
第1节外汇与国际收支
PPT文档演模板
第1节外汇与国际收支
(四)外汇的种类
根据外汇的可兑换程度来划分: 1.自由兑换外汇 无须货币发行国批准,进行国际结算和交易 2.有限自由外汇 须经货币发行国批准,进行国际结算和交易 3.记帐外汇 贸易协定国双方之间的贸易收付清算
PPT文档演模板
第1节外汇与国际收支
1.自由兑换外汇
第1节外汇与国际收支
PPT文档演模板
2020/11/25
第1节外汇与国际收支
第一节外汇与国际收支 • 一、外汇的相关基础知识
PPT文档演模板
第1节外汇与国际收支
津巴布韦的恶性通胀!
• 非洲南部的津巴布韦共和国是全世界恶
性通胀最严重的国家。最近在首都哈雷 拉,一位大妈抱着总值3万亿津巴布韦元 的钞票搭公车,只为了支付约合3.5元人 民币的车费。更有意思的是,司机大叔 根本懒得清点,收下就对了。
•含本币记帐的对外债权
PPT文档演模板
第1节外汇与国际收支
• 国际货币基金组织(IMF)对此的定义
是:“外汇是货币行政当局(中央银行 、货币管理机构、外汇平准基金及财政 部)以银行存款、财政部库券、长短期 政府证券等形式保有的在国际收支逆差 时可以使用的债权。”
PPT文档演模板
第1节外汇与
PPT文档演模板
第1节外汇与国际收支
• 津巴布韦2008年7月的通胀率写下天文数字:
2.31亿%。
• 2010年1月,央行发行100万亿津巴布韦元
的大钞,1的后头有14个0,也算是一项世界 纪录。
• 为了抑制通胀,津政府在4月正式废掉国币,
宣布以美元和南非币为流通货币,不过旧津 巴布韦元还是在民间继续流通。
• 它是基金组织分配给会员国的一种使用
资金的权利。
PPT文档演模板
第1节外汇与国际收支
• 发行特别提款权旨在补充黄金及可自由
兑换货币以保持外汇市场的稳定。
• 目前,特别提款权的价值由美元、欧元
、英镑和日元这四种货币所构成的一篮 子货币的当期汇率确定,所占权重分别 为48.2%、32.7%、11.8%和7.3% 。
PPT文档演模板
第1节外汇与国际收支
(二)外汇具备的要素
1.具有真实的债权债务基础 2.票面所标示的货币一定是可自由兑换货
币 3.是一国外汇资产,能用以偿还国际债务
PPT文档演模板
第1节外汇与国际收支
(三)外汇的作用
(一)国际购买手段,实现购买力国际转移 (二)国际支付手段,促进国际贸易发展 (三)国际储备手段,平衡国际收支 (四)国际信用手段,调剂资金余缺
PPT文档演模板
第1节外汇与国际收支
兑换条件
一国货币能成功地实行自由兑换(特别是资本与 金融帐户下自由兑换),应基本达到以下几项 条件:
第一,健康的宏观经济状况; 第二,健全的微观经济主体; 第三,合理的经济结构和国际收支的可维持; 第四,恰当的汇率制度与汇率水平。
PPT文档演模板
第1节外汇与国际收支
• 2008年8月新修订的《中华人民共和国
外汇管理条例》中的 关于外汇的规定。
PPT文档演模板
第1节外汇与国际收支
什么是特别提款权?
• 特别提款权(Special Drawing Right
,SDR),亦称“纸黄金”(Paper Gold),最早发行于1970年,是国际 货币基金组织根据会员国认缴的份额分 配的,可用于偿还国际货币基金组织债 务、弥补会员国政府之间国际收支逆差 的一种账面资产。
PPT文档演模板
第1节外汇与国际收支
津巴布韦元如何成为人类货币史上的 耻辱
• 津巴布韦是一个矿产资源丰富,土地肥沃的非洲
南部国家,于1980年独立,曾经经济实力仅次 于南非,曾被誉为“非洲面包篮”,来自津巴布 韦的粮食养活了非洲的饥民。然而自总统穆加贝 在2000年推行激进土地改革,强行没收白人农 场主的土地分配给自己的“黑人兄弟”以后,津 巴布韦的农业、旅游业和采矿业一落千丈,经济 逐渐濒于崩溃。
PPT文档演模板
第1节外汇与国际收支
• 津巴布韦央行宣布采取“换币”行动,
从6月15日起至9月30日内,175千万亿 津巴布韦元可换5美元,每个津元账户最 少可得5美元。此外,对于2009年以前 发行的津元,250万亿津元可兑换1美元 。
PPT文档演模板
第1节外汇与国际收支
世界各国货币代码(简称)
PPT文档演模板
第1节外汇与国际收支
•50英•镑(£)
PPT文档演模板
第1节外汇与国际收支
•10000日元•(J¥)
PPT文档演模板
第1节外汇与国际收支
•500欧元•(¢)
PPT文档演模板
第1节外汇与国际收支
PPT文档演模板
第1节外汇与国际收支
(一)外汇的概念
• 动态外汇: • 是指把一国货币兑换为另一国货币以清
• 实现人民币在资本项目下自由兑换,必
须谨慎而积极地推进。
PPT文档演模板
第1节外汇与国际收支
3.记账外汇
• 未经有关外汇管理部门的批准,则不能
转换为别国货币,通常只能根据有关协 定在协定国之间使用。也叫“清算外汇 ”、“协定外汇”或“双边外汇”。
PPT文档演模板
第1节外汇与国际收支
记账外汇特点
• 记帐外汇是双边贸易时双方为节约现汇
的使用,各自为对方开立清算帐户,采 用记帐清算方式时使用的。
• 记帐外汇年终差额结转到下一年度,由
双方政府在下一年度贸易活动中,予以 考虑并进行平衡。
PPT文档演模板
第1节外汇与国际收支
(五)外汇的经济特性
(一)非主权货币 (二)非均衡分布的货币资产 (三)具有极高的风险性 (四)具有极强的流动性 (五)代表境外资源的支配权与索取权
2.有限自由兑换货币
• 国际货币基金组织规定凡对国际性经常
往来的付款和资金转移有一定限制的货 币均属于有限自由兑换货币。
• 世界上有一大半的国家货币属于有限自
由兑换货币包括人民币.
PPT文档演模板
第1节外汇与国际收支
人民币的自由兑换情况
• 实现人民币经常项目自由兑换标志着中
国进一步开放市场,将促使外资企业进 入外贸商业和其他服务领域等重要的产 业
PPT文档演模板
第1节外汇与国际收支
IMF关于“国际收支”的定义
• 国际收支是一种统计报表,系统的记载
了在一定时期内经济主体与世界其他地 方的交易。
• 大部分交易在居民与非居民之间进行。
PPT文档演模板
第1节外汇与国际收支
4.国际收支记录的是一国全部对外经济交易 交换 transaction 转移 transfer 移居 migrate 其他根据推论而存在的交易
偿国际间的债务的金融活动。
• 相当于 国际结算
PPT文档演模板
第1节外汇与国际收支
• 静态外汇 • 是指最终实现国际间商品买卖或债务清
偿具体所使用的支付手段。
• 有广义和狭义之分
PPT文档演模板
第1节外汇与国际收支
广义外汇 指一切能用于国际结算的对外债权。
•银行存款 •财政部库卷 •短期政府证券 •账面货币
PPT文档演模板
第1节外汇与国际收支
二、国际收支的相关基础知识
PPT文档演模板
第1节外汇与国际收支
(一)国际收支的概念
• 17世纪初 国际收支被解释为一国在一定
时期的贸易收支。
• 一战后 国际收支被解释为一国在一定
时期的外汇收支。
• 国际收支(Balance of Payments)
一国居民(Resident)与非居民 (Nonresident)在一定时期内因各种往 来而引起的全部货币收付活动或国际交易。
(注意)所有经济活动的类型。
5.国际收支记录的是一国居民(resident)与非居民 (nonresident)之间的交易。 居民和公民是两个不同的概念。公民是一个法 律概念,而居民则是一个经济概念。居民是指在一 个国家的经济领土内具有经济利益中心的经济单位。
PPT文档演模板
第1节外汇与国际收支
3rew
• 自由外汇是指在国际金融市场上可以自
由买卖,又称“现汇”、“多边结算的 外汇”。
• 不需要外汇管理当局批准可以自由兑换
成其他国家货币,或者是可以向第三者 办理支付的外国货币及支付手段。
PPT文档演模板
第1节外汇与国际收支
• 世界上有50多种货币是可自由兑换货币
,其中主要有美元、英镑、日元、港币 、瑞士法郎、新加坡元、加拿大元、澳 大利亚元、欧元、新西兰元等货币,以 及用这些货币表示的汇票、支票、股票 、债券等支付凭证和信用凭证,均为自 由外汇。
PPT文档演模板
第1节外汇与国际收支
• 截止2012年,世界上有50多个国家或
地区接受了〈国际货币基金协定〉中关 于货币自由兑换的规定
• 美元(USD)、欧元(EUR)、日元(
JPY)、瑞士法郎(CHF)、丹麦克朗 (DKR)、瑞典克朗(SKR)、挪威克 朗(NKR)、港币(HKD)、加拿大元 (CAD)、澳大利亚元(AUD)、新西 兰元(NZD)、新加坡元(SGD)、卢 布(RUB)。
• 加拿大元 CAD 日圆 JPY
• 瑞士法郎 CHF 北韩圆/元 KPW
• 中国人民币元 CNY
• 欧元 EUR 韩圆/韩元/韩国圆 KRW
• 英镑 GBP
新加坡元 SGD
• 香港 HKD 特别提款权 XDR
• 印度卢比 INR 美元 USD
• 泰铢 THB
新台币元 TWD
• 缅甸元 MMK 墨西哥比索 MXN
演讲完毕,谢谢听讲!
再见,see you again
PPT文档演模板
授课-外汇与国际收支(1)课件
一定时期内,一国(或地区)的居民与非居民 的全部经济交易的系统记录。
1 居民与非居民 2 全部经济交易—— 国际收支平衡表 3 是流量,非存量
我国居民与非居民
1、在中国境内居留≥ 1年的自然人
外国及港、澳、台在境内的留学生、就医人员、外国 驻华使领馆外籍工作人员及其家属除外。
2、中国短期出国人员(在境外居留时间不满1年)、在境 外留学人员、就医人员及中国驻外使馆领馆工作人员及 其家属。
A. 黄金储备 ——货币当局持有的
储备资产
B. 特别提款权(Special DrawingRights, SDRs)
—— IMF根据会员国的份额分配的
C. 在IMF的储备头寸(普通提款权) (IMFreserveposition)
1 会员国向IMF认缴份额中25%的SDRs或可兑换货币部分 2 IMF为满足其他会员国借款需要而使用掉的会员国货币
4 国际收支平衡表的编制 2010年国际收支平衡表
① 经常项目、资本和金融项目 导致外汇流入的交易 ——贷方(正号) 导致外汇流出的交易 ——借方(负号)
② 储备资产项目 记录储备资产的变化额 顺差, 储备资产增加—— ?方(? 号)
(逆差反之)
③ 净误差与遗漏——视需要而定 可能在贷方,也可能在借方
权、债务关系的金融活动。
二 静态的外汇: 中国为例 用外币表示的可以用作国际清偿的支付手段和资产。
1.外国货币 ——钞票、铸币等;
静态外汇
2.外币有价证券 ——政府债券、公司债券、股票等;
3.外币支付凭证 ——票据,银行存款凭证,邮电储蓄凭证等;
4.特别提款权 5.其它外汇资产
国际收支 international balance ofpayment
第一章 国际收支

1.1.1 国际收支的概念
三、 对国际收支概念的理解 1、国际收支是一个流量概念 2、国际收支所反映的内容是经济交易 3、国际收支记载的是一国居民和非居民之间的交换
1.1.2 国际收支平衡表的编制原则
一、国际收支平衡表的含义 是指系统记录一国一定时期内国际收支项目和金额的一种统计表
,集中反映异国国际收支的状况。
任何一笔交易要求同时作借方记录和贷方记录;一切收入项目 或负债增加、资产减少的项目,都列入贷方;一切支出项目或资产增加、 负债减少的项目都列入借方;借贷两方金额相等。如果交易属于单向转 移,计帐的项目只有一方,不能自动成双匹配,就要使用某个特种项目 计帐以符合复式计帐的要求。
1.1.3 国际收支平衡表的主要内容
1.2.3国际收支持续失衡对一国经济的影响
二、国际收支持续顺差对国内经济发展的影响 1、持续顺差会破坏国内总需求与总供给的均衡,使总需求迅速大于总供 给,冲击经济的正常增长。 2、持续顺差在外汇市场上表现为有大量的外汇供应,这就增加了外汇对 本国货币的需求,导致外汇汇率下跌,本币汇率上升,提高了以外币表 示的出口产品的价格, 3、降低了以本币表示的进口产品的价格。导致在竞争激烈的国际市场 上,其国内商品和劳务市场将会被占领。 4、持续顺差会使该国丧失获取国际金融组织优惠贷款的权力。 5、影响了其他国家经济发展,导致国际贸易摩擦,甚至报复,不利于国 际经济关系的发展。 6、一些资源型国家如果发生过度顺差,意味着国内资源的持续性开发, 会给这些国家今后的经济发展带来隐患。
国际间的货币收支及其他以货币记录的经济交易共同构成了国际收支的 主要内容。
1.1.1 国际收支的概念
二、国际收支概念的发展
国际收支的概念是随着国际经济交易的发展变化而变化的。 资本原始积累时期,主要的国际经济交易是对外贸易,出现了早期的国 际收支概念。金本位货币制度崩溃后,演化为狭义的国际收支概念。二战后 ,国际经济交易的内容和范围进一步增加与扩大,就发展为被各国普遍接受 的广义的国际收支。 IMF自1945年成立后,为了统一认识,根据广义的国际收支概念,对国际 收支做了解释,认为国际收支是一个经济体(一个国家或地区)与其他经济 体在一定时期(通常为1年)发生的全部对外经济交易的系统记录。它即包括 清偿债权债务所发生的货币收支,也包括无偿的对外援助、其他单方面转移 及以货易货等不发生货币收支的行为。
国际金融学国际收支
4、甲国政府动用外汇储备40万美元向E国提供无偿援助,
另提供相当于60万美元的药品援助。
借:经常项目-经常转移 100万美元
贷:官方储备
40万美元
经常项目-货物出口
60万美元
5、甲国某企业在海外投资所得利润150万美元,其中75万
美元用于当地的再投资,50万美元购买当地商品运回国
内,25万美元调回国内结售给政府以换取本国货币。
第一章 国际收支
*国际收支、国际收支平衡表 *国际收支的分析(原因\影响) *国际收支调节方法 *国际收支理论
1
第一节 国际收支与国际收支平衡表 国际收支 国际收支平衡表
2
一、国际收支
• 1、起源与发展:
外汇:以外国货币表示的并可用 于国际结算的信用票据、支付凭
证、有价证券及外币现钞。
•
对外贸易差额——外汇收支总和——国际收
40(6)
-40
100(1) 10(3)+40(6)
-50
25(5)
240
40(4)
190
-65+50=-15
+15
-50
17
例2
1.中国向泰国提供100万美元的10年期贷款, 泰国存入中国银行。 2.上海某厂出口100万美元货物到泰国,泰用 中国银行的存款支付。 3.一对中国夫妇到泰国旅游花了1万美元,用 中国银行的支票支付。 4.美华人为中国希望工程捐款10万美元,用 花旗银行的支票支付。
29
2、经常账户收支差额:
贸易、服务、收入、经济转移差额总和
▲ 反映实际资源在一国与他国之间的转让净 额,即一国国外财富净额的变化
▲ 常用来表示一国国际收支目标
30
国际金融—国际收支
理论上讲,自主性交易的收入大于支出,即 为国际收支盈余;反之,则为国际收支赤字;收入 等于支持或自主性交易差额为零,则为国际收支平 衡。需要通过补偿性交易才达到的平衡,是形式上 的国际收支平衡和实际上的国际收支不平衡。
一、国际收支的盈余、赤字与平衡 国际收支的盈余、
国际收支账户汇总表
项目
1 商品 2 服务 3 收入 4 经常转移 5 资本转移 6 直接投资 7 证券投资 8 其他投资 9 储备资产 总计 2307 3+60 800 100 100 100+6+40+48 1000 40 3+800 48 2307
借方(万元) 借方(万元)
1000+50
贷方(万元) 贷方(万元)
一、国际收支的概念
(3) IMF的国际收支定义 IMF的国际收支定义 国际收支是指在一定时期内(一年、一季度、 一月)一国(或地区)居民与非居民之间全部经济 交易的货币价值的系统记录。这是所谓“广义的国 “ 际收支” 际收支”概念。 以交易为基础的“广义的国际收支”概念比以 “广义的国际收支” 支付为基础的“狭义的国际收支”概念更符合二战 “狭义的国际收支” 以来国际经济交易活动的实际状况。
二、国际收支平衡表
1、基本原理 国际收支平衡表是指一国在一定时期内(一 年、一季度、一月)将其国际收支按照特定账户分 类和复式簿记原理进行反映的报表。 根据IMF最新出版的《国际收支手册》第五版, 其账户分类如下:
二、国际收支平衡表
(1)账户分类 A.经常账户:是指对实际资源在居民与非居民之间的 流动进行记录的账户,它包括:商品、服务、收入、 经常转移。 a.商品: 记录商品的进出口,即有形贸易。出口记贷方, 进口记借方,按离岸价格(FOB)计价。 b.服务: 记录运输、旅游、通讯、金融、保险等服务的 输入输出,即无形贸易。输出记贷方,输入记借方。
国际金融复习大纲
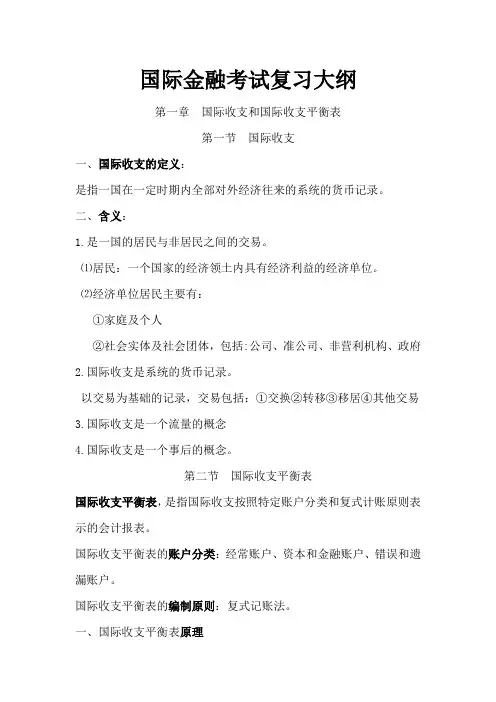
国际金融考试复习大纲第一章国际收支和国际收支平衡表第一节国际收支一、国际收支的定义:是指一国在一定时期内全部对外经济往来的系统的货币记录。
二、含义:1.是一国的居民与非居民之间的交易。
⑴居民:一个国家的经济领土内具有经济利益的经济单位。
⑵经济单位居民主要有:①家庭及个人②社会实体及社会团体,包括:公司、准公司、非营利机构、政府2.国际收支是系统的货币记录。
以交易为基础的记录,交易包括:①交换②转移③移居④其他交易3.国际收支是一个流量的概念4.国际收支是一个事后的概念。
第二节国际收支平衡表国际收支平衡表,是指国际收支按照特定账户分类和复式计账原则表示的会计报表。
国际收支平衡表的账户分类:经常账户、资本和金融账户、错误和遗漏账户。
国际收支平衡表的编制原则:复式记账法。
一、国际收支平衡表原理(一)账户分类1.经常账户:①货物②服务③收入④经常转移2.资本与金融账户①资本账户:含资本转移及非生产、非金融资产的收买与放弃②金融账户:含直接投资、证券投资、其他投资、官方储备3.错误与遗漏账户(二)复式记账方法1.借方和贷方2.借方记录资金的使用和占用,贷方记录资金的来源3.汇总后正余额表示顺差(盈余),负余额表示逆差(赤字)。
(三)记账货币国际收支平衡表账户分类二、国际收支平衡表的复式记账法1.任何一笔交易发生,必然涉及借方和贷方两个方面,有借必有贷,借贷必相等。
2.借方记录的是资金的使用(譬如用于进口外国商品,或购买外国金融资产),贷方记录的是资金的来源(譬如通过出口本国商品而获得资金,或从外国获得收入,或出售外国金融资产)。
3.将各个科目的记录汇总后,正余额意味着该科目的顺差(或盈余),负余额意味着该科目的逆差(或赤字)。
实例:中国的国际收支平衡表1.从复式记账法的原则来看:经常项目差额+资本和金融项目差额=储备资产变动+净误差和遗漏。
2.我国国际收支顺差的主要来源是经常项目下的进出口差额与资本和金融项目下的外国直接投资。
第一章 国际收支《国际金融学》PPT课件
二、国际收支平衡表的编制原则
国际收支平衡表是按照复式簿记法(Double Entry)来编制的。复式簿记法是国际会计的通 行准则,其基本原理是:任何一笔交易发生, 必然涉及借方(Debit)和贷方(Credit)两个方面, 即有借必有贷,借贷必相等,因此任何一笔交 易都要以同一数额记两次,一次记在借方,一 次记在贷方。凡是引起外汇收入或外汇供给的 交易,即资产减少、负债增加都列入贷方,或 称正号项目(Plus Items);凡是引起外汇支出 或外汇需求的交易,即资产增加、负债减少, 都列入借方,或称负号项目(Minus Items)。
发达国家国际收支不平衡的原因和特点表现为:第 一,商品、劳务、资本输入过多或不足的直接原因主 要是国际竞争力、利润率和未经抵补的利息率的变化。 第二,资本项目在国际收支中的地位日趋重要,资本 输出、输入频繁且不稳定。第三,由于高度一体化的 全球国际金融市场上资金对有资信的国家来说是充裕 的,因而较易发生的是国际储备过多(而不是不足)的 情形。
(一)贸易收支差额
贸易收支差额是指一国进出口收支差 额。尽管贸易项目仅仅是国际收支的 一个组成部分,不能代表国际收支的 整体,但是,对于某些国家来说,贸 易收支在全部国际收支中所占比重相 当大,以至于经常性的把贸易收支作 为国际收支的近似代表。
(二)经常账户差额
经常账户包括贸易收支、服务收支、 收入和经常性转移收支,前两项构成经 常账户收支的主体。虽然经常账户的收 支也不能代表全部国际收支,但它综合 反映了一个国家的进出口状况(包括服 务贸易),而被各国广为使用,并被当 作是制定国际收支政策和产业政策的重 要依据。
20世纪60年代以来,国际收支危机开始 频频爆发,货币危机理论迅速成为理论界关 注的焦点之一,经济学家先后建立了三代国 际收支危机模型(或货币危机模型)。
1.外汇与国际收支
第一章 外汇和国际收支
本章主要内容:
§1.1 外汇 §1.2 国际收支 §1.3 国际收支平衡表
7
‹#›
§1.1 外汇
1.外汇的含义
动态:国际汇兑,是指人们将一种货币兑
换成另一种货币,以清偿国际间债权债务关 系的行为。在这一意义上,外汇的概念等同 于国际结算。
8
‹#›
§1.1 外汇
•静态概念
23
‹#›
例1:记账实例
以下是A国发生的6笔国际经济交易: (1) A国居民动用其海外存款40万美元,用以购 买外国某公司的股票。 借:证券投资 40 贷:在国外银行存款(其他投资) 40 (2) A国企业出口价值100万美元的设备,这导 致该企业在国外银行存款相应增加。 借:在国外银行存款(其他投资) 100 贷:商品出口 100
– 广义:泛指一切以外国货币表示 的资产。 – 狭义:指以外币表示的,可直接 用于国际之间结算的支付手段。 包括:以外币表示的银行汇票、 支票、本票、银行存款等,银行 存款是狭义外汇概念的主体
9 ‹#›
§1.1 外汇
所有的外币都是外汇吗?
• 自由可兑换性是检验货币是否是外 汇的试金石。世界上已有50多个国家和地区 的货币被认为是自由可兑换货币,即外汇。 • 在我国国内银行可直接兑换成人民币的 外汇有:美元、欧元、英镑、日元、澳大利 亚元、加拿大元、港元、瑞士法郎、丹麦克 朗、挪威克朗、瑞典克朗、新加坡元、泰国 铢、菲律宾比索、澳门元、新西兰元和韩元。
10 ‹#›
现钞与现汇
我们把看得见、摸得找的外币钞票叫做外币“ 现钞”; 而把代表外国货币的有价证券与支付凭证都称 作外币“现汇”。 现钞与现汇不等值。
11
‹#›
第一节 国际收支与国际收支平衡表
第一节 国际收支和国际收支平衡表
二、国际收支平衡表 2、反映内容(IFM的说明) 一国与其他国家间商品、劳务和收入的交易 该国货币、黄金、特别提款权以及对其他国家 债权债务的所有变化和其他变化 无偿转移支付
第一节 国际收支和国际收支平衡表
国际货币基金组织(International Monetary Fund, 简称:IMF)于1945年12月27日成立,与世界银 行并列为世界两大金融机构之一,其职责是监察 货币汇率和各国贸易情况、提供技术和资金协助, 确保全球金融制度运作正常;其总部设在华盛顿。 中国于1980年恢复在IMF的代表权。
2、资本和金融账户 (2)金融账户
b 证券投资
在证券市场上购买他国政府发行的债券、企业发行的中长期债 券及股票所进行的投资,投资者对企业不享有经营管理权。 例(1)A国某公司用500万美元购入D国某家上市公司股份 的51%(直接投资) (2)B国某投资者用其在A国某商业银行的20万美元短期存 款,购入A国某公司发行的10万股普通股票(证券投 资)
第一节 国际收支和国际收支平衡表
2、国际收支平衡表举例—以A国为例
(4)外商以价值2000万美元的设备投资A国,兴办合 资企业 会计分录如下 借:商品 2000万美元 贷:直接投资 2000万美元
第一节 国际收支和国际收支平衡表
第一节 国际收支和国际收支平衡表
二、国际收支的特征 4、国际收支是一个事后的概念 一定时期:一般指过去的会计年度,显然是 对已经发生事实的记录。
第一节 国际收支和国际收支平衡表
二、国际收支平衡表 (一)国际收支平衡表的概念 1、概念:又称国际收支账户,是按照复式薄记 原理,以某一特定货币为计量单位,运用简明 的表格形式总括地反映一个经济体在特定时期 内与世界其他经济体间发生的全部经济交易的 统计报表。
第一章外汇与国际收支
贷(+)
借(-)
进口
1000万美元
直接投资
1000万美元
国际收支平衡表编制举例7
[例7]美国政府发行的国库券被一家瑞士银行认购3000万美元,该 瑞士银行从它在美国银行的账户提款支付。这时,美国向外国居
民出售了债券,美国对外负债增加;同时美国银行中的瑞士居民
存款减少,就是美国对瑞士的负债减少。在美国国际收支平衡表 中记作:
储备资产
各国政府为了弥补国际收支逆差和保持本国货 币汇率稳定,以及应付紧急支付的需要而持有 的国际间可以接受的一切资产
黄金储备 外汇储备 在国际货币基金组织的储备头寸 特别提款权
国际收支平衡表的技术性调整 ——错误和遗漏
由于各种国际经济交易的统计资料来源不一,有的数 据甚至还来自于估算,加上一些人为的因素(如有些 数据须保密,不宜公开),平衡表实际上就几乎不可 避免的会出现净的借方余额或贷方余额。
(3)收益包括职工报酬和投资收益两类。中国人在国外获 得的工资,奖金,股票红利,债券利息等作为收益项目 贷方,外国人在中国获得工资、奖金、红利、利息等作 为收益项目借方。
(4)经常转移包括政府与民间相互捐赠等等发生的收入转 移。
资本和金融账户
资本和金融帐户,简称资本帐户(capital account),记录因为资产买卖活动发生的外汇收支。
IMF国际收支概念中的经济交易分为五类
①金融资产与商品和劳务之间的交换,即以货 币为媒介商品和劳务的买卖;
②商品和劳务与商品和劳务之间的交换,即物 物交换;
③金融资产和金融资产之间交换; ④无偿的、单向的商品和劳务转移; ⑤无偿的、单向的金融资产转移。
不同时期的国际收支记录不同的经济
交 最易初国际收支被简单解释为对外贸易差额(Balance of
国际金融学国际收支外汇与汇率考点归纳
按照借贷记账法的原理,国际储备的增加额被记入借方,官方储备的减少额被记入贷方。国际储备的借方净额 表示国际储备的净增加额,国际储备的贷方净额表示国际储备的净减少额。
在以往一些国家的国际收支平衡表中, 考虑到官方储备资产对一国汇率稳定和货币政策的重要性 ,官方储备被 单独列为一个账户,称 为“平衡账户 ”。这种方法现在还为许多学者采用。
贷方(+) (经常账户收入)
借方(一) (经常账户支出)
(资本流入)
(资本流出)
(储备资产减少)
(储备资产增加)
①经常账户 经常账户,有时也被称作经常项目,它反映了一国与他国之间的实际资产流动,包括: a . 商品 。 经常账户和整个国际收支平衡表中最重要的科目,记录一国的商品出口和进口, 又称有形贸易 ,其 中贷方记录出口值,借方记录进口值 ; b . 服务 。 记录服务的输入和输出, 又称无形贸易 , 分为运输、 旅 行、 通讯服务、 建筑服务 、保险服务、 金融 服务( 除保险外 )、 电脑和信息服务、 专利费和手续费、 其他商业服务 、其他私人服务 、政府服务等细目。 贷方记 录服务输出值,借方记录服务输入值; c.收入。记录因生产要素在国与国之间流动而引起的要素报酬收支; 收入主要下设“雇员报酬 ”和“ 投资收益”两个细目 。 (a)雇员报酬指一国居民个人在另一国(或地区)工作而得到的现金或实物形式的工资、薪水和福利; (b )投资收益指一国资本在另一国进行直接投资 、 证券投资和其他投资而获取的利润 、股 息、 利息等。 资本 损益是不记录在收入项目下的 ,所有的由交易引起的已经实现的资本损益都记入金融账户。 雇员报酬收入和投资收益收入记录在贷方,雇员报酬支出和投资收益支出记录在借方。所有要素报酬收入减去 所有要素报酬支出,称为要素报酬收支净额 ; d.经常转移。 此项记录不发生对等偿付的单方面支付, 单方转移可以分为政府和私人单方转移两个方面 。 政府单方转移主要有债务豁免 、政府间经济和军事援助、 战争赔款 、捐款等 ,私人单方转移主要有侨民汇款、 年金、 赠予等。 但这里不记录固定资产所有权的转移 、同固定资产的收买或放弃相联系的或以其为条件的资产转移 。 贷方记录本国从外国取得的单方转移收入,借方记录本国向外国的单方转移支出 。