
收益预测表
财务报表盈利预测与估值表(超级精华)
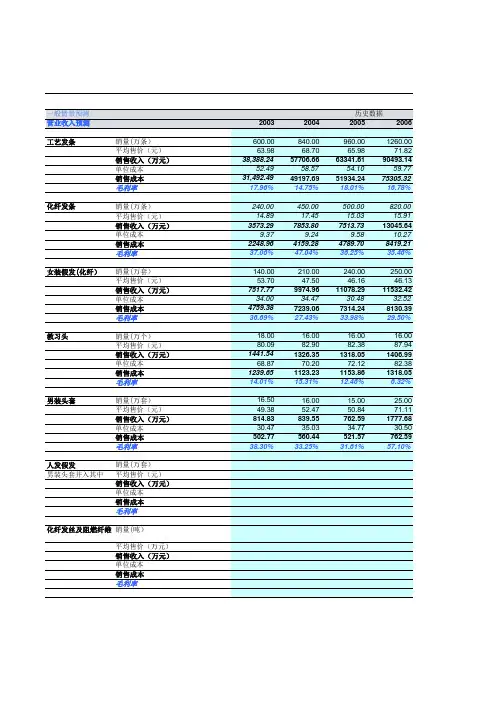
工艺发条
销量(万条) 平均售价(元) 销售收入(万元) 单位成本 销售成本 毛利率
化纤发条
销量(万条)
平均售价(元) 销售收入(万元) 单位成本 销售成本 毛利率
女装假发(化纤)
销量(万套) 平均售价(元) 销售收入(万元) 单位成本 销售成本 毛利率
教习头
销量(万个) 平均售价(元) 销售收入(万元) 单位成本 销售成本 毛利率
营业收入(万元) 营业收入增长率%
营业成本 毛利
综合毛利率
51735.67
40243.25 11492.42
22.21%
77701.32 50.19%
62279.70 15421.62
19.85%
84014.27 8.12%
65713.61 18300.66
21.78%
118255.87 40.76%
4789.70 36.25%
820.00 15.91
13045.64 10.27
8419.21 35.46%
240.00 46.16
11078.29 30.48
7314.24 33.98%
250.00 46.13
11532.42 32.52
8130.39 29.50%
16.00 82.38 1318.05 72.12 1153.86 12.46%
16.00 87.94 1406.99 82.38 1318.05 6.32%
15.00 50.84 762.59 34.77 521.57 31.61%
25.00 71.11 1777.68 30.50 762.59 57.10%
非洲大辫
其他业务收入 其他业务成本
利润预测表模板

利润预测表模板
利润预测表是一份重要的财务文件,它可以帮助企业预测未来一段时间内的盈利情况,为企业的经营决策提供重要参考。
下面我们将介绍一份利润预测表模板,希望能对大家有所帮助。
首先,利润预测表通常包括以下几个部分,收入、成本、利润。
在收入部分,我们需要列出企业在未来一段时间内预计会获得的各项收入,包括销售收入、利息收入、其他收入等。
在成本部分,我们需要列出企业在未来一段时间内预计会发生的各项成本,包括生产成本、销售成本、管理成本、财务成本等。
最后,在利润部分,我们需要计算出企业在未来一段时间内预计的利润情况,包括毛利润、净利润等指标。
其次,利润预测表模板的制作需要注意以下几点,首先,需要根据企业的实际情况来确定收入和成本的预测数据,这需要对市场情况、行业发展趋势等进行深入分析和研究。
其次,需要合理确定利润预测表的时间范围,一般可以选择未来一年或未来三年作为预测期限。
最后,需要根据企业的财务制度和会计准则来确定利润预测表的格式和内容,确保其符合相关的法律法规和会计准则要求。
最后,利润预测表模板的制作对企业的经营决策具有重要意义。
通过利润预测表,企业可以清晰地了解到未来一段时间内的盈利情况,可以及时调整经营策略,优化资源配置,提高经营效益。
同时,利润预测表也可以为企业的融资、投资、分红等活动提供重要依据,为企业的发展提供有力支持。
总之,利润预测表模板是企业财务管理中的重要工具,它可以帮助企业预测未来一段时间内的盈利情况,为企业的经营决策提供重要参考。
希望以上内容能够对大家有所帮助,也希望大家在使用利润预测表模板时能够根据实际情况进行合理调整,以达到最佳的预测效果。
财务预测三年收入计划表
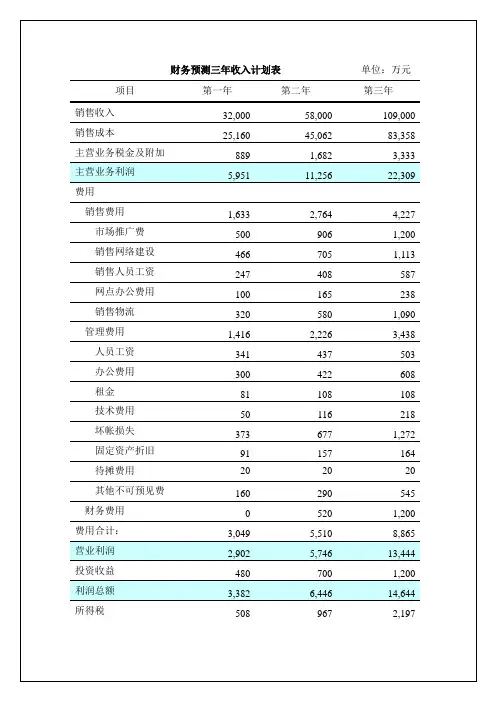
净利润2,874 5,479 12,447二、资金需求预测1、三年现金流量预测见表5-3说明:1)现金收入中的销售收入按照当年能够收回现金的部分计算,即扣除了应收账款的数额。
2)应收账款的回收期按60天计算,即应收账款占销售额六分之一计;回收期的制订参照了同类企业上市公司的回收期长短。
3)应收账款的回收数额已扣除了坏账的部分,坏账按应收账款的7%计算。
4)现金支出中的销售成本按照实际支付现金的部分计算,即扣除了应付账款的数额。
5)现金支出中的新增存货成本按照实际支付现金的部分计算,即扣除了应付账款的数额。
6)存货周期按照120天计算,即存货占销售成本的三分之一;存货周期的制订参照了同类企业上市公司的存货周期长短。
7)应付账款的偿还期按60天计算,即应付账款占销售成本的六分之一;偿还期参照了同类上市公司的偿还期长短,并结合应收账款的回收期长短制订。
8)管理费用在计算现金支出时,扣回了折旧、摊销与坏账。
预计的三年现金流量表单位:万元项目第一年第二年第三年销售收入26,667 48,333 90,833 应收账款回收0 4,960 8,990 投资收益销售成本20,967 30,563 56,947 新增存货成本6,989 12,517 23,155 应付账款偿还0 5,591 8,616 销售费用1,633 2,764 4,227 管理费用1,132 1,373 1,982 利息支出0 520 1,200 固定资产支出510 350 60 长期投资4,800 2,200 5,000 税金1,396 2,649 5,530 贷款偿还0 0 13,000 现金支出合计:贷款所得0 13,000 30,000 权益投入20000 0 0 期末现金余额9,720 18,186 29,492表5-32、资金需求根据公司的现金流量预计,为实现公司的销售目标,第一年资金需求为2亿元,第二年为1.3亿元,第三年为3亿元。
2024公司收益预测表财务预算报表Excel模板

2024公司收益预测表财务预算报表Excel模板一、背景分析:1.目前的市场状况:当前市场受到政府政策的多方护航,经济形势总体稳定,经济增长持续向好,消费投资等动态支撑着市场的生机。
2.行业形势:当前行业形势良好,政府及国家财政部对当前行业的政策支持不断加强,为促进行业发展提供了良好环境,各企业也在加快技术更新、产品升级中不断改善行业整体实力。
3.公司发展状态:本公司近年来发展的情况一直保持着良好的态势,在行业内享有良好的口碑,技术强,管理科学,政企搭档建立了良好的长期战略合作关系,尤其是近年来政策的出台,为公司发展提供了更好的环境。
二、2023公司收益预测报表:2023公司收益预测报表部门,1月,2月,3月,4月,5月,6月,7月,8月,9月,10月,11月,12月-----,----,-----,-----,-----,-----,-----,-----,-----,-----,-----,-----,------销售,5500,6000,6500,7000,6700,6800,7000,7500,8500,9000,8700,9500采购,-200,-250,-300,-400,-450,-500,-550,-600,-650,-700,-750,-800管理费,-250,-300,-350,-400,-450,-500,-550,-600,-650,-700,-750,-800总收入,5250,5750,6250,6700,6300,6450,6700,6950,7500,8250,7850,8500三、收益分析:1.综合各部的收益情况,总收入呈现出稳步增长的态势,总体收入水平较前几年有明显的提升。
ipo盈利预测表案例
ipo盈利预测表案例以ipo盈利预测表案例为题,列举一下如下所示:1. IPO公司名称:某互联网科技公司IPO日期:2022年X月X日预测盈利表(单位:万元):| 年份 | 预计营业收入 | 预计净利润 || ---- | ------------ | ---------- || 2022 | 10000 | 2000 || 2023 | 15000 | 3000 || 2024 | 20000 | 4000 || 2025 | 25000 | 5000 |2. IPO公司名称:某新能源汽车制造公司IPO日期:2023年X月X日预测盈利表(单位:万元):| 年份 | 预计营业收入 | 预计净利润 || ---- | ------------ | ---------- || 2023 | 5000 | 800 || 2024 | 10000 | 1500 || 2025 | 15000 | 2000 || 2026 | 20000 | 2500 |3. IPO公司名称:某医药研发企业IPO日期:2024年X月X日预测盈利表(单位:万元):| 年份 | 预计营业收入 | 预计净利润 | | ---- | ------------ | ---------- || 2024 | 2000 | 500 || 2025 | 4000 | 1000 || 2026 | 6000 | 1500 || 2027 | 8000 | 2000 |4. IPO公司名称:某物流科技公司IPO日期:2025年X月X日预测盈利表(单位:万元):| 年份 | 预计营业收入 | 预计净利润 | | ---- | ------------ | ---------- || 2025 | 3000 | 500 || 2026 | 6000 | 1000 || 2027 | 9000 | 1500 || 2028 | 12000 | 2000 |5. IPO公司名称:某零售连锁企业IPO日期:2026年X月X日预测盈利表(单位:万元):| 年份 | 预计营业收入 | 预计净利润 | | ---- | ------------ | ---------- || 2026 | 10000 | 2000 || 2027 | 15000 | 3000 || 2028 | 20000 | 4000 || 2029 | 25000 | 5000 |6. IPO公司名称:某人工智能企业IPO日期:2027年X月X日预测盈利表(单位:万元):| 年份 | 预计营业收入 | 预计净利润 | | ---- | ------------ | ---------- || 2027 | 5000 | 800 || 2028 | 10000 | 1500 || 2029 | 15000 | 2000 || 2030 | 20000 | 2500 |7. IPO公司名称:某新型材料研发企业 IPO日期:2028年X月X日预测盈利表(单位:万元):| 年份 | 预计营业收入 | 预计净利润 | | ---- | ------------ | ---------- || 2028 | 2000 | 500 || 2029 | 4000 | 1000 || 2030 | 6000 | 1500 || 2031 | 8000 | 2000 |8. IPO公司名称:某航空航天企业IPO日期:2029年X月X日预测盈利表(单位:万元):| 年份 | 预计营业收入 | 预计净利润 | | ---- | ------------ | ---------- || 2029 | 3000 | 500 || 2030 | 6000 | 1000 || 2031 | 9000 | 1500 || 2032 | 12000 | 2000 |9. IPO公司名称:某金融科技公司IPO日期:2030年X月X日预测盈利表(单位:万元):| 年份 | 预计营业收入 | 预计净利润 | | ---- | ------------ | ---------- || 2030 | 10000 | 2000 || 2031 | 15000 | 3000 || 2032 | 20000 | 4000 || 2033 | 25000 | 5000 |10. IPO公司名称:某生物科技公司 IPO日期:2031年X月X日预测盈利表(单位:万元):| 年份 | 预计营业收入 | 预计净利润 | | ---- | ------------ | ---------- || 2031 | 5000 | 800 || 2032 | 10000 | 1500 || 2033 | 15000 | 2000 |。
项目收益测算表
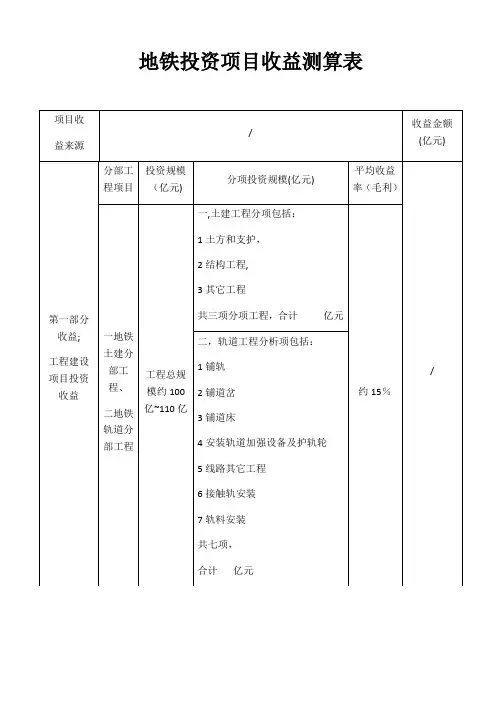
1土方和支护,
2结构工程,
3其它工程
共三项分项工程,合计亿元
约15%
二,轨道工程分析项包括:
1铺轨
2铺道岔
3铺道床
4安装轨道加强设备及护轨轮
5线路其它工程
6接触轨安装
7轨料安装
共七项,
合计亿元
3地铁通信分部工程、
4地铁信号分部工程
工程总规模约
110亿~120亿
三,通信分部工程包括:
7车载设备调试
8系统调试
9其它
共九项,
合计亿元
工程汇总
约230亿
/
约25%
约57。5
第二部分收益:
:政府财政补贴收益
地方政府给予财政补贴列入每年财政预算计划,涵盖投资230亿元本金+7%的利息。
约7%
约16。1
收益汇总
/
/
约73.6
导线敷设电缆光缆敷设及吊架托架安装电缆接焊光缆接续与测试通讯电源设备安装通讯电话设备安装无线设备安装光传输
地铁投资项目收益测算表
项目收
益来源
/
收益金额(亿元)
第一部分收益;
工程建设项目投资收益
分部工程项目
投资规模(亿元)分项投资Βιβλιοθήκη 模(亿元)平均收益率(毛利)
/
一地铁土建分部工程、
二地铁轨道分部工程
工程总规模约100亿~110亿
1导线敷设
2电缆光缆敷设及吊架托架安装
3电缆接焊光缆接续与测试
4通讯电源设备安装
5通讯电话设备安装
6无线设备安装
7光传输,网管及附属设备安装
8时钟设备安装
9专用设备安装,
共九项,
股市未来三年投资收益预测表
股市未来三年投资收益预测表概述此文档旨在提供股市未来三年的投资收益预测表。
以下是对未来三年投资收益的预测数据。
年份: 2022年- 第一季度: 10%- 第二季度: 8%- 第三季度: 9%- 第四季度: 7%年份: 2023年- 第一季度: 6%- 第二季度: 7%- 第三季度: 8%- 第四季度: 6%年份:2024年- 第一季度: 5%- 第二季度: 6%- 第三季度: 7%- 第四季度: 5%总结基于目前的市场趋势和经济数据分析,预计股市未来三年的投资收益情况如上所示。
这仅代表一个预测,实际情况可能会受到各种因素的影响,包括但不限于全球经济形势、政治环境和市场波动等。
投资者应根据自己的风险承受能力和全面的市场研究,做出明智的决策。
请注意,本文档中提供的数据仅供参考,不能为任何投资决策提供担保。
建议在做出具体投资决策之前,咨询专业金融顾问或证券经纪人以获取更全面和个性化的建议。
如有疑问或需进一步了解,请随时向我们咨询。
---Stock Market Future Investment Returns Forecast TableOverviewThis document aims to provide a forecast table of investment returns in the stock market for the next three years. The following is the predicted data for future investment returns.Year: 2022- Q1: 10%- Q2: 8%- Q3: 9%- Q4: 7%Year: 2023- Q1: 6%- Q2: 7%- Q3: 8%- Q4: 6%Year: 2024- Q1: 5%- Q2: 6%- Q3: 7%- Q4: 5%SummaryIf you have any questions or need further clarification, please feel free to contact us.。
创业计划书财务表收入预测表excel模板
17036 3753 13133
38 113
1000 900 900 900 1000 4000
8032 12136 15791 21145 43050 60460 64269 71675 79081
800 800 800 800 1000 4000
900 900 900 900 1000 4000
900 900 900 900 1000 4000
2
15700 457 15243 1000 4000 5000 50 500 20 360
3
13600 396 13204 1000 4000 5000 50 500 20 360
4
15300 446 14854 1000 4000 5000 50 500 20 360
5
15300 446 14854 1000 4000 5000 50 500 20 360
合计
1480
59200 1390
62550 1390
55600 1390
62550
320 370 320 360 360 400 800 800 480 480 480 13400 15700 13600 15300 15300 17000 34000 34000 20400 20400 20400
销售收入预测
产品名称 商品1
商品2
商品3
商品4
商品5
商品6
商品7 合计 商品1 商品2 商品3 商品4
销售情况/时间
销售数量 平均单价 月销售额 销售数量 平均单价 月销售额 销售数量 平均单价 月销售额 销售数量 平均单价 月销售额 销售数量 平均单价 月销售额 销售数量 平均单价 月销售额 销售数量 平均单价 月销售额 销售总量 销售总收入
未来收益预测表(C-C4)
关于未来收益预测的说明
1、关于产品生产能力、生产量和销售量的说明。
2、关于产品销售价格、产品销售税金及附加的说明。
3、关于产品销售收入的说明。
4、关于生产成本的说明。
5、关于销售费用、管理费用、财务费用的说明。
6、关于企业所得税的说明。
委托方签章:
年月日
未来收益预测表(C表)
单位名称:单位:人民币万元
主要产品未来销售预测表(C1)
单位名称:单位:人民币万元
主要产品生产成本预测表(C2)
单位名称:单位:人民币万元
营业费用、管理费用、财务费用预测表(C3)
单位名称:单位:人民币万元
未来投资总额与资金筹措表(C4)
单位名称:单位:人民币万元。
项目运营收益测算表
项目运营收益测算表随着互联网和数字经济的迅猛发展,越来越多的企业和组织开始关注项目运营收益的测算。
项目运营收益测算表是一种工具,可以帮助企业和组织评估项目的商业可行性和预测项目的运营收益情况。
本文将介绍项目运营收益测算表的基本内容和使用方法。
首先,项目运营收益测算表包括以下几个主要指标:收入、成本、利润、利润率和回报期。
收入是项目运营过程中所获得的全部收入,可以包括销售收入、广告收入、服务费用等;成本是项目运营过程中所需要的全部成本,包括直接成本、间接成本、管理费用等。
利润等于收入减去成本,反映了项目运营的盈利能力。
利润率则是利润与收入的比值,用来评估项目的盈利能力。
回报期则是指项目的投资回收所需要的时间,反映了项目的投资价值。
在填写项目运营收益测算表时,需要对项目的收入和成本进行具体的估算。
收入的估算可以根据市场需求、产品定价、销售渠道等因素进行预测。
成本的估算则需要考虑原材料成本、人力资源成本、运营费用等因素。
同时,还需要考虑一些特殊情况和风险因素,如市场波动、竞争压力、政策变化等,对项目运营收益进行合理的调整。
对于新项目来说,项目运营收益测算表可以作为项目申请和决策的重要依据。
通过对项目运营收益的预测,可以评估项目的商业可行性,判断项目的投资价值。
同时,项目运营收益测算表也可以作为项目运营过程中的管理工具,用来监测和评估项目的运营状况。
通过与实际运营情况的比较,可以及时调整和优化项目的运营策略,提高项目的盈利能力。
在实际应用项目运营收益测算表时,还需要注意以下几点。
首先,需要对收入和成本进行合理的估算,并尽量考虑各种不确定因素。
其次,需要根据实际情况对项目运营收益测算表进行动态调整和修正。
随着项目运营过程中的变化,可能会出现一些意外情况,需要及时修正收入和成本的估算。
同时,也需要根据实际运营情况对项目的运营策略进行调整和优化。
最后,需要对项目运营收益测算表进行定期的复核和评估。
通过与实际运营情况的比较,可以及时发现和解决问题,提高项目的运营效率和盈利能力。