
建筑业营改增计价依据调整图文
建筑业营业税改征增值税四川省建设工程计价依据调整办法川建价发-(2016)349号
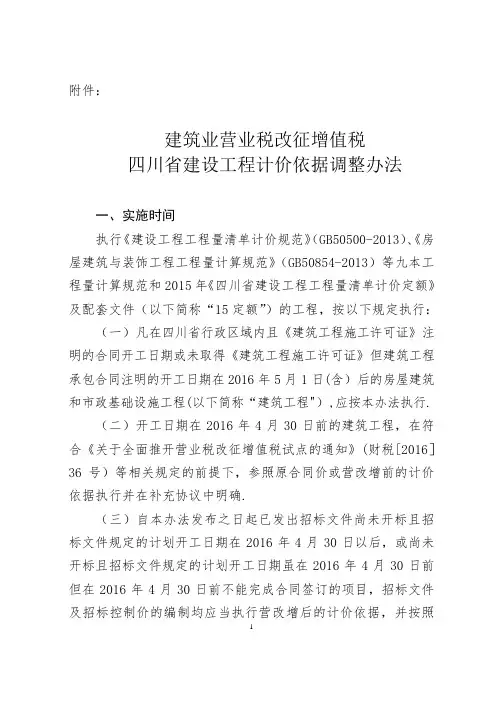
附件:建筑业营业税改征增值税四川省建设工程计价依据调整办法一、实施时间执行《建设工程工程量清单计价规范》(GB50500-2013)、《房屋建筑与装饰工程工程量计算规范》(GB50854-2013)等九本工程量计算规范和2015年《四川省建设工程工程量清单计价定额》及配套文件(以下简称“15定额”)的工程,按以下规定执行:(一)凡在四川省行政区域内且《建筑工程施工许可证》注明的合同开工日期或未取得《建筑工程施工许可证》但建筑工程承包合同注明的开工日期在2016年5月1日(含)后的房屋建筑和市政基础设施工程(以下简称“建筑工程"),应按本办法执行.(二)开工日期在2016年4月30日前的建筑工程,在符合《关于全面推开营业税改征增值税试点的通知》(财税[2016]36号)等相关规定的前提下,参照原合同价或营改增前的计价依据执行并在补充协议中明确.(三)自本办法发布之日起已发出招标文件尚未开标且招标文件规定的计划开工日期在2016年4月30日以后,或尚未开标且招标文件规定的计划开工日期虽在2016年4月30日前但在2016年4月30日前不能完成合同签订的项目,招标文件及招标控制价的编制均应当执行营改增后的计价依据,并按照1营改增后的计价依据发布招标文件补充文件.自本办法发布之日起尚未发出招标文件的项目,均应当按照营改增后的计价依据执行。
二、调整依据(一)住房城乡建设部《关于做好建筑业营改增建设工程计价依据调整准备工作的通知》(建办标函[2016]4号)、住房城乡建设部标准定额研究所《关于印发研究落实“营改增”具体措施研讨会会议纪要的通知》(建标造[2016]49号);(二)财政部、国家税务总局《关于全面推开营业税改征增值税试点的通知》(财税[2016]36号);(三)现行计价政策、计价规范、计量规范及15定额;(四)相关课题研究报告、典型工程测算结果及其他有关资料.三、建筑安装工程费用组成调整(一)营改增后建筑安装工程项目费用组成除本办法另有规定外,均与现行计价政策及15定额的内容一致。
建筑业营改增后现行建设工程计价规则和依据调整办法共12页文档
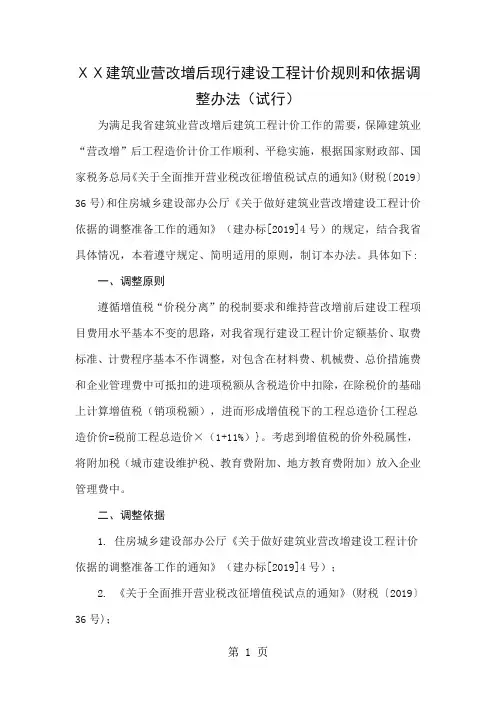
ⅩⅩ建筑业营改增后现行建设工程计价规则和依据调整办法(试行)为满足我省建筑业营改增后建筑工程计价工作的需要,保障建筑业“营改增”后工程造价计价工作顺利、平稳实施,根据国家财政部、国家税务总局《关于全面推开营业税改征增值税试点的通知》(财税〔2019〕36号)和住房城乡建设部办公厅《关于做好建筑业营改增建设工程计价依据的调整准备工作的通知》(建办标[2019]4号)的规定,结合我省具体情况,本着遵守规定、简明适用的原则,制订本办法。
具体如下:一、调整原则遵循增值税“价税分离”的税制要求和维持营改增前后建设工程项目费用水平基本不变的思路,对我省现行建设工程计价定额基价、取费标准、计费程序基本不作调整,对包含在材料费、机械费、总价措施费和企业管理费中可抵扣的进项税额从含税造价中扣除,在除税价的基础上计算增值税(销项税额),进而形成增值税下的工程总造价{工程总造价价=税前工程总造价×(1+11%)}。
考虑到增值税的价外税属性,将附加税(城市建设维护税、教育费附加、地方教育费附加)放入企业管理费中。
二、调整依据1. 住房城乡建设部办公厅《关于做好建筑业营改增建设工程计价依据的调整准备工作的通知》(建办标[2019]4号);2. 《关于全面推开营业税改征增值税试点的通知》(财税〔2019〕36号);3.ⅩⅩ现行清单计价规范、计价定额和费用标准、工程造价相关管理政策等;4.其他相关资料。
三、调整方法本办法按照增值税一般计税方法的税制要求,对现行建设工程计价定额的计算规则和依据进行调整,把包括在材料费、机械费、总价措施费和企业管理费中的进项税额扣除,具体方法如下:1.材料费(1)材料单价按运到施工现场交货的情况考虑,其费用包括原价、运杂费和场外运输损耗费,另加采保费。
材料费中包括的进项税额按下列公式计算:序号材料种类增值税适用税率或征收率%平均税率或征收率%1砖、瓦、石灰、砂、土、石、商品水泥混凝土、自来水3 3.042苗木、原木、各类农业产品、)图书、报纸、杂志1312.77 3有色金属、不锈钢制品1716.854其它材料(设备)1716.665其它材料费15.00注:其中采保费按照我省规定费率,保持现有水平不变,其中考虑30%含有可扣进项税额,税率按17%。
沪建市管〔2016〕42号 关于实施建筑业营业税改增值税调整本市建设工程计价依据的通知

关于实施建筑业营业税改增值税调整本市建设工程计价依据的通知沪建市管〔2016〕42号各有关单位:为推进本市建筑业营改增工作的顺利实施,根据住房城乡建设部办公厅《关于做好建筑业营改增建设工程计价依据调整准备工作的通知》(建办标〔2016〕4号),财政部、国家税务总局《关于全面推开营业税改征增值税试点的通知》(财税〔2016〕36号),以及市住房城乡建设管理委《关于做好本市建筑业建设工程计价依据调整工作的通知》(沪建标定〔2016〕257号)等规定,经研究和测算,现将本市建设工程计价依据调整内容通知如下:一、本市建设工程工程量清单计价、定额计价均采用“价税分离”原则,工程造价可按以下公式计算:工程造价=税前工程造价×(1+11%)。
其中,11%为建筑业增值税税率,税前工程造价为人工费、材料费、施工机具使用费、企业管理费、利润和规费之和,各费用项目均以不包含增值税可抵扣进项税额的价格计算。
二、上海市建筑建材业市场管理总站在本市建设工程造价信息平台动态发布不包含增值税可抵扣进项税额的建设工程材料、施工机具价格信息,并同时公布各类材料价格折算率。
三、城市维护建设税、教育费附加、地方教育费附加、河道管理费等附加税费计入企业管理费中。
四、2016年5月1日起进行招标登记的建设工程应执行增值税计价规则。
2016年5月1日前发布的招标文件应当明确本次招标的税金计取方式。
五、《建筑工程施工许可证》注明的合同开工日期在2016年4月30日后的建筑工程项目,未取得《建筑工程施工许可证》的,建筑工程承包合同注明的开工日期在2016年4月30日后的建筑工程项目,应执行增值税计价规则。
六、符合《关于全面推开营业税改征增值税试点的通知》(财税[2016]36号)中“建筑工程老项目”要求,且选择简易计税方法计税的建筑工程项目,可参照执行原计价依据(营业税)。
各相关单位在执行过程中,若有意见和建议,请及时反馈至上海市建筑建材业市场管理总站。
沪建市管[2016]42号--关于实施建筑业营业税改增值税调整本市建设工程计价依据的通知

关于实施建筑业营业税改增值税调整本市建设工程计价依据的通知沪建市管〔2016〕42号各有关单位:为推进本市建筑业营改增工作的顺利实施,根据住房城乡建设部办公厅《关于做好建筑业营改增建设工程计价依据调整准备工作的通知》(建办标〔2016〕4号),财政部、国家税务总局《关于全面推开营业税改征增值税试点的通知》(财税〔2016〕36号),以及市住房城乡建设管理委《关于做好本市建筑业建设工程计价依据调整工作的通知》(沪建标定〔2016〕257号)等规定,经研究和测算,现将本市建设工程计价依据调整内容通知如下:一、本市建设工程工程量清单计价、定额计价均采用“价税分离”原则,工程造价可按以下公式计算:工程造价=税前工程造价×(1+11%)。
其中,11% 业增值税税率,税前工程造价为人工费、材料费、施工机具使用费、企业管理费、利润和规费之和,各费用项目均以不包含增值税可抵扣进项税额的价格计算。
二、上海市建筑建材业市场管理总站在本市建设工程造价信息平台动态发布不包含增值税可抵扣进项税额的建设工程材料、施工机具价格信息,并同时公布各类材料价格折算率。
三、城市维护建设税、教育费附加、地方教育费附加、河道管理费等附加税费计入企业管理费中。
四、2016年5月1日起进行招标登记的建设工程应执行增值税计价规则。
2016年5月1日前发布的招标文件应当明确本次招标的税金计取方式。
五、《建筑工程施工许可证》注明的合同开工日期在2016年4月30日后的建筑工程项目,未取得《建筑工程施工许可证》的,建筑工程承包合同注明的开工日期在2016年4月30日后的建筑工程项目,应执行增值税计价规则。
六、符合《关于全面推开营业税改征增值税试点的通知》(财税[2016]36号)中“建筑工程老项目”要求,且选择简易计税方法计税的建筑工程项目,可参照执行原计价依据(营业税)。
各相关单位在执行过程中,若有意见和建议,请及时反馈至上海市建筑建材业市场管理总站。
建筑业营改增建设工程计价依据调整实施意见

建筑业营改增建设工程计价依据调整实施意见建筑业营改增建设工程计价依据调整实施意见一、计价调整范围适用于执行《建设工程工程量清单计价规范》、版《山东省市政工程消耗量定额》、版《山东省建筑工程消耗量定额》和《山东省安装工程消耗量定额》、版《山东省市政养护维修工程消耗量定额》、版《山东省园林绿化工程消耗量定额》、版《山东省房屋修缮工程计价定额》和《山东省仿古建筑工程计价定额》、版《城市轨道交通工程预算定额山东省价目表》等我省现行各专业定额的工程。
(一)在山东省行政区域内,《建筑工程施工许可证》注明的合同开工日期或未取得《建筑工程施工许可证》的建设工程承包合同注明的开工日期(以下简称“开工日期”),在年月日后的建设工程项目,应按照营改增后的计价依据执行。
(二)开工日期在年月日前的建设工程项目,在符合国家有关财税文件规定前提下,应按照营改增后的计价依据执行;如不符合规定,应参照原合同价或营改增前计价依据执行。
(三)年月日前尚未开标的依法招标项目,招标文件及招标控制价编制,均应按照营改增后的计价依据执行。
二、计价调整依据(一)国家财政部、税务总局《关于全面推开营业税改征增值税试点的通知》(财税[]号)。
(二)住房和城乡建设部《关于做好建筑业营改增建设工程计价依据调整准备工作的通知》(建办标[] 号)。
(三)现行建设工程计价依据,包括清单计价规范、消耗量定额、费用项目组成及计算规则等。
(四)其他有关资料。
三、计价调整内容(一)建筑业营改增后建设工程发承包及实施阶段计价活动,适用一般计税方法的计税建设工程执行“价税分离”计价规则。
(二)选择适用简易计税方法计税的建设工程,参照原合同价或营改增前的计价依据执行,并执行财税部门的相关规定。
(三)材料(设备)暂估价、确认价均应为除税单价;专业工程暂估价应为营改增后的不含税工程造价。
(四)风险幅度均以材料(设备)、施工机具台班等对应除税单价为依据计算。
计价依据调整内容是根据营改增调整的规定和要求等修订完成的,除另有说明外,不改变计价依据的适用范围及费用计算程序等。
增值税模式下的江苏省建设工程计价依据调整PPT共36页
41、学问是异常珍贵的东西,从任何源泉吸 收都不可耻。——阿卜·日·法拉兹
42、只有在人群中间,才能认识自 己。——德国
43、重复别人所说的话,只需要教育; 而要挑战别人所说的话,则需要头脑。—— 玛丽·佩蒂博恩·普尔
44、卓越的人一大优点是:在不利与艰 难的遭遇里百折不饶。——贝多芬
45、自己的饭量自己知道。——苏联
Hale Waihona Puke 增值税模式下的江苏省建设工程计价 依据调整
36、如果我们国家的法律中只有某种 神灵, 而不是 殚精竭 虑将神 灵揉进 宪法, 总体上 来说, 法律就 会更好 。—— 马克·吐 温 37、纲纪废弃之日,便是暴政兴起之 时。— —威·皮 物特
38、若是没有公众舆论的支持,法律 是丝毫 没有力 量的。 ——菲 力普斯 39、一个判例造出另一个判例,它们 迅速累 聚,进 而变成 法律。 ——朱 尼厄斯
建筑业营业税改征增值税四川省建设工程计价依据调整办法(2016.4.22兴城公司简版) - 内部资料请勿外传.
程承包合同注明的开工日期在2016年4月30日前的建筑
工程项目。
【要点说明】
《调整办法》的适用范围如下:
执行国家标准《建设工程工程量清单计价规范》
(GB50500-2013)、《房屋建筑与装饰工程工程量计算规范》 (GB50854-2013)等九本工程量计算规范和2015年《四川省建 设工程工程量清单计价定额》内容包括房屋建筑与装饰工程、 仿古建筑工程、通用安装工程、市政工程、园林绿化工程、构
规费之和,各费用项目均以不包含进项税额。
(二)方便计价操作简易原则。在现有15定额基 础上,发布工程造价构成要素及费用标准抵扣进项税系 数,利用计价软件实现调整 。
五、《调整办法》条款说明 一、实施时间
执行 《建设工程工程量清单计价规范》(GB50500-2013)
《房屋建筑与装饰工程工程量计算规范》(GB50854-2013)
二是建筑安装工程费用定额部分含应纳税额,其
中: ①企业管理费中办公费、固定资产使用费、工具 用具使用费、检验试验费包括应纳税额。 ②利润及规费不含税额。
③总价措施费中安全文明施工费、夜间施工增加
费、二次搬运费、冬雨季施工增加费,已完工程及设备 保护费等措施费中含税额。 三是其他项目费中的总承包服务费中含税额。
签订的项目,招标文件及招标控制价的编制均应当执
行营改增后的计价依据,并按照营改增后的计价依据 发布招标文件补充文件。
自本办法发布之日起尚未发出招标文件的项目,
均应当按照营改增后的计价依据执行。
【要点说明】
实施时间的政策依据如下:
财税[2016]36号文件附件2营业税改征增值税试点
有关事项的规定如下:一般纳税人为建筑工程老项目 提供的建筑服务,可以选择适用简易计税方法计税。 建筑工程老项目,是指: (1)《建筑工程施工许可证》注明的合同开工日 期在2016年4月30日前的建筑工程项目; (2)未取得《建筑工程施工许可证》的,建筑工
安徽营改增--课件
3%
0.9709
自来水、树苗、花卉、草、藻类植物、林业产品、 13% 化肥、农药、农膜
0.8850
其他材料
17%
0.8547
定额材料价格组成内容包括: 材料原价、运杂费、运输损耗费、采购及保管 费等。 材料单价=[(材料原价+运杂费)×〔1+ 运输损耗率(%)〕]×[1+采购保管费率(%)]。
营改增后,定额材料价格的组成内容不变。
4、人工费如何处理?
增值税下,分包商是一般纳税人还是小规模纳税人, 区别很大。
建筑业工程造价中,人工成本占到总造价约20%~ 30%。销项税额高达11%,但进项税额抵扣得很少甚至没 有。如果不计进项税额,企业税负大幅增加,即使计入, 取得进项抵扣凭证很难。实际可抵扣的进项税额也有限。 所以在选择的时候不能只考虑最低价。应当考虑增值税风 险。
3、机械费 定额机械台班单价由折旧费、大修理费、经常修理费、安
折费及场外运输费、机上人工费、燃料动力费、其他费用等 七项费用组成。营改增后,台班单价组成内容不变。
增值税下的定额机械台班单价=折旧费×调整系数+大 修理费×调整系数+经常修理费×调整系数+安拆费及场外 运输费×调整系数+人工费+燃料动力费(不含进项税)。
2、如何处理营改增后的“甲供”与“专业分包”
营业税下,承发模式基本是工程肢解,造价 肢解。总承包实际只做毛坯,其他一般均采用专 业分包形式。营改增之后这样的模式会使建筑企 业可抵扣的进项税没多少,而房地产企业的可抵 扣进项税很多。这样迫使专业分包这些潜规则将 被改写或重新约定总包费率。
3、如何减轻税负
(2)甲供工程 一般纳税人为甲供工程提供的建筑服务,可以选
择适用简易计税方法计税。 甲供工程是指全部或部分设备、材料、动力由工
辽宁省住房和城乡建设厅关于建筑业营改增后,辽宁省建筑工程计价依据调整的通知-
辽宁省住房和城乡建设厅关于建筑业营改增后,辽宁省建筑工程计价依据调整的通知正文:----------------------------------------------------------------------------------------------------------------------------------------------------辽宁省住房和城乡建设厅关于建筑业营改增后,辽宁省建筑工程计价依据调整的通知各市建委(局),绥中、昌图县住建局:为适应国家建筑业营改增的需要,根据住建部《关于做好建筑业营改增建设工程计价依据调整准备工作的通知》(建办标〔2016〕4号)、财政部和国家税务总局《关于全面推开营业税改征增值税试点的通知》(财税〔2016〕36号)等文件精神,结合我省建筑市场与计价依据的实际情况,对我省建设工程计价依据进行调整。
现将调整的相关问题通知如下:一、调整范围凡执行2008年《辽宁省建筑工程计价定额》、《辽宁省装饰装修工程计价定额》、《辽宁省安装工程计价定额》、《辽宁省市政工程计价定额》、《辽宁省园林绿化工程计价定额》、2010年《辽宁省房屋修缮工程计价定额》及相应配套的费用标准的工程,且工程项目的《建筑工程施工许可证》注明的合同开工日期在2016年5月1日(含)后的建筑工程项目或未取得《建筑工程施工许可证》的,建筑工程承包合同注明的开工日期在2016年5月1日(含)后的建筑工程项目(以下简称“新工程项目”),按本通知调整。
二、计价依据调整内容(一)工程造价按“价税分离”计价规则计算,工程造价由税前工程造价和增值税销项税额组成。
税前工程造价为人工费、材料费、施工机具使用费、企业管理费、利润和规费之和,各费用项目均不包含增值税可抵扣进项税额(即不含增值税)。
(二)建筑业实行营改增后,附加税纳入企业管理费,其他费用项目均与原规定内容一致。
(三)建筑安装工程的税金是指国家税法规定应计入建筑安装工程造价的增值税销项税额。