
财务案例分析ppt(39张)
财务案例研究分析
案例一:
1.利用案例一的背景及案例资料..
董事会是由股东大会选举而产生,按国家法律法规和公司章程履行职责,公平对待所有股东,关注其他利益相关者。
监事会是由股东大会选举而产生,是公司常设性监督机构,直接对股东大会负责,以财务监督为核心,对董事会及其成员进行监督,保护公司资产安全。监事应具有法律、财务、等方面的专业知识或工作经验,具有与股东、职工及其他相关利益者交流的能力。
审计委员会是董事会下设的委员会,独立董事应占多数并担任负责人,其中应有一名是会计专业人员。委员会向董事会汇报工作,代表董事会监督财务报告和内部控制。审计委员会下设办公室----审计部,负责承办审计委员会的有关具体事务。
2. 阐述法人治理结构的功能与要点。
(1)法人治理结构包括四大机构:股东大会、董事会、经理层和监事会。
(2)股东大会是公司的权力机构,董事会是公司的经营决策机构,经理层属于执行机构,监事会是监督机构。
(3)股东会议的组成及功能。股东会议是由公司股东组成的机构。在股份公司,股东是指持有公司股票的投资者,在有限公司,股东是指认购公司股份的投资者。股东可以是自然人,也可以是法人。
股东依法凭据所持有的股份行使其权利,享受法定的经济利益。这些权利和经济利益包括①取得股权收益的收益权;对公司资本的拥有权;在审议董事会的建议和财务报告时的投票权;④对董事的选举权和在董事玩忽职守、未能尽到受托责任时的起诉权。
股东也要依法承担与其所持有的股份相适应的义务和责任。一般情况下,股东对公司只有间接管理权。这种间接管理机是通过股东会议实现的。股东会议是公司的权力机构。董事会的组成和公司的重大决策等必须得到股东会议的认可和批准方为有效。所以,股东大会是股东表达其意志、利益和要求的主要场所和工具。
从理论上讲,公司的权力机构是股东会议,它决定公司的重大事项,但就一个拥有众多股东的公司来说,不可能让所有的股东定期聚会来对公司的业务活动进行领导和管理。因此,股东们需要推选出能够代表自己利益的、有能力的、值得信赖的少数代表,组成一个小型的机构替股东代理和管理公司,这就是董事会。董事长是公司的法定代表人。
财务报表分析PPT
财务报表分析PPT
本页仅作为文档封面,使用时可以删除
This document is for reference only-rar21year.March
华能国际股份有限公司
财务报表分析报告
参考公司:上海电力股份公司
姓 名:金杉
班 级:1124101
学 号:0109
指导老师:马杰
二零一三年十二月二十七日
目 录
第一部分 行业背景及公司基本情况简介 ................................................................. 错误!未定义书签。
一、行业背景 ....................................................................................................... 错误!未定义书签。
二、公司基本资料................................................................................................ 错误!未定义书签。
第二部分 杜邦分析法的基本原理 ............................................................................................................. 7
一、杜邦分析原理介绍 ........................................................................................................................ 7
二、杜邦分析原理图示 ........................................................................................................................ 7
财务分析案例
《财务分析》案例
案例一
从资产减值看资产质量一横店东磁
2022年2月28日,横店集团东磁股分(下称横店东磁)发布《关于太阳能产业应收款项、固定资产及在建工程计提资产减值准备的公告》。主要容如下:
一、本次太阳能产业应收款项、固定资产及在建工程资产减值计提情况概述
根据《企业会计准则》的有关规定,为真实反映公司截止到2022年12月31日的财务状况及2022年度经营成果,公司于2022年初对2022年末大阳能产业相关资产进行了全面清查,并对应收款项、固定资产及在建工程等进行了减值测试。公司认为,太阳能产业部份应收款项、固定资产、在建工程存在明显减值迹象,本次计提资产减值准备记入2022年年度报告。其中:计提应收款项特殊坏账准备约14197万元、计提固定资产/在建工程减值准备20463万元,合计约34660万元。
二、本次太阳能产业应收款项、固定资产及在建工程计提资产减值准备的原因、资产围、总金额及具休情况
2022年,公司太阳能产业受供需失衡及美国、欧盟“双反”等因素的影响,全年产能利用率严重不足,同时部份太阳能产业客户开始浮现重大经营艰难,致使太阳能产业应收款项坏账准备、固定资产及在建工程减值准备大幅上升。
(一)应收款项
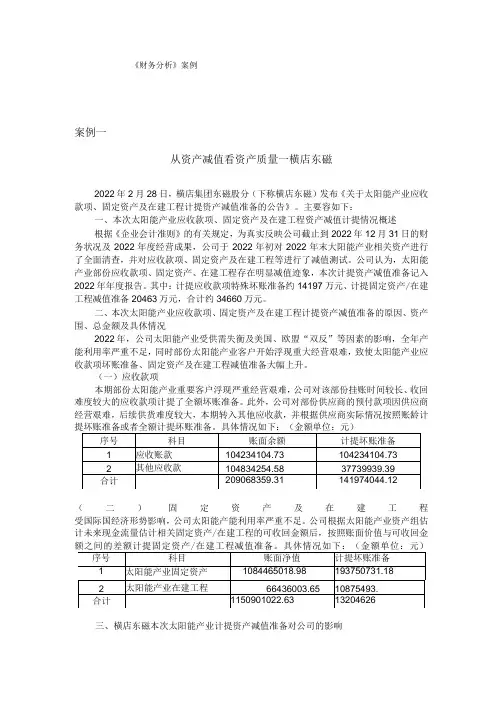
本期部份太阳能产业重要客户浮现严重经营艰难,公司对该部份挂账时间较长、收回难度较大的应收款项计提了全额坏账准备。此外,公司对部份供应商的预付款项因供应商经营艰难,后续供货难度较大,本期转入其他应收款,并根据供应商实际情况按照账龄计提坏账准备或者全额计提坏账准备。具体情况如下:(金额单位:元)
序号 科目 账面余额 计提坏账准备
1 应收账款 104234104.73 104234104.73
2 其他应收款 104834254.58 37739939.39
合计 209068359.31 141974044.12
(二)固定资产及在建工程
受国际国经济形势影响,公司太阳能产能利用率严重不足。公司根据太阳能产业资产组估计未来现金流量估计相关固定资产/在建工程的可收回金额后,按照账面价值与可收回金额之间的差额计提固定资产/在建工程减值准备。具休情况如下:(金额单位:元)
财务管理案例分析集

财务管理案例分析集(总69页)
本页仅作为文档封面,使用时可以删除
This document is for reference only-rar21year.March MT企业1985—1989年间的生产经营统计表
年 限 1985 1986 1987 1988 1989 合计
煤炭产量(万吨) 30 37 32 28 26 148
营业收入(万元) 3000 3200 3200 3360 3380 16140
营业成本(万元) 1800 1920 1760 1820 1690 8990
营业利润(万元) 1200 1280 1440 1540 1690 7150
MT企业从规模上毕竟属于中小企业,进入九十年代随着市场经济的建立,随着国家抓大放小政策的实施,MT企业不得已走上了股份制改造之路,1994年10月,国家将MT企业的净资产2000万元转化为2000万股,向社会发售,每股面值1元,售价2元,民营企业家石开购得1000万股,其余股份被50位小股东分割,石开成为当然董事长,经董事会选举,董事长任命,杨记担任MT股份有限公司总经理。辛苦工作几十年,卓有贡献的矿长王宏志就此哀叹地离休了。
MT公司成立之后,决策层开始考虑负债融资问题,目标资本结构:自有与借入之比为1:1;其次要考虑的是更新设备,引进先进生产线等重大投资问题。董事会决议:利用5年左右时间使企业的生产技术水平赶上一流,企业产品在本地区市场占有率达到20%,在全国市场占有率达到3%,资本(自有资金)报酬率达到
26%,股票争取上市并力争使价格突破15元/股。
财务部分ppt讲解

财务部分ppt讲解
第一篇:财务部分ppt讲解
PPT1
创建公司的最终目的都是获取利润,那么现在让我们来看看公司的财务状况
PPT2
我们先来了解一下公司的资本结构,我公司的注册资本为100万,资本主要来源于三个方面,创业团队、导师入股和风险投资。从图中大家可以看出,创业团队所占的比例最高,而导师和风投也有参与。
Ppt3
财务分析部分我们将从盈利能力、偿债能力、营运能力、发展能力四个方面进行阐述 Ppt4
先来看一下盈利能力,我公司主要生产的泥鳅品种有水花苗、寸苗、成品鳅,销售收入为 Ppt5
销售净利率呈明显上升趋势,由此看出公司盈利能力持续提升,发展潜力巨大,为日后扩大发展打下基础。公司毛利率基本保持70%,略高于同行业平均水平,未来发展前景良好。
Ppt6
再来看一下盈亏平衡点,我公司从第二年开始销售量高于盈亏平衡点,且两者差距逐年加大,证明本公司盈利能力不断加强。
Ppt8
偿债能力方面,公司在创立初期资金全部源于股东权益,无负债经营,偿债能力稳定,处于安全水平。
营运能力方面:泥鳅现产现销,有较固定的客户,公司资金周转状况好,营运能力较强, Ppt9
发展能力方面:公司的营业收入和净利润呈现明显的增长趋势,发展前景良好
Ppt10
再来看一下公司的投资回收期,我们从静态和动态两个方面进行分析。在不考虑资金的时间价值的情况下,仅需1年左右就可以收回投资。而从动态指标方面,大家可以看出该投资的净现值为正数,报酬率超过了期望的报酬率,说明了该方案是有利的,是可以接受的。Ppt10
风险投资退出方面,可以采取公开上市、股份回购、兼并和回购等方式。针对本公司:公开上市是风险投资退出的最佳渠道。然而这种方式在我国存在着一定程度的实践困难,我公司风险投资最佳退出渠道是出售或回购。
Ppt11
再来看一下我公司在经营过程中存在的风险,下面我将从技术风险、管理、资金、市场四个方面进行分析。技术方面……问题,对应的可以采取……措施,管理方面存在……问题,应对策略是……。(资金、市场方面同)
财务报表分析课堂案例材料
.
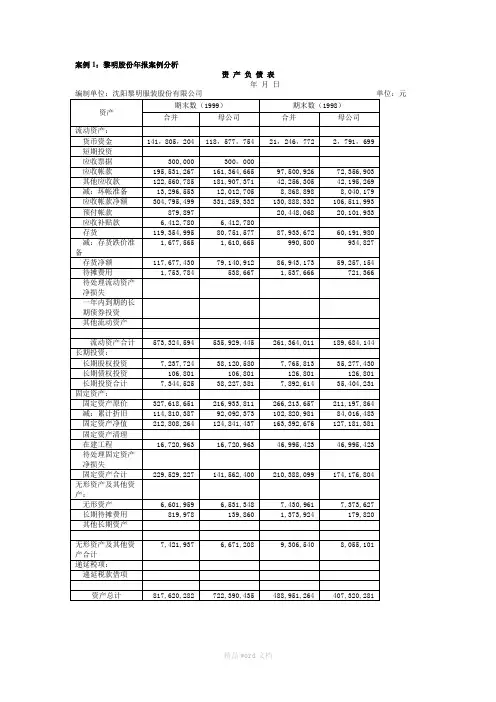
精品word文档 案例1:黎明股份年报案例分析
资 产 负 债 表
年 月 日
编制单位:沈阳黎明服装股份有限公司 单位:元
资产 期末数(1999) 期末数(1998)
合并 母公司 合并 母公司
流动资产:
货币资金 141,805,204 118,577,754 21,246,772 2,791,699
短期投资
应收票据 300,000 300,000
应收帐款 195,531,267 161,364,665 97,500,926 72,356,903
其他应收款 122,560,785 181,907,371 42,256,305 42,195,269
减:坏帐准备 13,296,553 12,012,705 8,868,898 8,040,179
应收帐款净额 304,795,499 331,259,332 130,888,332 106,511,993
预付帐款 879,897 20,448,068 20,101,933
应收补贴款 6,412,780 6,412,780
存货 119,354,995 80,751,577 87,933,672 60,191,980
减:存货跌价准备 1,677,565 1,610,665 990,500 934,827
存货净额 117,677,430 79,140,912 86,943,173 59,257,154
待摊费用 1,753,784 538,667 1,537,666 721,366
待处理流动资产净损失
一年内到期的长期债券投资
其他流动资产
流动资产合计 573,324,594 535,929,445 261,364,011 189,684,144
长期投资:
长期股权投资 7,237,724 38,120,580 7,765,813 35,277,430
财务管理分析ppt
财务管理分析ppt
某公司2004年度赊销收入净额为1600万元,年初、年末应收账款余额分别为200万元和600万元。年末流动比率为1.6,速动比率为0.8,现金比率为0.4,速动资产由应收账款和现金组成,一年按360天计算。要求:(1)计算2004年应收账款周转次数和天数;(2)计算2004年末流动负债余额、流动资产余额、现金余额和速动资产余额。
要求计算2005年末:速动比率、资产负债率、权益乘数、销售净利率、已获利息倍数。
速动比率=资产负债率=权益乘数=已获利息倍数=销售净利率=某例6:某公司2004年度赊销收入净额为1530万元,年初、年末应收账款余额分别为280万元和400万元。
年末流动比率为1.6,速动比率为0.8,现金比率为0.4,速动资产由应收账款和现金组成,一年按360天计算。要求:(1)计算2004年应收账款周转次数和天数;(2)计算2004年末流动负债余额、流动资产余额、现金余额和速动资产余额。
某应收账款周转次数=1530÷[(280+400)÷2]=4.5(次)应收账款周转天数=360÷4.5=80(天)现金=0.4某流动负债(400+0.4某流动负债)/流动负债=0.8流动负债=400/0.4=1000 流动资产=1000某1.6=1600 现金余额=0.4某1000=400速动资产=400+400=800某本讲结束谢谢某某CH.1CH.1CH.1CH.1CH.11.销售毛利率2.销售净利率3.成本费用净利率某即市场价值比率,是指普通股每股市价和公司盈余、每股账面价值的比率。
1.每股盈余2.每股现金流量3.每股股利每股股利=股利总额/流通股数(1)衡量企业的获利能力(2)股利政策、净现金流量某4.留存收益比例留存收益比例=(净利润-全部股利)/净利润5.股利支付率股利支付率=每股股利/每股盈余6.每股净资产每股净资产=股东权益总额/发行在外的股票股数7.市盈率(市价与每股盈余比率)投资者认为:当股票市价低于账面价值时,没有发展前景;市价高于账面价值,有希望、有潜力。
财务分析案例(一)之欧阳家百创编
欧阳家百创编
欧阳家百创编
财务分析案例
丽江医药股份有限公司是医药行业的上市公司,公司主要研发和生产抗癌药物。2006年12月31日,公司总股本数(均为普通股)为60000万股,公司控股第一大股东丽江医药集团有限公司持有上市公司36000万股,占60%股份,但股权分置改革后受限制暂不能流通。2006年12月31日,丽江医药股份有限公司资产总额40亿元,股东权益总额22亿元,其中股本6亿元,资本公积10亿元,盈余公积2.4亿元,未分配利润3.6亿元。2006年公司每股收益为0.30元,平均债务利率为8%,公司适用的所得税率30%。
公司过去几年在广告宣传方面有较大的投入,创造了品牌,树立了良好的企业形象信誉、在国内医药市场中占有一定份额,经济效益较好。面对竞争越来越激烈的市场,丽江医药股份有限公司明显感受到了来自同行业竞争的压力。企业只有不断研发新产品,提升生产工艺技术水平、扩大生产经营规模等,才能应对激烈的市场竞争,而这一切都离不开资金的支持。最近,该公司的市场分析人员经过详细的市场调查和分析,打算新建一项大型的医药生产流水线。该投资项目总共需要一次性投入资金7.2亿元,预计该医药生产流水线建设期为一年,建成后每年可增加息税前利润8500万元。预计使用年限10年,折旧采用直线法。行业平均税后投资收益率10%。若不考虑新建生产流水线,股份公司每年仍可保持目前的每股收益水平。
目前公司的第一大股东丽江医药集团有限公司本身资金不足,不仅不可能对上市公司进一步追加投资,而且希望能从上市公司获得资金。为此,丽江医药集团有限公司建议该投资所需的资金全部从外部筹集,且根据证监会的规定:以最近三年有否分配现金股利作为公司融资前提,要求上市公司分配现金股利。丽江医药股份有限公司董事长责成公司财务部门根据第一大股东丽江医药集团有限公司的意见,制定本公司的筹资方案和利润分配方案。
据此公司财务部制定的股利分配方案为:以2006年末公司的总股本为基数,每股分配现金股利0.5元。同时公司财务部也提出了五项筹资方案供公司董事会审议选择,其筹资方案如下:
财务分析报告ppt
财务分析报告ppt
一、财务分析报告简介
财务分析报告是一种分析公司财务状况的报告,它通过对公司财务指标的分析,发现不同时期的财务状况变化,并对其进行评估,为管理者提供可靠的经济决策参考。该报告通常包括财务比率分析,财务结构分析,资产负债表分析,现金流量分析,盈利能力分析,报酬率分析等内容。
二、财务比率分析
财务比率分析是使用公司的财务报表数据来衡量公司的财务状况,从而检验公司的运作及经营成果。
1.债务能力比率分析
债务能力比率是衡量一个公司履行债务能力的重要指标,包括偿债比率,资产负债比率,权益乘数,内部债务比率,利息保障倍数等。
2.盈利能力比率分析
盈利能力比率是衡量一个公司盈利能力的指标,它主要包括收益率、折旧率、经营率、资产利润率、权益报酬率、总资产报酬率等。
3.流动比率分析
流动比率可以衡量公司的偿债能力,也可以衡量一家公司短期偿债能力,它主要包括流动比率、速动比率、现金比率等。
三、财务结构分析
财务分析案例 2
财务分析案例
某公司财务状况分析案例
某公司是一家以生产和销售家具为主的企业,近年来一直面临着不少的挑战。以下是对某公司财务状况的分析:
首先,某公司的营业收入年年增长,从去年的1000万元增至今年的1200万元。这主要是由于公司在产品研发和创新方面的努力,使其产品更加受欢迎并提高了市场份额。然而,尽管营业收入有所增长,净利润却保持在一个相对稳定的水平。这可能是由于公司面临的成本增加和市场竞争加剧所导致的。因此,该公司需要更加注重成本控制和市场营销策略的优化。
其次,某公司的负债率也表现出了上升的趋势。从去年的50%增至今年的60%。这主要是由于公司扩大生产规模所需的资金投入增加。负债率的上升可能会增加公司的财务风险,因此公司需要更加重视资金的利用效率和债务的偿还能力。
再次,某公司的现金流状况相对稳定。公司的经营活动现金流入额与流出额基本相当,表明公司在经营活动中能够较好地控制现金流。然而,公司的投资和筹资活动现金流出额都较高,这可能是由于公司对新产品开发和市场扩张进行了大量的投资。因此,公司应加强资本预算管理,确保投资项目的回报和风险之间的平衡。
最后,某公司的资产负债表显示其资产总额超过了负债总额,表明公司的净资产为正。净资产的增加可能来自于公司的盈利能力和投资决策的合理性。但是,公司的资产负债结构中,长期负债占比较高,这意味着公司面临较高的债务风险。因此,公司需要加强资本结构优化,提高权益资本的比重。
综上所述,通过对某公司的财务状况的分析,可以看出公司面临着成本控制、市场竞争、财务风险以及资本结构优化等方面的挑战。公司需要继续改进经营和管理方面的问题,以确保其长期发展。