
2013-2014年贵州茅台财务报表报告详解
课程名称:《财务报表分析》课程专题研究报告:上市公司财务报表分析公司名称: 贵州茅台酒股份有限公司股票代码: 600519 所属行业:白酒代码SIC:C10目录1.近年来公司经营与财务概况 (2)1.1公司概况 (2)1.2 公司近年来经营状况 (2)1.2.1 与收入相关的获利能力指标分析 (2)1.3 公司目前财务状况 (8)2.以净资产收益率为核心的分析 (9)2.1 盈利能力分析 (9)2.2 资产营运效率分析 (12)2.3 偿债能力分析 (13)2.4 权益变动分析 (14)3.公司存在的主要财务问题分析 (16)3.1 盈利能力问题 (16)3.2 资产质量问题 (17)3.3 偿债能力问题 (18)4.分析结论与措施 (19)4.1主要分析结论 (19)4.2 简要解释作为投资者的投资策略 (19)4.3 解决财务可行性措施 (20)财务分析报告贵州茅台酒股份有限公司(600519)1.近年来公司经营与财务概况1.1公司概况贵州茅台酒股份有限公司位于贵州省仁怀市,于1952年成立茅台酒厂,是与苏格兰威士忌、法国科涅克白兰地齐名的三大蒸馏酒之一,是大曲酱香型白酒的鼻祖。
公司于1999 年11 月20 日,由中国贵州茅台酒厂(集团)有限责任公司作为主发起人,并联合中国贵州茅台酒厂(集团)技术开发公司、贵州省轻纺集体工业联社、深圳清华大学研究院、中国食品发酵工业研究所、北京市糖业烟酒公司、江苏省糖烟酒总公司、上海捷强烟草糖酒(集团)有限公司七家公司共同发起设立。
主发起人将其经评估确认后的生产经营性净资产24,830.63 万元投入股份公司,按67.658%的比例折为16,800 万股国有法人股,其他七家发起人全部以现金2,511.82 万元方式出资,按相同折股比例共折为1,700 万股,合计注册资本为1.85亿元。
经2001 年8月发行公众股7150 万股后,总股本过25000 万股。
公司现占地面积5000 余亩,建筑面积近三百万平方米,员工近2万人。
拥有全资子公司、控股公司、参股公司32 家,涉足产业领域包括白酒、啤酒、葡萄酒、证券、银行、保险、物业、科研、旅游、房地产开发等。
2014年,企业总资产658.7亿元,实现销售收入含税315.74 亿元。
公司是全国唯一集国家一级企业、特大型企业、国家优秀企业(金马奖)、全国质量效益型先进企业于一身的白酒生产企业。
1.2 公司近年来经营状况1.2.1 与收入相关的获利能力指标分析1、销售毛利率贵州茅台(600519)2010-2014年销售毛利率汇总表表 1-1图 1-1 销售毛利率趋势图资料来源:根据贵州茅台(600519)2010-2014 年年度报告数据整理毛利率是寻求长期赢利的关键指标。
毛利率=(主营业务收入—主营业务成本)/主营业务收入。
主营业务收入是指企业进行经常性业务取得的收入,是利润形成的主要来源。
主营业务成本是指公司生产和销售与主营业务有关的产品或服务所必须投入的直接成本,主要包括原材料、人工成本(工资)和固定资产折旧等。
销售毛利率是上市公司的重要经营指标,能反映公司大概利润水平和获利潜力。
销售毛利率越高,说明企业经营成本控制得好,盈利能力越强。
通用规则(当然也有例外):毛利率在40%及以上的公司,一般都具有某种可持续性竞争优势;而毛利率低于40%的公司,则一般都处于高度竞争的行业,因为竞争会削弱行业总利润率。
如果一个行业的毛利率低于20%(含20%),显然说明这个行业存在着过度竞争。
再此类行业中,没有一家公司能在同行业竞争中创造出可持续性的竞争优势。
处在过度竞争行业的公司,由于缺乏某种特殊竞争优势,无法为投资者带来财富。
毛利率指标检验并非万无一失,它只是一个早期检验指标,出于稳妥考虑,应该查找该公司在过去几年的年毛利率,以确保其具有持续性。
可以看出贵州茅台最近5年的销售毛利率总体呈平稳上升的趋势,而且都一直维持在90%以上,远高于40%的最低标准,而且稳定,说明企业处于可持续性竞争优势。
获利能力最近5年在稳定提高,企业经营成本控制得好,盈利能力强,具体原因如下:⑴销售收入方面贵州茅台(600519)2010-2014 年主营业务收入汇总表表 1-2 (单位:亿元)图 1-2 主营业务收入趋势图数据来源:根据贵州茅台(600519)2010-2014 年年度报告数据整理从上表可以看出贵州茅台的主营业务收入呈上升状态,原因则是由于:a.产品出厂价的提高以及销售数量的增加;b.企业产品技术含量高、质量好、是品牌产品;c.公司进行体制和机制方面的改革,巩固完善茅台酒销售网络。
⑵销售成本方面表 1-3 (单位:亿元)图 1-3 主营业务成本趋势图数据来源:根据贵州茅台(600519)2010-2014 年年度报告数据整理表 1-4图 1-4 主营业务收入增长率、成本增长率趋势图资料来源:根据贵州茅台(600519)2011-2014年年度报告数据整理我们可以看出,虽然企业的主营业务成本在不停得上涨,但相比主营业务收入也在同比增长,基本都高于主营业务成本增长,说明企业对于成本的控制很好。
估计其原因是:a.销售数量增加和原辅料价格上涨;b.加快新产品开发,调整产品结构,建立多层次的新营销网络体系;c.进一步加强对终端网络渠道的建设,加大直销力度,加快自营店的建设历程;d.进一步增强终端影响力和控制力。
2、净利润率(销售净利率)净利润率=(净利润÷主营业务收入)×100%。
净利润率又称销售净利率是反映公司盈利能力的一项重要指标,是扣除所有成本、费用和企业所得税后的利润率。
如果主营业务收入增长率快于净利润增长率,则公司的净利润率会出现下降,说明公司盈利能力在下降,相反,如果净利润增长率快于主营业务收入增长率则净利润率会提升,说明公司盈利能力在增强。
表 1-5图 1-5 净利率趋势图资料来源:根据贵州茅台(600519)2010-2014年年度报告数据整理以上数据显示,贵州茅台的净利率基本保持在50%以上,高于主营业务收入增长率,说明公司盈利能力在增强。
3、营业利润率营业利润率=营业利润/营业收入×100%,营业利润率是指企业的营业利润和营业收入的比率。
它是衡量企业经营效率的指标,反映了在不考虑非营业成本的情况下,企业管理者通过经营获取利润的能力。
营业利润率越高,说明企业商品销售额提供的营业利润越多,企业的盈利能力越强。
表 1-6图 1-6 营业利润率趋势图资料来源:根据贵州茅台(600519)2010-2014 年年度报告数据整理从数据可以看出,从2012年开始贵州茅台营业利润基本保持在70%以上,可以看出贵州茅台的营业利润稳步上升,显示了其突出的获利能力。
4、销售利润率销售利润率=利润总额/营业收入×100%,销售利润率是衡量企业销售收入的收益水平的指标。
属于盈利能力类指标。
表 1-7图 1-7 销售利润率趋势图资料来源:根据贵州茅台(600519)2010-2014 年年度报告数据整理表明贵州茅台销售利润率稳定,而且增产增收的能力有增强。
1.3 公司目前财务状况2014年,贵州茅台实现营业收入315.73亿元,同比增长2.11%;实现归属于上市公司股东的净利润为153.49亿元,同比微增1.41%;而归属于上市公司股东的扣除非经常性损益的净利润为154.51亿元,同比增长0.45%。
公司经营活动产生的现金流量净额为126.32亿元,同比减少0.81%;实现基本每股收益为31.96元/股。
值得注意的是,受宏观经济环境以及国家限制“三公消费”等因素的影响,贵州茅台去年凈利润的同比增幅与此前两年相比明显放缓。
公司2012、2013年的凈利润增幅分别为51.86% 、13.74%。
对此,贵州茅台表示,2014年度,面对复杂的经济形势和白酒产业继续深度调整的艰难局面,公司董事会紧紧围绕战略目标,坚持主基调、主战略,坚守发展、生态和安全三条底线,深入推进“十企”战略,沉着应对各种困难和挑战,完成了董事会提出的主要目标任务,企业呈现出稳中有进、转型加快、活力增强的良好态势。
主营业务按行业、产品分类来看,贵州茅台的酒类产品在报过期内实现营业收入315.72亿元,同比增长2.11%;实现毛利率92.59%,同比下降0.31%;而分产品来看,茅台酒实现营业收入306.37亿元,同比增加5.44%;茅台酒的毛利率为93.67%,同比减少0.91%;系列酒实现营业收入9.35亿元,同比下降49.87%,毛利率为57.2%,同比下降9.59%。
此外,销售费用的大幅攀升也削弱了公司的利润增幅。
年报数据显示,2013-2014年贵州茅台的销售费用为18.58 亿元、16.7亿元,较2012年12.25 亿元分别增长51.74%、35.6%。
公司称,销售费用的增加主要是广告宣传费及市场拓展费增加所致。
在预收账款一项上,贵州茅台2014年预收款项14.8亿元,比2013年30.5亿元减少15.7亿元,下降51.5%,出现预收款项下降不利局面。
从趋势上看,从2010 年,贵州茅台的总资产、营业收入、利润率呈现递增趋势,尽管增长变缓,但依然保持了相当高的盈利能力,从流动比率和速动比率上看,5 年来一直保持较高的水平,有充足的流动资产以偿付流动负债。
贵州茅台的资产营动效率较低,资产周转率低于行业水平,且极低的短期和长期借款,几乎没有发挥财务杠杆的作用。
2.以净资产收益率为核心的分析2.1 盈利能力分析1、杜邦分析图图 2-1 杜邦分析图资料来源:根据贵州茅台(600519)2014 年年度报告数据整理2、总资产净利率总资产净利率=净利润/平均资产总额×100%。
资产净利率指标反映的是公司运用全部资产所获得利润的水平,即公司每占用1元的资产平均能获得多少元的利润。
该指标越高,表明公表 2-1图 2-2 资产净利率趋势图资料来源:根据贵州茅台(600519)2010-2014年年度报告数据整理上数据显示虽贵州茅台的资产净利率2013-2014年出现小幅度波动,但也是保持在一定的水平,这也说明企业利润的稳定和持久性,具有良好的获利能力。
3、净资产收益率(ROE)净资产收益率=净利润/股东权益平均余额,资产收益率又称股东权益收益率,是净利润与平均股东权益的百分比,是公司税后利润除以净资产得到的百分比率,该指标反映股东权益的收益水平,用以衡量公司运用自有资本的效率。
指标值越高,说明投资带来的收益越高。
表 2-2图 2-3 销售利润率趋势图资料来源:根据贵州茅台(600519)2010-2014 年年度报告数据整理该指标评价企业自有资本及其积累获取报酬水平最具有综合性与代表性的指标,贵州茅台近5年的指标能够在庞大资产规模情况下,还维持较高的净资产收益率,总体来说还算不错。
贵州茅台财务报表分析

桂林电子科技大学信息科技学院贵州茅台酒股份有限公司财务报表分析报告系别:管理系专业:财务管理学生姓名:学号:指导教师:职称:2013年5月1 日目录报告摘要 ............................................................................................................................ 错误!未定义书签。
1 公司简介...................................................................................................................... 错误!未定义书签。
2 连环替代法分析.......................................................................................................... 错误!未定义书签。
3 资产负债表水平及结构分析 ...................................................................................... 错误!未定义书签。
资产负债表水平分析 .................................................................................................... 错误!未定义书签。
资产负债表结构分析 .................................................................................................... 错误!未定义书签。
贵州茅台2013年度财务分析报告

贵州茅台2013年度财务分析报告小组成员:(周五6-7节第5组)12中美会计 120103100158 郑依伦12ACCA1 120101100150 张一诺120101100153 郑嘉玲120101100156 祝雨琦指导老师:**目录1 公司概况 (1)1.1 公司简介 (1)1.1.1 公司介绍 (1)1.1.2 产权及控制关系 (1)1.2 公司2013年度基本财务状况 (1)2 战略分析 (2)2.1 行业分析 (2)2.1.1 行业现状 (2)2.1.2 产业环境分析(波特五力模型): (2)2.2 战略分析 (3)3 会计分析 (3)3.1 资产负债表分析 (4)3.1.1 资产分析 (4)3.1.2 负债分析 (5)3.1.3 所有者权益分析 (6)3.2 利润表分析 (7)3.2.1 利润表综合分析 (7)3.2.2 利润表分项分析 (8)3.3 现金流量表分析 (10)3.3.1 现金流量表水平分析 (10)3.3.2 现金流量表结构分析 (11)3.3.3 现金流量与利润综合分析 (11)3.4 会计分析小结 (12)4. 财务分析 (12)4.1贵州茅台盈利能力分析 (12)4.1.1资本经营及其盈利能力 (12)4.1.2资产经营及其盈利能力 (13)4.1.3商品经营及其盈利能力 (13)4.1.4上市公司盈利能力分析 (14)4.1.5总结 (15)4.2贵州茅台营运能力分析 (16)4.2.1 营运能力综合分析 (16)4.2.2 总资产及流动资产周转速度分析 (17)4.3贵州茅台偿债能力分析 (17)4.4贵州茅台发展能力分析 (18)4.5 财务分析小结 (19)5 总结、存在问题及建议 (19)5.1 总结 (19)5.2 存在问题及建议 (19)5.2.1 贵州茅台目前存在的问题 (19)5.2.2 相关建议 (20)1 公司概况1.1 公司简介1.1.1 公司介绍贵州茅台酒股份有限公司位于贵州省仁怀市,于1952年成立茅台酒厂,2001年上市,是国内白酒行业的标志性企业,也是国内白酒市场上唯一获“绿色食品”、“有机食品”称号并受原产地域保护的优质白酒企业。
2013-2014年贵州茅台财务报表分析报告

2013-2014年贵州茅台财务报表分析报告课程名称:《财务报表分析》课程专题研究报告:上市公司财务报表分析公司名称: 贵州茅台酒股份有限公司股票代码: 600519 所属行业:白酒代码SIC:C10目录1.近年来公司经营与财务概况 (2)1.1公司概况 (2)1.2 公司近年来经营状况 (2)1.2.1 与收入相关的获利能力指标分析 (2)1.3 公司目前财务状况 (8)2.以净资产收益率为核心的分析 (9)2.1 盈利能力分析 (9)2.2 资产营运效率分析 (13)2.3 偿债能力分析 (14)2.4 权益变动分析 (15)3.公司存在的主要财务问题分析 (16)3.1 盈利能力问题 (16)3.2 资产质量问题 (18)3.3 偿债能力问题 (19)4.分析结论与措施 (20)4.1主要分析结论 (20)4.2 简要解释作为投资者的投资策略 (20)4.3 解决财务可行性措施 (21)财务分析报告贵州茅台酒股份有限公司(600519)1.近年来公司经营与财务概况1.1公司概况贵州茅台酒股份有限公司位于贵州省仁怀市,于1952年成立茅台酒厂,是与苏格兰威士忌、法国科涅克白兰地齐名的三大蒸馏酒之一,是大曲酱香型白酒的鼻祖。
公司于1999 年11 月20 日,由中国贵州茅台酒厂(集团)有限责任公司作为主发起人,并联合中国贵州茅台酒厂(集团)技术开发公司、贵州省轻纺集体工业联社、深圳清华大学研究院、中国食品发酵工业研究所、北京市糖业烟酒公司、江苏省糖烟酒总公司、上海捷强烟草糖酒(集团)有限公司七家公司共同发起设立。
主发起人将其经评估确认后的生产经营性净资产24,830.63 万元投入股份公司,按67.658%的比例折为16,800 万股国有法人股,其他七家发起人全部以现金2,511.82 万元方式出资,按相同折股比例共折为1,700 万股,合计注册资本为1.85亿元。
经2001 年8月发行公众股7150 万股后,总股本过25000 万股。
贵州茅台财务报告分析
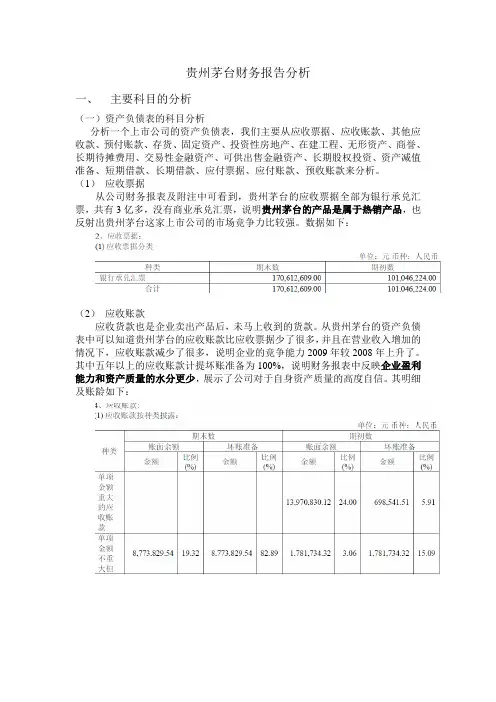
贵州茅台财务报告分析一、主要科目的分析(一)资产负债表的科目分析分析一个上市公司的资产负债表,我们主要从应收票据、应收账款、其他应收款、预付账款、存货、固定资产、投资性房地产、在建工程、无形资产、商誉、长期待摊费用、交易性金融资产、可供出售金融资产、长期股权投资、资产减值准备、短期借款、长期借款、应付票据、应付账款、预收账款来分析。
(1)应收票据从公司财务报表及附注中可看到,贵州茅台的应收票据全部为银行承兑汇票,共有3亿多,没有商业承兑汇票,说明贵州茅台的产品是属于热销产品,也反射出贵州茅台这家上市公司的市场竞争力比较强。
数据如下:(2)应收账款应收货款也是企业卖出产品后,未马上收到的货款。
从贵州茅台的资产负债表中可以知道贵州茅台的应收账款比应收票据少了很多,并且在营业收入增加的情况下,应收账款减少了很多,说明企业的竞争能力2009年较2008年上升了。
其中五年以上的应收账款计提坏账准备为100%,说明财务报表中反映企业盈利能力和资产质量的水分更少,展示了公司对于自身资产质量的高度自信。
其明细及账龄如下:(3)其他应收款从贵州茅台07、08年的资产负债表中可看出,其他应收款2008年较07年减少了75%左右,且从其他应收款附注中可以看出,贵州茅台的其他应收款账龄主要是3到4年的,占全部其他应收款的91.31%,说明公司从05、06年开始其他应收款的数额极少,即公司经营越来越规范、主业突出、业绩优良。
其数据如下:(4)预付账款从资产负债表中可知,08年的预付账款较之07年的预付账款增加了一亿多,且占流动资产的比例还蛮大,从预付账款明细表中可看出,一年以内的预付账款占60.1%,结合08年金融危机下的经济环境,贵州茅台的预付账款增加可能是为了保障原材料来源及降低成本,而增加预付账款的。
数据如下:(5)存货存货是在日常生产经营过程中持有以待出售,或仍然处在生产过程,或者在生产或提供劳务过程中将耗用的材料及物品等。
贵州茅台2013年财务分析报告

贵州茅台财务分析报告一、公司简介公司主营贵州茅台酒系列产品的生产和销售,同时进行饮料、食品、包装材料的生产和销售,防伪技术开发,信息产业相关产品的研制开发。
贵州茅台酒股份有限公司茅台酒年生产量已突破一万吨;43°、38°、33°茅台酒拓展了茅台酒家族低度酒的发展空间;茅台王子酒、茅台迎宾酒满足了中低档消费者的需求;15年、30年、50年、80年陈年茅台酒填补了我国极品酒、年份酒、陈年老窖的空白;在国内独创年代梯级式的产品开发模式。
形成了低度、高中低档、极品三大系列70多个规格品种,全方位跻身市场,从而占据了白酒市场制高点,称雄于中国极品酒市场。
二、贵州茅台近三年的资产负债表、利润表贵州茅台资产负债表单位:元贵州茅台利润表单位:元三、财务报表分析(一)、水平分析1、资产负债表的水平分析表2、利润表的水平分析表3、流动资产水平分析柱形图4、水平分析的结论(1)结合资产负债表水平分析和流动资产水平分析柱形图可以进行资产负债表变动分析。
该公司2011年总资产比2010年增加了9,313,289,034.72元,上升了36.40%,说明该公司2011年资产规模有所扩大。
进一步分析可以发现流动资产上升7,529,347,352.12 元,上升幅度为37.09%,使总资产规模上升29.43%。
说明总资产规模上升主要是由于流动资产规模扩大引起的。
特别是货币资金上升5,366,296,272.75 元,上升幅度为41.64%,使总资产规模上升20.97%,说明公司资产流动性,特别是货币资金的变现能力上升特别大。
另外,存货项目2011年增加了1,612,991,469.44 元,增长幅度为28.94%,使总资产上升6.30%。
同时非流动资产中的固定资产项目2011年增加1234161237.64 元,增长幅度为29.44%,使总资产规模扩大4.82%。
(2)根据利润水平分析表可以进行利润变动分析。
贵州茅台上市公司财务报表分析

2014年贵州茅台上市公司财务报表分析摘要:酒类制造业作为中国的传统行业,是中国文化重要的组成部分。
而位于贵州省的贵州茅台更是世界三大名酒之一,是推动白酒行业发展的重要力量。
贵州茅台酒厂集团涉足白酒、啤酒、葡萄酒、证券、保险和科研等多个领域。
(一)行业分析白酒又称烧酒,以粮谷为主要原料。
酒质无色透明,气味芳香纯正,入口甘甜纯净,深受人们喜爱。
2014年我国白酒行业累计产量1357.13万千升,同比增长2.5%。
(二)公司简介贵州茅台酒厂集团由中国贵州茅台酒厂有限责任公司及其全资子公司、控股公司、参股公司等近20家企业构成,涉足白酒、啤酒、葡萄酒、红酒、证券、银行、保险、物业、科研等行业。
是全国唯一一家集国家一级企业、国家特大型企业、国家优秀企业、国家质量效益型先进企业于一身的白酒生产企业。
公司主导型产品茅台酒是世界三大名酒之一,是我国大曲酱香型白酒的鼻祖和典型代表。
(三)财务报表分析1、基本财务比率分析2、偿债能力分析(1)短期偿债能力贵州茅台在2014年的流动比率为1.69,虽然小于2,但该企业有预收账款140.71亿,流动负债较多,因此,短期偿债能力较好。
其速动比率为0.82,较为接近于1,证明该企业有较强的短期偿债能力。
(2)长期偿债能力长期偿债能力是指企业保证及时偿付一年或超过一年的营业周期以上的到期债务的可靠程度。
长期偿债能力的强弱是反映企业财物安全和稳定程度的重要标志。
贵州茅台在2014年的资产负债率为36.33%,与同行业相比较高,说明企业长期偿债能力强,有效地利用财务杠杆,借偿权人的资金为企业赚取更多利润。
3、盈利能力分析盈利能力是公司赚取利润的能力,公司的盈利能力就是指公司正常的营业状况。
贵州茅台的毛利率为66.83%,毛利润高可以证明企业的盈利能力强。
该企业在2014年的核心利润为-5.36%,核心利润率是反映企业经营成果的一个关键性指标。
毛利率为正,核心利润率为负,这主要是管理费用过大造成的,该企业的管理费用达29亿之多。
中国白酒市场未来发展可能遇到的风险和机遇——以贵州茅台2014年度主要财务指标分析为例
中国白酒市场未来发展可能遇到的风险和机遇——以贵州茅台2014年度主要财务指标分析为例作者:李春艳来源:《中外企业家》 2017年第5期贵州茅台酒股份有限公司作为中国高端酒市场的领头羊,其财务报告能够较为明显地体现中国高端白酒行业的特点,也能够侧面反映中国白酒企业在近几年的经营战略的转移和发展。
对贵州茅台2014年度的财务报告进行分析,有利于了解中国白酒市场未来发展可能遇到的风险与机遇。
一、财务指标分析(一)偿债能力及资本结构分析1.短期偿债能力分析表1 近三年短期偿债能力财务指标统计表(1)流动比率贵州茅台的流动比率在近三年呈现逐年上升趋势,在2014年增长的幅度较大。
这主要是由于流动资产的大幅度增长。
该比率意味着在该企业每1元的流动负债就有4.51元的流动资产作为偿还的保证。
这个比率相对于为2的经验比值,代表着该企业短期偿债能力较强,债权的安全保障程度相对较高,但同时也就意味着该企业资本成本加大和盈利能力会因为流动资产的增加而有所下降。
而相较于同行业相近市场地位的五粮液集团有限公司6.50的流动比率,该比率尚可。
(2)速动比率贵州茅台的速动比率在近三年呈现逐年上升的趋势,在2014年增长的幅度较大。
3.09的速动比率意味着每1元的流动负债就有3.09元的速动资产来保障。
速动比率的经验比值为1,该企业的速动比率较高,不能够将流动资金投入到日常生产经营中去,导致盈利能力降低。
(3)现金比率贵州茅台的现金比率在2013年有小幅度的下降,但是在2014年大幅度上升,这是由于货币资金持有量的大幅度增加。
这说明该企业能够用现金及现金等价物随时偿还流动负债的能力相对较强。
2.长期偿债能力分析表2 近三年长期偿债能力财务指标统计表(1)利息保障倍数贵州茅台酒股份有限公司2014年的财务费用为负值,故其利息保障倍数无实际意义,在此不做赘述。
(2)有形资产净值债务率该企业的有形资产净值债务率在2013年有小幅度的上升,但是在2014该数据下降了约7个百分点。
贵州茅台2013年财务报表分析
贵州茅台2013年财务报表分析xxx2011级xxxxx目录1 战略分析 (4)1.1公司简介 (4)1.1.1茅台简介 (4)1.1.2茅台酒 (5)1.1.3酒品系列 (5)1.1.4公司文化 (6)1.2外部环境分析(PESTG) (6)1.2.1政治环境(Political) (6)1.2.2经济因素(Economic) (7)1.2.3社会因素(Socialism) (7)1.2.4科技因素(Technique) (8)1.2.5全球化因素(Globalization) (8)1.3行业分析——产业环境分析(五力模型) (8)1.3.1现有公司间的竞争→高端市场(竞争重点:软实力) (8)1.3.2进入壁垒 (9)1.3.3替代品的威胁 (9)1.3.4购买者讨价还价的能力 (10)1.3.5供应商讨价还价的能力。
(10)1.4 SWOT分析 (10)1.5 BCG矩阵分析法 (11)1.6茅台的战略劣势 (12)1.6.1战略误区一:扩张路线错误 (12)1.6.2战略误区二:目标市场战略观的失误 (13)1.6.3战略误区三:陷入数字游戏中 (13)1.6.4战略误区四:产品开发、市场运作的失误 (13)1.6.5战略误区五:盲目的开展多元化 (14)1.7茅台的战略选择 (14)1.7.1集中化的同时兼顾多元化 (14)1.7.2市场开发战略 (14)1.7.3品牌战略 (15)1.7.4营销战略 (15)1.7.5社会责任(企业形象) (15)2 会计分析 (16)2.1确认关键的会计政策 (16)2.1.1存货 (16)2.1.2预收账款 (17)2.1.3其他值得注意的地方 (17)2.2关键会计政策的灵活性 (17)2.3会计策略评估 (18)2.4评估信息披露的质量 (19)2.5确定潜在的危险信号 (20)2.6消除会计失真 (20)3财务分析 (21)3.1比率分析 (21)3.1.1偿债能力 (21)3.1.2盈利能力 (22)3.1.3运营能力 (28)3.1.4发展能力 (32)3.2杜邦分析体系 (35)3.2.1 2010年杜邦分析 (35)3.2.2 2011年杜邦分析 (35)3.2.3 2012年杜邦分析 (36)3.2.4 2013年杜邦分析 (36)3.2.5 2010年到2013年,净资产收益率经历了一个上升又回落的阶段。
贵州茅台股份公司财务报表分析
财务报表分析-贵州茅台股份有限责任公司目录一.公司简介公司主营贵州茅台酒系列产品的生产和销售,同时进行饮料、食品、包装材料的生产和销售。
茅台酒系列拓展了茅台酒家族低度酒的发展空间,满足了中低档消费者需求。
从高端公务消费转为普通百姓。
在国内独创年代梯级式的产品开发模式。
全方位跻身市场,从而占据了白酒市场的制高点,称雄于中国极品酒市场。
二.企业偿债能力分析(一)企业短期偿债能力分析企业短期偿债能力分析表分析结果:根据以上表格可知,流动比率和速动比率逐年递减,现金比率呈递减趋势、但15年到16年变化幅度小。
现金流量比率呈动态变化(v字型),但递增幅度小。
营运资产逐年递增。
影响因素:1.本企业是白酒行业,存货周转速度慢,库存积压较多。
2.应收账款逐年递减,说明企业赊销很少,变现能力较强。
3.因应收账款的坏账几乎没有,增加了本企业资产的流动性。
4.企业的预收账款在逐年增加,企业的订单大于企业的供求,说明该企业在白酒行业效应非常好,品牌效应很大,生产出来的产品销路非常好。
5.营运资产逐年递增,说明企业的闲置资金比较多,利用率不高。
会导致其变现能力变差,说明其流动资金问题多潜在的偿债压力。
建议提高资金利用率,加大投资。
(二)企业长期偿债能力分析企业长期偿债能力分析表分析结果:通过以上表格可知,资产负债率、产权比率、权益乘数逐年递增。
利息保障倍数逐年呈负增长。
影响因素:1.权益乘数越大,企业负债的程度越来越高,说明企业的营运状况处于上升趋势,从而可以创造更多利润。
2.流动负债一直呈增长趋势,负债可以削弱股东的权益更加有利于企业的发展。
3.利息收入远远大于利息支出,导致利息费用为负,分析意义不大。
从应收票据来看,应收票据逐年增加,票据贴现导致贴现的利息增加,使得财务费用为负。
三.企业营运能力分析企业营运能力分析表分析结果:通过表三可知,存货周转次数、应收款项周转次数、固定资产周转次数逐年增多,流动资产周转次数、总资产周转次数逐年减少。
贵州茅台利润表分析
824,624
803,240
4,513 2,798 0
11,891
3 1,872
667
6,616 2,490 274
5,994 7,643 2,886
1,339,169
933,741
828,749
801,592
2013/12/31 2,471,859 1,328,338 661,041 184,903 338,218 226,364 82,688 501 -707 430 1,143,243 6,590 25,125 265 1,124,708
2017 资产净利润率
69.72%
30.42% 15.87%
2018
盈利能力分析
营业利润率
从营业利润率来看,茅台公司从2013年-2016 年以来受到原料涨价、税金增加的影响,使得
营业利润率在不断下降,2017年的营业利润 率比2016年有所增长。即使营业利润率不断 下降,但仍高于60%,显示出了其较强的获利
21.56
13.31
12.34
2014-12-31 3221721 1011734 233855 5922 278899 167473 337850 -12317 43 310 2210297 656 22719 8675 2188234 561297 1626937 13.44 13.44
2013-12-31 3107060 928206 219392 3551 279075 185813 283474 -42907 -200 301 2179154 3276 39195 900 2143236 546746 1596490 14.58 14.58
3
利润表分析
CLICK TO ADD UP YOUR TITLE HERE