
标准普尔家庭资产象限图讲解(四大账户)63645
标准普尔家庭资产象限图一张图告诉你最合理的家庭资产配置组合
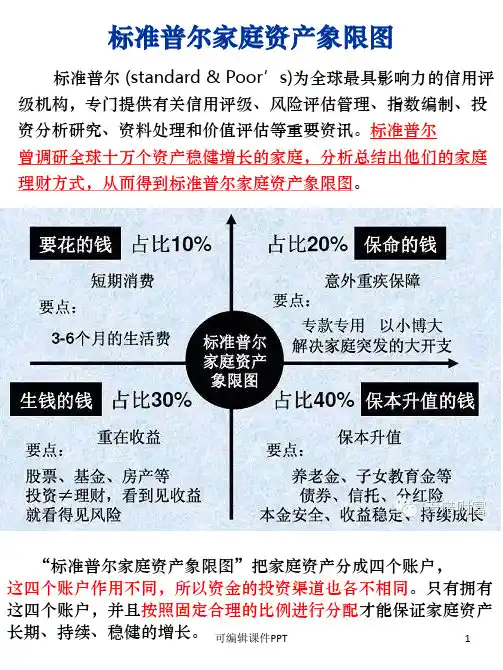
标准普尔家庭资产象限图一张图告诉你最合理的家庭资产配置组合(总5页)--本页仅作为文档封面,使用时请直接删除即可----内页可以根据需求调整合适字体及大小--标准普尔家庭资产象限图一张图告诉你最合理的家庭资产配置组合“标准普尔家庭资产象限图”把家庭资产分成四个账户,这四个账户作用不同,所以资金的投资渠道也各不相同。
只有拥有这四个账户,并且按照固定合理的比例进行分配才能保证家庭资产长期、持续、稳健的增长。
标准普尔(standard & Poor’s)为全球最具影响力的信用评级机构,专门提供有关信用评级、风险评估管理、指数编制、投资分析研究、资料处理和价值评估等重要资讯。
标准普尔曾调研全球十万个资产稳健增长的家庭,分析总结出他们的家庭理财方式,从而得到标准普尔家庭资产象限图。
此图被公认为最合理稳健的家庭资产分配方式。
“标准普尔家庭资产象限图”解析第一个账户是日常开销账户,也就是要花的钱,一般占家庭资产的10%,为家庭3-6个月的生活费。
一般放在活期储蓄的银行卡中。
这个账户保障家庭的短期开销,日常生活,买衣服、美容、旅游等都应该从这个账户中支出。
这个账户您肯定有的,但是我们最容易出现的问题是占比过高,很多时候也正是因为这个账户花销过多,而没有钱准备其他账户。
要点:短期消费,3—6个月的生活费。
一般放在银行活期存款,货币基金中。
第二个账户是杠杆账户,也就是保命的钱,一般占家庭资产的20%,为的是以小博大。
专门解决突发的大额开支。
这个账户保障突发的大额开销,一定要专款专用,保障在家庭成员出现意外事故、重大疾病时,有足够的钱来保命。
这个账户主要是意外伤害和重疾保险,因为只有保险才能以小搏大,200元换10万,平时不占用太多钱,用时又有大笔的钱。
这个账户平时看不到什么作用,但是到了关键的时刻,只有它才能保障您不会为了急用钱卖车卖房,股票低价套现,到处借钱。
如果没有这个账户,您的家庭资产就随时面临风险,所以叫保命的钱。
标准普尔家庭资产配置象限图ppt课件
这三种保险,不存在需不需要的问题,只 存在买多买少的问题,早规划,早受益, 值得考虑!
保险就是平时不用钱、急时急用钱, 小钱变大钱、保费变保额、清水变鸡 汤、黄土变黄金。保险就是平时为意 外所做的准备、年轻时为年老时所做 的准备、健康时为生病时所做的准备 千万可别省!
要点:保本升值,本金安全、收益稳
这四个账户就像桌子的四条腿,少了任何 一个就随时有倒下的危险,所以一定要及 时准备您看您现在还缺少哪个账户,或者 说你最想赶快准备哪个账户?
这3种保险必须早做准备
意外险必须要买
这就是由于意外的特殊性决定的,不知道它 什么时候会来,不知道它会带来什么样的后 果。面对意外,还能怎么办,只能尽早的买 好保险!普通人,买一份一般的意外险,只 要稍微交点保费,就能带来很高的保额!职 业特殊的,好好规划一下,给家庭带来更多 保障!
要花的钱
保命的钱
要点: 3-6个月的生活费
生钱的钱
要点: 股票、基金、房产等 投资≠理财,看得见 收益就看得见风险
标准
要点: 专款专用 以小博大
普尔 解决家庭突发的大开支
家庭
Байду номын сангаас资产
保本升值的钱
象限 图 要点:
养老金、子女教育金等
债券、信托、分红险
本金安全、收益稳定、持
续增长
“标准普尔家庭资产象限图”解析
要点:短 期消费, 3—6个月 的生活费 。第一个账户是日常开销账户,也就是要花的钱,一般占家庭资产的 10%, 一般放在 为家庭3-6个月的生活费。 银行一般放在活期储蓄的银行卡中。这个账户保障家庭的短期开销,日常生 活期存款 活,买衣服、美容、旅游等都应该从这个账户中支出。这个账户您肯定有的
,但是我们最容易出现的问题是占比过高,很多时候也正是因为这个账户花 销过多,而没有钱准备其他账户。
标准普尔家庭资产配置图
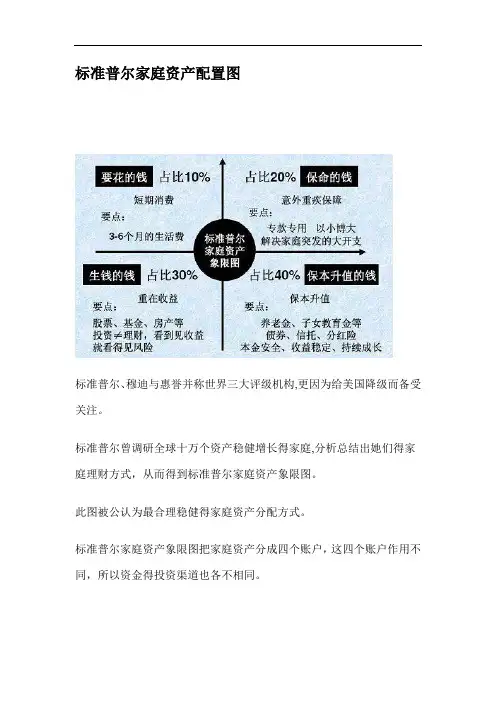
标准普尔家庭资产配置图标准普尔、穆迪与惠誉并称世界三大评级机构,更因为给美国降级而备受关注。
标准普尔曾调研全球十万个资产稳健增长得家庭,分析总结出她们得家庭理财方式,从而得到标准普尔家庭资产象限图。
此图被公认为最合理稳健得家庭资产分配方式。
标准普尔家庭资产象限图把家庭资产分成四个账户,这四个账户作用不同,所以资金得投资渠道也各不相同。
第一个账户ﻫ就是日常开销账户,也就就是要花得钱,一般占家庭资产得10%,为家庭3-6个月得生活费。
一般放在活期储蓄得银行卡中。
这个账户保障家庭得短期开销,日常生活,买衣服、美容、旅游等都应该从这个账户中支出。
这个账户您肯定有得,但就是我们最容易出现得问题就是占比过高,很多时候也正就是因为这个账户花销过多,而没有钱准备其她账户。
要点:短期消费,3-6个月得生活费。
一般放在银行活期存款,货币基金中。
第二个账户就是杠杆账户,也就就是保命得钱,一般占家庭资产得20%,为得就是以小博大。
专门解决突发得大额开支。
这个账户保障突发得大额开销,一定要专款专用,保障在家庭成员出现意外事故、重大疾病时,有足够得钱来保命。
这个账户主要就是意外伤害与重疾保险,因为只有保险才能以小搏大,200元换10万,平时不占用太多钱,用时又有大笔得钱。
这个账户平时瞧不到什么作用,但就是到了关键得时刻,只有它才能保障您不会为了急用钱卖车卖房,股票低价套现,到处借钱。
如果没有这个账户,您得家庭资产就随时面临风险,所以叫保命得钱。
您有这个账户吗?要点:意外重疾保障。
专款专用,解决家庭突发得大开支第三个账户就是投资收益账户,也就就是生钱得钱。
一般占家庭资产得30%,为家庭创造收益。
用有风险得投资创造高回报。
这个账户为家庭创造高收益,往往就是通过您得智慧,用您最擅长得方式为家庭赚钱,包括您得投资得股票、基金、房产、企业等。
这个账户您肯定有得,相信以您得智慧收益也很高。
这个账户关键在于合理得占比,也就就是要赚得起也要亏得起,无论盈亏对家庭不能有致命性得打击,这样您才能从容得抉择。
标准普尔家庭资产象限图

• 标准普尔简介: 标准普尔(Standard & Poor's)是世界权威金 融分析机构,总部位于美国纽约市,由亨利·瓦纳 姆·普尔先生(Mr Henry Varnum Poor)于 1860年创立。 专为全球资本市场提供独立信用评级、指数服务 、风险评估、投资研究和数据服务,在业内一向 处于领先地位。标准普尔是全球金融基础建构的 重要一员,在150年来一直发挥着领导者的角色 ,为投资者提供独立的参考指针,作为投资和财 务决策的信心保证。
• 第四个账户:长期收益账户,也就是保本升值的钱。一般 占家庭资产的40%,为保障家庭成员的养老金、子女教育 金、留给子女的钱等。一定要用,并需要提前准备的钱。 • 这个账户为保本升值的钱,一定要保证本金不能有任何损 失,并要抵御通货膨胀的侵蚀,所以收益不一定高,但却 是长期稳定的。这个账户最重要的是专属: • 1)不能随意取出使用。养老金说是要存,但是经常被买 车或者装修用掉了。 • 2)每年或每月有固定的钱进入这个账户,才能积少成多 ,不然就随手花掉了。 • 3)要受法律保护,要和企业资产相隔离,不用于抵债。 我们常听到很多人年轻时如何如何风光,老了却身无分文 穷困潦倒,就是因为没有这个账户。 • 要点:保本升值,本金安全、收益稳定、持续成长。以债 券、信托、分红险的养老金、子女教育金等。
• 第一个账户:日常开销账户,也就是要花的钱, 一般占家庭资产的10%,为家庭3-6个月的生活费 • 一般放在活期储蓄的银行卡中。这个账户保障家 庭的短期开销,日常生活,买衣服、美容、旅游 等都应该从这个账户中支出。这个账户您肯定有 的,但是我们最容易出现的问题是占比过高,很 多时候也正是因为这个账户花销过多,而没有钱 准备其他账户。 • 要点:短期消费,3—6个月的生活费。一般放在 银行活期存款,货币基金中。
标准普尔家庭资产配置象限图
这个账户最重要的是专属:
1)不能随意取出使用。养老金说是要存,但是经常被买车或者装修用掉了。
2)每年或每月有固定的钱进入这个账户,才能积少成多,不然就随手花掉了。
3)要受法律保护,要和企业资产相隔离,不用于抵债。我们常听到很多人 年轻时如何如何风光,老了却身无分文穷困潦倒,就是因为没有这个账户。
这个账户平时看不到什么作用,但是到 了关键的时刻,只有它才能保障您不会 为了急用钱卖车卖房,股票低价套现, 到处借钱。如果没有这个账户,您的家 庭资产就随时面临风险,所以叫保命的 钱。您有这个账户吗?
要点:意外重疾保障。专款专用,解决 第二个账户是杠杆账户,也就是保命的钱,一般占家庭资产的20%,为的是以小博大。
专门解决突发的大额开支。
家庭突发的大开支。 这个账户保障突发的大额开销,一定要专款专用,保障在家庭成员出现意外事故、
重大疾病时,有足够的钱来保命。这个账户主要是意外伤害和重疾保险,因为只有保 险才能以小搏大,200元换10万,平时不占用太多钱,用时又有大笔的钱。
这个账户您肯定有的,相信以您的智慧 收益也很高。这个账户关键在于合理的 占比,也就是要赚得起也要亏得起,无 论盈亏对家庭不能有致命性的打击,这 样您才能从容的抉择。
标准普尔
家庭资产
生钱的钱
象限图
保本升值的钱
重在收益
保本升值
要点:
要点:
股票、基金、房产等
养老金、子女教育金等
投资≠理财,看得见
债券、信托、分红险
收益就看得见风险
本金安全、收益稳定、持
占比30% 续增长 占比40%
“标准普尔家庭资产象限图”解析
要点:短期消费, 3—6个月的生活费。 一般放在银行 活期存款, 货币基金中。
标准普尔家庭资产象限图ppt课件
特点:专款专用、以小博大、规避人身和医疗风险
工具:保障性保险
)40%
标准普尔家庭资产象限图
标准普尔 (standard & Poor’s)为全球最具影响力的信用评 级机构,专门提供有关信用评级、风险评估管理、指数编制、投 资分析研究、资料处理和价值评估等重要资讯。标准普尔 曾调研全球十万个资产稳健增长的家庭,分析总结出他们的家庭 理财方式,从而得到标准普尔家庭资产象限图。
“标准普尔家庭资产象限图”把家庭资产分成四个账户,
这四个账户作用不同,所以资金的投资渠道也各不相同。只有拥有
这四个账户,并且按照固定合理的比例进行分配才能保证家庭资产
长期、持续、稳健的增长。 可编辑课件PPT
1
现金账户(要花的钱)10%
第一个账户现金账户,也就是要花的钱,约占家庭资产的10%, 为家庭3-6个月的生活费,一般放在活期储蓄的银行卡中。这个 账户保障家庭的短期开销,日常生活,买衣服、美容、旅游等 都从这个账户中支出。这个账户您肯定有的,但是我们最容易 出现的问题是占比过高,很多时候也正是因为这个账户花销过 多,而没有钱准备其他账户。
这个账户您肯定有的,相信以您的智慧收益也很高。这个 账户关键在于合理的占比,因为投资不等于理财,看得见收益 就看得见风险,无论盈亏对家庭不能有致命性的打击,这样我 们才能从容的抉择。 特点:高收益、高风险
工具:股票、基金、期货、黄金、房产
这四个账户就像桌子的四条腿,少了任何一个都有倒下的危 险,所以一定要按照顺序及时准备。这个家庭资产象限图的关键 点是平衡,当我们发现没有准备保命的钱或者养老的钱,这就说 明我们家庭资产配置是不平衡的、不科学的。这个时候我们就要 好好想一想:是不是自己“要花的钱”花的太多了,消耗钱的速 度大于赚钱的速度呢?或者是将我们的资产过多地投入了股市或 者房产呢?
标准普尔家庭资产配置象限图
这个账户平时看不到什么作用,但是到 了关键的时刻,只有它才能保障您不会 为了急用钱卖车卖房,股票低价套现, 到处借钱。如果没有这个账户,您的家 庭资产就随时面临风险,所以叫保命的 钱。您有这个账户吗?
要点:意外重疾保障。专款专用,解决 第二个账户是杠杆账户,也就是保命的钱,一般占家庭资产的20%,为的是以小博大。
第一个账户是日常开销账户,也就是要花的钱,一般占家庭资产的10%,为 家庭3-6个月的生活费。
一般放在活期储蓄的银行卡中。这个账户保障家庭的短期开销,日常生 活,买衣服、美容、旅游等都应该从这个账户中支出。这个账户您肯定有的, 但是我们最容易出现的问题是占比过高,很多时候也正是因为这个账户花销 过多,而没有钱准备其他账户。
标准普尔为全球最具影响力的 信用评级机构,曾调研全球十 万个资产稳健增长的家庭,分 析总结出他们的家庭理财方式, 从而得到标准普尔家庭资产象 限图。此图被公认为最合理稳
健的家庭资产分配方式。
要花的钱 占比10%
短期消费
要点: 3-6个月的生活费
占比20% 保命的钱
意外重疾保障
要点: 专款专用 以小博大 解决家庭突发的大开支
专门解决突发的大额开支。
家庭突发的大开支。 这个账户保障突发的大额开销,一定要专款专用,保障在家庭成员出现意外事故、
重大疾病时,有足够的钱来保命。这个账户主要是意外伤害和重疾保险,因为只有保 险才能以小搏大,200元换10万,平时不占用太多钱,用时又有大笔的钱。
这个账户您肯定有的,相信以您的智慧 收益也很高。这个账户关键在于合理的 占比,也就是要赚得起也要亏得起,无 论盈亏对家庭不能有致命性的打击,这 样您才能从容的抉择。
标准普尔
家庭资产
生钱的钱
标准普尔家庭资产配置象限图
这三种保险,不存在需不需要的问题,只 存在买多买少的问题,早规划,早受益, 值得考虑!
保险就是平时不用钱、急时急用钱, 小钱变大钱、保费变保额、清水变鸡 汤、黄土变黄金。保险就是平时为意 外所做的准备、年轻时为年老时所做 的准备、健康时为生病时所做的准备 千万可别省!
要点:保本升值,本金安全、收益稳
这四个账户就像桌子的四条腿,少了任何 一个就随时有倒下的危险,所以一定要及 时准备您看您现在还缺少哪个账户,或者 说你最想赶快准备哪个账户?
这3种保险必须早做准备
意外险必须要买
这就是由于意外的特殊性决定的,不知道它 什么时候会来,不知道它会带来什么样的后 果。面对意外,还能怎么办,只能尽早的买 好保险!普通人,买一份一般的意外险,只 要稍微交点保费,就能带来很高的保额!职 业特殊的,好好规划一下,给家庭带来更多 保障!
要花的钱
保命的钱
要点: 3-6个月的生活费
生钱的钱
要点: 股票、基金、房产等 投资≠理财,看得见 收益就看得见风险
要点:
标准 专款专用 以小博大 普尔 解决家庭突发的大开支
家庭
资产
保本升值的钱
象限
图
要点: 养老金、子女教育金等
债券、信托、分红险
本金安全、收益稳定、持 续增长
“标准普尔家庭资产象限图”解析
这个账户您肯定有的,相信以您的智慧 收益也很高。这个账户关键在于合理的 占比,也就是要赚得起也要亏得起,无 论盈亏对家庭不能有致命性的打击,这 样您才能从容的抉择。
要点:重在收益。这个账户最大的 问题是偏向性,很多家庭买股票第一年 占比30%,股票、基金、房产等。投资 ≠理第财三,个看账到户见是收投益资就收看益得账见户风,险也结就果是生 钱赚的了钱很。多一钱般,占第家二庭年资就产用的9300%%的,钱为去家买庭创 造股收票益了。。
标准普尔家庭资产配置图
标准普尔家庭资产配置图标准普尔、穆迪和惠誉并称世界三大评级机构,更因为给美国降级而备受关注。
标准普尔曾调研全球十万个资产稳健增长的家庭,分析总结出他们的家庭理财方式,从而得到标准普尔家庭资产象限图。
此图被公认为最合理稳健的家庭资产分配方式。
标准普尔家庭资产象限图把家庭资产分成四个账户,这四个账户作用不同,所以资金的投资渠道也各不相同.第一个账户是日常开销账户,也就是要花的钱,一般占家庭资产的10%,为家庭3-6个月的生活费。
一般放在活期储蓄的银行卡中。
这个账户保障家庭的短期开销,日常生活,买衣服、美容、旅游等都应该从这个账户中支出。
这个账户您肯定有的,但是我们最容易出现的问题是占比过高,很多时候也正是因为这个账户花销过多,而没有钱准备其他账户。
要点:短期消费,3—6个月的生活费。
一般放在银行活期存款,货币基金中.第二个账户是杠杆账户,也就是保命的钱,一般占家庭资产的20%,为的是以小博大。
专门解决突发的大额开支。
这个账户保障突发的大额开销,一定要专款专用,保障在家庭成员出现意外事故、重大疾病时,有足够的钱来保命。
这个账户主要是意外伤害和重疾保险,因为只有保险才能以小搏大,200元换10万,平时不占用太多钱,用时又有大笔的钱。
这个账户平时看不到什么作用,但是到了关键的时刻,只有它才能保障您不会为了急用钱卖车卖房,股票低价套现,到处借钱.如果没有这个账户,您的家庭资产就随时面临风险,所以叫保命的钱.您有这个账户吗?要点:意外重疾保障.专款专用,解决家庭突发的大开支第三个账户是投资收益账户,也就是生钱的钱。
一般占家庭资产的30%,为家庭创造收益。
用有风险的投资创造高回报。
这个账户为家庭创造高收益,往往是通过您的智慧,用您最擅长的方式为家庭赚钱,包括您的投资的股票、基金、房产、企业等.这个账户您肯定有的,相信以您的智慧收益也很高.这个账户关键在于合理的占比,也就是要赚得起也要亏得起,无论盈亏对家庭不能有致命性的打击,这样您才能从容的抉择.要点:重在收益。
标准普尔家庭资产配置图
标准普尔家庭资产配置图
• “标准普尔家庭资产象限ห้องสมุดไป่ตู้”把家庭资产分成四个账户,这四个账户 作用不同,所以资金的投资渠道也各不相同。只有拥有这四个账户, 并且按照固定合理的比例进行分配才能保证家庭资产长期、持续、稳 健的增长。 • • 标准普尔(standard & Poor’s)为全球最具影响力的信用评级机构, 专门提供有关信用评级、风险评估管理、指数编制、投资分析研究、 资料处理和价值评估等重要资讯。标准普尔曾调研全球十万个资产稳 健增长的家庭,分析总结出他们的家庭理财方式,从而得到标准普尔 家庭资产象限图。此图被公认为最合理稳健的家庭资产分配方式。 •
• 第二个账户是杠杆账户,也就是保命的钱,一般占家庭资产的20%, 为的是以小博大。专门解决突发的大额开支。 • 这个账户保障突发的大额开销,一定要专款专用,保障在家庭成员出 现意外事故、重大疾病时,有足够的钱来保命。这个账户主要是意外 伤害和重疾保险,因为只有保险才能以小搏大,200元换10万,平时 不占用太多钱,用时又有大笔的钱。
“标准普尔家庭资产象限图”解 析
• 第一个账户是日常开销账户,也就是要花的钱,一般占家庭资产的 10%,为家庭3-6个月 • 的生活费。 • • 一般放在活期储蓄的银行卡中。这个账户保障家庭的短期开销,日常 生活,买衣服、美 • 容、旅游等都应该从这个账户中支出。这个账户您肯定有的,但是我 们最容易出现的问 • 题是占比过高,很多时候也正是因为这个账户花销过多,而没有钱准 备其他账户。 • • 要点:短期消费,3—6个月的生活费。一般放在银行活期存款,货币 基金中。
• 这四个账户就像桌子的四条腿,少了任何一个就随时有倒下的危险, 所以一定要及时准备您看您现在还缺少哪个账户,或者说你最想赶快 准备哪个账户? • • • 这个家庭资产象限图的关键点是平衡,当我们发现我们没有钱准备保 命的钱或者养老的钱,这就说明我们家庭资产配置是不平衡的、不科 学的。这个时候您就要好好想一想: • 是不是自己花的钱花的太多了,消耗钱的速度大于赚钱的速度呢?或 者是你将你的资产过多地投入了股市、投入了房产呢? •