
全球光通讯市场分析与预测
全球光通讯市场预测与分析
一、光器件光纤市场报告
1、 光器件
我们都知道光器件厂商度过了非常艰难的2002年。随着产品出货量降到不足2000年的五分之一,一些光器件大厂例如杰尔系统公司和北电网络都争相退出此领域,显示出市场的持续低迷。
但2003年将给人们带来几缕希望的曙光。也许要想让出货量达到2000年的历史最高水平尚需待以时日,但很多光器件生产商的营业额将会在2003年出现增长。Strategies Unlimited预计光器件整体销售量将较2002年增长30%,达到21亿美元。这种好转主要归因于产品库存的逐步清空,首先是系统设备,接着是子系统设备,然后是器件,最后是组件和有关的工具。
图1全球光器件出货量预测 资料来源:Strategies
Unlimited
今天的库存积压情况减轻了许多,但并不均匀。那些过时的产品、那些瞄准长途市场的器件或是那些处于供应链低端的产品将仍旧处于困境。连续波长激光器、薄膜滤光片、中功率泵浦激光器和大众化产品(例如耦合器或一些无源器件用的材料)都还有较高的库存。而那些处在供应链最高端、致力于城域网市场或是开拓新市场的器件处在最有利的位置。这些器件包括城域网收发器、CWDM、最新的高功率泵浦激光器和40Gb/s系统新产品。
1.1OADM/DWDM
技术和市场需求已经在创造一种新型的动态业务上找到了共同点。这种动态业务将解决成本问题并使网络更高效。光分插复用器(OADM)就是实现这种业务的工具。固定的OADM进入市场已经有几年了,而可重配置的OADM在2002年上市。这些产品在将信号从一个网络向另一个网络传输时不需要先终结再转发,因此削减了光电光转换的成本。
2002年OADM市场销售收入为1亿美元,固定OADM和可重配置OADM几乎各占一半。到2006年,OADM市场将是现在的10倍,达到10多亿美元。届时,可重配置OADM将统治市场,这一期间其年均增长率将达78%。这一增长率远远超过KMI预测的同一期间DWDM 13%的增长率。
通常情况下,在部署新的DWDM网络时也将部署OADM。在今后几年内,DWDM网络中的波长数将增加,OADM的埠数也将增加;系统中OADM与DWDM设备的比率将不断加大;再加上最近部署的带OADM的DWDM网络的更新。所有这些因素都将加速OADM市场的增长远远超过DWDM市场。
DWDM逐渐失宠,纵观整个光纤网络市场,其前景不容乐观。即使是倍受电信低迷打击而幸存的光纤网络也是苦不堪言。IDC高级分析师Sterling Perrin认为:“光纤网络的低迷主要体现在长途(目标距离可取80km)DWDM(密集波分复用)网络上。”据悉,2000年美国市场长途DWDM的设备销售额为60亿美元,而2002年却降到了5亿美元。 另外,根据Insight Research最新的一份名为“下一代分插多路复用器2003-2008”的市场研究报告显示,光分插复用器(OADM)的市场到2007年将会达到3亿多美元。
图2光分插复用器收入预测 资料来源Insight Research
根据ElectroniCast发表的另一份研究报告指出,到2006年全球总的OADM消费额将达到10.3亿美元,目前ROADM还占整个市场的一小部分,预计在未来ROADM的增长速度将大大超过其他结构的OADM,到2006年将占据光分插复用45%的市场分额。
此外,在未来的五年里,电话公司为了满足日益增长的数据业务的强劲需求,将会在下一代的分插多路复用器(ADM)上投资大约640亿美元.
随着以太技术应用和供应商所需的网络附件的数目的增多,以及终端用户对数据业务持续的强大需求都迫使运营商来升级其ADM设备。Insight Research的总裁Rosenberg说:”绝大多数业界关注的是以太边缘交换机,但在地方贝尔公司的带动下,SONET将逐步推出历史舞台,我们预计未来WDM技术将与下一代SONET共同使用,从而使运营商无须中断现有网络也能够增加传输带宽,这种无中断升级技术受到RBOC的青睐,而RBOC也将成为推动该技术的主要力量。”
预计ADM器件的年销售收入将从2003年的14亿美元上升到2008年的225亿美元.。
1.2 光开关与MEMS
从事光学市场研究的CIR公司最近的研究报告指出:2003-2006年间,光开关器件市场将以每年高于24%的速率增长。但报告亦提醒:光学开关器件生产者在市场的成功将很大程度地取决于生产开关器件所选择的技术和产品发放的时效。
光器件快速发展时期有一个共识:在光开关器件领域,成功将属于拥有最先进技术的产品供应商。相比较,近来在所有层次的光学用途连接器中,CIR的用户调查显示:在今后的几年里,对光开关器件,市场增长最快的将是那些有最具传统技术者。
——OEO开关辅助系统被发现将是市场的最快增长部分,最主要是由于受在公共网络上OEO交叉连接器增长需要的驱动。
——在可重配置的OADMs中,液晶技术的复兴将使得这一部分从现在到2006年健康地增长。
——甚至光机械部分也能希望出现增长,由于这一部分的开关器件至今是最受欢迎的技术型号(对于保护开关器件)。
但CIR看不出光开关器件能永远地保持传统技术。而注意到在接下来两年里有重要的新的收入机遇产生于旧的光开关器技术改进,CIR新的报告也声明:对于在小脚注、其他元件的集成和迅速的时间反馈上出现的顾客需求将最终导致旧的光开关器技术下滑。例如,在一些时间以后,无所不在的新的光机械开关,顾客确实将不再想需要:——它们是巨大的,缓慢的并难以连接到其他器件上。
这些旧技术的替代品或者是MEMS(微机电系统)开关, 根据市场调查公司In-Stat/MDR最新的调查报告显示,虽然2002年整体电信器件开支持续低迷,但应用于光网络市场的MEMS却保持强大的市场需求.
该报告称,虽然基于光网络的MEMS市场低于预期的设想,但预计还是会从2003年的1.20 亿美元增长到2007年的5.25亿美元 保持41.8%的年复合增长率.
该公司称现在的问题已不是器件的稳定性,而是公司的稳定性了,因为目前所了解已有50%的研发MEMS公司倒闭了,但尽管如此,2002年依然有5,500万美金的风险基金投入该领域,另一个明显的改变是进入量产的器件的类型明显增多,如许多公司现在能提供可调光衰减器,可调滤波器,以及小型3D交换机.另外亚太地区公司的存在也是不能忽视的.
另外,光学MEMS市场的应用市场不断扩展,已经不仅限于电信领域。例如光的控制和存储,传感以及制造工业,显示行业等。而其中最大的应用可能来各种显示子系统,包括集成式可配带的便携式设备。其它应用领域有条码扫描、自适应光学系统、商用印刷等等。
In-Stat/MDR表示,在过去的1年中,许多基于电信解决方案的MEMS器件,一直努力在其它市场中寻找更好的发展空间,因为光学网络应用市场大幅下滑,在近期内难以复苏。
图3 非电信光MEMS市场预测
1.3 FSO
20世纪90年代末,自由空间光通信(FSO)吸引了电信业的目光。此后,FSO系统的厂商围绕着技术的经济性来发展他们的业务,因为安装屋顶到屋顶的FSO链路比挖掘城市街道、安装光纤线路便宜很多。然而,在当前经济低迷的状况下,这一理由不再像过去那样有说服力。 “仅仅比光纤的成本低不算什么优势”,Terabeam公司总裁Dan Hesse说,“运营商对投资回报的要求无疑极大地抬高了门坎。一些电信公司要求在第一年就能得到回报,这对任何技术而言都是很难实现的。”
据称,今年FSO市场之所以比其它通信技术市场活跃,部分原因在于这项技术成本低而且简单易行。去年9.11恐怖袭击后,FSO在重建企业的通信联系中发挥了十分重要的作用,因此得到了用户们的进一步认可。
今年,运营商们也开始考虑使用FSO。Lightpointe市场总监Lawrence Prior称,2001年他们公司绝大多数的合同都是和企业用户签订的,但今年已有约30%的合同来自运营商,其中包括英国运营商Red Spectrum和Telekom South
Africa。Lightpointe通信公司还与Qwest 通信公司签订一个合同:在12个城市安装FSO。中国宽带服务供应商长城宽带网络公司(GWBN),日前也宣布将选用Terabeam的自由空域光通讯产品(FSO)来拓展其在中国15个城市的宽带网络。通过Terabeam的系统,GWBN将为那些大中型商业用户和大型住宅社区提供可靠的宽带服务,尤其是在那些光纤光缆很难达到或者铺设起来成本昂贵的地方。
在最近的报告中,美林公司宣称FSO今年的产值约1亿美元,到2005年时将增长到20亿美元。这项技术确实吸引了电信业几家巨头的巨额投资。Lightpointe公司获得了5150万美元的风险投资,其中有3300万来自Corning Inc.和Cisco
Systems。AirFiber公司则赢得9250万美元的投资,其中Nortel Networks投资了5000万。Terabeam公司则筹集到5亿8600万美元的巨资,其中Lucent Technologies就投资了4亿5000万美元。
1. 4光放大器和收发器
根据CIR公司最近发布的光放大器市场预测报告中称,2006年的光放大器总的市场(包括EDFA,Roman放大器,SOA以及lOA)将达到3.4亿美元,另外该公司还对未来5年里发射器件作了预测,包括发射接收光源,光电二极管,收发器和转发器,CIR预计这部分市场到2006年的产值可达到30亿美元。尤其是收发器市场会增长迅速。长途大容量收发器市场方面当前的热点是10 Gbit/s 和40Gbit/s,据ElectroniCast最新的市场研究,10 Gbit/s数据通信收发模块的全球总消费量将从2001年的6870万增长到2006年的32.6亿美元。2001年早期使用10 Gbit/s数据通信收发器的数量不到10万个,但到2003年,10 Gbit/s数据通信收发模块将增加到200万个。在接下来的几年内仍将会猛烈增长,2005年将会达到700万个。在整个消费领域,继10-gigabit 光纤通道之后,10-gigabit以太网将会有强劲增长。
在光收发器的市场上,日本无疑是一举足轻重的市场,日本政府近年来积极规划2005年“光纤到户(FTTH)”之计划,即使近几年景气不佳,日本对光纤到户的脚步依然不曾减缓过,根据台湾工研院IEK的统计,2000年时已完成43%的建设,因此,全球厂商对于光收发器市场的再度燃起生机,如Intel已并购New Focus旗下激光器科技部门,取得可调式激光技术,以利其发展体积更小、成本更低的光收发器;日商OMRON计划推出生产成本低的光交换机等光通讯相关设备;SONY推出能转换电器信号与光信号的光收发器产品等等。以全球厂商相继投入此市场的积极态度,台湾的厂商当然不能错过,目前生产的厂商有台达电子、旺铼科技、新怡力科技、前鼎光电、嘉信光电、谊虹科技、华敏光纤与亚洲光学……等众多供应厂商。台湾光收发器产品(Transceiver)自今年第二季起的平均单月出货量已破二十万个,目前台湾的光收发器产品全球市占率已冲破10%。
2023年光纤光缆行业市场环境分析

2023年光纤光缆行业市场环境分析
光纤光缆是一种用于传输信息的光纤通信线路,广泛应用于通讯、互联网、电视、音频、视频等领域。光纤光缆行业市场环境是指该行业所处的经济、政治、社会、环保等各方面的总体环境和基础条件。下面从几个方面进行分析。
经济环境:目前,全球经济整体增长放缓,特别是受新冠疫情影响,世界经济进入衰退状态,光纤光缆行业市场增长速度也受到影响。但随着电子信息化的不断发展和大量的基础建设需求,光纤光缆市场也将继续保持增长态势。
政策环境:政策环境是推动光纤光缆行业发展的关键因素。在我国,政府加大了在信息技术领域的投入,同时出台了一系列鼓励信息技术发展的政策和配套措施。如《国家信息化产业发展规划纲要》和《宽带中国战略》等,这些政策措施的实施将有效带动光纤光缆行业市场的发展。
社会环境:随着信息技术的发展,人们对通信速度和网络质量要求越来越高,导致光纤光缆市场需求也越来越大。另外,智能家居、云计算等新兴行业的崛起,也对光纤光缆市场产生了广泛的需求。
环保环境:光纤光缆行业产生的废弃物及其污染物对环境造成的危害也受到了关注,环保环境因素成为行业发展的重要内容。光纤光缆企业积极引入先进环保技术,努力开发低污染、低能耗的新材料和新技术,通过环保行动实现可持续发展。
总之,光纤光缆行业市场环境因素影响着行业的发展和变革,企业需要从政策、市场、环保等多个方面对市场形势进行综合分析,及时调整自身发展战略,以保持竞争力,保持良性发展的态势。同时,行业参与者需要通过互动合作、创新创造等方式共同推动光纤光缆市场的发展,实现共赢发展。
光通信技术论文15篇(光通信技术现状及其发展趋势探讨)
光通信技术论文15篇
光通信技术现状及其发展趋势探讨
光通信技术论文
摘要:光通信技术能够促进社会的进步和国家的发展,并且在人民生活方面也起着至关重要的作用。虽然现在光通信技术在电力通信系统中存在一定的问题,但是电力工作人员要完善地处理,对业务规划进行透彻的分析,选择合理的设备,制定有效地组网方案,只有这样,才能提高网络的安全性和稳定性,降低电力企业的成本,才能够在电力通信系统甚至国家的发展中起到促进作用,进而促进国民经济不断增长。
关键词 光通信技术 通信技术论文 通信技术
光通信技术论文:光通信技术现状及其发展趋势探讨
【摘要】 随着科学技术的不断发展,通信技术的发展在一定的程度上满足了人们工作、生活和学习的需求。尤其是光通信技术的发展,使得长距离、大容量传输成为可能。基于这样的状况,本文对光通信技术的发展现状,以及未来的发展趋势进行了简要的分析与研究。
【关键词】 光通信 光网络 全光通信 前言:光通信是以光导纤维(即光纤)为传输媒质,以光波作为载波的一种通信方式。光通信涉及的技术领域包括光器件、光传输、光信号处理、光交换技术、光网络技术以及光网络的融合技术等等。光通信正朝着高速率、大容量。长距离、网络化、智能化的方向发展。本文主要对光通信技术现今的发展状况,以及在今后的发展趋势进行了简要的阐述。
一、目前光通信技术的发展现状
1.1密集播分复用技术
密集波分复用技术简称DWDM,是光纤数据的一种传输技术,该种技术是利用激光的波长,按照比特位并行传输或字符串行传输方式在光纤内传送数据。DWDM是光网络的重要组成部分,它可以让IP协议、ATM和同步光纤网络、同步数字序列协议下承载的电子邮件、视频、多媒体、数据和语音等数据都通过统一的光纤层传输。在被开发后,基于其能在很大的程度上提高了光纤系统对于信息数据的传输量,而被广泛关注与应用。
1.2光纤接入网技术
光纤接入网,指的是在接入网过程中,利用光纤为核心的传输媒质,以此来实现用户数据信息传递的形式。光纤接入网并不是传统意义方面光纤传输系统,实际上是针对接入网环境中,所设计的较为特殊的光纤传输网络。光纤接入网主要有以下几方面的特点,其一是网络覆盖范围一般较小,在实际应用过程中不需要中继器,基于众多用户的信息数据共享光纤,导致光功率及波长的配比,存在需要利用光纤放大器来进行功率补偿的状况。其二是满足各种宽带业务的传输,并且传输质量好、数据信息传递的可靠性较高。其三是光纤接入网所应用的范围较为广阔。其四是,该项技术投放使用的过程中投资成本大,在网络管理方面较为复杂,在远端供电方面较难。
2023年半导体光电器件行业市场环境分析

2023年半导体光电器件行业市场环境分析
近年来,随着信息技术和通信技术的迅速发展,半导体光电器件逐渐成为一个重要的行业。半导体光电器件是指基于半导体材料的光电子技术的器件,因其体积小、功耗低、速度快、晶体质量好等优点,在通信、电子显示、光伏发电等领域得到广泛应用。
一、行业市场容量
半导体光电器件行业在全球具有较大的市场规模,预计在2025年的市场规模将达到2000亿美元左右,其中半导体光电器件在5G通信、人工智能、智能家居、自动驾驶、虚拟现实等领域的广泛应用,将带动市场的迅速增长。
二、行业市场需求
1. 5G通信需求:5G通信将会成为未来十年最受关注的技术领域之一,半导体光电器件作为5G通信的重要组成部分,将受到市场需求的持续推动。
2. 智能家居需求:智能家居是未来一个十分重要的趋势,要实现智能家居,需要大量的半导体光电器件用于控制智能家电、传感器、门禁等设备。
3. 自动驾驶需求:自动驾驶汽车作为未来车辆的主要发展方向,需要大量的半导体光电器件来实现车载传感器、控制系统、车联网等功能。
4. 光电子显示需求:半导体光电器件在LED照明、激光显示、OLED等光电子显示领域得到广泛应用,市场需求持续增长。
三、行业市场竞争 目前半导体光电器件行业竞争十分激烈,部分国际知名企业如英特尔、三星、高通、华为等均涉及该领域,同时国内企业如紫光集团、中兴通讯、长飞光纤等也获得了一定的市场份额。在技术方面,以中美为代表的国家在半导体光电器件行业的投入相对较多,但是随着中国对半导体光电器件行业的持续关注和中国企业在该领域的不断加强,国内企业的市场份额也在逐渐增加。
四、行业市场环境
1. 技术创新:半导体光电器件行业对技术的依赖性非常高,因此技术创新是企业在市场竞争中赢得优势的重要手段。
2. 产业链完善:半导体光电器件的生产需要利用多种材料、设备和加工工艺,因此产业链的完善程度非常重要。
3. 合理的政策支持:政府在半导体光电器件行业的政策扶持对于行业的发展来说有着重要的影响。
通信行业数据统计
通信行业数据统计
通信行业作为信息社会的基础设施之一,扮演着连接人与人、人与物的重要角色。随着科技的不断发展,通信行业也在不断壮大和变革。数据统计作为了解通信行业发展状况、预测未来趋势的重要手段,本文将对通信行业数据进行深入分析和统计。
通信行业整体发展情况
首先,我们来看一下通信行业的整体发展情况。根据最新数据统计显示,全球通信行业市场规模持续扩大,年复合增长率呈现稳定上升趋势。移动通信、固定通信、互联网通信等子领域均呈现出不同程度的增长态势,其中移动通信用户规模增长最为迅速,互联网通信服务也逐渐成为主流。
移动通信数据统计
移动通信作为通信行业的重要组成部分,其发展数据备受关注。截至目前,全球移动通信用户数量已突破数十亿大关,其中智能手机用户占比逐年提升。移动通信网络覆盖率不断扩大,5G技术的商用推广也加速了移动通信行业的发展步伐。数据显示,移动通信流量持续增长,人均通话时长和上网时长也在逐年增加。
固定通信数据统计
固定通信在家庭和企业中扮演着重要角色,其发展数据也具有一定的代表性。固定宽带接入用户数量稳步增长,光纤接入技术逐渐普及,带宽提升和网络速度优化成为固定通信发展的主要趋势。同时,固定电话用户虽然逐渐减少,但在特定场景下仍具备一定的需求量。
互联网通信数据统计
互联网通信是近年来快速崛起的领域,其数据统计也呈现出一系列有趣的现象。在线视频、社交网络、即时通讯等互联网应用持续火爆,用户活跃度高企。移动互联网用户数量迅速增长,互联网流量持续攀升。同时,云计算、大数据等新兴技术对互联网通信产生深远影响,推动了行业创新和发展。
未来趋势展望
基于以上数据统计分析,可以看出通信行业正处于快速发展阶段,未来仍将面临诸多挑战和机遇。随着5G技术商用推广、物联网应用拓展以及人工智能技术不断融合,通信行业将迎来更广阔的发展空间。同时,在数据安全、隐私保护等方面也需要加强监管和规范。总体而言,通信行业数据统计为我们提供了深入了解行业现状和未来走向的重要参考依据。
光纤技术及其应用展望
__S 曩 r
光纤技术及其应用展望
一、日lJ舌 ---i ̄lfi史,三十年辉煌
“中国光纤光缆三十年”的序中
有一段话: “1977年中国诞生第一根符
合通信实用要求的多模光纤,至今中国
光纤光缆已走过了3O年的发展历程。3O
年,只是历史长河中的一瞬间;30年,
却足以使一个行业茁壮成长发生巨大变
化。中国光纤光缆制造业从无到有,从
小到大,从弱到强,以前所未有的发展
速度引起了全世界的瞩目,光纤、光缆
产销规模跃居世界领先地位。”
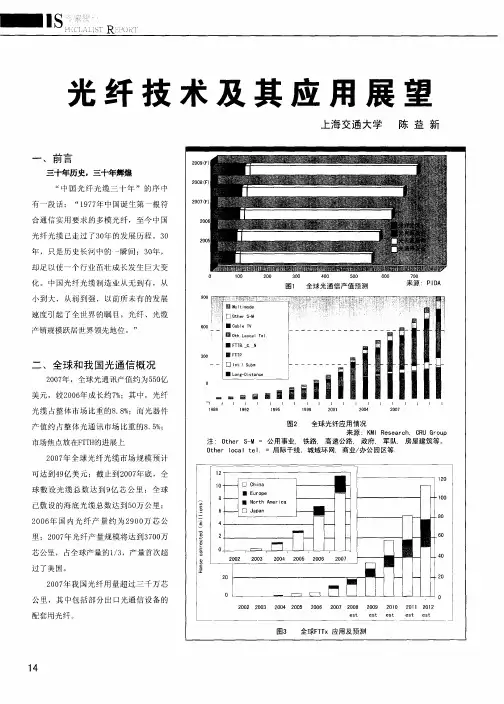
二、全球和我国光通信概况 2007年,全球光通讯产值约为550亿
美元,较2006年成长约7%;其中,光纤
光缆占整体市场比重的8.8%;而光器件
产值约占整体光通讯市场比重的8.5%;
市场焦点放在FTTH的进展上
2007年全球光纤光缆市场规模预计
可达Jf rJ49亿美元;截止 ̄2007年底,全
球敖设光缆总数达到9亿芯公里;全球
已敷设的海底光缆总数达到50万公里; 2006年国内光纤产量约为290o7/芯公
里;2007年光纤产量规模将达 ̄3700万
芯公里,占全球产量的1/3,产量首次超
过了美国。
2007年我国光纤用量超过三千万芯
公里,其中包括部分出口光通信设备的
配套用光纤。 上海交通大学 陈益新
O0 200 300 400 500 600 700 图1 全球光通信产值预测 来源:PIDA
998 2001 2004 2007 图2 全球光纤应用情况 来源:KM l Research,CRU Group 注:Other S-M=公用事业,铁路.高速公路,政府.军队,房屋建筑等。 Other local tel=局际干线,城域环网,商业/办公园区等
图3
全球FTTx应用及预测 F c 像 州 I l
图4 我国运营商对光缆的需求
3O 《藜 瓣 巨 25 馨
20 一 ‘
15 《蓉 = j
辫 、黪 囊 I 攀 鬻 黧 鬻 l l 生1O霜 露 l5》 霪 0
光纤通信技术的发展和趋势分析

光纤通信技术的发展和趋势分析
随着科技的高速发展,我们的通信方式也在不断地进行着创新。现在,人们一般使用的通信方式有很多,如手机、固定电话、互联网等等。从过去的电话、传真、电报到现在的短信、社交软件、视频通话等等,通信方式的变化是轻而易举的。其中,光纤通信技术的出现可以说是通信技术的一大进步。本文将分析光纤通信技术的发展历程及未来发展趋势。
一、光纤通信技术的发展历程
光纤通信技术起源于20世纪60年代,其初衷是为了解决交通信号传输的问题。由于传统的传输方式会受到电磁干扰,光纤通信技术在传输信息的同时还可以有效消除这种干扰。随着技术的不断进步,光纤通信技术也得到了广泛的应用。其中最具代表性的就是1996年开始的全球光纤通信网络建设。这个网络使得跨国通信变得更加便捷,成为人们交流信息的主要方式之一。
光纤通信技术的发展可分为三个阶段:
1. 初期阶段(1965-1980年代)
光纤通信的理论研究是在1960年代初开始的。早期的光纤通信主要是对光纤的性质和结构进行探究。直到1970年初,美国宝洁公司研究员理查德·埃皮斯泰因首次成功地利用光纤传输了人类的语音信息,标志着光纤通信进入实用化时代。
2. 建设阶段(1980-1990年代)
与传统的电缆相比,光纤通信的优势非常明显,在传输质量和传输速度方面都要更加稳定和高效。1980年代起,世界各国开始兴建光纤传输网络。其中最为著名的就是1996年开始的全球光纤通信网络建设。在这个过程中,各家通信技术公司纷纷加入到光纤通信技术的研制中。
3. 完善阶段(2000年至今)
随着技术的不断发展,光纤通信的传输速率也越来越快。从最初的几千比特每秒到现在的几十兆比特每秒,甚至可以达到百兆比特以上的速率。此外,光纤通信也进一步应用于各种领域,如银行交易、商业交流、远程医疗等等,成为一项不可或缺的通讯技术。
二、光纤通信技术的未来发展趋势
光纤通信技术在数字时代的发展日益迅速,已经成为信息技术领域的重要组成部分。未来几年,随着通信设备的不断更新换代,光纤通信技术也将随之迎来更加美好的发展。
2023年光芯片行业市场分析现状
2023年光芯片行业市场分析现状
光芯片(Photonic integrated chips,PIC)是指将以光电子器件及电学器件为基础的光电互换技术布置于单一片内,并沟通共用一个波导通道等各元器件制成的一种微结构芯片,可用于光通讯、传感和生物医疗等领域,代表了光电子技术与微电子技术融合的最新成果。光芯片行业市场目前正迎来快速发展期,以下是其市场分析现状。
一、行业市场规模不断扩大
据市场研究机构Yole Développement预测,到2025年全球光芯片市场达到262亿美元,复合率高达38.4%。目前已有300多家光芯片厂商,其中以中国为主的亚洲市场在行业规模上位列前列,其市场占有率占全球市场的一半以上。市场规模的不断扩大与光芯片所具备的独特优势密切相关。
二、光芯片独特优势明显
与传统电子器件相比,光芯片具有以下独特优势:
1.传输速度快:光速是电速的30万倍,使光芯片传输速度更快。
2.节能环保:电子器件会产生大量热量,而光芯片不会产生,节能环保。
3.大容量传输:光芯片可以在一个波导管中进行高度集成,增加信息传输的容量。
4.可靠性高:光芯片中的元器件可以由标准CMOS工艺制造,使其更具可靠性。
以上独特优势使得光芯片在数据传输量大、速度快、可靠性高、能耗低等领域得到广泛应用,如云计算、数据中心、视频通信等。 三、应用领域广泛
随着科技不断进步以及市场不断扩大,光芯片的应用领域也越来越广泛。目前主要有以下几个方面:
1.光通讯:光通讯是光芯片最主要的应用领域之一,光芯片的高速传输使得其在光通讯网络中被广泛应用。
2.传感技术:光芯片在传感技术领域中也有着广泛应用,如光纤传感、化学传感、生物传感等。
3.医疗卫生:在生物医疗领域,光芯片也有着广泛应用,如医学成像、光学诊断等。
4.量子计算机:量子计算机是当今计算机领域的热门话题,光芯片在量子计算机中也有着重要作用。
四、行业发展面临困境
光纤通信技术的发展现状及其趋势研究
光纤通信技术的发展现状及其趋势研究
【摘 要】在信息技术平台中光通信技术是通信领域的重要组成部分,随着信息技术的不断发展,光通信技术将成为通信领域今后发展的主要方向。尽管全球光通信刚经历了低谷,目前尚处于恢复时期,但光通讯技术具备的优势使得它在光通信市场仍呈现上升的趋势。通过对现代通信发展趋势的分析,在未来通信发展中光纤通信将成为通信技术的主流,它的成熟为全光网络时代的到来奠定了基础。
【关键词】光纤通信;信息技术;发展趋势
光纤通信技术作为现代社会的一项重要的信息传输技术,随着科学技术的发展,在当今社会得到了普遍的应用。其在社会中的作用而言,是其他任何通信方式都无法比拟的,光纤通信现已成为一种最主要的信息传输技术。在21世纪的今天,光纤通信技术的发展必将迎来一个新的高潮,高速率、大容量、性能价格比合理的全光网络将得到极大的发展,从而推动社会经济的全面提高。
1.光纤通信技术的现状
经过几十年的发展,光纤通信技术大大提高了现有的通信能力,尤其是近几年来,随着科学技术水平的不断提高以及光纤通信能力的不断增强,有越来越多的新技术不断涌现,光纤通信技术前景一片大好。
1.1光纤接入技术得到充分发展
随着通信业务量的快速增加,原有的通信技术已经无法满足对通信能力的需要,人们需要技术性更强、速度更快的通信技术来为自己服务,因此,光纤接入网技术便应用而生了光纤接入网主要是由宽带的主干传输网络以及用户接入网这两部分构成的,作为现代化通信技术背景下的一个信息传输技术崭新的尝试,光纤接入技术从根本上满足了广大民众对信息传输速度的要求,从而实现了通信网络的信息高速化传输。
就目前情况来看,ftth(光纤到户)是光纤宽带接入的最终方式,它提供全光接入,因此可以充分利用光纤的宽带特性,为用户提供所需要的不受限制的带宽,充分满足宽带接人的需求。
1.2光传输与交换技术的融合面临技术难题
就目前而言,虽然光传输在光纤通信技术中得到了很大的发展,交换技术也有所提高,但是,面对网络核心架构发生了彻底改变的现状,如何使光传输与交换技术有效的融合在一起,就成了摆在我们面前的亟待解决的一个问题。
通信行业2020年中报综述:5G新基建带动行业发展,聚焦高景气赛道
万
联
证券
请阅读正文后的免责声明 证券研究报告|通信 5G新基建带动行业发展,聚焦高景气赛道 强于大市(维持) ——通信行业2020年中报综述 日期:2020年09月14日 行业核心观点: 受到疫情与中美贸易摩擦的双重影响,通信行业在2020上半年整体表现有所走弱,但随着第二季度中5G、IDC等相关项目的建设逐步推进,行业整体业绩明显改善,上行拐点明显。在整个行业逐步走出疫情的阴影之后,通信行业未来的走势将会伴随着5G行业的逐渐成熟而持续走强,相关产业链中的优势企业如光通信领域的中际旭创、光迅科技与5G主设备商领域的中兴通讯等公司将迎来良好的配置机会。 投资要点: ⚫ 通信板块Q2反弹明显,5G新基建产业带动行业快速复苏。2020H1通信板块营收3317亿元(YoY+0.05%),2020Q2营收1827亿元(YoY+9.03%、QoQ+22.55%);除中兴及联通后,2020H1营收1341亿元(YoY-5.53%),2020Q2营收804亿元(YoY+9.63%、QoQ+49.56%)。今年上半年受到疫情及中美贸易摩擦双重影响,整个通信行业第一季度营收下跌明显,但随着国内经济在第二季度的复苏,整体业绩有明显改善。预计下半年在5G的潜力将得到充分释放之后,通信行业整体营收将有望突破新高。 ⚫ 通信运营:板块2020H1营收1523亿元(YoY+3.37%),2020Q2营收776亿元(YoY+6.3%,QoQ+3.9%)。今年是5G建设的投资高峰期,上半年运营商的基站建设完成超预期,资本开支上调。未来5G用户的规模化将推动创新业务的未来发展,运营商所提供的5G相关新业务如云、大数据等有望成为拉动收入增长的新驱动力。 ⚫ 5G主设备商:板块2020H1营收658亿元(YoY+0.25%);2020Q2营收377亿元(YoY+8.67%,QoQ+34.25%)。2020H1 5G主设备商板块内各公司营收均出现不同比重的下滑,但板块内部分公司仍能受益于国内移动互联网的快速发展和5G建设的全面铺开迅速恢复,板块内的龙头企业依旧存在较大投资机会。随着新一轮备货周期的到来,整个板块将从5G新基建建设的逐步推动中获益。 ⚫ 光纤光缆: 板块2020H1营收500亿元 (YoY-6.66%);2020Q2营收295亿元(YoY+10.40%,QoQ+43.45%)。2020H1光纤价格随着主流厂商产能大幅释放加国内需求下降影响大幅下跌,产业进入瓶颈期。建议中长期关注有技术与资金支持的公司,以静待未来随着5G加速建设、云计算及海外通信建设所迎来的需求放量反弹。 盈利预测和投资评级 股票简称 19A 20E 21E 评级 铭普光磁 0.13 0.96 1.77 增持 中际旭创 0.73 0.65 1.17 买入 光迅科技 0.54 0.53 0.86 增持 中兴通讯 1.22 1.13 1.46 增持 星网锐捷 1.05 1.24 1.62 增持 东方中科 0.36 0.53 0.84 买入 长飞光纤 1.06 1.09 1.50 增持 中国联通 0.16 0.16 0.21 增持 通信行业相对沪深300指数表
2011年光通信行业研究报告
2011年光通信行业研究报告
2011年10月目 录
一、FTTX、移动互联网和企业信息化三剑合璧推动光通信景气持续 . 5
1、政策推动、运营商发力,FTTX 进入建设高峰................................................ 6
(1)较低的宽带普及率和宽带接入速率是我国宽带建设的空间潜力 ............................... 6
(2)“国家宽带战略”是 FTTx加速建设的核心动力 ........................................................... 6
(3)运营商大力推动FTTx,用户数快速增长 ..................................................................... 7
2、移动互联网引发流量剧增,倒逼运营商加速建设光通信管道........................ 8
(1)未来移动通信网络将面临四个重要发展趋势 ............................................................... 8
(2)移动互联网发展带来爆发式的流量增长 ....................................................................... 9
(3)数据流量爆发式增长倒逼运营商光通信网络升级建设 ............................................. 11
3、企业信息化开辟光通信网络建设的蓝海...........................................................11
二、电信运营商光通信网络结构分析 ...................................................... 12