
企业营运能力分析PPT
营运能力分析二
任务二答案
万科A营运能力分析
营运能力是指企业的经营运行能力,即企业运用各项资产以赚取利润的能力。企业营运能力的财务分析比率有:存货周转率、应收账款周转率、营业周期、流动资产周转率和总资产周转率等。这些比率揭示了企业资金运营周转的情况,反映了企业对经济资源管理、运用的效率高低。企业资产周转越快,流动性越高,企业的偿债能力越强,资产获取利润的速度就越快。
营运能力分析
营运能力分析包括流动资产周转情况分析、固定资产周转情况分析和总资产周转情况分析。
1、流动资产周转情况分析
反映流动资产周转情况的指标主要有应收帐款周转率、存货周转率和流动资产周转率。
1)应收帐款周转率
应收帐款周转率(Receivable Turnover)是反映应收帐款周转速度的指标,它是一定时期内赊销收入净额与应收帐款平均余额的比率。应收帐款周转率有两种表示万法。一种是应收帐款在一定时期内(通常为一年)的周转次数,另一种是应收帐款的周转天数即所谓应收帐款帐龄(Age of Receivable)。
在一定时期内应收帐款周转的次数越多,表明应收帐款回收速度
越快,企业管理工作的效率越高。这不仅有利于企业及时收回贷款,减少或避免发生坏帐损失的可能性而且有利于提高企业资产的流动性,提高企业短期债务的偿还能力。
2)存货周转率
存货周转率(Inventory Turnover)是一定时期内企业销货成本与存货平均余额间的比率。它是反映企业销售能力和流动资产流动性的一个指标,也是衡量企业生产经营各个环节中存货运营效率的一个综合性指标。
在一般情况下,存货周转率越高越好。在存货平均水平一定的条件下,存货周转率越高好。在存货平均水平一定的条件下,存货周转率越高,表明企业的销货成本数额增多,产品销售的数量增长,企业的销售能力加强。反之,则销售能力不强。企业要扩大产品销售数量,增强销售能力,就必须在原材料购进,生产过程中的投入,产品的销售,现金的收回等方面做到协调和衔接。因此,存货周转率不仅可以反映企业的销售能力,而且能用以衡量企业生产经营中的各有关方面运用和管理存货的工作水平。
财务报表分析2.4营运能力分析

2.4营运能力分析
一、概念
营运能力,是企业管理资产..的能力,就是管理资产的效率..(效率高低看周转率)。
如果一个企业管理资产的效率越高,说明该企业的营运能力越强,也就说明该企业的周转率越快,所用时间越短。
二、营运能力脉络图
XX周转率=营业收入/XX (求什么比什么)
(1)资产周转率=营业收入/资产
(2)流动资产周转率=营业收入/流动资产
(3)非流动资产周转率=营业收入/非流动资产
(4)应收账款周转率=营业收入/应收账款
(5)固定资产周转率=营业收入/固定资产
存货:特殊资产
a. 一般式:存货周转率=营业成本/存货
b. 求营业周期:存货周转率=营业收入/存货
XX周转天数=360/XX周转率
例:(1)若某企业总资产周转率为4,则周转天数为
周转天数=360/4=90(天)
表示:一年周转4次,每周转一次用90 天。
(2)若周转天数为120天,求周转率
周转率=360/120=3(次)
表示:一年周转3次,每周转一次用120天。
思考:为什么分析营运能力有助于分析盈利能力(核心能力)?
根据杜邦分析法,其核心指标净资产收益率是销售净利率,总资产周转率和权益乘数相乘的结果,而总资产周转率分析的是营运能力,净资产收益率分析的是盈利能力。当其他因素不变时,净资产收益率会随着总资产周转率的变化而变化,即分析营运能力有助于分析盈利能力。
例(P126)
营业周期=存货周转天数+应收账款周转天数
=(360/存货周转率)+(360/应收账款周转率)
=360/(营业收入/存货)+360/(营业收入/应收账款)
=360*(存货+应收账款)/营业收入
贵州茅台酒案例分析小结
1.分析是否有季节性
答:有明显的季节性。(看相关的利润或者收入的大小或者看利润率的高低)
073讲_营运能力分析、盈利能力分析、发展能力分析

二、营运能力比率
(一)计算特点
表10-2 资产负债表
单位:爱华公司 2017年12月31日
单位:万元
资产 年末
余额 年初
余额 负债和
所有者权益 年末
余额 年初
余额
流动资产 流动负债
货币资金 260 135 短期借款 310 235
以公允价值计量且其变动计入当期损益的金融资产 40 70 以公允价值计量且其变动计入当期损益的金融负债 0 0
应收票据 50 65 应付票据 35 30
应收账款 2000 1005 应付账款 510 555
预付账款 70 30 预收款项 60 30
应收利息 0 0 应付职工薪酬 90 105
应收股利 0 0 应交税费 55 70
其他应收款 120 120 应付股利 0 0
存货 605 1640 应付利息 55 35
一年内到期的非流动资产 235 0 其他应付款 240 145
其他流动资产 210 65 一年内到期的非流动负债 260 0
流动资产合计 3590 3130 其他流动负债 25 35
非流动资产: 流动负债合计 1640 1240
可供出售金融资产 0 0 非流动负债:
持有至到期投资 0 0 长期借款 2260 1235
长期应收款 0 0 应付债券 1210 1310
长期股权投资 160 235 其他非流动负债 360 385 固定资产 6190 4775 非流动负债合计 3830 2930
在建工程 100 185 负债合计 5470 4170
固定资产清理 0 70 所有者权益:
无形资产 100 120 实收资本 3000 3000
递延所得税资产 35 85 资本公积 90 60
其他非流动资产 25 0 盈余公积 380 210
非流动资产合计 6610 5470 未分配利润 1260 1160
所有者权益合计 4730 4430
09章---企业营运能力分析
第九章企业营运能力分析
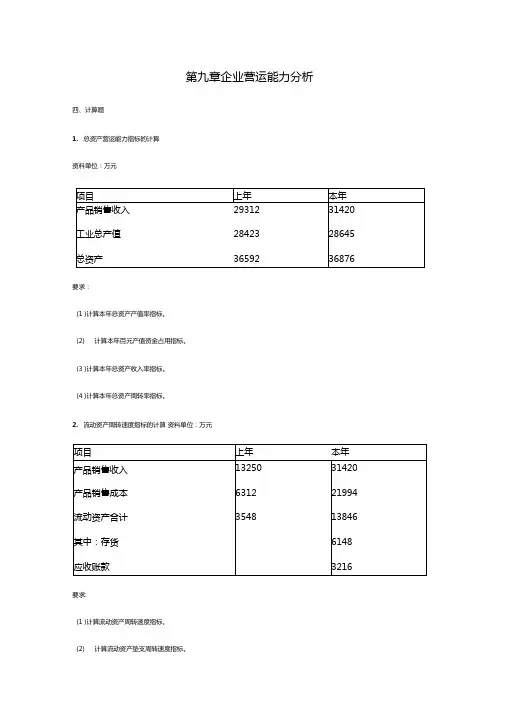
四、计算题
1. 总资产营运能力指标的计算
资料单位:万元
项目 上年 本年
产品销售收入 29312 31420
工业总产值 28423 28645
总资产 36592 36876
要求:
(1 )计算本年总资产产值率指标。
(2) 计算本年百元产值资金占用指标。
(3 )计算本年总资产收入率指标。
(4 )计算本年总资产周转率指标。
2. 流动资产周转速度指标的计算 资料单位:万元
项目 上年 本年
产品销售收入 13250 31420
产品销售成本 6312 21994
流动资产合计 3548 13846
其中:存货
6148
应收账款
3216
要求:
(1 )计算流动资产周转速度指标。
(2) 计算流动资产垫支周转速度指标。 (3)计算存货周转速度指标。
(4 )计算应收账款周转速度指标。
3. 流动资产周转加快效果的计算
(1 )某企业基期流动资产平均余额 3650万元,产品销售收入14600万元,报告期产品销售收入增加到 16425 万元,流动资产平均余额不变。试计算报告期流动资产相对节约额。
(2) 某企业基期流动资产平均余额 4630万元,产品销售收入13890万元,报告期产品销售收入不变,流 动资产周转率为3.4次。试计算报告期流动资产绝对节约额。
(3) 某企业基期流动资产平均余额 2438万元,产品销售收入 6095万元,报告期流动资产平均余额 2360
万元,产品销售收入7316万元。试计算报告期流动资产节约额。
(4) 根据(3)的资料,计算流动资产周转加快对收入的影响。
4. 固定资产利用效果指标的计算
资料单位:万元
项目 上年 本年
工业总产值 86450 268954
产品销售收入 58786 275368
固定资产原值 32332 94370
其中:生产用固定资产原值
66059
生产设备原值
39635
要求:
(1) 计算固定资产产值率指标。
营运能力分析

第二次作业 营运能力分析
一、营运能力的含义、内容和意义
答:企业营运能力要紧取决于其经营资产实现收入的能力,营运能力分析要紧内容包括:
(1)短时间资产营运能力分析,即通过对应收账款周转率、存货周转率和流动资产周转率的分析,揭露流动资产周转速度变更的缘故,评判资产流动性。(2)长期资产营运能力分析,即通过对固定资产周转率、长期资产周转率、固定资产收入率的分析,揭露固定资产利用成效和周转速度变更的缘故,评判固定资产营运能力。(3)总资产营运能力分析,通过对总资产周转率和总资产收入率的分析,揭露总资产周转速度和利用效率变更缘故,评判总资产营运能力。
对不同报表利用者,营运能力分析具有不一样意义。对经营者而言,营运能力分析意义在于:第一,优化资产结构。第二改善财务状况。第三降低资产经营风险。对企业现有股东和潜在投资者而言,营运能力分析有助于判定企业财务的平安性、资本的保全程度和资产实现收益的能力,能够帮忙他们进行投资决策。对债权人而言,营运能力分析有助于判定其债权的物质保障程度和平安性,能够进行相应信誉决策。
二、计算指标,填表(格力电器)
项目 2014年 2015年 2016年 15比14年增长 16比15年增长
营业收入 194 -201 年初总资产 492 36
年末总资产 36 734
平均总资产
总资产周转率
总资产周转天数
平均固定资产 1 15
固定资产周转率
固定资产周转天数
流动资产平均余额 18
流动资产周转率
流动资产周转天数 应收账款平均余额 86 70 82 5 1
应收账款周转率
应收账款周转天数
存货平均余额 04 76 -57 2
成本基础存货周转率
成本基础存货周转天数
收入基础存货周转率
收入基础存货周转天数
(完整版)第八章营运能力分析

第八章营运能力分析 第一节营运能力分析概述
一、 营运能力分析的内涵
二、 营运能力分析的意义
第二节流动资产营运能力分析
一、 流动资产周转率的计算与分析
二、 应收账款周转率的计算与分析
三、 存货周转率的计算与分析
四、 营业周期的计算与分析
五、 影响流动资产周转速度的因素
第三节固定资产营运能力分析
一、 固定资产周转率的计算与分析
二、 固定资产周转速度的影响因素
第四节 总资产营运能力分析
一、 总资产周转率的计算与分析
二、 总资产周转速度的影响因素分析
第一节 营运能力分析概述
一、营运能力分析的内涵
要点 1、营运能力概念
【营运资产概念】 是指流动资产和固定资产。由于无形资产的 作用必须通过或依附有形资产才能发挥作用, 从这个意义上说, 企业 营运资产的利用机器能力如何, 从根本上决定了企业的经营状况和经 济效益。
【营运能力概念】 是指企业资产营运的效率和效益。企业资产 营运效率是指资产的周转率或周转天数; 企业资产营运效益是指企业 的产出与资产占用额之间的比率。 资产运用效率高即循环快, 意味着 企业用较少的投入获得更多的收益即企业效益较高。
要点 2、营运能力分析概念
【营运能力分析概念】 是指对反映企业资产营运效率和效果的 指标进行计算和分析, 从而评价企业资产的营运状况, 为企业提高经 济效益指明方向的过程或活动。
【营运能力分析内容】 流动资产营运能力分析、固定资产营运 能力分析、总资产营运能力分析。
二、营运能力分析的意义
一是评价企业资产利用的效益; 二是可以确定合理的资产存量规模;
三是可以促进企业各项资产的合理配置;
四是可以提高企业资产的使用效率。
第二节流动资产营运能力分析
流动资产周转速度指标主要包括流动资产周转率和周转天数、 应
收账款周转率和周转天数、存货周转率和周转天数、现金转化周期。
一、流动资产周转率的计算与分析
要点1流动资产周转率的计算
运营分析报告ppt
运营分析报告ppt
运营分析报告PPT。
一、背景介绍。
近年来,随着互联网的快速发展,各行各业都在不断加大对于运营分析的重视。运营分析是通过对数据进行深度挖掘和分析,为企业提供决策支持和发展方向的重要手段。本报告旨在对公司运营情况进行全面分析,为未来的决策提供有力的数据支持。
二、数据概览。
1. 数据来源。
本次运营分析报告的数据来源主要包括公司内部数据、市场调研数据以及竞品数据。通过多方数据的整合,我们能够更全面地了解公司的运营状况。
2. 数据分析。
通过对数据的分析,我们发现公司的用户增长情况良好,但是用户活跃度有待提升;营收增长稳定,但盈利能力有待提高;市场份额有所增长,但竞争压力也在增加。
三、用户分析。
1. 用户增长情况。
从数据统计来看,公司的用户数量呈现出逐年增长的趋势,但是增速有所放缓。为了进一步提升用户增长速度,我们需要加大对用户的挖掘和留存工作。
2. 用户活跃度分析。 尽管用户数量在增长,但是用户的活跃度并不高。我们需要进一步分析用户的行为数据,找出用户流失的原因,并采取相应的措施提升用户的活跃度。
四、营收分析。
1. 营收增长情况。
公司的营收呈现出稳步增长的趋势,主要受益于市场的扩大和产品线的丰富。但是在市场竞争加剧的情况下,我们需要进一步提升产品的附加值,以提高营收增长速度。
2. 盈利能力分析。
尽管营收增长稳定,但是公司的盈利能力并不理想。我们需要进一步分析成本结构,找出成本的主要构成和影响盈利的因素,并采取相应的措施提升盈利能力。
五、市场分析。
1. 市场份额增长。
公司的市场份额有所增长,主要受益于产品品质的提升和市场推广的加大。但是在激烈的市场竞争中,我们需要进一步加强品牌建设和产品创新,以保持市场份额的增长。
2. 竞争压力分析。
随着市场的扩大,竞争压力也在增加。我们需要进一步分析竞品的优势和劣势,找出自身的竞争优势,并制定相应的竞争策略。
第六章运营能力分析
学习目标:
明确企业资产营运能力分析的目的;
能区分企业资产营运能力分析对不同报表使用人的不同意义;
能归纳评价企业资产营运能力的各项财务指标之间的关系;
会计算评价企业资产营运能力的各项财务指标;
明确影响企业资产营运能力的因素;
能够分析并评价企业资产营运能力。
第一节 营运能力分析的意义
广义的营运能力是指企业所有要素所能发挥的作用;狭义的营运能力是指企业资产的营运效率。
本章对营运能力的研究,实际上对企业在资产方面所表现的效率的研究,是狭义的营运能力的分析。它可以用来评价企业对其所拥有资源的利用程度。实质是对企业现有资源进行合理的配置,对资金进行有效的利用,以尽可能短的周转时间,生产出尽可能多的产品,创造尽可能多的营业收入。
营运能力决定着企业的偿债能力和获利能力,是了解企业财务状况稳定与否和获利能力强弱的关键环节。
一、营运能力分析的目的 1、评价企业资产的流动性
企业营运能力越强,资产流动性越高,企业获得预期收益的可能性越大。
2、评价企业资产利用的效益
通过企业产出额与占用额的比较,可以评价企业资产利用的效益,为提高企业经济效益指明方向。
3、分析企业资产利用的潜力
通过分析,可以了解企业资产利用方面存在哪些问题,还有多少潜力可以挖掘,进而采取有效措施,提高企业资产营运能力。
二、营运能力分析的内容
1、营运能力的内容
(1)短期资产营运能力分析
通过对应收账款周转率、存货周转率和流动资产周转率的分析,揭示流动资产周转速度变动的原因,评价资产的流动性。
(2)长期资产营运能力分析
通过对固定资产周转率、长期资产周转率、固定资产收入率的分析,揭示固定资产利用效果和周转速度变动的原因,评价固定资产的营运能力。 (3)总资产营运能力分析
通过对总资产周转率和总资产收入率的分析,揭示总资产周转速度和利用效率变动的原因,评价总资产营运能力。
02任务营运能力分析
百度文库 - 让每个人平等地提升自我
1 选定题目:徐工科技
一、公司简介:
徐州工程机械科技股份有限公司(以下简称公司)原名徐州工程机械股份有限公司,系1993年6月15日经江苏省体改委苏体改生(1993)230号文批准,由徐州工程机械集团公司以其所属的工程机械厂、装裁机厂和营销公司1993年4月30日经评估后的净资产组建的定向募集股份有限公司。公司于1993年12月15日注册成立,注册资本为人民币95,946,600元。1996年8月经中国证监会批准,公司向社会公开发行2400万股人民币普通股(每股面值为人民币1元),发行后股本增至119,946,600元。1996年8月至2004年6月,经股东大会、中国证监会批准,通过以利润、公积金转增或配股等方式,公司股本增至545,087,620元。
公司是集筑路机械、铲运机械、路面机械等工程机械的开发、制造与销售为一体的专业公司,产品达四大类、七个系列、近100个品种,主要应用于高速公路、机场港口、铁路桥梁、水电能源设施等基础设施的建设与养护。公司主要产品有:工程起重机械、筑路机械、路面及养护机械、压实机械、铲土运输机械、高空消防设备、特种专用车辆、工程机械专用底盘等系列工程机械主机和驱动桥、回转支承、液压件等基础零部件产品,大多数产品市场占有率居国内第一位。其中70%的产品为国内领先水平,20%的产品达到国际当代先进水平。公司大力发展外向型经济,实施以产品出口为支撑的国际化战略,工程机械产品远销欧美、日韩、东南亚、非洲等国际市场。
公司年营业收入由成立时的亿元,发展到2007年的突破300亿元,年实现利税20亿元,年出口创汇突破5亿美元,在中国工程机械行业均位居首位。目前位居世界工程机械行业第16位,中国500强公司第168位,中国制造业500强第84位,是中国工程机械产品品种和系列最齐全、最具竞争力和最具影响力的大型公司集团。
企业营运能力分析
企业营运能力分析
一、总资产营运能力分析
1、总资产周转率却是从资产流动性方面反映总资产的利用效率。其计算公式是:
• 总周转额(营业收入)• 总资产周转率= 总资产 营业收入流动资产平均余额•
总资产周转率= ,流动资产平均余额总资产平均余额
=流动资产周转率×流动资产占总资产的比重
总资产周转率分析资料
项目 2010年 2009年 差异 销售净额(千元) 9891240.00 8567280.00
1323960.00 总资产平均余额(千元) 33000000.00 28450000.00 4550000.00 流动资产平均余额(千元) 12300000.00 10585000.00 1715000.00 总资产周转次数(次)
0.30 0.30 0.00 流动资产周转次数(次) 0.80 0.81 -0.01 流动资产占总资产的比率(%) 37.27 37.21 0.06
根据上表可知:天津一汽夏利2010年总资产周转速度与2009年基本稳定,其原因是:
因为流动资产周转速度下降,使总资产周转速度下降:
0.81)x 37.21%=-0.004(次) (0.80-
因为流动资产占总资产比率提高,使总资产周转加速:
0.80 X (37.27%-37.21%)=0.004(次)
计算结果表明,天津一汽夏利2010年周转速度与2009年基本稳定,主要是因为流动资产周转速度下降与流动资产占总资产比率提高的影响几乎相抵。
二、流动资产营运能力分析
1、 营业收入营业成本营业收入流动资产周转率,,, 流动资产平均余额流动资产平均余额营业成本
,流动资产垫支周转率,成本收入率
流动资产周转率分析资料 单位:千元
项目 2010年 2009年
产品销售净额 9891240 8567280
流动资产平均余额 12300000 10585000
其中:平均存货 2715000 2320000