
浦发银行(600000)现金流量表分析
浦发银行(600000)现金流量表分析 浦发银行(600000)现金流量表分析 浦发银行(600000)现金流量表分析 从总体上解读现金流量表 第一,该公司资产负债表货币资金项目年末比年初增加6,060,590万元。剔除包含于年末及年初货币资金项目当中的使用受限制资金的影响,本年现金及现金等价物减少了2045400万元。其中,经营活动产生现金流量9257800万元,投资活动产生现金流量14281100,筹资活动产生现金流量3000900万元。 第二,该公司本年经营活动净现金流量的产生主要原因是客户存款和同业存放款项,收到现金38896600万元, 客户贷款及垫款支付现金21412500万元。其中经营活动的现金流入量大于现金流出量,反应出企业经营活动的现金流量自我适应能力强,通过经营活动收取的现金不仅能够满足经营本身的需要,而且剩余的部分还可以用于再投资或偿债。 第三,投资活动现金流量主要是由于投资所支付的现金而引起的。 第四,筹资活动现金流量的增加主要来自发现债券收到现金4200000万元, 分配股利、利润或偿付利息所支付的现金。 采用水平分析法进行分析评价 浦发银行现金流量水平分析表 单位:万元 项目 2012年 2011年 增减额 增减(%) 一、经营活动产生的现金流量 客户存款和同业存放款项净增加额 38896600 31368504 7528096 24.00% 向中央银行借款净增加额 6500 0 6500 收取利息、手续费及佣金的现金 14272600 12387136 1885464 15.22% 拆入资金净增加额 789500 14367467 -13577967 -94.50% 收到的其他与经营活动有关的现金 3730700 965903 2764797 286.24% 经营活动现金流入小计 57695900 59089009 -1393109 -2.36% 客户贷款及垫款净增加额 21412500 18545545 2866955 15.46% 存放中央银行和同业款项净增加额 12793900 11881672 912228 7.68% 支付利息、手续费及佣金的现金 7127500 5103508 2023992 39.66% 支付给职工以及为职工支付的现金 1402900 1218102 184798 15.17% 支付的各项税费 1647200 1185087 462113 38.99% 支付的其他与经营活动有关的现金 1800800 703360 1097440 156.03% 经营活动现金流出小计 48438100 39223431 9214669 23.49% 经营活动产生的现金流量净额 9257800 19865578 -10607778 -53.40% 二、投资活动产生的现金流量 收回投资所收到的现金 17023700 23359315 -6335615 -27.12% 取得投资收益所收到的现金 1434800 4951 1429849 28880.00% 收到的其他与投资活动有关的现金 2300 7067 -4767 -67.45% 投资活动现金流入小计 18460800 23371333 -4910533 -21.01% 购建固定资产、无形资产和其他长期资产所支付的现金 335600 268287 69><>7313 25.09% 投资所支付的现金 32406300 29638703 2767597 9.34% 投资活动现金流出小计 32741900 29906989 2834911 9.48% 投资活动产生的现金流量净额 -14281100 -6535657 -7745443 118.51% 三、筹资活动产生的现金流量 吸收投资收到的现金 138500 29890 108610 363.37% 发行债券收到的现金 4200000 1840000 2360000 128.26% 筹资活动现金流入小计 4338500 1869890 2468610 132.02% 偿还债务支付的现金 600000 260000 340000 130.77% 分配股利、利润或偿付利息所支付的现金 737600 300471 437129 145.48% 筹资活动现金流出小计 1337600 560471 777129 138.66% 筹资活动产生的现金流量净额 3000900 1309419 1691481 129.18% 四、汇率变动对现金及现金等价物的影响 -23000 -136185 113185 -83.11% 五、现金及现金等价物净增加额 -2045400 14503155 -16548555 -114.10% 加:期初现金及现金等价物余额 31262800 16759568 14503232 86.54% 六、期末现金及现金等价物余额 29217400 31262723 -2045323 -6.54% 从上表可以看出,浦发银行2012年净现金流量比2011年减少了-16548555 万元。经营活动、投资活动和筹资活动产生的净现金流量较上年的变动额分别是-10607778万元、-7745443万元和1691481万元。 经营活动净现金流量比上年减少了10607778万元,减少率为53.40%。经营活动现金流入量比上年减少了2.36%,减少额为1393109万元,经营活动现金流出量比上年增长了23.49%,增加额为9214669万元。经营活动现金流入量的增长远远不及经营活动现金流出来的增长,致使经营活动现金净流量大幅下降。经营活动现金流入量减少主要因为拆入资金减少了13577967万元,减少幅度为-94.50%。经营活动现金流出量的增加因为客户贷款及垫款支付现金增加2866955万元,增长率为15,46%。 投资活动现金净流出量比上年减少了7745443万元。保持了与上年规模相当的投资。公司还增加了购建固定资产、无形资产和其他长期资产的购置,投资增长了25.09%。投资活动现金流入量的减少主要来自于收回投资所收到的现金的减少,减少了6335615万元,减少幅度为27.12%。 筹资活动净现金流量本年比上年增加1691481万元,主要是因为发行债券收到的现金 2360000万元所引起。 采用结构分析法进行分析评价 浦发银行现金流量结构分析表 单位:万元 项目 2012年 流入结构(%) 流出结构(%) 内部结构(%) 一、经营活动产生的现金流量 客户存款和同业存放款项净增加额 38896600 48.32% 67.42% 向中央银行借款净增加额 6500 0.01% 0.01% 收取利息、手续费及佣金的现金 14272600 17.73% 24.74% 拆入资金净增加额 789500 0.98% 1.37% 收到的其他与经营活动有关的现金 3730700 4.63% 6.47% 经营活动现金流入小计 57695900 71.68% 100.00% 客户贷款及垫款净增加额 21412500 25.95% 44.21% 存放中央银行和同业款项净增加额 12793900 15.50% 26.41% 支付利息、手续费及佣金的现金 7127500 8.64% 14.71% 支付给职工以及为职工支付的现金 1402900 1.70% 2.90% 支付的各项税费 1647200 2.00% 3.40% 支付的其他与经营活动有关的现金 1800800 2.18% 3.72% 经营活动现金流出小计 48438100 58.70% 100.00% 经营活动产生的现金流量净额 9257800 二、投资活动产生的现金流量 收回投资所收到的现金 17023700 21.15% 92.22% 取得投资收益所收到的现金 1434800 1.78% 7.77% 收到的其他与投资活动有关的现金 2300 0.00% 0.01% 投资活动现金流入小计 18460800 22.93% 100.00% 购建固定资产、无形资产和其他长期资产所支付的现金 335600
招商银行与浦发银行的财务报表分析

招商银行与浦发银行的财务报表分析招商银行与浦发银行是中国境内两家规模较大且具有较高影响力的商业银行。
下面将对招商银行与浦发银行的财务报表进行分析比较。
首先,我们先分析招商银行的财务报表。
根据招商银行2020年年报,该银行的资产总额为人民币8.19万亿元,净利润为人民币2558.25亿元。
从资产负债表来看,招商银行的资产主要由贷款和储备金等构成。
贷款是银行主要的收入来源,而储备金是用于规避风险和保持流动性的重要资产。
招商银行的贷款总额为人民币6.27万亿元,储备金为人民币1474.11亿元。
此外,招商银行的负债主要包括存款和债务等。
存款是银行主要的资金来源,而债务则是银行必须偿还的债务。
招商银行的存款总额为人民币5.88万亿元,债务为人民币424.15亿元。
其次,我们来分析浦发银行的财务报表。
根据浦发银行2020年年报,该银行的资产总额为人民币9.49万亿元,净利润为人民币4817.68亿元。
从资产负债表来看,浦发银行的资产主要由贷款和储备金等构成。
浦发银行的贷款总额为人民币7.15万亿元,储备金为人民币2345.71亿元。
与招商银行相比,浦发银行的贷款和储备金规模较大。
此外,浦发银行的负债主要包括存款和债务等。
浦发银行的存款总额为人民币8.18万亿元,债务为人民币1242.85亿元。
与招商银行相比,浦发银行的存款规模更大。
综上所述,招商银行与浦发银行的财务报表分析显示两家银行在资产总额和净利润上都有较高的水平,且都有较大的贷款和储备金规模。
然而,在存款和债务方面,浦发银行的规模相对较大。
这可能意味着浦发银行在吸纳存款和偿还债务方面的能力更强。
此外,从净利润来看,浦发银行的净利润水平更高,这可能说明浦发银行的盈利能力较强。
需要注意的是,财务报表仅能提供对公司财务状况和经营情况的静态描述。
要全面了解银行的经营情况,还需要结合其他因素,如经济环境、行业竞争、经营策略等进行综合分析。
另外,我们还可以通过对招商银行与浦发银行的利润表进行分析来进一步了解两家银行的盈利能力和运营状况。
财务管理06级学生作品029浦发银行财务分析3

拆借资金比率
1.6 1.4 1.2
1 0.8 0.6 0.4 0.2
0
年末
年末 拆入资金比
拆出资金比
年末
拆入资金比(%) 拆出资金比(%)
2006
2007
2008
年末 平均 年末 平均 年末 平均 标准值
0.24 0.12 0.4 0.43 1.12 0.59 <4
0.69 0.35 1.27 0.92 1.36 1.73 <8
• 证券代码:600000 • 法定代表人:吉晓辉 •
浦发历史回眸
• 浦发银行是1992年8月28日经中国人民银行批准设立、 于1993年1月8日正式开业的股份制商业银行,总部设在 上海。
• 1999年9月23日,浦发银行获准公开发行A股股票,并在 上海交易所正式挂牌上市。它也成为上交所首支银行股。
• 2006年3月31日,浦发银行实施股权分置改革,对价股 份于2006年5月12日上市交易
• 截止2008年末,公司总股本达5,661,347,506股。 • 截至报告期,公司开设32 家分行,共491 个分支机构 • 公司2008 年7 月获评英国《银行家》杂志全球1000 强银
行排名第176 位
拆借资金属于负债流动性管理战略中的一种。它主要用于弥补商业银行经 营过程中因某种突发因素或特殊因素所造成的临时流动性不足。
拆入资金比=拆入资金期末余额/各项存款期末余额 ≤4%
拆出资金比=拆出资金期末余额/各项存款期末余额 ≤8%
存在问题及改进建议
1. 浦发银行在盈利性水平分析中,始终保持领先水平,其综合资本运 营能力较强,业务质量较好;但尽管其指标(相对数)均表现良好, 但其绝对数如总资产等在同行业中较低,因此浦发银行在未来的发 展中应重视如何扩大业务面以及保证业务数量。
浦发银行资产负债表分析
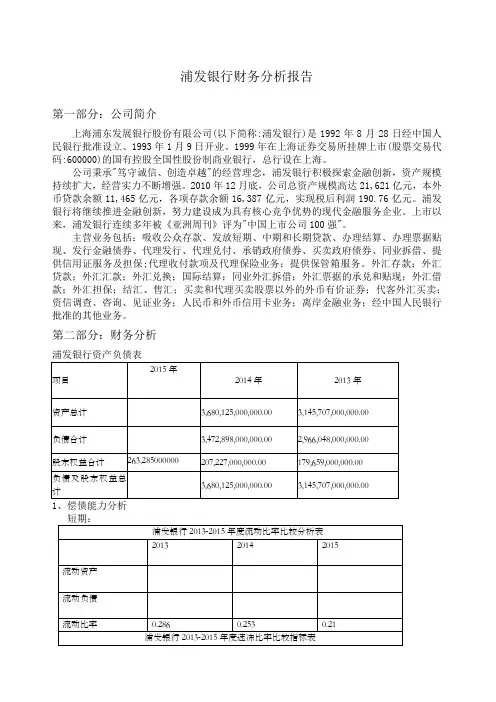
浦发银行财务分析报告第一部分:公司简介上海浦东发展银行股份有限公司(以下简称:浦发银行)是1992年8月28日经中国人民银行批准设立、1993年1月9日开业、1999年在上海证券交易所挂牌上市(股票交易代码:600000)的国有控股全国性股份制商业银行,总行设在上海。
公司秉承"笃守诚信、创造卓越"的经营理念,浦发银行积极探索金融创新,资产规模持续扩大,经营实力不断增强。
2010年12月底,公司总资产规模高达21,621亿元,本外币贷款余额11,465亿元,各项存款余额16,387亿元,实现税后利润190.76亿元。
浦发银行将继续推进金融创新,努力建设成为具有核心竞争优势的现代金融服务企业。
上市以来,浦发银行连续多年被《亚洲周刊》评为"中国上市公司100强"。
主营业务包括:吸收公众存款、发放短期、中期和长期贷款、办理结算、办理票据贴现、发行金融债券、代理发行、代理兑付、承销政府债券、买卖政府债券、同业拆借、提供信用证服务及担保;代理收付款项及代理保险业务;提供保管箱服务。
外汇存款;外汇贷款;外汇汇款;外汇兑换;国际结算;同业外汇拆借;外汇票据的承兑和贴现;外汇借款;外汇担保;结汇、售汇;买卖和代理买卖股票以外的外币有价证券;代客外汇买卖;资信调查、咨询、见证业务;人民币和外币信用卡业务;离岸金融业务;经中国人民银行批准的其他业务。
第二部分:财务分析务负担重,企业资金实力不强,不仅对债权人不利,而且企业有濒临倒闭的危险。
经营者应该充分利用借入资金的好处,降低财务风险。
2、运营能力分析分析:浦发银行的总资产周转率相对较小,其周转速度较快,说明浦发银行的资产使平均总资产回报率1.201.211.18全面摊薄净资产收益率19.1820.0219.26扣除非经常性损益后全面摊19.0219.7719.01资产收益率净利差2.272.262.39净利息收益率2.502.462.58成本收入比23.1225.8328.71现金分红比例30.0330.0830.01占营业收入百分比利息净收入比营业收入79.7185.1688.44非利息净收入比营业收入20.2914.8411.56手续费及佣金净收入比营业收入17.3313.9010.54资产质量指标不良贷款率1.060.740.58贷款减值准备对不良贷款比率249.09319.65399.85贷款减值准备对贷款总额比率2.652.362.31分析:2013年-2014年呈上升趋势,2015年又下降了一点点。
06财务报表分析现金流量表分析

2021/6/25
公司财务分析 复旦大学国金系 宋军
19
songjun@
公司现金流量和存量之间的关系
产品和要素市场
公司
资本市场
OR
C
消费者
F
债权人
净经营资产
净金融资产
NOA
NFA
I
OE
D
供应商
股东
OR-OE=OI OI-ΔNOA=C-I
C-I-ΔNFA+ΔF=D
2021/6/25
(2)公司利用闲置资金进行证券投资,是金 融资产的投资及其处置。
这类活动基本和经营活动无关,在外部金融资 产价格上涨时,这类活动尤其活跃。但也可能 产生较大的风险。
2021/6/25
公司财务分析 复旦大学国金系 宋军
12
songjun@
筹资活动
在有效市场中,以市价发行新股,不会影响股 东权益(投融资方,得到的价值就是付出的价 值)
6
songjun@
光明乳业的11亿现金和现金等价物中大多数是可随时用于支付的银行存款, 现金等价物几乎没有。
2021/6/25
公司财务分析 复旦大学国金系 宋军
7
songjun@
投资活动
投资活动是指公司长期资产(包括非现金等价 物、固定资产、无形资产)的构建和处置和不 包括在现金等价物范围内投资及其处置活动。
投资活动的现金流出基本上是公司主动决定, 但投资活动的现金流入存在着不确定性。
成功的当期投资活动的现金流出会产生未来的 经营活动的现金流入,该等现金流入足以弥补 现在的投资现金流出。但失败的投资活动,未 来的经营活动的现金流入根本无法弥补现在的 投资现金流出。
投向金融资产的投资活动的现金流出则将在未 来产生投资活动的现金流入。也存在风险。
《财务报表分析》第六章__现金流量分析
各项目现金流入量占总现金流入量比重
该项目现金流入量 100 % 总现金流入量
【例6-4】 以甲公司2006年至2009年现金流 量表为基础,编制甲公司连续四年现金流入结 构表如教材表6-3所示。
二、现金流出结构分析
现金流出结构分析是指企业的各项现金支出占企业当 期全部现金支出的百分比。它具体地反映企业现金的 主要去向和各项现金流出波动情况,借以分析企业未 来财务运营能力和发展状况。 各项目现金流出量占总现金流出量比重
基期金额(或余额)
下面以甲公司现金流量数据为例,说明在不同 基期选择下的趋势百分比的计算。 【例6-2】甲公司连续三年的现金及现金等 价物余额和按照不同基期计算的趋势百分比见 表6-1所示。
【例6-3】 以甲公司2006年为基期,该年度 现金流量表各项目均为指数100%,对甲公司 连续四年的现金流量趋势进行定比分析。 甲公司连续四年的定比现金流量表见教材表62所示。
流入量和流出量的差额,称为现金流量净额。它 反映了企业现金运动的最终结果。本章节中所指现金 流量分析,是通过对现金运动结果的分析和评价,来 诠释和预测企业现金本身的运动,以实现企业所预期 的现金运动结果。 根据企业业务活动的性质和现金流量的来源,一 定期间产生的现金流量进一步又划分为三类:经营活 动现金流量、投资活动现金流量和筹资活动现金流量。
现金流量是评价企业财务状况和效绩的一个重要标准。 现金流量分析包括了现金流量趋势分析、结构分析、 质量分析及现金流量的财务比率分析。 现金流量趋势分析除了要求掌握具体分析的方法和评 价之外,还要求在应用趋势方法时注意相关事项。同 时,趋势分析要求将比较报表分析和趋势百分比分析 的结果综合起来对企业评价和判断,对企业现金流量 的趋势做出准确可行的预测。
现金流量表结构分析PPT课件(31页)
2003
2004
2005
现金 流入 项目
经营 活动
投资 活动
筹资 活动
合计
金额 比重% 金额 比重% 金额 比重 %
183 358 68
277 432 80
456 301 78
96
0.04
7 492
2.18
111
2.18
85 715 31
58 253 16
128 400 21
269 171 100
❖ 现金股利保障比率=经营活动的现金净流量/ 现金股利
(二)现金投资保障比率
❖ 现金投资保障比率是指企业经营活动所产生的现 金流量净额与投资活动支付的现金和存货增加额的 比值,是反映企业通过经营活动创造现金来适应经 济环境变化和利用投资机会的支付能力指标。其计 算公式是
❖ 现金投资保障比率=经营活动现金净流量/现金投资 额
现金 流出 项目
经营 活动
投资 活动
筹资 活动
金额 比重% 金额 比重% 金额 比重 %
179 782 72
253 439 73
451 461 77
15 432 6.19
31 149 9.05
17 513 2.99
54 205 21
59 464 17
116 529 19
合计 249 420 100
344 053 100
增减%
51.31%
40.97% 570.86% 7 652.6% 101.85% -54.26% -32.04% 9.7% -103.84% -104.43%
项目
2003
2004
经营活动:现金流入 183 358.82 277 432.06
工作报告之浦发银行研究报告
浦发银行研究报告【篇一:浦发银行投资价值研究报告】浦发银行(600000)投资价值研究报告一、公司简介(一)成立背景上海浦东发展银行股份有限公司(以下简称:“浦发银行”或“公司”)是于1992年8月28日经中国人民银行批准设立、1993年1月9日开业、1999年11月10日在上海证券交易所挂牌上市(股票交易代码:600000)的全国性股份制商业银行,总行设在上海。
目前,注册资本金186.53亿元。
良好的业绩、诚信的声誉、快速的发展,使浦发银行成为中国金融市场中备受关注的上市公司。
建行以来,秉承“笃守诚信、创造卓越”的经营理念,上海浦东发展银行积极探索和推进金融改革与创新,为把上海尽早建成国际经济、金融、贸易中心之一服务,促进和支持中国国民经济发展和社会进步,业务发展迅速,资产规模持续扩大,经营实力不断增强,在海内外已具备一定的影响。
(二)主营业务浦发银行主营业务主要包括:吸收公众存款、办理结算、发放短期、中期和长期贷款、代理兑付、办理票据贴现、代理发行、承销债券、买卖债券、同业拆借、发行金融债券、提供信用证服务及担保代理收付款项及代理保险业务;提供保管箱服务;外汇存款;外汇贷款;外汇汇款;同业外汇拆借;外汇兑换;国际结算;外汇票据的承兑和贴现;外汇借款;外汇担保;结汇、售汇;买卖和代理买卖股票以外的外币有价证券;自营外汇买卖;代客外汇买卖;资信调查、咨询、见证业务;离岸银行业务;证券投资基金托管业务;全国社会保障基金托管业务;经中国人民银行和中国银行业监督管理委员会批准经营的其他业务。
二、宏观经济银行业作为关系国家经济金融命脉的重要产业,受到政府当局极高的重视和相当严格的监管。
而银行业与其他所有行业之间关联密切的特殊性更使得宏观环境对于银行业经营的影响远远大于其他一般行业。
(一)政治环境在政治法律环境方面,由于国家经济金融安全的首要目标,政府谨慎对待金融开放步骤,从而导致了目前我国银行业的市场化程度不高、经营模式单一的格局。
浦发银行股票分析报告
浦发银行股票分析一、公司简介浦东发展银行股份(以下简称:浦发银行)是1992年8月28日经中国人民银行批准设立、1993年1月9日开业、1999年在证券交易所挂牌上市(股票交易代码:600000)的股份制商业银行,总行设在。
秉承“笃守诚信、创造卓越”的经营理念,浦发银行积极探索金融创新,资产规模持续扩大,经营实力不断增强。
至2010年12月底,公司总资产规模达21,621亿元,本外币贷款余额11,465亿元,各项存款余额16,387亿元,实现税后利润190.76亿元。
浦发银行将继续推进金融创新,努力建设成为具有核心竞争优势的现代金融服务企业。
浦发银行于1992年10月19日登记成立,1993年1月9日正式开业,注册资本金为10亿元人民币。
1996年本行第一届董事会第九次会议通过增资扩股10亿元人民币的决议,1997 年本行遵照人民银行的要求,按照《公司法》、《商业银行法》、《关于向金融机构投资入股的暂行规定》等法规规定的程序及股东资格条件进行了增资扩股工作。
1997年中国人民银行以银复[1997]368号文《关于核准浦东发展银行注册资本的批复》,核准本行注册资本金由10亿元人民币增加至20.1亿元人民币。
经1999年9月23日发行公众股40000万股(其中向投资基金配售8000万股)后,公司总股本达241000万股。
其公众股32000万股于1999年11月10日在上交所上市交易经中国人民银行、中国证监会正式批准,浦东发展银行于1999年获准公开发行A股股票,并在证券交易所正式挂牌上市(股票简称:浦发银行;股票交易代码:600000)。
截至2009年6月底,注册资本金达79.3亿元二、基本面分析所谓基本面,是指对影响股票市场走势的一些基础性因素的状况,通过对基本面进行分析,可以把握决定股价变动的基本因素,是股票投资分析的基础。
(一)企业分析浦发银行前三季度实现净利润148.5 亿,EPS 为 1.29 元,因增发摊薄后为1.034,超出市场预期。
现金流量表:分析企业的现金流状况
现金流量表:分析企业的现金流状况现金流量表是一种财务报表,用于分析企业的现金流状况。
通过现金流量表,我们可以了解企业在特定时间段内的现金收入和支出情况,进而评估企业的经营能力和财务状况。
下面是分析企业现金流状况的步骤和方法。
步骤一:了解现金流量表的结构现金流量表通常分为经营活动、投资活动和筹资活动三个部分。
经营活动部分主要反映企业日常经营活动带来的现金流入和流出;投资活动部分反映企业投资活动带来的现金流入和流出;筹资活动部分反映企业筹资活动带来的现金流入和流出。
步骤二:分析经营活动现金流动态1.计算净利润:净利润是现金流量表中的一个重要指标,它反映企业在特定时间段内的净收益。
可以通过现金流量表中的经营活动部分来计算净利润。
2.计算经营活动产生的现金流量:根据现金流量表中的经营活动部分的现金流出和现金流入项,计算经营活动产生的现金流量。
3.计算经营活动的现金流动态:将净利润和经营活动产生的现金流量进行对比,分析企业在经营活动中现金流动态的变化情况。
步骤三:分析投资活动现金流动态1.计算投资活动产生的现金流量:根据现金流量表中的投资活动部分的现金流出和现金流入项,计算投资活动产生的现金流量。
2.分析投资活动的现金流动态:通过对比投资活动产生的现金流量和经营活动产生的现金流量,分析企业在投资活动中现金流动态的变化情况。
如果投资活动产生的现金流量大于经营活动产生的现金流量,说明企业在投资活动中有较大支出,可能进行了新项目的投资或者资产置换等,需要进一步分析投资的利益和风险。
步骤四:分析筹资活动现金流动态1.计算筹资活动产生的现金流量:根据现金流量表中的筹资活动部分的现金流出和现金流入项,计算筹资活动产生的现金流量。
2.分析筹资活动的现金流动态:通过对比筹资活动产生的现金流量和经营活动产生的现金流量,分析企业在筹资活动中现金流动态的变化情况。
如果筹资活动产生的现金流量大于经营活动产生的现金流量,说明企业在筹资活动中有较大的融资,需要进一步分析融资的成本和影响。
利润表及现金流量表分析
利润表及现金流量表分析在企业财务分析中,利润表和现金流量表是两个重要的财务报表。
利润表反映了企业在一定期间内的经营成果,而现金流量表则展示了企业现金流的收入和支出情况。
通过对这两个财务报表的分析,可以帮助我们了解企业的盈利能力、经营活动的现金流量以及企业的偿债能力等关键指标。
一、利润表分析利润表,又称损益表,主要展示了企业在一定期间内的收入、成本和利润等情况。
我们可以从几个关键指标对利润表进行分析。
首先,我们需要关注企业的总收入。
总收入是指企业在一定期间内的全部销售额或服务收入。
通过观察企业的总收入,我们可以对企业的市场份额以及销售情况做出初步判断。
其次,我们需要分析企业的成本和费用。
成本包括直接成本和间接成本,直接成本与产品或服务的生产直接相关,间接成本则是与企业整体经营相关的费用。
费用包括销售费用、管理费用和财务费用等。
通过对成本和费用的分析,我们可以了解企业的经营效率以及管理水平。
最后,我们需要研究企业的利润情况。
利润是指企业在一定期间内,扣除各项成本和费用后所获得的盈余。
通过对利润的分析,我们可以判断企业的盈利能力和经营状况。
关注企业的净利润率,可以看出企业实现净利润的能力。
二、现金流量表分析现金流量表是展示企业现金流出入情况的财务报表。
分析现金流量表可以帮助我们了解企业的现金收入和现金支出情况,以及企业的现金流动性。
首先,我们需要关注企业的经营活动现金流量。
经营活动现金流量反映了企业从日常经营活动中所产生的现金流入和流出情况。
通过对经营活动现金流量的分析,我们可以判断企业的经营状况和盈利能力。
其次,我们需要分析企业的投资活动现金流量。
投资活动现金流量反映了企业进行投资所产生的现金流入和流出情况。
通过对投资活动现金流量的分析,我们可以了解企业的投资状况和资本运作能力。
最后,我们需要研究企业的筹资活动现金流量。
筹资活动现金流量反映了企业进行筹资活动所产生的现金流入和流出情况。
通过对筹资活动现金流量的分析,我们可以了解企业的融资状况和偿债能力。