
最新会计学分录大全财务会计所有分录
会计学分录大全财务会计所有分录 精品好文档,推荐学习交流
仅供学习与交流,如有侵权请联系网站删除 谢谢36 第一章 货币资金及应收款项 1.现金 ⑴备用金 ①开立备用金 借:其他应收款-备用金 贷:现金 ②报销时补回预定现金 借:管理费用等 贷:现金 ③撤销或减少备用金时 借:现金 贷:其他应收款-备用金 ⑵现金长短款 ①库存现金大于账面值 借:现金 贷:待处理财产损溢-待处理流动资产损溢 查明原因后作如下处理: 借:待处理财产损溢-待处理流动资产损溢 贷:其他应付款-应付现金溢余(X单位或个人) 营业外收入-现金溢余(无法查明原因的) ②库存现金小于账面值 借:待处理财产损溢-待处理流动资产损溢 贷:现金 查明原因后作如下处理: 借:其他应收款-应收现金短缺(XX个人) 其他应收款-应收保险赔款 管理费用-现金溢余(无法查明原因的) 贷:待处理财产损溢-待处理流动资产损溢 2.银行存款 ①企业有确凿证据表明存在银行或其他金融机构的款项已经部分或全部不能收回 借:营业外支出 贷:银行存款 3.其他货币资金(外埠存款) ①开立采购专户 借:其他货币资金-外埠存款 贷:银行存款 ②用此专款购货 借:物资采购 贷:其他货币资金-外埠存款 ③撤销采购专户 借:银行存款 贷:其他货币资金-外埠存款 4.坏账损失 精品好文档,推荐学习交流 仅供学习与交流,如有侵权请联系网站删除 谢谢36 ⑴直接转销法 ①实际发生损失时 借:管理费用 贷:应收账款 ②重新收回时 借:应收账款 贷:管理费用 借:银行存款 贷:应收账款 ⑵备抵法 ①提取坏账准备金时 借:管理费用 贷:坏账准备 ②发生坏账时 借:坏账准备 贷:应收账款 ③重新收回时 借:应收账款 贷:坏账准备 借:银行存款 贷:应收账款 5.应收票据(见后)
第二章 存 货 1材料 (1)取得 ①发票与材料同时到 借:原材料 应交税金-增(进) 贷:银行存款 ②发票先到 借:在途物资(含运费) 应交税金-增(进) 贷:银行存款 ③材料已到,月末发票账单未到 借:原材料 贷:应付账款-暂估应付账款 注:下月初,用红字冲回,等收到发票再处理
(2)发出 平时登记数量,月末结转 借:生产成本/在建工程/委托加工物资/… 贷:原材料 ⒉委托加工物资 精品好文档,推荐学习交流 仅供学习与交流,如有侵权请联系网站删除 谢谢36 ①发出委托加工物资 借:委托加工物资 贷:原材料 ②支付加工费、运杂费、增值税 借:委托加工物资 应交税金-应交增值税(进) 贷:银行存款等 ③交纳消费税(见应交税金) ④加工完成收回加工物资 借:原材料(验收入库加工物资+剩余物资) 贷:委托加工物资 3.包装物 (1)生产领用,构成产品组成部分 借:生产成本 贷:包装物 (2)随产品出售且 借:营业费用(不单独计价) 其他业务支出(单独计价) 贷:包装物 (3)包装物的出租、出借 ①第一次领用新包装物时
借:其他业务支出(出租) 营业费用(出借) 贷:包装物 注:出租、出借金额较大时可分期摊销
②收取押金 借:银行存款 贷:其他应付款 ③收取租金 借:银行存款 贷:应交税金-增(销) 其他业务收入 ④退还包装物 (不管是否报废),
借:其他应付款(按退还包装物比例退回押金) 贷:银行存款 ⑤损坏、缺少、逾期未归还等原因没收押金 借:其他应付款 其他业务支出(消费税) 贷:应交税金-增(销) 应交税金-应交消费税 其他业务收入(押金部分) ⑥不能使用而报废时,按其残料价值 借:原材料 精品好文档,推荐学习交流 仅供学习与交流,如有侵权请联系网站删除 谢谢36 贷:其他业务支出(出租) 营业费用(出借) ⑤摊销(略)——一次、五五、分次 4.低值易耗品(处理同包装物) 5.存货清查 ⑴盘盈 ①确认 借:原材料 贷:待处理财产损溢-待处理流动资产损溢 ②报批转销 借:待处理财产损溢 贷:管理费用 ⑵盘亏或毁损 ①确认 借:待处理财产损溢 贷:原材料 应交税金-增(转出) ②报批转销 i属于自然损耗产生的定额内损耗 借:管理费用 贷:待处理财产损溢 ii属于收发计量、核算、管理不善造成的损耗 借:原材料 (残料) 其他应收款(保险、责任人赔款) [管理费用] 贷:待处理财产损溢 iii属于自然灾害或意外事故造成的存货损耗 借:原材料 (残料) 其他应收款(保险、责任人赔款) [营业外支出-非常损失] 贷:待处理财产损溢 注:待处理财产损溢在结帐前必须将其转平。分两种情况:①如果已经董事会等类似权力机构批准,转入损益等,不用披露; ②如果未经董事会等类似权力机构批准,应按上述方法结平,同时在附注中披露;如果其后批准的结果与自行处理不一致,则要调整当期报表的年初数。 8.存货的期末计价(略) 第三章 投 资
1.短期投资 ①购入 借:短期投资--股票/债券/基金X 应收股利、应收利息 贷:银行存款 其他货币资金 精品好文档,推荐学习交流 仅供学习与交流,如有侵权请联系网站删除 谢谢36 注:收到购入时的现金股利、债券利息 借: 银行存款 贷:应收股利、应收利息 ②收到持有时期内的股利或利息 借:银行存款/现金 贷:短期投资-股票/债券X ③转让、出售 借:银行存款 短期投资跌价准备-股/债X 贷: 短期投资 -股票/债券X 【应收股利/应收利息】 [投资收益-出售股/债X] 2长期股权投资投资 (1)取得 ①以现金资产投资同上 ②以非现金资产投资(见后) (2)成本法 ①初始投资或追加投资同取得 ②被投资单位宣告分派利润或现金股利 I投资年度以前 借:应收股利-股利收入 贷:长期股权投资-企业 II投资年度 i属于投资前的 借:应收股利-股利收入 贷:长期股权投资-企业 ii属于投资后的 借:应收股利 贷:投资收益-股利收入 III投资年度以后(按公式计算) 借:应收股利 贷:投资收益-股利收入 [长期股权投资-企业] 在实际业务中,因“应收股利”固定,可先计算“长期股权投资”,再通过计算即可得出“投资收益” (3)权益法 ①初始投资或追加投资同上 ②股权投资差额的处理 i取得时确认 借:长股权投资–企业–投资贷成本 贷:银行存款 借:[长期股权投资–企业–股投差额] 贷:[长股权投资–企业–投资成本] 精品好文档,推荐学习交流 仅供学习与交流,如有侵权请联系网站删除 谢谢36 ii摊销 借:投资收益–股权投资差额摊销 贷:长期股权投资–企业–股权投资差额 借:长期股权投资–企业–股权投资差额 贷:资本公积-股权投资准备 ③被投资单位实现净损益的处理 I净利润 i被投资单位实现净利润时 借:长期股权投资–企业–损益调整 贷:投资收益–股权投资收益 ii被投资单位宣告分派股利时 借:应收股利–企业(实际数) 贷:长股权投资–企业–损益调整 II净亏损(以股权投资账面余额减至零为限) 借:投资收益–股权投资损失 贷:长股权投资–企业–损益调整 注:以后被投资单位又实现利润,先冲减未减记长期股权投资的余额,若还有多余再恢复其账面价值,恢复时 借:长期股权投资–企业–损益调整 (确认的损益-未减记的) 贷:投资收益–股权投资收益 ④其他所有者权益变化的处理 i投资单位会计处理 借:长股权投资–企业–股权投资准备 贷:资本公积–股权投资准备 (=捐赠物价值*(1-33%)*持股比例) 注:如被投资单位接受现金捐赠,则不须交税。
ii投资单位出售该项股权时,可将原计入资本公积的”股权投资准备“转入“其他资本公积” (4)成本法与权益法的转换 ①权益法转换为成本法 I转换时 借:长期股权投资–企业 贷:长期股权投资–企业–投资成本 长股权投资–企业–损益调整 II以后分派利润或现金股利时 i属于已记入投资账面价值的 借:应收股利 贷:长期股权投资–企业 ii属于尚未记入投资账面价值的 借:应收股利 带:投资收益 III对中止采用权益法前被投资单位实现的净损益,投资单位仍按权益法核算。 借:长期股权投资–企业
基础会计知识点分录大全
基础会计知识点分录大全在日常生活中,无论是个人还是企业,都会面临着财务记录和处理的问题。
而会计作为一门学科,为我们提供了一种规范的方法来记录、分析和报告财务信息。
本文将从基础会计知识点出发,整理了一些常见的会计分录,以帮助读者更好地理解和运用会计原理。
1. 资产类账户分录:- 现金增加:借记现金账户,贷记相应来源账户(例如银行存款)。
- 现金减少:借记相应支出账户(例如办公用品支出),贷记现金账户。
- 非现金资产增加:借记相应的非现金资产账户(例如固定资产),贷记相应来源账户。
- 非现金资产减少:借记相应来源账户,贷记非现金资产账户。
2. 负债类账户分录:- 负债增加:借记相应负债账户,贷记相应来源账户(例如借入贷款)。
- 负债减少:借记相应来源账户,贷记相应负债账户。
- 应付账款增加:借记应付账款账户,贷记现金账户或其他非货币性支付方式账户(例如欠款)。
- 应付账款减少:借记现金账户或其他非货币性支付方式账户,贷记应付账款账户。
3. 所有者权益类账户分录:- 所有者投资增加:借记资本账户,贷记现金账户或其他非货币性资产账户。
- 所有者投资减少:借记现金账户或其他非货币性资产账户,贷记资本账户。
- 所有者取款:借记资金账户,贷记现金账户或其他非货币性支付方式账户。
- 收益增加:借记收益账户,贷记相应来源账户(例如销售收入)。
- 收益减少:借记相应来源账户,贷记收益账户。
4. 费用类账户分录:- 费用增加:借记相应费用账户,贷记现金账户或其他非货币性支付方式账户。
- 费用减少:借记现金账户或其他非货币性支付方式账户,贷记相应费用账户。
5. 成本类账户分录:- 成本增加:借记相应成本账户,贷记现金账户或其他非货币性支付方式账户(例如购买原材料)。
- 成本减少:借记现金账户或其他非货币性支付方式账户,贷记相应成本账户。
以上只是一些基础会计知识点分录的示例,实际运用中还可以根据具体情况进行相应的调整。
而会计分录的目的是确保账户之间的平衡,以便准确记录和报告财务事务。
完整版会计分录大全-分录大全
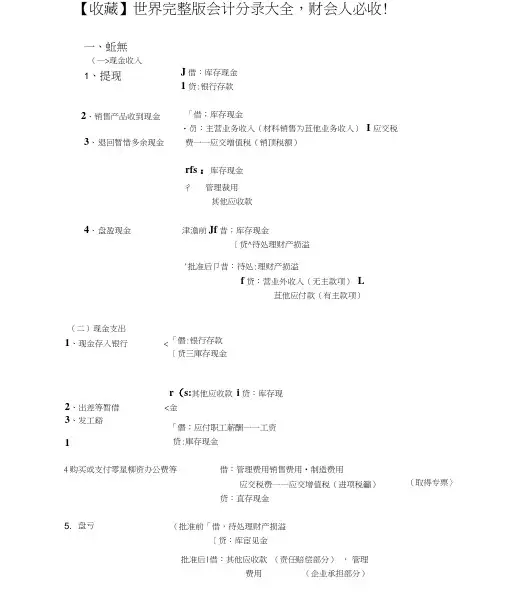
二银行
<->收入
1、现金存入银行
i:银行存報 贷:库存现金
h
2、
3、
4、
5、
—、
1、
2.
3.
借:银行存報
贷:主营业务收入(材科销售为:茸他业务收入) 应交税费一一应交增值税(销项税韻)
3、向银行借款存入银行|借:银行存款
1贷:短期借款长期借款
(二)支岀
提现
卩昔;库有现金 険:银行存款
用存款购买原材料
原材料•在途物资
【收藏】世界完整版会计分录大全,财会人必收!
一、蚯無
(―>现金收入
1
3、退回暂惜多澹前Jf昔;库存现金
[贷^待处理财产损溢
'批准后卩昔:待处:理财产损溢
f贷:营业外收入(无主款项)L苴他应付款(有主款项)
批准后|借:其他应收款 (责任赔偿部分) ,管理费用(企业承担部分)
(完整版)会计科目分录大全
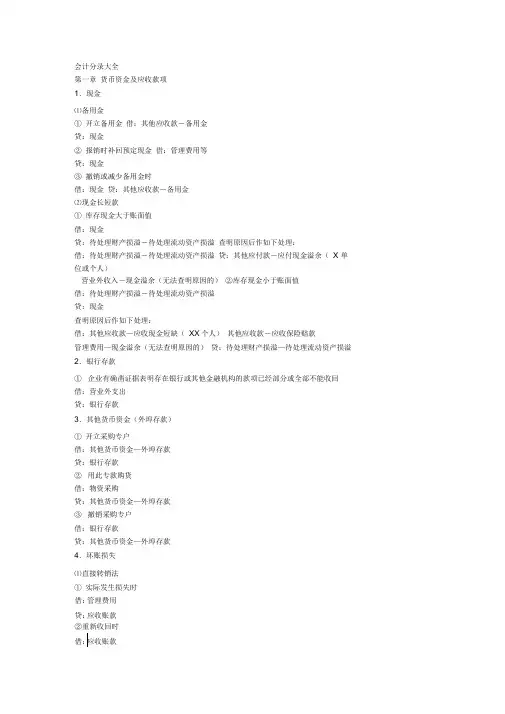
[投资收益-出售股/债X]
2长期股权投资投资
(1)取得
①以现金资产投资同上
2以非现金资产投资(见后)
(2)成本法
1初始投资或追加投资同取得
2被投资单位宣告分派利润或现金股利
I投资年度以前 借:应收股利-股利收入 贷:长期股权投资-企业
2收取押金 借:银行存款 贷:其他应付款
3收取租金 借:银行存款 贷:应交税金-增(销)
其他业务收入
4退还包装物 (不管是否报废) , 借:其他应付款(按退还包装物比例退回押金) 贷:银行存款
5损坏、缺少、逾期未归还等原因没收押金 借:其他应付款
其他业务支出(消费税) 贷:应交税金-增(销)
应交税金-应交消费税 其他业务收入(押金部分)
营业外收入-现金溢余(无法查明原因的) ②库存现金小于账面值
借:待处理财产损溢-待处理流动资产损溢
贷:现金
查明原因后作如下处理:
借:其他应收款—应收现金短缺(XX个人) 其他应收款-应收保险赔款
管理费用—现金溢余(无法查明原因的) 贷:待处理财产损溢—待处理流动资产损溢
2.银行存款
1企业有确凿证据表明存在银行或其他金融机构的款项已经部分或全部不能收回 借:营业外支出
银行存款
贷:
应收账款
⑵备抵法 ①提取坏账准备金时 借:管理费用 贷:坏账准备 ②发生坏账时 借:坏账准备 贷:应收账款 ③重新收回时
借:
应收账款
贷:
坏账准备
借:
银行存款
贷:
应收账款
5.
应收票据(见后)
第二
章 存 货
1材
会计分录大全
会计分录大全一、资产类账户1. 货币资金借:增加现金或同等价值的货币资金贷:减少现金或同等价值的货币资金2. 短期投资借:增加短期投资金额贷:减少短期投资金额3. 应收账款借:增加应收账款金额贷:减少应收账款金额4. 存货借:增加存货金额贷:减少存货金额5. 长期股权投资借:增加长期股权投资金额贷:减少长期股权投资金额6. 固定资产借:增加固定资产金额贷:减少固定资产金额7. 累计折旧借:增加累计折旧金额贷:减少累计折旧金额8. 无形资产借:增加无形资产金额贷:减少无形资产金额9. 长期待摊费用借:增加长期待摊费用金额贷:减少长期待摊费用金额10. 长期债券投资借:增加长期债券投资金额贷:减少长期债券投资金额二、负债类账户1. 应付账款借:减少应付账款金额贷:增加应付账款金额2. 长期负债借:减少长期负债金额贷:增加长期负债金额3. 应付工资借:减少应付工资金额贷:增加应付工资金额4. 应交税金借:减少应交税金金额贷:增加应交税金金额5. 预计负债借:减少预计负债金额贷:增加预计负债金额6. 未分配利润借:减少未分配利润金额贷:增加未分配利润金额7. 长期借款借:减少长期借款金额贷:增加长期借款金额8. 应付利息借:减少应付利息金额贷:增加应付利息金额三、所有者权益类账户1. 股本借:增加股本金额贷:减少股本金额2. 盈余公积借:增加盈余公积金额贷:减少盈余公积金额3. 未分配利润借:增加未分配利润金额贷:减少未分配利润金额4. 资本公积借:增加资本公积金额贷:减少资本公积金额四、成本类账户1. 主营业务成本借:增加主营业务成本金额贷:减少主营业务成本金额2. 销售费用借:增加销售费用金额贷:减少销售费用金额3. 管理费用借:增加管理费用金额贷:减少管理费用金额4. 财务费用借:增加财务费用金额贷:减少财务费用金额以上仅为会计分录的部分示例,根据不同企业的需要和复杂程度,还会包括更多的科目。
会计分录是会计核算的基础,准确的分录对于企业的财务管理至关重要。
最全会计分录大全

一、现金核算(一)现金收入1. 提现借:库存现金贷:银行存款2.销售产品收到现金借:库存现金贷:主营业务收入(资料销售为:其余业务收入)应交税费——应交增值税(销项税额)3. 退回暂借剩余现金借:库存现金管理花费贷:其余应收款4. 盘盈现金同意前:借:库存现金贷:待办理财富损溢同意后:借:待办理财富损溢贷:营业外收入(无主款项)其余对付款(有主款项)(二)现金支出1. 现金存入银行借:银行存款贷:库存现金2. 出差等暂借借:其余应收款贷:库存现金3. 发薪资等借:对付员工薪酬——薪资贷:库存现金4. 购置或支付零星物质办公费等借:管理花费 / 销售花费 / 制造花费应交税费——应交增值税(进项税额)贷:库存现金5. 盘亏同意前:借:待办理财富损溢贷:库存现金同意后:借:其余应收款((责任补偿部分)管理花费(公司肩负部分)贷:待办理财富损溢二、银行存款核算(一)收入1. 现金存入银行借:银行存款贷:库存现金2. 销售产品收到货款借:银行存款贷:主营业务收入(资料销售为:其余业务收入)应交税费——应交增值税(销项税额)3. 向银行借钱存入银行借:银行存款贷:短期借钱 / 长久借钱(二)支出1. 提现借:库存现金贷:银行存款2. 用存款购置原资料借:原资料 / 在途物质应交税费——应交增值税(进项税额)贷:银行存款3. 用存款购置固定财富借:原资料 / 在途物质应交税费——应交增值税(进项税额)贷:银行存款4. 用存款支付有关花费借:管理花费 / 销售花费 / 财务花费 / 制造花费应交税费——应交增值税(进项税额)贷:银行存款5. 送还银行借钱借:短期借钱 / 长久借钱贷:银行存款三、其余钱币资本核算1.存入借:其余钱币资本—— XX 贷:银行存款2. 使用借:原资料/在途物质等应交税费——应交增值税(进项税额)贷:其余钱币资本——XX3. 节余转回借:银行存款贷:其余钱币资本——XX四、应收账款(应收单据)核算1. 销售货物货款未收借:应收账款/ 应收单据贷:主营业务收入应交税费——应交增值税(销项税额)2. 回收欠款存入银行借:银行存款贷:应收单据3. 应收单据到期没法回收借:应收账款贷:应收单据4. 赐予现金折扣回收欠款存入银行借:银行存款财务花费(现金折扣)贷:应收账款5. 计提坏账准备借:财富减值损失贷:坏账准备6. 冲销多提坏账借:坏账准备贷:财富减值损失7. 发生坏账借:坏账准备贷:应收账款8. 原坏账又回收借:应收账款贷:坏账准备借:银行存款贷:应收账款9. 商业汇票贴现借:银行存款财务花费贷:应收单据五、预支账款核算1. 预支时借:预支账款(预支额)贷:银行存款(预支额)2. 发货时借:原资料(资料款)应交税费——应交增值税(进项税额)贷:预支账款(全额)3. 补付时借:预支账款(全额—预支额)贷:银行存款(全额—预支额)六、其余应收款核算(一)定额备用金1. 借用时借:其余应收款——备用金贷:库存现金2. 报销时借:管理花费/ 销售花费 / 制造花费贷:库存现金(二)非定额备用金1. 借用时借:其余应收款——备用金贷:库存现金2. 报销时退回剩余款(借大于用)借:管理花费 / 销售花费 / 制造花费库存现金贷:其余应收款——备用金补足差额(借小于用)借:管理花费 / 销售花费 / 制造花费贷:其余对付款——备用金库存现金(三)包装物押金等1. 支付时(租入包装物)借:其余应收款——包装物押金贷:银行存款2. 回收时(退回包装物)借:银行存款贷:其余应收款——包装物押金七、存货核算原资料(一)收入1. 发票已到货已入库(或在途)借:原资料(在途物质)(买价+采买花费)应交税费——应交增值税(进项税额)贷:银行存款/ 对付账款 / 对付单据 / 预支账款2. 在途物质查收入库借:原资料贷:在途物质3. 发票未到货已入库月底暂估借:原资料贷:对付账款下月初红冲借:原资料贷:对付账款4. 接受投入原资料借:原资料应交税费——应交增值税(进项税额)贷:实收资本5. 盘盈资料同意前借:原资料贷:待办理财富损溢同意后借:待办理财富损溢贷:管理花费(二)发出1. 领用原资料借:生产成本 / 制造花费 / 管理花费 / 在建工程等贷:原资料2. 盘亏资料或库存商品同意前借:待办理财富损溢贷:原资料 / 库存商品应交税费——应交增值税(进项税额转出)(只有管理不善造成盘亏进项税不予抵扣)同意后借:原资料(残料部分)其余应收款(责任补偿部分)管理花费(正常消耗)营业外支出(特别损失)贷:待办理财富损溢库存商品1. 产品生产竣工查收入库借:库存商品贷:生产成本——基本生产成本2. 外购商品借:库存商品应交税费——应交增值税(进项税额)贷:对付账款等3. 销售商品借:主营业务成本贷:库存商品八、固定财富核算(一)增添1. 投入借:固定财富贷:实收资本2. 购入不需要安装借:固定财富(买价+运杂费)应交税费——应交增值税(进项税额)贷:银行存款需要安装支付货款和税费借:在建工程应交税费——应交增值税(进项税额)贷:银行存款支付运费包装费借:在建工程应交税费——应交增值税(进项税额)贷:银行存款支付安装费竣工交托使用借:在建工程借:固定财富贷:银行存款贷:在建工程3. 自建购入工程物质借:工程物质应交税费——应交增值税(进项税额)贷:银行存款领用工程物质借:在建工程贷:工程物质发生其余花费借:在建工程贷:银行存款 / 对付员工薪酬竣工交托使用借:固定财富贷:在建工程4. 盘盈借:固定财富贷:从前年度损溢(二)减少1. 对外投资借:长久股权投资(净值 =原值—已计提折旧)积累折旧(已提折旧)贷:固定财富(原值)2. 盘亏同意前借:待办理财富损溢(净值=原值—已计提折旧)积累折旧(已提折旧)贷:固定财富原值同意后借:营业外支出(净值)贷:待办理财富损溢(三)计提折旧借:制造花费(生产车间用的固定财富折旧)管理花费(管理部门用的固定财富折旧)销售花费(销售部门用的固定财富折旧)其余业务成本(出租固定财富折旧)贷:积累折旧(四)处理1. 固定财富转入清理借:固定财富清理积累折旧固定财富减值准备贷:固定财富2. 发生清理花费借:固定财富清理贷:银行存款3. 回收销售价款、残料、赔款等借:银行存款原资料其余应收款贷:固定财富清理应交税费——应交增值税(销项税额)——应交营业税4. 结转清理净损益借:营业外支出贷:固定财富清理或借:固定财富清理贷:营业外收入九、交易性金融财富核算1. 购进借:交易性金融财富——成本(公允价值)投资利润(发生的交易花费)应收股利(已宣布但未发放的现金股利)应收利息(已到付息期但还没有领取的利息)贷:其余钱币资本——存出投资款2.拥有时期获得现金股利或利息宣布时收到时借:应收股利借:银行存款/ 应收利息贷:投资利润贷:应收股利/ 应收利息3.期末公允价值大于账面价值公允价值小于账面余额借:交易性金融财富——公允价值改动贷:公允价值改动损益借:公允价值改动损益贷:交易性金融财富——公允价值改动(市价与成本的差额)4. 处理公允价值大于账面余额同时公允价值小于账面价值同时借:银行存款(处理收入)贷:交易性金融财富——成本——公允价值改动投资利润(差额)借:公允价值改动损益(还没有实现的利润)贷:投资利润(已实现的损益)借:银行存款投资利润交易性金融财富——公允价值改动贷:交易性金融财富——成本借:投资利润贷:公允价值改动损益十、短期借钱核算1. 借入借:银行存款贷:短期借钱2. 按月计提借:财务花费贷:对付利息3. 季末支付借:财务花费对付利息贷:银行存款4. 到期还本借:短期借钱贷:银行存款十一、长久借钱核算1. 获得借:银行存款贷:长久借钱——本金2. 计提利息借:财务花费(花费化)在建工程(资本化)管理花费(筹建期)贷:对付利息(分期付息)长久借钱——应计利息(一次付息)3. 归本还息借:长久借钱——本金——应计利息(一次付息)对付利息(分期付息)贷:银行存款十二、薪资核算1. 提现备发薪资借:库存现金贷:银行存款2. 发下班资借:对付员工薪酬——薪资贷:库存现金3. 代扣款项借:对付员工薪酬——薪资贷:其余对付款应交税费——个人所得税其余应收款4. 上交代扣款借:其余对付款应交税费——个人所得税贷:银行存款5. 分派薪资借:生产成本制造花费管理花费销售花费在建工程研发支出贷:对付员工薪酬——薪资十三、对付款项核算(一)对付账款1. 发生时借:原资料 / 管理花费应交税费——应交增值税(进项税额)贷:对付账款2. 偿还时借:对付账款贷:银行存款3. 没法支付时借:对付账款贷:营业外收入(二)预收账款时1. 预收时借:银行存款贷:预收账款2. 发货时借:预收账款贷:主营业务收入应交税费——应交增值税(销项税额)3. 补收时借:银行存款贷:预收账款(三)其余对付款(如押金)1. 发生时借:银行存款贷:其余对付款2. 退回时借:其余对付款贷:银行存款十四、应交税费核算(增值税)1. 销项(一般销售)借:银行存款/应收单据/应收账款贷:主营业务收入(资料销售为:其余业务收入)应交税费——应交增值税(销项税额)2. 进项一般借:原资料/在途物质应交税费——应交增值税(进项税额)贷:银行存款/ 应收单据 / 应收账款免税农产品借:库存商品(买价-进项)应交税费——应交增值税(进项税额)(买价*税率)贷:银行存款(买价)运费借:原资料 / 在途物质应交税费——应交增值税(进项税额)贷:银行存款3. 进项转出借:待办理财富损溢等贷:原资料 / 库存商品应交税费——应交增值税(进项税额转出)4.月底办理余额在贷方,表示应交而未交增值税借:应交税费——应交增值税(转出未交增值税)贷:应交增值税——未交增值税余额在借方,表示多交或还没有抵扣的增值税采纳预缴增值税方式借:应交税费——未交增值税贷:应交税费——应交增值税(转出多交增值税)不采纳预缴方式则不做办理5. 上交税费当月交当月借:应交税费——应交增值税(已交税金)贷:银行存款当月交上月借:应交税费——未交增值税贷:银行存款十五、成本花费核算1. 支付管理花费等借:管理花费(管理部门花费)2. 生产车间发生的料工销售花费(销售部门花费)财务花费(利息花费、银行手续费等)制造花费(车间一般耗用)贷:银行存款/ 库存现金借:生产成本贷:原资料对付员工薪酬3. 结转制造花费借:生产成本贷:制造花费4. 结转竣工产品借:库存商品贷:生产成本5. 结转已销产品成本借:主营业务成本贷:库存商品6. 支付各样罚款借:营业外支出贷:银行存款7. 计提所得税借:所得税花费贷: 应交税费——应交所得税8. 上交所得税借:应交税费——应交所得税贷:银行存款十六、全部者权益核算实收资本1. 接受投资借:银行存款原资料应交税费——应交增值税(进项税额)固定财富无形财富贷:实收资本 / 股本资本公积2. 资本溢价借:银行存款贷:实收资本 / 股本资本公积——资本溢价/ 股本溢价3. 资本公积转增资本借:资本公积贷:实收资本盈利公积4. 提取法定盈利公积借:利润分派——提取法定盈利公积贷:盈利公积——法定盈利公积5. 盈利公积补亏借:盈利公积贷:利润分派——盈利公积补亏6. 结转利润分派明细账借:利润分派——未分派利润贷:利润分派——提取法定盈利公积利润分派——对付现金股利利润分派——盈利公积补亏十七、期末结转1. 结转损益利润成本花费借:主营业务收入其余业务收入投资利润营业外收入贷:今年利润借:今年利润贷:主营业务成本其余业务成本管理花费销售花费财务花费财富减值损失营业外支出所得税花费2. 结转今年利润借:今年利润贷:利润分派——未分派利润如发生损失,则作相反分录3. 提取法定盈利公积借:利润分派——提取法定盈利公积贷:盈利公积——法定盈利公积4. 宣揭发放现金股利借:利润分派——对付现金股利贷:对付股利5. 结转利润分派明细账借:利润分派——未分派利润贷:利润分派——提取法定盈利公积利润分派——对付现金股利。
会计分录

会计分录一、短期借款:1、借入短期借款:借:银行存款贷:短期借款2、按月计提利息:借:财务费用贷:应付利息3、季末支付银行存款利息:借:财务费用应付利息贷:银行存款4、到期偿还短期借款本金:借:短期借款贷:银行存款二、应付票据:1、开出应付票据:借:材料采购/库存商品应交税费——应交增值税(进项税额)贷:应付票据银行承兑汇票手续费:借:财务费用贷:银行存款2、应付票据到期支付票款:借:应付票据贷:银行存款3、转销无力支付的银行承兑汇票票款:借:应付票据贷:短期借款三、应付账款:1、发生应付账款:借:材料采购/库存商品/在途物资/生产成本/管理费用/制造费用应交税费——应交增值税(进项税额)贷:应付账款2、偿还应付账款:借:应付账款贷:银行存款/应付票据3、因在折扣期内付款获得的现金折扣偿付应付账款时冲减财务费用:借:应付账款财务费用贷:银行存款4、转销确实无法支付的应付账款:借:应付账款贷:营业外收入——其他四、预收账款:1、收到预收账款:借:银行存款贷:预收账款2、收到剩余货款:借:预收账款贷:主营业务收入应交税费——应交增值税(销项税额)借:银行存款贷:预收账款3、预收账款不多的企业,将预收款项记入“应收账款”贷方收到预付款项:借:银行存款贷:应收账款收到剩余货款:借:应收账款贷:主营业务收入应交税费——应交增值税(销项税额)借:银行存款贷:应收账款。
会计必知常用会计分录大全_会计学堂
会计学堂官网会计学堂,是深圳快学教育发展有限公司旗下的在线培训平台。
致力于为广大会计人员提供高质量的会计实操、税务实操、初级会计、中级会计、注会CPA等各类培训。
成立至今,已拥有超500人优秀师资团队,开发了涵盖60+行业实操、10,000+实操课程,34个省市自治区税务实操。
是国内领先的会计实操在线培训机构。
会计必知常用会计分录大全一、实收资本及资本公积(一)实收资本1.收到投资者投入的货币资金借:现金(或银行存款)贷:实收资本2.收到投资人投入的房屋、机器设备等实物,按评估确认价值借:固定资产贷:实收资本3.收到投资者投入无形资产等,按评估确认价值借:无形资产等贷:实收资本4.将资本公积、盈余公积转增资本借:资本公积(或盈余公积)贷:实收资本(二)资本公积1.捐赠公积(1)接受捐赠的货币资金,按实际收到的捐赠款入帐借:现金(或银行存款)贷:资本公积(2)接受捐赠的固定资产借:固定资产(根据同类资产的市场价格或有关凭据)贷:资本公积(固定资产净值)贷:累计折旧(3)接受捐赠的商品等,根据有关资料确定的商品等的实际进价入帐(库存商品采用售价核算的,还应结转进销差价)借:库存商品贷:资本公积等2.资本折算差额企业实际收到外币投资时,由于汇率变动而发生的有关资产帐户与实收资本帐户折合记帐本位币的差额:借:银行存款借:固定资产贷:实收资本借或贷:资本公积3.投资者缴付的出资额大于注册资本产生的差额计入资本公积借:银行存款等贷:实收资本贷:资本公积4.法定财产重估增值借:材料物资借:固定资产贷:资本公积二、借入款项(一)短期借款1.借入各种短期借款借:银行存款贷:短期借款2.发生的短期借款利息借:财务费用贷:预提费用(或银行存款)3.归还短期借款借:短期借款贷:银行存款(二)长期借款1.借入各种长期借款借:银行存款(或在建工程、固定资产等)贷:长期借款2.发生的长期借款利息支出,在固定资产尚未交付使用或虽已交付使用但尚未办理竣工决算之前发生的,计入固定资产的购建成本借:在建工程(或固定资产)贷:长期借款3.长期借款的利息支出,在固定资产已办理竣工决算后发生的,计入当期损益借:财务费用贷:长期借款4.归还长期借款借:长期借款贷:银行存款(三)应付债券1.按面值发行的债券,按实际收到的债券款借:银行存款等贷:应付债券(债券面值)2.溢价发行的债券,收到债券款时借:银行存款(实际收到的金额)贷:应付债券(债券面值)贷:应付债券(债券溢价)3.折价发行的债券,收到债券款时借:银行存款(实际收到的金额)借:应付债券(债券折价)贷:应付债券(债券面值)4.企业按期提取应付债券利息借:财务费用(或在建工程)贷:应付债券(应计利息)5.溢价发行的债券,按期摊销和计算应计利息时借:应付债券(债券溢价)借:财务费用(或在建工程)(应计利息与溢价摊销额的差额)贷:应付债券(应计利息)6.折价发行的债券,按期摊销和计算应计利息时借:财务费用(或在建工程)(应计利息与折价摊销额的合计数)贷:应付债券(债券折价)(应摊销的折价金额)贷:应付债券(应计利息)7.债券到期,支付债券本息借:应付债券(债券面值、应计利息)贷:银行存款等三、商品购进、销售、储存、加工及出租(一)商品购进1.采用进价核算的商品购进(1)购进商品验收入库,同时支付货款或开出、承兑商业汇票①采用支票等结算方式借:商品采购(商品进价)借:经营费用(进货费用)贷:银行存款(全部价款)同时,借:库存商品贷:商品采购②采用商业汇票结算方式借:商品采购(商品进价)借:经营费用(进货费用)贷:银行存款(进货费用)贷:应付票据(商品进价)同时,借:库存商品贷:商品采购(2)购进商品,先承付货款或开出、承兑商业汇票,后验收入库①采用支票等结算方式支付货款时,借:商品采购(商品进价)借:经营费用(进货费用)贷:银行存款(全部价款)商品验收入库时,借:库存商品(商品进价)贷:商品采购(商品进价)②采用商业汇票结算方式开出、承兑商业汇票时借:商品采购(商品进价)借:经营费用(进货费用)贷:银行存款(进货费用)贷:应付票据(商品进价)商品验收入库时,借:库存商品(商品进价)贷:商品采购(商品进价)(3)购进商品,先验收入库,后支付货款或开出、承兑商业汇票,月终时记帐借:库存商品(暂估进价)贷:应付帐款(暂估进价)月终尚未付款或尚未开出、承兑商业汇票的商品,下月初对上述分录用红字冲回借:库存商品(红字)贷:应付帐款(红字)付款时,分录同(1)2.进口商品(1)对外支付货款,按商品进价借:商品采购贷:银行存款如支付的外汇是从调剂市场购进的外汇,应同时按进口商品应分摊的购进外汇价差增加进口商品的采购成本。
初级会计必备的194个会计分录
初级会计必备的194个会计分录本文收录会计最全的194个分录,几乎可以包含你日常所能遇到的所有分录,强烈建议每个人都收藏。
安心税一、实收资本及资本公积(一)实收资本1、收到投资者投入的货币资金借:现金(或银行存款)贷:实收资本2、收到投资人投入的房屋、机械设备等实物,按评估确认价值借:固定资产贷:实收资本3、收到投资者投入无形资产等,按评估确认价值借:无形资产等贷:实收资本4、将资本公积、盈余公积转赠资本借:资本公积(或盈余公积)贷:实收资本(二)资本公积资本公积是指由股东投入,但不能构成股本或实收资本的资金部分,主要包括股本溢价、接受捐赠实物资产、投入资本汇兑损益、法定财产重估增值以及投资准备金等。
资本公积的主要用途有两个,一是转赠资本,二是弥补亏损。
1、捐赠公积(1)接受捐赠的货币资金,按实际收到的捐赠款入账借:现金(或银行存款)贷:资本公积(2)接受捐赠的固定资产借:固定资产(根据同类资产的市场价格或有关凭据)贷:资本公积(固定资产净值)累计折旧(3)接受捐赠的商品等,根据有关资料确定的商品等的实际进价入账(库存商品采用售价核算的,还应结转进销差价)借:库存商品贷:资本公积等2、资本折算差额企业实际收到外币投资时,由于汇率变动而发生的有关资产账户与实收资本账户折合记账本位币的差额:借:银行存款固定资产贷:实收资本借或贷:资本公积3、投资者缴付的出资额大于注册资本产生的差额计入资本公积借:银行存款等贷:实收资本资本公积4、法定财产重估增值借:材料物资固定资产贷:资本公积二、借入款项(一)短期借款1、借入各种短期借款借:银行存款贷:短期借款2、发生的短期借款利息借:财务费用贷:预提费用(或银行存款)3、归还短期借款借:短期借款贷:银行存款(二)长期借款1、借入各种长期借款借:银行存款(或在建工程、固定资产等)贷:长期借款2、发生的长期借款利息支出,在固定资产尚未交付使用或虽已交付使用但尚未办理竣工决算之前发生的,计入固定资产的构建成本借:在建工程(或固定资产)贷:长期借款3、长期借款的利息支出,在固定资产已办理竣工决算后发生的,计入当期损益借:财务费用贷:长期借款4、归还长期借款借:长期借款贷:银行存款(三)应付债券1、按面值发行的债券,按实际收到的债券款借:银行存款等贷:应付债券(债券面值)2、溢价发行的债券,收到债券款时借:银行存款(实际收到的金额)贷:应付债券(债券面值)应付债券(债券溢价)3、折价发行的债券,收到债券款时借:银行存款(实际收到的金额)应付债券(债券折价)贷:应付债券(债券面值)4、企业按期提取应付债券利息借:财务费用(或在建工程)贷:应付债券(应计利息)5、溢价发行的债券,按期摊销和计算应计利息时借:应付债券(债券溢价)财务费用(或在建工程)(应计利息与溢价摊销额的差额)贷:应付债券(应计利息)6、折价发行的债券,按期摊销和计算应计利息时借:财务费用(或在建工程)(应计利息与折价摊销额的合计数) 贷:应付债券(债券折价)(应摊销的折价金额)应付债券(应计利息)7、债券到期,支付债券本息借:应付债券(债券面值、应计利息)贷:银行存款等三、商品购进、销售、储存、加工及出租(一)商品购进1、采用进价核算的商品购进(1)购进商品验收入库,同时支付货款或开出、承兑商业汇票①采用支票等结算方式借:商品采购(商品进价)经营费用(进货费用)贷:银行存款(全部价款)同时,借:库存商品贷:商品采购②采用商品汇票结算方式借:商品采购(商品进价)经营费用(进货费用)贷:银行存款(进货费用)应付票据(商品进价)同时,借:库存商品贷:商品采购(2)购进商品,先承付货款或开出、承兑商业汇票,后验收入库①采用支票等结算方式支付货款时,借:商品采购(商品进价)经营费用(进货费用)贷:银行存款(全部价款)商品验收入库时,借:库存商品(商品进价)贷:商品采购(商品进价)②采用商业汇票结算方式开出、承兑商业汇票时借:商品采购(商品进价)经营费用(进货费用)贷:银行存款(进货费用)应付票据(商品进价)商品验收入库时,借:库存商品(商品进价)贷:商品采购(商品进价)(3)购进商品,先验收入库,后支付货款或开出、承兑商业汇票,月终时记账借:库存商品(暂估进价)贷:应付账款(暂估进价)月终尚未付款或尚未开出、承兑商业汇票的商品,下月初对上述分录用红字冲回借:库存商品(红字)贷:应付账款(红字)付款时,分录同(1)2、进口商品(1)对外支付货款,按商品进价借:商品采购贷:银行存款如支付的外汇是从调剂市场购进的外汇,应同时按进口商品应分摊的购进外汇价差增加进口商品的采购成本。
300个常用会计分录
300个常用会计分录1. 什么是会计分录?会计分录是会计信息系统中的一项重要内容,它记录了企业每一笔经济业务的借贷方向和金额。
会计分录是财务会计的基础,也是财务报表编制的依据。
2. 借贷记账原则会计分录遵循借贷记账原则,即每一笔经济业务必须同时有借方和贷方。
借方表示资产的增加、费用的减少和负债的减少;贷方表示资产的减少、费用的增加和负债的增加。
3. 会计分录的基本格式会计分录的基本格式为:科目名称借方金额贷方金额4. 常用会计分录示例下面是300个常用会计分录的示例:1.现金收入:现金账户(借);收入账户(贷)2.现金支出:支出账户(借);现金账户(贷)3.销售收入:应收账款(借);收入账户(贷)4.购买商品:库存商品(借);应付账款(贷)5.支付工资:工资支出(借);现金账户(贷)6.账户收到应收款:现金账户(借);应收账款(贷)7.账户支付应付款:应付账款(借);现金账户(贷)8.购买固定资产:固定资产(借);现金账户(贷)9.销售固定资产:现金账户(借);固定资产(贷)10.偿还贷款本金:贷款(借);现金账户(贷)11.偿还贷款利息:利息费用(借);现金账户(贷)12.收到利息收入:现金账户(借);利息收入(贷)13.支付利息费用:利息费用(借);现金账户(贷)14.购买长期股权投资:长期股权投资(借);现金账户(贷)15.销售长期股权投资:现金账户(借);长期股权投资(贷)16.收到投资收益:现金账户(借);投资收益(贷)17.支付所得税:所得税费用(借);现金账户(贷)18.收到政府补助:现金账户(借);政府补助(贷)19.支付租金:租金费用(借);现金账户(贷)20.收到租金收入:现金账户(借);租金收入(贷)21.支付水电费:水电费用(借);现金账户(贷)22.收到水电费收入:现金账户(借);水电费收入(贷)23.销售折扣:销售折扣(借);收入账户(贷)24.采购折扣:库存商品(借);采购折扣(贷)25.销售退货:销售退货(借);应收账款(贷)26.采购退货:应付账款(借);库存商品(贷)27.收到其他应收款:现金账户(借);其他应收款(贷)28.支付其他应付款:其他应付款(借);现金账户(贷)29.收到利息收益:现金账户(借);利息收入(贷)30.支付利息费用:利息费用(借);现金账户(贷)31.收到投资收益:现金账户(借);投资收益(贷)32.支付所得税:所得税费用(借);现金账户(贷)33.收到政府补助:现金账户(借);政府补助(贷)34.支付租金:租金费用(借);现金账户(贷)35.收到租金收入:现金账户(借);租金收入(贷)36.支付水电费:水电费用(借);现金账户(贷)37.收到水电费收入:现金账户(借);水电费收入(贷)38.销售折扣:销售折扣(借);收入账户(贷)39.采购折扣:库存商品(借);采购折扣(贷)40.销售退货:销售退货(借);应收账款(贷)41.采购退货:应付账款(借);库存商品(贷)42.收到其他应收款:现金账户(借);其他应收款(贷)43.支付其他应付款:其他应付款(借);现金账户(贷)44.收到利息收益:现金账户(借);利息收入(贷)45.支付利息费用:利息费用(借);现金账户(贷)46.收到投资收益:现金账户(借);投资收益(贷)47.支付所得税:所得税费用(借);现金账户(贷)48.收到政府补助:现金账户(借);政府补助(贷)49.支付租金:租金费用(借);现金账户(贷)50.收到租金收入:现金账户(借);租金收入(贷)51.支付水电费:水电费用(借);现金账户(贷)52.收到水电费收入:现金账户(借);水电费收入(贷)53.销售折扣:销售折扣(借);收入账户(贷)54.采购折扣:库存商品(借);采购折扣(贷)55.销售退货:销售退货(借);应收账款(贷)56.采购退货:应付账款(借);库存商品(贷)57.收到其他应收款:现金账户(借);其他应收款(贷)58.支付其他应付款:其他应付款(借);现金账户(贷)59.收到利息收益:现金账户(借);利息收入(贷)60.支付利息费用:利息费用(借);现金账户(贷)61.收到投资收益:现金账户(借);投资收益(贷)62.支付所得税:所得税费用(借);现金账户(贷)63.收到政府补助:现金账户(借);政府补助(贷)64.支付租金:租金费用(借);现金账户(贷)65.收到租金收入:现金账户(借);租金收入(贷)66.支付水电费:水电费用(借);现金账户(贷)67.收到水电费收入:现金账户(借);水电费收入(贷)68.销售折扣:销售折扣(借);收入账户(贷)69.采购折扣:库存商品(借);采购折扣(贷)70.销售退货:销售退货(借);应收账款(贷)71.采购退货:应付账款(借);库存商品(贷)72.收到其他应收款:现金账户(借);其他应收款(贷)73.支付其他应付款:其他应付款(借);现金账户(贷)74.收到利息收益:现金账户(借);利息收入(贷)75.支付利息费用:利息费用(借);现金账户(贷)76.收到投资收益:现金账户(借);投资收益(贷)77.支付所得税:所得税费用(借);现金账户(贷)78.收到政府补助:现金账户(借);政府补助(贷)79.支付租金:租金费用(借);现金账户(贷)80.收到租金收入:现金账户(借);租金收入(贷)81.支付水电费:水电费用(借);现金账户(贷)82.收到水电费收入:现金账户(借);水电费收入(贷)83.销售折扣:销售折扣(借);收入账户(贷)84.采购折扣:库存商品(借);采购折扣(贷)85.销售退货:销售退货(借);应收账款(贷)86.采购退货:应付账款(借);库存商品(贷)87.收到其他应收款:现金账户(借);其他应收款(贷)88.支付其他应付款:其他应付款(借);现金账户(贷)89.收到利息收益:现金账户(借);利息收入(贷)90.支付利息费用:利息费用(借);现金账户(贷)91.收到投资收益:现金账户(借);投资收益(贷)92.支付所得税:所得税费用(借);现金账户(贷)93.收到政府补助:现金账户(借);政府补助(贷)94.支付租金:租金费用(借);现金账户(贷)95.收到租金收入:现金账户(借);租金收入(贷)96.支付水电费:水电费用(借);现金账户(贷)97.收到水电费收入:现金账户(借);水电费收入(贷)98.销售折扣:销售折扣(借);收入账户(贷)99.采购折扣:库存商品(借);采购折扣(贷)100.销售退货:销售退货(借);应收账款(贷)101.采购退货:应付账款(借);库存商品(贷)102.收到其他应收款:现金账户(借);其他应收款(贷)103.支付其他应付款:其他应付款(借);现金账户(贷)104.收到利息收益:现金账户(借);利息收入(贷)105.支付利息费用:利息费用(借);现金账户(贷)106.收到投资收益:现金账户(借);投资收益(贷)107.支付所得税:所得税费用(借);现金账户(贷)108.收到政府补助:现金账户(借);政府补助(贷)109.支付租金:租金费用(借);现金账户(贷)110.收到租金收入:现金账户(借);租金收入(贷)111.支付水电费:水电费用(借);现金账户(贷)112.收到水电费收入:现金账户(借);水电费收入(贷)113.销售折扣:销售折扣(借);收入账户(贷)114.采购折扣:库存商品(借);采购折扣(贷)115.销售退货:销售退货(借);应收账款(贷)116.采购退货:应付账款(借);库存商品(贷)117.收到其他应收款:现金账户(借);其他应收款(贷)118.支付其他应付款:其他应付款(借);现金账户(贷)119.收到利息收益:现金账户(借);利息收入(贷)120.支付利息费用:利息费用(借);现金账户(贷)121.收到投资收益:现金账户(借);投资收益(贷)122.支付所得税:所得税费用(借);现金账户(贷)123.收到政府补助:现金账户(借);政府补助(贷)124.支付租金:租金费用(借);现金账户(贷)125.收到租金收入:现金账户(借);租金收入(贷)126.支付水电费:水电费用(借);现金账户(贷)127.收到水电费收入:现金账户(借);水电费收入(贷)128.销售折扣:销售折扣(借);收入账户(贷)129.采购折扣:库存商品(借);采购折扣(贷)130.销售退货:销售退货(借);应收账款(贷)131.采购退货:。
会计分录大全解释
会计分录大全解释会计分录是会计工作中最基本的记录手段之一,用于在账簿上记录每一笔经济业务的借贷关系。
每个会计分录包括两个方面:借方和贷方,它们分别对应资产、负债、所有者权益、收入和费用等不同的会计科目。
以下是一些常见的会计分录,以及它们的解释:1.购进商品并以现金支付:•借:库存商品(资产,增加)•贷:现金(资产,减少)•解释:公司购进商品,用现金支付。
2.销售商品并收到现金:•借:现金(资产,增加)•贷:销售收入(收入,增加)•解释:公司销售商品,收到现金。
3.借款:•借:现金(资产,增加)•贷:借款(负债,增加)•解释:公司借款,收到现金。
4.还款借款:•借:借款(负债,减少)•贷:现金(资产,减少)•解释:公司还款,减少借款,支付现金。
5.购进固定资产并以现金支付:•借:固定资产(资产,增加)•贷:现金(资产,减少)•解释:公司购进固定资产,用现金支付。
6.支付工资:•借:工资费用(费用,增加)•贷:现金(资产,减少)•解释:公司支付员工工资,减少现金,增加费用。
7.收到利息:•借:现金(资产,增加)•贷:利息收入(收入,增加)•解释:公司收到利息,增加现金和收入。
8.购进商品并以应付账款支付:•借:库存商品(资产,增加)•贷:应付账款(负债,增加)•解释:公司购进商品,未付款,应付账款增加。
这只是一小部分例子,实际会计分录的种类多种多样,取决于具体的业务和交易。
会计分录的编制需要遵循会计平衡原则,确保借贷两方总额相等。
此外,会计分录的准确性对于财务报告的准确性和可靠性至关重要。