
复利现值、终值,年金现值、终值
复利现值、终值,年金现值、终值 复利现值系数=1/(1+i)^n=(p/s,i,n) 其中i为利率,n为期数
这是一个求未来现金流量现值的问题 59(1+r)^-1 +59(1+r)^-2 +59(1+r)^-3 +59(1+r)^-4 +(59+1250)(1+r)^-5 = 1000 59*(P/A,I,5)+1250*(P/F,I,5)=1000 第一个(P/A,I,5)是年金现值系数 第二个(P/F,I,5)是复利现值系数 一般是通过插值测出来 比如:设I=9%会得一个答案A,大于1000;设I=11%会得另一个答案B,小于1000 则会有 (1000-A)/(B-A)=(X-9%)/(11%-9%) 解方程可得X,即为所求的10%
年金现值系数(P/A,i,n)=[1-(1+i)-n]/ i 复利现值系数(P/F,i,n)=(1+i)-n =========================================================== 年金终值就是你每年投入相等量的款项,按照活期存款利率0.72%算,存个10年后全部拿出,到时候你可以得到的数额。 比如你每年存款10万,存10年,年利率0.72%,那么你的年金终值就是 10*(F/A,0.72%,10)=10+10*(1+0.72)+...+10*(1+0.72)10次方 年金现值是相反计算,就是你每年投入相等量的款项,按照活期存款利率0.72%算,存个10年后全部拿出,到时候你能拿到这笔钱,那么,年金现值就是指的是这笔钱放在今天,它值多少钱。 比如你每年存款10万,存10年,年利率0.72%,那么你的年金现值就是 10*(P/A,0.72%,10)=10+10/(1+0.72)+...+10/(1+0.72)10次方 (打个比方说白一点,年金终值就是指,如果你每隔相等的一个时间段存下相等数量的钱,等若干年后你能够从银行拿到的钱的金额;而年金现值则是指,如果你想在未来的若干年内,每隔相等的一个时间段都能拿到一笔等数量的钱的话,那么现在必须去银行存多少钱。) 复利终值=现值*复利终值系数 复利现值=终值*复利现值系数 年金就是等额+定期+系列 年金和复利的关系,年金是复利和 年金的形式:普通(期未)、即付(期初)、递延(有间隔期)、永续(无终值) 普通年金终值=年金*年金终值系数 偿债基金年金=终值/年金终值系数 普通年金现值=年金*年金现值系数 资本回收额=年金现值/年金现值系数 即付年金终值=年金*普通年金终值系数*(1+i) 即付年金现值=年金*即付年金现价值系数(期数减1,系数加1) 递延年金是普通年金的特殊形式 三个公式不需要记,我是这样理解的! 想想和普通和即付的区别,现值是期数减1,所以咱们根据题目提示可以得出第5年开始,10年后,其实就是15-1=14年,好了,这是第一步(年金部分),接着就要算前五年的间隔期(4个)。经过我的讲解你明白啦,如果不明白,那你就把普通和即付年金之间的关系搞明白吧! 名义利率与实际利率 以1年为计息基础,按照第一计息周期的利率乘以每年计息期数,就是名义利率,是按单利的方法计算的。例如存款的月利率为0.55%,1 年有12月,则名义利率即为0.55%×12=6.6%实际利率是按照复利方法计算的年利率。例如存款的月利率为0.55%,1 年有12月,则名义利率为0. 55%,即(1+0.55%)12-1=6.8%,可见实际利率比名义利率高。在项目评估中应该使用实际利率。实际利率与名义利率按照下面的公式换算: ER(实际利率)=(1+NRn(名义利率)÷n)-1 在公式中,若n=1,相当于每年计息一次,名义利率等于实际利率;当n>1时,ER>NR
(一)资金的时间价值的含义和来源 1、含义。资金的时间价值是同等数量的资金随着时间的不同而产生的价值差异,时间价值的表现形式是利息与利率。投资项目一般寿命期较长,所 以在项目评估中不得不考虑资金的时间价值,以确定不同时点上项目的收与成本。这就是使用资金时间价值的意义。 2、资金时间价值的来源 从不同的角度出发,资金的时间价值可以被认为有两个来源:首先,资金只有被投入到实际生产过程中、参与生产资本的运动才会发生增值,将货币资金保存在保险柜中永远也不会产生出任何价值。其次,按照西方经济学中的机会成本理论,资金时间价值的存在是由于资金使用的机会成本。从投资者或资金持有者的角度来说,在一定的期限内,资金最低限度可以按照无风险利率实现增值,即银行存款利率。因此真实的资金额至少等于期末的同等资金加上期间的利息额,这种社会资金的增值现象,人们将其称为资金的时间价值。 (二)资金时间价值的计算 1、基本概念与计算公式 (1)单利与复利 计算利息有两种方法:按照利息不再投资增值的假设计算称为单利;按照利息进入再投资,回流到项目中的假设计算称为复利。 单利计算期末本利和为:F=P(1+i×t ) 复利计算期末本利和为:F=P(1+i)t 单利和复利的期末本利和计算,也称为终值计算。单利和复利终值的倒数是其现值 (2)名义利率与实际利率 以1年为计息基础,按照第一计息周期的利率乘以每年计息期数,就是名义利率,是按单利的方法计算的。例如存款的月利率为0.55%,1 年有12月,则名义利率即为0.55%×12=6.6%实际利率是按照复利方法计算的年利率。例如存款的月利率为0.55%,1 年有12月,则名义利率为0. 55%,即(1+0.55%)12-1=6.8%,可见实际利率比名义利率高。在项目评估中应该使用实际利率。实际利率与名义利率按照下面的公式换算: ER(实际利率)=(1+NRn(名义利率)÷n)-1 在公式中,若n=1,相当于每年计息一次,名义利率等于实际利率;当n>1时,ER>NR 2、资金时间价值的计算 (1)复利值的计算 复利值是现在投入的一笔资金按照一定的利率计算,到计算期末的本利和。复利终值的计算 公式如下:F=P(1+i)t式中的(1+i)t 为终值系数或复利系数,表示为(F/P,i,t),复利终值系数可以由现值系数表直接查出,用于复利值计算。 (2)现值的计算 现值是未来的一笔资金按一定的利率计算,折合到现在的价值。现值的计算公式正下好相反,即: P/F=1/(1+i)t式中的1/(1+i)t 为现值系数,表示为 (P/F,I,t),现值系数可以由现值系数表直接查出,用于现值计算。 (3)年金复利值的计算 年金,代号为A,指在一定时期内每隔相等年收支金额。每期的金额可以相等,也可以不等,相等时称为等额年金,不相等时称为不等额年金,如果没有特别说明,一般采用的年金指的是等额的金。年金复利值是在一段时期内每隔相等的时间投入的等额款项,比如住房租金的支付与收取,通常都是按照年金的原理进行的。按照一定的利率计算到期的年金本利和的公式为: F=[A×(1+i)t-1]/i式中(1+i)t-1]/I称为年金终值系数,可以表示为:(F/A,I,T),从年金复利终值表中可查得系数值 例题:如果某人在将来10年的7月1日存入银行2000元,年利率为10%,那么在第10年的7月1日能够取多少钱?本题中A=2000,t=10,i=10% 将已知条件代入以上公式,得到的结果是:F=A(F/A,i =10%,t=10)查表得 =2000×15.9374 =31874.8 (4)偿债基金的计算 偿债基金是为了应付若干年后所需要的一笔资金,在一定时期内,按照一定的利率计算,每期应该提取的等额款项。即为了在t年内积累资金F元,年利率为i,计算每年投入多少资金。偿债基金是年金复利值终值的倒数,其计算公式可由年金复利公式推出: A=F×i/[(1+i )t]-1式中的(i/[(1+i )t]-1)是偿债基金 系数,可以通过查系数表得到。例如,如果要在8年后想得到包括利息在内的15亿元,年利率为13%,问每年应投入的资金是多少?查偿债基金系数表得到A/F,13%,8)=0.0813所以:A=F(A/F,12%,8)=15×0.07838=1.1757(亿元) (5)年金现值的计算 年金现值是指在一段时间内每隔相等的时间投入的款项,按照一定的利率计算,折合到现在的价值。其计算公式为: P=A×[(1+i)t-1]/[i(1+i)t] (6)资本回收的计算 资本回收只是为了回收现在投入的一笔资金,按照一定的利率计算,在一段时间内每相等的时间应该提取的等额款项。资本回收系数是年金现值系数的倒数,则资本回收值的计算公式为: A=P×i(1+i)t/[(1+i)t-1] 注意:年金系数可以通过查表方式得到 @@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@@ 2000年1月1日,XYZ公司支付价款1000元(含交易费用)从活跃市场上购入某公司5年期债券,面值1250元,票面利率4.72%,按年支付利息(即每年59元),本金最后一次支付.合同约定,该债券的发行方在遇到特定情况时可以将债券赎回,且不需要为提前赎回支付额外款项,XYZ公司在购买该债券时,预计发行方不会提前赎回. 书上是这样解的:设该债券的实际利率为r,则可以列出: 59*(1+r)-1+59*(1+r)-2+59*(1+r)-3+59*(1+r)-4+(59+1250)*(1+r)-5=1000 注:-1,-2,-3,-4,-5是负1次方,负2次方,负3次方....不会打小的 采用插值法,可以计算得出r=10% 在财务管理中叫也叫内插法,相信你考中级或注会时应该学了吧,在会计中这个不要求掌握,出题时会告诉你的 上面的公式也可以写成 59*(P/A,r,5)+1250*(P/F,r,5)=10000 查年金现值系数表和复利现值系数表,将10%代入r,正好等于10000 是说把R分别设为一个数.用这个数带入你上面的公式来求.直到你所求的值和你的1000近似为止.|(最理想的为同一个数.)
复利计算 复利终值和现值公式

复利计算复利终值和现值公式复利终值和现值公式什么意思终值公式F=Px(F/P,i,n)现值公式P=Fx(P/F,i,n)这两个公式是什么意思啊?怎么利用公式计算呢?f:future value终值p:present walue 现值终值=现值*复利终值系数现值=终值*复利现值系数这是计算资金时间价值的公式,对应系数可以通过查复利现值系数表和福利终值系数表找出。
比如10000元现金,在年利率为10%的情况下,3年后终值F=10000*(F/P,10%,3)(F/P,10%,3)就是期数为3,年利率为10%的复利终值系数现值概念则刚好相反。
计算未来现金在现在的价值。
复利终值、现值,年金终值、现值的公式及运用复利终值s=p*(1+i)n :p——现值或初始值i——报酬率或利率s——终值或本利和。
n表示年。
例:张三拟投资10万元于一项目,该项目的投资期为5年,每年的投资报酬率为20%,张三盘算着:这10万元本金投入此项目后,5年后可以收回的本息合计为多少?分析:由于货币随时间的增长过程与复利的计算过程在数学上是相似的,因此,在计算货币的时间价值时,可以使用复利计算的各种方法。
张三的这笔账实际上是关于"复利终值"的计算问题。
所谓"复利",实际上就是我们通常所说的"利滚利".即每经过一个计息期,要将利息加入本金再计利息,逐期计算。
假如张三在期初投入资金100000元,利息用i表示,那么经过1年的时间后,张三的本利和=100000×(1+i)=100000+100000×20%=120000;经过2年的时间后,张三的本利和=100000×(1+i)+[100000×(1+i)]×i=(100000+100000×20%)+(100000+100000×20)×20%=100000×(1+i)2;依次类推,5年后,张三的本利和=100000×(1+i)5.我们称(1+i)n为复利终值系数,在实际运用时,通常查表得到其解。
复利现值和年金现值的计算
1 (1 i)2
(1
1 i)n2
1 (1 i)n1
(2)
(2)-(1)得:
PVIFAi,n
(1 i) PVIFAi,n
1
1 (1 i)n
谢谢大家! PVIFAi,n
(1 i)n 1 i(1 i)
1 1
PVIFiA,n
(1 i)n i
后付年金的现值
2.1.4 年金终值和现值
例题
后付年金的现值
2.1.4 年金终值和现值
年金是指一定时期内每期相等金额的收付款项。
后付年金的 终值和现值
1
先付年金的 终值和现值
2
延期年金现 值的计算
3
永续年金现 值的计算
4
2.1.4 年金终值和现值
后付年金的终值
后付年金——每期期末有等额收付款项的年金。 后付年金终值的计算公式:
F V A nA (1ii)n 1A F V IF A i,n
1
PV 由终
值
求现值
FV n ,(称1为贴现,i )
n
贴现时使用的利息率称为
贴现率。
FVn
1
1 in
上式中的 写为
(1 i)n
叫
复
利
现
值
系
数
或
贴
现
系
数
,
PVI
可以
F
i
,
n
,则复利现值的计算公式可写为:
PVFV n PVIi,n F
2.1 货币时间价值
2. 时间价值的概念 3. 现金流量时间线 4. 复利终值和复利现值 5. 年金终值和现值 6. 时间价值计算中的几个特殊问题
10001.000 2000 0.952 100 0.907 3000 0.864 4000 0.823 8878.7元
各类年金终值、现值计算公式对比表
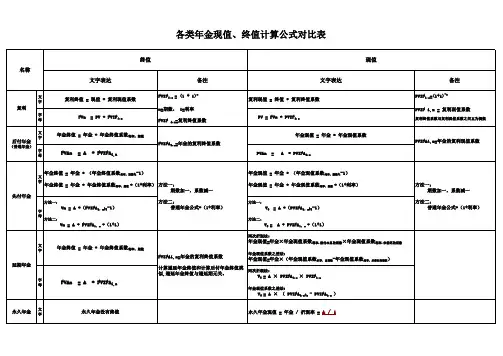
方法二:
Vn = A * FVIFA i,n *(1+i)
V0 =
两次折现法:
A * PVIFA i,n *(1+i)
文 字Biblioteka 年金现值=年金×年金现值系数 利率,偿付本息的期数 ×年金现值系数 利率,未偿还的期数 年金终值 = 年金 * 年金终值系数 利率,期数 FVIFAi,n=年金的复利终值系数
年金现值系数之差法:
年金现值=年金×(年金现值系数 利率,总期数 -年金现值系数 利率,未偿还的期数 )
两次折现法:
延期年金
字 母
计算递延年金终值和计算后付年金终值类 似,递延年金终值与递延期无关。
V 0 = A × PVIFA i,n × PVIF i,m
年金现值系数之差法:
FVAn
= A
* FVIFA i,n
V 0 = A × ( PVIFA i,n+m - PVIFA i,m )
永久年金
文 字
永久年金没有终值
永久年金现值 = 年金 / 折现率 = A / i
现值、终值计算公式对比表
现值
备注
PVIF i,n =(1+i) -n PVIF i,n = 复利现值系数
复利终值系数与复利现值系数之间互为倒数
PVIFAi,n=年金的复利现值系数
方法一: 期数加一,系数减一 方法二: 普通年金公式*(1+利率)
各类年金现值、终值计算公式对比表
终值 名称 文字表达
文 字
现值
备注
FVIF i,n = (1 + i) n n=期数, i=利率
文字表达
复利终值 = 现值 * 复利现值系数
复利现值 = 终值 * 复利终值系数
财管公式总结

财管公式总结第⼆章财务管理基础1. 复利终值:F=P×(1+i)n =P×(F/P, i,n )复利现值:P=F×(1+i)-n =F× (P/F, i, n )注:复利终值和复利现值互为逆运算。
复利终值系数(1+i)n和复利现值系数(1+i)-n 互为倒数。
2.普通年⾦终值:F=A×(F/A,i,n),逆运算:年偿债基⾦,A= F/(F/A,i,n)普通年⾦现值:P=A×(P/A,i,n),逆运算:年资本回收额,A= P/(P/A,i,n)预付年⾦终值:F=A×(F/A,i,n)×(1+i)或=A×[(F/A,i,n+1)-1]预付年⾦现值:P=A×(P/A,i,n)×(1+i)或=A×[(P/A,i,n-1)+1]递延年⾦终值:F=A×(F/A,i,n)“n”表⽰A的个数,终值与递延期⽆关递延年⾦现值:P=A×(P/A,i,n)×(P/F,i,m)或=A×[(P/A,i,m+n)-(P/A,i,m)]或=A×(F/A,i,n)×(P/F,i,m+n)永续年⾦现值:P=A/i3. 货币时间价值系数间的关系4.插值法解决下⾯的问题:当折现率为12%时,净现值为-50;当折现率为10%时,净现值为150,求内含报酬率为⼏何?(12%-10%)/(12%-IRR)=(-50-150)/(-50-0)。
解得:IRR=11.5%【要求】不必死记公式,列出等式,两端分别是折现率和对应的系数,只要⼀⼀对应起来,就能得到最终的结果。
【运⽤】1.实际利率的计算(P41); 2.内含报酬率的计算(P179); 3.资⾦成本贴现模式的计算,尤其是融资租赁资本成本的计算(P142) ; 4.证券投资收益率的计算(P188)。
【提⽰】涉及到插值法,共计四个步骤:1.列式;2.试误;3.内插;4.计算。
年金复利现值终值系数全表

附表一 复利终值系数表计算公式:复利终值系数=()n i 1+,S=P ()ni 1+P —现值或初始值;i —报酬率或利率;n —计息期数;S —终值或本利和附表一 复利终值系数表 续表注:*〉99 999计算公式:复利终值系数=()n i 1+,S=P ()ni 1+P —现值或初始值 i —报酬率或利率 n —计息期数 S —终值或本利和附表二 复利现值系数表注:计算公式:复利现值系数=()-ni 1+,P=()ni 1S+=S ()-ni 1+P —现值或初始值;i —报酬率或利率;n —计息期数;S —终值或本利和附表二 复利现值系数表 续表注:*<0.0001计算公式:复利现值系数=()-ni 1+,P=()ni 1S+=S ()-ni 1+P —现值或初始值;i —报酬率或利率;n —计息期数;S —终值或本利和附表三年金终值系数表注:计算公式:年金终值系数=()i1i1n-+,S=A()i1i1n-+A—每期等额支付(或收入)的金额;i—报酬率或利率;n—计息期数;S—年金终值或本利和附表三年金终值系数表续表注:*>999 999.99计算公式:年金终值系数=()i1i1n-+,S=A()i1i1n-+A—每期等额支付(或收入)的金额;i—报酬率或利率;n—计息期数;S—年金终值或本利和附表四年金现值系数表计算公式:年金现值系数=()ii11n-+-,P=A()ii11n-+-A—每期等额支付(或收入)的金额;i—报酬率或利率;n—计息期数;P—年金现值或本利和附表四年金现值系数表续表注:计算公式:年金现值系数=()ii11n-+-,P=A()ii11n-+-A—每期等额支付(或收入)的金额;i—报酬率或利率;n—计息期数;P—年金现值或本利和。
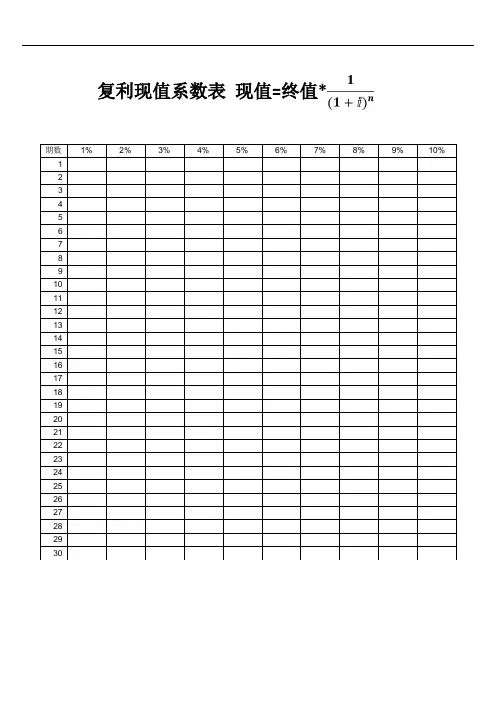
复利现值、复利终值、年金现值、年金终值系数表
矿产资源开发利用方案编写内容要求及审查大纲
矿产资源开发利用方案编写内容要求及《矿产资源开发利用方案》审查大纲一、概述
㈠矿区位置、隶属关系和企业性质。
如为改扩建矿山, 应说明矿山现状、
特点及存在的主要问题。
㈡编制依据
(1简述项目前期工作进展情况及与有关方面对项目的意向性协议情况。
(2 列出开发利用方案编制所依据的主要基础性资料的名称。
如经储量管理部门认定的矿区地质勘探报告、选矿试验报告、加工利用试验报告、工程地质初评资料、矿区水文资料和供水资料等。
对改、扩建矿山应有生产实际资料, 如矿山总平面现状图、矿床开拓系统图、采场现状图和主要采选设备清单等。
二、矿产品需求现状和预测
㈠该矿产在国内需求情况和市场供应情况
1、矿产品现状及加工利用趋向。
2、国内近、远期的需求量及主要销向预测。
㈡产品价格分析
1、国内矿产品价格现状。
2、矿产品价格稳定性及变化趋势。
三、矿产资源概况
㈠矿区总体概况
1、矿区总体规划情况。
2、矿区矿产资源概况。
3、该设计与矿区总体开发的关系。
㈡该设计项目的资源概况
1、矿床地质及构造特征。
2、矿床开采技术条件及水文地质条件。
(完整版)财务管理常用系数表
财务管理常用系数表一、复利终值系数表计算公式:复利终值系数=()n i1+,S=P()n i1+P—现值或初始值;i—报酬率或利率;n—计息期数;S—终值或本利和一、复利终值系数表续表注:*〉99 999计算公式:复利终值系数=()n i1+,S=P()n i1+P—现值或初始值;i—报酬率或利率;n—计息期数;S—终值或本利和二、复利现值系数表注:计算公式:复利现值系数=()-ni 1+,P=()ni 1S+=S ()-ni 1+P —现值或初始值;i —报酬率或利率;n —计息期数;S —终值或本利和二、复利现值系数表 续表注:*<0.0001计算公式:复利现值系数=()-ni 1+,P=()ni 1S+=S ()-ni 1+P —现值或初始值;i —报酬率或利率;n —计息期数;S —终值或本利和三、年金终值系数表注:计算公式:年金终值系数=()i1i1n-+,S=A()i1i1n-+A—每期等额支付(或收入)的金额;i—报酬率或利率;n—计息期数;S—年金终值或本利和三、年金终值系数表续表注:*>999 999.99计算公式:年金终值系数=()i1i1n-+,S=A()i1i1n-+A—每期等额支付(或收入)的金额;i—报酬率或利率;n—计息期数;S—年金终值或本利和四、年金现值系数表注:计算公式:年金现值系数=()ii11n-+-,P=A()ii11n-+-A—每期等额支付(或收入)的金额;i—报酬率或利率;n—计息期数;P—年金现值四、年金现值系数表续表注:计算公式:年金现值系数=()ii11n-+-,P=A()ii11n-+-A—每期等额支付(或收入)的金额;i—报酬率或利率;n—计息期数;P—年金现值五、自然对数表注:计算公式:自然对数值=lnN。
表示以自然数e为底,N的对数值。
如N=5.83,则查纵列5.8横列3对应的数值,即ln(5.83)=1.7630。
五、自然对数表续表注:计算公式:自然对数值=lnN。
年金现值系数表120期
年金现值系数表120期1.资金的时间价值资金时间价值=社会平均资金利润率-通货膨胀率2.复利终值与复利现值F=P ×(1+i)n 或F=P ×(F/P,i,n)P=F/(1+i)n 或P=F ×(P/F,i,n)3.年金终值与终值普通年金终值:F=A×(F/A ,i, n)普通年金现值:P=A×(P/A, i, n)预付年金终值:F=A×[(F/A,i,n+1)-1]预付年金现值:P=A×[(P/A,i,n-1)+1]递延年金终值:F=A×(F/A, i, n)(n代表A的个数,m代表递延年限)递延年金现值:P=A×【(P/A, i, m+n)-(P/A, i, m)】永续年金终值:无永续年金现值:P=A/i4.系统风险单项资产:βa=ρam*ɑa/ɑm资产组合:βp =∑ Wi×βi(i=1,2……n)5.收益率实际收益率=名义收益率-通货膨胀率实际利率=名义利率/(1-补偿性余额比例)6.无风险收益率=纯利率+通货膨胀补偿率7.必要收益率=无风险收益率+风险收益率R=Rf+β*(Rm-Rf)Rf:无风险收益率Rm:市场组合收益率、股票价格指数平均收益率、所有股票平均收益率(Rm-Rf):市场平均风险报酬、市场风险溢价8.资金需要量资金需要量=(基期资金平均占用额-不合理资金占用额)×(1±预测期销售增减率)×(1±预测期资金周转速度变动率)资金需要量与预期销售成正比,与预期资金周转速度成反比。
9.资本成本个别:资本成本=年占资费用/(筹资总额-筹资费用)=年占资费用/[筹资总额 x(1-筹资费用率)]10.现金净流量现金净流量(NCF)=现金流入量-现金流出量11.营业现金净流量营业现金净流量 =年营业收入-年付现成本-所得税营业现金净流量 =年营业收入-(年总成本-年非付现成本)-所得税=税后净利润+折旧(非付现成本)12.净现值净现值(NPV)=未来现金净流量现值-原始投资额现值决策原则:净现值为正数:方案可行,实际报酬率>预期最低投资报酬率净现值为负数:方案不可行,实际报酬率<预期最低投资报酬率净现值为零:方案可行,实际报酬率=预期最低投资报酬率13.年金净流量年金净流量=现金流量总现值/年金现值系数=现金流量总终值/年金终值系数年金净流量=净现值/年金现值系数14.现值指数(PVI)现值指数(PVI)=未来现金净流量现值/原始投资额现值决策原则:若现值指数大于 1,方案可行。
单利、复利、年金
单利、复利、年金一、货币时间价值的含义货币时间价值,是指一定量货币在不同时点上的价值量差额。
货币的时间价值来源于货币进入社会再生产过程后的价值增值。
通常情况下,它是指没有风险也没有通货膨胀情况下的社会平均利润率,是利润平均化规律发生作用的结果。
根据货币具有时间价值的理论,可以将某一时点的货币价值金额折算为其他时点的价值金额。
二、终值和现值终值(Future Value)又称将来值,是现在一定量的货币折算到未来某一时点所对应的金额,通常记作F。
(本利和)现值(Present Value),是指未来某一时点上一定量的货币折算到现在所对应的金额,通常记作P。
(本金)现值和终值是一定量货币在前后两个不同时点上对应的价值,其差额即为货币的时间价值。
现实生活中计算利息时所称本金、本利和的概念相当于货币时间价值理论中的现值和终值。
单利和复利是计息的两种不同方式。
1.单利计息是指按照固定的本金计算利息的一种计息方式。
按照单利计算的方法,只有本金在贷款期限中获得利息,不管时间多长,所生利息均不加入本金重复计算利息。
只对本金计算利息,各期利息相等。
比如银行活期存款利息、应付债券的票面利息2.复利计息是指不仅对本金计算利息,还对利息计算利息的一种计息方式。
既对本金计算利息,也对前期的利息计算利息,各期利息不同。
比如银行定期存款利息、贷款利息、应付债券的实际利息(一)一次性收付款项的复利终值和现值1、复利终值复利终值是指一定量的货币,按复利计算的若干期后的本利总和,公式如下:复利终值公式式中,复利终值系数为复利终值系数,记作(F/P,i,n);n为计算利息的期数。
【例题】某人将10 000元存入银行,年利率2%,求10年后的终值。
已知(F/P,2%,10)= 1.2190。
F = 10 000×1.2190 = 12 190(元)2、复利现值复利现值是指未来某期的一定量的货币,按复利计算的现在价值,公式如下:复利现值公式式中,复利现值系数为复利现值系数,记作(P/F,i,n);n为计算利息的期数。
终值和现值公式
终值和现值公式
现值计算公式:P/A=1/i - 1/ [i(1+i)^n],(i表示报酬率,n表示期数,P表示现值,A表示年金)。
终值计算公式:(P/F,i,n)=(1+i)^(-n),(i表示报酬率,n表示期数,P表示现值,F表示年金)。
年金终值计算公式:F=A*(F/A,i,n)=A*(1+i)n-1/i,
其中(F/A,i,n)称作“年金终值系数”、可查普通年金终值系数表。
终值是现在的一笔钱或一系列支付款项按给定的利息率计算所得到的在某个未来时间点的价值。
终值和现值的计算公式区别
复利终值=P×(F/P,i,n),(F/P,i,n)为复利终值系数
复利现值=F×(P/F,i,n),(P/F,i,n)为复利现值系数
普通年金终值=A×(F/A,i,n),(F/A,i,n)为普通年金终值系数
普通年金现值=A×(P/A,i,n),(P/A,i,n)为普通年金现值系数
预付年金终值=A×(F/A,i,n)×(1+i)
预付年金现值=A×(P/A,i,n)×(1+i)
递延年金终值=A×(F/A,i,n)
递延年金现值=A×(P/A,i,n)×(P/F,i,m)=A×(P/A,i,m+n)-A×(P/A,i,m),递延期m(第一次有收支的前一期),连续收支期n
永续年金终值:没有
永续年金现值=A/i
终值是现在的一笔钱或一系列支付款项按给定的利息率计算所得到的在未来某个时间点的价值。
现值是未来的一笔钱或一系列支付款项按给定的利息率计算所得到的现在的价值。