
国家税务总局公告2016年第13号增值税纳税申报表(小规模纳税人适用)》及其附列资料填写说明汇编
附件4
《增值税纳税申报表(小规模纳税人适用)》
及其附列资料填写说明
本纳税申报表及其附列资料填写说明(以下简称本表及填写说明)适用于增值税小规模纳税人(以下简称纳税人)。
一、名词解释
(一)本表及填写说明所称“货物”,是指增值税的应税货物。
(二)本表及填写说明所称“劳务”,是指增值税的应税加工、修理、修配劳务。
(三)本表及填写说明所称“服务、不动产和无形资产”,是指销售服务、不动产和无形资产。
(四)本表及填写说明所称“扣除项目”,是指纳税人销售服务、不动产,在确定销售额时,按照有关规定允许其从取得的全部价款和价外费用中扣除价款的项目。
二、《增值税纳税申报表(小规模纳税人适用)》填写说明
本表“货物及劳务”与“服务、不动产和无形资产”各项目应分别填写。
(一)“税款所属期”是指纳税人申报的增值税应纳税额的所属
(二)“纳税人识别号”栏,填写纳税人的税务登记证件号码。
(三)“纳税人名称”栏,填写纳税人名称全称。
(四)第1栏“应征增值税不含税销售额”:填写本期销售货物及劳务、服务和无形资产的不含税销售额,不包括销售、出租不动产、销售使用过的固定资产和销售旧货的不含税销售额、免税销售额、出口免税销售额、查补销售额。
服务有扣除项目的纳税人,本栏填写扣除后的不含税销售额,与当期《增值税纳税申报表(小规模纳税人适用)附列资料》第8栏数据一致。
(五)第2栏“税务机关代开的增值税专用发票不含税销售额”:填写税务机关代开的增值税专用发票销售额合计。
(六)第3栏“税控器具开具的普通发票不含税销售额”:填写税控器具开具的货物及劳务、服务和无形资产的普通发票金额换算的不含税销售额。
(七)第4栏“销售、出租不动产不含税销售额”:填写销售、出租不动产的不含税销售额,销售额=含税销售额/(1+5%)。
销售不动产有扣除项目的纳税人,本栏填写扣除后的不含税销售额。
(八)第5栏“税务机关代开的增值税专用发票不含税销售额”:填写税务机关代开的增值税专用发票销售额合计。
(九)第6栏“税控器具开具的普通发票不含税销售额”:填写税控器具开具的销售、出租不动产的普通发票金额换算的不含税销售额。
(十)第7栏“销售使用过的固定资产不含税销售额”:填写销售自己使用过的固定资产(不含不动产,下同)和销售旧货的不含税销售额,销售额=含税销售额/(1+3%)。
(十一)第8栏“税控器具开具的普通发票不含税销售额”:填写税控器具开具的销售自己使用过的固定资产和销售旧货的普通发票金额换算的不含税销售额。
(十二)第9栏“免税销售额”:填写销售免征增值税的货物及劳务、服务、不动产和无形资产的销售额,不包括出口免税销售额。
服务、不动产有扣除项目的纳税人,填写扣除之前的销售额。
(十三)第10栏“小微企业免税销售额”:填写符合小微企业免征增值税政策的免税销售额,不包括符合其他增值税免税政策的销售额。
个体工商户和其他个人不填写本栏次。
(十四)第11栏“未达起征点销售额”:填写个体工商户和其他个人未达起征点(含支持小微企业免征增值税政策)的免税销售额,不包括符合其他增值税免税政策的销售额。
本栏次由个体工商户和其他个人填写。
(十五)第12栏“其他免税销售额”:填写销售免征增值税的货物及劳务、服务、不动产和无形资产的销售额,不包括符合小微企业免征增值税和未达起征点政策的免税销售额。
(十六)第13栏“出口免税销售额”:填写出口免征增值税货物及劳务、出口免征增值税服务、无形资产的销售额。
服务有扣除项目的纳税人,填写扣除之前的销售额。
(十七)第14栏“税控器具开具的普通发票销售额”:填写税控器具开具的出口免征增值税货物及劳务、出口免征增值税服务、无形资产的普通发票销售额。
(十八)第15栏“本期应纳税额”:填写本期按征收率计算缴
(十九)第16栏“本期应纳税额减征额”:填写纳税人本期按照税法规定减征的增值税应纳税额。
包含可在增值税应纳税额中全额抵减的增值税税控系统专用设备费用以及技术维护费,可在增值税应纳税额中抵免的购置税控收款机的增值税税额。
当本期减征额小于或等于第15栏“本期应纳税额”时,按本期减征额实际填写;当本期减征额大于第15栏“本期应纳税额”时,按本期第15栏填写,本期减征额不足抵减部分结转下期继续抵减。
(二十)第17栏“本期免税额”:填写纳税人本期增值税免税额,免税额根据第9栏“免税销售额”和征收率计算。
(二十一)第18栏“小微企业免税额”:填写符合小微企业免征增值税政策的增值税免税额,免税额根据第10栏“小微企业免税销售额”和征收率计算。
(二十二)第19栏“未达起征点免税额”:填写个体工商户和其他个人未达起征点(含支持小微企业免征增值税政策)的增值税免税额,免税额根据第11栏“未达起征点销售额”和征收率计算。
(二十三)第21栏“本期预缴税额”:填写纳税人本期预缴的增值税额,但不包括查补缴纳的增值税额。
三、《增值税纳税申报表(小规模纳税人适用)附列资料》填写说明
本附列资料由销售服务有扣除项目的纳税人填写,各栏次均不包含免征增值税项目的金额。
(一)“税款所属期”是指纳税人申报的增值税应纳税额的所
(二)“纳税人名称”栏,填写纳税人名称全称。
(三)第1栏“期初余额”:填写服务扣除项目上期期末结存的金额,试点实施之日的税款所属期填写“0”。
(四)第2栏“本期发生额”:填写本期取得的按税法规定准予扣除的服务扣除项目金额。
(五)第3栏“本期扣除额”:填写服务扣除项目本期实际扣除的金额。
第3栏“本期扣除额”≤第1栏“期初余额”+第2栏“本期发生额”之和,且第3栏“本期扣除额”≤5栏“全部含税收入”
(六)第4栏“期末余额”:填写服务扣除项目本期期末结存的金额。
(七)第5栏“全部含税收入”:填写纳税人销售服务、无形资产取得的全部价款和价外费用数额。
(八)第6栏“本期扣除额”:填写本附列资料第3项“本期扣除额”栏数据。
第6栏“本期扣除额”=第3栏“本期扣除额”
(九)第7栏“含税销售额”:填写服务、无形资产的含税销售额。
第7栏“含税销售额”=第5栏“全部含税收入”-第6栏“本期扣除额”
(十)第8栏“不含税销售额”:填写服务、无形资产的不含税销售额。
第8栏“不含税销售额”=第7栏“含税销售额”÷1.03,与《增值税纳税申报表(小规模纳税人适用)》第1栏“应征增值税不含税销售额”“本期数”“服务、不动产和无形资产”栏数据一致。
纳税申报培训课件

★纳税人发生适用3% 征收率的应税行为且 有扣除项目的,本栏 填写扣除后的不含税 销售额,与当期《增 值税纳税申报表(小 规模纳税人适用)附 列资料》第8栏数据一 致。
根据财税[2016]36号文规定
以下项目在营改增试点期间可实行差额征税:
1. 试点纳税人提供建筑服务适用简易计税方法的,以取得的全 部价款和价外费用扣除支付的分包款后的余额为销售额。 2. 房地产开发企业中的一般纳税人销售其开发的房地产项目 (选择简易计税方法的房地产老项目除外),以取得的全部价款 和价外费用,扣除受让土地时向政府部门支付的土地价款后的余 额为销售额。 3. 其他个人销售其取得(不含自建)的不动产(不含其购买的 住房),应以取得的全部价款和价外费用减去该项不动产购置原 价或者取得不动产时的作价后的余额为销售额。 4. 金融商品转让,按照卖出价扣除买入价后的余额为销售额。
一、纳税人登录厦门市国家税务局网站首页输入税号、登录密 码登录到网上办税大厅,如下图所示:
网上申报操作流程
二、在办税大厅左边点击网上申报栏目,如下图所示:
从办税大厅点击 “网上申报”链接, 系统会自动跳转到 网上申报系统中。 网上申报系统登录 后成功后界面如右 图所示:
网上申报注意事项
• 逾期不可进行网上申报,必须到前台办理。
营改 • 二、申报基础知识 • 三、《增值税纳税申报表(小规模纳税 人适用)》及其附列资料 • 四、金融行业营改增税务影响 • 五、银行业增值税一般纳税人纳税申报 • 六、填报示例 • 七、温馨提醒
一、概述
• 关于营改征纳税申报的文件 《国家税务总局关于全面推开营业税改征增值税试点后增值税纳 税申报有关事项的公告》(国家税务总局公告【2016】13号) 《国家税务总局关于调整增值税纳税申报有关事项的公告》 (国 家税务总局公告【2016】27号) 《国家税务总局关于营业税改征增值税部分试点纳税人增值税纳 税申报有关事项调整的公告》(国家税务总局公告【2016】30 号) • 关于现有增值税纳税人的填报 “新”、“旧”一般纳税人使用同一套申报表 新申报表需要兼顾增值税“新”、“老”业务 • 关于其他申报附表的填报问题 如果没有特别说明,一律与原来保持一致。
增值税小规模纳税人申报表及附表
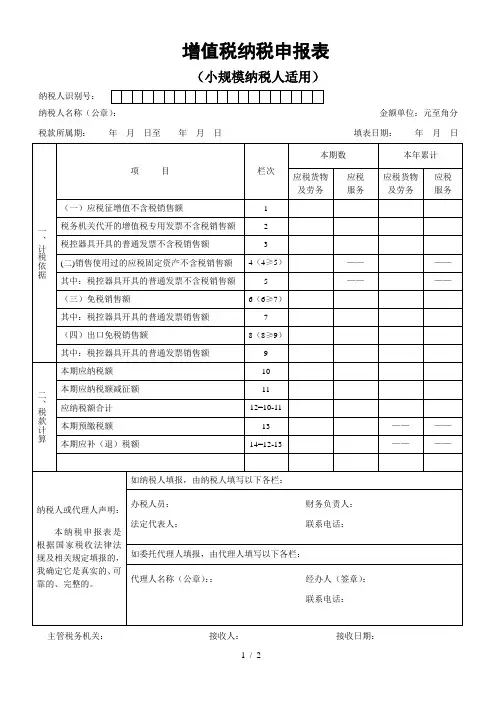
(小规模纳税人适用)
纳税人识别号:
纳税人名称(公章):金额单位:元至角分
税款所属期:年月日至年月日填表日期:年月日
一、计税依据
项目
栏次
本期数
本年累计
应税货物
及劳务
应税
服务
应税货物
及劳务
应税
服务
(一)应税征增值不含税销售额
1
税务机关代开的增值税专用发票不含税销售额
2
税控器具开具的普通发票不含税销售额
12=10-11
本期预缴税额
13
——
——
本期应补(退)税额
14=12-13
——
——
纳税人或代理人声明:
本纳税申报表是根据国家税收法律法规及相关规定填报的,我确定它是真实的、可靠的、完整的。
如纳税人填报,由纳税人填写以下各栏:
办税人员:财务负责人:
法定代表人:联系电话:
如委托代理人填报,由代理人填写以下各栏:
3
(二)销售使用过的应税固定资产不含税销售额
4(4≥5)
——
——
其中:税控器具开具的普通发票不含税销售额
5
——
——
(三)免税销售额
6(6≥7)
其中:税控器具开具的普通发票销售额
7
(四)出口免税销售额
8(8≥9)
其中:税控器具开具的普通发票销售额
9
二、税款计算
本期应纳税额
10
本期应纳税额减征额
11
应纳税额合计
代理人名称(公章)::经办人(签章):
联系电话:
主管税务机关:接收人:接收日期:
增值税纳税申报表
(小规模纳税人适用)附列资料
练习《增值税纳税申报表(小规模纳税人适用)》及其附列资料(1)

矿产资源开发利用方案编写内容要求及审查大纲
矿产资源开发利用方案编写内容要求及《矿产资源开发利用方案》审查大纲一、概述
㈠矿区位置、隶属关系和企业性质。
如为改扩建矿山, 应说明矿山现状、
特点及存在的主要问题。
㈡编制依据
(1简述项目前期工作进展情况及与有关方面对项目的意向性协议情况。
(2 列出开发利用方案编制所依据的主要基础性资料的名称。
如经储量管理部门认定的矿区地质勘探报告、选矿试验报告、加工利用试验报告、工程地质初评资料、矿区水文资料和供水资料等。
对改、扩建矿山应有生产实际资料, 如矿山总平面现状图、矿床开拓系统图、采场现状图和主要采选设备清单等。
二、矿产品需求现状和预测
㈠该矿产在国内需求情况和市场供应情况
1、矿产品现状及加工利用趋向。
2、国内近、远期的需求量及主要销向预测。
㈡产品价格分析
1、国内矿产品价格现状。
2、矿产品价格稳定性及变化趋势。
三、矿产资源概况
㈠矿区总体概况
1、矿区总体规划情况。
2、矿区矿产资源概况。
3、该设计与矿区总体开发的关系。
㈡该设计项目的资源概况
1、矿床地质及构造特征。
2、矿床开采技术条件及水文地质条件。
增值税纳税申报小规模纳税人(PPT39页)
报缴税流程或办理电子申报
第7栏“销售使用过的固定资 产不含税销售额”:填写销售自 己使用过的固定资产(不含不动 产,下同)和销售旧货的不含税
销售额,销售额=含税销售额/ (1+3%)。
第8栏“税控器具 开具的普通发票不含 税销售额”:填写税 控器具开具的销售自 己使用过的固定资产 和销售旧货的普通发 票金额换算的不含税
填写纳税人本期增值税 免税额,免税额根据第9栏 “免税销售额”和征收率计 算。
第18栏“小微企业免税额”:填 写符合小微企业免征增值税政策的增 值税免税额,免税额根据第10栏“小 微企业免税销售额”和征收率计算。
第19栏“未达起征点免税额”: 填写个体工商户和其他个人未达起征 点(含支持小微企业免征增值税政策) 的增值税免税额,免税额根据第11栏 “未达起征点销售额”和征收率计算。
类表》所列减免
性质代码、项目 名称填写。同时 有多个减征项目
=主表第16行“本期应纳税额 减征额”“本期数”。
的,应分别填写。
第5列“免税额”=第3列 “扣除后免税销售额”×征收 率。
THANK YOU
39
娄底国税
增值税申报知识讲解
1
概述 小规模纳税人申报
2
第一章 概 述
文件依据:
关于全面推开营业税改征增值税试点后增值税纳税 申报有关事项的公告 (国家税务总局2016年第13号公告)
关于调整增值税纳税申报有关事项的公告 (国家税务总局2016年第27号公告)
项调整的公告 (国家税务总局2016年第30号公告)
适用范围:纳税人跨县(市)提供建筑服务、 房地产开发企业预售自行开发的房地产项目、纳 税人出租与机构所在地不在同一县(市)的不动 产,按规定需要在项目所在地或不动产所在地主 管国税机关预缴税款的,需填写《增值税预缴税 款表》。
财税2016年36号文件最新消息

财税2016年36号文件最新消息发布时间:2016-04-15 编辑:秋霞手机版下面应届毕业生网小编带大家来全面了解关于36号文件的内容以及它的最新消息和解读内容,快来阅读了解吧。
关于全面推开营业税改征增值税试点的通知(36号文件)各省、自治区、直辖市、计划单列市财政厅(局)、国家税务局、地方税务局,新疆生产建设兵团财务局:经国务院批准,自2016年5月1日起,在全国范围内全面推开营业税改征增值税(以下称营改增)试点,建筑业、房地产业、金融业、生活服务业等全部营业税纳税人,纳入试点范围,由缴纳营业税改为缴纳增值税。
现将《营业税改征增值税试点实施办法》、《营业税改征增值税试点有关事项的规定》、《营业税改征增值税试点过渡政策的规定》和《跨境应税行为适用增值税零税率和免税政策的规定》印发你们,请遵照执行。
本通知附件规定的内容,除另有规定执行时间外,自2016年5月1日起执行。
《财政部国家税务总局关于将铁路运输和邮政业纳入营业税改征增值税试点的通知》(财税〔2013〕106号)、《财政部国家税务总局关于铁路运输和邮政业营业税改征增值税试点有关政策的补充通知》(财税〔2013〕121号)、《财政部国家税务总局关于将电信业纳入营业税改征增值税试点的通知》(财税〔2014〕43号)、《财政部国家税务总局关于国际水路运输增值税零税率政策的补充通知》(财税〔2014〕50号)和《财政部国家税务总局关于影视等出口服务适用增值税零税率政策的通知》(财税〔2015〕118号),除另有规定的条款外,相应废止。
各地要高度重视营改增试点工作,切实加强试点工作的组织领导,周密安排,明确责任,采取各种有效措施,做好试点前的各项准备以及试点过程中的监测分析和宣传解释等工作,确保改革的平稳、有序、顺利进行。
遇到问题请及时向财政部和国家税务总局反映。
2016年2月17日36号文的配套文件 13-19号公告国家税务总局公告2016年第13号国家税务总局关于全面推开营业税改征增值税试点后增值税纳税申报有关事项的公告为保障全面推开营业税改征增值税改革试点工作顺利实施,现将增值税纳税申报有关事项公告如下:一、中华人民共和国境内增值税纳税人均应按照本公告的规定进行增值税纳税申报。
【最新精选】2016版增值税纳税申报表(适用小规模纳税人)

2005版增值税纳税申报表(适用小规模纳税人)纳税人名称(公章):金额单位:元(列至角分)税款所属期:年月日至年月日填表日期:年月日本表为A3竖式一式三份,一份纳税人留存,一份主管税务机关留存、一份征收部门留存增值税纳税申报表(适用于小规模纳税人)填表说明一、本申报表适用于增值税小规模纳税人(以下简称纳税人)填报。
纳税人销售使用过的固定资产、销售免税货物或提供免税劳务的,也使用本表。
二、具体项目填写说明:(一)本表“税款所属期”是指纳税人申报的增值税应纳税额的所属时间,应填写具体的起止年、月、日。
(二)本表“纳税人识别号”栏,填写税务机关为纳税人确定的识别号,即:税务登记证号码。
(三)本表“纳税人名称”栏,填写纳税人单位名称全称,不得填写简称。
(四)本表第1项“应征增值税货物及劳务不含税销售额”栏数据,填写应征增值税货物及劳务的不含税销售额,不包含销售使用过的固定资产应征增值税的不含税销售额、免税货物及劳务销售额、出口免税货物销售额、稽查查补销售额。
第1栏“本月数”≥第2栏“本月数”+第3栏“本月数”(五)本表第2项“税务机关代开的增值税专用发票不含税销售额”栏数据,填写税务机关代开的增值税专用发票的销售额合计。
(六)本表第3项“税控器具开具的普通发票不含税销售额”栏数据,填写税控器具开具的应征增值税货物及劳务的普通发票金额换算的不含税销售额。
(七)本表第4项“销售使用过的应税固定资产不含税销售额”栏数据,填写销售使用过的、固定资产目录中所列的、售价超过原值的应按照4%征收率减半征收增值税的应税固定资产的不含税销售额。
第4栏“本月数”≥第5栏“本月数”(八)本表第5项“税控器具开具的普通发票不含税销售额”栏数据,填写税控器具开具的销售使用过的应税固定资产的普通发票金额换算的不含税销售额。
(九)本表第6项“免税货物及劳务销售额”栏数据,填写销售免征增值税货物及劳务的销售额,包括销售使用过的、固定资产目录中所列的、售价未超过原值的固定资产的销售额。
2016新版增值税纳税申报表(适用小规模纳税人)
(小规模纳税人适用) 纳税人识别号:□□□□□□□□□□□□□□□□□□□□ 纳税人名称(公章): 税款所属期: 年 月 日至 年 月 日 金额单位:元至角分 年 月 日 本年累计
填表日期: 本期数
项 目
栏次
货物及劳务
服务、不动产 服务、不动产 货物及劳务 和无形资产 和无形资产
15 16 17 18 19 20=15-16 21 22=20-21Βιβλιοθήκη —— ———— ——
纳税人或代理人声明:
如纳税人填报,由纳税人填写以下各栏: 办税人员: 财务负责人:
本纳税申报表是根据国家 法定代表人: 联系电话: 税收法律法规及相关规定 填报的,我确定它是真实 如委托代理人填报,由代理人填写以下各栏: 的、可靠的、完整的。 代理人名称(公章): 经办人: 联系电话: 主管税务机关: 接收人: 接收日期:
1 2
3
4 5 6
7(7≥8)
—— —— —— —— ——
—— —— —— —— ——
其中:税控器具开具的普通发票 8 不含税销售额 (四)免税销售额 其中:小微企业免税销售额 未达起征点销售额 其他免税销售额 (五)出口免税销售额
9=10+11+12 10 11 12 13(13≥14)
其中:税控器具开具的普通发票 14 销售额 二 、 税 款 计 算 本期应纳税额 本期应纳税额减征额 本期免税额 其中:小微企业免税额 未达起征点免税额 应纳税额合计 本期预缴税额 本期应补(退)税额
(一)应征增值税不含税 销售额(3%征收率) 税务机关代开的增值税 专用发票不含税销售额 税控器具开具的普通发票 不含税销售额 一 、 计 税 依 据 (二)应征增值税不含税 销售额(5%征收率) 税务机关代开的增值税 专用发票不含税销售额 税控器具开具的普通发票 不含税销售额 (三)销售使用过的固定资产 不含税销售额
《增值税纳税申报表(小规模纳税人适用)》
1 2
3
4 5 6
7(7≥8)
—— —— —— —— ——
—— —— —— —— ——
其中:税控器具开具的普通发票 8 不含税销售额 (四)免税销售额 其中:小微企业免税销售额 未达起征点销售额 其他免税销售额 (五)出口免税销售额
9=10+11+12 10 11 12 13(13≥14)
其中:税控器具开具的普通发票 14 销售额 二 、 税 款 计 算 本期应纳税额 本期应纳税额减征额 本期免税额 其中:小微企业免税额 未达起征点免税额 应纳税额合计 本期预缴税额 本期应补(退)税额
(一)应征增值税不含税 销售额(3%征收率) 税务机关代开的增值税 专用发票不含税销售额 税控器具开具的普通发票 不含税销售额 一 、 计 税 依 据 (二)应征增值税不含税 销售额(5%征收率) 税务机关代开的增值税 专用发票不含税销售额 税控器具开具的普通发票 不含税销售额 (三)销售使用过的固定资产 不含税销售额
附件3 增值税纳税申报表
(小规模纳税人适用) 纳税人识别号:□□□□□□□□□□□□□□□□□□□□ 纳税人名称(公章): 税款所属期: 年 月 日至 年 月 日 金额单位:元至角分 年 月 日 本年累计
填表日期: 本期数
项 目
栏次
货物及劳务
ቤተ መጻሕፍቲ ባይዱ
服务、不动产 服务、不动产 货物及劳务 和无形资产 和无形资产
15 16 17 18 19 20=15-16 21 22=20-21
—— ——
—— ——
纳税人或代理人声明:
如纳税人填报,由纳税人填写以下各栏: 办税人员: 财务负责人:
本纳税申报表是根据国家 法定代表人: 联系电话: 税收法律法规及相关规定 填报的,我确定它是真实 如委托代理人填报,由代理人填写以下各栏: 的、可靠的、完整的。 代理人名称(公章): 经办人: 联系电话: 主管税务机关: 接收人: 接收日期:
新版增值税纳税申报表(适用小规模纳税人)及附表填表详细说明
4(4>=5)
销售已使用过的固定资产和旧货不含税销售额=含税销售额/(1+3%)此栏不包括销售一般货物和劳务收入
填写当年1月1日至申报当期累计销售已使用过的固定资产和旧货收入
其中:税控器具开具的普通发票不含税销售额
5
使用税控开票机开具的销售使用过的应税固定资产和销售旧货的普通发票注明的金额换算的不含税销售额
填写当年1月1日至申报当期累计收入
其中:税务机关代开的增值税专用发不含税销售额
2
到国税机关代开增值税专用发票收入,不含到国税机关或委托代征点代开普通发票
填写当年1月1日至申报当期累计代开专用发票收入
税控器具开具的普通发票不含税销售额
3
税控器具开具的普通发票注明的金额换算的不含税销售额
填写当年1月1日至申报当期累计数。本栏暂不填写
填写当年1月1日至申报当期累计减征税额
本期免税额
14
根据第六栏免税销售额和征收率 计算
其中:小微企业免税额
15
根据第七栏和征收率计算
未达起征点免税额
16
根据第八栏和征收率计算
应纳税额合计
17=12-13
系统自动计算
填写当年1月1日至申报当期累计应纳税额合计
本期预缴税额
18
不包括查补缴纳的增值税额
——
填写当年1月1日至申报当期累计数。本栏暂不填写
(三)免税销售额
6=7+8+9
填写免征增值税销售额,不包括出口免税销售额
填写当年1月1日至申报当期累计免税收入。
其中:小微企业免税销售额
7
符合小微企业免征增值税政策的免税销售额,不包括符合其他增值税政策的销售额。个体工商户和个人不填写本栏
增值税纳税申报表(适用于增值税小规模纳税人)填写规范
1小规模纳税申报资料( 1 )《增值税纳税申报表(适用于增值税小规模纳税人)》( 2 )《增值税纳税申报表(适用于增值税小规模纳税人)附列资料》2小规模纳税人增值纳税申报表填写指引小规模纳税人申报表由主表、、附表和减免税申报明细表组成。
全面推开营改增后,小规模纳税人不需要填写《增值税纳税申报表附列资料(四)》(税额抵减情况表)。
仅享受小微企业免征增值税政策或未达起征点的小规模纳税人不需填写减免税申报明细表,即小规模纳税人申报表主表第 12 栏“其他免税销售额”“本期数”无数据时,不需填写该表。
有其他免税销售额需要填写减免税申报明细表3适用“起征点”政策的判断小规模纳税人申报表填写之前需要先进行是否达到“起征点”政策的判断,如未达到“起征点”,不能在主表中第 1 至 8 栏填写相关内容1“起征点”标准按月申报的小规模纳税人,享受小微企业免征增值税优惠政策的销售额为 3 万元、、按季纳税申报的小规模纳税人,享受小微企业免征增值税优惠政策的销售额为 9 万元。
增值税小规模纳税人,实际经营期不足一个季度的,以实际经营月份计算当期可享受小微企业免征增值税政策的销售额度2“起征点”口径增值税小规模纳税人销售货物劳务的销售额和销售服务、、无形资产的销售额分别适用“起征点”政策。
有差额扣除项目的小规模纳税人,“起征点”销售额口径为扣除前的不含税销售额。
货物劳务“起征点”销售额为“应征增值税不含税销售额( 3% 征收率)”“销售使用过的固定资产不含税销售额”、、“货物劳务免税销售额”、、“货物劳务出口免税销售额”之和。
服务、无形资产“起征点”的销售额为“服务、无形资产扣除前应征增值税不含税销售额( 3% 征收率)”、“服务、无形资产扣除前应征增值税不含税销售额( 5% 征收率)”、“服务、“服务、无形资产免税销售额”、无形资产出口免税销售额”之和4《增值税纳税申报表(适用于增值税小规模纳税人)》填写关键点5《增值税纳税申报表(小规模纳税人适用)附列资料》填写关键点。