
税法解读_耕地占用税法详解
第二节 纳税义务人与征税范围
一、耕地占用税的纳税义务人:
是占用耕地建房或者从事非农业建设的单 位或者个人。
二、征税范围
耕地——指 种植农业作 物的土地, 包括菜地、
园地。
包括纳税人为建房或从事其他非农业建设而占
用的国家所有和集体所有的耕地
园地—花圃、苗 圃、茶园、园、 桑园和其他种植 经济林木的土地;
用耕地,减按每平方米2元的税额征收。 2、农村居民占用耕地新建住宅——按当地适用税额减半征收。
单选题
下列各项中,减半征收耕地占用税的是( ) A.纳税人临时占用耕地 B.军事设施占用耕地 C.农村居民占用耕地新建住宅 D.公路线路占用耕地 答案:C
【多选题】
下列各项中,应征收耕地占用税的有( A.铁路线路占用耕地 B.学校占用耕地 C.公路线路占用耕地 D.军事设施占用耕地 答案:AC
D.纳税人临时占用耕地,应当依照规定缴纳耕地占用税,在 批准临时占用耕地的期限内恢复原状的,可部分退还已经 缴纳的耕地占用税
答案:AD
Thank You!
经济管理学院
目录
1 基本原理 2 纳税义务人与征税范围 3 税率与计税依据 4 税收优惠 5 征收管理
第一节 基本原理
耕地占用税: 是对占用耕地建房或从事其他非农业建设的单位和个人, 就其实际占用的耕地面积征收的一种税。
耕地占用税的特点
1、兼具资源税与特定行为税的性质; 2、采用地区差别税率; 3、在占用耕地环节一次性课征; 4、税收收入专用于耕地开发与改良;
鱼塘
对于占用已从事种植、 养殖的滩涂、草场、 水面和林地从事 非农业建设, 由省、自治区、 直辖市确定
是否征收耕地占用税
【多选题】
根据耕地占用税有关规定,下列各项土地中属于耕地 的有( )。
A.果园 B.花圃 C.茶园 D.菜地 答案:ABCD
多选题
下列各项中,属于耕地占用税征税范围的有( ) A.占用菜地开发花圃 B.占用2年前的农用土地建造住宅区 C.占用耕地开发食品加工厂 D.占用养殖的滩涂修建飞机场跑道 答案:BCD
)。
第五节 征收管理
由地方税务机关负责征收; 获准占用耕地的单位或者个人应当在收到土地 管理部门的通知之日起30日内缴纳耕地占用税
其他
(1)纳税人临时占用耕地,应当依照本条例的规定缴纳耕 地占用税。纳税人在批准临时占用耕地的期限内恢复所占 用耕地原状的,全额退还已经缴纳的耕地占用税。
(2)占用林地、牧草地、农田水利用地、养殖水面以及渔 业水域滩涂等其他农用地建房或者从事非农业建设的,比 照本条例的规定征收耕地占用税。
二、计税依据 以纳税人占用耕地的面积为计税依据,以每平方
米为计量单位。 应纳税额=实际占用耕地面积(平方米)×适用定
额税率
第四节 税收优惠
一、免征耕地占用税: 1.军事设施占用耕地。 2.学校、幼儿园、养老院、医院占用耕地。 二、减征耕地占用税: 1、铁路线路、公路线路、飞机场跑道、停机坪、港口、航道占
(3)建设直接为农业生产服务的生产设施占用前款规定的 农用地的,不征收耕地占用税。
【多选题】
下列关于耕地占用税的表述中,正确的有( )。
A.建设直接为农业生产服务的生产设施而占用农用地的,不 征收耕地占用税
B.获准占用耕地的单位或者个人,应当在收到土地管理部门 的通知之日起60日内缴纳耕地占用税
C.免征或者减征耕地占用税后,纳税人改变原占地用途,不 再属于免征或者减征耕地占用税情形的,应当按照当地适 用税额补缴耕地占用税
第三节 税率与计税依据
一、税率 1.人均耕地不超过1亩的地区——每平方米为10-50元; 2.人均耕地超过1亩但不超过2亩的的地区——每平方米为8-
40元; 3.人均耕地超过2亩但不超过3亩的的地区——每平方米为6-
30元; 4.人均耕地超过3亩以上的地区——每平方米为5-25元;
第三节 税率与计税依据
(完整版)耕地占用税法
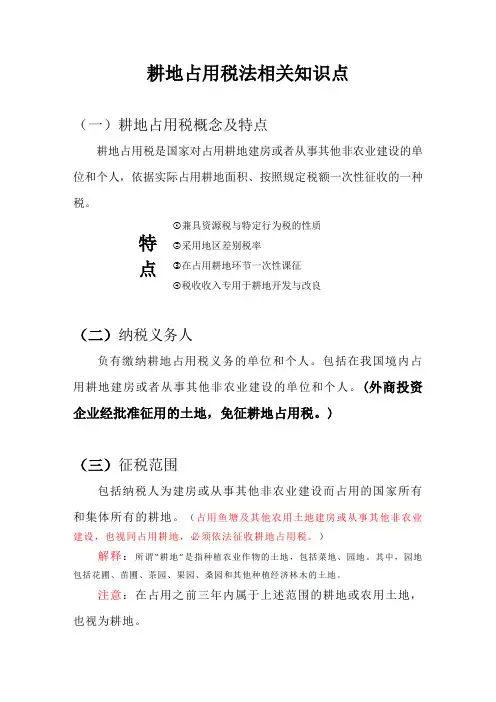
耕地占用税法相关知识点(一)耕地占用税概念及特点耕地占用税是国家对占用耕地建房或者从事其他非农业建设的单位和个人,依据实际占用耕地面积、按照规定税额一次性征收的一种税。
特点①兼具资源税与特定行为税的性质②采用地区差别税率③在占用耕地环节一次性课征④税收收入专用于耕地开发与改良(二)纳税义务人负有缴纳耕地占用税义务的单位和个人。
包括在我国境内占用耕地建房或者从事其他非农业建设的单位和个人。
(外商投资企业经批准征用的土地,免征耕地占用税。
)(三)征税范围包括纳税人为建房或从事其他非农业建设而占用的国家所有和集体所有的耕地。
(占用鱼塘及其他农用土地建房或从事其他非农业建设,也视同占用耕地,必须依法征收耕地占用税。
)解释:所谓“耕地”是指种植农业作物的土地,包括菜地、园地。
其中,园地包括花圃、苗圃、茶园、果园、桑园和其他种植经济林木的土地。
注意:在占用之前三年内属于上述范围的耕地或农用土地,也视为耕地。
(四)税率考虑到不同地区之间客观条件的差别以及与此相关的税收调节力度和纳税人负担能力方面的差别,耕地占用税在税率设计上采用了地区差别定额税率。
税率规定1.人均耕地不超过1亩的地区(以县级行政区域为单位,下同),每平方米为10~50元;2.人均耕地超过1亩但不超过2亩的地区,每平方米为8~40元;3.人均耕地超过2亩但不超过3亩的地区,每平方米6~30元;4.人均耕地超过3亩以上的地区,每平方米5~25元。
注意:经济特区、经济技术开发区和经济发达、人均耕地特别少的地区,适用税额可以适当提高,但最多不得超过上述规定税额的50%(见下表)(五)税收优惠税收优惠免征1.军事设施占用耕地。
2.学校、幼儿园、养老院、医院占用耕地减征1.铁路线路、公路线路、飞机场跑道、停机坪、港口、航道占用耕地,减按每平方米2元的税额征收耕地占用税。
2.农村居民占用耕地新建住宅,按照当地适用税额减半征收耕地占用税。
免征或减征1.农村烈士家属、残疾军人、鳏寡孤独以及革命老根据地、少数民族聚居区和边远贫困山区生活困难的农村居民,在规定用地标准以内新建住宅缴纳耕地占用税确有困难的,经所在地乡(镇)人民政府审核,报经县级人民政府批准后,可以免征或者减征耕地占用税。
2023年注册会计师《税法》 第0901讲 城镇土地使用税法和耕地占用税法
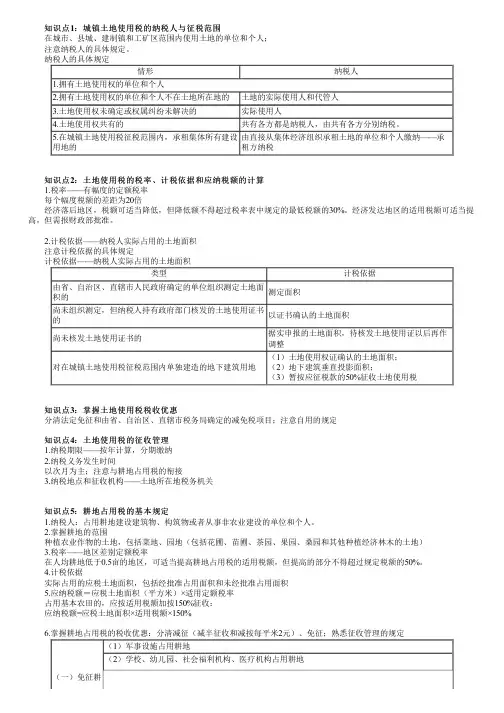
知识点1:城镇土地使用税的纳税人与征税范围 在城市、县城、建制镇和工矿区范围内使用土地的单位和个人; 注意纳税人的具体规定。
纳税人的具体规定情形纳税人1.拥有土地使用权的单位和个人2.拥有土地使用权的单位和个人不在土地所在地的土地的实际使用人和代管人3.土地使用权未确定或权属纠纷未解决的实际使用人4.土地使用权共有的共有各方都是纳税人,由共有各方分别纳税。
5.在城镇土地使用税征税范围内,承租集体所有建设用地的由直接从集体经济组织承租土地的单位和个人缴纳——承租方纳税知识点2:土地使用税的税率、计税依据和应纳税额的计算1.税率——有幅度的定额税率每个幅度税额的差距为20倍经济落后地区,税额可适当降低,但降低额不得超过税率表中规定的最低税额的30%。
经济发达地区的适用税额可适当提高,但需报财政部批准。
2.计税依据——纳税人实际占用的土地面积 注意计税依据的具体规定计税依据——纳税人实际占用的土地面积类型计税依据由省、自治区、直辖市人民政府确定的单位组织测定土地面积的测定面积尚未组织测定,但纳税人持有政府部门核发的土地使用证书的以证书确认的土地面积尚未核发土地使用证书的据实申报的土地面积,待核发土地使用证以后再作调整对在城镇土地使用税征税范围内单独建造的地下建筑用地(1)土地使用权证确认的土地面积;(2)地下建筑垂直投影面积;(3)暂按应征税款的50%征收土地使用税知识点3:掌握土地使用税税收优惠 分清法定免征和由省、自治区、直辖市税务局确定的减免税项目;注意自用的规定知识点4:土地使用税的征收管理1.纳税期限——按年计算,分期缴纳2.纳税义务发生时间 以次月为主;注意与耕地占用税的衔接3.纳税地点和征收机构——土地所在地税务机关知识点5:耕地占用税的基本规定1.纳税人:占用耕地建设建筑物、构筑物或者从事非农业建设的单位和个人。
2.掌握耕地的范围 种植农业作物的土地,包括菜地、园地(包括花圃、苗圃、茶园、果园、桑园和其他种植经济林木的土地)3.税率——地区差别定额税率在人均耕地低于0.5亩的地区,可适当提高耕地占用税的适用税额,但提高的部分不得超过规定税额的50%。
耕地占用税和契税政策解读

去》 及财政部 、 国家税务总局和省 、 市有关规定 , 编辑 了耕 地占
() 3 个体工商户 、 农村居 民和其他公 民。
五 、 耕地 占用 税 纳 税 人 的确 定 原 则是 什 么 ?
兑收收入 , 我们依据《 中华人 民共 和国耕地 占用税暂行条例 》 、
: 中华人民共和国耕地占用税暂行条例实施细则》 《 南省 实 、湖
企业 、 外国企业以及其他企业
危<中华人 民共和 国耕地 占用税暂行条例 >办法》 《 、业建设。 3 占用园地建房或者从事非农业建设。 、
七 、 地 占用税 计 税 依 据 是 如 何 规 定 的? 耕
答 : 地占用税 是国家税 收的重要组成 部分 , 耕 具有如下 四 个特点 :
答 :耕地 占用税 以纳税人实际 占用的耕地面积为计税依
答: 下列情形 免征耕地 占用税 : ( ) 一 军事设施占用耕地 ;
( ) 校、 二 学 幼儿 园 、 老 院 、 院 占 用耕 地 ; 养 医
为 8元至 4 元 ; 0 ( ) 三 人均耕地超 过 2亩但不超过 3亩 的地 区 , 每平方 米为
6 至 3 元 O元 ;
十 二 、 地 占 用税 有 哪 些 减 征 规 定 ? 耕
各地 区人 均占有耕地面积 的多少和经济发展情况 ,规定高低 不同的耕 地占用税 适用税率 。 一般来讲 , 经济 发达 、 口稠 密 、 人
耕地占用税是如何计算的?
耕地占用税是如何计算的?耕地占用税以纳税人实际占用的耕地面积为计税依据,以每平方米土地为计税单位,按适用的定额税率计税。
其计算公式为:应纳税额等于实际占用耕地面积(平方米)乘以适用定额税率。
耕地是农民取得农业收入最重要的物质资料,而有些农民并不在耕地上面种植农作物,却用来修建厂房等。
如果这样做的话,农民要依法缴纳耕地占用税。
这项税就是为了保护我国耕地资源而征收的,按照每平米收取。
那么耕地占用税是如何计算的?下面我们一起看看小编的这篇文章吧。
▲一、耕地占用税是如何计算的?由于在中国的不同地区之间人口和耕地资源的分布极不均衡,各地耕地占用税平均税额。
有些地区人烟稠密,耕地资源相对匮乏;而有些地区则人烟稀少,耕地资源比较丰富。
各地区之间的经济发展水平也有很大差异。
考虑到不同地区之间客观条件的差别以及与此相关的税收调节力度和纳税人负担能力方面的差别,耕地占用税在税率设计上采用了地区差别定额税率。
耕地占用税以纳税人实际占用的耕地面积为计税依据,以每平方米土地为计税单位,按适用的定额税率计税。
其计算公式为:应纳税额=实际占用耕地面积(平方米)×适用定额税率▲二、耕地占用税的特点是什么?耕地占用税作为一个出于特定目的、对特定的土地资源课征的税种,与其他税种相比,具有比较鲜明的特点,主要表现在:1、兼具资源税与特定行为税的性质耕地占用税以占用农用耕地建房或从事其他非农用建设的行为为征税对象,以约束纳税人占用耕地的行为、促进土地资源的合理运用为课征目的,除具有资源占用税的属性外,还具有明显的特定行为税的特点。
2、采用地区差别税率耕地占用税采用地区差别税率,根据不同地区的具体情况,分别制定差别税额,以适应中国地域辽阔、各地区之间耕地质量差别较大、人均占有耕地面积相差悬殊的具体情况,具有因地制宜的特点。
3、在占用耕地环节一次性课征耕地占用税在纳税人获准占用耕地的环节征收,除对获准占用耕地后超过两年未使用者须加征耕地占用税外,此后不再征收耕地占用税。
耕地占用税法解读
耕地占用税法解读耕地占用税法解读随着我国城市化的快速发展,耕地资源的减少已经成为农业可持续发展的一个严重问题。
为了保护和合理利用耕地资源,我国实行了耕地占用税。
本文将对耕地占用税法进行解读,以加深对该税法的理解。
一、耕地占用税的目的和意义耕地占用税是指在城市化和工业化进程中,对非农业建设部门或个人占用耕地的行为所征收的一种税种。
该税的目的是为了控制耕地非农化程度,保护耕地资源,促进农业可持续发展。
耕地占用税在一定程度上能够限制非农业建设对耕地的占用,减少耕地面积的减少,从而保护耕地资源。
二、耕地占用税的征收范围和对象根据《中华人民共和国土地管理法》和《中华人民共和国耕地保护法》,所有对耕地进行占用的单位和个人,都要按照法律规定缴纳耕地占用税。
占用范围包括城市扩张、工业用地建设、基础设施建设等。
征收对象既包括国有企事业单位,也包括民营企业和个人。
三、耕地占用税的计算方法耕地占用税根据占用的耕地面积和地块地理位置的不同而有所差异。
具体计算方法如下:1. 对城市扩张占用的耕地,根据地块所在城市的情况,可以按照不同的标准进行计算。
主要依据是根据城市用地总规模、城市建设强度等因素综合考虑,每年设定不同的税额标准。
2. 对工业用地建设占用的耕地,可以根据工业用地的规模和用地性质进行计算。
比如,对于大型工业企业,税费标准较高;对于小型企业,税费标准相对较低。
3. 对于基础设施建设占用的耕地,可以按照投资额和建设规模进行计算。
原则上,投资额越大、建设规模越大的项目,所需缴纳的税费也越高。
四、耕地占用税的用途和管理耕地占用税的主要用途是用于农业可持续发展和耕地资源的保护。
具体用途包括:加大对农业的支持力度,用于农业科技研发、农业生产投入等方面;用于耕地保护基金的设立和管理,用于补偿因耕地占用而受损失的农民等。
为了保证耕地占用税的有效征收和管理,我国相关政府部门制定了相应的税收管理措施。
包括税法的宣传和普及工作,加大对纳税人的监督和检查力度,建立健全税费征收和管理的制度和机制等。
耕地占用税法律制度重点
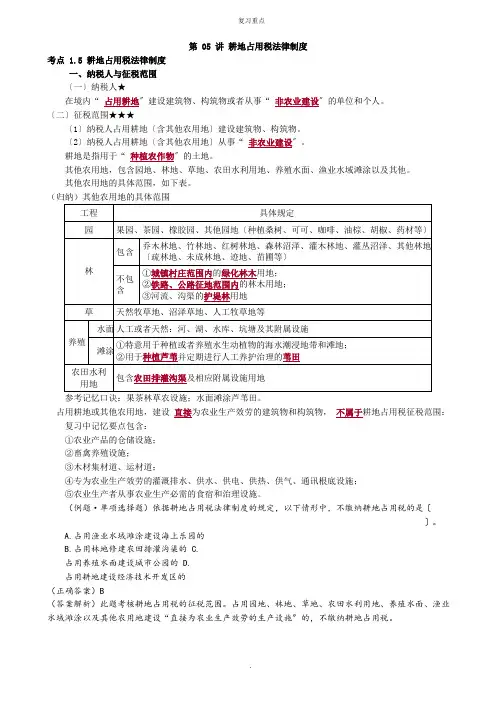
第 05 讲耕地占用税法律制度考点 1.5 耕地占用税法律制度一、纳税人与征税范围〔一〕纳税人★在境内“ 占用耕地〞建设建筑物、构筑物或者从事“ 非农业建设〞的单位和个人。
〔二〕征税范围★★★〔1〕纳税人占用耕地〔含其他农用地〕建设建筑物、构筑物。
〔2〕纳税人占用耕地〔含其他农用地〕从事“ 非农业建设〞。
耕地是指用于“ 种植农作物〞的土地。
其他农用地,包含园地、林地、草地、农田水利用地、养殖水面、渔业水域滩涂以及其他。
其他农用地的具体范围,如下表。
(归纳)其他农用地的具体范围参考记忆口诀:果茶林草农设施;水面滩涂芦苇田。
占用耕地或其他农用地,建设直接为农业生产效劳的建筑物和构筑物,不属于耕地占用税征税范围:复习中记忆要点包含:①农业产品的仓储设施;②畜禽养殖设施;③木材集材道、运材道;④专为农业生产效劳的灌溉排水、供水、供电、供热、供气、通讯根底设施;⑤农业生产者从事农业生产必需的食宿和治理设施。
(例题·单项选择题)依据耕地占用税法律制度的规定,以下情形中,不缴纳耕地占用税的是〔〕。
A.占用渔业水域滩涂建设海上乐园的B.占用林地修建农田排灌沟渠的C.占用养殖水面建设城市公园的 D.占用耕地建设经济技术开发区的(正确答案)B(答案解析)此题考核耕地占用税的征税范围。
占用园地、林地、草地、农田水利用地、养殖水面、渔业水域滩涂以及其他农用地建设“直接为农业生产效劳的生产设施〞的,不缴纳耕地占用税。
二、税率〔一〕税率形式★耕地占用税实行定额税率。
依据不同地区的人均耕地面积和经济开展情况实行有“地区差异〞的幅度税额标准。
〔1〕人均耕地不超过 1 亩的地区〔以县、自治县、不设区的市、市辖区为单位,下同〕,每平方米为10~50 元;〔2〕人均耕地超过 1 亩但不超过 2 亩的地区,每平方米为 8~40 元;〔3〕人均耕地超过 2 亩但不超过 3 亩的地区,每平方米为 6~30 元;〔4〕人均耕地超过 3 亩的地区,每平方米为 5~25 元。
耕地占用税
30
《中华人民共和国耕地占用税法》
• 第五条 在人均耕地低于零点五亩的地 区,省、自治区、直辖市可以根据当地经 济发展情况,适当提高耕地占用税的适用 税额,但提高的部分不得超过本法第四条 第二款确定的适用税额的百分之五十。具 体适用税额按照本法第四条第二款规定的 程序确定。
20
《耕地占用税法》
• 第十三条 税务机关应当与相关部门建立耕地占 用税涉税信息共享机制和工作配合机制。县级以 上地方人民政府自然资源、农业农村、水利等相 关部门应当定期向税务机关提供农用地转用、临 时占地等信息,协助税务机关加强耕地占用税征 收管理。
• 税务机关发现纳税人的纳税申报数据资料异常或 者纳税人未按照规定期限申报纳税的,可以提请 相关部门进行复核,相关部门应当自收到税务机 关复核申请之日起三十日内向税务机关出具复核 意见。
40
耕地占用税税收优惠
• 占用耕地建设农田水利设施的,不缴纳耕 地占用税。
• 军事设施、学校、幼儿园、社会福利机构 、医疗机构占用耕地,免征耕地占用税。
• 国家机关、其他事业单位?
41
• 免税的学校,范围包括学历性职业教育学校、特殊教育学 校、技工院校。
• 免税的幼儿园,范围限于县级以上人民政府教育行政部门 登记注册或者备案的幼儿园内专门用于幼儿保育、教育的 场所。
31
20190901之前
20190901之前
20190901之后 34
35
级 次
应纳税额的计算
计
算 公
应纳税额= 应税耕地面积×适用税额
式
主要依据是农用地转 用审批文件 孰大原则
适用税额表
37
中华人民共和国耕地占用税法
中华人民共和国耕地占用税中华人民共和国耕地占用税法法(2018年12月29日第十三届全国人民代表大会常务委员会第七次会议通过)第一条 为了合理利用土地资源,加强土地管理,保护耕地,制定本法。
第二条 在中华人民共和国境内占用耕地建设建筑物、构筑物或者从事非农业建设的单位和个人,为耕地占用税的纳税人,应当依照本法规定缴纳耕地占用税。
占用耕地建设农田水利设施的,不缴纳耕地占用税。
本法所称耕地,是指用于种植农作物的土地。
第三条 耕地占用税以纳税人实际占用的耕地面积为计税依据,按照规定的适用税额一次性征收,应纳税额为纳税人实际占用的耕地面积(平方米)乘以适用税额。
第四条 耕地占用税的税额如下:(一)人均耕地不超过一亩的地区(以县、自治县、不设区的市、市辖区为单位,下同),每平方米为十元至五十元;(二)人均耕地超过一亩但不超过二亩的地区,每平方米为八元至四十元;(三)人均耕地超过二亩但不超过三亩的地区,每平方米为六元至三十元;(四)人均耕地超过三亩的地区,每平方米为五元至二十五元。
各地区耕地占用税的适用税额,由省、自治区、直辖市人民政府根据人均耕地面积和经济发展等情况,在前款规定的税额幅度内提出,报同级人民代表大会常务委员会决定,并报全国人民代表大会常务委员会和国务院备案。
各省、自治区、直辖市耕地占用税适用税额的平均水平,不得低于本法所附《各省、自治区、直辖市耕地占用税平均税额表》规定的平均税额。
第五条 在人均耕地低于零点五亩的地区,省、自治区、直辖市可以根据当地经济发展情况,适当提高耕地占用税的适用税额,但提高的部分不得超过本法第四条第二款确定的适用税额的百分之五十。
具体适用税额按照本法第四条第二款规定的程序确定。
第六条 占用基本农田的,应当按照本法第四条第二款或者第五条确定的当地适用税额,加按百分之一百五十征收。
第七条 军事设施、学校、幼儿园、社会福利机构、医疗机构占用耕地,免征耕地占用税。
铁路线路、公路线路、飞机场跑道、停机坪、港口、航道、水利工程占用耕地,减按每平方米二元的税额征收耕地占用税。
耕地占用税的计算公式是什么
耕地占⽤税的计算公式是什么
耕地占⽤税是国家对占⽤耕地建房或者从事其他⾮农业建设的单位和个⼈,依据实际占⽤耕地⾯积、按照规定税额⼀次性征收的⼀种税。
耕地占⽤税的计算公式以及耕地占⽤税的征收范围是怎样的呢?
耕地占⽤税的计算公式
耕地占⽤税以纳税⼈实际占⽤的耕地⾯积为计税依据,以每平⽅⽶⼟地为计税单位,按适⽤的定额税率计税。
其计算公式为:
应纳税额=实际占⽤耕地⾯积(平⽅⽶)×适⽤定额税率
耕地占⽤税的征收范围:
属于耕地占⽤税征税范围的⼟地(以下简称应税⼟地)包括:
(⼀)耕地。
指⽤于种植农作物的⼟地。
(⼆)园地。
指果园、茶园、其他园地。
(三)林地、牧草地、农⽥⽔利⽤地、养殖⽔⾯以及渔业⽔域滩涂等其他农⽤地。
养殖⽔⾯,包括⼈⼯开挖或者天然形成的⽤于⽔产养殖的河流⽔⾯、湖泊⽔⾯、⽔库⽔⾯、坑塘⽔⾯及相应附属设施⽤地。
渔业⽔域滩涂,包括专门⽤于种植或者养殖⽔⽣动植物的海⽔潮浸地带和滩地。
(四)草地、苇⽥。
草地,是指⽤于农业⽣产并已由相关⾏政主管部门发放使⽤权证的草地。
苇⽥,是指⽤于种植芦苇并定期进⾏⼈⼯养护管理的苇⽥。
《耕地占用税讲义》课件
对投资和经济活动的影响
抑制过度投资
耕地占用税的征收增加了投资成本, 抑制部分行业的过度投资行为,防止 经济过热。
促进产业转型升级
通过征收耕地占用税,促使高污染、 高耗地产业转型升级,向绿色、低碳 、高效方向发展。
05
耕地占用税的未来发展与展望
耕地占用税改革的方向与目标
优化税制结构
通过改革,使耕地占用税成为地方财政收入的重要来源, 优化税制结构,提高税收制度的公平性和可持续性。
建立健全的税收征管制度,明确税收征管流程和规范,提高税收 征管的透明度和公正性。
加强信息化建设
利用现代信息技术手段,建立税收征管信息系统,实现信息共享和 数据互通,提高税收征管的效率和准确性。
强化税收宣传和培训
加强税收宣传和培训工作,提高税务人员的业务素质和征收管理水 平,增强纳税人的纳税意识和遵从度。
证明材料
申请减免耕地占用税需提 供土地使用证明、农业生 产经营证明、灾害证明等 相关材料。
审核与批准
税务机关对申请材料进行 审核,符合条件的予以批 准并执行减免。
优惠政策与减免规定的实施效果
促进农业发展
农业用地和农民住宅用地 的免税政策有助于降低农 业生产成本,提高农民生 产积极性。
改善农村居住环境
耕地占用税的税率与计算方法
税率
实行定额税率,根据人均占有耕地面积的不同,分别规定不同的税额标准。具体标准由各 省、自治区、直辖市人民政府在规定范围内自行确定。
计算方法
耕地占用税以纳税人实际占用的耕地面积为计税依据,按照规定的适用税额一次性征收。 应纳税额=纳税人实际占用的耕地面积(平方米)×适用税额。
税收优惠
如军事设施、学校、幼儿园、社会福利机构使用的耕地,农村烈士家属、残疾军人、鳏寡 孤独以及革命老根据地、少数民族聚居地区和边远贫困山区生活困难的农户等,可以享受 减税或免税的优惠政策。