
精品文档重理工大学期货与期权第二次作业第一次作业答案
第四章 利率
4.1、一家银行的利率报价为每年14%,每季度复利一次。
在
以下不同的复利机制下对应的等值利率是多少?
(a )连续复利 (b )每年复利
解答:(a )对应的连续复利为
1376.0414.01ln 4=⎪⎭⎫ ⎝
⎛+
或每年13.76%。
(b )对应的每年复利为 1475.01414.014
=-⎪⎭⎫ ⎝
⎛+ 或每年14.75%
4.3、6个月期与1年期的零息利率均为10%。
一个剩余期为 18个月,息票利率为每年8%(半年付息一次,且刚刚付 过一次利息),收益率为10.4%的债券价格是多少?18 个 月的零息利率是多少?这里的所有利率均为每半年复利 一次。
解答:假定债券的面值为100美元。
通过将债券的现金流以10.4%贴现得到债券价格为
()74.96104
405.142/105.132=+++R
如果18个月的零息利率为R ,有
()
74.962/1104405.143205.1=+++R 通过上式解得R=10.42%
4.5、假设连续复利的零息利率如表4-1所示:
表4-1
期限(以月计) 利率(每年的利率,%)
3 8.0
6 8.2
9 8.4
12 8.5
15 8.6
18 8.7
计算第2季度、第3季度、第4季度、第5季度和第6季度的远期利率。
解答:连续复利的远期利率如下所示。
第2季度:8.4%;第3季度:8.8%; 第4季度:8.8%;第5季度:9.0%;第6季度:9.2%。
4.11、假定6个月期、12个月期、18个月期、24个月期 和30个月期的零息利率分别为每年4%、4.2%、4.4%、
4.6%和4.8%,利率以连续复利计算。
估计一张面值为 100美元的债券价格,该债券将在30个月后到期,债 券的票面利率为每年4%,每半年付息一次。
解答:债券在6个月后、12个月后、18个月后和24个月后分别支付2美元的利息,在30个月后支付102美元的本金和利息。
债券的价格为
)
(04.9810222225.2*048.00.2*046.05.1*044.00.1*042.05.0*04.0美元=++++----e e e e e 4.12、一张3年期债券的票面利率为8%,每半年付息一次, 债券的价格为104美元。
债券的收益率为多少? 解答:债券在6个月后、12个月后、18个月后、24个月后及及30个月后分别支付4美元的利息,在36个月后支付104美元的本金和利息。
债券的收益率y 满足如下方程
)(104104444440.35.20.25.10.15.0美元=++
+++------y y y y y y e e e e e e
求解得:y=o.o6407或6.407%
4.22、一张年收益率为11%(连续复利计算)的5年期的债 券在每年年底支付8%的票面利息,(a )此债券的价 格为多少?(b)债券的久期是多少?(c )运用久期公式 说明幅度为0.2%的收益率下降对债券价格的影响。
(d )重新计算年收益率为10.8%时债券的价格,并验 证计算结果同(c )答案的一致性。
解答:
(a )债券的价格为
80.8610888885*11.04*11.03*11.02*11.011.0=++++-----e e e e e
(b )债券的久期为
[
])(256.41085848382880.861511.04*11.03*11.02*11.011.0年=⨯+⨯+⨯+⨯+⨯-----e e e e e (c)根据«期权、期货及其他衍生产品»(原书第七版)中的公式 ΔB=-BD Δy
当收益率下降0.2%时,债券价格的变化量为
86.80×4.256×0.002=0.74
因此债券的价格将从86.80提高至87.54。
(d )当年收益率为10.8%时,债券的价格为
54.8710888885*108.04*108.03*108.02*108.0108.0=++++-----e e e e e
此时的债券价格同(c )计算的结论一致。
4.23、6个月期和一年期国库券(零息) 的价格分别为94.0 美元和89.0美元。
1.5年期的债券每半年付券息4美 元,价格为94.84美元。
2年期的债券每半年付息5美 元,价格为97.12美元。
计算6个月期、1年期、1.5 年期以及2年期的零息利率。
解答:6个月期利率(连续复利计算)为2ln(1+6/94)=12.38%。
一年期的利率为ln (1+11/89)=11.65%。
对于1.5年期债券有
84.94104445.10.1*1165.05.0*1238.0=++---R e e e 式中,R 是1.5年期的即期利率。
上式化为
115.08415
.084.9410456.376.35.15.1===++--R e e
R R
或R=11.5%。
对于2年期的债券有
12
.9710555525.1*115.00.1*1165.05.0*1238.0=+++----R e e e e
式中,R 是2年期的即期利率。
上式化为 7977.02=-R
e
R=0.113
或R=11.3%
倚窗远眺,目光目光尽处必有一座山,那影影绰绰的黛绿色的影,是春天的颜色。
周遭流岚升腾,没露出那真实的面孔。
面对那流转的薄雾,我会幻想,那里有一个世外桃源。
在天阶夜色凉如水的夏夜,我会静静地,静静地,等待一场流星雨的来临…
许下一个愿望,不乞求去实现,至少,曾经,有那么一刻,我那还未枯萎的,青春的,诗意的心,在我最美的年华里,同星空做了一次灵魂的交流…
秋日里,阳光并不刺眼,天空是一碧如洗的蓝,点缀着飘逸的流云。
偶尔,一片飞舞的落叶,会飘到我的窗前。
斑驳的印迹里,携刻着深秋的颜色。
在一个落雪的晨,这纷纷扬扬的雪,飘落着一如千年前的洁白。
窗外,是未被污染的银白色世界。
我会去迎接,这人间的圣洁。
在这流转的岁月里,有着流转的四季,还有一颗流转的心,亘古不变的心。
倚窗远眺,目光目光尽处必有一座山,那影影绰绰的黛绿色的影,是春天的颜色。
周遭流岚升腾,没露出那真实的面孔。
面对那流转的薄雾,我会幻想,那里有一个世外桃源。
在天阶夜色凉如水的夏夜,我会静静地,静静地,等待一场流星雨的来临…
许下一个愿望,不乞求去实现,至少,曾经,有那么一刻,我那还未枯萎的,青春的,诗意的心,在我最美的年华里,同星空做了一次灵魂的交流…
秋日里,阳光并不刺眼,天空是一碧如洗的蓝,点缀着飘逸的流云。
偶尔,一片飞舞的落叶,会飘到我的窗前。
斑驳的印迹里,携刻着深秋的颜色。
在一个落雪的晨,这纷纷扬扬的雪,飘落着一如千年前的洁白。
窗外,是未被污染的银白色世界。
我会去迎接,这人间的圣洁。
在这流转的岁月里,有着流转的四季,还有一颗流转的心,亘古不变的心。
重庆理工大学期货与期权第二次作业第三次作业答案

1、解释以下交易的不同之处:(a)当远期价格为50美元时,进入远期的长头寸。
(b)进入一个执行价格为50美元的看涨期权的长头寸。
解答:在第一个交易中,交易者有义务以50美元的价格买入资产。
(该交易者没有其他选择。
)在第二个交易中,交易者拥有以50美元的价格买入资产的选择权。
(该交易者并非必须行使该选择权。
)2、仔细解释卖出一个看涨期权与买入一个看跌期权的差别。
解答:卖出一个看涨期权是指给予某人从你这买入某项资产的权利。
你的收益是-max(S T - K, 0)=min(K - S T, 0)买入一个看跌期权是指从其他人那里买入一个期权,收益是Max(K - S T, 0)上述两种交易的潜在收益均为K -S T。
当你卖出一个看涨期权,收益为负数或零,这是因为交易对方可以选择是否执行交易。
当你买入一个看跌期权,收益为零或正数,这是因为你可以选择是否执行交易。
3、假定你卖出一个看跌期权,执行价格为40美元,期限为3个月,股票的当前价格为41美元,一份看跌期权合约的规模是100股股票。
进入这一合约,你做出了什么承诺。
你的损益将为多少?解答:你已经卖出了一个看跌期权。
当合约的另一方选择执行出售权利时,你必须同意以每股40美元的价格买入100股股票。
当股票价格低于40美元时,该出售权利才会被执行。
例如,当股票价格为30美元时,合约另一方执行出售权利。
你必须以每股40美元的价格买入市价为每股30美元的股票,则每股损失10美元。
总损失1000美元。
当股票价格为20美元时,你每股损失20美元,总损失2000美元。
最坏的情况是在合约的3个月期限内,股票价格下跌至几乎为零。
这种极端的情况将使你损失4000美元。
作为对未来可能损失的补偿,你将从期权买方那里收到一笔期权价格。
4、你认为某股票价格将要上升,股票的当前价格为29美元,3个月期限,执行价格为30美元的看涨期权价格为2.9美元,你总共有5800美元。
分别说明购买股票和购买期权两种投资模式,它们的损益各是多少?解答:在目前的资金规模条件下,可购买200股股票或2000个期权。
精品文档期期权入门课后部分习题答案
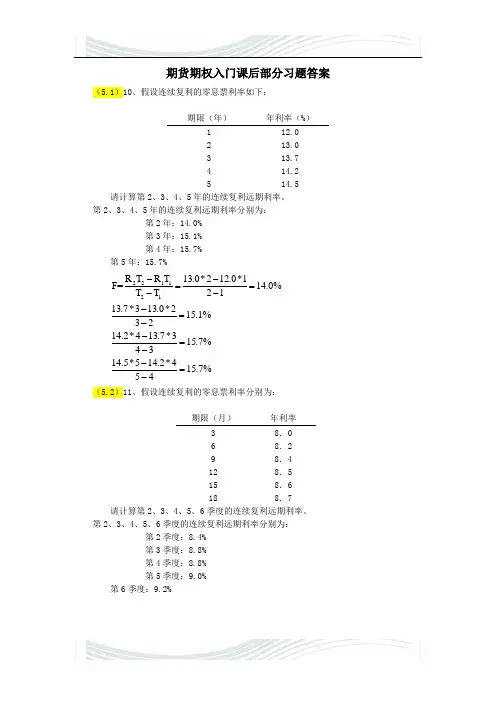
期货期权入门课后部分习题答案(5.1)10、假设连续复利的零息票利率如下:期限(年) 年利率(%) 1 12.02 13.03 13.74 14.25 14.5请计算第2、3、4、5年的连续复利远期利率。
第2、3、4、5年的连续复利远期利率分别为: 第2年:14.0% 第3年:15.1%第4年:15.7%第5年:15.7%221121R T R T 13.0*212.0*1F=14.0%T T 2113.7*313.0*215.1%3214.2*413.7*315.7%4314.5*514.2*415.7%54--==---=--=--=-(5.2)11、假设连续复利的零息票利率分别为:期限(月) 年利率 3 8.06 8.2 9 8.4 12 8.5 15 8.6 18 8.7请计算第2、3、4、5、6季度的连续复利远期利率。
第2、3、4、5、6季度的连续复利远期利率分别为: 第2季度:8.4%第3季度:8.8% 第4季度:8.8% 第5季度:9.0%第6季度:9.2%221121R T R T 8.2*0.58.0*0.25F=8.4%T T 0.50.258.4*0.758.2*0.58.8%0.75-0.58.5*1-8.4*0.758.8%1-0.758.6*1.25-8.5*19%1.25-18.7*1.5-8.6*1.259.2%1.5-1.25--==---====5.14(5.3)c c r r *nmn m m m c m c c -0.5*0.123751*0.11653 1.5r 1.526*0.1276694r r Ae A(1+) r m ln 1+ r m e 1m m 0.12766r 2ln 1+12.375%211r ln 1+11.653%894*e 4*e 104*e 94.843.76 3.56104*e ---=⎛⎫⎛⎫===- ⎪⎪⎝⎭⎝⎭⎛⎫== ⎪⎝⎭⎛⎫== ⎪⎝⎭++=++r -0.5*0.123751*0.11653 1.50*115022r 2r 94.84r=11.5025*e 5*e 5*e +105*e 97.124.7+4.45+4.21+105*e 97.12r=11.300%----=++==5.15(5.4)()()()()0.59.51010.59.51011010100.511510-r *0.5r *9.5r *10r *1-r *0.5r *9.5r *10r *1r *10r *10r *10r r r r 4*e 4*e 4*e +104*e 90 12*e 2*e 2*e +102*e 80 22*21204e 104*e 16090100*e ---------+++=+++=--=-=.设: 分别表示半年,一年,一年半十年的即期利率得:1010107070-r *10ln100-0.3566-r *10=10r 3.57%==5.16(5.6)217-55=9797=6* 3.2318017=110 3.23113.7632=+=月月天应计利息现金价格5.17(5.7)Quoted price-quoted future price*CF512125101*1.2131=2.17832321512142101*1.3792 2.652323231115101.375*1.1149 2.946322144101.375*1.40261.847324--=-=-=最便宜可交割债券最便宜可交割债券为()5.18(5.8)()50.12*365620.12*365176110*6.5116.321816.5*e 6.489116.32 6.489*e112.09357112.093 6.5*110.07957127110.07973.3861.5-+==-=-=+=(5.12)()182*10.291*1091*18210.4%9110010.489.689.6FR -==-=做多欧洲美元期货,即买进欧洲美元期货(5.14)()()()50.11*10.11*20.11*30.11*40.11*515118*8*8*8*108*7.17 6.24 5.75 5.1562.3186.807.17 6.42 5.75 5.1562.3121*2*3*4*5*86.886.886.886.886.84.2563*4.2ii yti i yt i ii B c e e e e e e c e D t B B D YB δδδδ------=-===++++=++++===++++==-=∑∑56*86.80*0.2%73.88%=(6.1)互换差价 8.8%-8%=0.8% 金融中介:0.2%X:LIBOR-LIBOR+8.3%=8.3% Y:8.8%+LIBOR-8.5%=LIBOR+0.3%(6.2)7%-6.2%=0.8% 0.8%-0.4%=0.4% 0.4%-0.1%=0.3% 0.3%/2=0.15%A 公司支付美元6.85%,比实际优惠0.15%B 公司支付英镑10.45%,比实际优惠0.15%.(6.3)25811140.1182*0.1182*0.1182*0.1182*0.1182*1212121212220.1182*0.1182*121212%4ln(1)11.82%42.5 2.5 2.5 2.5102.598.682.95100100.94100.9498.68 2.26c fixflfl fix V mR eeeeeB eeBB B -------=+==++++==+==-=-=(6.7)14、A 、B 两家公司面临如下利率:AB美元(浮动利率) LIBOR+0.5% LIBOR+1.0% 加元(固定利率) 5.0% 6.5%假设A 要美元浮动利率借款,B 要加元固定利率借款。
期货期权第一次作业100分
本题得分:3.33
题号:9题型:判断题本题分数:3.33
内容:
授权帐户中经纪人可以直接使用帐户金额交易
1、错
2、对
学员答案:2
本题得分:3.33
题号:10题型:判断题本题分数:3.33
内容:
期货经纪公司要了解客户的背景
1、错
2、对
学员答案:2
本题得分:3.33
题号:11题型:判断题本题分数:3.33
学员答案:D
本题得分:3.33
题号:20题型:单选题(请在以下几个选项中选择唯一正确答案)本题分数:3.33
内容:
当基差为正时,说法错误的是
A、说明市场处于正常市场形态
B、现货价格高于期货价格
C、由于商品供给严重短缺
D、会激励市场供给增加
学员答案:A
本题得分:3.33
题号:21题型:单选题(请在以下几个选项中选择唯一正确答案)本题分数:3.33
内容:
多头避险者要卖出期货
1、错
2、对
学员答案:1
本题得分:3.33
题号:7题型:判断题本题分数:3.33
内容:
套期保值者参与期货交易是为了规避价格风险
1、错
2、对
学员答案:2
本题得分:3.33
题号:8题型:判断题本题分数:3.33
内容:
成功期货合约的标的商品品质、等级、规格可以明确划分
1、错
2、对
B、希望将来现货价格上升
C、担心未来现货价格下降
D、要买进现货
学员答案:D
本题得分:3.33
题号:23题型:单选题(请在以下几个选项中选择唯一正确答案)本题分数:3.33
内容:
对完美市场条件理解错误的是
期货与期权参考答案

期货与期权参考答案期货与期权参考答案期货与期权是金融市场中的两种重要衍生品工具,它们在投资和风险管理方面起着关键作用。
本文将探讨期货与期权的定义、特点、应用以及风险管理等方面,以帮助读者更好地理解和运用这两种工具。
一、期货的定义与特点期货是一种标准化合约,约定了在未来某一特定时间以特定价格买入或卖出标的资产的权利和义务。
期货合约通常包括标的资产、交割日期、交割地点、交割方式等要素。
期货市场提供了一个交易场所,让买方和卖方可以进行买卖合约的交易。
期货市场的特点之一是杠杆效应。
投资者只需支付一小部分合约价值作为保证金,就可以控制更大价值的标的资产,从而放大投资回报的潜力。
然而,杠杆效应也意味着投资者承担更高的风险,因为小幅价格波动可能导致较大的损失。
二、期货的应用与风险管理1. 投机与套利:期货市场吸引了大量的投机者和套利者。
投机者试图通过预测市场走势来获利,而套利者则利用不同市场之间的价格差异进行风险无风险的交易。
2. 风险管理:期货合约可以用于风险管理。
例如,农产品生产者可以通过卖出期货合约锁定未来的销售价格,以保护自己免受价格波动的影响。
同样,投资者也可以利用期货合约来对冲投资组合中的风险。
3. 价格发现:期货市场通过买卖合约的交易来反映市场参与者对标的资产未来价格的预期。
这有助于市场中的其他参与者更好地了解市场供求关系和价格趋势。
期货市场的风险管理需要投资者具备一定的市场分析和风险控制能力。
投资者应该密切关注市场动态,合理设置止损点位,避免因价格波动过大而导致损失。
三、期权的定义与特点期权是一种购买或出售标的资产的权利,而非义务。
期权合约约定了在未来某一特定时间以特定价格购买或出售标的资产的权利。
期权合约通常包括标的资产、行权价格、行权日期等要素。
期权市场的特点之一是灵活性。
买方可以选择是否行使期权,而卖方则必须在买方行使期权时履行合约。
这使得期权成为投资者进行投机、套利和风险管理的重要工具。
重庆理工大学期货与期权第二次作业第一次作业答案
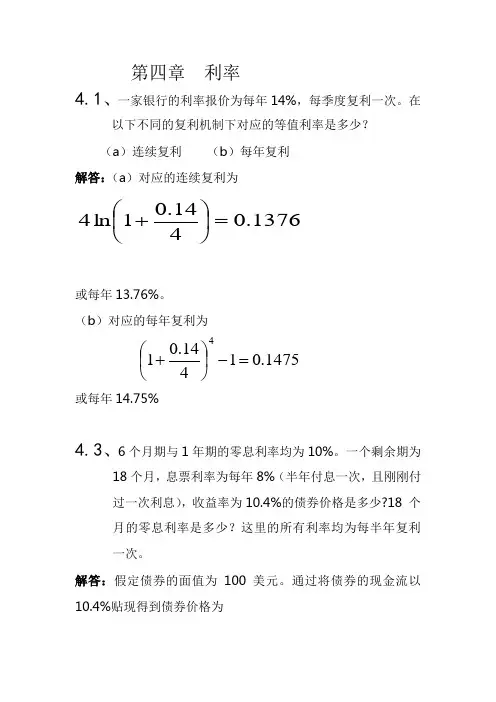
第四章 利率4.1、一家银行的利率报价为每年14%,每季度复利一次。
在以下不同的复利机制下对应的等值利率是多少?(a )连续复利 (b )每年复利解答:(a )对应的连续复利为1376.0414.01ln 4=⎪⎭⎫ ⎝⎛+或每年13.76%。
(b )对应的每年复利为 1475.01414.014=-⎪⎭⎫ ⎝⎛+ 或每年14.75%4.3、6个月期与1年期的零息利率均为10%。
一个剩余期为 18个月,息票利率为每年8%(半年付息一次,且刚刚付 过一次利息),收益率为10.4%的债券价格是多少?18 个 月的零息利率是多少?这里的所有利率均为每半年复利 一次。
解答:假定债券的面值为100美元。
通过将债券的现金流以10.4%贴现得到债券价格为()74.96104405.142/105.132=+++R如果18个月的零息利率为R ,有()74.962/1104405.143205.1=+++R 通过上式解得R=10.42%4.5、假设连续复利的零息利率如表4-1所示:表4-1期限(以月计) 利率(每年的利率,%)3 8.06 8.29 8.412 8.515 8.618 8.7计算第2季度、第3季度、第4季度、第5季度和第6季度的远期利率。
解答:连续复利的远期利率如下所示。
第2季度:8.4%;第3季度:8.8%; 第4季度:8.8%;第5季度:9.0%;第6季度:9.2%。
4.11、假定6个月期、12个月期、18个月期、24个月期 和30个月期的零息利率分别为每年4%、4.2%、4.4%、4.6%和4.8%,利率以连续复利计算。
估计一张面值为 100美元的债券价格,该债券将在30个月后到期,债 券的票面利率为每年4%,每半年付息一次。
解答:债券在6个月后、12个月后、18个月后和24个月后分别支付2美元的利息,在30个月后支付102美元的本金和利息。
债券的价格为)(04.9810222225.2*048.00.2*046.05.1*044.00.1*042.05.0*04.0美元=++++----e e e e e 4.12、一张3年期债券的票面利率为8%,每半年付息一次, 债券的价格为104美元。
期权基础期货后续培训题目以及答案 (包含课后习题)4学时

第三节 1(单选题)买进执行价格为 1990 的看涨期权,权利金为 13。 期货价格为 2010 时,该执行价格权利金为 21,请问执行和平仓 总收益各是多少?() ?A10 ;3 ?B7;8 ?C20;8 ?D13;21 ?正确答案是:B 2(单选题)买进执行价格为 1990 的看涨期权,权利金为 23, 期货价格为 1980 时,内涵价值和时间价值各是多少?() ?A13;10 ?B10;13 ?C23;0
6(多选题)卖出执行价格为 2000 元/吨的小麦看涨期权,权利 金为 30 元/吨;当期货价格下跌到 1930 元/吨时,权利金为 80 元/吨,请问下列正确的是:() ?A 如果买方执行,则卖方损失 40 元/吨 ?B 如果平仓,则卖方损失 50 元/吨 ?C 如果买方放弃,则卖方损失 30 元/吨 ?D 如果平仓,则卖方赚 50 元/吨 ?Ab ?第四节 1(单选题)当期货价格已经涨得相当高时,可以用()探顶? ?A 买进看涨期权 ?B 卖出看涨期权 ?C 买进看跌期权 ?D 卖出看跌期权 ?正确答案是:C 2(多选题)下图①适宜采取哪些交易方式?()
?C 买看涨期权 ?D 买看跌期权 ?正确答案是:A C 课后习题 1(单选题)某投资者认为未来小麦期货会大跌,但资金有限, 又怕一旦方向看错损失增加,你认为他应该做何决策?() ?A 买期货 ?B 卖期货 ?C 买看涨期权 ?D 买看跌期权 ? 2. 如果小麦期货价格为 2000 元/吨,对看涨期权来说,你认 为下列哪个执行价格权利金最高?() 选项: A1900 B1960 C2000 D2040 3. 某投资者在 12 月 1 日期货价格为 1950 元/吨时,买入小麦看 涨期权,执行价格为 2000 元/吨,权利金支付 30 元/吨,到 12 月 20 日时权利金上涨到 50 元,请问他如果平仓盈亏如何?() 选项:
期权考试样题及答案
期权考试样题及答案第一章期权基础知识(一)概念题1.以下哪一个或几个陈述是正确的i.期权合约的买方可以收取权利金ii.期权合约卖方有义务买入或卖出正股iii.期权合约的买方所面对的风险是无限的iv.期权合约卖方的潜在收益是无限的A、只是ⅰB、只是ⅱC、ⅰ和ⅱD、ⅲ和ⅳ2.期权价格是指()。
A.期权成交时标的资产的市场价格B.买方行权时标的资产的市场价格C.买进期权合约时所支付的权利金D.期权成交时约定的标的资产的价格3.期权合约面值是指()A.期权的行权价某合约单位B.期权的权利金某合约单位C.期权的权利金D.期权的行权价4.期权买方只能在期权到期日执行的期权叫做()A.美式期权B.欧式期权C.认购期权D.认沽期权5.以下哪一项为上交所期权合约交易代码()A.90000123D.工商银行购1月4206.以下哪一项为上交所期权合约简称()A.90000123D.工商银行购1月4207.上交所期权的最小价格变动单位是()A.0.01B.0.1C.0.001D0.00018.上交所期权的最后交易日为()A.每个合约到期月份的第三个星期三B.每个合约到期月份的第三个星期五C.每个合约到期月份的第四个星期三D.每个合约到期月份的第四个星期五9.投资者欲买入一张认购期权应采用以下何种买卖指令()A.买入开仓B.卖出开仓C.买入平仓D.卖出平仓10.在以下何种情况下不会出现合约调整()A.标的证券发生权益分配B.标的证券发生公积金转增股本C.标的证券价格发生剧烈波动D.标的证券发生配股11.某投资者初始持仓为0,买入6张工商银行9月到期行权价为5元的认购期权合约,随后卖出2张工商银行6月到期行权价为4元的认购期权合约,该投资者当日日终的未平仓合约数量为()A.4张B.6张C.2张D.8张12.期权合约的交易价格被称为()A.行权价格B.权利金C.执行价格D.结算价13.无论美式期权还是欧式期权、认购期权还是认沽期权,()均与期权价值正相关变动。
期货投资与期权第二次作业
期货投资与期权第二次作业-标准化文件发布号:(9456-EUATWK-MWUB-WUNN-INNUL-DDQTY-KII作业名称期货投资与期权第二次作业作业总分100起止时间2016-11-2至2016-11-27 23:59:00通过分数60标准题总分100题号:1 题型:单选题(请在以下几个选项中选择唯一正确答案)本题分数:2假设某投资者持有 A、 B、 C三只股票,三只股票的β系数分别为1.2、0.9和1.05,其资金分配分别是100万元、 200万元和 300万元,则该股票组合的自系数为()。
A、1.05B、 1.025C、 0.95D、 1.125标准答案:b说明:题号:2 题型:单选题(请在以下几个选项中选择唯一正确答案)本题分数:2某投资者在 3个月后将获得一笔资金,并希望用该笔资金进行股票投资,但是担心股市整体上涨从而影响其投资成本,这种情况下,可采取()。
A、股指期货的空头套期保值B、股指期货的多头套期保值C、期指和股票的套利D、股指期货的跨期套利标准答案:b说明:题号:3 题型:单选题(请在以下几个选项中选择唯一正确答案)本题分数:2 1981年,芝加哥商业交易所国际货币市场 (IMM)推出 3个月欧洲美元定期存款合约,它是美国首度采用()的期货合约。
A、期转现B、基差交易C、现金交割D、实物交割标准答案:c说明:题号:4 题型:单选题(请在以下几个选项中选择唯一正确答案)本题分数:2某公司刚刚借入一笔资金,但是担心未来市场利率会下降,可利用利率期货进行()。
A、空头套期保值B、多头套期保值C、空头投机D、多头投机标准答案:b说明:题号:5 题型:单选题(请在以下几个选项中选择唯一正确答案)本题分数:21975年,()推出第一张利率期货合约——政府国民抵押协会抵押凭证。
A、芝加哥期货交易所B、堪萨斯期货交易所C、芝加哥商业交易所D、纽约商业交易所标准答案:a说明:题号:6 题型:单选题(请在以下几个选项中选择唯一正确答案)本题分数:2香港恒生指数成分股由在香港上市的具有代表性的()家公司的股票构成。
期货与期权习题答案
期货与期权习题答案期货与期权习题答案期货与期权是金融市场中常见的衍生品交易工具,它们在投资者和交易者中广泛使用。
本文将回答一些与期货与期权相关的习题,帮助读者更好地理解这两种金融工具。
1. 什么是期货合约?期货合约是一种标准化的合约,规定了买方在未来某个特定日期购买标的资产,而卖方则在同一日期将其出售。
期货合约通常包括交割日期、交割地点、标的资产数量和价格等要素。
2. 期货合约的交割方式有哪些?期货合约的交割方式主要分为实物交割和现金交割两种。
实物交割意味着买方必须在交割日期实际收取标的资产,而现金交割则是以现金结算的方式完成交割。
3. 期货合约的价值是如何计算的?期货合约的价值取决于标的资产的价格以及合约的规格。
通常情况下,合约的价值等于标的资产的价格乘以合约规定的数量。
4. 什么是期权合约?期权合约是一种购买或出售标的资产的权利,而非义务。
买方在购买期权合约时支付一定的费用,而卖方则收取这笔费用。
期权合约通常包括标的资产、行权价格、行权日期和合约规格等要素。
5. 期权合约的类型有哪些?期权合约主要分为认购期权和认沽期权两种。
认购期权赋予买方在行权日期以约定价格购买标的资产的权利,而认沽期权赋予买方在行权日期以约定价格卖出标的资产的权利。
6. 期权合约的价值是如何计算的?期权合约的价值由两个主要组成部分构成,即内在价值和时间价值。
内在价值是指期权的实际价值,即行权价格与标的资产价格之间的差额。
时间价值则是指除去内在价值后的剩余价值,它取决于期权的剩余时间、标的资产的波动性以及市场利率等因素。
7. 期货和期权之间有什么区别?期货和期权在交易方式、风险承担和收益潜力等方面存在一些区别。
期货合约是双方都有义务履行的合约,而期权合约则只赋予买方权利,卖方有义务履行。
此外,期货交易通常有更高的风险和潜在收益,因为投资者可以通过杠杆放大资金效应。
8. 期货和期权的用途是什么?期货和期权在投资和风险管理方面都有广泛的用途。
期货与期权理论实务案例第二版课后题答案
期货与期权理论实务案例第二版课后题答案1、10月1日,某投资者以4310元/吨卖出1手5月份大豆合约,同时以4350元/吨买入1手7月份大豆合约。
若不考虑佣金因素,他在()的情况下将头寸同时平仓能够获利最大。
[单选题] *A.5月份大豆合约的价格下跌至4200元/吨,7月份大豆合约的价格下跌至4300元/吨(正确答案)B.5月份大豆合约的价格下跌至4280元/吨,7月份大豆合约的价格下跌至4290元/吨C.5月份大豆合约的价格上升至4330元/吨,7月份大豆合约的价格上升至4400元/吨D.5月份大豆合约的价格上升至4320元/吨,7月份大豆合约的价格上升至4360元/吨2、某投机者卖出2张9月份到期的日元期货合约,每张金额为12500000日元,成交价为0.006835美元/日元,半个月后,该投机者将2张合约买入对冲平仓,成交价为0.007030美元/日元。
则该笔投机的结果是()美元。
[单选题] *A.盈利4875B.亏损4875(正确答案)C.盈利5560D.亏损5560E.盈利3900F.亏损39003、某投资者在5月1日买入7月份并同时卖出9月份铜期货合约,价格分别为63200元/吨和64000元/吨。
若到了6月1日,7月份和9月份铜期货价格分别变为63800元/吨和 64100元/吨,则此时价差()元/吨。
[单选题] *A.扩大了500B.缩小了500(正确答案)C.扩大了600D.缩小了600E.扩大了800F.缩小了8004、某投资者上一交易日未持有期货头寸,且可用资金余额为20万元,当日开仓买入3月铜期货合约20手,成交价为23100元/吨,其后卖出平仓l0手,成交价格为23300元/吨。
当日收盘价为23350元/吨,结算价为23210元/吨。
(铜期货合约每手为5吨)该投资者的当日盈亏为()元。
[单选题] *A.盈利10000B.盈利12500C.盈利15500(正确答案)D.盈利22500E.盈利25500F.盈利275005、1月12日,某交易者进行套利交易,同时买进1手3月某期货合约、卖出2手5月该期货合约、买进1手7月该期货合约;成交价格分别为13900元/吨、13800元/吨和13700元/吨。