
随机过程-第一章解析
2. 对于每个固定t0∈T,对应的X(t0,ω) 是 一个随机过程,是基本事件ω(或记e)的函数, 工程上有时把X(t0, ω)称作随机过程X(t) 在t= t0时的状态。 称X(t0)所能取的一切值的集合为状态空间 (或值域)记为I或E 如:例1中 I=[0,1,2,…]
例4中 I=[-1,1]
3. {X(t,e),t∈T,e∈Ω}看作t,e的二元 函数,简记为{X(t),t∈T } 对每个t∈T,对应的样本函数记为x(t) 若t0与e0都固定,X(t0,e0)是样本函数在 t0处的数值,叫状态空间中的一个状态。
例5:设随机过程X(t)
,
其中ω是常数,V服从在[0,1]上的均匀分布。
(1)写出X(t)的参数空间T ,状态空间I。
2、对任意两个固定t1,t2∈T,随机过程是二 个时刻的状态,是二个随机变量X(t1),X(t2), 称{F(X(t1)≤x1,X(t2) ≤x2)}=F(x1,x2;t1,t2) 称为随机过程X(t)的二维分布函数。
第一章 随机过程的基本概念 §1.随机过程及其概率分布
一、随机过程的概念
(一)引例与定义
例1:电话总机在[0,t]时间内收到的呼唤次数问题。当t0(>0) 固定时,总机在[0,t0]内收到的呼唤次数是个随机变量,记 为X(t0,ω)或X(ω)简写X,它的所有可能取值是0,1, 2,……,n ,……。这是相对时间t不变的“静止”的随机变 量,是概率论研究的问题。
2、对某个t0∈T,对应值是x1(t0),x2(t0),… xn(t0) … 是随机变量取值,记此随机变量为X(t0)。 对所有的t∈T对应X(t)是一族(无限多个) 随机变量,此结果是t的函数。
故我们要研究t从0→+∞。在[0,t]内收到的呼唤次数, 要用一族(无穷多个)随机变量来描述, 记成 {X(t,ω),t∈[0,+∞),ω∈Ω} 或 {X (t),t∈(0,+∞)}。这是一个随机过程,
• 或叙述为 若对每一个时刻t∈T,都有定义在E上 的随机变量X(t,e),则称一族随机变量
• {X(t, e),t∈T ,e∈Ω} 为一随机过程。
• 其实际意义就是: 若一物理过程,当时间t(或广义时间)固定, 过程所处的状态是随机的(不确定的),则此 过程就为随机过程。对该过程的一次记录(或 一个观察)就是一个现实,或称作随机过程的 一个样本函数或样本曲线。
现在是研究t从0变到+∞时,t 时刻前收到的呼唤次数问题。
• 解决办法是从两个方面看:
1、对电话交换站作一次试验观察可以得到一条 表示t以前来到的呼唤曲线 xi(t),这是一条 阶梯形曲线, 叫做一个样本函数,或样本曲 线,它表示一次试验结果,是ω的函数。
所研究的问题可以看做某种随机试验的结果, 而 试验出现的样本函数是随机的,是ω的函数。 [0,t]时间内总机收到的呼唤次数的问题可看作 一族样本曲线x1 (t),x2 (t),… xn (t) …
φ2
3
2
时
x3
(t
)
a
cos(0t
3 2
)是一样本曲线(现实)
Ω中有多少个e,相应地X(t)就有多少个样本函数
(曲线)
∴X(t)理解为样本函数的全体。
看出随机过程概念是随机变量概念的推广
随机变量X(e)
是
定义在Ώ上的函数,
即每个e∈Ω对应X(e), 取值是实数,
即X(e)是Ω上单值实函 数。
随机过程X(e,t) 当e∈Ω,对应X(t,e) 是t的实函数。
• 固定t0,X(t0)是随机变量。 • 固定e0,X(t,e0)是一个现实,是t的函数,记
为 x(t)。
例4:具有随机初位相的简谐波。 X(t)=acos(ω0t+Φ),-∞<t<+∞, 其中a与ω0是正常数, Φ是在[0,2π]上均匀分布的随机变量。
一方面,随机过程X(t)是一族随机变量。
对每个固定t0, X(t0)= acos(ω0t+Φ)是个 随机变量。对(-∞,+∞)上有多少个t, 就对应多少个随机变量。∴对(-∞,+∞) 所有t,X(t)看作一族随机变量。
对给定的e∈Ω,X(t,e)是 族中某一试验结果确定的 样本函数。
书P5是从概率空间的角度说明随机过程的定义。
(二)参数空间与状态空间 1. t称为参数,它的取值范围叫做参数空间
(或参数集)记为T 如:例1 T =[0,+∞] 例2 T=[1,2,…] 例3 T =(0,+∞) 例4 T=(-∞,+∞) 参数集t可以是时间,也可以不是。 如是长度、重量、速度等物理量的集合。
另一方面,随机过程是一族样本函数(曲线) 对样本空间Ω中每个基本事件e对应一个样本 函数,本例,Φ在Ω=[0,2π] 上任给定一个 相 位φi=e,就对应一个样本曲线,如:书P 4。
给定 φ1 0时 x1(t) a cos(0t) 是一样本曲线(现实)
φ2
2
3
时x2
(t)
a
cos(0t
2 3
)是一样本曲线(现实)
(2)写出X(t)的两个样本函数。(现实)
例6: 利用抛掷硬币的试验定义一个随机过程。
X(){
s i n π t , 出 现 正 面, 记 为 记 为 ω0 et,出现反面记, ω 1
写出X(t)的所有样本函数(现实)
(tR)
二、随机过程的的分布(有限维分布族)
1、对任意固定的t0∈T,随机过程X(t)的状态 X(t0)是一维随机变量, 其分布函数是P{X(t0)≤x} F(x,t0) 由于t的任意性,称F(x; t) = P{X(t) ≤x } 为随机过程X(t)的一维分布函数。 F(x,t)是与t有关的一维分布函数,在t,x平 面上是X(t)落在区间(X(t) ≤x)上的概率。
它是一族依赖一个参数t而娈化的一族随机变量。 可看出它是研究一个“过程”问题的。
例2:在射击过程中,研究射击n次(从1变到+∞) 击中目标的次数问题。 例3:书P 2热噪声电压。
• 定义 E是随机试验,Ω={e}是E的样本空间, 如果对每一个e∈Ω,可以依某种规律 确定一时间t的函数X(t,e)与之对应, 于是对所有的e∈Ω,就得到一族时间t 的函数,称此时间t的函数为随机过程, 记为{X(t,e),t∈T,e∈Ω}, 简记为{X(t),t∈T }
随机过程(北航著)北京航空航天大学出版社第1章习题课后答案
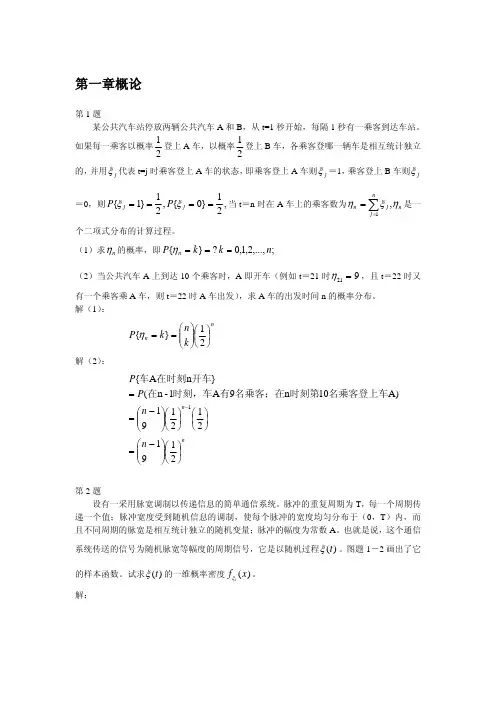
第一章概论第1题某公共汽车站停放两辆公共汽车A 和B ,从t=1秒开始,每隔1秒有一乘客到达车站。
如果每一乘客以概率21登上A 车,以概率21登上B 车,各乘客登哪一辆车是相互统计独立的,并用j ξ代表t=j 时乘客登上A 车的状态,即乘客登上A 车则j ξ=1,乘客登上B 车则jξ=0,则,21}0{,21}1{====j j P P ξξ当t =n 时在A 车上的乘客数为n n j j n ηξη,1∑==是一个二项式分布的计算过程。
(1)求n η的概率,即;,...,2,1,0?}{n k k P n ===η(2)当公共汽车A 上到达10个乘客时,A 即开车(例如t =21时921=η,且t =22时又有一个乘客乘A 车,则t =22时A 车出发),求A 车的出发时间n 的概率分布。
解(1):nn k n k P ⎟⎠⎞⎜⎝⎛⎟⎟⎠⎞⎜⎜⎝⎛==21}{η 解(2):nn n n P P ⎟⎠⎞⎜⎝⎛⎟⎟⎠⎞⎜⎜⎝⎛−=⎟⎠⎞⎜⎝⎛⎟⎠⎞⎜⎝⎛⎟⎟⎠⎞⎜⎜⎝⎛−==−2191212191A)10n 9A 1-n (}n A {1名乘客登上车时刻第名乘客;在有时刻,车在开车在时刻车第2题设有一采用脉宽调制以传递信息的简单通信系统。
脉冲的重复周期为T ,每一个周期传递一个值;脉冲宽度受到随机信息的调制,使每个脉冲的宽度均匀分布于(0,T )内,而且不同周期的脉宽是相互统计独立的随机变量;脉冲的幅度为常数A 。
也就是说,这个通信系统传送的信号为随机脉宽等幅度的周期信号,它是以随机过程)(t ξ。
图题1-2画出了它的样本函数。
试求)(t ξ的一维概率密度)(x f t ξ。
解:00(1)()()(){()}{()0}[(1),],(0,){()}{[(1),]}{[(1)]}1(1)(1)1({()0}1{()}t A A n n n Tt n T f x P x A P x P t A P P t P t n T nT n T P t A P t n T nT P t n T d TT t n T T nT t T t n Tt n T T t n P t P t A ξδδξξηξηηηξξ−−=−+====∈−∈==∈−+=>−−=−+−=−==−−−=−−−==−==∫是任意的脉冲宽度01)(1)()()()()(1)()t A T tn T Tf x P x A P x t t n x A n x T T ξδδδδ=−−∴=−+⎛⎞⎛⎞=−−+−−⎜⎟⎜⎟⎝⎠⎝⎠第3题设有一随机过程)(t ξ,它的样本函数为周期性的锯齿波。
电子科技大学随机过程第一章概要
上的二 T Ω
1)当固定 t T , X t (ω ) 在(Ω, F, P)上的随机变量;
结果), 数.
是一个定义
Ω 2) 定义1.1.2 当固定 ω0 (对于特定的试验
是一个定义在 T 上的普通函数(自变 x t (ω 0 ) 的一个样本函 { X t ( ), t T } 量为t).称为随机过程
当T={(x, y):a<x<b, c<y<d),}
时间序列 随机过程
{ X t (ω), t T }
平面随机场
随机过程是n 维随机变量,随机变量序列的 一般化,是随机变量X t , t 的集合 . T 用E表示随机过程 X t , t 的值域 T ,称为过程的状 态空间.
电子科技大学
90 80 70 60 50 40 30 20 10 0 -10 -40
此例中样本 函数是什么? 粒子运动轨迹
电子科技大学
80 100 120
-20
0
20
40
60
样本函数的几个例子
18.11.7
Ex.1.1.2 Xt(ω) = αcos(βt+Θ), Θ~U(0, 2π)
θ 1 =5.4938 θ 2 = 1.9164 θ 3 = 2.6099
18.11.7
称事件“X t x ”为在时刻 t 时随机过程 X t 处于状态x 按状态空间和参数集的不同情况, 可将随机 过程分为四类, 列入下表 随机过程
状态空 间E
参数集 T
离 散 连 续
离 散
非离 散
(离散参数)链 (连续参数)链
随机序列
电子科技大学
随机过程
18.11.7
Ex.1.1.1 质点布朗运动 设质点在直线上 随机游动, 经随机碰撞后各以1/2的概率向左 或向右移动.
随机信号分析教程答案,李兵兵、马文平

第一章随机过程1.1二值过程定义为()X t A =或A -,(1)(0,1,2,)n T t nTn -≤≤=±±其中A 与A -等概出现,T 为一正常数。
(1)画出典型的样本函数图形; (2)将此过程归类;(3)该过程是确定性过程吗? 解:(1)略;(2)此过程为离散型随机过程; (3)此过程是确定性过程。
1.2 随机过程()X t A Bt =+,其中A 和B 是相互独立的正态分布(0,1)N 的随机变量,试求()X t 的2维概率密度函数。
解:因为A 和B 都是服从标准正态分布,且相互独立,因此它们的线性组合也服从正态分布,故二维随机变量()12(),()X t X t 服从二维正态分布。
对于正态分布,只需求出数学期望和协方差即可确定概率密度函数。
数学期望:[()][][]0X m E X t E A E B t ==+=121222122112(,)[()()][]1X R t t E A Bt A Bt E A B t t ABt ABt t t =++=+++=+ 协方差:2121212(,)(,)1X X X K t t R t t m t t =-=+因此211221221111t t t t t t ⎡⎤++=⎢⎥++⎣⎦K 。
则()X t 的2维概率密度函数为:1212121/21(,;,)2T X f x x t t eπ--=X K XK其中:211221221111t t t t t t ⎡⎤++=⎢⎥++⎣⎦K ,()12,x x =X 。
1.3 考虑随机过程()cos ,X t X t t T ω=∈,此处ω为常数,X 服从标准正态分布。
试求()X t 的一维概率密度函数。
解:对于某一1t 时刻,1()X t 为X 的线性组合,因此1()X t 服从正态分布。
期望:[()][]cos 0X m E X t E X t ω===121221212(,)[cos cos ][]cos cos cos cos X R t t E X t X t E X t t t t ωωωωωω=== 方差:()222(,)cosX X X t R t t m t σω=-=则()X t 的一维概率密度函数为:222cos (,)x tX f x t ω-=1.4 离散随机过程的样本函数皆为常数,即()X t C ==可变常数,式中C 为一随机变量,其可能值为11C =,22C =及33C =,且它们分别以概率0.6、0.3及0.1出现。
随机过程_第一章
则称P为(Ω,F)上的概率,(Ω,F,P)称 为概率空间,P(A)为事件A的概率。
由此定义出发,可推出概率的其它一些性质:
(4) P(F) 0;
(5) 若A, B F , A B, 则P( B A) P( B) P( A), 且P( B) P( A)
FY ( y ) P(Y y ) P( X , Y y ) F (, y )
分别称FX(x)和FY(y)为 F ( x, y ) 关于X和关于Y的 边缘分布函数。
离散型随机变量(X,Y)边缘分布律计算如下
P( X xi ) pi pij
, i 1,2,
设X,Y是两个随机变量,若对任意实数x,y有
P( X x, Y y) P(( X x) (Y y)) P( X x)P(Y y)
则称X,Y为相互独立的随机变量。
若X,Y为相互独立随机变量,则有
F ( x, y ) FX ( x) FY ( y ) f ( x, y ) f X ( x ) f Y ( y )
注:所谓某个事件在 试验中是否出现,当且仅 当该事件所包含的某个样本点是否出现,因此 一个事件实际上对应于的一个确定的子集。 事件的概率论运算 Ω子集的集合论运算。
样本空间 W 也是一个事件, 称 W 为必然事件,
空集 F 称为不可能事件。
注:由于事件是集合,故集合的运算(并、交、 差、上极限、下极限、极限等)都适用于事件。
定义1.5 设( Ω ,F,P)是概率空间,X=X(e) =(X1(e),…,Xn(e))是定义在Ω上的n维空间Rn中 取值的向量函数。如果对于任意x=(x1,…,xn) ∈Rn, {e:X1(e) ≤x1,…,Xn(e) ≤xn} ∈F,则称X=X(e)为n维 随机变量。称
第一章 随机过程 第二节 随机过程的基本概念

FX ( x1 , t1 ) f X ( x1 , t1 ) x1
2 、二维概率分布 为了描述S.P在任意两个时刻t1和t2的状态间的 内在联系,可以引入二维随机变量[X(t1),X(t2)]的分 布函数FX(x1,x2;t1,t2),它是二随机事件{X(t1)≤x1} 和{X(t2)≤x2}同时出现的概率,即
FX(x1,x2;t1,t2)=P{ X(t1)≤x1,X(t2)≤x2}
称为随机过程X(t)的二维分布函数。 若FX(x1,x2;t1,t2)对x1,x2的二阶混合偏导存在, 则 2 F ( x , x ;t ,t )
f X ( x1 , x2 ; t1 , t 2 )
X 1 2 1 2
x1x2
E[cos ] cos f ( )d cos
0 0
2
2
同理
1 d 0 2
E[sin ] 0
mx (t ) 0
2 2 x (t ) 2 (t ) mx (t ) 2 (t ) E[ x2 (t )] x x (2)
2 = E[sin (0t )] E [1 cos(20t 2 )]
t 离散型随机过程:对随机过程任一时刻1 的取值X (t1 ) 都是离散型随机变量。
连续随机序列:随机过程的时间t只能取 t 某些时刻,如 t , 2 ,…..,n t,且这 时得到的随机变量 X ( nt ) 是连续型随机变 量,即时间是离散的。相当于对连续型随 机过程的采样。 离散随机序列:随机过程的时间t只能取 t 某些时刻,如 t , 2 ,…..,n t,且这 时得到的随机变量 X ( nt ) 是离散型随机变 量,即时间和状态是离散的。相当于采样 后再量化 。
《随机过程》课后习题解答
( k 0, 2, n )
1 为一特征函数,并求它所对应的随机变量的分布。 1 t2
n n i
f (t
i 1 k 1
tk )i k
5
=
i 1 k 1
n
n
i k
1 (ti tk )
2
i 1 k 1
n
n
e jti e jti e jti {1 ( jtk )(1 jtk )} n n e jtk e e i k jti = i 1 k 1 e n(1 jtk ) e
1 n n n j ( ti tk ) l ] i k = [e n i 1 k 1 l 1
(2) (3)
其期望和方差; 证明对具有相同的参数的 b 的 分布,关于参数 p 具有可加性。
解 (1)设 X 服从 ( p , b ) 分布,则
f X (t ) e jtx
0
b p p 1 bx x e dx ( p )
bp ( p)
x
0
p 1 ( jt b ) x
i k
1 M 2
0
ti t k } ) ( M 1max{ i , j n
且 f (t ) 连续 f (0) 1 (2) f (t )
f (t ) 为特征函数
1 1 1 1 1 [ ] 2 2 1 t 1 ( jt ) 2 1 jt 1 jt
3
fZ(k)() t (1 )kk! jk (1 jt)(k1)
E (Z k ) 1 (k ) f Z (0) ( 1) k k ! k j
n
《随机过程》孙文昌
设{Xt : t ∈ T }是随机过程, 对任意t1, · · · , tn ∈ T 以及(x1, · · · , xn) ∈ Rn, 记随机变 量Xt1, · · · , Xtn的n维联合分布函数为
Ft1,···,tn (x1, · · · , xn) = P (Xt1 < x1, · · · , Xtn < xn) 当n和tk变化时, 得到一族分布函数:
p(x) = 1 ∫ e−itxφ(x)dx. 2π R
对于随机向量(ξ1, · · · , ξn), 它的特征函数定义为
φ(t1, · · · , tn) = Eei(t1ξ1+···+tnξn).
定理 1.8 连续性定理.
(i). 若分布函数列Fn(x)弱收敛于分布函数F (x), 则相应的特征函数列φn(t) 收敛于相应的 特征函数φ(t), 且在t的任一有限区间内该收敛是一致的.
例 1.1 在研究生物群体的增长问题时,为了描述群体的发展或演变过程, 就要在每一 时刻t记录群体的数量xt, 每一xt是随机变量. 假设我们从t = 0开始连续地观测, 则{xt, t ∈ [0, +∞)}就是一个随机过程.
例 1.2 在海浪分析中,需要观测在固定点上海平面的垂直振动.设xt表示在固定点上, 于时刻t海平面相对于平均平面的高度, 则xt是随机变量,而{xt, t ∈ [0, +∞)}是随机过程.
函数, 即对任何x ∈ R,
{ω : ξ(ω) < x} ∈ F ,
则称ξ(ω)为(实)随机变量. 若ξ1(ω)和ξ2(ω)都是实随机变量, 则ξ(ω) = ξ1(ω) + iξ2(ω)称为复随机变量.
第一章 随机过程的一般理论
随机过程知识点
第一章:预备知识§1.1 概率空间随机试验,样本空间记为Ω。
设Ω是一个集合,F 是Ω的某些子集组成的集合族。
如果 〔1〕∈ΩF ;〔2〕∈A 若F ,∈Ω=A A \则F ; 〔3〕假设∈n A F , ,,21=n ,那么∞=∈1n nAF ;那么称F 为-σ代数(Borel 域)。
(Ω,F )称为可测空间,F 中的元素称为事件。
由定义易知: .216\,,)5)4(111F A A A i F A F B A F B A F i i n i i n i i i ∈=∈∈∈∈∅∞=== ,,则,,,)若(;则若(;定义1.2 设(Ω,F )是可测空间,P(·)是定义在F 上的实值函数。
如果()()()()∑∞=∞==⎪⎪⎭⎫ ⎝⎛∅=⋂≠=Ω≤≤∈1121,,,31210,)1(i i i i j i A P A P A A j i A A P A P F A 有时,当)对两两互不相容事件(;)(;任意那么称P 是()F ,Ω上的概率,〔P F ,,Ω〕称为概率空间,P(A)为事件A 的概率。
设〔P F ,,Ω〕是概率空间,F G ⊂,如果对任意G A A A n ∈,,,21 ,,2,1=n 有: (),11∏===⎪⎪⎭⎫⎝⎛ni i n i i A P A P那么称G 为独立事件族。
§1.2 随机变量及其分布随机变量X ,分布函数)(x F ,n 维随机变量或n 维随机向量,联合分布函数,{}T t X t ∈,是独立的。
§设随机变量X 的分布函数为)(x F ,假设⎰∞∞-∞<)(||x dF x ,那么称)(X E =⎰∞∞-)(x xdF为X 的数学期望或均值。
上式右边的积分称为Lebesgue-Stieltjes 积分。
方差,()()[]EY Y EX X E B XY --=为X 、Y 的协方差,而 DYDX B XYXY =ρ为X 、Y 的相关系数。
浙江大学《概率论、数理统计与随机过程》课后习题答案第一章
1解:该试验的结果有9个:(0,a ),(0,b ),(0,c ),(1,a ),(1,b ),(1,c ),(2,a ),(2,b ),(2,c )。
所以,(1)试验的样本空间共有9个样本点。
(2)事件A 包含3个结果:不吸烟的身体健康者,少量吸烟的身体健康者,吸烟较多的身体健康者。
即A 所包含的样本点为(0,a ),(1,a ),(2,a )。
(3)事件B 包含3个结果:不吸烟的身体健康者,不吸烟的身体一般者,不吸烟的身体有病者。
即B 所包含的样本点为(0,a ),(0,b ),(0,c )。
2、解 (4)(1)ABBC AC 或ABC ABC ABC ABC ; (5)(2)ABBC AC (6)(提示:题目等价于A ,B ,C 至少有2个发生,与(1)相似); (7)(3)ABC ABC ABC ;(8)(4)AB C 或ABC ;(9)(提示:A ,B ,C 至少有一个发生,或者A B C ,,不同时发生);3(1)错。
依题得,但,故A 、B 可能相容。
(2)错。
举反例 (3)错。
举反例 (4)对。
证明:由,知,即A 和B 交非空,故A 和B 一()()()()0=-+=B A p B p A p AB p 空集≠B A ()6.0=A p ()7.0=B p ()()()()()3.03.1>-=-+=B A p B A p B p A p AB p定相容。
4、解(1)因为A B ,不相容,所以A B ,至少有一发生的概率为:()()()=0.3+0.6=0.9P A B P A P B =+(2) A B , 都不发生的概率为:()1()10.90.1P A B P A B =-=-= ;(3)A 不发生同时B 发生可表示为:AB ,又因为A B ,不相容,于是()()0.6P A B P B == ;5解:由题知,. 因得,故A,B,C 都不发生的概率为.6、解 设A ={“两次均为红球”},B ={“恰有1个红球”},C ={“第二次是红球”} 若是放回抽样,每次抽到红球的概率是:810,抽不到红球的概率是:210,则 (1)88()0.641010P A =⨯=; ()3.0=BC AC AB p ()05.0=ABC P ()()()()()ABC p BC p AC p AB p BC AC AB p 2-++= ()()()()4.023.0=+=++ABC p BC p AC p AB p ()()C B A p C B A p -=1()()()()()()()()[]ABC p BC p AC p AB p C p B p A p +++-++-=1()05.04.02.11+--=15.0=(2)88()210.321010P B =⨯⨯-=(); (3)由于每次抽样的样本空间一样,所以:8()0.810P C == 若是不放回抽样,则(1)2821028()45C P A C ==;(2)118221016()45C C P B C ==; (3)111187282104()5A A A A P C A +==。
钱敏平-龚光鲁-随机过程答案(部分)
随机过程课后习题答案第一章第二题:已知一列一维分布{();1}n F x n ≥,试构造一个概率空间及其上的一个相互独立的随机变量序列{(,);1}n n ξ⋅≥使得(,)n ξ⋅的分布函数为()n F x 。
解:有引理:设ξ为[0, 1]上均匀分布的随机变量,F(x)为某一随机变量的分布函数,且F(x)连续,那么1()F x η-=是以F(x)为分布的随机变量。
所以可以假设有相互独立的随机变量12,,...,n θθθ服从u[0, 1]分布,另有分布{()}n F x , 如果令1(,)()n n n F ξθ-⋅=,则有(,)n ξ⋅为服从分布()n F x 的随机变量。
又由假设条件可知,随机变量{(,),1}n n ξ⋅≥之间相互独立,则其中任意有限个随机变量12(,),(,),...,(,)n i i i ξξξ⋅⋅⋅的联合分布为:11221122{(,),(,),...,(,)}()()()i i n in i i i i in in P i x i x i x F x F x F x ξξξ⋅≤⋅≤⋅≤=⋅⋅⋅⋅再令112{,,...,,...},,{|()[0,1],1,2,...}n i i i i w w w w A A x F x i -Ω=∈=∈=,令F 为Ω所有柱集的σ代数,则由Kolmogorov 定理可知,存在F 上唯一的概率测度P 使得:11221122{(,),(,),...,(,)}()()()i i n in i i i i in in P i w i w i w F w F w F w ξξξ⋅≤⋅≤⋅≤=⋅⋅⋅⋅则所构造的概率空间为(Ω,F , P)。
第八题:令{};1n X n ≥是一列相互独立且服从(0,1)N (正态分布)的随机变量。
又令1n n S X X =++22(1)n S n n ξ+=1(,,)n n F X X σ=试证明:,;1n n F n ξ≥()是下鞅(参见23题)。