
移动加权平均法
移动加权平均法移动加权平均法,是指以每次进货的成本加上原有库存存货的成本,除以每次进货数量与原有库存存货的数量之和,据以计算加权平均单位成本,以此为基础计算当月发出存货的成本和期末存货的成本的一种方法.
移动加权平均法是永续制下加权平均法的称法。
移动加权平均法:
移动加权平均法下库存商品的成本价格根据每次收入类单据自动加权平均;其计算方法是以各次收入数量和金额与各次收入前的数量和金额为基础,计算出移动加权平均单价。
其计算公式如下:
移动加权平均单价= (本次收入前结存商品金额+本次收入商品金额)/(本次收入前结存商品数量+本次收入商品数量)
移动加权平均法计算出来的商品成本比较均衡和准确,但计算起来的工作量大,一般适用于经营品种不多、或者前后购进商品的单价相差幅度较大的商品流通类企业。
以下以一个简单的例子来说明:
例1:货品A,期初结存数量10,加权价10,金额为100,发生业务如下:
销售11;采购10,采购价格11;
成本计算过程如下:
销售时,期初成本金额为10*10=100;本期购入成本:10*11=110.销售后结存数量:9;
采购后,结存单价为:(10*10+10*11)/(10+10)=10.5
新的企业所得税法已经取消了后进先出法,只剩下先进先出法,加权平均法,个别计价法,移动加权平均法包含在加权平均法中。
移动加权平均法计算公式及例题

移动加权平均法计算公式及例题移动加权平均法是经济学中最基本的平均数计算方法,也是经济学分析中非常重要的工具之一。
它能够把一系列历史时间序列中的数据进行加权,以更准确地反映市场景况。
本文将介绍移动加权平均法的计算公式及一个相关的实例题。
移动加权平均法的计算公式移动加权平均法的计算公式如下:移动加权平均=(∑X/∑W)其中:X表示第i个历史时间序列中的数据;W表示第i个历史时间序列中数据的权重。
以下是一个具体的例子来说明上述计算公式:假设有4个历史时间序列,即X1,X2,X3,X4,将计算其移动加权平均值。
首先,计算各历史时间序列数据的权重:权重W1=0.25权重W2=0.3权重W3=0.2权重W4=0.25然后计算移动加权平均值:移动加权平均=(X1*W1+X2*W2+X3*W3+X4*W4)/(W1+W2+W3+W4)例题假设有4个历史时间序列,即X1,X2,X3,X4,对应的值分别为:X1=32,X2=35,X3=37,X4=40。
计算它们的移动加权平均值。
解:首先,计算历史时间序列中数据的权重:权重W1=0.25权重W2=0.3权重W3=0.2权重W4=0.25然后计算移动加权平均值:移动加权平均=(X1*W1+X2*W2+X3*W3+X4*W4)/(W1+W2+W3+W4)移动加权平均=(32*0.25+35*0.3+37*0.2+40*0.25)/(0.25+0.3+0.2+0.25)移动加权平均=36.25故移动加权平均值为36.25。
结论本文介绍了移动加权平均法的计算公式及一个实例题。
通过本文,我们可以学会如何利用移动加权平均法来更加精确地反映市场景况。
移动加权平均法是经济学分析中一种重要的工具,因此学习与掌握是十分必要的。
移动加权平均法的原理

移动加权平均法的原理移动加权平均法(Moving Weighted Average Method)是一种在时间序列预测中常用的方法,主要用于对数据进行综合分析和进行长期趋势预测。
该方法的原理基于历史数据,并且对不同时间点上的数据进行加权处理,以预测未来的趋势。
移动加权平均法的核心思想是将最近的观测值赋予更大的权重,而较早的观测值则赋予较小的权重。
这是因为,最近的观测值通常比早期的观测值更能反映出当前的趋势和模式。
通过对历史数据进行加权处理,移动加权平均法可以减少随机波动的影响,更好地捕捉到长期趋势。
移动加权平均法的步骤如下:1.选择合适的权重方案:在应用移动加权平均法之前,需要选择适当的权重方案。
权重方案决定了每个观测值的权重大小,一般而言,最近的观测值应该分配更大的权重。
常见的权重方案包括等权重、线性权重和指数权重。
2.计算加权平均值:根据所选择的权重方案,对每个观测值进行对应的加权处理,并计算加权平均值。
加权平均值可以通过加权计算公式得出,公式如下所示:加权平均值= (观测值1 ×权重1 +观测值2 ×权重2 + ... +观测值n ×权重n) / (权重1 +权重2 + ... +权重n)3.进行趋势预测:根据计算得出的加权平均值,可以用于预测未来的趋势。
通过不断更新历史数据,不断重新计算加权平均值,可以实现对未来趋势的动态预测。
移动加权平均法的优点如下:1.能够减少随机波动的影响:移动加权平均法通过对观测值进行加权处理,可以减少短期波动和噪声的影响,提取出数据的长期趋势。
2.简单易懂:移动加权平均法的计算方法相对简单,不需要复杂的统计模型和大量的历史数据。
因此,即使对于非专业人士来说,也容易理解和应用。
3.适用于中长期预测:移动加权平均法适用于中长期趋势预测,特别是在数据呈现出明显的周期性和趋势性的情况下,效果更好。
然而,移动加权平均法也有一些局限性:1.对于异常值敏感:移动加权平均法对于异常值比较敏感。
加权移动平均法

加权移动平均法
Q
t 1
n
Q tW t Wt
Q 加权平均数 Q t 某期销售量 W t 第 t 个观察值的权数 n ---观察值个数
令Wt 1, Wt 则, Wt Wt 显然, W1 W2 W3 Wn
Q QtWt
t 1
Q
t 1
n
Q tW t Wt
Q 加权平均数 Q t 某期销售量 W t 第 t 个观察值的权数 n ---观察值个数
加权移动平均法
权数确定的方法: (一)自然数列法 (二)单调递增小数法 在单调递增小数法中,必须满足的条件是 所有小数之和为1。(为什么?)
n
加权移动平均法来自预测程序及原理:在移动 平均法的基础上,按照平 均的各期与销售预测期的 远近加以不同的权数,求 出加权移动平均数。根据 距离预测期的远近,给作 为预测依据的几个时期的 各个数据(值)已不同的 权数,其加权的原则是近 期权数大,远期权数小, 以加强近期数据在预测中 的影响程度。 计算公式:如右所示
移动加权平均法计算例题
移动加权平均法例题及解析是什么?
移动加权平均法例题及解析如下。
一、移动加权平均法例题。
某公司月初甲产品结存金额一千块,结存数量20件,采用移动加权平均法计价;本月10日和20日甲产品分别采购入库400件和500件,单位成本分别为五十二和五十三;本月15日和25日分别发出该产品380件和400件。
该甲产品月末结存余额为多少。
二、移动加权平均法答案解析。
移动加权平均法计算公式是:移动平均单价=(原有库存的成本+本次进货的成本)/(原有存货数量+本次进货数量)。
本次发出存货成本=本次发出存货数量×存货当前移动平均单价。
10日单价:(1000+400×52)/(20+400)=51.90。
15日结转成本:380×51.90=19722。
20日单价:(1000+400×52-19 722+500×53)/(40+500)=52.92。
25日结转成本:400×52.92=21168。
月末结存额:1000+400×52+500×53-19722-21168=7410。
移动加权平均法

移动加权平均法
移动加权平均法,是指以每次进货的成本加上原有库存存货的成本,除以
每次进货数量与原有库存存货的数量之和,据以计算加权平均单位成本,以此
为基础计算当月发出存货的成本和期末存货的成本的一种方法.
移动加权平均法是永续制下加权平均法的称法。
移动加权平均法:
移动加权平均法下库存商品的成本价格根据每次收入类单据自动加权平均;其计算方法是以各次收入数量和金额与各次收入前的数量和金额为基础,计算出移动加权平均单价。
其计算公式如下:
移动加权平均单价= (本次收入前结存商品金额+本次收入商品金
额)/(本次收入前结存商品数量+本次收入商品数量 )
移动加权平均法计算出来的商品成本比较均衡和准确,但计算起来的工
作量大,一般适用于经营品种不多、或者前后购进商品的单价相差幅度较大
的商品流通类企业。
以下以一个简单的例子来说明:
例1:货品A,期初结存数量10,加权价10,金额为100,发生业务如下:
销售11;采购10,采购价格11;
成本计算过程如下:
销售时,成本金额为11*10=110;销售后结存数量:-1;加权价:10;
结存金额:-10;
采购后,结存单价位:(-10+10*11)/(-1+10)=11.111111
新的企业所得税法已经取消了该项和后进先出法,只剩下先进先出法,
加权平均法,个别计价法。
加权移动平均法
加权移动平均法
加权移动平均法计算公式
加权移动平均法(weighted moving average method/weighted moving average) (建筑经济学中定量预测方法之一)
加权移动平均法概述
加权移动平均法就是根据同一个移动段内不同时间的数据对预测值的影响程度,分别给予不同的权数,然后再进行平均移动以预测未来值。
加权移动平均法不像简单移动平均法那样,在计算平均值时对移动期内的数据同等看待,而是根据愈是近期数据对预测值影响愈大这一特点,不同地对待移动期内的各个数据。
对近期数据给予较大的权数,对较远的数据给予较小的权数,这样来弥补简单移动平均法的不足。
加权移动平均法的计算公式
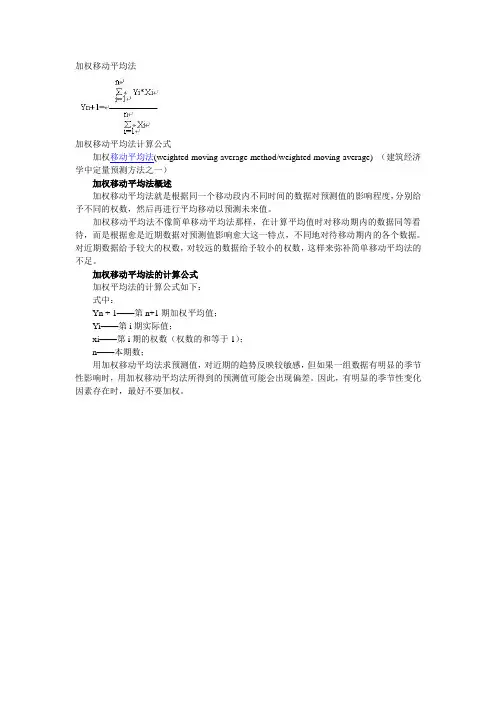
加权平均法的计算公式如下:
式中:
Yn + 1——第n+1期加权平均值;
Yi——第i期实际值;
xi——第i期的权数(权数的和等于1);
n——本期数;
用加权移动平均法求预测值,对近期的趋势反映较敏感,但如果一组数据有明显的季节性影响时,用加权移动平均法所得到的预测值可能会出现偏差。
因此,有明显的季节性变化因素存在时,最好不要加权。
移动加权平均法的原理
移动加权平均法的原理移动加权平均法是一种常用的计算平均值的方法,它在计算过程中给予不同数据不同的权重,以反映其重要性或影响力。
这种方法常用于金融、经济、统计学等领域,用于计算指数、股票价格、经济数据等的加权平均值,以便更准确地反映数据的变化趋势。
移动加权平均法的原理是在计算平均值时,给予较新的数据更大的权重,较旧的数据则权重逐渐减小,最终得到加权平均值。
这种方法的好处在于能够更及时地反映数据的变化,对于预测趋势具有一定的参考价值。
具体来说,移动加权平均法的计算过程如下:1. 确定加权因子:在移动加权平均法中,加权因子决定了每个数据的权重大小。
加权因子的选择根据具体的应用需求而定,常见的选择包括线性加权、指数加权等。
2. 指定时间窗口:移动加权平均法是基于滑动窗口的,即根据一定的时间窗口长度,计算窗口内数据的加权平均值。
时间窗口的选择根据具体的数据特点而定,通常选择较小的窗口长度以便更及时地反映数据的变化。
3. 加权平均计算:在给定的时间窗口内,按照加权因子对数据进行加权计算,然后将加权后的数据相加,最后除以加权因子的总和,得到移动加权平均值。
4. 更新时间窗口:随着时间的推移,时间窗口不断滑动,新的数据被纳入计算,旧的数据则被排除在外,从而实现了对数据变化的动态追踪。
移动加权平均法的应用广泛,特别是在金融领域。
例如,在股票市场中,移动加权平均法常用于计算股价指数。
通过根据股票的交易量和价格赋予不同的权重,可以更准确地计算出股价指数,从而反映出市场整体的涨跌情况。
另外,在经济数据分析中,移动加权平均法也常用于计算经济指标的加权平均值,以便更好地揭示经济的发展趋势。
然而,移动加权平均法也有一些限制。
首先,加权因子的选择需要根据具体情况进行,不同的加权因子可能会导致不同的结果。
其次,在时间窗口的选择上,如果选择的窗口长度过长,可能无法及时反映出数据的变化;而如果选择的窗口长度过短,则可能受到较大的噪声干扰。
成本移动加权平均法计算公式
成本移动加权平均法计算公式成本移动加权平均法是一种在存货计价中常用的方法,它能较为准确地反映存货成本的变化情况。
咱们先来了解一下成本移动加权平均法的计算公式。
公式是这样的:移动加权平均单位成本 = (本次进货之前库存存货的实际成本 + 本次进货的实际成本)÷(本次进货之前库存存货数量 + 本次进货的数量)发出存货成本 = 本次发出存货的数量 ×移动加权平均单位成本期末存货成本 = 期末存货的数量 ×移动加权平均单位成本我给您举个例子来说明一下这个公式怎么用。
之前我在一家小超市工作的时候,就遇到了类似的情况。
超市里进了一批水果,第一批进了 50 斤苹果,每斤 5 元;然后又进了 30 斤,每斤 6 元。
按照移动加权平均法来算,第一次进货后的单位成本就是 5 元/斤。
当第二次进货后,移动加权平均单位成本就是:(50×5 + 30×6)÷(50 + 30)= 5.375 元/斤。
如果这时候卖出了 40 斤苹果,那么发出存货成本就是 40×5.375 = 215 元。
期末存货成本就是剩下的苹果数量乘以移动加权平均单位成本。
假设此时还剩下 40 斤苹果,期末存货成本就是 40×5.375 = 215 元。
这种方法的好处就在于,它能够及时反映存货成本的变动,让我们对存货的价值有一个比较准确的把握。
不像一些其他的存货计价方法,可能会在成本计算上有一定的滞后性或者不够准确。
在实际的商业运营中,成本移动加权平均法对于控制成本、制定价格策略都有着重要的作用。
比如说,通过准确计算存货成本,我们可以合理地制定商品的售价,既能保证有一定的利润空间,又能在市场上有竞争力。
再比如,如果我们发现某种商品的存货成本一直在上升,那可能就要考虑调整进货渠道或者减少进货量,以避免成本过高影响利润。
而且,这种方法对于财务报表的准确性也很有帮助。
能够让我们更清晰地看到存货价值的变化,为企业的决策提供更可靠的数据支持。
移动加权平均法计算公式
移动加权平均法计算公式移动加权平均法(Moving Weighted Average)是一种常用的统计计算方法,它可以用于平滑数据序列并进行预测。
该方法的原理是对数据序列中的每个数据点进行加权平均计算,其中较早的数据点的权重较低,较新的数据点的权重较高。
通过调整权重的大小,可以对不同时间点的数据进行不同程度的影响,以适应数据序列的趋势和周期性。
MA(t) = (w1 * x(t-1) + w2 * x(t-2) + ... + wn * x(t-n)) / (w1 + w2 + ... + wn)其中,MA(t)表示在时间点t的移动加权平均值,x(t-i)表示与时间点t相差i个单位的数据点的值,wi表示权重系数,n为加权项的个数。
在使用移动加权平均法进行数据平滑和预测时,需要先确定加权项的个数和权重系数。
通常情况下,加权项的个数和权重系数是根据实际应用需求和数据特点进行确定的。
加权项的个数一般需要根据数据序列的周期性和趋势来决定。
对于周期性较强的数据序列,可以选择较大的加权项个数;对于周期性较弱的数据序列,可以选择较小的加权项个数。
加权项的个数过小可能会导致数据序列的波动无法完全被平滑,而加权项个数过大可能会导致数据序列的平滑效果较差。
权重系数的确定需要考虑数据点的重要性和影响程度。
较新的数据点一般具有较高的权重,因为它们更能反映当前的趋势和波动;而较旧的数据点一般具有较低的权重,因为它们的影响已经逐渐减弱。
常见的权重系数选择方法有指数递减法和线性递减法。
指数递减法的权重系数计算公式如下:wi = a * (1 - a)^(n-i)其中,wi为第i个加权项的权重系数,a为衰减因子(0 < a < 1),n为加权项的个数。
线性递减法的权重系数计算公式如下:wi = (n - i + 1) / (n * (n + 1) / 2)移动加权平均法可以应用于多种领域,包括经济预测、市场分析、股票预测等。
移动加权平均法
移动加权平均法:移动加权平均法下库存商品的成本价格根据每次收入类单据自动加权平均;其计算方法是以各次收入数量和金额与各次收入前的数量和金额为基础,计算出移动加权平均单价。
其计算公式如下:移动加权平均单价=(本次收入前结存商品金额+本次收入商品金额)/(本次收入前结存商品数量+本次收入商品数量)移动加权平均法计算出来的商品成本比较均衡和准确,但计算起来的工作量大,一般适用于经营品种不多、或者前后购进商品的单价相差幅度较大的商品流通类企业。
以下以一个简单的例子来说明:例1:货品A,期初结存数量10,加权价10,金额为100,发生业务如下:销售11;采购10,采购价格11;成本计算过程如下:销售时,成本金额为11*10=110 ;销售后结存数量:-1 ;加权价:10;结存金额:-10 ;采购后,结存单价位:(-10+10*11 )/(-1+10 )=11.111111一、月末一次加权平均法加权平均法也叫全月一次加权平均法,指以本月收入全部存货数量加月初存货数量作为权数,去除本月收入全部存货成本加月初存货成本的和,计算出存货的加权平均单位成本,从而确定存货的发出成本和库存成本的方法。
计算公式如下:加权平均单价=(本月收入全部存货成本+月初存货成本)/ (本月收入全部存货数量加+月初存货数量)本月发出存货成本=本月发出存货数量X加权平均单价月末结存存货成本=月末库存存货数量X加权平均单价二、移动加权平均法。
移动平均法亦称移动加权平均法,指本次收货的成本加原有库存的成本,除以本次收货数量加原有存货数量,据以计算加权平均单价,并对发出存货进行计价的一种方法。
移动平均法与加权平均法的计算原理基本相同,不同的是加权平均法一个月计算一次单位成本,而移动平均法每收进一次存货,就计算一次单位成本。
计算公式如下:移动平均单价=(本次进货的成本+原有库存的成本)/ (本次进货数量+原有存货数量)本批发出存货成本=本批发出存货数量x 存货当前移动平均单价商品销售成本是指已销商品的进价成本,即购进价格。