
移动加权平均法
移动加权平均法:移动加权平均法下库存商品的成本价格根据每次收入类单据自动加权平均;其计算方法是以各次收入数量和金额与各次收入前的数量和金额为基础,计算出移动加权平均单价。
其计算公式如下:
移动加权平均单价=(本次收入前结存商品金额+本次收入商品金额)/(本次收入前结存商品数量+本次收入商品数量)
移动加权平均法计算出来的商品成本比较均衡和准确,但计算起来的工作量大,一般适用于经营品种不多、或者前后购进商品的单价相差幅度较大的商品流通类企业。
以下以一个简单的例子来说明:
例1:货品A,期初结存数量10,加权价10,金额为100,发生业务如下:
销售11;采购10,采购价格11;
成本计算过程如下:
销售时,成本金额为11*10=110;销售后结存数量:-1;加权价:10;结存金额:-10;采购后,结存单价位:(-10+10*11)/(-1+10)=11.111111
一、月末一次加权平均法
加权平均法也叫全月一次加权平均法,指以本月收入全部存货数量加月初存货数量作为权数,去除本月收入全部存货成本加月初存货成本的和,计算出存货的加权平均单位成本,从而确定存货的发出成本和库存成本的方法。
计算公式如下:
加权平均单价=(本月收入全部存货成本+月初存货成本)/ (本月收入全部存货数量加+月初存货数量)
本月发出存货成本=本月发出存货数量×加权平均单价
月末结存存货成本=月末库存存货数量×加权平均单价
二、移动加权平均法。
移动平均法亦称移动加权平均法,指本次收货的成本加原有库存的成本,除以本次收货数量加原有存货数量,据以计算加权平均单价,并对发出存货进行计价的一种方法。
移动平均法与加权平均法的计算原理基本相同,不同的是加权平均法一个月计算一次单位成本,而移动平均法每收进一次存
货,就计算一次单位成本。
计算公式如下:移动平均单价=(本次进货的成本+原有库存的成本)/(本次进货数量+原有存货数量)本批发出存货成本=本批发出存货数量x存货当前移动平均单价
商品销售成本是指已销商品的进价成本,即购进价格。
由于批发商品的进货渠道、进货批量、进货时间和付款条件的不同,同种规格的商品,前后进货的单价也可能不同。
除了能分清批次的商品可以按原进价直接确定商品销售成本外,一般情况下,出售的商品都要采用一定的方法来确定一个适当的进货单价,以计算商品销售成本和确定库存价值,据以核算商品销售损益,以反映
经营成果。
商品销售成本的计算程序,有顺算和倒算两种方法。
顺算法先计算商品销售成本,再据以计算期末结存金额;倒算法先计算期末结存金额,再据以计算商品销售成本。
顺算法的计算公式:
本期商品销售成本=本期商品销售数量×进货单价
期末结存商品金额=期末结存数量×进货单价
倒算法的计算公式:
期末结存金额=期末结存数量×进货单价
本期商品销售成本=期初结存金额+本期增加金额-本期非销售减少金额-期末结存
金额
按照以上计算方法和商品的不同特点,商品销售成本的计算方法有以下几种:(一)先进先出法
先进先出法是假定按最早购入的商品进价作为出售或发出商品成本的一种方法,即先购入先销售。
因此,每次发出的商品都假定是库存最久的存货,期末库存则是最近购入的商品。
这种方法一般适用于先入库必须先发出的商品,如易变质的鲜活商品。
根据A商品明细账资料,7月份的商品销售成本计算如下:
月内销售数量为1 300包,按先进先出法计算为:
(400×2.00)+(300×2.20)+(200
×2.40)+(400×2.60)=2 980(元)期末库存商品金额=200×2.80=560(元)
采用先进先出法计算商品销售成本,可以逐笔结转,不需计算商品单价,但工作量较大,如购进批次多,而单价又各异,则计算工作较为复杂,一般适用于经营品种简单的企业。
(二)加权平均法
加权平均法是以每种商品库存数量和金额计算出加权平均单价,再以平均单价乘以销售数量和期末库存金额的一种方法。
其计算公式
为:
加权平均单价=(期初库存金额+本期
购入金额)/(期初库存数量+本期购入数量)本期商品销售成本=本期销售数量×加权平均单价
期末库存金额=期末库存数量×加权平均单价
[例] 用加权平均法计算商品销售成本。
加权平均单价=(800+660+480+1040+560)/(400+300+200+400+200)
=3540/1500=2.36(元)本期商品销售成本=1 300×2.36=3 068(元)
期末库存商品金额=200×2.36=472(元)
采用加权平均法计算的商品销售成本比较均衡,计算结果亦较准确,但工作量较大,一般适用于经营品种较少,前后进价相差幅度较
大的商品。
(三)移动加权平均法
移动加权平均法是在每次购入商品以后,根据库存数量及总成本算出新的平均单位成本的一种方法。
其计算公式如下:移动加权平均单价=(结存金额+购进金额)/(结存数量+购进数量
[例] 用移动加权平均法计算商品销售成本。
7月4日进货后平均单价=(800+660)/(400+300)=2.09(元)
7月7日进货后平均单价=(1460+480)/(700+200)=2.16(元)7月19日进货后平均单价=(1184+1040)/(550+400)=2.34(元)7月21日进货后平均单价=(2223+560)/(950+200)=2.42(元)本月各次销售商品成本按销售时的加权平均单价计算如下:
7月13日商品销售成本=350×2.16=756(元)
7月26日商品销售成本=500×2.42=1 210(元)
7月30日商品销售成本=450×2.42=1 089(元)
本月商品销售成本合计1 300(包)
3 055(元)
采用移动加权平均法计算商品销售成本比较均衡,但也存在企业经营商品品种多,每月进销业务频繁时计算工作量较大的问题。
一般适用于品种简单,前后进货单价相差幅度较大的商品。
(四)个别计价法
个别计价法是以每一批商品的实际进价作为计算销售成本的一种方法。
其计算公式如下:
每批商品销售成本=每批商品销售数量×该批商品实际进货单价
采用个别计价法,会计部门应按进货批次设置商品明细账;业务部门应在发货单上注明进货批次;仓库部门应按进货批次分别
堆放商品。
这种方法便于逐笔结转商品销售成本,计算比较正确,但工作量较大,适用于直运商品和进货批次少、销售能分清进货批次的商品。
(五)后进先出法
后进先出法是按照每一种库存商品的最后购进的商品进价成本作为计算商品销售成本的一种方法。
计算商品销售成本时,先按最后一次购进的进货单价计算,最后一次购进的商品销完了以后,再依次向上一次推进计算。
[例] 仍以资料为例,用后进先出法计算商品销售成本和期末库存商品金额。
月内销售数量为1 300包,按后进先出
法计算:
商品销售成本
=(200×2.80)+(400×2.60)+(200×2.40)+(300×2.20)+(200×2.00)=560+1 040+480+660+400
=3 140(元)
期末库存商品金额:200×2.00=400(元)
从上例计算结果看,采用后进先出法,在购进单价持续上升的情况下,计算出来的商品销售成本为最高成本,而期末库存金额却是最低成本,毛利亦为最少。
在购进单价连续下降的情况下,计算出来的商品销售成本为最低成本,而期末库存金额却是最高成本,毛利亦为
最多。
(六)毛利率法
毛利率法是一种对商品销售成本估算的方法。
即用估计的毛利率(按上季实际毛利率或本季计划毛利率)计算商品销售成本。
其计算
公式如下:
商品销售成本=本月商品销售额×[1-上季实际(或本季计划)毛利率]
采用毛利率法,计算手续简便,但计算的商品销售成本不够准确,因为这种方法是按照企业全部商品或大类商品计算的。
通常只有在
季度的第一、第二两个月采用,季末应选用其他五种成本计算方法中的一种进行调整。
一般适宜于经营品种较多,月度计算商品销售成本
有困难的企业。
以上六种商品销售成本的方法各有特点,企业应结合业务情况选择采用。
但一经选定,在一个年度内不能随意更换,以保持年度商品销售成本计算口径一致。
移动加权平均法计算公式及例题

移动加权平均法计算公式及例题移动加权平均法是经济学中最基本的平均数计算方法,也是经济学分析中非常重要的工具之一。
它能够把一系列历史时间序列中的数据进行加权,以更准确地反映市场景况。
本文将介绍移动加权平均法的计算公式及一个相关的实例题。
移动加权平均法的计算公式移动加权平均法的计算公式如下:移动加权平均=(∑X/∑W)其中:X表示第i个历史时间序列中的数据;W表示第i个历史时间序列中数据的权重。
以下是一个具体的例子来说明上述计算公式:假设有4个历史时间序列,即X1,X2,X3,X4,将计算其移动加权平均值。
首先,计算各历史时间序列数据的权重:权重W1=0.25权重W2=0.3权重W3=0.2权重W4=0.25然后计算移动加权平均值:移动加权平均=(X1*W1+X2*W2+X3*W3+X4*W4)/(W1+W2+W3+W4)例题假设有4个历史时间序列,即X1,X2,X3,X4,对应的值分别为:X1=32,X2=35,X3=37,X4=40。
计算它们的移动加权平均值。
解:首先,计算历史时间序列中数据的权重:权重W1=0.25权重W2=0.3权重W3=0.2权重W4=0.25然后计算移动加权平均值:移动加权平均=(X1*W1+X2*W2+X3*W3+X4*W4)/(W1+W2+W3+W4)移动加权平均=(32*0.25+35*0.3+37*0.2+40*0.25)/(0.25+0.3+0.2+0.25)移动加权平均=36.25故移动加权平均值为36.25。
结论本文介绍了移动加权平均法的计算公式及一个实例题。
通过本文,我们可以学会如何利用移动加权平均法来更加精确地反映市场景况。
移动加权平均法是经济学分析中一种重要的工具,因此学习与掌握是十分必要的。
移动加权平均法案例

移动加权平均法案例移动加权平均法(Moving Average)是一种常用的统计分析方法,它可以帮助我们对数据进行平滑处理,从而更好地观察数据的趋势和变化。
在实际应用中,移动加权平均法被广泛运用于股票市场、经济预测、销售预测等领域。
接下来,我们将通过一个案例来详细介绍移动加权平均法的应用。
假设我们有一个小型零售店的销售数据,我们希望利用移动加权平均法来预测未来一段时间内的销售额。
首先,我们需要收集过去一段时间内的销售数据,比如过去12个月的销售额数据。
接着,我们可以利用移动加权平均法来进行预测。
首先,我们需要确定移动加权平均法的参数,包括权重和时间跨度。
在这个案例中,我们选择使用3个月的移动加权平均法来进行预测。
接下来,我们需要计算每个月的加权平均值。
假设过去12个月的销售额数据分别为1000、1200、1100、1300、1400、1500、1600、1700、1800、1900、2000、2100。
我们可以利用以下公式来计算加权平均值:加权平均值 = (最近一个月的销售额权重1 + 倒数第二个月的销售额权重2 + 倒数第三个月的销售额权重3) / (权重1 + 权重2 + 权重3)。
假设我们选择的权重分别为0.4、0.3、0.3,那么我们可以计算得到最近一个月的加权平均值为:(2100 0.4 + 2000 0.3 + 1900 0.3) / (0.4 + 0.3 + 0.3) = 2030。
这样,我们就得到了未来一个月的销售额预测值为2030。
同样地,我们可以依次计算出未来每个月的销售额预测值。
需要注意的是,移动加权平均法的预测结果会受到权重的选择和时间跨度的影响。
一般来说,权重越大的数据对预测结果的影响越大,而时间跨度越长的数据对预测结果的影响越小。
因此,在实际应用中,我们需要根据具体情况来选择合适的权重和时间跨度。
除了用于销售预测,移动加权平均法还可以用于股票市场的技术分析。
通过对股票价格的移动加权平均值进行分析,我们可以更好地观察股票价格的趋势和波动,从而做出更准确的投资决策。
加权移动平均法

加权移动平均法
Q
t 1
n
Q tW t Wt
Q 加权平均数 Q t 某期销售量 W t 第 t 个观察值的权数 n ---观察值个数
令Wt 1, Wt 则, Wt Wt 显然, W1 W2 W3 Wn
Q QtWt
t 1
Q
t 1
n
Q tW t Wt
Q 加权平均数 Q t 某期销售量 W t 第 t 个观察值的权数 n ---观察值个数
加权移动平均法
权数确定的方法: (一)自然数列法 (二)单调递增小数法 在单调递增小数法中,必须满足的条件是 所有小数之和为1。(为什么?)
n
加权移动平均法来自预测程序及原理:在移动 平均法的基础上,按照平 均的各期与销售预测期的 远近加以不同的权数,求 出加权移动平均数。根据 距离预测期的远近,给作 为预测依据的几个时期的 各个数据(值)已不同的 权数,其加权的原则是近 期权数大,远期权数小, 以加强近期数据在预测中 的影响程度。 计算公式:如右所示
移动加权平均法计算例题
移动加权平均法例题及解析是什么?
移动加权平均法例题及解析如下。
一、移动加权平均法例题。
某公司月初甲产品结存金额一千块,结存数量20件,采用移动加权平均法计价;本月10日和20日甲产品分别采购入库400件和500件,单位成本分别为五十二和五十三;本月15日和25日分别发出该产品380件和400件。
该甲产品月末结存余额为多少。
二、移动加权平均法答案解析。
移动加权平均法计算公式是:移动平均单价=(原有库存的成本+本次进货的成本)/(原有存货数量+本次进货数量)。
本次发出存货成本=本次发出存货数量×存货当前移动平均单价。
10日单价:(1000+400×52)/(20+400)=51.90。
15日结转成本:380×51.90=19722。
20日单价:(1000+400×52-19 722+500×53)/(40+500)=52.92。
25日结转成本:400×52.92=21168。
月末结存额:1000+400×52+500×53-19722-21168=7410。
移动加权平均法

移动加权平均法
移动加权平均法,是指以每次进货的成本加上原有库存存货的成本,除以
每次进货数量与原有库存存货的数量之和,据以计算加权平均单位成本,以此
为基础计算当月发出存货的成本和期末存货的成本的一种方法.
移动加权平均法是永续制下加权平均法的称法。
移动加权平均法:
移动加权平均法下库存商品的成本价格根据每次收入类单据自动加权平均;其计算方法是以各次收入数量和金额与各次收入前的数量和金额为基础,计算出移动加权平均单价。
其计算公式如下:
移动加权平均单价= (本次收入前结存商品金额+本次收入商品金
额)/(本次收入前结存商品数量+本次收入商品数量 )
移动加权平均法计算出来的商品成本比较均衡和准确,但计算起来的工
作量大,一般适用于经营品种不多、或者前后购进商品的单价相差幅度较大
的商品流通类企业。
以下以一个简单的例子来说明:
例1:货品A,期初结存数量10,加权价10,金额为100,发生业务如下:
销售11;采购10,采购价格11;
成本计算过程如下:
销售时,成本金额为11*10=110;销售后结存数量:-1;加权价:10;
结存金额:-10;
采购后,结存单价位:(-10+10*11)/(-1+10)=11.111111
新的企业所得税法已经取消了该项和后进先出法,只剩下先进先出法,
加权平均法,个别计价法。
加权移动平均法
加权移动平均法
加权移动平均法计算公式
加权移动平均法(weighted moving average method/weighted moving average) (建筑经济学中定量预测方法之一)
加权移动平均法概述
加权移动平均法就是根据同一个移动段内不同时间的数据对预测值的影响程度,分别给予不同的权数,然后再进行平均移动以预测未来值。
加权移动平均法不像简单移动平均法那样,在计算平均值时对移动期内的数据同等看待,而是根据愈是近期数据对预测值影响愈大这一特点,不同地对待移动期内的各个数据。
对近期数据给予较大的权数,对较远的数据给予较小的权数,这样来弥补简单移动平均法的不足。
加权移动平均法的计算公式
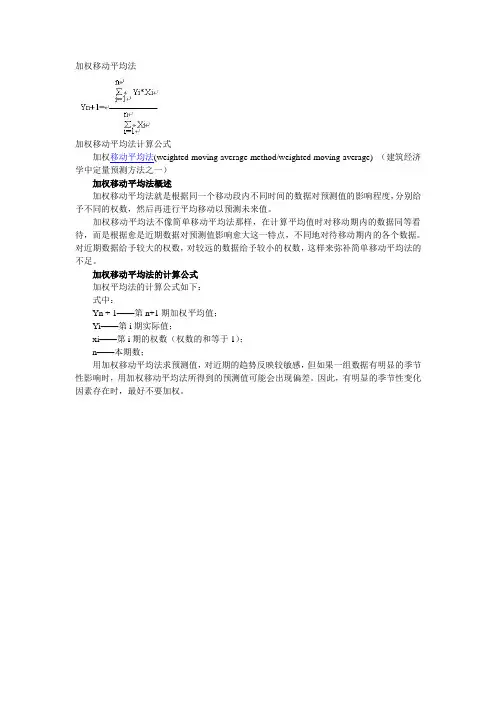
加权平均法的计算公式如下:
式中:
Yn + 1——第n+1期加权平均值;
Yi——第i期实际值;
xi——第i期的权数(权数的和等于1);
n——本期数;
用加权移动平均法求预测值,对近期的趋势反映较敏感,但如果一组数据有明显的季节性影响时,用加权移动平均法所得到的预测值可能会出现偏差。
因此,有明显的季节性变化因素存在时,最好不要加权。
移动加权平均法的原理
移动加权平均法的原理移动加权平均法是一种常用的计算平均值的方法,它在计算过程中给予不同数据不同的权重,以反映其重要性或影响力。
这种方法常用于金融、经济、统计学等领域,用于计算指数、股票价格、经济数据等的加权平均值,以便更准确地反映数据的变化趋势。
移动加权平均法的原理是在计算平均值时,给予较新的数据更大的权重,较旧的数据则权重逐渐减小,最终得到加权平均值。
这种方法的好处在于能够更及时地反映数据的变化,对于预测趋势具有一定的参考价值。
具体来说,移动加权平均法的计算过程如下:1. 确定加权因子:在移动加权平均法中,加权因子决定了每个数据的权重大小。
加权因子的选择根据具体的应用需求而定,常见的选择包括线性加权、指数加权等。
2. 指定时间窗口:移动加权平均法是基于滑动窗口的,即根据一定的时间窗口长度,计算窗口内数据的加权平均值。
时间窗口的选择根据具体的数据特点而定,通常选择较小的窗口长度以便更及时地反映数据的变化。
3. 加权平均计算:在给定的时间窗口内,按照加权因子对数据进行加权计算,然后将加权后的数据相加,最后除以加权因子的总和,得到移动加权平均值。
4. 更新时间窗口:随着时间的推移,时间窗口不断滑动,新的数据被纳入计算,旧的数据则被排除在外,从而实现了对数据变化的动态追踪。
移动加权平均法的应用广泛,特别是在金融领域。
例如,在股票市场中,移动加权平均法常用于计算股价指数。
通过根据股票的交易量和价格赋予不同的权重,可以更准确地计算出股价指数,从而反映出市场整体的涨跌情况。
另外,在经济数据分析中,移动加权平均法也常用于计算经济指标的加权平均值,以便更好地揭示经济的发展趋势。
然而,移动加权平均法也有一些限制。
首先,加权因子的选择需要根据具体情况进行,不同的加权因子可能会导致不同的结果。
其次,在时间窗口的选择上,如果选择的窗口长度过长,可能无法及时反映出数据的变化;而如果选择的窗口长度过短,则可能受到较大的噪声干扰。
成本移动加权平均法计算公式
成本移动加权平均法计算公式成本移动加权平均法是一种在存货计价中常用的方法,它能较为准确地反映存货成本的变化情况。
咱们先来了解一下成本移动加权平均法的计算公式。
公式是这样的:移动加权平均单位成本 = (本次进货之前库存存货的实际成本 + 本次进货的实际成本)÷(本次进货之前库存存货数量 + 本次进货的数量)发出存货成本 = 本次发出存货的数量 ×移动加权平均单位成本期末存货成本 = 期末存货的数量 ×移动加权平均单位成本我给您举个例子来说明一下这个公式怎么用。
之前我在一家小超市工作的时候,就遇到了类似的情况。
超市里进了一批水果,第一批进了 50 斤苹果,每斤 5 元;然后又进了 30 斤,每斤 6 元。
按照移动加权平均法来算,第一次进货后的单位成本就是 5 元/斤。
当第二次进货后,移动加权平均单位成本就是:(50×5 + 30×6)÷(50 + 30)= 5.375 元/斤。
如果这时候卖出了 40 斤苹果,那么发出存货成本就是 40×5.375 = 215 元。
期末存货成本就是剩下的苹果数量乘以移动加权平均单位成本。
假设此时还剩下 40 斤苹果,期末存货成本就是 40×5.375 = 215 元。
这种方法的好处就在于,它能够及时反映存货成本的变动,让我们对存货的价值有一个比较准确的把握。
不像一些其他的存货计价方法,可能会在成本计算上有一定的滞后性或者不够准确。
在实际的商业运营中,成本移动加权平均法对于控制成本、制定价格策略都有着重要的作用。
比如说,通过准确计算存货成本,我们可以合理地制定商品的售价,既能保证有一定的利润空间,又能在市场上有竞争力。
再比如,如果我们发现某种商品的存货成本一直在上升,那可能就要考虑调整进货渠道或者减少进货量,以避免成本过高影响利润。
而且,这种方法对于财务报表的准确性也很有帮助。
能够让我们更清晰地看到存货价值的变化,为企业的决策提供更可靠的数据支持。
移动加权平均法计算公式
移动加权平均法计算公式移动加权平均法(Moving Weighted Average)是一种常用的统计计算方法,它可以用于平滑数据序列并进行预测。
该方法的原理是对数据序列中的每个数据点进行加权平均计算,其中较早的数据点的权重较低,较新的数据点的权重较高。
通过调整权重的大小,可以对不同时间点的数据进行不同程度的影响,以适应数据序列的趋势和周期性。
MA(t) = (w1 * x(t-1) + w2 * x(t-2) + ... + wn * x(t-n)) / (w1 + w2 + ... + wn)其中,MA(t)表示在时间点t的移动加权平均值,x(t-i)表示与时间点t相差i个单位的数据点的值,wi表示权重系数,n为加权项的个数。
在使用移动加权平均法进行数据平滑和预测时,需要先确定加权项的个数和权重系数。
通常情况下,加权项的个数和权重系数是根据实际应用需求和数据特点进行确定的。
加权项的个数一般需要根据数据序列的周期性和趋势来决定。
对于周期性较强的数据序列,可以选择较大的加权项个数;对于周期性较弱的数据序列,可以选择较小的加权项个数。
加权项的个数过小可能会导致数据序列的波动无法完全被平滑,而加权项个数过大可能会导致数据序列的平滑效果较差。
权重系数的确定需要考虑数据点的重要性和影响程度。
较新的数据点一般具有较高的权重,因为它们更能反映当前的趋势和波动;而较旧的数据点一般具有较低的权重,因为它们的影响已经逐渐减弱。
常见的权重系数选择方法有指数递减法和线性递减法。
指数递减法的权重系数计算公式如下:wi = a * (1 - a)^(n-i)其中,wi为第i个加权项的权重系数,a为衰减因子(0 < a < 1),n为加权项的个数。
线性递减法的权重系数计算公式如下:wi = (n - i + 1) / (n * (n + 1) / 2)移动加权平均法可以应用于多种领域,包括经济预测、市场分析、股票预测等。
移动加权平均法的公式
移动加权平均法的公式
移动加权平均法是一种统计方法,用于计算时间序列的平均值。
它的公式为:
移动加权平均 = (最近 n 个时间单位的数据值 * 加权系数) /
加权系数之和
其中,n 为时间单位的数量,有时被称为时间窗口,而加权系数
则用于控制不同时间单位的影响力,通常会给最近的时间单位分配更
高的权重。
这种方法被广泛应用于经济学和金融学领域,以及其他需要对时
间序列数据进行预测和管理的领域。
例如,它可以用于预测股票价格、销售数据、流量数据等。
使用移动加权平均法的优点之一是它考虑了时间序列数据的趋势,因此可以更准确地反映数据的整体走势。
同时,它也比简单平均法更
敏感,可以更快地反映数据的变化。
然而,移动加权平均法也有其缺点。
一些人认为,它不够精确,
因为它只考虑了最近的一些数据。
此外,加权系数的选择也可能会影
响结果的准确性。
在使用移动加权平均法时,需要根据具体情况选择一个合适的时
间窗口和加权系数,同时需要注意数据的噪声和异常值。
总的来说,移动加权平均法是一种有用的工具,可以帮助我们更好地理解时间序列数据。
但是,在使用该方法时,我们需要注意其局限性,并选择合适的参数来确保结果的准确性和可靠性。