
固定资产更新(继续使用旧设备还是购买新设备)决策表 (2)
第四年 残值变现收入
残值收入纳税
-400
¥-273.21
残值收入纳税
合计
-22779.34
合计
结论:因为新、旧设备的生产能力相同,尚可使用年限相同,因此可以通过比较两种方案的现金流出的总现值来
购买新设备方案中计算出的现值为39103.07元,而继续使用旧设备方案计算出的现值为22780.25元,因此可见继
固定资产更新(继续使用旧设备还是购买新设备)决策表
方案
项目
现金流量
现值
方案
项目
变现价值
-10000
-10000
变现价值
变现损失减税
4000
4000
变现损失减税
每年付现运行成本 每年折旧抵税
-5160
¥-16,356.51
每年付现运行成本 每年折旧抵税
第一年
继
第二年
续 使 用
第三年 第四年
旧
大修成本合计
好。
买新设备)决策表
现金流量 -50000 0 -3000
现值 -50000
0 ¥-9,509.60
7200 5400 3600 1800
¥6,545.45 ¥4,462.81 ¥2,704.73 ¥1,229.42
0
¥.00
0
¥0.00
10000
¥6,830.13
-2000
设
第一年
备
第二年
第三年
3600 3600 3600
0
1 -16800
0
¥3,272.73 ¥2,975.21 ¥2,704.73
¥0.00
¥0.91 ¥-13,884.30
¥0.00
第一年
第二年
购 买 新
第三年 第四年
设
大修成本合计
备
第一年
第二年
第三年
第四年 残值变现收入
0 7000
¥0.00 ¥4,781.09
¥-1,366.03
-39103.07
两种方案的现金流出的总现值来判断方案的优劣。
现值为22780.25元,因此可见继续使用旧设备比较
固定资产更新决策

1、某公司拟采用新设备取代已使用3年的旧设备,旧设备原价14950元,当前估计尚可使用5年,每年操作成本2150元,预计最终残值1750元,目前变现价值8500元,购置新设备需花费13750元,预计可使用6年,每年操作成本850元,预计最终残值2500元。
该公司预期报酬率12%,所得税税率30%,税法规定该类设备应采用直线法折旧,折旧年限6年,残值为原值的10%。
要求:进行是否应该更换设备的分析决策,并列出计算分析过程。
因新旧设备使用年限不同,应运用考虑货币时间价值的平均年成本比较二者的优劣。
(1)继续使用旧设备的平均年成本年折旧额=(14950-1495)÷6=2242.50(元)累计折旧=2242.50×3=6727.5(元)旧设备当年账面价值=14950-2242.50×3=8222.5(元)旧设备变现现金流出量=8500-[8500-(14950-2242.50×3)]×30%=8416.75(元)每年付现操作成本=2150×(1-30%)=1505(元)每年折旧抵税=2242.50×30%=672.75(元)残值收益=1750-(1750-14950×10%)×30%=1673.50(元)每年付现操作成本的现值=2150×(1-30%)×(P/A,12%,5)=2150×(1-30%)×3.6048=5425.22(元)每年折旧抵税的现值=2242.50×30%×(P/A,12%,3)=2242.50×30%×2.4018=1615.81(元)残值收益的现值=[1750-(1750-14950×10%)×30%]×(P/S,12%,5)=[1750-(1750-14950×10%)×30%]×0.5674=949.54(元)继续使用旧设备的现金流出总现值=5425.22+8416.75-1615.81-949.54=11276.62(元)继续使用旧设备的平均年成本=11276.62÷(P/A,12%,5)=11276.62÷3.6048=3128.22(元)(2)更换新设备的平均年成本购置成本=13750(元)每年付现操作成本现值=850×(1-30%)×(P/A,12%,6)=850×(1-30%)×4.1114=2446.28(元)年折旧额=(13750-1375)÷6=2062.50(元)每年折旧抵税的现值=2062.50×30%×(P/A,12%,6)=2062.50×30%×4.1114=2543.93(元)残值收益的现值=[2500-(2500-13750×10%)×30%]×(P/S,12%,6)=[2500-(2500-13750×10%)×30%]×0.5066=1095.52(元)更换新设备的现金流出总现值=13750+2446.8-2543.93-1095.52=12556.83(元)更换新设备的平均年成本=12556.83÷(P/A,12%,6)=12556.83÷4.1114=3054.15(元)因为更换新设备的平均年成本(3054.15元)低于继续使用旧设备的平均年成本(3128.22元),故应更换新设备。
固定资产更新决策分析法

决策
序号 01 02
项目 税后营运成本 税后投资净额 新设备年金成本 税后残值收入 项目 税后营运成本 税后投资净额 旧设备年金成本 税后残值收入
备注 设备投资额年金成本
寿命期 不同的 设备重 置决策 (年金 净流量 法)
03 附 序号 01 02 03 附
残值收益交税
残值损失抵税
Z*T*(P/A,i,n) S*(P/F,i,n) X2*(P/F,i,n) 支出现值-收入现值 净现值 -P*1 -(S-固定资产余值)*T*1 -C(1-T)*(P/A,i,n) -C(1-T)*(P/F,i,n)
备注 P:表示买价 新垫支-收回原垫支 营运成本*(1-所得税率) 修理费*(1-所得税率) (残值收入-税法残值)*T 折旧*所得税率 残值变价收入*复利现值系数 垫支营运资金*复利现值系数 备注 P:表示变价收入 营运成本*(1-所得税率) 修理费*(1-所得税率) (残值收入-税法残值)*T 折旧*所得税率 残值变价收入*复利现值系数 垫支营运资金*复利现值系数
固定资产更新决策(原理:设备年金成本=设备投资年金成本+营运年金成本)
决策 序号 01 02 03 04 05 06 07 08 序号 01 02 03 04 05 06 07 08 类别 项目 设备投资 增加垫支营运支金 每年营运成本 大修理 残值净收益纳税 每年折旧抵税 残值变价收入 营运资金收回 净现值 项目 目前变价收入 变价净损失减税 每年营运成本 大修理 残值净收益纳税 每年折旧抵税 最终残值变价收入 营运资金收回 净现值 购买新资产 PA (X2-X1) C(1-T) C(1-T) (S-税法残值)*T Z*T S X2 净现值 -P*1 -(X2-X1) -C(1-T)*(P/A,i,n) -C(1-T)*(P/F,i,n)
2019中级财务管理73讲第45讲固定资产更新决策

考点三固定资产更新决策固定资产更新决策相当于“继续使用旧固定资产”和“更新使用新固定资产”两个互斥方案的比较。
(一)寿命期相同的设备重置决策【决策方法】通过比较“继续使用旧固定资产”和“更新使用新固定资产”两个互斥方案的净现值或者相关现金流出的总现值来进行决策。
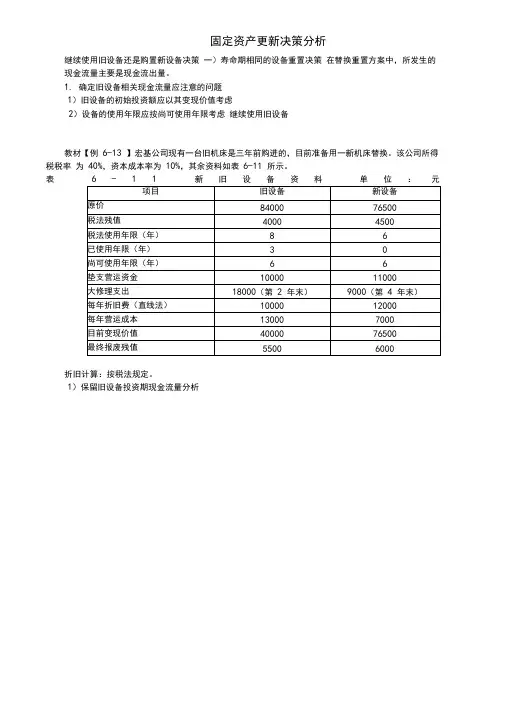
【教材·例6-13】宏基公司现有一台旧机床是3年前购进的,目前准备用一新机床替换。
该公司所得税税率为40%,资本成本率为10%,其余资料如表6-11所示。
表6-11 新旧设备资料金额单位:元项目旧设备新设备原价8400076500税法残值40004500税法使用年限(年)86已使用年限(年)30尚可使用年限(年)66垫支营运资金1000011000大修理支出18000(第2年年末)9000(第4年年末)每年折旧费(直线法)1000012000每年营运成本130007000目前变现价值4000076500最终报废残值55006000表6-12 计算保留旧机床方案的净现值(单位:元)项目现金流量年数现值系数现值1.每年营运成本13000×(1-40%)=(7800)1-6 4.355(33969)2.每年折旧抵税10000×40%=40001-5 3.791151643.大修理费18000×(1-40%)=(10800)20.826(8920.8)4.残值变价收入550060.5653107.55.残值净收益纳税(5500-4000)×40%=(600)60.565(339)6.营运资金收回1000060.56556507.目前变价收入(40000)01(40000)8.变现净损失减税(40000-54000)×40%=(5600)01(5600)净现值———(64907.3)表6-13 计算购买新机床方案的净现值(单位:元)项目现金流量年数现值系数现值1.设备投资(76500)01(76500)2.垫支营运资金11000-10000=(1000)01(1000)3.每年营运成本7000×(1-40%)=(4200)1-6 4.355(18291)4.每年折旧抵税12000×40%=48001-6 4.355209045.大修理费9000×(1-40%)=(5400)40.683(3688.2)6.残值变价收入600060.56533907.残值净收益纳税(6000-4500)×40%=(600)60.565(339)8.营运资金收1100060.5656215回净现值———(69309.2)【教材·例6-14】某城市二环路已不适应交通需要,市政府决定加以改造。
固定资产更新决策分析
0.565
(339)
8.营运资金收回
11000
6
0.565
6215
净现值
-
-
-
(79309.2)
决策:
购买新机床的总现值=-79309.2(元)
保留旧机床的总现值=-74907.3(元)
说明使用旧机床比新机床节约现金流出现值为4401.9(74907.3-79309.2)元,因此应该继续使用旧机床。
旧设备年金成本=-旧设备年金净流量=8648.04(元) 购置新设备现金流量:
(1)初始现金净流量=-原始投资额=-买价=-36000(元)
(2)营业现金净流量
=税后收入-税后付现成本+折旧抵税
=-8000×(1-40%)+3200×40%=-3520(元)
(3)终结回收现金流量
=最终残值+残值净损失抵税(或-残值净收益纳税)]
残值净收益纳税
(5500-4000)×40%=(600)
6
0.565
(339)
营运资金收回
10000
6
0.565
5650
净现值
-
-
-
(74907.3)
表6-13购买新机床方案 单位:元
项目
现金流量
年份
现值系数
现值
1.设备投资
(76500)
0
1
(76500)
2.垫支营运资金
(11000)
0
1
(11000)
现值
每年营运成本
13000×(1-40%)=(7800)
1~6
4.355
(3ቤተ መጻሕፍቲ ባይዱ969)
每年折旧抵税
构建寿命相等的固定资产更新决策模型_电算化财务管理--Excel综合应用_[共3页]

电算化财务管理——Excel综合应用8.2.2 固定资产更新决策模型建立的方法与计算原理对于使用与维修状况良好的固定资产,可以考虑延长其使用寿命,究竟是继续使用旧设备还是购置新的设备,决策的依据通常是净现值,这涉及预期的现金销售收入和付现成本,期间的大修费用,延续的使用寿命,新设备的成本与使用寿命、折旧方法等多种因素。
1.决策方法的确定在固定资产的更新决策中,存在旧设备的使用寿命和新设备的使用寿命相等或者不等的问题。
(1)在使用寿命相等时,可以采用净现值法或者内含报酬率法来进行比较。
(2)在使用寿命不等时,如两种方案的每一种设备每年有相等的现金流入,可以考虑平均年成本法(即将总的现值流出的净现值折算为年金),成本比较低的优先;如两种方案的每一种设备都有以年金方式的现金流入,但不相等,则可考虑综合年收益法,以收益高的为优。
2.现金流量的计算使用固定资产产生的现金流量计算方式主要有三种:(1)营业现金流量=营业现金收入-付现成本-所得税(2)营业现金流量=税后利润+折旧额(3)营业现金流量=税后收入-税后成本+折旧抵税三种方式得到的结果是一样的。
8.2.3 构建寿命相等的固定资产更新决策模型建立一个工作表并命名为“固定资产更新决策模型1”,结合如下案例来进行设计。
设某公司最近考虑用一台新的设备来代替旧设备,以增加收入,降低成本,其有关资料如图8-7所示的单元区域A1:G16。
1.保证数据验证性对单元格B6和单元格C6设置数据验证(数据→数据工具→数据验证),将有效性条件“允许”设置为“自定义”,“公式”设置为:“=$B$5<$B$4”“=$C$5<$C$4”,保证了已使用年限一定小于预计使用年限。
对单元格B9和单元格C9设置数据验证,将有效性条件“允许”设置为“序列”,“来源”设置为:“直线法,年数总和法,倍率余额递减法”,保证了数据可选与输入的正确性。
2.自动填充有关已知数据在单元格B8中输入公式:“=B4+B7-B5”,并填充到单元格C8。
注册资产评估师-机电设备评估基础-设备的经济管理(二)试题
机电设备评估基础-设备的经济管理(二)(总分:60.00,做题时间:90分钟)一、单项选择题(总题数:18,分数:18.00)1.设备综合管理学已经逐渐发展成为一门科学,现代的设备管理是以在寿命周期内( )为目标。
A.设备可靠性 B.降低维修费用C.经济效益 D.技术管理(分数:1.00)A.B.C. √D.解析:2.为了使设备在使用过程中具有良好的经济效果,在设备的购置、改造等各阶段,应以( )作为评价指标。
A.运行费用 B.购置费用C.维修费用 D.寿命周期费用(分数:1.00)A.B.C.D. √解析:3.某公司投资购买设备有A、B、C、D四个方案可以选择:其寿命周期费用分别为300万元、300万元、285万元、275万元,系统效率分别为375吨/日、330吨/日、350吨/日、330吨/日。
通过费用效率分析后得出最佳方案是( )。
A.方案A B.方案BC.方案C D.方案D(分数:1.00)A. √B.C.D.解析:4.下列论述中正确的是( )。
A.设备寿命周期费用最佳化是指购置费用最低B.费用效率与系统效率是同一个概念C.评价设备经济效果时对于维修性、灵活性等不能用数量表示的因素也能用费用效率进行评价D.设备寿命周期费用是设备费与运行费两者之和(分数:1.00)A.C. √D.解析:5.设备维护是为了保持设备处于良好工作状态,延长使用寿命所进行的日常工作,主要分为( )。
A.每班维护和周末维护 B.每班维护和定期维护C.Et常维护和每班维护 D.日常维护和定期维护(分数:1.00)A.B.C.D. √解析:6.设备的定期检查时间间隔一般应控制在( )。
A.一个月以上,一年以内 B.三个月以上,一年以内C.一个月以上,半年以内 D.三个月以上,三年以内(分数:1.00)A. √B.C.D.解析:7.设备在闲置过程中,由于自然力的作用而腐蚀,或由于管理不善和缺乏必要的维护而自然丧失精度和工作能力的磨损属于( )。
固定资产更新决策分析
6
0.565
3390
7.残值净收益纳税
(6000-4500)×40%=(600)
6
0.565
(339)
8.营运资金收回
11000
6
0.565
6215
净现值
-
-
-
(79309.2)
决策:
购买新机床的总现值=-79309.2(元)
保留旧机床的总现值=-74907.3(元)
说明使用旧机床比新机床节约现金流出现值为4401.9(74907.3-79309.2)元,因此应该继续使用旧机床。
0
1
(11000)
表6-11新旧设备资料单位:元
项目
旧设备
新设备
原价
84000
76500
税法残值
4000
4500
税法使用年限(年)
8
6
已使用年限(年)
3
0
尚可使用年限(年)
6
6
垫支营运资金
10000
11000
大修理支出
18000(第2年末)
9000(第4年末)
每年折旧费(直线法)
10000
12000
【例题•计算题】乙公司是一家机械制造企业,适用的所得税税率为25%,公司现有一套设备(以下简称旧设备),已经使用6年,为降低成本,公司管理层拟将该设备提前报废,另行购置一套新设备,新设备的投资于更新起点一次性投入并能立即投入运营,设备更新后不改变原有的生产能力,但营运成本有所降低,会计上对于新旧设备折旧年限、折旧方法以及净残值等的处理与税法保持一致,假定折现率为12%,要求考虑所得税费用的影响。相关资料如下表所示:
项目
现金流量
固定资产更新决策
预计还可使用6年,其年维修费用为4800元,若目前出售可作价8000元。现在市场上有一同类
性能优良的新机器,售价50000元,预计使用10年,估计残值3000元,年维修费用为2200元。
企业要求的设备投资报酬率至少要达到12%。要求做出现在是否更新旧设备的决策。
6
旧设备的平均年成本AC旧
= [8000 + 4800 × (P/A, 12%, 6) − 800 × (P/F, 12%, 6)]/(P/A, 12%, 6)
原来的年平均成本找到可代替的设备。
8
固定资产经济寿命的决策就是选择最佳淘汰旧设备的时间,即最优更新期。固定资产在使用初期,
运行成本比较低,但随着设备的逐渐陈旧,性能变差,各种费用(如保养费、修理费、能源消耗
等)会逐年增加。与此同时,固定资产的价值逐渐减少,占用资产上的资金所应计的利息也逐渐
减少,即固定资产的持有成本会逐年减少。因此,随着固定资产使用时间的增加,运行成本逐年
= 10878.58(元)
年均成本旧设备低于新设备,所以继续使用旧设备在经济上较有利。
7
▪ 注意运用年平均成本法时应注意以下两个问题:一是,年平均成本法是将继续使用旧设备和
更新设备看成是两个互斥的方案。因为两个可供选择的方案使用年限不同 ,因此不能将
NPV和IRR作为方案抉择标准。二是,年平均成本法的假设条件是将来设备再更换时,可以按
= (8000 + 4800 × 4.111 − 800 × 0.507)/4.111
= 6647.34(元)
新设备的平均年年成本AC新
= [50000 + 2200 × (P/A, 12%, 10) − 3000 × (P/F, 12%, 10)]/(P/A, 12%, 10)
固定资产更新决策
新烤炉 70000 10 0 10
目前变现价值(元Βιβλιοθήκη 2000070000能耗费用(元/年) 10000
5000
人工成本(元/年) 10000
5000
旧烤炉: 0时点投资:20000(元) 折旧抵税:50000/10*25%=1250(元/年) 1~4时点现金流量:-1250+(10000+10000)*75%=13750(元/年) 现金流出总现值:20000+13750*(P/A,10%,4)=63585.65(元) 平均年成本:63585.65/(P/A,10%,4)=20059.42(元/年)
结论: 新烤炉平均年成本17142.18元/年<旧烤炉平均年成本20059.42元/年, 所以应该用新烤炉替换旧烤炉。
70000元;新旧烤炉的使用年限都是10年。
原值(元)
旧烤炉 50000
②新烤炉:是全自动化先进设备,人工可降低 预计使用年限(年) 10
为旧烤炉的1/2,能耗费降低到原来的1/2。新旧 烤 炉 均 不 考虑 残 值 , 所得 税 率 25%, 资 本 成 本 已使用年限(年) 6
10%。
尚可使用年限(年) 4
新烤炉: 0时点投资:70000(元) 折旧抵税:70000/10*25%=1750(元/年) 1~10时点现金流量:-1750+(5000+5000)*75%=5750(元/年) 现金流出总现值:70000+5750*(P/A,10%,10)=105331.26(元) 平均年成本:105331.26/(P/A,10%,10)=17142.18(元/年)
2023
固定资产更新决策
案例资料:
B公司是一家地处华东地区某地级市,成立时间已超过5年,目前有80多个连锁店的老牌烘焙企业 。现准备更新生产车间的1台烤炉,相关资料如下:
固定资产更新决策
项目投资决策【例1】某厂两年前购入一台设备,原值为42000元,预计净残值为2000元,尚可使用年限为8年,且会计处理方法与税法规定一致。
现在该厂准备购入一台新设备替换该旧设备。
新设备买价为52000元,使用年限为8年,预计净残值为2000元。
若购入新设备,可使该厂每年的现金净流量由现在的36000元增加到47000元。
旧设备现在出售,可获得价款12000元。
该厂资本成本为10%,所得税率为30%。
要求:采用净现值法评价该项售旧购新方案是否可行?【例2】(考虑营业税)书P275.T2【例3】(考虑投资时机)某公司拥有一稀有矿藏,这种矿产品的价格在不断上升。
根据预测,6年后价格将一次性上升30%,因此,公司研究是现在开采还是6年后开采的问题。
不论是现在开采还是6年后开采,初始投资均相同,建设期均为1年,从第2年开始投产,投【例4】某公司原有设备一台,目前出售可得收入7.5万元(设与旧设备的折余价值一致)预计使用10年,已使用5年,预计残值为0.75万,该公司用直线法提取折旧.现该公司拟购买新设备替换原设备,以提高生产效率,降低成本.新设备购置成本为40万,使用年限为5年,同样用直线法提取折旧,预计残值与使用旧设备的残值一致;使用新设备后公司每年的销售额可从150万元上升到165万元,每年的付现成本将要从110万元上升到115万元.该企业的所得税率为33%,资金成本率为10%。
要求:利用差额投资内部收益率法计算分析该设备是否应当更新?【例5】某企业打算变卖一套尚可使用5年的旧设备,另购置一套新设备来替换它,新设备使用期限为5年。
取得新设备的投资额为180 000元;旧设备的折余价值为95 000元,计提了减值准备,其变价净收入为80 000元;到第5年末新设备与继续使用旧设备届时的预计净残值相等。
新旧设备的替换将在当年内完成(即更新设备的建设期为零)。
使用新设备可使企业每年增加销售收入50 000元,增加付现成本25 000元。