
关于可持续增长率公式
关于可持续增长率公式
一、关于公式
1、原理公式
可持续增长率公式=销售增长率=股东权益增长率=增加留存收益/期初股东权益
2、期初权益乘数计算:
可持续增长率公式=销售净利率×资产周转率×期初权益乘数×收益留存率
3、期末权益乘数计算:
可持续增长率公式
=增加留存收益/期初股东权益
=(留存收益/期末股东权益)/(期初股东权益/期末股东权益)
=(留存收益/期末股东权益)/(( 期末股东权益--留存收益)/期末股东权益)
=(留存收益/期末股东权益)/(1-(留存收益/期末股东权益))
=销售净利率×资产周转率×期末权益乘数×收益留存率/(1-销售净利率×资产周转率×期末权益乘数×收益留存率)
二、可持续增长率的概念就是基于五个基本假设。
五个假设可分为二类:一、财务政策:资本结构不变、股利政策不变、增加债务就是唯一的外部筹资来源;二、经营效率:销售净利率不变、资产周转率不变,
五假设若成立则根据公式计算出的销售增长率就是可持续增长率,
五假设若有一个不成立则实际销售销售增长率不就是可持续增长率,
三、五假设若成立则可持续增长率=股东权益增长率=增加留存收益/期初股东权益
销售增长率=股东权益增长率=资产增长率=负债增长率=净利增长率=留存收益增长率=股利增长率
(假设不存在优先股股利)
反过来销售增长率(不一定就是可持续增长率)=股东权益增长率=增加留存收益/期初股东权益成立时
五假设不一定都成立
1、资产周转率,期末权益乘数或资产负债率,收益留存率都不变,销售净利率变化时
资产周转率不变,所以,销售增长率=资产增长率
期末权益乘数或资产负债率不变,所以,资产增长率=负债增长率=权益增长率
收益留存率不变,所以,净利增长率=留存收益增长率
所以销售增长率=资产增长率=负债增长率=权益增长率
净利增长率,留存收益增长率不一定等于销售增长率
由于销售增长率=权益增长率
所以销售增长率可按1、2、3公式计算
但这个销售增长率不就是可持续增长率
2、销售净利率,资产周转率,期末权益乘数或资产负债率都不变,收益留存率变化时销售净利率不变,所以销售增长率=净利增长率
资产周转率不变,所以销售增长率=资产增长率
期末权益乘数或资产负债率不变,所以资产增长率=负债增长率=权益增长率
所以销售增长率=资产增长率=负债增长率=权益增长率=净利增长率
留存收益增长率不一定等于销售增长率
由于销售增长率=权益增长率
所以销售增长率可按1、2、3公式计算
3、销售净利率,期末权益乘数或资产负债率,收益留存率都不变,资产周转率变化时销售净利率不变,所以销售增长率=净利增长率
期末权益乘数或资产负债率不变,所以资产增长率=负债增长率=权益增长率
留存收益率不变,所以净利增长率=留存收益增长率
所以销售增长率=净利增长率=留存收益增长率
资产增长率=负债增长率=权益增长率但不一定等于销售增长率
所以不适用1、2、3公式计算销售增长率
4、销售净利率,资产周转率,收益留存率都不变,期末权益乘数或资产负债率变化时
销售净利率不变,所以销售增长率=净利增长率
资产周转率不变,所以销售增长率=资产增长率
留存收益率不变,所以净利增长率=留存收益增长率
所以销售增长率=资产增长率=净利增长率=留存收益增长率
负债增长率,权益增长率不一定等于销售增长率
所以不适用1、2、3公式计算销售增长率
综上,销售净利率,收益留存率变化,其她指标不变时
销售增长率=权益增长率,销售增长率可按1、2、3公式计算
资产周转率,期末权益乘数或资产负债率变化,其她指标不变时
销售增长率不等于权益增长率,销售增长率不能用1、2、3公式计算。
可持续增长分析
(二)财务策略
从理论上分析,在其他条件不变的情况下,提高权益 乘数或降低股利支付率都可以实现企业可持续增长率 的提高。 提高权益乘数实际上就是要将企业资本中债务资本的 比重提高,致使财务风险增加。 如果长期依靠权益融资将使企业的资本成本激增,股 票发行过多也会稀释每股收益 。 降低股利支付率的下限是不分配股利,当长期来看不 符合股东的要求,很可能导致企业股票价格下跌,甚 至引发企业变革。
(2)还给股东 解决多余现金问题最直接的办法是通过提高股利支付 率或股票回购还给股东。在公司股本扩张过快使业绩 严重下降时,通过股票回购,可达到缩小股本、改善 业绩的目的。虽然这种办法最为普通,但是管理者并 不经常使用它。因为将资金还给股东将缩小管理者的 控制领域。
(3)购买增长 管理者为了证明自己的管理能力、保留住优秀雇员、 避免被人收购,他们常常试图采取多元化的经营战略 将多余的现金投入其他行业,特别是正处于成长期的 行业。
案例1:巨人集团_非核心业务剥离
1996年底由于巨人大厦一期工程未能如期完工,按照 合同约定必须退还定金并支付违约金共计4000万元, 巨人集团因不能如期支付而陷入了破产危机之中。巨 人集团公司想通过多元化经营分散风险,却因资源利 用效率低下而引发了更大的破产风险。一个企业资源 有限,不可能同时在很多领域形成强大的竞争能力, 只能充当跟随者的角色,从而使企业的资源没有发挥 最佳的效用。当将资源分散在很多不同的领域时将无 法开展有力的竞争时,充当二流角色的经营风险更大。 所以,将资金抽回投入到企业的保留业务上来,进行 “非核心业务剥离”可以用于解决增长问题。
可持续增长率
可持续增长率是指不增发新股并保持目前经营效率和 财务政策条件下公司销售可以实现的最高增长率。此 处的经营效率指的是销售净利率和资产周转率。财务 政策指的是股利支付率和资本结构。 假设条件: 1.公司不愿或者不能筹集新的权益资本,增加债务是 其唯一的外部筹资来源; 2.公司的净利率将维持当前水平,并且可以涵盖负债 的利息; 3.公司的资产周转率将维持当前的水平。
可持续增长率
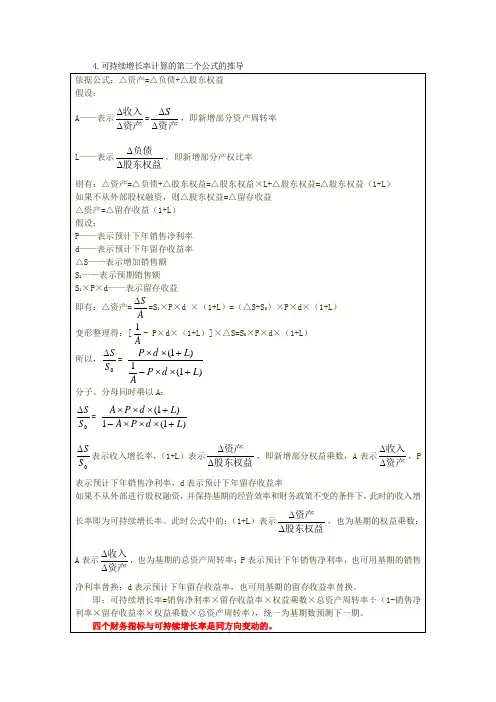
4.可持续增长率计算的第二个公式的推导
5.变化条件下的收入增长率模型分析
销售额比上年销售额的增长百分比。
再不增发新股的情况下,它们之间有如下关系:
(1)如果某一年的经营效率和财务政策(包括不增发和回购股份)与上年相同,则实际增长率、上年的可持续增长率以及本年的可持续增长率三者相等。
(2)如果某一年的公式中的4个财务比率有一个或多个数值增长,则实际增长率就会超过上年的可持续增长率,本年的可持续增长率也会超过上年的可持续增长率。
(3)如果某一年的公式中的4个财务比率有一个或多个数值下降,则实际增长率就会低于上年的可持续增长率,本年的可持续增长率也会低于上年的可持续增长率。
(4)如果公式中的4个财务比率已经达到公司的极限水平,并且新增投资报酬率已经与资本成本相等,单纯的销售增长无助于增加股东财富。
可持续增长率

主要影响
大于
小于
大于
实际增长率大于可持续增长率意味着企业现金短缺。处于初创期和成熟期的企业最容易发生现金短缺。如果 管理者认为,企业的增长速度超过可持续增长率只是短期状况,不久,随着企业逐步进入成熟阶段,企业的增长 率将会降下来。从财务角度看,这种短缺问题最简单的解决办法是增加负债,当企业在不久的将来增长率下降时, 用多余现金还掉借款,就会自动平衡。如果管理者认为企业将长期保持高速增长,这时从财务角度看,可将下面 的几种办法综合起来进行运用,以谋求平衡:
预期的低增长,一种情况是行业性的影响,即该行业已经进入了成熟期,市场容量难以快速扩大;另一种情 况是企业自身的问题,常常表现为增长速度落后于行业整体增长率,市场份额逐渐缩小。这时企业管理者应该检 讨自己的经营方针和经营方式,找出内部妨碍企业快速增长的因素,并尽力予以消除。这往往要包括战略的改变、 组织结构的改变及业务构架的改变一系列过程。这一过程应该在很短的时间产生效果,否则这种劣势难于改变。 当企业无法从内部挖掘增长潜力时,对于多余的现金通常有三种选择:
基本概念Biblioteka 基本概念可持续增长率=股东权益收益率×(1-股利支付率)/(1-股东权益收益率x(1-股利支付率))=ROE*自留率/ (1-ROEx自留率)
可持续增长率=销售增长率=股东权益增长率=增加的留存收益/期初股东权益=ROE*期末所有者权益*自留率/ (期末所有者权益-ROE*期末所有者权益*自留率)
(1)忽视问题的存在
有两种方式:一是继续投资于回报率很低的核心业务。二是坐享闲置现金资源。这种忽视问题存在的不负责 任的行为方式对管理者来讲并不是长久之计。在讲求效率的如今,这种低效率的资源使用方式很快会引起各方**。 首先是低回报及低增长率会使企业的股票价格下跌。
可持续增长率的计算公式--注册会计师考试辅导《财务成本管理》第三章讲义3
正保远程教育旗下品牌网站美国纽交所上市公司(NYSE:DL)
中华会计网校会计人的网上家园
注册会计师考试辅导《财务成本管理》第三章讲义3
可持续增长率的计算公式
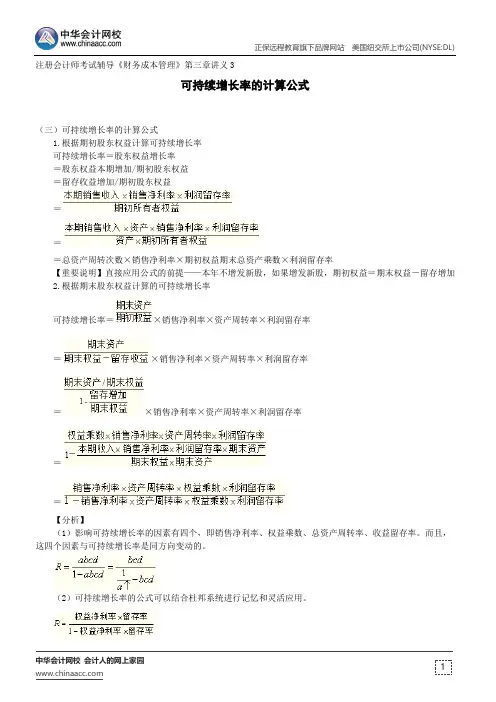
(三)可持续增长率的计算公式
1.根据期初股东权益计算可持续增长率
可持续增长率=股东权益增长率
=股东权益本期增加/期初股东权益
=留存收益增加/期初股东权益
=
=
=总资产周转次数×销售净利率×期初权益期末总资产乘数×利润留存率
【重要说明】直接应用公式的前提——本年不增发新股,如果增发新股,期初权益=期末权益-留存增加
2.根据期末股东权益计算的可持续增长率
可持续增长率=×销售净利率×资产周转率×利润留存率
=×销售净利率×资产周转率×利润留存率
=×销售净利率×资产周转率×利润留存率
=
=
【分析】
(1)影响可持续增长率的因素有四个,即销售净利率、权益乘数、总资产周转率、收益留存率。
而且,这四个因素与可持续增长率是同方向变动的。
(2)可持续增长率的公式可以结合杜邦系统进行记忆和灵活应用。
可持续增长率计算公式教学内容

可持续增长率计算公式【问题】可持续增长率=销售增加/基期销售=[留存率×销售净利率×(1+负债/股东权益)]/{(资产/销售额)-[留存率×销售净利率×(1+负债/股东权益)]}的推导过程:【答复】(1)注意:公式推导过程中的销售额=本期销售额=基期销售额+销售增加额销售增加=销售增加额本期资产总额=资产基期销售额=基期销售(2)根据:(销售增加/本期销售额)×本期资产总额=留存率×(净利润/销售额)×(基期销售额+销售增加额)+留存率×(净利润/销售额)×(基期销售额+销售增加额)×(负债/股东权益)可知:(销售增加/本期销售额)×本期资产总额=留存率×销售净利率×(基期销售额+销售增加额)+留存率×销售净利率×(基期销售额+销售增加额)×(负债/股东权益)=留存率×销售净利率×(基期销售额+销售增加额)×(1+负债/股东权益)即:销售增加×本期资产总额/本期销售额=留存率×销售净利率×(基期销售额+销售增加额)×(1+负债/股东权益)由于:销售额=本期销售额=基期销售额+销售增加额销售增加=销售增加额本期资产总额=资产基期销售额=基期销售所以,销售增加×本期资产总额/本期销售额=留存率×销售净利率×(基期销售额+销售增加额)×(1+负债/股东权益)可以改写为:销售增加×资产/销售额=留存率×销售净利率×(基期销售+销售增加)×(1+负债/股东权益)为了便于看清楚,假设“留存率×销售净利率×(1+负债/股东权益)=A”,则等式两边同时除以A之后得到:销售增加×(资产/销售额)/A=基期销售+销售增加等式两边再同时除以“基期销售”得到:(销售增加/基期销售)×(资产/销售额)/A=1+销售增加/基期销售(销售增加/基期销售)×(资产/销售额)/A-(销售增加/基期销售)=1(销售增加/基期销售)×[(资产/销售额)/A-1]=1(销售增加/基期销售)×[(资产/销售额)-A]/A=1销售增加/基期销售=A/[(资产/销售额)-A]代入“留存率×销售净利率×(1+负债/股东权益)=A”可得:销售增加/基期销售=[留存率×销售净利率×(1+负债/股东权益)]/{(资产/销售额)-[留存率×销售净利率×(1+负债/股东权益)]}1.可持续增长率=股东权益增长率=股东权益本期增加/期初股东权益=(本期净利×本期收益留存率)/期初股东权益=期初权益资本净利率×本期收益留存率=(本期净利/本期销售)×(本期销售/期末总资产)×(期末总资产/期初股东权益)×本期收益留存率=销售净利率×总资产周转率(次数)×收益留存率×期初权益期末总资产乘数2.根据期末股东权益计算的可持续增长率企业增长所需资金的来源有增加负债和增加股东权益两个来源所以:资产增加=股东权益增加+负债增加(1)假设:资产周转率不变即资产随销售正比例增加则有:资产增加/本期资产总额=销售增加/本期销售额资产增加=(销售增加/本期销售额)×本期资产总额(2)假设:不增发新股,销售净利率不变则有:股东权益增加=收益留存率×(净利润/销售额)×(基期销售额+销售增加额)(3)假设:财务结构不变即负债和股东权益同比例增加则有:负债的增加额=股东权益增加×(负债/股东权益)=[收益留存率×(净利率/销售额)]×(基期销售额+销售增加额)]×(负债/股东权益)(4)将(2)、(3)、(4)代入(1):(销售增加/本期销售额)×本期资产总额=收益留存率×(净利率/销售额)×(基期销售额+销售增加额)+收益留存率×(净利率/销售额)×(基期销售额+销售增加额)×(负债/股东权益)整理以后得:可持续增长率=销售增加/基期销售=[收益留存率×销售净利率×(1+负债/股东权益)]/[产/销售额-[收益留存率×销售净利率×(1-负债/股东权益)]如果分子和分母,同时乘以(销售/资产):可持续增长率=[收益留存率×(净利/销售)×(资产/权益)×(销售/资产)]/[益留存率×(净利/销售)×(资产/权益)×(销售/资产)]。
可持续增长率=股东权益增长率
可持续增长率=股东权益增长率企业的增长,起决定作用的是其可持续增长率而不是实际增长率,这个定律对茅台也适用。
因此,有必要对号称价值投资典范的贵州茅台可持续增长率与实际增长率作一全面的批判(这个词并非贬义,类似于文艺批判)。
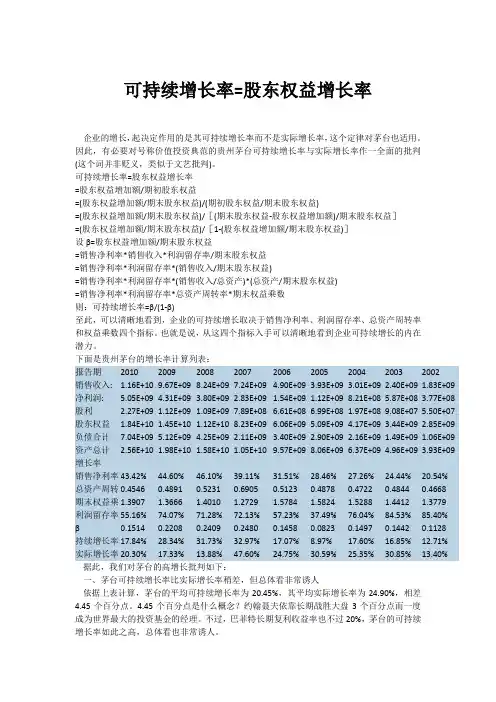
可持续增长率=股东权益增长率=股东权益增加额/期初股东权益=(股东权益增加额/期末股东权益)/(期初股东权益/期末股东权益)=(股东权益增加额/期末股东权益)/[(期末股东权益-股东权益增加额)/期末股东权益]=(股东权益增加额/期末股东权益)/[1-(股东权益增加额/期末股东权益)]设β=股东权益增加额/期末股东权益=销售净利率*销售收入*利润留存率/期末股东权益=销售净利率*利润留存率*(销售收入/期末股东权益)=销售净利率*利润留存率*(销售收入/总资产)*(总资产/期末股东权益)=销售净利率*利润留存率*总资产周转率*期末权益乘数则:可持续增长率=β/(1-β)至此,可以清晰地看到,企业的可持续增长取决于销售净利率、利润留存率、总资产周转率和权益乘数四个指标。
也就是说,从这四个指标入手可以清晰地看到企业可持续增长的内在潜力。
下面是贵州茅台的增长率计算列表:报告期201020092008200720062005200420032002销售收入: 1.16E+109.67E+098.24E+097.24E+09 4.90E+09 3.93E+09 3.01E+092.40E+091.83E+09净利润: 5.05E+09 4.31E+09 3.80E+09 2.83E+09 1.54E+09 1.12E+098.21E+085.87E+083.77E+08股利 2.27E+09 1.12E+09 1.09E+097.89E+08 6.61E+08 6.99E+08 1.97E+089.08E+075.50E+07股东权益 1.84E+10 1.45E+10 1.12E+108.23E+09 6.06E+09 5.09E+09 4.17E+093.44E+092.85E+09负债合计7.04E+09 5.12E+09 4.25E+09 2.11E+09 3.40E+09 2.90E+09 2.16E+091.49E+091.06E+09资产总计 2.56E+10 1.98E+10 1.58E+10 1.05E+109.57E+098.06E+09 6.37E+094.96E+093.93E+09增长率销售净利率43.42%44.60%46.10%39.11%31.51%28.46%27.26%24.44%20.54%总资产周转0.45460.48910.52310.69050.51230.48780.47220.48440.4668期末权益乘1.3907 1.3666 1.4010 1.2729 1.5784 1.5824 1.5288 1.4412 1.3779利润留存率55.16%74.07%71.28%72.13%57.23%37.49%76.04%84.53%85.40%β0.15140.22080.24090.24800.14580.08230.14970.14420.1128持续增长率17.84%28.34%31.73%32.97%17.07%8.97%17.60%16.85%12.71%实际增长率20.30%17.33%13.88%47.60%24.75%30.59%25.35%30.85%13.40%据此,我们对茅台的高增长批判如下:一、茅台可持续增长率比实际增长率稍差,但总体看非常诱人依据上表计算,茅台的平均可持续增长率为20.45%,其平均实际增长率为24.90%,相差4.45个百分点。
内含增长率和可持续增长率
销售额名义增长率=(1+10%)×(1+5%)1=15.5% 外部融资销售增长比=66.67%-6.17%4.5%×[(1+15.5%)/15.5%]×(1-30%) =37.03% 外部融资额=3000×15.5%×37.03%=172.19 (万元)
在不出现通货膨胀时,资金有剩余,出 现通货膨胀之后,企业资金不足,产生外部
感谢聆听!
(1)外部融资销售增长比=66.67%-6.17%4.5%×[(1+33.33%)/33.33%×(130%)]=0.479 (2)外部融资额=1000×0.479=479(万元)
(3)外部融资销售增长比=66.67%-6.17%4.5%×[(1+16.7%)/16.7%]×(1-30%)=0.3843 外部融资额=500×0.3843=192.15(万元)
基期销售收入=单价×销量
预计收入=单价×(1+通货膨胀率) ×销量×(1+销量增长率) =基期销售收入×(1+通货膨胀率) (1+销量增长率) 销售额名义增长率=(预计销售收入 -基期销售收入)/基期销售收入 =(1+通货膨胀率)(1+销售增长 率)-1
上例中,预计明年通货膨胀率为 10%,公司销量增长5%,要求 计算:(1)外部融资销售增长 比;(2)外部融资额。
• 可持续增长率的计算公式: ★ 第一种方法:
根据期初股东权益计算可持续增长率 ★第二种方法:
根据期末股东权益计算可持续增长率
经营效率与财务政策比 率(不发新股)
可持续增长率与实际增长率的关系
不变
实际增长率=本年可持续增长率=上年可持续增长率
一个或多个增加
①实际增长率>上年可持续增长率 ②本年可持续增长率>上年可持续增长率
2014年注册会计师《财务成本管理》预习:可持续增长率的计算
2014年注册会计师《财务成本管理》预习:可持续增长率的计算
知识点:可持续增长率的计算
1.根据期初股东权益计算可持续增长率
可持续增长率=股东权益增长率
=股东权益本期增加/期初股东权益
=留存收益增加/期初股东权益
=期初权益净利率×利润留存率
=总资产周转次数×销售净利率×期初权益期末总资产乘数×利润留存率
【重要说明】
(1)按照公式推导思路,公式成立的前提:本年不增发新股。
如果本年增发了新股,则不能使用本年的实际期初权益,必须使用推算的期初权益。
“期初权益=期末权益-本期留存收益”
(2)可按下式计算:可持续增长率=本期留存收益/(期末权益-本期留存收益)。
2.根据期末股东权益计算的可持续增长率
可持续增长率也可以全部用期末数和本期发生额计算,而不使用期初数。
其推导过程如下:
由于:在可持续状态下资产负债表项目平衡增长,。
可持续增长率公式
可持续增长率公式文件排版存档编号:[UYTR-OUPT28-KBNTL98-UYNN208]关于可持续增长率公式一、关于公式1、原理公式可持续增长率公式=销售增长率=股东权益增长率=增加留存收益/期初股东权益2、期初权益乘数计算:可持续增长率公式=销售净利率×资产周转率×期初权益乘数×收益留存率3、期末权益乘数计算:可持续增长率公式=增加留存收益/期初股东权益=(留存收益/期末股东权益)/(期初股东权益/期末股东权益)=(留存收益/期末股东权益)/(( 期末股东权益--留存收益)/期末股东权益)=(留存收益/期末股东权益)/(1-(留存收益/期末股东权益))=销售净利率×资产周转率×期末权益乘数×收益留存率/(1-销售净利率×资产周转率×期末权益乘数×收益留存率)二、可持续增长率的概念是基于五个基本假设。
五个假设可分为二类:一、财务政策:资本结构不变、股利政策不变、增加债务是唯一的外部筹资来源;二、经营效率:销售净利率不变、资产周转率不变,五假设若成立则根据公式计算出的销售增长率是可持续增长率,五假设若有一个不成立则实际销售销售增长率不是可持续增长率,三、五假设若成立则可持续增长率=股东权益增长率=增加留存收益/期初股东权益销售增长率=股东权益增长率=资产增长率=负债增长率=净利增长率=留存收益增长率=股利增长率(假设不存在优先股股利)反过来销售增长率(不一定是可持续增长率)=股东权益增长率=增加留存收益/期初股东权益成立时五假设不一定都成立1、资产周转率,期末权益乘数或资产负债率,收益留存率都不变,销售净利率变化时资产周转率不变,所以,销售增长率=资产增长率期末权益乘数或资产负债率不变,所以,资产增长率=负债增长率=权益增长率收益留存率不变,所以,净利增长率=留存收益增长率所以销售增长率=资产增长率=负债增长率=权益增长率净利增长率,留存收益增长率不一定等于销售增长率由于销售增长率=权益增长率所以销售增长率可按1、2、3公式计算但这个销售增长率不是可持续增长率2、销售净利率,资产周转率,期末权益乘数或资产负债率都不变,收益留存率变化时销售净利率不变,所以销售增长率=净利增长率资产周转率不变,所以销售增长率=资产增长率期末权益乘数或资产负债率不变,所以资产增长率=负债增长率=权益增长率所以销售增长率=资产增长率=负债增长率=权益增长率=净利增长率留存收益增长率不一定等于销售增长率由于销售增长率=权益增长率所以销售增长率可按1、2、3公式计算3、销售净利率,期末权益乘数或资产负债率,收益留存率都不变,资产周转率变化时销售净利率不变,所以销售增长率=净利增长率期末权益乘数或资产负债率不变,所以资产增长率=负债增长率=权益增长率留存收益率不变,所以净利增长率=留存收益增长率所以销售增长率=净利增长率=留存收益增长率资产增长率=负债增长率=权益增长率但不一定等于销售增长率所以不适用1、2、3公式计算销售增长率4、销售净利率,资产周转率,收益留存率都不变,期末权益乘数或资产负债率变化时销售净利率不变,所以销售增长率=净利增长率资产周转率不变,所以销售增长率=资产增长率留存收益率不变,所以净利增长率=留存收益增长率所以销售增长率=资产增长率=净利增长率=留存收益增长率负债增长率,权益增长率不一定等于销售增长率所以不适用1、2、3公式计算销售增长率综上,销售净利率,收益留存率变化,其他指标不变时销售增长率=权益增长率,销售增长率可按1、2、3公式计算资产周转率,期末权益乘数或资产负债率变化,其他指标不变时销售增长率不等于权益增长率,销售增长率不能用1、2、3公式计算。
关于可持续增长率公式
关于可持续增长率公式一、关于公式1、原理公式可持续增长率公式=销售增长率=股东权益增长率=增加留存收益/期初股东权益2、期初权益乘数计算:可持续增长率公式=销售净利率×资产周转率×期初权益乘数×收益留存率3、期末权益乘数计算:可持续增长率公式=增加留存收益/期初股东权益=(留存收益/期末股东权益)/(期初股东权益/期末股东权益)=(留存收益/期末股东权益)/(( 期末股东权益--留存收益)/期末股东权益)=(留存收益/期末股东权益)/(1-(留存收益/期末股东权益)),销售净利率×资产周转率×期末权益乘数×收益留存率/(1-销售净利率×资产周转率×期末权益乘数×收益留存率)可持续增长率的概念是基于五个基本假设。
二、五个假设可分为二类:一、财务政策:资本结构不变、股利政策不变、增加债务是唯一的外部筹资来源;二、经营效率:销售净利率不变、资产周转率不变, 五假设若成立则根据公式计算出的销售增长率是可持续增长率,五假设若有一个不成立则实际销售销售增长率不是可持续增长率,三、五假设若成立则可持续增长率=股东权益增长率=增加留存收益/期初股东权益销售增长率=股东权益增长率=资产增长率=负债增长率=净利增长率=留存收益增长率=股利增长率(假设不存在优先股股利)反过来销售增长率(不一定是可持续增长率)=股东权益增长率=增加留存收益/期初股东权益成立时五假设不一定都成立1、资产周转率,期末权益乘数或资产负债率,收益留存率都不变,销售净利率变化时资产周转率不变,所以,销售增长率=资产增长率期末权益乘数或资产负债率不变,所以,资产增长率=负债增长率=权益增长率收益留存率不变,所以,净利增长率=留存收益增长率所以销售增长率=资产增长率=负债增长率=权益增长率净利增长率,留存收益增长率不一定等于销售增长率由于销售增长率=权益增长率所以销售增长率可按1、2、3公式计算但这个销售增长率不是可持续增长率2、销售净利率,资产周转率,期末权益乘数或资产负债率都不变,收益留存率变化时销售净利率不变,所以销售增长率=净利增长率资产周转率不变,所以销售增长率=资产增长率期末权益乘数或资产负债率不变,所以资产增长率=负债增长率=权益增长率所以销售增长率=资产增长率=负债增长率=权益增长率=净利增长率留存收益增长率不一定等于销售增长率由于销售增长率=权益增长率所以销售增长率可按1、2、3公式计算3、销售净利率,期末权益乘数或资产负债率,收益留存率都不变,资产周转率变化时销售净利率不变,所以销售增长率=净利增长率期末权益乘数或资产负债率不变,所以资产增长率=负债增长率=权益增长率留存收益率不变,所以净利增长率=留存收益增长率所以销售增长率=净利增长率=留存收益增长率资产增长率=负债增长率=权益增长率但不一定等于销售增长率所以不适用1、2、3公式计算销售增长率4、销售净利率,资产周转率,收益留存率都不变,期末权益乘数或资产负债率变化时销售净利率不变,所以销售增长率=净利增长率资产周转率不变,所以销售增长率=资产增长率留存收益率不变,所以净利增长率=留存收益增长率所以销售增长率=资产增长率=净利增长率=留存收益增长率负债增长率,权益增长率不一定等于销售增长率所以不适用1、2、3公式计算销售增长率综上,销售净利率,收益留存率变化,其他指标不变时销售增长率=权益增长率,销售增长率可按1、2、3公式计算资产周转率,期末权益乘数或资产负债率变化,其他指标不变时销售增长率不等于权益增长率,销售增长率不能用1、2、3公式计算文案编辑词条B 添加义项 ?文案,原指放书的桌子,后来指在桌子上写字的人。