
九牧王2019年财务分析结论报告
九牧王2019年财务分析综合报告九牧王2019年财务分析综合报告
一、实现利润分析
2019年实现利润为46,061.17万元,与2018年的66,891.19万元相比有较大幅度下降,下降31.14%。
实现利润主要来自于内部经营业务,企业盈利基础比较可靠。
在市场份额扩大的情况下,营业利润却出现了较大幅度的下降,企业未能在销售规模扩大的同时提高利润水平,应注意增收减利所隐藏的经营风险。
二、成本费用分析
2019年营业成本为123,590.83万元,与2018年的118,599.66万元相比有所增长,增长4.21%。
2019年销售费用为92,376.61万元,与2018年的75,878.32万元相比有较大增长,增长21.74%。
2019年在销售费用有较大幅度增长的同时营业收入也有所增长,企业销售活动取得了一些成效,但是销售投入增长明显快于营业收入增长。
2019年管理费用为20,465.84万元,与2018年的19,040.84万元相比有较大增长,增长7.48%。
2019年管理费用占营业收入的比例为7.16%,与2018年的6.97%相比变化不大。
但企业经营业务的盈利水平有所下降,管理费用支出正常,但其他成本费用支出项目存在过快增长情况。
2018年理财活动带来收益140.61万元,2019年融资活动由创造收益转化为支付费用,支付1,748.71万元。
三、资产结构分析
从流动资产与收入变化情况来看,流动资产下降,收入增长,资产的盈利能力明显提高,与2018年相比,资产结构趋于改善。
四、偿债能力分析
从支付能力来看,九牧王2019年是有现金支付能力的。
企业负债经营为正效应,增加负债有可能给企业创造利润。
五、盈利能力分析
九牧王2019年的营业利润率为16.01%,总资产报酬率为8.04%,净资内部资料,妥善保管第1 页共3 页。
601566九牧王2022年财务分析报告-银行版
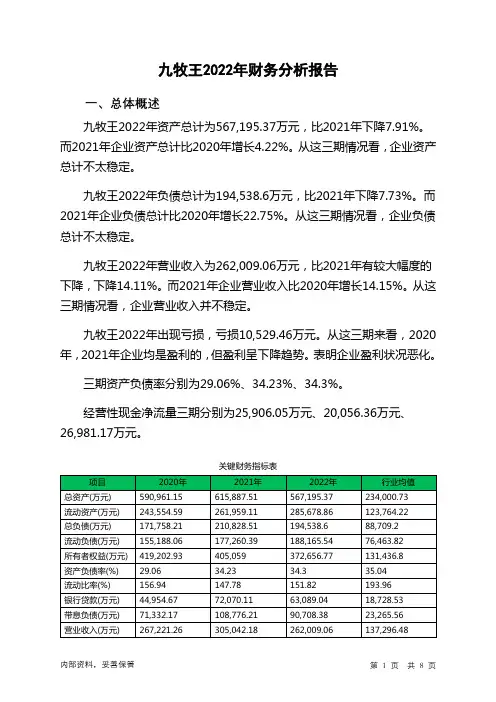
九牧王2022年财务分析报告一、总体概述九牧王2022年资产总计为567,195.37万元,比2021年下降7.91%。
而2021年企业资产总计比2020年增长4.22%。
从这三期情况看,企业资产总计不太稳定。
九牧王2022年负债总计为194,538.6万元,比2021年下降7.73%。
而2021年企业负债总计比2020年增长22.75%。
从这三期情况看,企业负债总计不太稳定。
九牧王2022年营业收入为262,009.06万元,比2021年有较大幅度的下降,下降14.11%。
而2021年企业营业收入比2020年增长14.15%。
从这三期情况看,企业营业收入并不稳定。
九牧王2022年出现亏损,亏损10,529.46万元。
从这三期来看,2020年,2021年企业均是盈利的,但盈利呈下降趋势。
表明企业盈利状况恶化。
三期资产负债率分别为29.06%、34.23%、34.3%。
经营性现金净流量三期分别为25,906.05万元、20,056.36万元、26,981.17万元。
关键财务指标表二、资产规模增长匹配度2022年资产增长率与负债增长率差距不大,资产增长率为-7.91%,负债增长率为-7.73%。
收入增长率与资产增长率差距不大,收入增长率为-14.11%,资产增长率为-7.91%。
净利润与资产变化不匹配,净利润下降157.6%,资产下降7.91%。
资产总额有所下降,营业收入大幅度下降,亏损在增加。
经营形势在恶化。
资产规模增长匹配情况表三、负债规模增长从三期数据来看,总负债分别为171,758.21万元、210,828.51万元、194,538.6万元,2022年较2021年下降了7.73%,主要是由于交易性金融负债等科目减少所至。
从三期数据来看,营业收入呈波动下降趋势。
营业收入分别为267,221.26万元、305,042.18万元、262,009.06万元,2022年较2021年下降了14.11%。
九牧王财务报告分析(3篇)
第1篇一、引言九牧王作为一家知名男装品牌,近年来在我国男装市场表现突出。
本文将对九牧王2019年度财务报告进行分析,以期为投资者、分析师及消费者提供有益的参考。
二、财务报告概况1. 营业收入与利润2019年,九牧王营业收入为24.94亿元,同比增长8.72%;归属于上市公司股东的净利润为3.04亿元,同比增长14.38%。
从数据来看,九牧王在2019年实现了较好的业绩增长。
2. 资产负债情况截至2019年末,九牧王总资产为32.58亿元,同比增长7.95%;负债总额为19.23亿元,同比增长6.34%。
资产负债率为58.67%,较上年同期略有下降,表明公司财务状况较为稳健。
3. 现金流状况2019年,九牧王经营活动产生的现金流量净额为3.23亿元,同比增长6.24%;投资活动产生的现金流量净额为-0.95亿元,同比下降44.68%;筹资活动产生的现金流量净额为1.95亿元,同比增长6.34%。
整体来看,九牧王现金流状况良好。
三、财务报告分析1. 营业收入分析(1)产品结构分析:从产品结构来看,九牧王2019年男装收入为24.68亿元,同比增长8.23%;家居收入为0.26亿元,同比增长24.81%。
男装收入占比达到99.23%,家居收入占比仅为0.77%。
由此可见,九牧王的主要收入来源仍为男装业务。
(2)区域市场分析:2019年,九牧王国内市场收入为24.02亿元,同比增长8.23%;国际市场收入为0.92亿元,同比增长8.72%。
国内市场收入占比达到97.53%,国际市场收入占比为3.47%。
这说明九牧王在国内市场具有明显的竞争优势。
2. 利润分析(1)毛利率分析:2019年,九牧王毛利率为40.95%,较上年同期略有下降。
这主要由于原材料价格上涨、市场竞争加剧等因素导致。
但整体来看,九牧王毛利率仍处于较高水平。
(2)费用分析:2019年,九牧王销售费用为6.23亿元,同比增长6.95%;管理费用为1.64亿元,同比增长9.04%;财务费用为0.44亿元,同比下降6.34%。
九牧王财务分析报告(3篇)

第1篇一、引言九牧王是一家专注于男士服饰的品牌企业,成立于1996年,总部位于中国福建省泉州市。
公司主要从事男装的设计、生产和销售,产品涵盖衬衫、西服、休闲服等多个系列。
经过多年的发展,九牧王已经成为中国男装市场的领军品牌之一。
本报告将对九牧王的财务状况进行详细分析,以期为投资者、管理层和业界提供参考。
二、公司概况1. 主营业务九牧王的主营业务为男装的设计、生产和销售,产品线包括衬衫、西服、休闲服等。
公司通过品牌营销和渠道建设,形成了较强的市场竞争力。
2. 组织架构九牧王采用事业部制组织架构,下设设计部、生产部、销售部、财务部等部门,确保公司运营的高效和有序。
3. 行业地位九牧王在国内男装市场具有较高的知名度和美誉度,品牌影响力不断扩大。
近年来,公司积极拓展海外市场,已在全球多个国家和地区设立了销售网点。
三、财务分析1. 资产负债表分析(1)资产结构截至2020年底,九牧王的总资产为48.12亿元,其中流动资产占比为75.48%,非流动资产占比为24.52%。
流动资产主要包括货币资金、应收账款、存货等,表明公司短期偿债能力较强。
(2)负债结构截至2020年底,九牧王的总负债为25.48亿元,其中流动负债占比为70.19%,非流动负债占比为29.81%。
流动负债主要包括短期借款、应付账款等,表明公司短期偿债压力较小。
(3)股东权益截至2020年底,九牧王的股东权益为22.64亿元,占总资产的比例为46.89%,表明公司资产质量较高。
2. 利润表分析(1)营业收入2020年,九牧王的营业收入为39.65亿元,同比增长10.89%。
这表明公司主营业务收入稳定增长,市场竞争力不断提升。
(2)毛利率2020年,九牧王的毛利率为38.32%,较上年同期提高1.23个百分点。
这主要得益于公司产品结构优化、成本控制能力增强等因素。
(3)净利润2020年,九牧王的净利润为3.26亿元,同比增长18.12%。
这表明公司在保持收入稳定增长的同时,盈利能力也在不断提升。
九牧王2019年上半年经营风险报告

九牧王2019年上半年经营风险报告内部资料,妥善保管 第 1 页 共 4 页九牧王2019年上半年经营风险报告一、经营风险分析 1、经营风险九牧王2019年上半年盈亏平衡点的营业收入为87,474.74万元,表示当企业该期营业收入超过这一数值时企业会有盈利,低于这一数值时企业会亏损。
营业安全水平为35.37%,表示企业当期经营业务收入下降只要不超过47,873.22万元,企业仍然会有盈利。
从营业安全水平来看,企业承受销售下降打击的能力较强,经营业务的安全水平较高。
2、财务风险从资本结构和资金成本来看,九牧王2019年上半年的付息负债为53,201.87万元,实际借款利率水平为1.16%,企业的财务风险系数为1.11。
经营风险指标表项目名称2019年上半年 2018年上半年 2017年上半年 数值 增长率(%)数值增长率(%)数值增长率(%)盈亏平衡点 87,474.7416.69 74,962.197.13 69,975.250 营业安全率 0.35 -12.78 0.41 5.1 0.39 0 经营风险系数 2.22 -2.02 2.27 -5.05 2.39 0 财务风险系数1.061.921.040.571.04二、经营协调性分析 1、投融资活动的协调情况从长期投资和融资情况来看,企业长期投融资活动能为企业提供106,040.7万元的营运资本,投融资活动是协调的。
营运资本增减变化表项目名称2019年上半年 2018年上半年 2017年上半年 数值 增长率(%)数值增长率(%)数值 增长率(%)营运资本 106,040.7 -15.31 125,203.48 -34.57 191,358.29 0 所有者权益 421,254.32 -7.72 456,516.19 10.43413,3900 非流动负债3,212.03-85.3621,936.30.11 21,912.72。
九牧王财务绩效评价

管管荟萃九牧王财务绩效评价赵楠摘要:越来越多的消费者将同时倚赖线上和线下渠道,了解、体验和购买服装产品或服务,企业运营模式面临着转型升级。
同时,随着行业周期的分化,加上消费群体和消费模式端的变革,服装行业持续处于优胜劣汰和尾部品牌出清的过程,市场整体呈现剧烈变化。
此时对服装企业财务绩效进行评价,可帮助企业管理者发现企业经营管理中存在的问题,以便管理者采取相应的策略,更好地促进企业成长发展。
本文研究对象为九牧王,从盈利、偿债、营运和发展四个能力中选取了九个财务指标,选用因子分析方法,评价九牧王2008—2019年期间的财务绩效水平,并针对该公司存在的问题,提出一些建设性的建议。
关键词:九牧王;因子分析;财务绩效中图分类号:F275文献标识码:A作者单位:青海民族大学一、绪论随着时代的发展,社交电商、购物中心等新兴渠道持续冲击传统商场、街铺,以及电商引流成本趋高等多重环境,很多新兴国际服装品牌入驻中国市场,极速加剧了服装行业的竞争。
2012年是服装零售业的分水岭,许多服装企业暴露岀了库存积压、单独服装门店运营能力薄弱等诸多问题;同时,服装零售企业单纯地依赖于提升价格、增设服装门店已经无法支撑自身的增长,增速岀现明显放缓。
本文选择中国男装品牌企业一一九牧王为代表案例,选用代表九牧王经营状况和财务状况的财务指标,分析其财务绩效,由此得岀九牧王的财务绩效结论,并根据研究所发现的问题,提岀相应的改进建议,以便更好地促进服装零售企业的发展。
二、九牧王财务绩效分析选用评价财务绩效较为常用的一种方法——因子分析法,来评价九牧王推行全新销售形式期间的财务绩效水平遥(一)样本选取及数据来源本文主要选取九牧王2008—2019年的财务数据,其数据来源于其财务报表。
(二)指标选取在进行因子分析之前,需要先从盈利、偿债、营运和发展四个能力选取财务指标,所选财务指标分别为销售净利率(XJ、净资产报酬率(X)、成本费用率(X3);资产负债率(X4)、流动比率(X s);存货周转率(X°);净利润增长率(X7)、总资产增长率绿X s)、主营业务收入增长率(X9)九个指标。
九牧王有限公司2017-2019年度财务分析
九牧王有限公司2017-2019年度财务分析发布时间:2021-07-02T14:18:07.130Z 来源:《中国科技信息》2021年8月作者:杨长悦郭东瑞刘林晖[导读] 男装是中国服装行业发展比较成熟的一个子行业,也是中国竞争最为激烈的行业之一。
九牧王作为中国商务休闲男装品牌的领先企业,不断面临着机会和挑战。
华北理工大学杨长悦郭东瑞刘林晖 063210摘要:男装是中国服装行业发展比较成熟的一个子行业,也是中国竞争最为激烈的行业之一。
九牧王作为中国商务休闲男装品牌的领先企业,不断面临着机会和挑战。
本文通过对九牧王公司2017-2019年的财务报表进行分析,得出结论并根据结论提出建议。
关键词:九牧王;财务报表引言:财务报表是为众多财务信息的使用者而编制的。
这些使用者一般包括公司经理、股东、债权人、证券分析家、供应商、租赁机构、雇员、工会、主管部门以及公众等。
他们需要利用财务报表提供的信息进行各种决策。
但是,要进一步了解企业在经营活动中所取得的成绩和存在的问题,进行有效的经济决策,仅仅根据财务报表提供的资料是远远不够的,还需要对财务报表所提供的数据进一步的加工,进行分析、比较,来得到经营管理和经营决策所需要的经济信息。
本文从一个财务报表外部使用者的角度,以九牧王股份有限公司对外公布的财务报表和年度报告为分析对象,依据财务报表分析相关理论,对九牧王股份有限公司的盈利能力进行分析,阐述公司经营状况,并为此提出一些建议。
一、企业简介九牧王是中国商务休闲男装品牌的领先企业、国内男裤行业的龙头企业。
公司主要从事男士商务休闲品牌服饰的生产和销售。
1.1公司基本信息公司中文名称:九牧王股份有限公司公司英文名称:JOEONE CO.,TLD 公司法定代表人:林聪颖公司注册地址:泉州经济技术开发区清蒙园区 1.2公司股票简况股票种类:A股股票上市交易所:上海证券交易所股票简称:九牧王股票代码:601566公司原注册资本:45000.00万元(人民币)二、杜邦分析2.1杜邦分析数据2.2净资产收益率四年来,九牧王净资产收益率维持在9%左右,没有大幅波动,相当稳健,但是落在了行业的中位值以下,比森服饰、红豆股份和海澜之家盈利能力要弱一些。
九牧王:2019年度商誉减值测试报告
公司代码:601566 公司简称:九牧王九牧王股份有限公司2019年度商誉减值测试报告请年审会计师对该报告中公司填报的内容核实并确认。
年审会计师是否已核实确认:√是□否年审会计师姓名:闫钢军、杜宝娟会计师事务所名称:容诚会计师事务所(特殊普通合伙)一、是否进行减值测试√是□否注:如选是请继续填写后续内容。
二、是否在减值测试中取得以财务报告为目的的评估报告□是√否三、是否存在减值迹象:1 / 5说明:本公司收购厦门九牧王投资发展有限公司形成商誉109.74万元,该商誉已于2008年全额计提减值。
四、商誉分摊情况资产组或资产组组合的确定方法是否与以前年度存在差异□是√否按上述表格填写前会计期间资产组或资产组组合构成(如有差异)。
(一)变更前单位:元币种:人民币2 / 5五、商誉减值测试过程(一)重要假设及其理由本公司采用预计未来现金流现值的方法计算资产组的可收回金额。
本公司根据管理层批准的财务预算预计未来5年内现金流量,其后年度采用的现金流量增长率预计为0%,不会超过资产组经营业务的长期平均增长率。
管理层根据过往表现及其对市场发展的预期编制上述财务预算。
计算未来现金流现值所采用的税前折现率为 5.47%,已反映了相对于有关分部的风险。
根据减值测试的结果,上海新星通商本年年末商誉未发生减值。
(二)整体资产组或资产组组合账面价值单位:万元币种:人民币(三)可收回金额1.公允价值减去处置费用后的净额□适用√不适用单位:元币种:人民币前述信息是否与以前期间不一致3 / 5□是√否2.预计未来现金净流量的现值□适用√不适用单位:万元币种:人民币(四)商誉减值损失的计算4 / 5六、未实现盈利预测的标的情况七、年度业绩曾下滑50%以上的标的情况单位:元币种:人民币八、未入账资产□是√否5 / 5。
九牧王2019年度财务分析报告
九牧王[601566]2019年度财务分析报告目录一.公司简介 (3)二.公司财务分析 (3)2.1 公司资产结构分析 (3)2.1.1 资产构成基本情况 (3)2.1.2 流动资产构成情况 (4)2.1.3 非流动资产构成情况 (6)2.2 负债及所有者权益结构分析 (7)2.2.1 负债及所有者权益基本构成情况 (7)2.2.2 流动负债基本构成情况 (8)2.2.3 非流动负债基本构成情况 (10)2.2.4 所有者权益基本构成情况 (11)2.3利润分析 (12)2.3.1 净利润分析 (12)2.3.2 营业利润分析 (13)2.3.3 利润总额分析 (13)2.3.4 成本费用分析 (14)2.4 现金流量分析 (15)2.4.1 经营活动、投资活动及筹资活动现金流分析 (15)2.4.2 现金流入结构分析 (16)2.4.3 现金流出结构分析 (20)2.5 偿债能力分析 (24)2.5.1 短期偿债能力 (24)2.5.2 综合偿债能力 (25)2.6 营运能力分析 (26)2.6.1 存货周转率 (26)2.6.2 应收账款周转率 (27)2.6.3 总资产周转率 (28)2.7盈利能力分析 (29)2.7.1 销售毛利率 (29)2.7.2 销售净利率 (30)2.7.3 ROE(净资产收益率) (31)2.7.4 ROA(总资产报酬率) (32)2.8成长性分析 (33)2.8.1 资产扩张率 (33)2.8.2 营业总收入同比增长率 (34)2.8.3 净利润同比增长率 (35)2.8.4 营业利润同比增长率 (36)2.8.5 净资产同比增长率 (37)一.公司简介二.公司财务分析2.1 公司资产结构分析2.1.1 资产构成基本情况九牧王2019年资产总额为5,807,193,137.96元,其中流动资产为2,365,618,919.58元,占总资产比例为40.74%;非流动资产为3,441,574,218.38元,占总资产比例为59.26%;2.1.2 流动资产构成情况流动资产主要包括货币资金、交易性金融资产、应收票据及应收账款、应收款项融资、预付账款、其他应收账款、存货、合同资产、持有待售资产、一年内到期的非流动资产以及其他流动资产科目,九牧王2019年的流动资产主要包括存货、交易性金融资产以及货币资金,各项分别占比为36.91%,27.83%和16.96%。
九牧王2019年决策水平分析报告
-79.77 21,640.46
0
61,280.4
-19.8 76,405.01
52.31 50,162.94
0
2019年所有者权益为427,266.62万元,与2018年的443,579.67万元 相比有所下降,下降3.68%。
项目名称
所有者权益合计 资本金 资本公积 盈余公积 未分配利润
所有者权益变动表
项目名称 营业毛利率 营业利润率 成本费用利润率 总资产报酬率 净资产收益率
盈利能力指标表(%)
2019年
2018年
55.54
16.01 20.4
8.04
8.15
55.23 24.36 29.28 10.68 10.79
2017年
56.11 23.78 28.92 10.27 10.06
九牧王2019年内部经营资产的盈利能力为10.48%,与2018年的 20.13%相比有较大幅度的降低,降低9.64个百分点。2019年对外长期投 资业务的盈利能力为15.41%,与2018年的10.43%相比有所提高,提高 4.97个百分点。
2019年
2018年
2017年
数值 增长率(%) 数值 增长率(%) 数值 增长率(%)
427,266.62
-3.68 443,579.67
-16.78 533,004.22
0
57,463.71
0 57,463.71
0 57,463.71
0
257,579.72
0 257,579.72
0 257,579.72
项目名称 流动比率 速动比率 利息保障倍数 资产负债率
偿债能力指标表
2019年
2018年
九牧王财务分析报告
九牧王财务分析报告
濮飞燕
【期刊名称】《当代会计》
【年(卷),期】2017(000)006
【摘要】文章以九牧王为对象,从财务三表的多角度进行分析,得出截止2016年九牧王的整体情况:九牧王经营状况良好,能够为股东创造稳定收益;在服装行业去库存的尾声阶段,九牧王积极调整门店、品牌以及线上等各个环节促进企业盈利,尽管目前成效暂未大幅凸显,但未来仍可期.
【总页数】2页(P21-22)
【作者】濮飞燕
【作者单位】南京财经大学会计学院
【正文语种】中文
【相关文献】
1.九牧王,梅花香自苦寒来——访九牧王(中国)有限公司董事长林聪颖 [J], 宇田
2.圈粉法国设计师"男裤专家"九牧王引领民族品牌走向世界 [J], 易芳;梁莉萍
3.九牧王财务绩效评价 [J], 赵楠
4.家族涉入与企业治理问题研究
——以林聪颖家族控制下的九牧王为例 [J], 郭鹏;贾方瑞;常军委
5.九牧王服装企业的战略布局及其效果分析 [J], 高涵;王秋来
因版权原因,仅展示原文概要,查看原文内容请购买。