
中国科学院大学电子学院孙应飞随机过程作业答案
中国科学大学随机过程(孙应飞)复习题及标准答案汇总
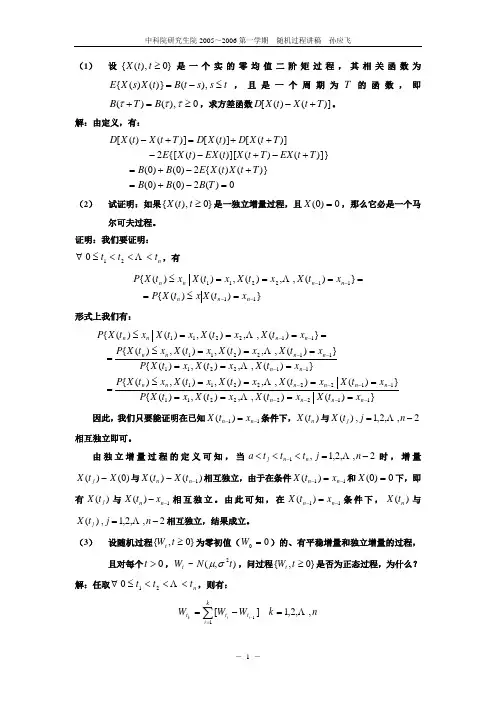
(1) 设}0),({≥t t X 是一个实的零均值二阶矩过程,其相关函数为t s s t B t X s X E ≤-=),()}()({,且是一个周期为T 的函数,即0),()(≥=+τττB T B ,求方差函数)]()([T t X t X D +-。
解:由定义,有:)(2)0()0()}()({2)0()0()]}()()][()({[2)]([)]([)]()([=-+=+-+=+-+--++=+-T B B B T t X t X E B B T t EX T t X t EX t X E T t X D t X D T t X t X D(2) 试证明:如果}0),({≥t t X 是一独立增量过程,且0)0(=X ,那么它必是一个马尔可夫过程。
证明:我们要证明:n t t t <<<≤∀Λ210,有})()({})(,,)(,)()({11112211----=≤=====≤n n n n n n n x t X x t X P x t X x t X x t X x t X P Λ形式上我们有:})()(,,)(,)({})()(,,)(,)(,)({})(,,)(,)({})(,,)(,)(,)({})(,,)(,)()({1122221111222211112211112211112211--------------========≤=======≤=====≤n n n n n n n n n n n n n n n n n n n n x t X x t X x t X x t X P x t X x t X x t X x t X x t X P x t X x t X x t X P x t X x t X x t X x t X P x t X x t X x t X x t X P ΛΛΛΛΛ因此,我们只要能证明在已知11)(--=n n x t X 条件下,)(n t X 与2,,2,1,)(-=n j t X j Λ相互独立即可。
(解答)《随机过程》第二章习题
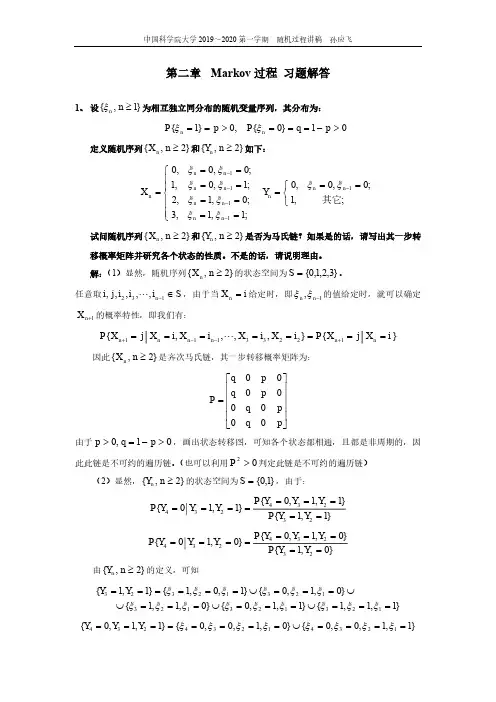
第二章 Markov 过程 习题解答1、 设}1,{≥n n ξ为相互独立同分布的随机变量序列,其分布为:01}0{,0}1{>-===>==p q P p P n n ξξ定义随机序列}2,{≥n X n 和}2,{≥n Y n 如下:⎪⎪⎩⎪⎪⎨⎧=========----;1,1,3;0,1,2;1,0,1;0,0,01111n nn n n n n nn X ξξξξξξξξ ⎩⎨⎧===-;,1;0,0,01其它n n n Y ξξ试问随机序列}2,{≥n X n 和}2,{≥n Y n 是否为马氏链?如果是的话,请写出其一步转移概率矩阵并研究各个状态的性质。
不是的话,请说明理由。
解:(1)显然,随机序列}2,{≥n X n 的状态空间为}3,2,1,0{=S 。
任意取S i i i j i n ∈-132,,,,, ,由于当i X n =给定时,即1,-n n ξξ的值给定时,就可以确定1+n X 的概率特性,即我们有:}{},,,,{12233111i X j X P i X i X i X i X j X P n n n n n n ========+--+因此}2,{≥n X n 是齐次马氏链,其一步转移概率矩阵为:⎥⎥⎥⎥⎦⎤⎢⎢⎢⎢⎣⎡=p qp q p q p qP 0000000 由于01,0>-=>p q p ,画出状态转移图,可知各个状态都相通,且都是非周期的,因此此链是不可约的遍历链。
(也可以利用02>P 判定此链是不可约的遍历链)(2)显然,}2,{≥n Y n 的状态空间为}1,0{=S ,由于:}1,1{}1,1,0{}1,10{23234234=========Y Y P Y Y Y P Y Y Y P}0,1{}0,1,0{}0,10{23234234=========Y Y P Y Y Y P Y Y Y P由}2,{≥n Y n 的定义,可知}1,1,1{}1,1,0{}0,1,1{}0,1,0{}1,0,1{}1,1{12312312312312323===⋃===⋃===⋃⋃===⋃======ξξξξξξξξξξξξξξξY Y}1,1,0,0{}0,1,0,0{}1,1,0{12341234234====⋃========ξξξξξξξξY Y Y}0,0,1{}0,1{12323======ξξξY Y , ∅====}0,1,0{234Y Y Y利用}1,{≥n n ξ是相互独立同分布的随机变量序列及其分布,我们有:322233}1,1{q q p pq Y Y P ++=== 223234}1,1,0{q p pq Y Y Y P +==== 223}0,1{pq Y Y P ===0}0,1,0{234====Y Y Y P即有:22222343}1,10{q p pq qp pq Y Y Y P +++==== 0}0,10{234====Y Y Y P由于01,0>-=>p q p ,因此有}0,10{}1,10{234234===≠===Y Y Y P Y Y Y P根据马氏链的定义可知}2,{≥n Y n 不是马氏链。
《随机过程》第六章习题

Y (s)ds, t 0 ,在均方可积意义下是否存在?存在的话,试求其相
0
t
(t ) e at B(e 2at 1), t 0, a 0 的常数,试求随机过程 (t ) 和 (t ) 的均值函数和相
关函数,并说明 (t ) 和 (t ) 是否是正态过程。 3、 设 {B(t ) , t 0} 是 标 准 的 布 朗 运 动 , 试 求 B(t ) 与
P{B(t 0 t ) x0 B(t 0 ) x0 } P{B(t 0 t ) x0 B(t 0 ) x0 } 1 / 2 ;
Ta inf{t :t 0, B(t ) a} , (3) 令: 当 a 0 时, Ta 表示布朗运动首次到达 a 的时刻,
试求 Ta 的分布函数。 7、 设 B(t ) , t 0 是初值为零的标准布朗运动,令:
中国科学院大学 2014~201
第六章 高斯过程(维纳过程) 习题
1、 设有随机过程 Y (t ) t X 1, 0 t , X 是正态随机变量,期望为 0,方差为 X 。
2 2
(1) 过程 Y (t ) 是否正态过程?是否平稳过程?均需说明理由; (2) 过程 Z (t ) 关函数。 2、 设 B(t ) , t 0 是 初值 为零 的标 准布朗 运 动, 令 (t ) (1 t ) B[t /(1 t )], 0 t 1 ,
X (t ) B(t ) tB(1) , 0 t 1
称 { X (t ), 0 t 1} 为布朗桥过程。 (1) 试问布朗桥过程是否为正态过程,为什么? (2) 试求布朗桥过程的均值函数和相关函数; (3) 试求布朗桥过程的一维分布密度函数。
《随机过程》第四章作业解答
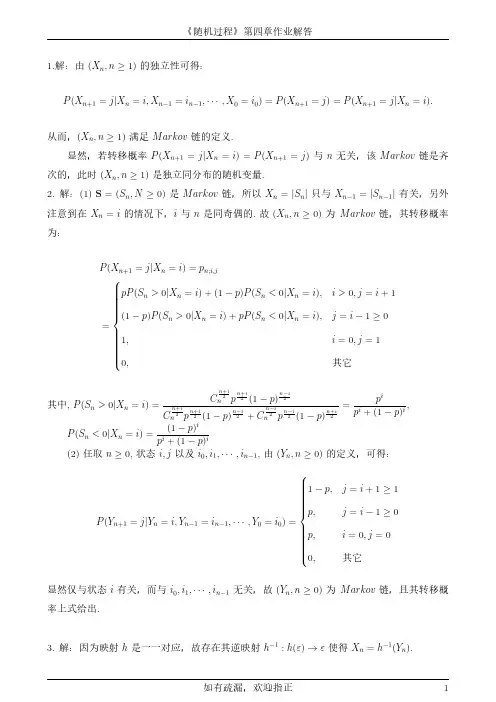
20. 解:由例 4.8 中的结果可知甲最终赢的概率为:
(1)
P (甲最终赢)
=
(
1−p p
)a
−
1
(
1−p p
)a+b
−
1
=
(
2 3
)16
(
2 3
)36
− −
1 ;
1
(2)
P (甲最终赢)
=
(
1−p p
)a
−
1
(
1−p p
)a+b
−
1
=
(
2 3
)4
−
1
(
2 3
)24
−
1
21. 解:(1) 状态空间可以分为三个等价类:{1, 2}, {3, 4}, {5, 6}。其中 {1, 2} 与 {3, 4} 是常 返的,{5, 6} 是瞬时的,而且状态 {1, 2, 3, 4} 是非周期的。从而由推论 4.1 可知:
不妨记 p11 ≥ p12 ≥ · · · ≥ pn1 ≥ 0,若 p11 > p12 严格成立,从而有:
n
n
p11 = p1ipi1 < p11 p1i = p11
i=1
i=1
得到矛盾,从而有 p11 = p12。类似可证:对 ∀j ≤ n,p11 = p1j 均成立。从而类似可证:
对 ∀i, j ≤ n, p1j = pjj。
19.
解:结合概率转移矩阵画出有向图,可以得到: f1(1n) = a,
n=1 , 从而状态{1}是
0, n > 1
如有疏漏,欢迎指正
4
《随机过程》第四章作业解答
(解答)《随机过程》第三章习题
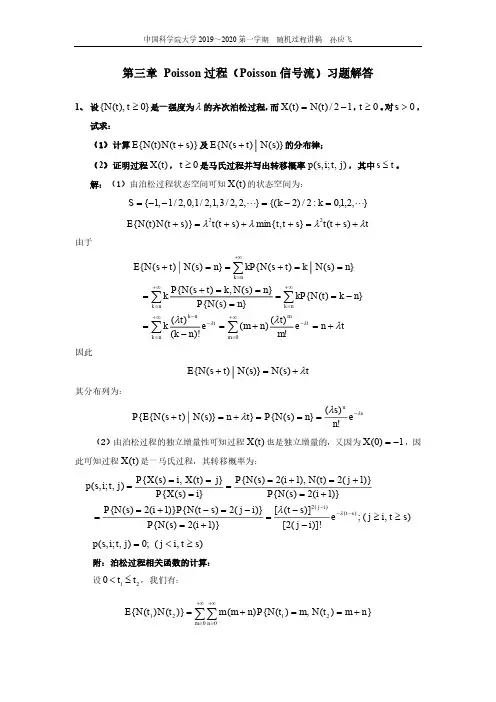
(1)试求随机过程{Z (t); t 0}的均值函数 E{Z (t)}和二阶矩 E{Z 2 (t)} ;
(2)试证明: pn (t)u n exp{(1 2 )t } exp{1ut 2u 1t }。 n
P{X (s) i}
P{N (s) 2(i 1)}
P{N (s) 2(i 1)}P{N (t s) 2( j i)} [(t s)]2( ji) e(ts) ; ( j i, t s)
P{N (s) 2(i 1)}
[2( j i)]!
lim
h0
Pt
2
h 2
S2
t2
h 2 ,t5 h2
h 2
S5
t5
h
2
5 2
t2 (t5
t2 )2 et5
,
0 t2 t5
(2)由于{N (t) 1} {S1 t} ,由泊松过程与指数分布的关系可知,在{S1 t} 条件 下, S1 的分布密度函数为
(3)由于{N (t) 1} {S1 t S2} ,令: 0 t1 t t2 ,取充分小的 h1, h2 0 ,
使得: t1 h1 t1 t t2 h2 t2 ,由
t1 h1 S1 t1, t2 h2 S2 t2 N t1 h1 0, N t1 N t1 h1 1,
3、 设{N1 (t); t 0}和{N 2 (t); t 0} 是相互独立的 Poisson过程,其参数分别为 1 和 2 .若 N0 (t) N1 (t) N 2 (t) ,问: (1) {N0 (t); t 0} 是否为 Poisson 过程,请说明理由; (2) {N0 (t); t 0} 是否为平稳过程,请说明理由。 解:(1)由于 N 0 (t) 的状态空间为 S {,1, 0,1,} ,因此 N 0 (t) 不是计数过程,更
2012-2013秋季学期《随机过程》第六章习题

中科院研究生院2012~2013第一学期 随机过程讲稿 孙应飞第六章 高斯过程(维纳过程) 习题1、 设有随机过程Y ,∞<<−=t X t t 0,1)(2X 是正态随机变量,期望为0,方差为。
2X σ(1) 过程Y 是否正态过程?是否平稳过程?均需说明理由;)(t (2) 过程,在均方可积意义下是否存在?存在的话,试求其相关函数。
0,)()(0>=∫t ds s Y t Z t2、 设是初值为零的标准布朗运动,令0,)(≥t t B 10)],1/([)1()(<≤−−=t t t B t t ξ,的常数,试求随机过程0,0),12>≥−a t at η()(=−e B e t at )(t ξ和)(t η的均值函数和相关函数,并说明)(t ξ和)(t η是否是正态过程。
3、 设是标准的布朗运动,试求与的相关系数,其中:。
}0,)({≥t t B 1≤≤t )(t B ∫10)(du u B 04、 已知是初值为0的标准布朗运动,求在0),(>t t B 0)1(=B 时的条件概率分布密度函数。
)10()(<<t t B 5、 已知是初值为零的标准布朗运动,令0,)(≥t t B b t B a t +=)()(ξ,b at B t +=)()(η,其中常数a ,t 。
试分析此两随机过程的前二阶矩是否相同?此两过程是否同分布?说明理由。
0>b ,0>0≥6、 设{为零初值的标准布朗运动,试求:}0),(≥t t B (1) 在的条件下,的条件概率密度函数,其中t ;01)(x t B =)(2t B 12t >(2) 布朗运动的对称性,即证明:当 t 时,有0,00>>t 2/1})()({})()({00000000==≤+==>+x t B x t t B P x t B x t t B P ;(3) 令:T })(,0:inf{a t B t t a =>=a ,T 表示布朗运动首次到达a 的时刻,当时,试求T 的分布函数。
(解答)《随机过程》第四章习题
第四章 二阶矩过程、平稳过程和随机分析 习题解答1、 设∑=-=Nk k k kn U n X 1)cos(2ασ,其中k σ和k α为正常数,)2,0(~πU U k ,且相互独立,N k ,,2,1 =,试计算},1,0,{ ±=n X n 的均值函数和相关函数,并说明其是否是平稳过程。
解:计算均值函数和相关函数如下0)}{cos(2)cos(2}{)(11=-=⎭⎬⎫⎩⎨⎧-==∑∑==Nk k k k N k k k k n X U n E U n E X E n ασασμ∑∑∑∑∑∑======-=--=--=⎪⎭⎪⎬⎫⎪⎩⎪⎨⎧⎥⎦⎤⎢⎣⎡-⋅⎥⎦⎤⎢⎣⎡-=Ni i i N i i i i i i Ni Nj j j i i j i N j j j j N i i i i X m n U m U n E U m U n E U m U n E m n R 12121111)](cos[)}cos(){cos(2)}cos(){cos(2)cos(2)cos(2),(ασαασαασσασασ因此可知,},1,0,{ ±=n X n 是平稳随机过程。
2、 设有随机过程))(cos()(t t A t X πηω+=,其中0>ω为常数,}0),({≥t t η是泊松过程,A 是与)(t η独立的随机变量,且2/1}1{}1{===-=A P A P 。
(1) 试画出此过程的样本函数,并问样本函数是否连续? (2) 试求此过程的相关函数,并问该过程是否均方连续? 解:(1)样本函数不连续。
(2)令:012≥>t t ,下面求相关函数:)(221)(212210)(1212211212121211212212122112221122121121212cos cos )]}(cos[)]({cos[21!)]([)]}(cos[)]({cos[)1(21))]}()(()(cos[))]()(()(2)({cos[21))]}()(()(cos[))]()(()({cos[21))}(cos())({cos(}{))}(cos())(cos({)}()({),(t t t t k t t k kX e t t e t t t t e k t t t t t t t t t t t t t t t E t t t t t t t t E t t t t E A E t t t t A E t X t X E t t R ----∞=--⋅=⋅-++=⋅-⋅-++-=-+-+-+++=-+-++++=++⋅=++==∑λλλωωωωλωωηηπωηηππηωηηπωηηπωπηωπηωπηωπηω因为:t t t R ωξ2cos ),(=因此该过程是均方连续的随机过程。
(完整版)随机过程习题答案
(完整版)随机过程习题答案随机过程部分习题答案习题22.1 设随机过程b t b Vt t X ),,0(,)(+∞∈+=为常数,)1,0(~N V ,求)(t X 的⼀维概率密度、均值和相关函数。
解因)1,0(~N V,所以1,0==DV EV ,b Vt t X +=)(也服从正态分布,b b tEV b Vt E t X E =+=+=][)]([ 22][)]([t DV t b Vt D t X D ==+=所以),(~)(2t b N t X ,)(t X 的⼀维概率密度为),(,21);(222)(+∞-∞∈=--x ett x f t b x π,),0(+∞∈t均值函数 b t X E t m X ==)]([)(相关函数)])([()]()([),(b Vt b Vs E t X s X E t s R X ++==][22b btV bsV stV E +++=2b st +=2.2 设随机变量Y 具有概率密度)(y f ,令Yt e t X -=)(,0,0>>Y t ,求随机过程)(t X 的⼀维概率密度及),(),(21t t R t EX X 。
解对于任意0>t,Yt e t X -=)(是随机变量Y 的函数是随机变量,根据随机变量函数的分布的求法,}ln {}{})({);(x Yt P x e P x t X P t x F t Y ≤-=≤=≤=-)ln (1}ln {1}ln {tx F t x Y P t x Y P Y --=-≤-=-≥= 对x 求导得)(t X 的⼀维概率密度xtt x f t x f Y 1)ln ();(-=,0>t)(][)]([)(dy y f e eE t X E t m yt tY X相关函数+∞+-+---====0)()(2121)(][][)]()([),(212121dy y f e e E e e E t X t X E t t R t t y t t Y t Y t Y X 2.3 若从0=t 开始每隔21秒抛掷⼀枚均匀的硬币做实验,定义随机过程=时刻抛得反⾯时刻抛得正⾯t t t t t X ,2),cos()(π试求:(1))(t X 的⼀维分布函数),1(),21(x F x F 和;(2))(t X 的⼆维分布函数),;1,21(21x x F ;(3))(t X 的均值)1(),(X X m t m ,⽅差 )1(),(22X Xt σσ。
《随机过程》第二章习题
7、 设具有三个状态的齐次马氏链的一步转移概率矩阵为:
p00 P p10 p 20
(a) 求 3 步首达概率 f 02 ;
( 3)
p01 p11 p 21
p02 1 / 2 0 1 / 2 p12 1 / 3 0 2 / 3 p 22 1 / 4 0 3 / 4
g
k 0
k
k 。
k 1
P0 P k 1 ( I P)e ;
1
(b) 对于任意 0 1 ,有: G( ) 0 ( I P) ( I P)e 。 13、 设有一生灭过程 { (t ); t 0} ,其中参数 n , n n , 和 均为大于零的
随机过程讲稿
孙应飞
试求: (1) f 00 , f 00 , f 00 , f 01 , f 01 , f 01 ; (2) 确定状态分类,哪些属于常返的,哪些属于非常返的。 6、 试确定下列齐次马氏链的状态分类,哪些属于常返的,哪些属于非常返的。已知该链的 一步转移矩阵为:
(1) ( 2) ( 3) (1) ( 2) ( 3)
t o(t ) 生一个儿女,假定这些人是统计独立的,则如果在时刻 t 人口中有 n 个人,
在 (t , t t ) 中出生的概率是 nt o(t ) 。同样地,如果在 (t , t t ) 内一个人死亡的 概率是 t o(t ) ,则如果在 t 时刻有 n 个人活着,在 (t , t t ) 内死亡的概率是
常数,其起始状态为 (0) 0 。试求: (a) 该过程的 Q 矩阵; (b) 列出福克-普朗克微分方程; (c) 其均值函数 M (t ) E{ (t )} ; (d) 证明 lim p0 (t ) exp{ / } 。
(解答)《随机过程》第五章习题
T 2 (u)du
0
T 0
2
(v)dv
P
2
1 T T E{ 2 (u) 2 (v)}dudv P 2 T2 0 0
1 T2
T 0
T 0
[
R2
(0)
2
R2
(u
v)]dudv
P
2
2
T2
T 0
T 0
R2
(u
v)dudv
H ( j) 2 1
j
2 2
由维纳-辛嵌定理,有:
S
()
F[R
(
)]
2
2
2
2
由输入输出功率谱的关系,有:
因此,我们有
S ()
H ( j) 2 S ()
( 2
2
2
2 )( 2
2)
2
2
2 2
2
H ( j) 2 Sn ()
N0 2( 2 2 )
由维纳-辛嵌定理,有:
由于
R
( )
F
1[S
()]
N0 4
e
E{(t)} 0 , D{(t)}
E{(t)(t)} 2[R (0) R (T )]
N0 2
1 eT
ˆ
(1)在 t 0 时输出(0) 大于 y 的概率 P{(0) y};
(2)求条件概率 P{(0) y (T ) 0},其中T 0 ;
(3)求条件概率 P{(0) y (T ) 0},其中T 0 。