
非居民个人所得税政策及税收协定运用
5.《国家税务总局关于全面实施新个人所得税法若干征管衔接问题的 公告》(国家税务总局公告2018年第56号)
问题1: 境外人士应如何判断自己的个人所得税纳税义务?
涉及的主要税收法规和政策
居民个人
是否在中国境内居住?
一个纳税年度内在境内居住 是否累计满183天?
非居民个人
居民个人
非居民个人
3.2 有住所的定义
住所 ≠ 实物意义上的住房 在境内有住所的个人 = 因户籍、家庭、经济利益关系而在
境内习惯性居住的个人
》
3.3 境内居住天数如何计算是否满183天
► 无住所个人一个纳税年度内
问题1: 境外人士应如何判断自己的个人所得税纳税义务?
步骤
按照习惯性居住地和境内居住 1 天数,判定属于中国内地税收
居民个人还是税收非居民个人
作用
2 按照《个人所得税法》及配套 政策判断可享受的税收优惠
判定为中国内地税收非居民个 3 人的,按税收协定判断可享受
的协定待遇
一、居民个人与非居民个人的判定
示例1
境内居住天数计算示例
李先生为香港居民,在深圳工作,每周一早上到深圳 上班,周五晚上回香港。
周一和周五当天停留都不足24小时,因此不计入境内 居住天数,这样,每周计入境内居住的天数仅为3天(即 周二至周四),按全年52周计算,李先生全年在境内居 住天数为156天,未满183天,属于非居民个人,李先生 取得的全部境外所得不需在境内缴纳个人所得税。
居民个人
l 综合所得按纳税年度合并计税 l 每年6万费用扣除+专项扣除+专
项附加扣除+其他扣除 l 预扣预缴+汇算
非居民个人
l 按月或者按次分项计算个人所得 税
l 工资薪金:每月5千费用扣除,后 3项以每次收入额为应纳税所得额
l 主要由支付人代扣代缴
问题3: 我要怎么判定是否中国内地税收居民?
3.1《个人所得税法》第一条
非居民个人所得税政策及税收协定运用
202005
问题1: 境外人士应如何判断自己的个人所得税纳税义务?
涉及的主要税收法规和政策
1.《中华人民共和国个人所得税法》及其实施条例(2018年8月修订) 2.《财政部 税务总局关于粤港澳大湾区个人所得税优惠政策的通知 》 (财税〔2019〕31号 ) 3.《国家财政部 税务总局关于在中国境内无住所的个人居住时间判定 标准的公告》(财政部 税务总局公告2019年第34号)
二、非居民个人基于国内法的 纳税义务
问题4: 非居民个人纳税要重点关注什么?
确定非居民个 人纳税义务的 因素
所得来源地的判断
4.1 所得来源地的判断
1 劳务发生地 因任职、受雇、履约等在中国境内提供劳务取得的所得
Байду номын сангаас
2 使用地
• 将财产出租给承租人在中国境内使用而取得的所得
• 许可各种特许权在中国境内使用而取得的所得
35号 公告
4.1.1 工资薪金所得来源地
= 来源于境内的 归属于
工资薪金所得 划分境内、境外工作期间的情形:
按照个人在境 内工作天数计算
居住时间不等于 境内工作时间!
• 在境内、境外单位同时担任职务,或者
• 仅在境外单位任职,且当期同时在境内、境外工作
划分方法
• 在境内停留的当天不足24小时的,按照半天计算境内工作天数
• 境内工作天数包括其在境内的实际工作日以及境内工作期间在境内、 境外享受的公休假、个人休假、接受培训的天数
• 境外工作天数按照当期公历天数减去当期境内工作天数计算
4.1.2 高管人员的报酬所得来源地的判断
担任境内居民企业的董事 高
个人取得的
、监事及高层管理职务的个 管
归属于境内工
人,
人
作期间的工资 特殊 薪金所得为来
问题2: 为何要判定是居 民还是非居民身份?
2.1 纳税义务不同
就其从中国境内和境外取 得的所得缴纳个人所得税
问题2: 为何要判定是居 民还是非居民身份?
综 合
1.工资薪金所得; 2.劳务报酬所得;
所
3.稿酬所得;
得
4.特许权使用费所得;
分 类 所 得
2.2计税方法、费用扣除 项目和申报方式不同
• 居民个人: (1)在中国境内有住所
•
(2)无住所而一个纳税年度内在中国境内居住累计
•
满183天
• 非居民个人 :(1)在中国境内无住所又不居住
(2)无住所而一个纳税年度内在中国境内居住累计
不满183天
• 纳税年度:自公历一月一日起至十二月三十一日止
问题3 我要怎么判定是否中国内地税收居民? 在中国境内是否 有住所 ?
在中国境内累计居住天数,按 照在中国境内累计停留的天数 计算 ► 在中国境内停留的当天满24 小时的,计入境内居住天数, 在境内停留的当天不足24小时 的,不计入境内居住天数
财政部 税务总局 公告2019年第34 号公告第二条
往返境内外当天 不计入居住天数
3.3 境内居住天数如何计算是否满183天
无论是否在境内履职,取得 由境内居民企业支付或者负 担的董事费、监事费、工资
员
源于境内的工
薪金或者其他类似报酬,属
资薪金所得
于来源于境内的所得。(劳
务发生地+支付地)
4.2 特定条件下非居民个人取得的工资薪金可免税
免 税 一个纳税年度内在境内居住累
6.《国家税务总局关于发布《个人所得税扣缴申报管理办法(试行)》 的公告 》 (国家税务总局公告2018年第61号)
7.《国家税务总局关于个人所得税自行纳税申报有关问题的公告》(国 家税务总局公告2018年第62号)
8.《财政部 税务总局关于个人所得税法修改后有关优惠政策衔接问题的 通知》(财税〔2018〕164号) 9.《财政部 税务总局关于公益慈善事业捐赠个人所得税政策的公告》( 财政部 税务总局公告2019年第99号》 10. 《财政部 税务总局关于支持新型冠状病毒感染的肺炎疫情防控有关 个人所得税政策的公告》(财政部 税务总局公告2020年第10号)
3 不动产所在 地、转让机构 和行为所在地
转让中国境内的不动产等财产或者在中国境内转让其他 财产取得的所得
4 支付机构所 在地
5 支付机构所 在地
从中国境内企业、事业单位、其他组织以及居民个人取 得的利息、股息、红利所得
由境内企业、事业单位、其他组织支付或者负担的稿酬 所得
实 施 条 例 第 三 条
非居民税收管理常见问题及对策

地方 税务局进 行代扣代 缴 。另外 ,非居民个人 仅就其 来源 于中国境 内的 作议程,统筹征管 ,税收管理人员要形成对非居民企业税收与居民企业 同等对待 的意识 ,同时 ,对 外提高 居民企业协 助管理 的主动性 、自觉性 所得 缴纳个人所得 税。 其他税 种。房 产税 、城 镇土地 使用税 、车船税 等主要是 对如外 国企 也是 当前和 今后的工 作重点 。对有代 扣代缴义务 的境 内企业加强 政策宣 业常驻代表机构等依照外国 ( 地区 )法律成立且实际管理机构不在中国 传 ,将非居民企业税收的相关政策制作宣传册发放给居民企业 增强其 对 非居 民信息的 敏感性 。对 于非居 民税收业 务较多 的企业 ,要主动与其 境 内 ,但在中 国境内设立 机构 、场所 的企业征 收。 财务 人员进行针 对性强 的沟 通。 二 、非居 民税收 管理的现 状及存在 问题 2 、进一 步创 新思路和 方法 ,完善 非居 民税收 管理机 制 目前非居 民税收主要 由三大 部分构成 :一是 对外 国企 业常驻 代表机 基于 非居 民企业税 收多依赖 于居民企 业代 扣代 缴的现实 ,我们应探 构征 收的营 业税 、个人所得 税 、房 产税等 ,这类收 入基本 显现出 稳定增 长 的趋势 ,并且较 好监控 ;二是通 过开具 对外支 付税务证 明扣缴 的营业 索 构建 以境内支 付企业 协管为主体 ,以源 泉扣缴为依 托 ,以第三方信息 税 、个人 所得税等 ,这类 收入也相 对稳定 但可能 存在一定 漏洞 ;三是 非 共享为 渠道 ,以防范和规 避税收 为重心 的新模式 ,还应加强 政策宣传 , 居 民企业从 我国取 得的非经 常性的 股息 、利息 、财 产收益 等权益 性投资 强 化 日常监 管 ,着 力汇缴检 查。一 是应继续 加强与 国税部 门的沟通与合 6 E 收 益应扣缴 的企业 所得税 ,这类收 入波动 较大 ,也较难监 控 。下 面重点 作 ,建立 与55 、公安 、金融等部 门之 间的信息交换 机制 ,打破 因审批 权 限造成 信息沟 通的阻 隔。二是应 提高 非居民税收信 息的使 用效率 ,建 对 非居民企业税 收存在 的问题进行分 析 : 立 专 门的数据库 ,便于 各部 门查询 。三是 应明确相 关责任乖处 罚规定 , D 1 内外 两方原 因造成 对境 内扣缴 义务人监 管力度不 够 、 根 据税法规 定 ,非居民企业 取得我 国境内股 息 、利 息 、特许 权使 用 如 对扣缴 义务人 未按时 报送合 同资料的处 罚问题 、居民企业 股权转让采 一次 合同 ,分期支付 ”方式进 行结算 的纳 税义务 时间确 定问题等 。 费 、财产收 益等权 益性投资 收益 ,支付方 是法定 的源泉扣 缴义务 人 ,上 取 “ 四是虚建 立非居 民企业 人员入境 管理和 欠税信 息交 流制度 ,为非居民企 述所得发 生时境 内支 付企业应 在3 日内提供合 同资料 ,按时 扣缴税款 , O 协助税务机 关进行 征管 。但 目 前未 必做到 应扣尽 扣 :一是 税务机 关政策 业 建立信 用档案 ,通过 情报交换 等手段与 对方居 民国互通欠 税信息 ,从 宣传不够 。对非居 民企业这 一税 收新概念 ,境 内企业还 比较生疏 。二是 信 誉上提 高其主动纳税 的意识 。 3 、加 大强化培训效 果 ,提 高非居 民企业税收 管理的能力 扣缴义务 人扣缴不 到位 。一 些境 内企业担 心扣缴 会影响其 对外合 作而不 是 要把 非居 民 企业 所得 税纳 入 到企 业所 得税 的培 训 范围 ,改变 I 按规定履行扣缴义务 ,一些境内企业签订了 包税 协议后,为了减轻 税收负担 千方百计 的避税 。三是 扣缴义务 人法律 责任不 明确 。对 扣缴义 过 去居 民纳税人 和非居 民纳税人 税收业务 分裂 的状 况 ,同时还要加强 国 f 务人 与非居 民企业签 订 了经 济合 同后 ,没有 依法进 行合 同报备的 行为无 际金融 、国际贸 易、外��
劳务费个人所得税_外籍(2篇)
第1篇一、引言随着我国经济的快速发展,越来越多的外籍人士来华工作。
外籍员工在我国工作期间,往往会获得劳务费收入。
劳务费是指个人因提供劳务而取得的报酬,包括工资、薪金、奖金、津贴、补贴等。
根据我国税法规定,外籍员工在我国境内取得的劳务费收入,需要依法缴纳个人所得税。
本文将从劳务费个人所得税外籍员工管理办法及案例分析两个方面进行探讨。
二、劳务费个人所得税外籍员工管理办法1. 劳务费个人所得税的纳税义务人根据《中华人民共和国个人所得税法》的规定,外籍个人在我国境内取得的劳务费收入,应当依法缴纳个人所得税。
外籍个人包括在我国境内工作的外籍专家、技术人员、管理人员、教师、艺术家、运动员等。
2. 劳务费个人所得税的计税依据劳务费个人所得税的计税依据为外籍个人在我国境内取得的劳务费收入。
劳务费收入包括以下几类:(1)工资、薪金所得:外籍个人在我国境内工作期间,从雇主处取得的工资、薪金所得。
(2)奖金、津贴、补贴所得:外籍个人在我国境内工作期间,从雇主处取得的奖金、津贴、补贴所得。
(3)劳务报酬所得:外籍个人在我国境内提供劳务而取得的报酬。
3. 劳务费个人所得税的税率劳务费个人所得税的税率分为超额累进税率和比例税率两种。
超额累进税率适用于工资、薪金所得,比例税率适用于奖金、津贴、补贴所得和劳务报酬所得。
(1)超额累进税率:工资、薪金所得适用3%至45%的超额累进税率。
(2)比例税率:奖金、津贴、补贴所得和劳务报酬所得适用20%的比例税率。
4. 劳务费个人所得税的减免税政策根据我国税法规定,外籍个人在我国境内取得的劳务费收入,可以享受以下减免税政策:(1)起征点:外籍个人在我国境内取得的劳务费收入,每月起征点为5000元。
(2)专项附加扣除:外籍个人在我国境内取得的劳务费收入,可以按照规定享受专项附加扣除。
(3)税收协定:根据我国与有关国家签订的税收协定,外籍个人在我国境内取得的劳务费收入,可以享受税收协定待遇。
中美税收协定解读
中美税收协定是指中国和美国之间签订的税收协定,旨在规范两国之间的税收关系。
本文将从以下几个方面对中美税收协定进行解读:1. 定义和范围:中美税收协定规定了哪些税收适用于协定,包括个人所得税、企业所得税、资本利得税等。
协定还规定了哪些纳税人适用,包括居民纳税人、非居民纳税人等。
2. 居民纳税人的税收待遇:中美税收协定规定了居民纳税人的税收待遇,包括常设机构的认定、转让定价的调整、利息和股息的征税等。
协定还规定了居民纳税人可以在两国之间选择适用税率,并规定了选择适用的程序和时间限制。
3. 非居民纳税人的税收待遇:中美税收协定还规定了非居民纳税人的税收待遇,包括利润、利息、股息等的征税,以及对外支付的税收审查等。
协定还规定了非居民纳税人可以在两国之间选择适用税率,并规定了相关的程序和要求。
4. 特殊条款和例外情况:中美税收协定还规定了特殊条款和例外情况,包括税收饶让、税收情报交换、临时避税地等。
这些条款旨在保护纳税人的合法权益,并确保税收协定的有效实施。
5. 税务争议解决:中美税收协定还规定了税务争议解决的方式和程序,包括协商、调解、仲裁等。
这些程序旨在确保双方之间的争议能够得到及时、公正的解决,并维护双方之间的合作关系。
综上所述,中美税收协定旨在规范两国之间的税收关系,保护纳税人的合法权益,并确保税收协定的有效实施。
在实践中,纳税人需要了解并遵守中美税收协定的规定,以确保自己的税收利益得到保障。
同时,税务机关也需要加强与纳税人的沟通和合作,共同推动税收协定的实施和发展。
此外,中美税收协定的实施还需要双方之间的合作和协调。
两国税务机关需要加强信息交换、技术支持和培训等方面的合作,共同推动税收协定的实施和发展。
同时,双方还需要加强反避税和跨境税收监管等方面的合作,防止逃税和避税行为的发生。
总之,中美税收协定是两国之间重要的税收合作文件,对于规范两国之间的税收关系、保护纳税人的合法权益和维护税收秩序具有重要意义。
非居民纳税人享受税收协定待遇情况报告表(个人所得税D表)以及填报说明
Yes. Please indicate the specific type
aircraft or land vehicle operated in international traffic by an enterprise of the other of the traffic vehicle
Contracting State?
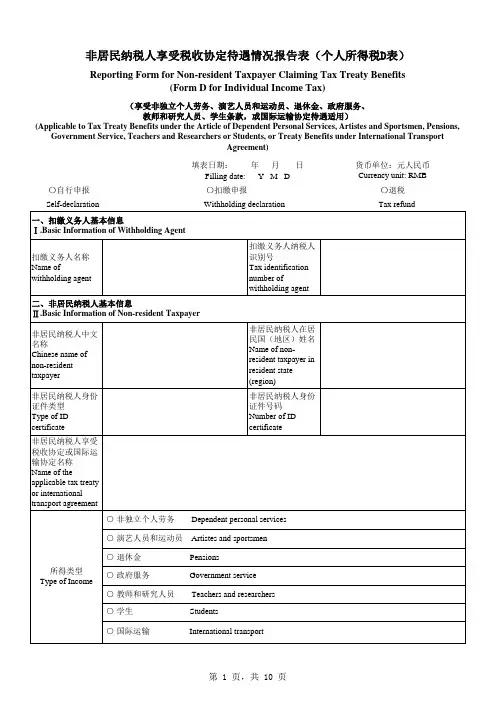
非居民纳税人享受税收协定待遇情况报告表(个人所得税D表)
Reporting Form for Non-resident Taxpayer Claiming Tax Treaty Benefits (Form D for Individual Income Tax)
(享受非独立个人劳务、演艺人员和运动员、退休金、政府服务、 教师和研究人员、学生条款,或国际运输协定待遇适用)
7.非居民纳税人从事的活动属于以下哪种情况
Type of activities exercised by the non-resident taxpayer
(1)□政府间文化交流计划
Cultural exchange program agreed upon by the governments of both Contracting States
(2)□ 由中国政府资金或公共资金资助 请说明资助者名称 Substantially supported by Government of China, or its public funds Please indicate the name of the sponsor
(3)□其他 Other cases
system or public welfare plan?
11.非居民纳税人在中国居住或计划居住时间 Actual or estimated residence period in China of the non-resident taxpayer
非居民纳税人享受税收协定待遇情况报告表

, “ .”: , . .
.问题,该项所得是否与非居民纳税人设在中国的常设机构或固定基地有实际联系:常设机构是指非居民企业或个人在中国进行全部或部分营业的固定营业场所。固定基地是指从事独立个人劳务活动的人员从事其业务活动的固定场所(地点)。如该项所得与非居民纳税人设在中国的常设机构或固定基地有实际联系,则该项所得应纳入常设机构的营业利润征税,或纳入独立个人劳务所得征税,不能享受股息、利息或特许权使用费条款税收协定待遇。
. “ ” ; .
五、非居民纳税人应如实完整填写本表所列问题。如非居民纳税人没有问题所列情况,请在表格中填“无”。本表所列选择题,请非居民纳税人在符合自身情况的选项对应的□或○中打勾“√”。带有*标识的题目,请具有题目所描述情况的非居民纳税人填写,与题目所描述情况不符的非居民纳税人无需填写。
. . “” . ,“√”(“□”) (“○”)’.’“*”, ; , .
【
一、本表适用于取得来源于我国的股息、利息、特许权使用费所得,需享受我国对外签署的避免双重征税协定(含与港澳避免双重征税安排)中的股息、利息、特许权使用费条款的税收协定待遇的个人所得税非居民纳税人。
. , , , () ( ).
二、本表可用于自行申报或扣缴申报,也可用于非居民纳税人申请退税。非居民纳税人自行申报享受协定待遇或申请退税的,应填写本表一式两份,一份在申报享受协定待遇或申请退税时交主管税务机关,一份由非居民纳税人留存;对非居民纳税人来源于中国的所得实施源泉扣缴或指定扣缴管理的,非居民纳税人如需享受税收协定待遇,应填写本表一式三份,一份交由扣缴义务人在扣缴申报时交主管税务机关,一份由扣缴义务人留存备查,一份由非居民纳税人留存。
《非居民纳税人享受税收协定待遇情况报告表(个人所得税A表)》

非居民纳税人享受税收协定待遇情况报告表(个人所得税A 表)Reporting Form for Non-resident Taxpayer Claiming Tax Treaty Benefits(Form A for Individual Income Tax)(享受税收协定股息、利息、特许权使用费条款待遇适用)(Applicable to Tax Treaty Benefits under Articles of Dividends, Interest or Royalties)填表日期: 年 月 日Filling date: Y M D货币单位:元人民币Currency unit: RMB〇 自行申报 〇 扣缴申报 〇 退税 Self-declaration Withholding declar tion国家税务总局监制【表单说明】一、本表适用于取得来源于我国的股息、利息、特许权使用费所得,需享受我国对外签署的避免双重征税协定(含与港澳避免双重征税安排)中的股息、利息、特许权使用费条款的税收协定待遇的个人所得税非居民纳税人。
I. This form is applicable to non-resident individual income taxpayer who receives dividends, interest or royalties sourced in China, and claims tax treaty benefits under the article of dividends, interest or royalties of a Double Taxation Agreement (DTA) signed by China (including the DTAs with Hong Kong and Macau Special Administrative Regions).二、本表可用于自行申报或扣缴申报,也可用于非居民纳税人申请退税。
解读源泉扣缴非居民税收管理FAQ
非居民管理的制度化
落实项目全面登记和扣缴登记 实施发包方报告和备案制度:项目合同、变更、支付 完善非居民申报扣缴制度 制定协定执行程序(如常设机构认定)
信息获取、传递、比对和项目跟踪管理 尝试建立非居民税收清算机制
代位权的特点
代位权:债务人怠于行使到期债权,危及债权 人债权实现时,债权人以自己的名义代替债务 人直接向第三人(次债务人)行使权利的权利
代位权属于债的保全制度,目的是为了保护债 权人的合法权益,防止因债务人财产的不当减 少而致使债权人债权的实现受到不当损害,确 保债务得以清偿。
税务机关行使代位权的方式是诉讼方式,而不 是由税务机关采取强制措施或其他执法行为 。
关于法定扣缴
Q5:如何理解支付和到期应付?
Q6:如何享受协定待遇申请(股息、 利息、特许权使用费)?
案例1:
A房地产有限公司2002年向其外方股东B美国公司借 款450万美元(折合人民币3717万元),挂“其他应付 款——B美国公司”贷方,并于2004年12月至2005年 4月期间计提应付外方股东B美国公司借款利息共计× 元,列入该公司的开发成本及费用,但该利息没有实 际支付。
Q9:与征管法的税收代位权有何区别? Q10:特定扣缴的具体程序和要求? Q11:其他来源收入包括哪些?
征管法
第五十条 欠缴税款的纳税人因怠于行使到期债 权,或者放弃到期债权,或者无偿转让财产, 或者以明显不合理的低价转让财产而受让人知 道该情形,对国家税收造成损害的,税务机关 可以依照合同法第七十三条、第七十四条的规 定行使代位权、撤销权。 税务机关依照前款规定行使代位权、撤销 权的,不免除欠缴税款的纳税人尚未履行的纳 税义务和应承担的法律责任。
办税指南--非居民个人所得税自行申报
非居民个人所得税自行申报一、事项名称非居民个人所得税自行申报二、事项类别➢发起方式:纳税人➢办结方式:即办➢全省通办:是➢网上办理:是➢适用层级:县(市、区)级➢最多跑一次:是三、办理条件非居民个人所得税自行申报是指非居民纳税人按照税收法律法规和税收协定的有关规定,就其取得的境内个人所得向主管税务机关书面报送相关申报表的行为。
非居民个人所得税自行申报的情形包括:1.从中国境内取得应税所得没有扣缴义务人的;2.从中国境内取得应税所得,扣缴义务人未扣缴税款的;3.从中国境内两处或两处以上取得工资、薪金所得的;4.国务院规定的其他情形。
非居民个人取得应税所得的,扣缴义务人未扣缴税款的,应当在取得所得的次年6月30日前,向扣缴义务人所在地主管税务机关办理纳税申报,并报送《个人所得税自行纳税申报表(A表)》。
有两个以上扣缴义务人均未扣缴税款的,选择向其中一处扣缴义务人所在地主管税务机关办理纳税申报。
非居民个人在次年6月30日前离境(临时离境除外)的,应当在离境前办理纳税申报。
非居民个人在中国境内从两处以上取得工资、薪金所得的,应当在取得所得的次月15日内,向其中一处任职、受雇单位所在地主管税务机关办理纳税申报,并报送《个人所得税自行纳税申报表(A表)》。
自行申报情况下,非居民个人应当自行判断能否享受协定待遇。
如需享受税收协定待遇的,应将国家税务总局公告2015年第60号第七条规定的报告表和资料报送至主管税务机关。
当纳税人存在享受减免税优惠事项的(包括享受税收协定待遇情形的),可填报《个人所得税减免税事项报告表》。
四、设定依据1.《中华人民共和国税收征收管理法》第二十五条第一款“纳税人必须依照法律、行政法规规定或者税务机关依照法律、行政法规的规定确定的申报期限、申报内容如实办理纳税申报,报送纳税申报表、财务会计报表以及税务机关根据实际需要要求纳税人报送的其他纳税资料。
”2.《中华人民共和国个人所得税法》第二条“第二条下列各项个人所得,应当缴纳个人所得税:(一)工资、薪金所得;(二)劳务报酬所得;(三)稿酬所得;(四)特许权使用费所得;(五)经营所得;(六)利息、股息、红利所得;(七)财产租赁所得;(八)财产转让所得;(九)偶然所得。
非居民税收优惠
7.3税收优惠
7.3.1—185非居民企业享受税收协定待遇办理
【事项描述】
非居民企业符合享受税收协定待遇条件的,可在纳税申报时,或通过扣缴义务人在扣缴申报时,按规定将相关资料报送税务机关,自行享受协定待遇,并接受税务机关的后续管理。
【报送资料】
序号材料名称数量备注
1《非居民纳税人税收居民身份信息报告表》(企业适用)2份
自行申报(文本为外文的,
同时附送中文译本,下同)
2《非居民纳税人税收居民身份信息报告表》(企业
适用)
3份扣缴义务人扣缴申报3《非居民纳税人享受税收协定待遇情况报告表》2份自行申报
4《非居民纳税人享受税收协定待遇情况报告表》3份扣缴义务人扣缴申报
由协定缔约对方税务主管
当局在纳税申报或扣缴申
报前一个公历年度开始以
后出具的税收居民身份证
明;享受税收协定国际运
输条款待遇或国际运输协5《税收居民身份证明》1份
定待遇的企业,可以缔约
对方运输主管部门在纳税
申报或扣缴申报前一个公
历年度开始以后出具的法
人证明代替税收居民身份
证明。
主要包括:非居民纳税人
从中国境内取得营业利
润、国际运输所得、利息、
特许权使用费、财产收益、
6与取得相关所得有关的合同、协议、董事会或股东会决议、支付凭证等权属证明资料.1份
各类劳务所得等,与所得
支付方签署的合同或协
议;非居民纳税人从中国
境内取得股息,由股息支
付方做出股息分配决定的
董事会或股东会决议。
其他税收规范性文件规定非居民纳税人享受特定条
7
款税收协定待遇或国际运输协定待遇应当提交的证1份明资料。
英国个人所得税居民与非居民有什么区别
英国个⼈所得税居民与⾮居民有什么区别英国是完成现代化较早的国家,税收制度和社会福利⽐较完善,它们在调节收⼊分配⽅⾯发挥着重要的作⽤。
下⾯店铺⼩编简要介绍下英国的个⼈所得税。
英国在对个⼈所得的课税过程中,由于该国对居民与⾮居民的适⽤法律不⼀,因此个⼈所得税范围也有所不同,分为...想要了解更多关于英国个⼈所得税居民与⾮居民有什么区别的知识,跟着店铺⼩编⼀起看看吧。
英国是完成现代化较早的国家,税收制度和社会福利⽐较完善,它们在调节收⼊分配⽅⾯发挥着重要的作⽤。
下⾯店铺⼩编简要介绍下英国的个⼈所得税。
英国在对个⼈所得的课税过程中,由于该国对居民与⾮居民的适⽤法律不⼀,因此个⼈所得税范围也有所不同,分为对居民的征税范围、旋居国外者的税收、对⾮居民的税收。
⼀、居民与⾮居民1、范围。
居民应就其世界范围所得缴纳所得税⽽不论其是否汇⼊英国。
⾮居民可就其某些境外所得享受优惠待遇。
对英国和其他国家都应课税的所得,英国将单⽅⾯或根据税收协定给予税收抵免。
2、居民的定义。
在⼀个纳税年度于英国逗留183天(不需要连续)的个⼈,被视为英国居民。
判断居民或⾮居民⾝份⼀般以整个纳税年度为基础,但下列情况例外:(1)⼀个新的永久性居民从其⼊境之⽇起即为英国居民;(2)到其他国家永久定居的⼈从其离开英国之⽇起即不再是英国居民;(3)在整个纳税年最,在国外从事全⽇⼯作的⼈,如果他在⼀个纳税年度回英国的时间不超过6个⽉或平均每个纳税年度不超过3个⽉,则从其离开英国之⽇起即为⾮居民。
上述个⼈从恢复在英国的永久居住之⽇起⼜成为英国居民。
3、普通居民的定义。
"普通居所"(ordinaryresidence)是指纳税⼈的惯性居所。
正常居住在英国的个⼈是普通居民,打算在英国居住3年以上的个⼈,从其⼊境之⽇起也是普通居民。
打算在英国短期停留的个⼈,以及居留意图尚未清楚的个⼈在下列年度之初成为普通居民:(1)抵达英国达3周年的那个纳税年度;(2)决定长久定居的那个纳税年度;(3)为在英国居住3年以上⽽获得居所的那个纳税年度。