
产品出口报价和成本核算
出口报价和成本核算理论 报价通常使用FOB、CFR、CIF三种价格。对外报价核算时,应按照如下步骤进行: 明确价格构成,确定价格构成。确定成本、费用和利润的计算依据,然后将各部分合理 汇总。以下用实例说明三种贸易术语的对外报价核算:
背景材料:吉信贸易公司收到爱尔兰公司求购6000双牛料面革腰高6英寸军靴( 一个40英尺集装箱的询盘,经了解每双军靴的进货成本人民币90元(含增值税17%,进 货总价: 90X6000=540000元;出口包装费每双3元,国内运杂费共计12000元,出口商检费350元, 报关费150元,港区港杂费900元,其他各种费用共计1500元。吉信公司向银行贷款的 年利率为8%,预计垫款两个月,银行手续费率为0.5%(按成交价计,出口军靴的退税率 为14%,海运费:大连- 都柏林,一个40英尺集装箱的包箱费率是3800美元,客户要求按成交价的110%投保, 保险费率为0.85%,并在价格中包括3%佣金。若吉信公司的预期利润为成交金额的10 %,人民币对美元的汇率为8.25:1,试报每双军靴的FOB、CFR、CIF价格。
1、FOB、CFR和CIF三种价格的基本构成 FOB:成本+国内费用+预期利润 CFR:成本+国内费用+出口运费+预期利润 CIF:成本+国内费用+出口运费++出口保险费+预期利润 2、核算成本
实际成本=进货成本-退税金额(退税金额=进货成本/(1+增值税率X 退税率 =90-90/(1+17%X14%=79.2308元/双
3、核算费用 (1国内费用=包装费+(运杂费+商检费+报关费+港区港杂费+其他费用+进货总 价X贷款利率/12 X贷款月份
=3*6000+(12000+350+150+900+1500+540000*8%/12*2 =18000+14900+7200=40100元 单位货物所摊费用=40100元/6000双=6.683元/双(注:贷款利息通常烃进货成本 为基础
(2 银行手续费=报价*0.5% (3 客户佣金=报价*3% (4 出口运费=3800/6000*8.25=5.2247元/双 (5 出口保险费=报价*110%*0.85% 4、核算利润(利润=报价*10% 5、三种贸易术语报价核算过程 (1FOBC3报价的核算 FOBC3报价=实际成本+国内费用+客户佣金+银行手续费+预期利润
=79.230+6.6833+FOBC3报价*3%+FOBC3报价*0.5%+FOBC3报价*10% =85.9141+FOBC3报介*(13.5%
等式两边移项得: FOBC3报价-FOBC3报价*13.5%=85.9141 FOBCE报价=99.3227元 折成美元:FOBC3=99.3227/8.25元=12.04美元/双 (2CFRC3报价的核算: CFR3报价=实际成本+国内费用+出口运费+客户佣金+银行手续费+预期利润 =79。.2308+6.6933+5.2247+CFRC3报价*3%+CFRC3报价*0.5%+CFRC3报价*10 % 等式两边移项并计算得 CFRC3报价=105.3628元 折成美元:CFRC3=105.3628/8.25=12.77美元/双 (3CIFC3报价的核算: CIFC3报价=实际成本+国内费用+出口运费+客户佣金+银行手续费+出口保险 费+预期利润=79.2308+6.6833+5.2247+CIEFC3报价*3%+CIDFC3报价*0.5%+CIFC3 报价*110%*0.85%+CIFC3报价*10%
等式两边移项得: CIFC3报价=106.5079元 折成美元:CIFC3=106.507/8.25=12.91美元 6、三种价格对外报价
(1USD12.04/pair FOBC3 Dalian(每双12.04美元,包括3%佣金,大连港船上交货。 (2USD12.77/pair CFRC3 Dalian(每双12.77美元,包括3%佣金,成本加运费至都柏林。 (3USD12.91/pair CIFC3 Dalian(每双12.91美元,包括3%佣金,成本加运费、保险费至都柏林。
============================================================ ========== =======================
1.根据下列资料进行出口报价核算 操作材料
信梁公司欲出口一批不锈钢厨具至开普敦,3个货号各装一个20英尺货柜。 货号包装方式尺码长尺码宽尺码高购货成本
SA1012RG 2套/箱56 32.5 49 180元人民币 SA1013 2套/箱61.5 30.5 74 144元人民币 SA1004 8套/箱63 35.5 25 55元人民币 已经上海至开普敦20英尺FCL海洋运费为2200美元,增值税率为17%退税率为9 %。
加一成投保一切险加战争险分别为0.8%和0.2%。这批货一个20英尺货柜的国内 运费共2000元;出口商检费100元;报关费150元;港区港杂费600元;其他业务费用共18 00元,包装费每箱2元。如果公司预期利润率为成交金额的6%,加客户要求3%的佣金。 请报出3个货号CIF3capetown价格。
1美元=8.27人民币。 一、三种货一个货柜可以装多少只。 3SA1012RG 25/(56*32.5*49 =280(箱 3SA1013 25/(61.5*30.5*74 = 180(箱 3SA1004 25/(63*35.5*25 = 447(箱 二、实际购物成本(人民币 SA1012RG=166.1538 SA1013=132.9231 SA1004=50.7692 三、国内费用 每套货物国内费用(人民币 SA1012RG=(2000+100+150+280*2+600+1800/280*2=9.3036 SA1013=(2000+100+150+180*2+600+1800/180*2=13.9167
SA1004=(2000+100+150+447*2+600+1800/447*8=1.5503 四、海洋运费(美元
每套的海洋运费 SA1012RG=2200/280*2=3.9286 SA1013=2200/180*2=6.1111 SA1004=2200/447*8=0.6152 五、保险费 保险费=报价X10% 六、佣金 佣金=报价X3% 七、CIF报价 每天套的CIF报价 SA1012RG=[(166.1538+9.3036/8.27+3.9286]/[1-3%-6%-(1+10%1%]=$27.97 SA1013=[(132.9231+13.9167/8.27+6.111]/[1-3%-6%-(1+10%1%]=$26.55 SA1004=[(50.7692+1.5503/8.27+0.6165]/[1-3%-6%-(1+10%1%]=$7.73 ============================================================ ======== 案例二:
2004年六月,某出口公司出口陶瓷制餐具,进货成本150元/套(含17%增值税,退税 率9% 20尺货柜(按25个立方米计需发生的费用有:
运杂费900元,商检及报关费200元,港杂费700元,公司业务费1300元,其它费用950 元,深圳到纽约20英尺货柜包箱费率2250美元.利润为报价
的10%,美元对人民币汇率为1:8.27.货物外箱体积为0.4M*0.35M*0.38M.我方对 外报价为每套25.10美元CFR纽约,客户还价每套22美元CFR纽约.
现在需要我们考虑以下三个问题: 1.按客户还价,核算我方盈亏情况. 2.保持5%利润的还价情况 3.保持8%利润的国内采购价调整情况. 请计算: 还价采用逆算法, 1. 按照客户还价,算出我方是否能得到利润: 外箱体积: 0.4 M * 0.35M*0.38M =0.0532CBM 报价数量: 20尺柜(按25CBM计算包装件数=25/0.0532=470箱(每箱装一套 销售收入=22 X 8.27 =181.94元
退税金额=进货成本/(1+增值税率 X退税率=150-150/(1+17% X9% =150-11.5385 = 138.4615元
国内费用总额=运杂费900元+商检报关费200元+港杂费700元+业务费用1300元 +其它费用950元=4050元
每套餐具国内费用为4050/470=8.617元 海运费=2250美元/470 X 8.27 =39.5901 元/套 销售利润=销售收入-实际成本-国内费用-海运费 = 181.94—138.4615-8.617-39.5901 = 4.7268元/套 利润呈负数,为4.7268元/套,亏损率为4.7286/181.94=2.60% 2. 按照我方利润保持5%还价情况 CFR价=实际成本+国内费用+海运费+利润=138.4615+8.617+39.5901+ 报价X 5%
将等式两边移项得: CFR价—报价X 5% =138.4615 +8.617+39.5901 CFR价X ( 1--- 5%= 186.6686 CFR价= 186.6686/(1---5% CFR价= 196.4933元/套
出口成本核算
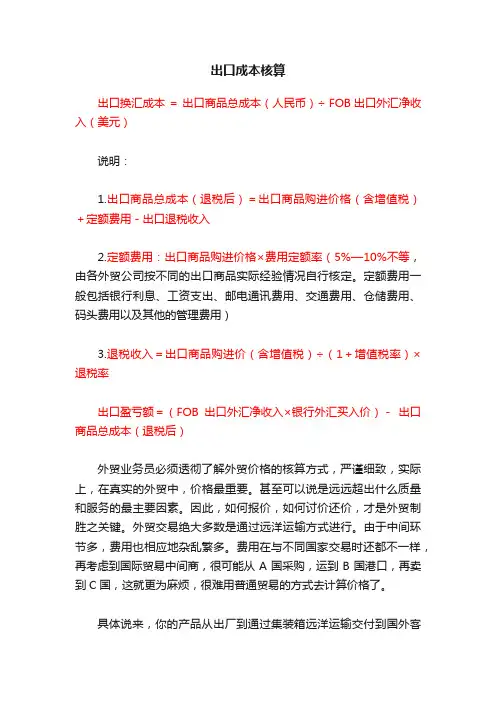
出口成本核算出口换汇成本=出口商品总成本(人民币)÷ FOB出口外汇净收入(美元)说明:1.出口商品总成本(退税后)=出口商品购进价格(含增值税)+定额费用-出口退税收入2.定额费用:出口商品购进价格×费用定额率(5%—10%不等,由各外贸公司按不同的出口商品实际经验情况自行核定。
定额费用一般包括银行利息、工资支出、邮电通讯费用、交通费用、仓储费用、码头费用以及其他的管理费用)3.退税收入=出口商品购进价(含增值税)÷(1+增值税率)×退税率出口盈亏额=(FOB出口外汇净收入×银行外汇买入价)-出口商品总成本(退税后)外贸业务员必须透彻了解外贸价格的核算方式,严谨细致,实际上,在真实的外贸中,价格最重要。
甚至可以说是远远超出什么质量和服务的最主要因素。
因此,如何报价,如何讨价还价,才是外贸制胜之关键。
外贸交易绝大多数是通过远洋运输方式进行。
由于中间环节多,费用也相应地杂乱繁多。
费用在与不同国家交易时还都不一样,再考虑到国际贸易中间商,很可能从A国采购,运到B国港口,再卖到C国,这就更为麻烦,很难用普通贸易的方式去计算价格了。
具体说来,你的产品从出厂到通过集装箱远洋运输交付到国外客户指定的外国海港码头或某个地点,将可能产生下列几种或全部费用:1.产品的出厂价格。
2.申报进出口商品检验检疫局检验以及出具品质证明的费用,即商检费。
3.申报中国海关出口的费用,即出口报关费。
4.租用集装箱装货并运到中国海港码头的费用以及在中国码头产生的各项杂费以上为货物运至中国海港码头出口前的手续和费用。
5.用远洋货轮运至外国海港码头的运费,即海运费。
6.办理国际货物运输保险的保险费。
以上为货物运至外国码头的手续和费用。
7.集装箱在外国海港码头卸货及其他码头上收取的杂费。
8.申报外国海关进口的费用,即进口报关费,有时候还需要缴纳进口关税。
9.货物从外国海港码头运至客户指定地点的费用。
产品出口报价方法

产品出口报价方法你想解决报价的难题吗?你是否会因为外国客户要你报价而感到烦恼头疼,一下子不知是好呢?那么请看下面的文章吧!关键还是要了解自己的产品,还有集装箱的体积容量,以及一些基本的费用,总之把国内费用分摊到单个产品上,然后加上国内售价,除以当天汇率就ok了!当然还要考虑买家的购买力哦!废话不多说!请看下面!注:以外贸公司来考虑。
出口报价和成本核算理论+实际案例,看了就明白!一、出口报价核算(一)报价数量核算在国际货物运输中,经常使用的是20英尺和40英尺集装箱,20英尺集装箱的有效容积为25立方米,40英尺集装箱的有效容积为55立方米。
出口商在做报价核算时,建议按照集装箱可容纳的最大包装数量来计算报价数量,以节省海运费。
根据产品的体积、包装单位、销售单位、规格描述来计算报价数量: 例1:商品03001(三色戴帽熊)的包装单位是CARTON(箱),销售单位是PC(只),规格描述是每箱装60只,每箱体积为0.164立方米,试分别计算该商品用20英尺、40英尺集装箱运输出口时的最大包装数量和报价数量。
解:每20英尺集装箱:包装数量=25÷0.164=152.439,取整152箱报价数量=152×60=9120只每40英尺集装箱:包装数量=55÷0.164=335.365,取整335箱报价数量=335×60=20100只例2:商品01006(蓝莓罐头)的包装单位是CARTON(箱),销售单位是CARTON(箱),每箱体积为0.0095立方米,试分别计算该商品用20英尺、40英尺集装箱运输出口时的最大包装数量和报价数量。
解:每20英尺集装箱:包装数量=25÷0.0095=2631.578,取整2631箱报价数量=2631箱每40英尺集装箱:包装数量=55÷0.0095=5789.473,取整5789箱报价数量=5789箱注意:由于该商品的包装单位和销售单位相同,故此例的报价数量=包装数量。
出口商品报价核算

出口商品的成本核算 (出口报价的计算)一、税前计算法 (一) 公式:税前出口总成本(人民币)出口销售外汇净收入(美元) (二) 说明:1. 将出口换汇成本设定为银行外汇买价;2. 在出口总成本中不扣减出口退税收入即做税前;3. 出口总成本由两部分构成,即采购成本(含增值税)和出口费用(业务定额费、包干费);4. 出口销售外汇净收入即为出口商品外销的FOB 净价;5. 将出口退税额作为利润。
(三) 实例计算:某外贸企业外销300MT 矿产品到泰国。
成交条件为CIF 曼谷。
已知:每公吨货物海运运费为105美元,保险按发票金额110%投保中保条款海运一切险和战争险。
共计保险费率为0.9%。
该批货物的采购成本为每公吨9600元人民币,由厂家直运装船,每公吨国段运杂费为140元,包干费40元,其它业务定额费为5%(按采购成本计),银行外汇牌价(买价)USD 1 = RMB 6.32,该产品出口退税率为17%,现出口企业采用税前计算法。
请分别计算该产品FOB 、CFR 和CIF 报价以及利润额为多少?解:设出口销售外汇净收入为X ,求出当出口换汇成本固定为银行外汇买价USD 1 = RMB 6.32时的FOB 价格[ 9600( 1 + 5% )+ 140 + 40 ] RMB 6.32 X USD 1 X = 1632.42即FOB 报价 = USD 1632.42/MTCFR = FOB + F = 1632.42 + 105 =1737.42 即CFR 报价 = USD 1737.42/MT CFR即CIF 报价 = USD 1754.79/MT 每公吨货物的利润为:利 润 = 出口退税额 = 采购成本 ÷ 1.17 × 退税率= 9600 ÷ 1.17 × 17% = 9600 × 0.1453 = 1394.88总利润 = 每公吨货物利润 × 成交数量 = 1394.88元 × 300MT = 418464元出口换汇成本 = = CIF= 1—投保加成×保险费率 CIF= 1737.42 = 1737.42 = USD 1754.79 /MT 1-110%×0.9% 0.9901二、定换汇成本计算法 (一) 公式:税后出口总成本(人民币)出口销售外汇净收入(美元)(二) 说明:1. 出口总成本(退税后)= 采购成本+出口费用-出口退税额; 2. 出口总成本(税后)由两部分构成,即实际成本(采购成本-出口退税额)和出口费用(业务定额费+包干费);3. 出口销售外汇净收入为出口商品外销的FOB 净价(该价格中不含佣金、折扣、海运运费、保险费);4. 出口企业一般在银行外汇买价基础上减去0.5元人民币作为利润;5. 利润额 =(外汇买价-定换汇成本)× 创汇金额(美元)。
出口跨境电商的成本核算

跨境电子商务
引导案例
如何解决珍妮的定价难题?
请思考
在跨境电商平台上,有哪些常用的定价策略? 往往定价只相差几分钱但销量却差距明显, 那么,卖家如何获得更强的价格竞争优势?
任 务 出口跨境电商的成本核算
一、生产企业直接进行跨境电商出口
生产企业直接在跨境电商交易平台上进行跨 境出口时,一般以批发业务为主,其产品流 通环节最少、销量大、成本低,在跨境电商 平台上对产品的报价以FOB(离岸价)定价 为主,有最低起订量的规定。
F.OB报价、CFR报价和CIF报价三者的不同点在于:
FOB报价是买方负责租船订舱、预付运费、办理保险、支付保险; CIF报价是卖方负责租船订舱、预付运费、办理保险、支付保险; CFR报价是卖方负责租船订舱、预付运费,买方负责办理保险、支 付保险。
任 务 出口跨境电商的成本核算
一、生产企业直接进行跨境电商出口
跨境电商产品成本价格=采购价+费用+利润 银行外汇买入价
(1)采购价 (2)费用 (3)利润 (4)银行外汇买入价
是从网络供货平台 主要包括跨境物流 (如1688、拿货网) 运费、交易平台费 或从工厂批发、零 用(技术服务费或 购的成本价,若取 推广费或佣金)、 得增值税发票,可 关税及其他费用。 享受出口退税。
(4)银行外汇买入价
可通过查看各大银行的 外汇牌价获得。
1
2
3
4
(1)生产成本
指制造商生产某一产品 所需的投入
(3)利润
指根据产品的实际情况、 竞争者的价格,以及市场 变化情况确定合理的利润。
任 务 出口跨境电商的成本核算
一、生产企业直接进行跨境电商出口
在国家鼓励大众创业的背景下,很多卖家以个人名义或成立贸易公司的方式购进产 品,然后通过跨境电商平台出口。此时类似,计算公式为:
商品的价格出口成本核算与佣金和折扣

根据消费金额的不同,给予不同的折扣率,如满100元9折、 满200元8折等。
折扣的适用范围与限制
适用范围
适用于各种商品和服务,尤其适用于 快速消费品、服装、电子产品等。
限制
折扣不能违反法律法规,不能侵犯消 费者权益,不能有歧义或误导消费者 ,同时商家应确保产品质量和售后服 务不受影响。
05
3
价值定价法
根据消费者对商品价值的认知来制定商品价格。
02
出口成本核算
直接成本核算
采购成本
01
包括商品本身的成本、包装成本、运输成本等。
生原材料、人工、设备折旧
等。
保险费用
03
为商品投保所需的保险费用。
间接成本核算
包括差旅费、通讯费等。
包括管理人员工资、办公 费用等。
更多风险和责任。
04
折扣计算
折扣的定义与目的
定义
折扣是商家为了吸引顾客或促进销售,在商品原价基础上给予的一定比例或金额的减免。
目的
提高销售额、清理库存、推广新产品等。
折扣的计算方法
百分比折扣
基于商品原价的百分比进行计算,如8折优惠表示商品价 格为原价的80%。
固定金额折扣
直接在商品原价上减去一定金额,如满100减20表示消费 满100元可减免20元。
总之,佣金与折扣的协同作用需要综 合考虑各种因素,制定出合理的策略 来平衡各方利益,以达到最佳的市场 效果。
感谢您的观看
THANKS
商品的价格出口成本核算与 佣金和折扣
目录
• 商品价格概述 • 出口成本核算 • 佣金计算 • 折扣计算 • 价格、佣金和折扣的综合考虑
01
商品价格概述
国际贸易价格计算公式

国际贸易价格计算公式出口价格计算公式是用于计算国际贸易中商品出口价格的公式。
这一公式一般包括以下几个要素:生产成本、运输成本、关税和其他离岸费用、利润率。
出口价格=生产成本+运输成本+关税和其他离岸费用+利润率。
进口价格计算公式是用于计算国际贸易中商品进口价格的公式。
这一公式一般包括以下几个要素:生产成本、运输成本、关税和其他进口费用、利润率。
进口价格=生产成本+运输成本+关税和其他进口费用+利润率。
3.成本加成公式成本加成公式是用于计算国际贸易中商品价格的公式。
这一公式一般包括以下几个要素:生产成本、运输成本、关税和其他离岸费用、利润率。
商品价格=生产成本+运输成本+关税和其他离岸费用+利润率。
4.竞争定价公式竞争定价公式是用于计算国际贸易中商品价格的公式。
这一公式一般包括以下几个要素:市场需求、市场竞争水平、生产成本、运输成本、关税和其他离岸费用。
商品价格=市场需求-市场竞争水平+生产成本+运输成本+关税和其他离岸费用。
5.滞后定价公式滞后定价公式是用于计算国际贸易中商品价格的公式。
这一公式一般包括以下几个要素:生产成本、市场需求、市场竞争水平、运输成本、关税和其他离岸费用。
商品价格=滞后定价因素x(生产成本+运输成本+关税和其他离岸费用)+(市场需求-市场竞争水平)6.弹性定价公式弹性定价公式是用于计算国际贸易中商品价格的公式。
这一公式一般包括以下几个要素:生产成本、运输成本、关税和其他离岸费用、市场需求弹性、市场竞争水平。
商品价格=市场需求弹性x(生产成本+运输成本+关税和其他离岸费用)+(1-市场竞争水平)以上是几种常见的国际贸易价格计算公式。
这些公式都是根据不同的经济变量和理论基础建立的,可以帮助企业或个人在进行国际贸易时对商品价格进行计算和预测。
国际贸易价格计算公式
国际贸易价格计算公式出口价格是指卖方向国外买方销售商品的价格。
出口价格计算公式如下:出口价格=生产成本+利润+运输成本+关税+汇率影响生产成本包括直接原材料成本、劳动力成本、制造成本等。
利润是卖方希望获得的额外收益。
运输成本包括航运、陆路运输或邮递等费用。
关税是指买方国家对进口商品征收的税费,关税率会影响出口价格。
汇率影响是指卖方国家货币与买方国家货币的兑换比例变化,汇率的波动会影响出口价格。
进口价格是指买方从国外购买商品时所支付的价格。
进口价格计算公式如下:进口价格=出口价格+关税+税费+运输成本+汇率影响进口价格中的关税和税费是指买方国家对进口商品征收的税费,运输成本指的是将商品从卖方国家运送到买方国家所需支付的费用。
汇率影响是指买方国家货币与卖方国家货币的兑换比例变化,汇率的波动会影响进口价格。
3.影响国际贸易价格的因素-供求关系:供求关系是决定商品价格的基本因素。
当供应量超过需求量时,价格会下降;反之,价格会上涨。
-市场竞争:市场竞争程度也会影响价格。
当市场上存在多个供应商时,价格通常较低;当市场上缺乏供应商时,价格通常较高。
-生产成本:生产成本是决定商品价格的重要因素之一、生产成本包括原材料成本、人工成本、设备成本等费用。
生产成本的增加会导致商品价格的上涨。
-汇率:货币汇率对国际贸易价格也有重要影响。
当卖方国家货币升值时,购买这个国家商品的价格会上涨;当卖方国家货币贬值时,购买这个国家商品的价格会下降。
-贸易政策:各国的贸易政策也会对国际贸易价格产生影响。
例如,关税、配额、进口限制等政策的变化都会导致价格上升或下降。
总结:国际贸易价格计算公式中包含了生产成本、运输成本、关税、汇率等多个因素。
国际贸易价格受到供求关系、市场竞争、生产成本、汇率和贸易政策等因素的影响。
理解这些因素及其之间的关系对于国际贸易的运作和决策非常重要。
出口报价的核算
例:1.中荣成贸易公司收到日本冈岛株式会社 求购17吨水产品(计一个20英尺集装箱)的 询盘,且该级别产品每吨的进货价格为5600 元人民币(含增值税17%);出口水产品的 退税率为5%;海洋运费从装运港青岛至神户 一个20英尺冷冻集装箱的包装费率为2200美 元,用户按成交价格的110%投保,保险费率 0.85%,冈岛会社要求在价格中包括5%的佣 金,若荣成公司的预期利润是10%(以成交 金额计),并按5.5%的定额费率估定国内费 用。人民币对美元汇率为8.25:1,试报出每 吨水产品FOB、CFR、CIF价格。
整理资料如下: 1.预计采购价格:5600元人民币/吨,含增 值税17%。 2.退税税率:5% 3.货物出口国内费用:采购成本的5.5% 4.海洋运费:一个20英尺集装箱包装费率 2200美元 5.货运保险费:成交价格的110%投保, 保费率0.85% 6.佣金:成交价的5% 7.报价利润率:报价的10% 8.汇率:8.25:1
FOB 价=出口成本+预期利润额
=实际购货成本+单位产品国内总费用+预期利=出口成本+预期利润额+出口运费 =实际购货成本+单位产品国内总费用+预期利润额+佣金+
单位产品出口运费 3.CIF 价格的核算
CIF价格=出口成本+预期利润额+出口运费+运输保险费 =实际购货成本+单位产品国内总费用+预期利润额+佣金+单 位产品出口运费+运输保险费
=货价×( 1+增值税率-出口退税率)
=采购成本( 1+增值税率-出口退税率)/ (1+增值税率)
例:某公司拟出口一批福娃玩具,玩具供货 商报出的价格是每个75元人民币,其中包含 17%的增值税,已知福娃的出口退税率是 9%,那么,每个福娃的出口实际成本是多 少? 75 ×(1+17%-9%)/(1+17%)=69.23元/个
进出口商品的价格计算
进出口商品的价格计算
首先,进出口商品的价格计算需要考虑到商品的成本。
商品的成本包
括生产成本、原材料费用、劳动力成本、设备折旧等。
这些成本的合计就
是商品的生产成本。
其次,进出口商品的价格计算还需要考虑到运费。
运费是指将商品从
出口国家/地区运输到进口国家/地区的费用。
运费通常由物流公司或货代
公司提供,并根据运输方式(如海运、空运、陆运)、货物的重量、体积、目的地等因素来确定。
第三,进出口商品的价格计算还需考虑到关税。
关税是指进口国家/
地区对进口商品征收的税费。
关税按照商品的种类和税率来计算,不同的
商品有不同的税率。
关税通常由进口国家/地区的海关根据相关规定来征收。
第四,进出口商品的价格计算还需要考虑到保险费。
保险费是为了保
障商品在运输过程中不受损失而支付的费用。
保险费的计算通常按照货物
的实际价值和风险来确定。
进出口商可以购买货物运输保险来保障商品的
安全。
最后,进出口商品的价格计算还需要考虑到利润。
利润是指进出口商
在交易中获得的盈利部分。
利润通常是以百分比形式计算,根据市场供求
关系、竞争状况、进出口商自身的实际情况等因素来决定。
综上所述,进出口商品的价格计算包括商品的成本、运费、关税、保
险费以及利润等多个因素。
进出口商在进行价格计算时需要综合考虑这些
因素,以确保商品的出口和进口能够保持合理的成本和获得合理的利润。
此外,不同国家/地区对价格计算的规定和要求可能存在差异,进出口商还需要遵守相关的法律法规和国际贸易规则。
出口商品价格核算与报价技巧——从一则案例分析人手
出口商品价格核算与报价技巧——从一则案例分析人手在国际贸易中,如何确定出口商品价格是交易双方最为关注的一个问题。
出口商品价格是影响外贸成交的重要因素之一,它直接关系到产品能否为进口商接受,关系到市场占有率的高低以及需求量的变化与利润的多少,因此出口公司必须综合考虑各方面因素,认真核算出口商品价格。
一、出口商品价格核算(一)出口商品价格构成目前出口公司主要用三种贸易术语报价,即FOB、CFR和CIF。
而这三种贸易术语又有一定的相关性:FOB=成本+预期利润+佣金+国内费用;CFR=成本+预期利润+佣金+国内费用+国外运费;CIF=成本+预期利润+佣金+国内费用+国外运费+国外保险费。
其中,国内费用包括业务费用、商检费、认证费、国内运输费、货代费用、银行费用、垫款利息、包装费用、保管费用、预计损耗和其他费用。
国外费用又包括国外运费和国外保险费两部分。
这些费用对于出口公司来讲都应该考虑,否则计算不当,盲目报价会使自己利润减少甚至低于成本价。
恒升贸易有限公司在长期的出口实践中总结出经验,增加了出口商品核算的准确性。
在核算出口商品价格时,恒升贸易有限公司认为一定要注意几个重要的部分:一个是退税收入。
其基本含义是指对出口货物退还其在国内生产和流通环节实际缴纳的产品税、增值税、营业税和特别消费税。
计算出口退税收入应先知道商品编码,然后根据编码查询出口退税率。
如塑料制餐具及厨房用具的商品编码为39241000,对应的增值税出口退税率为13%。
二是实际成本。
在实施出口退税制度的情况下,出口商在核算价格时,为了增强其产品在售价上的竞争力,出口商往往会将含税采购成本中出口退税部分予以扣除,从而得出实际成本。
三是出口佣金。
在进出口贸易实务中,中间商的参与极大地促进了商品的购销,委托人因此会支付佣金给中间商作为对中间商劳务的报酬。
因此,在有中间商介入的情况下,佣金是进出口价格的重要组成部分,尤其是中间商不愿其委托人知晓的暗佣。