
任务三 消费税会计核算
第三章 消费税的会计核算 思考题参考答案

第三章 消费税的会计核算 思考题参考答案
1.纳税人将自产应税消费品用于在建工程、管理部门、非生产机构、投资、馈赠、奖励等方面,应如何进行会计核算?
纳税人将自己生产的应税消费品用于连续生产应税消费品以外的其他方面,即用于生产非应税消费品和在建工程、管理部门、非生产机构、提供劳务以及用于馈赠、赞助、广告、样品、职工福利、奖励等方面。对这种用于其他方面的自产自用的应税消费品,均视同对外销售,按照纳税人生产的同类消费品的销售价格纳税。没有同类消费品销售价格的,以组成计税价格作为计税销售额。
第一,实行从价计税办法计算组成计税价格的公式为:
组成计税价格=成本+利润1−比例税率
式中,成本为应税消费品的产品生产成本;利润为根据应税消费品全国平均成本利润率计算的利润。
第二,实行复合计税办法计算组成计税价格的公式为:
组成计税价格=成本+利润+自用数量×定额税率1−比例税率
式中,成本为应税消费品的产品生产成本;利润为根据应税消费品全国平均成本利润率计算的利润。
《国家税务总局关于印发的通知》(国税发[1993]156号)和《财政部、国家税务总局关于调整和完善消费税政策的通知》(财税[2006]33号)对全国平均成本利润率做了具体规定。
企业用应税消费品对外投资,或用于在建工程、非应税项目等其他方面,按规定缴纳的消费税应计入有关科目。
2.纳税人不再退还的包装物押金应如何进行会计核算?
增值税方面,对因逾期未收回包装物不再退还的押金,应按所包装货物的适用税率计算增值税销项税额。逾期是指按合同约定实际逾期或以1年为期限,对收取1年以上的押金,无论是否退还均并入销售额征税。在将包装物押金并入销售额征税时,需要先将该押金换算为不含税价,再并入销售额计税。纳税人为销售货物出租、出借包装物而收取的押金,无论包装物周转使用期限长短,超过1年(含1年)仍不退还的均并入销售额征税。需要注意的是,包装物押金不同于包装物租金,包装物租金在销货时作为价外费用并入销售额计算销项税额。
消费税账务处理

- 1 - 消费税账务处理
消费税账务处理是指企业在进行销售、采购等经济活动时,按照国家相关法律法规规定,对涉及消费税的业务进行会计核算、纳税申报和缴纳等一系列工作的过程。消费税是指国家对某些特定商品或服务征收的一种间接税,其税率一般为5%或13%。消费税的征收范围包括烟草、酒类、化妆品、高档手表、珠宝首饰、汽车等商品和餐饮、住宿等服务。
一、消费税会计核算
企业在进行销售、采购等经济活动时,应按照国家相关规定对涉及消费税的业务进行会计核算。具体操作如下:
1、销售商品应税额的会计处理
销售应税商品的应税额=销售额×税率÷(1+税率)。例如,销售额为10万元,税率为13%,则销售应税额=10万元×13%÷(1+13%)=1.07万元。企业在销售商品时,应将销售应税额记入应交税费科目,并在税控系统中开具相应的发票。
2、采购应税商品的会计处理
采购应税商品的应税额=采购额×税率÷(1+税率)。例如,采购额为5万元,税率为13%,则采购应税额=5万元×13%÷(1+13%)=0.63万元。企业在采购应税商品时,应将采购应税额记入应交税费科目,并在税控系统中领取相应的发票。
3、消费税进项税额的会计处理
消费税进项税额=采购应税额-销售应税额。例如,采购应税额为 - 2 - 0.63万元,销售应税额为1.07万元,则消费税进项税额=0.63万元-1.07万元=-0.44万元。企业在进行纳税申报时,应将消费税进项税额填写在进项税额栏目中。
二、消费税纳税申报
企业每月应在规定时间内向税务机关报送消费税纳税申报表。具体操作如下:
1、纳税申报表的填写
消费税纳税申报表是企业向税务机关报送消费税纳税情况的重要文件,其填写应严格按照国家相关规定进行。主要包括销售应税额、采购应税额、消费税进项税额、应缴消费税额等内容。
消费税会计核算

对消费税的会计核算,按照消费税会计处理有关规定,对于计算出应交的消费税,借记有关科目,贷记“应交税金-应交消费税”,实际缴纳时,借记“应交税金-应交消费税”,贷记“银行存款”等。消费税的会计核算根据具体消费税计算缴纳的情况,又分为不同的情形进行会计核算。
(一)企业生产应税消费品的会计核算,具体分为以下几种情况 销售应税消费品的会计核算 企业生产的需要缴纳消费税的消费品,在直接对外销售时,按照应缴的消费税额,借记“产品销售税金及附加”(商品企业借记“商品销售税金及附加”,外商投资企业借记“产品销售税金”)科目,贷记“应交税金-应交消费税”科目,贷记“银行存款”科目。 企业出口应税消费品按规定不予免税或退税的,应视同国内销售,按上述规定进行会计处理。
工业企业
①当计算出应缴纳的消费税是
借:产品销售税金及附加
贷:应交税金-应交消费税
②当企业实际缴纳该笔消费税款时
借:应交税金-应交消费税
贷:银行存款
商业企业
①当计算出应缴纳的消费税时
借:商品销售税金及附加
贷:应交税金-应交消费税
②当缴纳该笔消费税时
借:应交税金-应交消费税
贷:银行存款 外国投资企业
①当计算出应缴纳的消费税时
借:产品销售税金
贷:应交税金-应交消费税
②企业实际缴纳消费税时
借:应交税金-应交消费税
贷:银行存款
案例三消费税的会计核算

案例三消费税的会计核算
消费税是一种对商品和服务的销售额征收的一种税收。它通常由政府机构通过立法来实施,并在商品或服务的购买价值上征收一定比例的税金。消费税的会计核算对于企业来说非常重要,因为它直接影响到企业的税务负担和利润。下面将详细介绍消费税的会计核算。
首先,消费税是一种非财产税,因此企业不需要在资产负债表上记录任何关于消费税的项目。这意味着消费税不会影响企业的资产和负债的计算。然而,消费税对企业的利润有着直接的影响。企业需要在利润表上记录有关消费税的信息。
在会计核算中,消费税一般分为两种方式:内含消费税和加计消费税。
内含消费税是指企业将消费税内部承担,即将消费税纳入商品或服务的销售价值中,并与销售收入一同计入利润表。这种方式下,企业实际支付的消费税金额将通过销售收入体现在利润表的营业收入和毛利润中。
加计消费税是指企业将消费税作为额外费用从销售收入中分离出来,并单独计入利润表。这种方式下,企业需将消费税金额从销售收入中减去,并单独记录为消费税费用。这样,企业的营业收入和毛利润将不包括消费税,只有净收入才会体现消费税的成本。
无论是采用内含消费税还是加计消费税的方式,企业都需要确保消费税的正确计算和准确申报。为此,企业需要建立完善的会计系统,对销售收入进行详细的记录和核对,确保消费税的计算准确无误。此外,企业还需要定期与税务机关进行核对,确保消费税的申报和缴纳与税务机关的要求一致。 最后,消费税的会计核算也需要根据不同国家和地区的法律法规进行调整。各个国家和地区对于消费税的税率、免税项目、减免政策等有所不同,企业在进行消费税会计核算时需要遵守当地的相关法律法规,并在会计报表中明确披露消费税的相关信息。
综上所述,消费税的会计核算对于企业来说非常重要。企业需要根据消费税的计算方式,将消费税正确记录和计算在会计报表中,确保合规申报并准确反映企业的税务负担和利润情况。此外,企业还需要与税务机关保持良好的沟通,及时了解并遵守当地的消费税法律法规。只有这样,企业才能够有效地管理和控制消费税,保持企业的健康发展。
项目三消费税会计核算与申报《税务会计(第2版)》课件及习题答案

项目三 消费税会计核算与申报
参考答案
任务一 纳税人和征税范围的确定
【职业能力判断与选择】 一、判断题 1.√ 2.× 3.√ 4.√ 5.× 6.×
二、选择题
1.A 2.A 3.A 4.A 5.C 6.C 7.B 8.ABD 9.BCD 10.AB 11.BCD 12.AC 13.AD 14.BCD 15.ABCD 任务二 消费税税款计算
【职业能力判断与选择】 一、判断题 1.√ 2.× 3.× 4.× 5.√ 6. √ 7.× 8.× 9.×
二、选择题 1.B 2.B 3.C 4.A 5.B 6.C 7.A 8.B 9.A 10.C 11.BD 12.ACD 13.ABC 14.AD 15.AC 【单项任务训练】 1. 应纳税额=600×100×(1+5%)÷(1-15%)×15%=11117.65(元)
2. 委托方收回后应按委托加工应税消费品计算消费税的公式,补缴消费税。
收回加工烟丝应纳消费税=[42×(1-13%)+3+8]÷(1-30%)×30% = 20.37(万元)
3. (1) 乙酒厂应代收代缴的消费税、应纳增值税计算如下: 委托方提供的原材料成本为不含增值税的价格
①代收代缴的消费税的组成计税价格=(材料成本+加工费)÷(1-消费税税率)
=[30×2000×(1-l3%)+(25000+15000)+8×2000×0.5]÷(1-20%)=125250(元) 应代收代缴的消费税=125250×20%+8×2000×0.5=33050(元)
②应纳增值税=(25000+15000)×17%=6800(元)
(2) 甲酒厂应纳消费税、增值税计算如下: ①销售委托加工收回的白酒,由于其出售价格高于收回时的计税价格(125250÷
8=15656.25元),根据财税[2012]8号文件的规定,从2012年9月1日起,需要补缴消费税。
应补缴的消费税额=7×16000×20%+7×2000×0.5-33050÷8×7=481.25(元) ②应纳增值税: 销项税额=7×16000×17%=19040(元) 进项税额=30×2000×13%+6800+1100=15700(元) 应纳增值税=19040-15700=3340(元) 4. (1)进口散装化妆品消费税的组成计税价格:
纳税实务仿真实训参考答案高教版项目三 消费税会计核算与纳税申报 答案
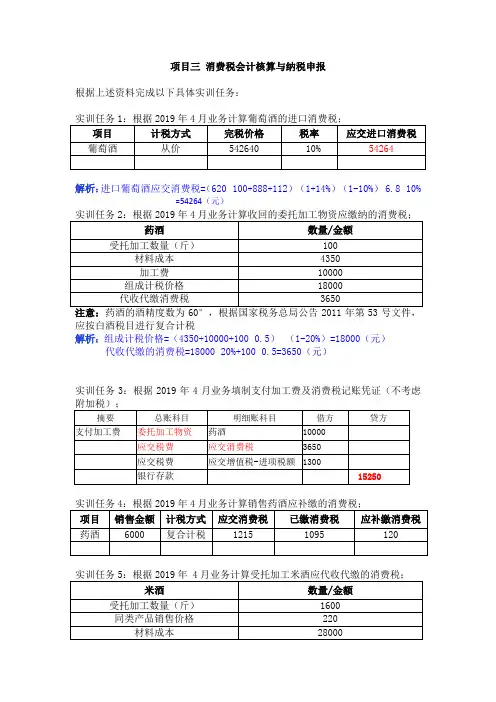
项目三 消费税会计核算与纳税申报
根据上述资料完成以下具体实训任务:
实训任务1:根据2019年4月业务计算葡萄酒的进口消费税;
项目 计税方式 完税价格 税率 应交进口消费税
葡萄酒 从价 542640 10% 54264
解析:进口葡萄酒应交消费税=(620×100+888+112)×(1+14%)÷(1-10%)×6.8×10%
=54264(元)
实训任务2:根据2019年4月业务计算收回的委托加工物资应缴纳的消费税;
药酒 数量/金额
受托加工数量(斤) 100
材料成本 4350
加工费 10000
组成计税价格 18000
代收代缴消费税 3650
注意:药酒的酒精度数为60°,根据国家税务总局公告2011年第53号文件,应按白酒税目进行复合计税
解析:组成计税价格=(4350+10000+100×0.5)÷(1-20%)=18000(元)
代收代缴的消费税=18000×20%+100×0.5=3650(元)
实训任务3:根据2019年4月业务填制支付加工费及消费税记账凭证(不考虑附加税);
摘要 总账科目 明细账科目 借方 贷方
支付加工费 委托加工物资 药酒 10000
应交税费 应交消费税 3650
应交税费 应交增值税-进项税额 1300
银行存款 15250
实训任务4:根据2019年4月业务计算销售药酒应补缴的消费税;
项目 销售金额 计税方式 应交消费税 已缴消费税 应补缴消费税
药酒 6000 复合计税 1215 1095 120
实训任务5:根据2019年 4月业务计算受托加工米酒应代收代缴的消费税;
米酒 数量/金额
受托加工数量(斤) 1600
同类产品销售价格 220
材料成本 28000 加工费 40000
组成计税价格 88000
代收代缴消费税 18400
解析:同类消费品的销售价格为220元/箱,受托加工米酒代收代缴的消费税为:220×400×20%+1600×0.5=18400(元)
案例三消费税的会计核算 2
案例三:消费税的会计核算
李丽为鸿运摩托车企业的税务会计,她所在的这家企业主要是生产和销售气缸容量大于250毫升型号的摩托车,每辆摩托车的生产成本是22 000元。同时该企业为一般纳税人,增值税税率为17%,消费税率为10%。今年9月份他们单位一共发生了以下6项经济业务:
(1)9月1号按不含税出厂价每辆30 000元销售给特约经销商摩托车30辆,另外收取包装费和售后服务费共计1 170元。款项已通过银行收讫。
(2)9月5号销售给某使用单位摩托车10辆,含税销售价35 100元/辆,款项已通过银行收讫。同时以银行存款支付运费5000元,已取得运输单位开具的运费发票。
(3)9月7号将同型号摩托车3辆移送给本厂售后服务部使用。
(4)9月23号购进一批原材料,取得的增值税专用发票上注明价款1 000 000元,增值税款170 000元,货物已验收入库,款项以银行存款支付。
(5)9月24号购进一批零部件,已付款并验收入库,取得的增值税专用发票上注明价款为180 000元,增值税款30 600元。
(6)9月30号以银行存款购入办公用品一批,取得的普通发票上注明价款为6000元。
请问,作为税务会计人员的李丽该怎样来核算他们单位9月份发生的这6项经济业务?对于每项经济业务,她又该如何做好相应的会计分录,并最终完成消费税纳税申报表的填制呢?
案例分析:
对于这六项经济业务的会计处理,李丽主要总结出了二个大的步骤。其步骤一,主要是针对每项经济业务计算其应缴纳的增值税和消费税;步骤二,主要针对每项经济业务做相应的会计分录。最后根据步骤一和步骤二李丽可以轻松完成消费税纳税申报表的填制。
李丽针对每项经济业务所做的会计处理具体过程如下:
(1)增值税销项税额=30000×30×17%+1170÷(1+17%)×17%=153 170(万元)
计提消费税=30000×30×10%+1170÷(1+17%)×10%=90 100(元)