
国外企业并购绩效理论及实证研究述评_刘平
第25卷第7期外国经济与管理Vol.25No.72003年7月ForeignEconomies&ManagementJul.2003
中图分类号:F271文献标识码:A文章编号:10014950(2003)07002806
国外企业并购绩效理论及实证研究述评
刘平
(上海财经大学国际工商管理学院,上海200433)
摘要:本文运用综合分析的方法,对企业并购绩效与并购支付方式、并购双方的行业
相关性、并购企业的成长型或价值型特征、并购企业的初始持股额等关系的理论、实证检验结
果和研究方法进行了述评。关键词:并购;绩效检验;股价反应;超常收益
企业并购绩效一直是西方学术界关注的重点。近年来,国外学者主要从并购绩效理论、实
证检验结果和研究方法等三个角度对公司并购绩效问题进行了广泛深入的研究。现对有关研
究情况进行述评。
一、企业并购绩效理论与实证检验结果述评
1并购支付方式与并购绩效从公司财务理论可知,并购支付方式包括:现金和证券两
种融资。不同的支付方式会对并购双方的股东收益产生影响,这主要表现在三个方面:(1)税
务因素。Eckbo(1983)提出了纳税协同效应的观点,认为并购可以更好地利用避税手段,如纳
税、资本利得税和增加资产。采用证券(以股票为主)支付方式时,可以使目标企业股东延迟纳
税和进行税种替代,这对目标企业的股东有利;而采用现金方式支付时,并购企业增加了资产,
从而扩大了折旧避税额,所以并购企业也愿意支付更高的价格。(2)信息不对称因素。Leland
和Pyle(1977),Mrers和Majluf(1984),Travlos(1987)以及Louis(2002)都认为,当企业意识到价值被高估,管理层就会利用所拥有的私人信息发行证券为并购融资,所以股票价格并不能准
确反映并购的信息,从长期看这会导致公司股价下降。Rau和Vermaelen(1998)也指出,股票
融资型并购会使投资者产生并购企业价值被高估的预期。因此,当并购消息被公布时,并购企
业的股价会因投资者的预期回归而趋于下降。(3)信号因素。该理论表明,支付方式的选择揭
示了未来的投资机会或现金流量情况。现金融资型并购表明,并购企业的现有资产可以产生
较大的现金流量,或者表明并购企业有能力充分利用目标企业所拥有的或由并购所形成的
收稿日期:20030512作者简介:刘平(1978-),男,上海财经大学国际工商管理学院博士研究生。28投资机会;相反,股票融资则是一个不良信号。因此,从理论上讲,并购企业采用现金并购的超常收益通常要高于股票并购;而目标企业采用这两种类型的并购收益均为正值,但一般股票并
购的收益要显著低于现金并购所获得的收益。从实证检验结果来看,Gordon和Yagil(1981)以及Travlos(1987)经研究发现,采用现金并
购比股票并购可以产生更多的超常收益。Pranks、Hards和Mayer(1987)以及Linn和Switzer
(2001)从目标企业角度也证实了现金并购的超常收益相对较高。但是,Louis(2002)发现,在
采用现金并购时,并购企业的长期超常收益为零,无显著差异,而股票并购收益则显著为负。由此看来,现有的实证检验结果大体上支持了理论研究,但是,在并购企业获取超常收益
的程度这一问题上,仍然存在分岐。Shleifer和Vishny(2001)认为,这主要是由于研究支付方
式对并购绩效影响的背景条件不同所造成的。在股市强有效条件下,支付方式理论与实证研
究结果应该是一致的;而在股市无效条件下,并购企业和目标企业的市值偏离其真实价值,并
购双方根据各自股票价值的高低决定采取哪一种支付方式。因此,支付方式本身并不对双方的收益产生影响,而影响双方收益的主要是各自股票市值偏离真实价值的程度及方向。2并购行业的相关程度与并购绩效Singh(1984)根据并购双方的战略匹配性(strategic
fit)把并购分为相关并购和非相关并购。相关并购与并购绩效的联系可以用效率理论和组织资本理论来解释。效率理论认为,并购行业的相关性越高,则越能体现并购双方的协同作用,
实现规模经济效应,降低生产与经营成本;从组织资本理论看,行业相关程度高的并购更容易
实现行业专属管理能力向目标企业的转移,从而提高并购绩效。而非相关并购不能做到这一
点,但可以按所获取的范围经济进行比较,并且降低企业经营风险。在实证研究中,Singh(1984)最早利用股票事件研究法对相关并购与非相关并购进行比
较。检验结果表明,对于并购企业而言,相关并购所创造的价值比不相关并购要高,但是对目
标企业的影响仍然不明确。后来,许多学者沿着Singh的研究思路,大致采用了四个不同的细分标准严格地界定并购行业的相关性:(1)混合与非混合;(2)水平、垂直与混合;(3)行业交叉
水平(levelofoverlap);(4)企业集中度(corporatefocus)变化。他们利用这些不同的衡量标准
得出了三种不同的结论:(1)相关并购优于非相关并购。例如,Healy、Palepu和Ruback(1992)
以行业交叉水平为检验标准,发现行业交叉水平高相对于行业交叉低的并购有更加出色的业绩表现。John和Ofek(1995)及Desai和Jain(1999)等的研究表明,通过剥离非核心资产来增
加企业集中度的长期绩效显著为正,这些结论与理论推断基本一致。(2)相关并购与非相关并
购在长期绩效和股东创造价值方面无显著差异。Ghosh(2001)及Linn和Switzer(2001)以企业集中度为标准,发现企业集中度与长期经营绩效之间不存在正相关关系。(3)非相关并购比
相关并购创造的价值更高。Agrawal、Jaffe和Mandelker(1992)以混合与非混合为检验标准,
发现混合型(多样化)并购的长期股价水平要高于非混合型(集中型)并购。此外,John、Lang
和Netter(1992)以及Lang和Stulz(1994)等检验了并购的短期股价反应,也得出非常不一致的结论。Megginson、Morgane和Nail(2002)认为,导致上述检验结果不同的根本原因,在于样
本、时间跨度、控制变量以及研究方法存在差异。因此,Megginson等人提出用赫芬指数来测
量并购行业相关性程度的变化,并对1977~1996年间发生的204起战略并购样本进行了实证
检验。他们发现,并购前后企业集中度变化的大小与长期并购绩效显著正相关,在并购后3年内,集中度每减少10%,会导致股东财富减少9%,经营绩效降低1%,而且企业价值缩水4%,
经营现金流减少12%。29由上可知,并购行业的相关性程度或战略匹配性虽然重要,但还不足以解释并购绩效不同
的原因,况且非相关并购后的企业多样化经营能否提高企业价值仍然是一个值得争议的问题。3并购企业的成长型和价值型特征与并购绩效并购企业成长型与价值型相关关系可
以从绩效外推假设(performanceextrapolationhythopesis)中得到解释,Franks、Harris和Titman(1991)以及Fama和French(1992)都是该假设的鼎力支持者。根据绩效外推假设,无论是市
场投资主体还是其他利益相关者,都会根据并购企业的历史绩效来评估并购所创造的价值,而
人们通常以净市率(账面资产值和市价资产值之比)作为对历史绩效的近似衡量尺度。把净市
率高的企业称为价值型企业,把净市率低的企业称为成长型企业。由此可以推断:(1)在并购宣告期,成长型并购企业会比价值型并购企业实现更多的超常收益,这是由市场参与者的过度
预期所造成的;(2)从长期来看,市场将逐步调整并购企业最初被高估的价值,因而价值型并购
企业的超常收益要高于成长型收购企业;(3)成长型并购企业将付出更多的收购溢价,这符合
目标企业股东的利益。因此,根据这三个层面的推断,该假说得出了净市率与短期并购绩效成反比,而与长期并购绩效成正比的结论。Lang、Larry、Stulz和Walkling(1989)通过检验又发现,并购企业的宣告期收益与托宾Q
的比率正相关,从而验证了该假设的第一层含义。Anderson等(1993)则首次利用净市率对1966~1987年发生的670个并购样本进行了长期绩效检验,也得出了同样的结论。Rau和
Vermalen(1998)对银行样本进行了检验,又证实了该假说的后两层含义。他们发现,成长型并
购企业在并购后3年的超常收益率为-173%,而价值型并购的超常收益率为76%。但是,
Louis(2002)的最新实证结果表明,净市率与长期并购绩效的显著正相关关系,仅仅在银行样本中成立,这是由于银行企业本身具有较高的净市率所致,当把银行样本剔除后,成长型并购
企业的长期超常收益(-10.1%)要高于价值型并购企业(-18.5%),但是不具有显著性。很明显,实证检验结果并不完全支持绩效外推假设。这是因为该假设是以过去绩效为衡
量基础的,而并购能否创造价值不仅取决于过去,而且更多地取决于并购的预期收益市场,因
此该假设的说服力是有限的。4并购企业的初始持股额与并购绩效在并购消息宣布以前,只有并购企业拥有是否并
购的内幕消息。因此,并购企业在投标之前会通过二级市场买入目标企业的股票,在目标企业建立立足股份(toehold),使股价逐步上涨到要约价格水平,这样并购企业可获得更多的收
益,改善绩效水平。在实证研究方面,Kyle(1985),以及Shleifer和Vishny(1986)的研究都表明,随着并购企
业持有目标企业初始股权的增加,并购成功的概率将上升,并购企业的期望利润也会上升。但
是,Bradley等(1988)反驳了这一点。他们认为,大多数并购企业在并购时并不拥有目标企业
的股份,即使并购企业拥有国有企业的股份,并购企业从这些股份上能够获得的潜在利润比起
并购成本来说也是非常小的。其主要原因是:(1)要想在二级市场上大规模秘密买入目标公司的股票是不可能的,其数量受法律限制;(2)股票市场上存在许多发掘被低估股票的投资者。
当市场交易很清淡时,并购企业大批买入股票会暴露其私人信息,从而使股票价格迅速上涨到
要约价格水平,因而难以获得足够的利润。Jennings等(1993)的实证发现,美国并购企业的平
均初始持股量都很低(只有3%),而且只有15%的并购企业持有目标企业的初始股份。但在多个竞价者的子样本中,并购企业的平均初始持股比例有所提高,达到18%左右。Hay等
(2001)也指出,在竞争性并购的初期,并购企业很容易以各种名义秘密购买股票在目标公司建30
国外并购绩效评价方法研究综述
2005年5月第27卷 第3期当代经济科学ModernEconomicScienceMay,2005Vo.l27 No.3
国外并购绩效评价方法研究综述
陈 健,席酉民,郭菊娥
(西安交通大学管理学院,西安710049)
摘要:20世纪全球经历了5次企业并购浪潮,并购已经成为现代企业尤其是大型企业和高成长企业快速扩张
和整合的重要手段之一。企业并购的之后的效果如何,如何来评价并购的绩效,国外学者从不同角度做了大量的
研究,但数十年的研究至今没有一个统一的结论。本文总结了30多年以来国外学者有关企业并购绩效研究的重
要文献,在此基础上将国外并购绩效的评价方法分为财务评价、股票评价和其他评价三类,并指出了并购绩效评
价方法中存在的问题。
关键词:并购绩效;运营绩效;事件研究;评价方法
中图分类号:F270.3 文献标识码:A 文章编号:1002-2848-2005(03)-0085-08
一、引 言
企业并购失败和并购后绩效表现不理想的研究
结论和报道频频出现,但是企业的并购活动依然不
断发生,而且规模和数量都在不断增长。这就给理
论界和企业家提出了疑问:是什么原因导致的并购?
并购绩效评价能够反映企业并购的真实效果吗?
企业并购绩效研究是并购研究中重要的一个领
域,主要包括三个方面的研究:(1)并购活动对并购
后企业绩效的影响;(2)并购特征与并购后企业绩
效的关系(其中研究的并购特征包括:并购双方企
业的相关性,战略适应性,多元化,并购经验,并购时
期等);(3)并购后整合、管理与并购后企业绩效的
关系。研究者试图找出并购成败的前因后果,但是
经过数十年的研究,结论依然很混乱,没有达成统一
的共识。没有统一结论的原因是多方面的,主要有
样本选择的差异、评价方法的不同、评价指标选取的
收稿日期:2005-02-05基金项目:国家自然科学基金优秀创新研究群体基金项目(7012001)和国家自然科学基金(70473072)资助。作者简介:陈健(1974-),男,浙江温州人,西安交通大学管理学院博士生,西安工业学院经济管理学院,讲师。研究方向:企业并购,组织管理。席酉民(1957.5-),男,汉族,陕西长安人,西安交通大学副校长,教授,博士生导师。郭菊娥(1961-),女,汉族,陕西临潼人,西安交通大学管理学院教授、博士生导师。不同、外部环境的变化、具体企业内部的各自具体情
中国企业海外并购绩效评价实证研究
龙源期刊网
中国企业海外并购绩效评价实证研究
作者:徐琴
来源:《贵州财经大学学报》2018年第05期
摘要:随着中国参与国际竞争程度的不断深化,在大力吸引外商直接投资的同时,中国对外投资数量也呈现快速增长的态势。但中国海外并购也面临着国内法律保障机制不健全、国外政治法律不确定性、安全审查日益严苛以及文化差异等突出问题。本研究从盈利水平、偿债水平、运营水平以及发展潜力四个维度构建了一个企业海外并购绩效评价体系,并基于A股27家上市公司海外并购案例进行实证分析。结果发现,在海外并购行为发生的短期内,企业的盈利水平和运营能力有所下降,债务风险有所提升,但反映企业长期发展能力的发展潜力指标表现良好;同样,本国并购企业对被并购企业的控股水平越高,并购企业的长期发展能力也就越突出,但从被并购企业的所属地来看,北美地区企业表现要高于欧洲地区和澳洲地区。
关键词:海外并购;绩效评价;风险应对
文章编号: 中图分类号: C931 文献标志码:A
一、引言
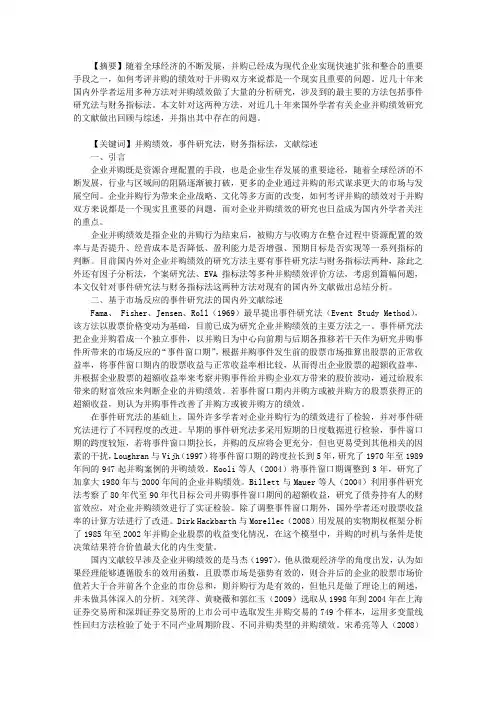
随着中国参与国际竞争程度的不断深化,在大力吸引外商直接投资的同时,中国对外投资数量也呈现快速增长的态势,2015年中国对外投资已经达到了1180亿美元。从全球贸易环境来看,由于“逆全球化”趋势愈演愈烈,全球外国直接投资也遭遇了增长的寒冬。与此对应的另一个景象是,作为中国海外投资的重要形式,中国企业海外并购金额的增加速度在全球一枝独秀,据2016年汤森路透(Thomson Reuters)公司调查数据显示,中国2016年上半年企业海外并购的总金额已经达到了1226亿美元,占全球海外并购总金额的五分之一 。从国别来看,中国的海外并购金额首次超过了美国和德国,跃居世界第一位。但与此同时,中国海外并购也面临着国内法律保障机制不健全、国外政治法律不确定性、安全审查日益严苛以及文化差异等问题,中国海外企业并购案例经常见诸报端。在此背景下,我们关注的问题是,中国企业海外并购行为是否在短期内提高了其盈利能力或者综合绩效水平?同时,在对海外企业差别化的控股数量以及目的国的选择中,其综合绩效是否存在异质性?本研究将从盈利水平、偿债水平、运营水平以及发展潜力四个维度构建一个海外绩效评价体系,并基于上市公司海外并购案例进行实证分析。这对于我们正确认识当前海外并购企业绩效以及构建企业海外并购长效机制有重要的意义。
企业并购绩效研究方法综述
【摘要】随着全球经济的不断发展,并购已经成为现代企业实现快速扩张和整合的重要手段之一,如何考评并购的绩效对于并购双方来说都是一个现实且重要的问题。近几十年来国内外学者运用多种方法对并购绩效做了大量的分析研究,涉及到的最主要的方法包括事件研究法与财务指标法。本文针对这两种方法,对近几十年来国外学者有关企业并购绩效研究的文献做出回顾与综述,并指出其中存在的问题。
【关键词】并购绩效,事件研究法,财务指标法,文献综述
一、引言
企业并购既是资源合理配置的手段,也是企业生存发展的重要途径,随着全球经济的不断发展,行业与区域间的阻隔逐渐被打破,更多的企业通过并购的形式谋求更大的市场与发展空间。企业并购行为带来企业战略、文化等多方面的改变,如何考评并购的绩效对于并购双方来说都是一个现实且重要的问题,而对企业并购绩效的研究也日益成为国内外学者关注的重点。
企业并购绩效是指企业的并购行为结束后,被购方与收购方在整合过程中资源配置的效率与是否提升、经营成本是否降低、盈利能力是否增强、预期目标是否实现等一系列指标的判断。目前国内外对企业并购绩效的研究方法主要有事件研究法与财务指标法两种,除此之外还有因子分析法,个案研究法、EVA指标法等多种并购绩效评价方法,考虑到篇幅问题,本文仅针对事件研究法与财务指标法这两种方法对现有的国内外文献做出总结分析。
二、基于市场反应的事件研究法的国内外文献综述
Fama、 Fisher、Jensen、Roll(1969)最早提出事件研究法(Event Study Method),该方法以股票价格变动为基础,目前已成为研究企业并购绩效的主要方法之一。事件研究法把企业并购看成一个独立事件,以并购日为中心向前期与后期各推移若干天作为研究并购事件所带来的市场反应的“事件窗口期”,根据并购事件发生前的股票市场推算出股票的正常收益率,将事件窗口期内的股票收益与正常收益率相比较,从而得出企业股票的超额收益率,并根据企业股票的超额收益率来考察并购事件给并购企业双方带来的股价波动,通过给股东带来的财富效应来判断企业的并购绩效。若事件窗口期内并购方或被并购方的股票获得正的超额收益,则认为并购事件改善了并购方或被并购方的绩效。
企业并购绩效及影响因素文献综述
企业并购绩效及影响因素文献综述
一、引言
企业并购是指两个或多个公司之间通过收购或合并等方式,以实现规模经济、资源整合和市场扩展为目的的一种商业活动。在全球化和市场竞争日益激烈的今天,企业并购已成为企业发展战略中不可或缺的一部分。并购活动并非总能带来预期的效果。很多并购案例以失败告终,给相关公司和投资者带来了严重的损失。研究企业并购绩效及其影响因素对于理解并购活动的成功与否,具有重要的理论和实践意义。本文将综述国内外学者对企业并购绩效及其影响因素的研究成果,以期为相关领域的学术研究和实际操作提供参考。
二、企业并购绩效评价
企业并购的绩效评价是一个复杂的课题,绩效评价的结果将直接影响并购的成败。在学术研究和实际操作中,对企业并购绩效的评价多从财务绩效和战略绩效两个方面展开。
1. 财务绩效评价
企业并购后的财务绩效是最直观的表现,也是衡量企业并购成败的重要指标之一。而对企业并购的财务绩效评价主要体现在企业的收益能力、资本结构、市场价值和现金流量等方面。对于并购后企业的收益能力,通常通过销售收入、净利润、息税前利润(EBIT)等指标来反映。而资本结构方面,则主要关注企业的财务杠杆、偿债能力和股权结构等情况。市场价值和现金流量也是企业并购绩效评价的重要方面。
2. 战略绩效评价
企业并购的战略绩效主要关注企业战略目标的实现情况,包括市场份额的扩大、产品创新、技术升级和品牌价值等方面。通过对市场份额、市场渗透率、产品销售情况和品牌影响力等指标的分析可以评估企业并购后的战略绩效情况。
三、影响企业并购绩效的因素
企业并购绩效的成败受多种因素的影响,其中包括公司内部因素、外部市场因素和并购过程中的管理决策因素等。
1. 公司内部因素
公司内部因素包括企业规模、企业业绩、企业文化、管理制度和团队合作等。研究表明,企业规模较大、业绩稳定、管理制度健全、企业文化相近、团队协作良好的企业,进行并购后的绩效往往更好。
跨国并购绩效理论综述

跨国并购绩效理论综述
跨国并购绩效理论综述
Gugler et al(2003)在运用全球并购数据库汤姆逊金融证券数据库等的数据对价值超过US$1百万的45000例并购案的统计中,发现跨国(CROSS-border)并购占21.7%,即1/5的并购是跨疆域的。
Doukas and Travlos(1988)检验了美国企业并购外国公司对美国企业股票回报的影响,Harris and Ravenscraft(1991)检验了外国公司并购美国企业对美国企业福利收获的影响。Very et.al.(1997)研究了相关地位(relative standing)与被并购的欧洲公司的总收入、销售额等绩效的相关性.这些研究跨国并购绩效的学者对跨国并购绩效的研究一般从这样两个方面:一是效绩的评价指标问题;二是绩效差异的原因问题。对后者的研究数量较多。绩效的评价指标大体上是用下面这些指标:超常收益(abnormal re- turns,并购当日的股票价格与预期的股票价格差异)、股东收益、总收入、销售额或市场份额等。而导致绩效差异的因素更是数不胜数,我将它们概括为以下五个方面:组织、体制状况、行业状况、并购过程的操作方法以及整合方法.下面将围绕这五个方面展开论述。
一、组织因素与跨国并购绩效
组织因素是指管理风格、经营理念、价值观念、组织文化以及组织规模等方面。各企业组织因素千差万别,直接关系到并购的绩效水平。
1.组织先前的并购经验
经验是组织中一种主要学习资源。有着不同环境下的经验的经理和工人比没有这些经验的经理和工人的生产性会更高(Walsh,1995)。在国际化多样性企业的CEO[,s]比国内企业的CEO[,s]有着更丰富的知识结构(Calori,Johnson&Sarnin,1994).过去的并购经验可以加速企业形象建立的过程(Hitt et al., 1998)和被并购企业的资源整合。(Han,2002)通过91家投资在中国的韩国企业分析,有着相当多的国际化经验的投资者比有着有限国际化经验的投资者能够展现更优良的业绩。Markides和Oyon(1998)也认为先前的国际并购经验能够更有效的管理和整合并购。可是,Haleblian和Finkelstein(1999)认为组织先前的并购经验的影响由正到负。目标企业与先前的目标企业越类似,并购效果越好。但当这些先前经验如果被不适当的总结,组织先前的并购经验与并购绩效没有显著的相关性,甚至呈负相关关系。总之,研究表明,先前的经验被发现预示着后来的并购成功(Bruton,Oviat,White,1994),同时也预示着并购绩效的下降(Kusewitt,1985),以及对并购绩效没有影响(Lahey and Conn,1990)。
企业并购绩效及影响因素的实证分析

企业并购绩效及影响因素的实证分析
从西方发达国家的金融实践活动中可以看到,企业往往可以通过并购行为完成企业谋求自身快速发展的目标,从企业的战略实施的角度看,企业并购行为也是企业重要的经营战略举措。西方发达国家已经经历了5次所谓的“并购浪潮”。目前学术界普遍认为西方发达国家企业的第一次并购浪潮可以追溯至1895-1904年。而第5次西方发达国家企业并购浪潮发生于1992-2000年。
正是由于并购行为对于企业发展的重要意义以及西方发达国家所发生的多次并购浪潮的事实,西方学术界对于并购行为的研究是非常广泛和深入的。西方学术界已经对于企业并购行为形成了较为完整的理论体系。但是这些理论结果是否可以运用于中国这样的转型经济中的发展中国家,学术界却存在着不同的看法。中国在上个世纪的80年代开始逐步通过不断下放企业经营权,扩大企业的自主经营权等方式进行企业层面的改革。
在这一改革的过程中企业逐渐成为在生产经营活动中的经营主体和利益主体。企业自主经营性的提高,是中国发生企业并购的制度基础。1984年7月5日,保定纺织机械厂兼并了保定针织器材厂,是中国改革开放后首例企业并购的案例。至此,中国企业并购活动就逐步开始繁荣起来。
1993年10月,深圳宝安集团在金融市场的二次市场中通过购买总股本19.8%的股权的方式,正式收购了上海延中实业股份有限公司,这是中国改革开放后第一次通过资本市场发生的并购案例。海证券交易所和深圳证券交易所相继成立,是中国资本市场乃至中国企业并购发展的重要基础。从相关的理论研究来看,现有的有关企业并购行为的研究往往集中于西方发达国家,而有关发展中国家,特别是像中国这样的转型经济中并购行为的研究成果较少。但实际上,转型国家的资本市场的产生和设立的过程中,提供了从动态角度研究企业并购相关理论的可能。
可以让我们看到在不同制度背景下,企业并购行为的种种独特规律。所以本文拟利用国内外较新的一些关于并购研究的实证方法对中国上市企业并购绩效进行相关研究,对影响企业并购绩效的相关因素进行检验和分析。本文关于企业并购的相关研究和探索,对于规范化和系统化国内关于企业并购的研究,为实践部门提供相关的理论依据都是大有裨益的。本文利用Bootstrap-DEA、非参数面板协整以及边限协整检验等现代数量经济方法对如何客观、准确测度企业并购绩效以及影响企业并购绩效的宏观和微观因素进行了较为深入的研究和分析,得到了如下的一些基本结论:常规的企业并购绩效测度方法都存在着一定的缺陷。
金融危机背景下我国企业海外并购经济后果研究——基于中金岭南并购PEM公司的案例分析
案例分析I CASES STUDY
金融危机背景下我国企业海外并购经济后果研究
基于中金岭南并购PEM公司的案例分析
中山大学管理学院 王立新
一、引言
近年来随着我国经济的快速发展,如何“走出去”通过股权并
购方式获取海外资源一直是我国企业的梦想,全球性金融危机的
爆发给我国企业实施海外并购带来了机遇和挑战。收购海外资源
不仅有利于我国企业建立完整的产业链,降低成本,而且有利于保
证我国原材料供应,并取得行业内的话语权。2008至2009年,我国
企业海外并购一直保持增长态势,特别是2009年,我国企业海外并
购交易在全球经济衰退中逆市增长。尽管我国企业海外并购在数
量上成果显著,但经济效应却未能达到预期目标,根据Dealogic的
数据显示,2009年中国企业跨境收购的失败率达12%,为全球最
高;2010年虽降至11%,却仍居全球首位。而美国和英国公司2010
年从事海外收购的失败率仅为2%和1%。
海外并购的经济后果,一直是国内外金融经济学研究的热点问
题。国内外学者通常采取事件研究法和会计研究法。事件研究法侧
重于对短期绩效的考察,检验并购是否会为股东带来超常收益
(Jensen&Ruback,1983;Healy,Palep&Ruback,1992;Renneboog2o01;
Rene,2005;Madura,2007);会计研究法则主要以会计指标作为评价
指标,考察并购事件对企业经营业绩的影响(李梅,2010)。国外大部
分学者的研究表明,跨国并购能为收购方创造价值、增加财富。
Santos。Errunza and Miller(2008)研究了1990—2000年间美国企业跨
国并购中的财富效应,认为跨国并购不会导致价值损毁;Pyykkt
(2009)研究表明,以科技为导向的跨国并购所带来的协同作用能增
加收购方的股票市场的价值;Halt和Kiymaz(2009)研究表明,收购方 在跨国收购公告期间会获得正的财富回报,同时收购方的财富增加
企业并购绩效评价实证研究
© 1994-2010 China Academic Journal Electronic Publishing House. All rights reserved. 2005年3月第19卷第3期 华 东 经 济 管 理EastChinaEconomicManagement Mar.,2005Vol.19,No.3
[收稿日期] 2004—11—25[作者简介] 郭 炜(1974—),男,博士后,研究方向:投资决策等。企业并购绩效评价实证研究郭 炜(华中科技大学,湖北 武汉 430074)[摘要]国内外学者对企业并购的绩效评价通常采用非正常收益法和会计指标法进行实证研究。研究结果表明,被并购方股东总是并购活动的绝对赢家,不同的仅是收益多少而已。并购方股东能不能从并购活动中获利则存在一定的争论。从指标因子分析、并购类型和股权结构等方面对企业并购绩效的实证研究则得出了一些有指导意义的结论。[关键词]并购;实证研究;非正常收益;会计指标法;绩效[中图分类号]F27314 [文献标识码]A [文章编号]1007—5097(2005)03—0118—03EmpiricalStudyonthePerformanceofCorporateM&AGUOWei(HuazhongUniversityofScienceandTechnology,Wuhan430074,China)Abstract:Abnormalreturnsmethodandaccountingindexesapproacharewidelyusedbyscholarstoconductempiricalstudyoftheper2formanceofcorporateM&A.StudyshowsthatthemergedshareholdersarealwaystheabsolutewinnersoftheseM&Aactivities.Thedifferencesonlylieintheamountofreturns.ItiscontroversialthatwhetherthemergingshareholderscanbenefitfromtheM&A.Theempiricalstudyfromtheperspectivesofindexπsfactoranalysis,typesofM&Aandsharestructures,drawinstructiveconclusionsontheperformanceofcorporateM&A.Keywords:M&A;empiricalstudy;abnormalreturns;accountingindexesapproach;performance 企业并购理论是企业理论、经济学以及公司财务理论中的最重要课题之一,上世纪七、八十年代以来,企业并购理论进展非常迅速,成为目前西方经济学最活跃的领域之一。企业并购对企业的业绩会产生相当的影响。国外学者对企业并购的绩效已从以下角度进行了实证分析:使用会计数据来研究企业并购的绩效;比较不同范畴的并购企业间的业绩;通过股票价格来研究在企业并购公告时股票市场的反应;对并购企业的长期业绩进行研究。国内学者分别从以下方面进行了有益的探讨:比较企业并购前后的有关会计指标;比较并购企业与非并购企业的业绩变化;比较并购公告前后一定时期内的股价变动,研究并购对企业价值的影响;研究对并购绩效影响最大的因素包含的具体内容;比较不同并购类型的业绩影响;研究持股比例对并购绩效的影响等等。通过对企业并购前后的绩效变化的深入研究,从中得出了许多有意义的结论。一、实证检验方法描述企业并购业绩的变化一般会在两个方面得到反映:一方面,企业的股票价格会发生某种程度的波动;另一方面,企业的一些财务指标会发生变化。这样,就形成了两种企业并购绩效的实证研究方法。一种是通过企业在并购事件发生前后股票价格的异常波动的方向来衡量企业绩效的变化,可称之为非正常收益法;另一种是通过并购事件发生前后年度有关会计指标的变化来判定事件对企业绩效的影响方向,可称之为会计指标法。非正常收益法(abnormalreturnsmethodology)首先由Ball和Brown(1968)创造从而成功地检验了年报的信息含量,此后该方法在研究并购事件对企业绩效影响中得到了广泛的应用。根据现代金融理论,经理人员决策是以提高股东收益为目标的,所以并购业绩的检验一般以并购前后股东财富的变化来衡量。采用非正常收益法,即将收购公告发布前后某段时间内并购双方股东的实际收益R与假定无并购公告影响的那段时间内股东的“正常”收益E(R)进行对比,得出所谓的非正常收益AR,用公式表示为AR=R-E(R)。这首先要确定一个事件期。通常以宣布日为中心选取要测量的时间段。确定事件期的目的是为了捕获该事件对股票价格的全部影响。事件期越长,所捕获到的影响就越全面,但这样也会使得估计容易受到更多不相干因素的影响。事件期确定后,接下来就要确定事件期内预期的“正常收益”。对实际收益R的计量一般是计算测量区间股价的变化和股息的支付,而对正常收益E(R)的估算则较为复杂和困难。对E(R)的测量一般有三种方法,即均值调整收益法、市场模型法和市场调整收益法。这三种方法计算的结果较为相近,但因为—811—
国内外关于并购绩效研究方法及管理层激励与并购绩效关系进行整理比较,
一、前言 (一)写作目的 本文献综述主要介绍并购相关概念进行界定的基础上,对国内外关于并购绩效研究方法及管理层激励与并购绩效关系进行整理比较,得出的结论会让管理层重视并购绩效的重要性。同时文中也说中了目前研究的局限性,及解决的办法。对后面学者的研究起到借鉴作用。 (二)关于并购及并购绩效的概念介绍 并购内涵非常广泛,一般指兼并和收购,是指两种不同事物,因故合并成一体。指两家或更多的独立企业,公司合并成一家企业,通常由一家占优势的公司吸收一家或多家公司。 并购绩效指目标企业被纳入到收购企业中经过整合后,实现并购初衷、产生效率的情况。并购无论成功与否,并购目标无论是否实现,并购无论能否达到了预期效果,无论能否加快了企业进程,这些问题都与并购绩效有关。 二、关于并购绩效发展的国内外文献综述 1.国外文献综述 国外的并购市场发展相对来说较为成熟,从而对并购绩效做出的理论与实证研究也比较丰富和全面,Bradley(1988)对最近几年间完成的236项并购交易活动进行实证研究得出结果,股票市场对并购交易完成有积极的反应,能够给并购双方的股东带来良好经济回报。SaoTimCOpler(1993)在对美国并购后企业经营业绩的研究中发现,并购提高了双方的盈利能力,不过程度很小,但对目标企业经营效率的提升却有明显作用。同时他们还发现,那些影响并购公告期超额收益率的因素,并不一定能对并购企业的长期业绩产生影响。并购竞价方的市场开拓能力和潜力对企业经营业绩并不一定产生影响,也对并购时的支付方式和被并购方的整体规模不产生依赖。Franks(1991),RobertBruner(2002)和GregoryAndrade通过研究得出了相同的结论,无论从长期还是短期来看,从整体来看收购公司和目标公司,公司并购从整体来说创造了股东财富。BinMei(2008)研究了85家在纽约证券所上市的公司并购绩效,研究发现有70家上市公司出现了异常报酬,累计异常收益率处于1.67%和3.04%之间。Magenheim,Mueller(1988)通过对并购效果的配对检验结果中研究发现,公司并购后的业绩有所下降。David Birch(1996)比较了
企业并购绩效文献综述
企业并购绩效文献综述
企业并购这事儿啊,就像是一场大冒险。在商业的这片大海里,一艘船(企业)觉得另一艘船(目标企业)不错,就想把它拉过来一块儿航行,想着能让自己变得更强大呢。那这并购到底成没成功,就看并购绩效啦。
咱们先来看看啥是并购绩效。这就好比两个人结婚,结完婚之后日子过得好不好,得从好多方面看。企业并购完了,赚钱的能力是不是变厉害了,就像家庭收入有没有增加;在市场上的地位是不是更高了,就像在街坊邻居里是不是更有面子了。这都是衡量并购绩效的一些方面。
那大家为啥这么关心并购绩效呢?你想啊,如果一家企业花了大价钱并购另一家企业,结果啥好处没捞着,就像一个人辛辛苦苦种了一季庄稼,到最后颗粒无收,那得多糟心啊。所以很多人就开始研究这企业并购绩效,想知道这里面到底有啥门道。
从那些研究文献来看,有好多因素会影响并购绩效呢。比如说企业文化。这企业文化就像人的性格一样。如果一家企业的文化是那种积极创新、很开放的,另一家却是保守、按部就班的,这俩企业并购到一块儿,就像两个性格迥异的人要生活在一起,不吵架才怪呢。这就很可能影响到并购绩效,说不定会让企业内部整天乱哄哄的,啥事儿都干不好。
还有企业的战略目标。这就像一个人走路的方向。要是并购的时候没有一个清晰的战略目标,就像一个人在沙漠里乱走,根本不知道自己要去哪儿。企业也一样,不知道为啥要并购,并购之后要干啥,那能有好的绩效才怪呢。
从财务的角度看,并购之后财务数据的变化也是衡量绩效的关键。就像看一个家庭每个月收支账目一样。如果并购之后,企业的负债突然变得特别高,利润却没怎么涨,这就有点像一个人本来过得还凑合,突然借了一大笔钱,但是收入没增加,那肯定是有问题的。可是有时候财务数据也会骗人呢。比如说有些企业为了让数据好看,会做一些手脚,这就像一个人在脸上涂脂抹粉,看着漂亮,实际上身体可能并不健康。
再说说市场反应这个事儿。企业并购了,市场上的投资者怎么看呢?如果投资者觉得这是个好事儿,就像大家都看好一对新人的结合,那企业的股价可能就会上涨。这股价上涨就像是给企业的一个小奖励,说明大家觉得这次并购可能会有好的绩效。但有时候市场也会犯傻啊,就像一群人跟着瞎起哄,可能企业并购其实不咋样,但是股价却涨了,这时候就得好好分析分析了。