
实际有效汇率
实际有效汇率
有效汇率是一种加权平均汇率,通常以对外贸易比重为权数。有效汇率是一个非常重要的经济指标,通常被用于度量一个国家贸易商品的国际竞争力,也可以被用于研究货币危机的预警指标,还可以被用于研究一个国家相对于另一个国家居民生活水平的高低。
人民币实际汇率的具体计算公式如下:
REER=(ER×CPI*)/ CPI (1)
其中:ER表示中美双边名义汇率,REER的人民币兑美元双边名义汇率(ER),CPI为以**年为基期的中国消费物价指数,根据中国统计年鉴和统计公报中的环比CPI换算所得;CPI*为以**年为基期的美国城市消费物价指数,根据美国劳工部**年的定基CPI换算所得。
在具体的实证过程中,人们通常将有效汇率区分为名义有效汇率和实际有效汇率。一国的名义有效汇率等于其货币与所有贸易伙伴国货币双边名义汇率的加权平均数,如果剔除通货膨胀对各国货币购买力的影响,就可以得到实际有效汇率。实际有效汇率不仅考虑了所有双边名义汇率的相对变动情况,而且还剔除了通货膨胀对货币本身价值变动的影响,能够综合地反映本国货币的对外价值和相对购买力。
目前,通行的加权平均方法包括算术加权平均和几何加权平均两类。在测算有效汇率时,研究人员往往根据自己的特殊目的来设计加权平均数的计算方法、样本货币范围和贸易权重等相关参数,得出的结果可能存在一定的差异。
2015年12月11日,中国外汇交易中心正式发布CFETS人民币汇率指数。数据显示,2015年11月30日CFETS人民币汇率指数为102.93,较2014年底升值2.93%。尽管2015年以来人民币对美元汇率有所贬值,但从更全面的角度看,人民币对一篮子货币仍小幅升值,在国际主要货币中人民币仍属强势货币。 人民币汇率指数能够更加全面地反映人民币币值的综合变化,为社会观察人民币汇率提供了另外一个角度。这一指数的颁布,将逐渐把参考一篮子货币计算的有效汇率作为人民币汇率水平的主要参照系,可以消除恐慌、引导预期,更为全面地体现汇率的弹性。
汇率指数主要用来综合计算一国货币对一篮子外国货币加权平均汇率的变动。参考一篮子货币与参考单一货币相比,更能反映一国商品和服务的综合竞争力,也更能发挥汇率调节进出口、投资及国际收支的作用。
中国外汇交易中心公布的人民币汇率指数算法说明显示,CFETS人民币汇率指数参考CFETS货币篮子,具体包括中国外汇交易中心挂牌的13个人民币对外汇交易币种,样本货币权重采用考虑转口贸易因素的贸易权重法计算而得。其中,权重最高的货币依次为美元、欧元、日元、港币,权重分别为26.4%、21.39%、14.68%、6.55%。样本货币取价是当日人民币外汇汇率中间价和交易参考价。指数基期是2014年12月31日,基期指数是100点。外汇交易中心表示,将定期公布CFETS人民币汇率指数,暂时没有公布未来指数发布的时间和频率。
“以前我们也会观察国际清算银行(BIS)公布的人民币名义有效汇率和实际有效汇率,其中名义有效汇率扣除通胀因素就是实际有效汇率,但是两者都是低频数据。新的人民币汇率指数有能力做到高频公布,就像ICE美元指数就是一个实时公布的指数。不过,新指数的广泛使用需要一个过程。”赵庆明表示。
外汇交易中心表示,为便于市场从不同角度观察人民币有效汇率的变化情况,外汇交易中心参考BIS货币篮子、SDR货币篮子计算了人民币汇率指数,2015年11月30日上述两个指数分别为103.50和101.56,较2014年底分别升值3.50%和1.56%。
长期以来,市场观察人民币汇率的视角主要是人民币对美元的双边汇率。但是,由于汇率浮动旨在调节多个贸易伙伴的贸易和投资,因此仅观察人民币对美元双边汇率并不能全面反映贸易品的国际比价。“也就是说,人民币汇率不应仅以美元为参考,也要参考一篮子货币。”中国货币网特约评论员文章称。赵庆明也表示,汇率指数能够过滤掉单一货币对一国货币的影响,反映出该国货币对一篮子货币汇率的综合变化。因此,通过汇率指数能够观察到一国货币币值变化的全貌。
外汇交易中心表示,发布CFETS人民币汇率指数将有助于引导市场改变过去主要关注人民币对美元双边汇率的习惯,逐渐把参考一篮子货币计算的有效汇率作为人民币汇率水平的主要参照系,有利于保持人民币汇率在合理均衡水平上的基本稳定。 这意味着未来将更关注有效汇率。有研究认为,相对于对美元的市场汇率,有效汇率对贸易、投资、资本流动的影响更大,所以很多国家在观察实体经济运行方面更加注重有效汇率,也就是货币指数。货币指数有利于引导预期,消除市场恐慌情绪,也有助于让未来汇率更有弹性,这也与我国汇率改革的目标一致。
人民币名义有效汇率如何影响实际有效汇率

作者: 黄昌利;高言
作者机构: 中央财经大学金融学院
出版物刊名: 金融评论
页码: 106-114页
年卷期: 2014年 第5期
主题词: 人民币实际有效汇率;人民币名义有效汇率;ARDL;边限检验法
摘要:随着2005年7月人民币汇改的推进,一个重要的政策问题在于,名义汇率的变动是否可
以显著地影响实际汇率,影响程度如何?如果影响是显著的话,则名义汇率可以成为调节国际收支
等变量的有效政策工具。本文采用前沿且稳健的ARDL边限检验法,实证研究新汇改以来人民币
名义有效汇率(NEER)对实际有效汇率(REER)在长期和短期上的影响机制。结果表明:2005年3季
度~2013年4季度期间,NEER与REER之间存在协整关系;NEER长期和短期上均显著地正向影响
REER,名义汇率可以在一定程度上成为货币当局的有效政策工具。本文提出若干有针对性的启示
和政策建议。
人民币实际有效汇率对我国进出口的影响及成因探讨
作者: 谭越月 贾建华
作者机构: 北京科技大学经济管理学院,北京100083
出版物刊名: 商业时代
页码: 53-55页
年卷期: 2011年 第29期
主题词: 人民币升值 贸易顺差 实际有效汇率
摘要:本文利用2005年7月-2010年10月的月度数据.通过Granger因果检验以及协整、
误差修正模型等实证分析方法,对中国进出口贸易与实际有效汇率的关系进行实证分析,得出
的主要结论是:实际有效汇率与中国的进出口贸易之间不存在长期的协整关系,并且实际有效
汇率和进出口之间没有因果关系。由于我国较小的出口商品弹性,特定的贸易结构和不同贸易
方式等因素的影响,减小了人民币汇率对进出口贸易的影响程度。
中国均衡实际有效汇率:一个总量一般均衡分析

作者: 卜永祥[1];RodTyers[2]
作者机构: [1]中国人民银行研究局100037;[2]澳大利亚国立大学经济与商务系
出版物刊名: 经济研究
页码: 21-32页
主题词: 实际有效汇率;均衡;外汇储备;中国;汇率
摘要:亚洲金融危机时期中国实行事实上的盯住美元制度,同时亚洲各国的汇率水平进行了
重新调整。本文探讨在亚洲金融危机以前及危机期间中国实际有效汇率的“均衡”水平。假定
一系列不同的贸易差额,我们运用扩展了的Devarajan-Lewis-Robinson三商品一般均衡模型
估计均衡实际有效汇率的不同时间路径。模型的关键要素是要有进口品和出口品价格指数的时
间序列资料。鉴于这些价格指数从其他渠道无法获得,作者利用贸易数字构造了这些指数。研
究发现在亚洲金融危机之前的4年内中国的实际有效汇率低于均衡汇率,这部分地缘于外汇储备
的快速累积。与事实相反,如果假设在此期间,每年不超过10%的出口收入转化为外汇储备,
则中国的实际有效汇率将会比现在高5%到12%。
人民币实际有效汇率
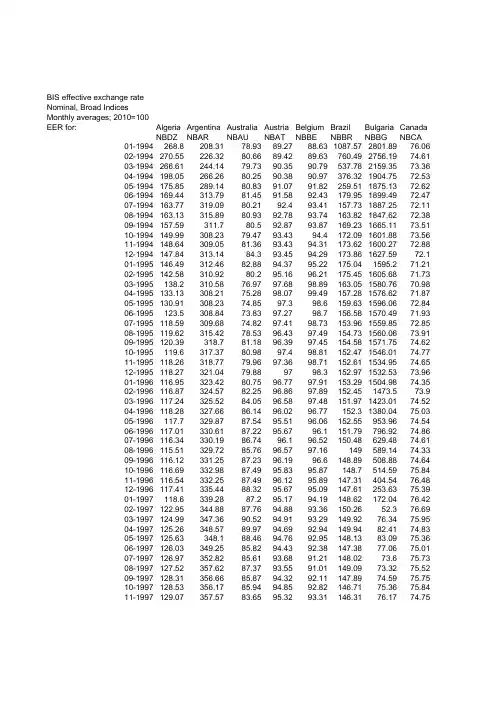
BIS effective exchange rate
Nominal, Broad Indices
Monthly averages; 2010=100
EER for:AlgeriaArgentinaAustraliaAustriaBelgiumBrazilBulgariaCanada
NBDZNBARNBAUNBATNBBENBBRNBBGNBCA
01-1994268.8208.3178.9389.2788.631087.572801.8976.06
02-1994270.55226.3280.6689.4289.63760.492756.1974.61
03-1994266.61244.1479.7390.3590.79537.782159.3573.36
04-1994198.05266.2680.2590.3890.97376.321904.7572.53
05-1994175.85289.1480.8391.0791.82259.511875.1372.62
06-1994169.44313.7981.4591.5892.43179.951899.4972.47
07-1994163.77319.0980.2192.493.41157.731887.2572.11
08-1994163.13315.8980.9392.7893.74163.821847.6272.38
09-1994157.59311.780.592.8793.87169.231665.1173.51
10-1994149.99308.2379.4793.4394.4172.091601.8873.56
11-1994148.64309.0581.3693.4394.31173.621600.2772.88
12-1994147.84313.1484.393.4594.29173.861627.5972.1
01-1995146.49312.4682.8894.3795.22175.041595.271.21
进出口水平和人民币实际有效汇率对FDI影响的研究

时代经贸ECONOMIC&TRADE UPDATE 投稿邮箱:wtosdjm@163.corn
进出口水平和人民币实际有效汇..aig.y.-J-FDI影响(3-5 ̄究
赵萌
(中国海洋大学经济学院,山东青岛2661oo)
【摘要】文章运用2006 ̄2013年的月度数据,通过协整检验和误差修正模型,将实际有效汇率水平和进出口总额与汇率波动两者结合起来考察其对FDI综合
效应,并运用脉冲响应函数和方差分解深入分析了这些变量之问的动态变化,揭示了实际有效汇率和进出口总额对FDI的长期与短期影响。结果表明,实际有效
汇率的下降、进出I:1规模的增大对FDI都有正向冲击效应。
【关键词】外商直接投资;实际有效汇率;进出口水平
1.引言
进出口水平和汇率的变化对FDI的影响,主要由以下几个效应构
成 第一,进出口规模的财富效应。随着一个国家进出口规模的增
大,尤其是出口的增大,形成较多的外汇储备,这时就会抑制外资
的流入,政策偏向于扶持对本国比较有利的外资企业,外商直接投资
相对减少;第二,汇率变化的需求效应。汇率变化通过影响进出口价
格,形成对东道国直接投资的需求变化,从而对产品市场需求的国际
分布以及东道国的区位优势产生影响;第三,汇率变化的成本效应。
汇率变化改变了以投资母国货币衡量的东道国的要素成本,对东道国
的区位优势形成影响;第四,汇率变化的风险效应。汇率波动增加了
以投资母国货币衡量收益的不确定性,从而增加直接投资风险。因
此,在进出口总额逐年加大、人民币汇率波动弹性日益加大和资本项
目逐渐放宽的背景下,研究进出口总额和汇率变动对我国将来新增
FDI规模与结构的影响,对于我国有针对性地利用财政和汇率政策来
优化国内、国外两个市场的资本配置,作出更加合理的经济决策,促
进我国经济持续稳定增长,具有重大的实际意义
通过对以前学者的研究发现,关于进出口总额和汇率变动对
FDI的影响远未达成一致结论,而且,很多研究甚至处于起步阶
IMF人民币及各货币实际有效汇率月度数据

BIS effective exchange rateReal (CPI-based), Narrow IndicesMonthly averages; 2005=100EER for:AustraliaAustriaBelgiumCanadaChinese TaipeiDenmarkDATERNAURNATRNBERNCARNTWRNDK01-1964122.7982.58102.97122.36117.2181.602-1964122.6582.53102.65122.22116.9981.4903-1964122.7182.32102.04122.04116.3881.6504-1964122.4782.53101.85122.54115.0581.8105-1964125.6883.63102.72123.83117.7582.7806-1964125.9584.92103.54123.61116.7482.9307-1964126.2985.15104.28124.07115.8282.8308-1964126.383.62104.16124.5116.6582.7309-1964125.6783.24103.92124.15117.2982.5410-1964125.3382.68104123.95118.4382.5711-1964125.8582.93104.11123.86118.3882.5812-1964126.1882.57104.1124.45116.5382.8501-1965125.2682.59103.69124.12113.8182.4102-1965125.6882.27103.74123.86113.4882.3403-1965125.7882.48103.51122.92112.8382.0804-1965125.2982.85103.05123.24112.2782.1405-1965125.8684.89104.07123.22113.1282.406-1965125.5988.9103.69123.73113.1582.407-1965126.0786.77104.16123.67113.5882.9708-1965126.0785.41104.1124.1113.8583.6409-1965126.5584.85104.13124.21114.0684.5210-1965126.7583.58103.79123.85112.384.7811-1965127.3584.19104124.64112.7284.8712-1965126.8984.39104.17124.82112.9584.9601-1966126.1483.64103.99124.7111.9885.0702-1966125.7883.22104.02124.58109.9585.2503-1966125.4882.96104.07124.95109.585.5404-1966124.8982.68104.33124.73109.3185.605-1966125.1282.46104.84124.72109.6285.7506-1966124.7482.88104.86125.06111.9986.1307-1966124.3582.75103.98124.88111.6586.1108-1966124.4983.47103.92125.05111.1286.1309-1966124.3483.54103.78124.7113.0186.3710-1966124.4183.63103.71123.63113.2386.6511-1966124.8783.41103.3123.36111.886.5712-1966124.7683.08103.23123.86110.6286.9401-1967123.9584.23103.08124.01110.7987.1502-1967123.8484.01103.57123.73112.6187.5103-1967123.983.5103.74123.9110.387.204-1967124.0983.39104.19124.13109.6487.6705-1967124.583.65104.47124.59110.0687.4106-1967124.8783.51104.54125.25110.9488.0607-1967125.1584.19104.22125.93112.2292.9908-1967124.9484.41104.37126.38111.2592.7509-1967124.2884.71104.46125.89111.6392.4710-1967123.7584.77104.54125.74110.6193.4111-1967124.5484.6105.12125.36110.5391.9112-1967127.5585.33106.25125.47111.9288.8601-1968127.0684.92106.22124.9111.7388.6902-1968126.9484.94106.09124.24110.5888.7303-1968126.5485.03105.87124.89110.8289.0404-1968126.3984.88105.59124.98115.1490.3205-1968126.0284.59105.66124.99115.8490.8906-1968125.6985.28105.82125.21117.6990.9307-1968125.5285.57105.74126.29119.2290.3608-1968125.0785.97105.45126.64121.7990.0609-1968124.1685.53105.02126.05118.7489.9110-1968124.0186.03104.7125.46119.2389.6411-1968123.7485.57104.65126.37116.489.5212-1968124.1585.54104.64126.13114.189.3501-1969124.3385.59104.28125.74114.4689.0302-1969124.6185.41104.45124.95115.6688.903-1969124.1385.22104.41124.39114.4188.9204-1969123.7185.24104.25125.72114.3388.5205-1969123.5384.8104.46125.38113.0288.806-1969123.5285.34104.36125.15113.5789.3407-1969123.1285.76104.63124.96115.3589.0508-1969122.5385.83105.75125.24117.0989.7809-1969122.1885.58106.06124.81116.5490.0810-1969121.283.18105123.81126.0389.111-1969121.8482.79105.47123.68120.3789.7212-1969121.783.02105.34124.47114.0789.5301-1970121.2682.88105.03124.59111.6688.8202-1970121.3382.47104.9123.9113.0889.0403-1970121.2882.02104.81123.28113.0188.9704-1970120.8781.44104.35122.93112.8488.5105-1970121.2181.56104.09122.73112.2288.9206-1970120.7482.27103.76126.27111.0388.9107-1970119.9882.74104.02127.73112.5290.1308-1970119.7882.58103.96128.92115.690.1209-1970119.0582.3103.34128.11117.4190.5110-1970119.1482.27103126.69114.7290.2211-1970119.5782.01102.76126.3211390.4212-1970119.582.24102.6125.42111.3389.9201-1971119.5781.62102.15126.38112.588902-1971120.2481102.17127.17111.9388.4903-1971120.3980.8102.08126.95110.988.3404-1971120.3280.96101.9127.57110.188.5905-1971120.2581.77100.7126.67109.4488.6706-1971120.4582.39100.1124.9108.888.4807-1971121.4782.5100.24126.01108.9488.2808-1971122.282.43101.96127.58109.988.2209-1971121.5982.39102.02125.89106.8188.4810-1971122.2382.3103.26126.88106.3888.4311-1971122.9982.07104.27126.92106.0588.5812-1971123.0482.09104.46126.95103.9888.3101-1972123.2782.04104.81126.02100.8388.0402-1972121.6281.97104.98125.62101.2887.6203-1972120.9782.01103.84126.42100.2587.7304-1972120.9181.7103.46127.0299.9987.7305-1972121.0681.64103.46127.56100.1788.2206-1972121.1982.72103.96128.38100.7888.6207-1972121.6282.95104.77129.03101.2388.5708-1972121.3983.24104.61129.91104.2488.9109-1972121.3682.94104.58130.03103.4589.6610-1972121.4183.14104.41129.6399.0689.9111-1972121.9483.11105.05128.8497.7690.8212-1972123.5283.23105.26127.7398.9591.2201-1973130.3583.57105.36128.1495.7490.1802-1973133.0584.15105.87127.0192.491.3403-1973134.4284.31106.24124.1692.6992.5304-1973135.4284.14105.3124.4793.5492.8605-1973134.884.04105.38123.7393.2592.8706-1973133.585.59106.07123.592.3394.2407-1973131.9989106.67123.6292.9195.4608-1973133.0588.25105.04123.2294.669509-1973137.8287.35104.73122.4897.5695.1510-1973138.8487.72104.42122.54104.1895.7211-1973142.6686.94102.92124.05108.1994.912-1973143.6786.16101.66123.81108.1894.0801-1974145.8686.06101125.54120.1892.5402-1974141.5686.24102.92125.52133.5892.4503-1974139.2586.39103.15125.3131.6192.4904-1974137.8487.33104.25125.49127.7294.0805-1974138.3588.99106.68127.05125.1895.6406-1974140.9590.34108.37126.92125.0496.5607-1974143.0189.79108.8125.65126.0997.3608-1974145.8989.49108.81125.82128.1297.0509-1974142.8288.42108.2124.45130.7295.6810-1974128.0889.03108.68124.68128.2797.211-1974127.7489.66109.51123.69128.3198.3112-1974129.1290.48110.19124.09126.8998.3101-1975129.7791.58111.38122.1123.6397.7402-1975130.7891.83112.2121.29121.3697.8403-1975132.0591.5112.4120.87118.8697.9104-1975132.1190.51111.31120.04119.5297.6405-1975131.6690.22110.87118.35118.3697.906-1975130.7190.78110.17118.98120.5998.4507-1975129.1390.55109.72119.86121.9197.0208-1975129.1989.94109.28120.92123.695.609-1975129.8589.15108.26121.83122.8195.3710-1975131.5289.17108.81121.97123.3293.0811-1975133.5688.9109.21123.87121.9793.2512-1975134.6488.86109.06124.15120.1892.701-1976133.8889.8109.41124.77120.8591.3802-1976133.9490.66109.75126.57120.3391.8703-1976134.0791.58111.13127.88121.1896.404-1976133.3492.49112.62127.97120.2498.1205-1976133.4191.44112.66128.44118.9798.3606-1976133.692.1111.91129.68118.2697.2807-1976133.7392.26112.4129.88117.7396.4508-1976134.7493.92113.5127.28117.5597.209-1976135.7494.07115.15129.3211699.710-1976137.9395.1117.42129.75114.83101.0411-1976137.6995.19118.05128.26114.78101.1912-1976119.6495.56118.9123.65115.05101.0401-1977122.2895.51118.08124.76115.1199.1502-1977121.8895.22117.78122.05115.4298.0803-1977122.2795.37117.24119.91113.6499.1604-1977121.9595.08117.21119.37112.5397.14
人民币实际有效汇率与中国对中亚五国贸易收支的实证研究
第24卷第6期 2011年11月 西安财经学院学报 Journal of Xi’an University of Finance and Economics Vo1.24 No.6 Nov.2011
人民币实际有效汇率与中国
对中亚五国贸易收支的实证研究
马 骥
(1.北京师范大学管理学院,北京100875;2.邵阳学院,湖南邵阳422000)
摘要:在分析中国对中亚五国的贸易收支特点和人民币实际有效汇率变化的基础上,运用协整理论,实证 分析了中国对中亚五国贸易收支与人民币实际有效汇率、中国国内实际收入、中亚五国国内实际收入的关 系。研究结果表明:中国对中亚五国贸易收支与人民币汇率之间不存在因果关系;中国对中亚五国贸易收支 变化有利于中国与中亚五国国内收入的增长;在人民币升值的情况下,中国对中亚五国贸易收支的改善,主 要是因为双方经济结构的互补性强。 ・ 关键词:中国;中亚五国;贸易收支;人民币汇率;协整分析 中图分类号:F830.73 文献标识码:A 文章编号:1672—2817(2011)O6一o021一O6
一、引 言
改革开放以后,随着中国与世界经济融合程度
的提高,特别是对外贸易的增长,人民币汇率调整问
题日益成为世界经济的焦点。东南亚金融危机时, 人民币是否贬值成为关注的焦点。近几年,人民币
升值问题倍受世界关注,美、日、英等国政府甚至向
中国政府施压,要求人民币汇率升值。汇率作为一
个国家进行国际经贸活动的重要价格指标,它的变 化对一国对外贸易的平衡与国内经济活动的波动都
具有重要影响。因此,人民币汇率调整与中国持续
的对外贸易增长成为国际社会关注的问题。
那么,汇率调整能否改善一国对外贸易收支呢? 国内外学者围绕此问题主要从两方面展开研究:一
是汇率变化影响贸易收支的条件,即各国对外贸易
收支是否满足马歇尔一勒纳条件(后简称“M—L条
件”)。Baldwin R(1986)对美、英、德、日等八个发达
人民币实际有效汇率与中国国际贸易收支关系的实证分析
2014年第1期 总第219期 经济研究导刊
EC0NOMIC RESEARCH GUIDE No.1,2014
Serial No.219
人民币实际有效汇率与中国国际贸易收支关系的实证分析
孙清华
(青岛大学国际经济贸易系,山东青岛266071)
摘要:针对要求人民币升值以寻求贸易收支平衡的观点,在对国内外对于汇率与贸易收支的关系的理论基础与
实证分析总结的基础上,运用中国1994年1月至2013年6月的月度数据对于人民币以及贸易收支的关系进行实证分
析,证明人民币升值不是贸易收支的原因,并且分析这种结果的相关影响因素,结论指出想要通过汇率升值来达到贸
易收支平衡的目的是不现实的,人民币应该维持稳定的汇率制度。
关键词:人民币实际有效汇率;贸易收支;格兰杰因果检验
中图分类号:F820 文献标志码:A 文章编号:1673—291X(2014)01—0111一o3
一、研究背景及目的
随着中国经济的日益发展,人民币处于持续升值的状态
之中,汇改日2005年7月21日的人民币汇率为8.11,截至
2013年6月30日,人民币已累计升值达24%。尽管升值幅
度较大,但是当前人民币仍面临持续的升值压力。很多学者
从自2001年开始中国成为美国最大的贸易逆差来源国的角
度出发,认为中国贸易顺差是造成金融危机后国际收支失衡
愈发严重的主要原因,并且将这个问题与人民币汇率相联
系,认为人民币汇率的低估造成了中国贸易顺差和一些国家
贸易逆差。因此,研究人民币汇率与国际收支之间究竟是否
存在关系,对于人民币汇率的下一步调整和国际收支状况的
调节都有一定的指导意义。为此,本文以1994年汇改以来至
2013年月度数据为样本容量,实证研究人民币实际有效汇率
与中国国际贸易收支的关系。
二、文献综述
(一)理论基础
1.弹性分析理论:指汇率变动通过相对价格(国内产品与
国外产品之间、出口品和进口替代品等本国生产地贸易品与
巴拉萨-萨缪尔森效应下人民币汇率走势研究
[ XIANDAIYINGXIAO [------
巴拉萨-萨缪尔森效应下人民币汇率走势研究
余丹(湖北经济学院金融学院湖北武汉430205)摘要:本文通过对巴拉萨-萨缪尔森效应理论的假设前提在中国的现实可行性分析,以及巴拉萨-萨缪尔森效应在中国的 经验分析,从理论和实证两方面证明了巴拉萨-萨缪尔森效应影响着人民币实际有效汇率的走势,即1999年以来由于中国全要 素生产率增长率远远高于其他主要贸易国家,超出其他主要贸易国家的全要素生产率增长率,直接导致了人民币实际有效汇率 的升值:研究结果还表明,如果当前正在推行的供给侧结构性改革能成功实现中国在技术水平上对发达国家的赶超,则中国全 要素生产率的进一步提高,将带动未来人民币实际有效汇率的持续升值'关键词:实际有效汇率;巴拉萨-萨缪尔森效应;全要素生产率;供给側改革中图分类号:F820 文献识别码:A DOI : 10.19932/ki.22-1256/F.2021.10.016
人民币汇率改革的方向是市场化定价,使市场在定价中 发挥决定性作用。汇率市场化就要遵守经济规律,其中价值 规律是市场经济的重要规律之一。价值规律的基本内容是 “价值决定价格”,表现形式是“价格围绕价值上下波动”。本 文从巴拉萨-萨缪尔森效应理论岀发,研究人民币实际有效汇 率的“价值”高低,以及人民币实际有效汇率变化的内在原因, 并就供给侧改革对人民币实际有效汇率长期走势的影响进行 分析。一、实际有效汇率与巴拉萨-萨缪尔森效应理论(一) 实际有效汇率汇率的主要作用是调节一国的国际收支,使其经济达到 外部平衡。常用的汇率指标主要包括名义汇率、实际汇率和 实际有效汇率三种。名义汇率反映的是两国货币的相对价 格,而实际汇率衡量的是两国货币的购买力——即一国商品 和劳务相对于另一国商品和劳务的价格。实际有效汇率则是 一个综合汇率指数,这一指数是由某一时期一国与其主要贸 易伙伴国的实际汇率,按贸易权重的加权几何平均得出。由 于实际有效汇率在计算时不仅剔除了通货膨胀因素的影响, 而且将一国主要贸易伙伴国货币的变动均考虑在内,因此相 比于名义汇率和实际汇率这两个指标,实际有效汇率能更加 全面、准确地反映一国货币的对外价值和本国产品在国际市 场上的综合价格竞争力。如果实际有效汇率是适宜的,那么 一国的国际收支就可以达到平衡。“由于实际有效汇率指标更 具科学性,因此在讨论人民币汇率问题时应该尽可能围绕人 民币实际有效汇率进行”(张晓朴,2000).所以本文的研究对 象是人民币实际有效汇率。(二) 巴拉萨-萨缪尔森效应理论巴拉萨一萨缪尔森效应是由Balassa和Samuelson于1964 年在购买力平价理论的基础上提出的,在经济增长率越髙的 国家,工资实际增长率也越高,货币的实际汇率上升也越快的 现象。该理论主要是从工资和劳动生产率的角度来分析实际 汇率的变动,认为各国劳动生产率的非均衡增长,对非贸易品 价格的不同影响是实际汇率变动的主要原因。巴拉萨一萨缪 尔森效应有四个理论假设:一是贸易部门的生产力增速高于 非贸易部门;二是在贸易部门中,伴随着生产率的提高,工资 相应提高;三是劳动力在各部门间可自由流动;四是国际间的 可贸易品平价是不变的。基于这四个假设前提,即可推导岀 生产力增长较快国家货币的实际汇率将会升值。(三)有关国家实际有效汇率的巴拉萨-萨缪尔森效应检 验许多学者对于20世纪80年代后期新兴市场国家在转型 期间岀现的实际汇率升值进行了研究,如Maliszewska(1998) 对波兰和罗马尼亚的研究.Jakab和Kovacs(1999)对匈牙利的 研究及Rother(2000)对斯洛文尼亚的研究等等,发现巴拉萨- 萨缪尔森效应是这种现象出现的重要原因。由于大多数转型 国家生产力水平低于发达国家,且这些国家转型前的计划经 济在一定程度上造成了生产的低效率,两方面原因共同造成 了其生产率水平低于其他市场经济国家。但同时这些转型国 家的劳动力素质较高,这就必然使得在这些国家进行结构性 改革和市场自由化之后,本国的全要素生产率(TFP)相对于世 界其他国家有明显的上升。因此.许多转型国家在经济飞速 发展的同时经历了实际有效汇率的不断升值.而这种生产率 驱动型的实际有效汇率升值,代表着均衡实际有效汇率的改 变,而不是一种失调或失衡状态。根据日本的调査研究发现,其消费价格指数在1951年- 1971年间每年增长,约4.4%,而生产价格指数在此期间每年 增长约0.7%,即前者比后者平均每年多增长约3%-4%o原因 是日本的生产力增长.主要集中在可贸易商品而非服务业上. 贸易部门的工资随着生产率的快速增长而相应提高。但由于 可贸易商品的生产率增长快,商品价格增长也就相应较慢.从 而导致生产价格指数的增长变慢。而消费领域价格增长较快, 因为服务业生产率增长比可贸易商品生产率增长慢,但工资增 长速度和可贸易部门相同。两方面的原因共同导致了消费价 格指数的增长快于生产价格指数,这就是日本商品在消费物价
实际有效汇率影响中国纺织品服装贸易的实证分析
口郭晓瑾万红先(安徽财经大学国际经济贸易学院,安徽蚌埠233041)
哿要]纺织品服装是中国具有比较优势的大宗出口商品,在中国对外贸易中有重要的地位。文章运用最小二乘估 计法,就人民币实际有效汇率对中国纺织品服装进出口贸易的影响进行了实证分析。结果表明,人民币实际有效汇率变 动对中国纺织品服装进出口有显著影响,且其对进口的影响明显大于对出口的影响。另外,收入水平也是影响中国纺织 品服装进出口的主要因素。 [关键词]纺织品服装贸易;实际有效汇率;价格弹性;收入弹性 [中图分类号]F832.6;F768.1 [文献标识码]A [文章编号]1008—8806(2008)03—0056—05
Analysis on the Influence of Real Effective Exchange Rate to
Chinese Textile and Clothing Trade
GUO Xiao-jin,WAN Hong-xian (School ofInternational Economy and Trade,Anhui University of
Finance and Economics,Bengbu,Anhui,233041 China)
Abstract:Textiles and clothing are a large amount export commodities in china,which play an important role in china’s foreign trade.This paper,which uses Ordinary Least Square(OLS),does empirical analysis on the impact
of RMB Real Effective Rate to the textiles and clothing import and export trade.The empirical results show that the RMB Real Effective Rate has significant impact on the textiles and clothing import and export trade,and the efrect on the import is stronger than that on the export.In addition,national income level is also a main factor to the tex— tiles and clothing import and export trade. Key words:textiles and clothing import and export trade;Real Effective Rate;Price Elasticity of Demand;Income Elasticity of Demand