
中科院随机过程最新课件第3-4讲
随机游动: (1) 无限制的随机游动: 以 X ( n) 表示时刻 n 时质点所处的位置,则 { X ( n), n = 0,1,2L} 是一齐次马 氏链,其状态空间为 S = {L,−2,−1,0,1,2,L} ,一步转移概率为:
pi i +1 = p , (i ∈ S , 0 < p < 1) (i ∈ S , 0 < p < 1) pi i −1 = q = 1 − p , p = 0 , (i ≠ i + 1, i − 1, j ∈ S ) ij
即有:
p 0 q 0 0
0 p 0 0 0
L 0 0 L p 0 L L L 0 0 L 0 0 L
0
0
0 0 0 0 0 0 0 0 0 0 q 0 0 0 q
0 0 0 p p ( a +1)×( a +1)
中国科学院大学 2013~2014 第一学期
随机过程讲稿
1.
Markov 链的定义
,如果对 ∀ n ∈ N 0 , 定义:设随机序列 { X ( n); n ≥ 0} 的状态空间为 S (离散) 及 i0 , i1 ,L, in , in +1 ∈ S ,
P{ X (0) = i0 , X (1) = i1 ,L, X (n) = in } > 0 ,有:
孙应飞
p00 = q = 1 − p p01 = p paa = p pa a −1 = q = 1 − p p0 j = 0 ( j ≠ 0,1) pa j = 0 ( j ≠ a, a − 1)
排队模型 (1) 离散排队系统 考虑顾客到达一服务台排队等待服务的情况。 若服务台前至少有一顾客等待,则在单位时间周期内,服务员完成一个顾客 的服务后,该顾客立刻离去;若服务台前没有顾客,则服务员空闲。 在一个服务周期内,顾客可以到达,设第 n 个周期到达的顾客数 ξ n 是一个取 值为非负整数的随机变量,且 {ξ n , n ≥ 1} 相互独立同分布。在每个周期开始时 系统的状态定义为服务台前等待服务的顾客数。若现在状态为 i ,则下周期的状 态 j 应该为:
0, a 为两个吸收状态,它的一步转移概率为:
1 q 0 P= 0 0
即有:
0 0 q 0 0
0 p 0 0 0
0 0 p
0 0 0 L 0 0 0 0
L L L L L L
0 0 0 0 0 0 0 0 0
0 0 0 0 q 0 p 0 0 0 1 ( a +1)×( a +1)
(n) ii
(2) 带有一个吸收壁的随机游动: 特点:当 X ( n) = 0 时, X ( n + 1) 就停留在零状态。 此时 { X ( n), n = 0,1,2L} 是一齐次马氏链,其状态空间为 S = {0,1,2,L} , 一步转移概率为:
pi i +1 = p p =q i i −1 pi j = 0 p0 0 = 1
( j ≠ 0) ( j ≠ a)
(4) 带有一个反射壁的随机游动: 特点:一旦质点进入零状态,下一步它以概率 p 向右移动一格,以概率
q = 1 − p 停留在零状态。
此时的状态空间为 S = {0,1,2,L} ,它的一步转移概率为:
pi i +1 = p pi j = 0 p01 = p p00 = 1 − p = q p0 j = 0
P{ X (n + 1) = j X (n) = i} = ˆ pi j ( n)
为马氏链 { X ( n); n ≥ 0} 在 n 时刻的一步转移概率。若对于 ∀i, j ∈ S ,有
P{ X (n + 1) = j X (n) = i} = ˆ pi j ( n) ≡ pi j
即上面式子的右边与时刻 n 无关,则称此马氏链为齐次(或时齐的)马氏链。 对于齐次马氏链,我们记 P = ( pi j ) ,称矩阵 P 为齐次马氏链的一步转移概
k∈S
= ∑ P{ X (n + m + r ) = j X (n + m) = k , X (n) = i} ⋅
k∈S
⋅ P{ X (n + m) = k X (n) = i} = ∑ P{ X (n + m + r ) = j X (n + m) = k}P{ X (n + m) = k X (n) = i}
中国科学院大学 2013~2014 第一学期
随机过程讲稿
孙应飞
率矩阵,简称为转移矩阵。 注 3:对于马氏链 { X ( n); n ≥ 0} ,我们有:
P{ X (0) = i0 , X (1) = i1 ,L, X (n) = in } = = P{ X (n) = in X (0) = i0 , X (1) = i1 ,L, X (n − 1) = in−1} ⋅ ⋅ P{ X (0) = i0 , X (1) = i1 ,L, X (n − 1) = in −1 } = P{ X (n) = in X (n − 1) = in−1} ⋅ P{ X (0) = i0 , X (1) = i1 ,L, X (n − 1) = in −1} =L = P{ X (n) = in X (n − 1) = in−1} ⋅ P{ X (n − 1) = in−1 X (n − 2) = in− 2 } ⋅ L ⋅ ⋅ P{ X (1) = i1 X (0) = i0 } ⋅ P{ X (0) = i0 } = pi
其中: P
(1)
=P
由此可知:对于齐次马氏链,如果知道了它的初始分布 π (0) 和一步转移矩 阵 P ,就可以求得 X ( n) 的所有有限维概率分布。即有:
= ∑ pi( n i− n
k
P{ X (n1 ) = i1 , X (n2 ) = i2 ,L, X (nk ) = ik } =
k −1 )
k∈S
= ∑ pi(km ) (n) pk( rj) (n + m)
k∈S
对于齐次马氏链的情形:我们可以写成矩阵的形式即有:
P ( m+ r ) = P ( m ) P ( r )
中国科学院大学 2013~2014 第一学期
随机过程讲稿
孙应飞
由此推出:
P ( m ) = P ( m −1) P (1) = L = ( P ) m = P m
(i , j ∈ S ) (i ∈ S )
∑p
j∈S
(m) ij
(n) = 1
m = 1 时,即为一步转移矩阵。
规定:
1 i = j ) pi( 0 j ( n) = δ i j = 0 i ≠ j
(二)切普曼-柯尔莫哥洛夫(C-K)方程
定理:对于 m 步转移概率有如下的 C-K 方程:
+r ) pi( m (n) = ∑ pi(km ) (n) pk( rj) (n + m) (i , j ∈ S ) j k∈S
注 2:等式(A)刻画了 Markov 链的特性,称此特性为 Markov 性或无后 效性(即随机过程将来的状态只与现在的状态有关,而与过去无关) ,简称为马 氏性。Markov 链也称为马氏链。 定义:设 { X ( n); n ≥ 0} 为马氏链,状态空间为 S ,对于 ∀i, j ∈ S ,称
(i ≥ 1, i ∈ S ) (i ≥ 1, i ∈ S ) ( j ≠ i + 1, i − 1, i ≥ 1, i ∈ S )
注意; i 状态为马氏链的吸收状态的充要条件是: pi i = 1 。
(3) 带有二个吸收壁的随机游动: 此时 { X ( n), n = 0,1,2L} 是一齐次马氏链,状态空间为 S = {0,1,2,L, a} ,
n −1in
(n − 1) pi
n −1in −1
(n − 2) ⋅ L ⋅ pi i (0) ⋅ P{ X (0) = i0 }
01
因此,只要得到了马氏链的一步转移概率及初始分布,就可以求得马氏链的任 意前 n + 1 维的联合分布。特别地,若马氏链是齐次的,则由转移矩阵及初始分 布,就可以得到齐次马氏链的任意前 n + 1 维的联合分布。 注 4:一步转移概率满足:
现在求 n 步转移概率 pij : 设 n 次转移中向右 m1 次,向左 m2 次,则有
(n)
m1 + m2 = n n+ j −i n− j+i ⇒ m1 = , m2 = 2 2 m1 (+1) + m2 (−1) = j − i
即有:
中国科学院大学 2013~2014 第一学期
随机过程讲稿
对于齐次马氏链,此方程为:
+r ) pi( m = ∑ pi(km ) p k( rj) j k∈S
(i , j ∈ S )
(C-K 方程)
证明:由 m 步转移概率的定义、全概率公式及马氏性,有:
( m+ r ) pij (n) =
= P{ X (n + m + r ) = j X (n) = i} = ∑ P{ X (n + m + r ) = j , X (n + m) = k X (n) = i}
中国科学院大学 2013~2014 第一学期
随机过程讲稿
孙应飞
第二章
Markov 过程
本章我们先讨论一类参数离散、状态空间离散的特殊随机过程,即参数为
T = {0,1,2,L} = N 0 , 状 态 空 间 为 可 列 S = {1,2,L} 或 有 限 S = {1,2,L, n} 的
Markov 链。Markov 链最初由 Markov 于 1906 年引入,至今它在自然科学、工 程技术、生命科学及管理科学等诸多领域中都有广泛的应用。之后我们将讨论 另一类参数连续状态空间离散的随机过程,即研究纯不连续 Markov 过程。
随机过程论(第3版)PPT完整全套教学课件
04 马 氏 过 程
马氏过程
定义14(马氏过程)
成立。式(1.17)又称为马氏性。 特别地,
马氏过程
命题1.2
成立。
证明 当
时,式(1.17)显然蕴含式(1.18);另外,用测度论典型
证明
可见Y是一元正态分布。
Gauss 系
命题1.6
证明
Gauss 系
命题1.7
令
Gauss 系
命题1.7
于是 这就可得到 于是
Gauss 系
命题1.8
于是 这就可得到 于是 这就证明了 (a),(b)可采用同样的方法证明。
Gauss 系
命题1.9
于是 这就可得到 而式(1.28)左侧等于
Gauss 系
第二章
鞅论初步
随机过程论
上鞅、下鞅的概
01 念 、 简 单 性 质 与
分解定理
1.概念与简单性质
设在概率空间
上有一个非降的σ-代数族
和实随机过程
条件2’)还蕴含 证明1)令
马氏过程
定理1.3(Tulcea定理)
2)证明P( · )在δ上是完全可加的。
1° 为书写方便,我们先定义以下m-步转移概率测度。设
马氏过程
定理1.3(Tulcea定理)
及
再令 由
马氏过程
定理1.3(Tulcea定理)
2° 用归纳法来证明存在 由于
当K=-1时,式(1.27)可写成
Kolmogorov定理给出了由有限维联合分布族构造(Ω,ƒ)上测度P的方法。
1.Kolmogorov定理
随机过程第三章 泊松过程 ppt课件

第 n次事件发生的时刻, X n 是第 n次与第n 1 次事件发生
的时间间隔.
一. X n和 T n 的分布
定理3.2 X n (n 1)服从参数为 的指数分布,且相互独立.
证 当 t 0时,有
F 1 ( t ) P { X 1 t } 1 P { X 1 t } ቤተ መጻሕፍቲ ባይዱ1 P { N ( t ) 0 }
重复以上的推导可证定理之结论.
定理3.3 Tn ~(n,)
n
证 由于 Tn
Xi
i 1
故由定理3.2以及引理的结论马上可得本定理之结论.
注:1 (n,)的概率密度为
fTn (x) et
(t)n1
(n1)!
2. {T nt} {N (t)n}
(t 0)
由定理3.2,我们给出泊松过程的另一个等价定义.
p 的泊松过程.
证 M (t)满足定义3.2中的前两个条件是显然的,下证它也 满足第三个条件.
显然, M (t)的可能取值为 0,1,2, ,并且由全概率公式,有
P { M (t) m } P { M (t) m |N (t) n } P { N (t) n } n 0
而 P { M (t) m |N (t) n } 0 若 nm
f (x)() x1ex, x0
0,
x0
则称 X服从参数为 , 的 分布,记为 X~(,)
当 1 时,就是参数为 的指数分布.
(4) 分布关于参数 具有可加性.即若 X~(1,),
Y~(2,),且 X与 Y独立,则
X Y~ (1 2,)
指数引分理布,则设有X1,X2, ,Xn 相互独立且均服从参数为 的 X 1 X 2 X n ~ ( n ,)
随机过程及其统计描述ppt课件.ppt

任意时刻下,观测目的是X取什么值;全程的情况下, 观测目的是X(t)的函数形式.
7
12.1 随机过程的概念
随机相位正弦波
随机过程举例
考虑: X (t) a cos(t ), t (,)
式中 a,是正常数,是 (0, 2 ) 上服从均匀分布的随机变量。
当 在(0, 2 ) 内随机的取一个值 i ,可得样本函数:
2
0 cos(t1 ) cos(t2 ) f ( )d
a2
2
2
0 cos(t1 ) cos(t2 )d
a2
4
2
0 {cos[(t1 t2 ) 2 ] cos(t1 t2 )}d
a2 2
cos (t1
t2 )
方差函数
2 X
(t)
RX
(t , t )
2 X
(t)
a2 2
18
12.2 随机过程的统计描述
随机过程举例
抛掷一枚硬币的试验,样本空间是S={H,T}, 现借此定义随机过程:
cos t,
X (t) t,
当出现H, 当出现T,
t (, )
可将此随机过程改写为
X (t) Y cost (1Y )t ,
其中
Y
1, 0,
出现H 出现T
,
t (, )
X对Y和t的依赖,决定了X是一个随机过程. 确定了 Y之后,即可确定任意时刻和全程的观测结果.
集平均(统计平均)
X (t)是随机过程的所有样本函数在时刻 t 的函数值的平均值,通常称
这种平均为集平均或统计平均。
12
12.2 随机过程的统计描述
(二) 随机过程的数字特征
均方值函数
Ψ
第3-4讲随机过程 孙应飞

j
(i
,
1)
,
i 1 i0
其中 为该周期内到达的顾客数。
记 第 n 个 周 期 开 始 的 顾 客 数 为 X n , 则 X n1 ( X n 1) n , 其 中
a ˆ max{a,0},根据马氏链的定义,可知{X n , n 0}是一马氏链。
由此推出:
P(m) P P (m1) (1) (P)m Pm
其中: P(1) P 由此可知:对于齐次马氏链,如果知道了它的初始分布 (0) 和一步转移矩
阵 P ,就可以求得 X (n) 的所有有限维概率分布。即有:
P{X (n1) i1, X (n2 ) i2 ,, X (nk ) ik }
m1
n
j 2
i
,
m2
n
j 2
i
中国科学院大学 2019~2020 第一学期 随机过程讲稿 孙应飞
n ji n ji n ji
C p q , (n)
2
2
2
n
p ij
0 ,
(n j i 是偶数) (n j i 是奇数)
p(n) ii
n
即上面式子的右边与时刻 n 无关,则称此马氏链为齐次(或时齐的)马氏链。 对于齐次马氏链,我们记 P ( pi j ) ,称矩阵 P 为齐次马氏链的一步转移概
中国科学院大学 2019~2020 第一学期 随机过程讲稿 孙应飞
率矩阵,简称为转移矩阵。
注 3:对于马氏链{X (n); n 0} ,我们有: P{X (0) i0 , X (1) i1,, X (n) in} P{X (n) in X (0) i0 , X (1) i1,, X (n 1) in1}
随机过程精品课件 (4)
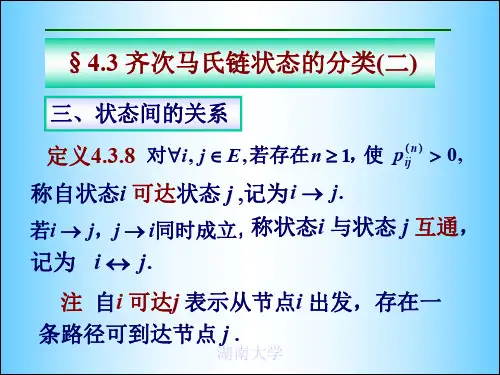
续EX.3 醉汉问题 酒吧
1 2 3 4 5
家
醉汉在街上徘徊, 在每一个街口以1/3的概 率停下, 以1/3的概率向前或向后. 若他又返回酒吧或到家门, 不再游动 . 状态转移图为
湖南大学
1 1 1/3
1/3 2
1/3 1/3
1/3 3
1/3 1/3
1/3 4
1/3
1 5
分析状态“ 2”的类型很困难 .
1 ]2 [ 1 2 3 2 1, 3 3 1 1 3 湖南大学
1 n 2( ) , 3
n 2,3,
状态3是非常返的.
1 因 , d 3 1, 3 由于 2 3, 3 4,
(1) p3的,且 E={1}∪{5}∪{2, 3, 4}. 关于常返状态有下结论: 定理4.3.6 设i , j∈E, 且i ≠j,则
湖南大学
1)若状态i 和j 互通, i 是常返态,则j 也是 常返态; 2)若状态i 和j 互通, 且 j 是常返态, 则 f ij 1; 3)若状态i 是常返的, 且 i j , 则 j i .
( i j )
四、闭集、状态空间的分解
一步转 移概率
定义4.3.9 设E 是状态空间, C E , 若对
其中H=C(j ).
证明 f kj
1, k H ; 0, k H 且 k N .
f ij P {经有限步到达 j X ( 0) i }
k E
P {经有限步到达 j X (0) i , X (1) k }
P { X (1) k X ( 0 ) i }
湖南大学
定理4.3.8 分解定理 齐次马氏链的状态空间可唯一地分解 成有限个或可列多个不相交的状态子集之 并. E=N∪C1∪C2∪… 其中 1)N是所有非常返态所成之集; 2)每个Cn,(n=1,2,…)均为常返状态 组成的不可约闭集.
第3章随机过程的谱分析123精品PPT课件

E[ X 2 (t)] 1
2j
j
j S X (s)ds
(3.2.11)
第3章 平稳随机过程的谱分析
随机信号分析
3 SX ()为有理函数时的均方值求法
(1)利用 RX ( )
E X [ X 2 (t)] RX ( ) 0 RX (0)
(2)直接利用积分公式
EX[X
2 (t)]
1
2
S
X
( )d
(3.1.17)
E{a2 [1 2
a2 a2 22
cos(20t 2)]}
2 0
2
cos(20t
2
)d
a2 2
a2
2
sin(20t
2)
2 0
a2 2
a2
sin
20t
X (t)不是宽平稳的
第3章 平稳随机过程的谱分析
随机信号分析
Q A E[ X 2 (t)]
(3.1.18)
lim T
随机信号分析
第三章 平稳随机过程的 谱分析
第3章 平稳随机过程的谱分析
随机信号分析
3.1 随机过程的谱分析 3.2 平稳随机过程功率谱密度的性质 3.3 功率谱密度与自相关函数之间的
关系 3.4 离散时间随机过程的功率谱密度 3.5 联合平稳随机过程的互谱密度 3.6 白噪声
第3章 平稳随机过程的谱分析
2
Q 1
2
S X ()d
(3.1.15)
第3章 平稳随机过程的谱分析
随机信号分析
对于平稳随机过程,则有
E[ X 2 (t)] 1
2
S X ()d
(3.1.16)
注意: (1)Q为确定性值,不是随机变量 (2)SX () 为确定性实函数。
《数学随机过程》PPT课件
几何直观意义
3.3 随机分析初步
附注C—关于赋范线性空间概念的回顾
设V是一个线性空间,若 V,存在一个实数|| ||与
之对应,且具有下列性质:
(1) || ||0 , 且|| ||=0 =0 ; (2) ||c· ||= |c|·|| || , 特别 ||- ||= || ||; c R (3) || + || || ||+ || ||; V 则称|| || 为V中元素 的范数(norm)(模、长度),此时线
CXX (t1, t2 ) cov{ X (t1), X (t2 )} E{[ X (t1) mX (t1)][ X (t2 ) mX (t2 )]} | CXX (t1, t2 ) |2 | cov{ X (t1), X (t2 )} |2 | E{[ X (t1) mX (t1)][ X (t2 ) mX (t2 )]} |2 {E | [ X (t1) mX (t1)][ X (t2 ) mX (t2 )] |}2 E | X (t1) mX (t1) |2 E | X (t2 ) mX (t2 ) |2 D[ X (t1)]D[ X (t2 )]
3.3 随机分析初步
附注A—关于线性空间概念的回顾
设V是一个非空的集合,K是一个数域,又设
(a)在V中定义加法: , V : + V ; (b)在V中定义数乘: V, k K: k · V ; 且 , , V , k,l K , 满足 (1) k ,l K, , V : (2) +( +)= ( + )+ ; (3) + = + ; (4)0V, V: +0= ; (5) V, V: +=0 (6) 1 K: 1· = ; (7) k ,l K, V: (kl)· =k·(l) ; (8)k ,l K, V: (k+l) = k +l ; (9) k K, , V : k( + )= k + k .
[neubt]随机过程讲义(中科院)
中科院研究生院 2009~2010 第一学期
随机过程讲稿
孙应飞
cos π t , 当出现 H 时 X (t ) = 2t , 当出现 T 时
t ∈ (−∞ , + ∞)
其中 P{H } = P{T } = 1 / 2 ,则 { X (t ) , t ∈ ( −∞ , + ∞ )} 是一随机过程。试考察其 样本函数和状态空间。 例 2:设
或
R XY ( s, t ) = µ X ( s ) ⋅ µY (t ) = E{ X ( s )} ⋅ E{Y (t )}
则称随机过程 { X (t ); t ∈ T } 和 {Y (t ); t ∈ T } 是统计不相关的或不相关的。
(三) 有限维分布族 设 { X (t ); t ∈ T } 是一随机过程,对于 ∀n ∈ N , ∀ t i ∈ T (1 ≤ i ≤ n) ,记
定义:设 (Ω, Σ, P ) 是一概率空间,对每一个参数 t ∈ T , X (t , ω ) 是一定义 在概率空间 (Ω, Σ, P ) 上的随机变量,则称随机变量族 X T = { X (t , ω ); t ∈ T } 为 该概率空间上的一随机过程。其中 T ⊂ R 是一实数集,称为指标集或参数集。 随机过程的两种描述方法: 用映射表示 X T ,
(二) 以随机过程的统计特征或概率特征分类: 以随机过程的统计特征或概率特征来进行分类,一般有以下一些: (a) 独立增量过程; (b) Markov 过程; (c) 二阶矩过程; (d) 平稳过程; (e) 鞅; (f) 更新过程; (g) Poission 过程; (h) 维纳过程。 注意:以上两种对随机过程的分类方法并不是独立的,比如,我们以后要讨 论的 Markov 过程, 就有参数离散状态空间离散的 Markov 过程, 即 Markov 链, 也要讨论参数连续状态离散的 Markov 过程,即纯不连续 Markov 过程。在下面 几章中,我们将研究几种重要的、应用非常广泛的随机过程。
随机过程_课件---第四章
随机过程_课件---第四章第四章 Poisson 过程4.1 齐次Poisson 过程到达时间间隔与等待时间的分布1、定理4-1强度为λ的齐次Poisson 过程{,0}t N t≥的到达时间间隔序列{},1,2,n X n = 是独立同分布的随机变量序列,且是具有相同均值1λ的指数分布。
证:事件{}1X t >发生当且仅当Poisson 过程在区间[]0,t 内没有事件发生,即事件{}1X t >等价于{0}tN =,所以有()(0)t t t P X t P N e λ->===因此,1X 具有均值为1λ的指数分布,再求已知1X 的条件下,2X 的分布。
(](](]211(|)(|)((0tP X t X s P X s P P e λ->====在s,s+t 内没有事件发生(由独立增量性)在s,s+t 内没有事件发生)(由平稳增量性)在,t 内没有事件发生)上式表明2X 与1X 相互独立,而且2X 也是一个具有均值为1λ的指数分布的随机变量,重复同样的推导可以证明定理4-1的结论。
2、定理4-2等待时间n S 服从参数为n ,λ的Γ分布,即分布密度为1()(),(1)!n tt f t e n λλλ--=- 0t ≥证:因为第n 个事件在时刻t 或之前发生当且仅当到时间t 已发生的事件数目至少是n ,即事件{}{}t n N n S t ≥?≤是等价的,因此()()()!j tn t j nt P S t P N n ej λλ∞-=≤=≥=∑上式两边对t 求导得n S 的分布密度为11()()()!(1)!(),0(1)!j j tt j nj nn tt t f t e e j j t et n λλλλλλλλλ-∞∞--==--=-+-=≥-∑∑注:定理4-2又给出了定义Poisson 过程的另一种方法。
从一列均值为1/λ的独立同分布的指数随机变量序列{},1n X n ≥出发,定义第n 个事件发生的时刻为n S ,则12n n S X X X =+++这样就定义了一个计数过程,且所得计数过程{},0t N t ≥就是参数为λ的Poisson 过程。
随机过程讲义中科院
第一章 概率论基础知识1. 事件、概率和概率空间1.1 随机事件的运算和概率1.2 σ代数(域)和Borel 集设全集为, 为一些的子集构成的集类,若满足 ΩF ΩF 1)F ∈Ω2) 对任意F ∈A ,F ∈A3)对任意有限或至多可数的{}F ⊂n A ,F ∈n nA U则称为一个F σ代数(域)给定一个集合Ω,就可以构造一个包含它的一个σ代数。
推广:给定一个集类,可以构造一个的一个C F C ⊂σ代数。
包含C 的最小的F σ代数,称为由C 生成的σ代数,记作()C σ。
例如设R =Ω,{}R b a a b b a R A A ∈∞−∞==,),,(),(),[:任意或或或C为R 上的一个集类,()C σ中的集合称为Borel 集,()C σ称为直线上的Borel 域,记为。
)(R B1.3 Kolmogorov 概率公理化定义给定全集和其子集构成的一个Ωσ代数,若定义在上的函数满足F F )(⋅P 1) 任意,F ∈A 1)(0≤≤A P ;2) ; 1)(=ΩP 3)对任意两两不交的至多可数集{}F ⊂n A ,∑=⎟⎠⎞⎜⎝⎛nn n n A P A P )(U 称为上的概率测度,)(⋅P F ),,(P F Ω称为概率空间。
1.4 随机变量的概念定义:设为一概率空间,(P ,,F Ω))(w X X =为Ω上的一个实值函数,若对任意实数x ,,则称()F ∈−∞−),(1x X X 为()P ,,F Ω上的一个(实)随机变量。
称()()()),()),(()(1x X P x X P x X P x F −∞=−∞∈=<=−为随机变量X 的分布函数。
随机变量实质上是到()F ,Ω())(,R R B 上的一个可测映射(函数)。
记{}F B ⊂∈=−)()()(1R B B X X σ,称)(X σ为随机变量X 所生成的σ域。
推广到多维情形,随机向量是T n X X X X ),,(21L =()F ,Ω到())(,n n R R B 上的一个可测映射。