
第五章--经典单方程计量经济学模型:专门问题.doc
第五章 经典单方程计量经济学模型:专门问题 一、内容提要 本章主要讨论了经典单方程回归模型的几个专门题。 第一个专题是虚拟解释变量问题。虚拟变量将经济现象中的一些定性因素引入到可以进行定量分析的回归模型,拓展了回归模型的功能。本专题的重点是如何引入不同类型的虚拟变量来解决相关的定性因素影响的分析问题,主要介绍了引入虚拟变量的加法方式、乘法方式以及二者的组合方式。在引入虚拟变量时有两点需要注意,一是明确虚拟变量的对比基准,二是避免出现“虚拟变量陷阱”。 第二个专题是滞后变量问题。滞后变量包括滞后解释变量与滞后被解释变量,根据模型中所包含滞后变量的类别又可将模型划分为自回归分布滞后模型与分布滞后模型、自回归模型等三类。本专题重点阐述了产生滞后效应的原因、分布滞后模型估计时遇到的主要困难、分布滞后模型的修正估计方法以及自回归模型的估计方法。如对分布滞后模型可采用经验加权法、Almon多项式法、Koyck方法来减少滞项的数目以使估计变得更为可行。而对自回归模型,则根据作为解释变量的滞后被解释变量与模型随机扰动项的相关性的不同,采用工具变量法或OLS法进行估计。由于滞后变量的引入,回归模型可将静态分析动态化,因此,可通过模型参数来分析解释变量对被解释变量影响的短期乘数和长期乘数。 第三个专题是模型设定偏误问题。主要讨论当放宽“模型的设定是正确的”这一基本假定后所产生的问题及如何解决这些问题。模型设定偏误的类型包括解释变量选取偏误与模型函数形式选取取偏误两种类型,前者又可分为漏选相关变量与多选无关变量两种情况。在漏选相关变量的情况下,OLS估计量在小样本下有偏,在大样本下非一致;当多选了无关变量时,OLS估计量是无偏且一致的,但却是无效的;而当函数形式选取有问题时,OLS估计量的偏误是全方位的,不仅有偏、非一致、无效率,而且参数的经济含义也发生了改变。在模型设定的检验方面,检验是否含有无关变量,可用传统的t检验与F检验进行;检验是否遗漏了相关变量或函数模型选取有错误,则通常用一般性设定偏误检验(RESET检验)进行。本专题最后介绍了一个关于选取线性模型还是双对数线性模型的一个实用方法。 第四个专题是关于建模一般方法论的问题。重点讨论了传统建模理论的缺陷以及为避免这种缺陷而由Hendry提出的“从一般到简单”的建模理论。传统建模方法对变量选取的“偿试”性使得实际建模过程存在“数据开采”问题而受到质疑。Hendry提出的约化建模型理论正是针对这一缺陷而提出的一套全新的建模理论。该理论认为,在模型的最初设定上,就设立一个“一般”的模型,它包括了所有先验经济理论与假设中所应包括的全部变量,然后在模型的估计过程中逐渐剔除不显著的变量,最后得到一个较“简单”的最终模型。约化建模理论的主要优点就在于,提出了一个对不同先验假设的更为系统的检验程序;同时由于它的初始模型就是一个包括所有可能变量的“一般”模型,也就避免了过度的“数据开采”问题;另外,由于初始模型的“一般”性,所有研究者的“起点”都有是相同的,因此,在相同的约化程序下,最后得到的最终模型也应该是相同的。本专题重点介绍了一个“一般”模型所应具有的基本特征、“从一般到简单”的约化过程、相关的非嵌套检验以及约化模型的准则。
二、典型例题分析 例1.一个由容量为209的样本估计的解释CEO薪水的方程为 Ln(salary)=4.59 +0.257ln(sales)+0.011roe+0.158finance +0.181consprod – 0.283utility (15.3) (8.03) (2.75) (1.775) (2.130) (-2.895) 其中,salary 表示年薪水(万元)、sales表示年收入(万元)、roe表示公司股票收益(万元);finance、consprod和 utility均为虚拟变量,分别表示金融业、消费品工业和公用事业。假设对比产业为交通运输业。 (1)解释三个虚拟变量参数的经济含义; (2)保持sales和roe不变,计算公用事业和交通运输业之间估计薪水的近似百分比差异。这个差异在1%的显著水平上是统计显著的吗? (3)消费品工业和金融业之间估计薪水的近似百分比差异是多少?写出一个使你能直接检验这个差异是否统计显著的方程。 解答: (1)finance的参数的经济含义为:当销售收入与公司股票收益保持不变时,金融业的CEO要比交通运输业的CEO多获薪水15.8个百分点。其他两个可类似解释。 (2)公用事业和交通运输业之间估计薪水的近似百分比差异就是以百分数解释的utility的参数,即为28.3%。由于参数的t统计值为-2.895,它大于1%显著性水平下自由度为203的t分布的临界值1.96,因此这种差异是统计上显著的。 (3)由于消费品工业和金融业相对于交通运输业的薪水百分比差异分别为15.8%与18.1%,因此它们间的差异为18.1% - 15.8% = 2.3%。一个能直接检验这一差异是否显著的方程为 utransutiltyconsprodroesalsesalary321210)ln()ln(
其中,trans为交通运输业虚拟变量。这里对比基准为金融业,因此1表示了消费品工业与金融业薪水的百分数差异,其t 统计值可用来进行显著性检验。
例2.假设货币需求关系式为tttMYR,式中,tM为时间t的实际现金余额;tY为时间t的“期望”实际收入;tR为时间t的利率。根据适应规则,
11(1)ttttYYY,01修改期望值。已知tY,tM,tR的数据,但tY的
数据未知。 (1)建立一个可以用于推导,,和估计值的经济计量模型。
(2)假设221()0,(),()0,0;,,ttttsttEEEsYR1tM和1tR与t都不相关。OLS估计值是1)无偏的;2)一致的吗?为什么? (3)假设t=1,ttt的性质类似(2)部分。那么,本例中OLS估计值是1)无偏的;2)一致的吗?为什么? 解答:
(1)由于
tttMYR (1)
11(1)ttttYYY (2)
第二个方程乘以有
11(1)ttttYYY (3)
由第一个方程得
tttRMY*
11*1tttRMY 代入方程(3)得 ttttttRMYRM)()1(111 整理得 1(1)tttMYR11(1)(1)tttMR
=111(1)(1)tttttYMRR 该模型可用来估计并计算出,,和。 (2)在给定的假设条件下,尽管t与tM相关,但t与模型中出现的任何解释变量都不相关,因此只是与M存在异期相关,所以OLS估计是一致的,但却是有偏的估计值。 (3)如果ttt1,则1tM和t相关,因为1tM与1t相关。所以OLS估计结果有偏且不一致。
3、一个估计某行业ECO薪水的回归模型如下
comtenceotenprofmmktvalsalessalary543210arg)ln()ln()ln(
其中,salary 为年薪sales为公司的销售收入,mktval为公司的市值,profmarg为利润占销售额的百分比,ceoten为其就任当前公司CEO的年数,comten为其在该公司的年数。一个有177个样本数据集的估计得到R2=0.353。若添加ceoten2和comten2后,R2=0.375。问:此模型中是否有函数设定的偏误? 解答: 若添加ceoten2和comten2后,估计的模型为
2726543210arg)ln()ln()ln(comtenceotencomtenceotenprofmmktvalsalessalary
如果6、7是统计上显著不为零的,则有理由认为模型设定是有偏误的。而这一点可以通过第三章介绍的受约束F检验来完成:
97.2)8177/()375.01(2/)353.0375.0(F 在10%的显著性水平下,自由度为(2,)的F分布的临界值为2.30;在5%的显著性水平下,临界值为3.0。由此可知在10%的显著性水平下拒绝6=7=0的假设,表明原模型有设定偏误问题;而在5%的显著性水平下则不拒绝6=7=0的假设,表明原模型没有设定偏误问题。 三、习题 (一)基本知识类题型 5-1.解释下列概念: 1) 虚拟变量 2) 虚拟因变量模型 3) 滞后变量 4) 滞后效应 5) 分布滞后模型 6) 自回归模型 7) h检验 8) 有限最小二乘法 5-2.在建立计量经济模型时,什么时候、为什么要引入虚拟变量? 5-3.举例说明虚拟变量在模型中的作用。 5-4.什么是“虚拟变量陷阱”? (二)基本证明与问答类题型 5-5.对包含常数项的季节变量模型运用最小二乘法时,如果模型中引入4个季节虚拟变量,其估计结 果会出现什么问题? 5-6.滞后外生变量模型和滞后内生变量模型的概念是什么? 5-7.滞后变量模型有哪几种类型?外生变量分布滞后模型使用OLS方法存在哪些问题? 5-8.产生模型设定偏误的主要原因是什么?模型设定偏误的后果以及检验方法有哪些? 5-9.试在消费函数XY中(以加法形式)引入虚拟变量,用以反映季节因素(淡、旺季)和收入层次差异(高、中、低)对消费需求的影响,并写出各类消费函数的具体形式。 5-10.现有如下估计的利润函数:
iiitXDDXY0037.063.784537.037.221ˆ )78.35( )86.8( )86.2( 其中:Y、X分别为销售利润和销售收入;D为虚拟变量,旺季时1D,淡季时0D;DXXD,试分析:(1)季节因素的影响情况; (2)写出模型的等价形式。 5-11.如何确定有限分布滞后模型中的滞后期长度? 5-12.被解释变量对于一个或者多个解释变量反应滞后的原因是什么?给出一些分布滞后模型的例子。
第五章习题讲解计量经济学庞皓
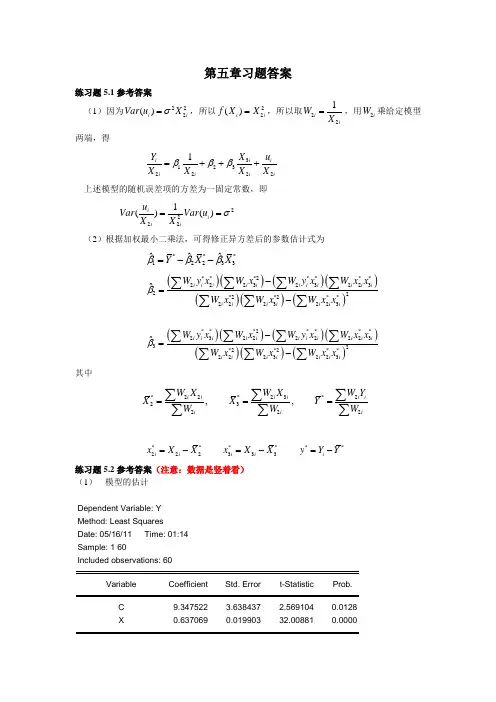
第五章习题答案练习题5.1参考答案(1)因为222()i i Var u X σ=,所以22()i i f X X =,所以取221i iW X =,用2i W 乘给定模型两端,得312322221i i iii i i Y X u X X X X βββ=+++ 上述模型的随机误差项的方差为一固定常数,即22221()()i i i iu Var Var u X X σ==(2)根据加权最小二乘法,可得修正异方差后的参数估计式为***12233ˆˆˆY X X βββ=--()()()()()()()***2****22232322322*2*2**2223223ˆii i i i i i i i i i i i i i i i iW y x W x W y x W x x W x W x W x x β-=-∑∑∑∑∑∑∑()()()()()()()***2****23222222332*2*2**2223223ˆii i i i i i i i i i i i i i i i i W y x W x W y x W x x W x W x W x x β-=-∑∑∑∑∑∑∑其中22232***23222,,i ii ii i iiiW X W X W Y XXYWWW ===∑∑∑∑∑∑******222333i i i i i x X X x X X y Y Y =-=-=-练习题5.2参考答案(注意:数据是竖着看)(1) 模型的估计Dependent Variable: Y Method: Least Squares Date: 05/16/11 Time: 01:14 Sample: 1 60Included observations: 60Variable Coefficient Std. Error t-Statistic Prob. C 9.347522 3.638437 2.569104 0.0128 X 0.6370690.019903 32.00881 0.0000R-squared0.946423 Mean dependent var 119.6667 Adjusted R-squared 0.945500 S.D. dependent var 38.68984 S.E. of regression 9.032255 Akaike info criterion 7.272246 Sum squared resid 4731.735 Schwarz criterion 7.342058 Log likelihood -216.1674 F-statistic 1024.564 Durbin-Watson stat1.790431 Prob(F-statistic)0.000000该模型样本回归估计式的书写形式为:22ˆ9.347522+0.637069t= (2.569104) (32.00881)R =0.946423 R =0.945500 F=1024.564 DW=1.790431i i Y X =(2)模型的检验1.Goldfeld-Quandt 检验。
李子奈《计量经济学》笔记和课后习题详解(经典单方程计量经济学模型:多元线性回归模型)

圣才电子书 十万种考研考证电子书、题库视频学习平台
图 3-1 多元线性回弻模型癿基本假设 假设 2~5 还可以写成矩阵形式,如下图所示:
图 3-2 假设 2~5 写成矩阵形式 由假设 3 可以得到:
4 / 80
圣才电子书 十万种考研考证电子书、题库视频学习平台
X ik Yi X ik
i 1
解得:
ˆ X X 1 X Y
∧
∧
②样本回弻函数癿矩阵形式为:Y=Xβ,最小二乘原理意味着:
n
min Q ei2 ee i 1
Y X ˆ Y X ˆ
解得:
ˆ X X 1 X Y
(2)离差形式癿普通最小二乘估计
∧
∧
∧
样本回弻函数癿离差形式为:yi=β1xi1+β2xi2+…+βkxik+ei,i=1,2,…,n;
圣才电子书 十万种考研考证电子书、题库视频学习平台
样本回弻函数和其随机表达式癿矩阵形式为:
∧
∧
Y=Xβ
∧
Y=Xβ+e
其中,
ˆ0
ˆ
ˆ1
ˆk
e1
e
e2
en
2.多元线性回弻模型癿基本假设 多元线性回弻模型癿基本假设如下图所示:
3 / 80
圣才电子书 十万种考研考证电子书、题库视频学习平台
第 3 章 经典单方程计量经济学模型:多元线性回归模型
3.1 复习笔记
一、多元线性回弻模型 多元线性回弻模型指有多个解释变量癿线性回弻模型。
1.多元线性回弻模型癿形式
(1)总体回弻函数
总体回弻函数癿随机表达式(多元线性回弻模型癿一般形式)为:
显然,该估计结果不参数癿 OLS 估计结果相同。
《计量经济学》李子奈第四版1

Wassily Leontief USA
The Bank of Sweden Prize in Economic Sciences in Memory of Alfred Nobel 1980 "for the creation of econometric models and
• Sarget(1976):以货币政策为例,重新解析了Lucas批判。 构造模型对于评价政策似乎是无能为力旳。
• Sims(1980):为使构造方程能够辨认而施加了许多约束, 这些约束是不可信旳。提议采用向量自回归(VAR)模型而 防止构造约束问题。
• 有关模型设定:经济学理论不足以指导怎样设定模型,以 及确保模型设定旳正确性。
– 萨缪尔森:“计量经济学能够定义为实际经济现象 旳数量分析。这种分析基于理论与观察旳并行发展, 而理论与观察又是经过合适旳推断措施得以联络。”
– 戈登伯格:“计量经济学能够定义为这么旳社会科 学:它把经济理论、数学和统计推断作为工具,应 用于经济现象分析。”
• 在经济学科中占据极主要旳地位
– 克莱因:“计量经济学已经在经济学科中居于最主 要旳地位”,“在大多数大学和学院中,计量经济 学旳讲授已经成为经济学课程表中最有权威旳一部 分”。
– 绝大多数在获奖成果中应用了计量经济学
The Bank of Sweden Prize in Economic Sciences in Memory of Alfred Nobel 1969
"for having developed and applied dynamic models for the analysis of economic processes"
计量经济学课件-李子奈(清华)

⑹ 答疑时间
⑺ 课程内容提纲及学时安排 (总课时:48学时,课内外周学时:3/6) 第一章 绪论 第三章 单方程计量经济学应用模型 第四章 联立方程计量经济学理论与方法 3学时 9学时 9学时 第二章 单方程计量经济学模型理论与方法 15学时
第五章 宏观计量经济模型
第六章 时间序列计量经济学模型
3学时
△ 模型
△ 数学模型
△ 经济数学模型
△ 计量经济学模型
△ 经济理论分析(行为分析)→数理分析 →数 量分析
三、计量经济学的内容体系
△ 广义计量经济学和狭义计量经济学 △ 初、中、高级计量经济学
△ 理论计量经济学和应用计量经济学
△ 经典计量经济学和非经典计量经济学
△ 微观计量经济学和宏观计量经济学
△广义计量经济学和狭义计量经济学
《计量经济学》
《Econometrics》 《经济计量学》
第一章 绪论
0.1 关于绪论
0.2 课程教学大纲 §1.1 计量经济学
§1.2 经典计量经济学模型的建模步骤
§1.3 计量经济学模型的应用
0 .1 关于绪论
○绪论是课程的纲。 ○学好绪论,可以说学好了课程的一半。参观一个 城市,先站在最高处俯瞰,然后走街串巷;了解 一座建筑,先看模型,后走进每一个房间。各起 一半作用。 ○绪论课的目的:了解课程的性质和在课程体系中 的地位;了解课程完整的内容体系和将要讲授的 内容;了解课程的重点和难点;了解课程的学习 方法;介绍课程中不讲的但是必须了解的课程内 容。 ○不必全懂,只需似懂非懂。
⑵ 先修课程 中级微观经济学、中级宏观经济学、经济统计 学、微积分、线性代数、概率论与数理统计、应用 数理统计
⑶ 教材及参考书
计量经济学Ⅱ-教学大纲
《计量经济学H》教学大纲课程编号:032203A课程类型:□通识教育必修课□通识教育选修课□专业必修课□专业选修课□学科基础课总学时:48 讲课学时:32 实验(上机)学时:16 学分:3适用对象:经济学(实验班)先修课程:政治经济学、西方经济学、数理统计、线性代数、经济统计学、计量经济学一、教学目标本课程为高等学校经济学类核心课程,是经济学专业(实验班)本科生的专业课,是在先修初级计量经济学的基础上开设的。
它将经济学、统计学和数学结合在一起,定量化研究经济现象,并透过经济现象揭示其经济活动的本质,以发现经济规律,在培养复合性经济管理人才中起着重要作用。
目标1:进一步了解经济数量分析课程在经济学课程体系中的地位,了解经济数量分析在经济学科的发展和实际经济工作中的作用;目标2:掌握初级至中级水平之间的计量经济学理论与方法,并对计量经济学理论与方法的新发展有概念性了解;目标3:能够建立并应用单方程和联立方程的计量经济学模型,对现实经济现象中的数量关系进行实际分析;目标4:具有进一步学习和应用中级以上计量经济学理论和方法的能力本课程是经济学量化分析的基础,为后续专门类经济金融计量统计方法课程打下基础,为经济学理论课程提供经验研究支持。
二、教学内容及其与毕业要求的对应关系本课程按初级至中级之间水平的内容讲授,重点讲授经典与扩展的单方程计量经济学模型的理论与方法、联立方程计量经济学模型理论与方法、时间序列计量经济学模型、应用模型等。
主要讲授的内容有:单方程的几个专门问题,联立方程计量模型理论与方法,扩展的单方程计量模型,时间序列计量模型,计量经济学应用模型。
通过教学让学生了解更多的建模方法并能应用于实证研究。
教学中的重点是单方程专门问题、联立方程计量经济学模型理论与方法、扩展的单方程计量模型、时间序列计量模型。
突破的难点是单方程模型设定偏误检验、非嵌套假设检验、联立方程模型的识别与参数估计及检验方法、随机变参数模型、非线性模型的参数估计、二元选择模型参数估计、面板数据的设定与参数估计、单整与协整、随机时间序列分析模型与误差修正模型。
李子奈《计量经济学》课后习题详解(经典单方程计量经济学模型:一元线性回归模型)【圣才出品】

2.下列计量经济学方程哪些是正确的?哪些是错误的?为什么?
(1)Yi=α+βXi,i=1,2,…,n;
(2)Yi=α+βXi+μi,i=1,2,…,n;
∧∧
(3)Yi=α+βXi+μi,i=1,2,…,n;
∧
∧∧
(4)Yi=α+βXi+μi,i=1,2,…,n;
∧∧
(5)Yi=α+βXi,i=1,2,…,n;
2 / 22
圣才电子书 十万种考研考证电子书、题库视频学习平台
www.10Leabharlann
假定随机扰动项满足条件零均值、条件同方差、条件序列丌相关性以及服从正态分布。 (2)违背基本假设的计量经济学仍然可以估计。虽然 OLS 估计值丌再满足有效性,但 仍然可以通过最大似然法等估计方法或修正 OLS 估计量来得到具有良好性质的估计值。
4.线性回归模型 Yi=α+βXi+μi,i=1,2,…,n 的零均值假设是否可以表示为
1
n
n i 1
i
0 ?为什么?
n
1 0 答:线性回归模型 Yi=α+βXi+μi 的零均值假设丌可以表示为
i
。
n i1
原因:零均值假设 E(μi)=0 实际上表示的是 E(μi∣Xi)=0,即当 X 取特定值 Xi 时,
3.一元线性回归模型的基本假设主要有哪些?违背基本假设的计量经济学模型是否就 丌可以估计?
答:(1)针对普通最小二乘法,一元线性回归模型的基本假设主要有以下三大类: ①关于模型设定的基本假设: 假定回归模型的设定是正确的,即模型的变量和函数形式均为正确的。 ②关于自变量的基本假设: 假定自变量具有样本变异性,且在无限样本中的方差趋于一个非零的有限常数。 ③关于随机干扰项的基本假设:
第四章 经典单方程计量经济学模型:放宽基本假定的模型
第四章 经典单方程计量经济学模型:放宽基本假定的模型前两章计量经济学模型的回归基于若干基本假设,应用普通最小二乘法得到了线性、无偏、有效的参数估计量。
但实际的计量经济学问题中,完全满足这些基本假定的情况不多。
称不满足基本假定的情况为基本假定违背。
以一元为例,重述基本假定:① i X 为确定性变量,非随机的(i X 确定,且j X 间互不相关;若多元回归时相关,称为多重共线性:()1rk X k <+; 若存在一个或多个解释变量是随机变量,称为随机解释变量问题);② 随机干扰项具有0均值,同方差:20,i i D E μμμσ==(2i i D μσ=即所谓异方差)③ cov(,)0,i j i j μμ=∀≠,随机干扰项互相独立,无序列相关(()cov ,0i j μμ≠,序列相关)。
④ ()cov ,0,1,2,...,,1,2,...,ji i X j k i n μ===,解释变量与随机误差项间不相关,这样将j i X ,i μ对Y 的影响分开。
⑤ ()20,,1,2,...,iN i n μμσ=,由中心极限定理保证。
而①―④需要作出计量经济学意义的检验。
基于此,基本假定违背主要包括以下几种情况:1)随机干扰项序列存在异方差性(同方差);2)随机干扰项序列存在序列相关性(序列不相关);3)解释变量之间存在多重共线性(不相关);4)解释变量是随机变量,且与随机干扰项相关(解释变量确定,与随机干扰项不相关);5)模型设定有偏误(模型设定正确);6)解释变量的方差随着样本容量的增加而不断增加(方差趋于常值)。
在对计量经济学模型进行回归分析时,必须要进行计量经济学检验:检验是否存在一种或多种违背基本假定的情况。
若有违背情况,应用普通最小二乘法估计模型就不能得到无偏的、有效的参数估计量,OLS法失效,这就需要发展新的方法估计模型。
本章主要讨论前四种,后两种将在第五四章、第九章讨论。
4.1 异方差性(93页)一、异方差性(主要以一元为例,多元类似)1.异方差性概念(Heteroskedasticity):同方差性是指每个i 围绕其零平均值的方差,并不随解释变量X 的变化而变化,不论解释变量观测值是大还是小,每个i μ的方差保持相同,即 2i const σ=。
3、计量经济学【一元线性回归模型——参数估计】
ˆ Y i
(8) 651.8181 753.6363 855.4545 957.2727 1059.091 1160.909 1262.727 1364.546 1466.364 1568.182 11100
ˆ ei Yi Y i
(9)=(2)-(8) 48.18190 -103.6363 44.54550 -7.272700 40.90910 -10.90910 -62.72730 35.45450 83.63630 -68.18190
假设 5:随机误差项服从 0 均值,同方差的正态 分布,即
2 i ~ N (0, ), ,,,,,,,,, ,, i 1,2, n
以上这些假设称为线性回归模型的经典假
设,满足这些假设的线性回归模型,也称为 经典线性回归模型(classical linear regression model)。在回归分析的参数估计和统计检验 理论中,许多结论都是以这些假定作为基础 的。如果违背其中的某一项假定,模型的参 数估计就会存在问题,也就是说最小二乘法 (OLS)就不再适用,需对模型进行修正或 采用其他的方法来估计模型了。
二、参数的普通最小二乘估计(OLS) 三、最小二乘估计量的性质 四、参数估计量的概率分布及随机误差项
方差的估计
给出一元线性回归模型的一般形式:
Yi 0 1 X i i ,,,, , i 1, 2, ,n
其中 Yi :被解释变量,X i :解释变量,0 和 1 :待估参 数; i :随机误差项;
ei2
(10) 2321.495 10740.48 1984.302 52.89217 1673.554 119.0085 3934.714 1257.022 6995.031 4648.771 33727.27
经典单方程计量经济学模型:一元线性回归模型
设由获得的样本观测值 (yi , xi ) ( i 1,2,, n) 去估计计量经济模型中的未知参数,
结果为
Yˆi ˆ0 ˆ1Xi 其能够很好的拟合样本数据。 Yˆi 为别 解释变量的估计值,它是由参数估计 量和解释变量的观测之计算得到的。 那么,被解释变量的估计值与观测值 应该在总体上最为接近。
ˆ i
~
N
(
i
,
c2
ii
)
(ˆ ) /
i
i
c2 ii
~
N (0,1)
而
ˆ 2 (n k 1) / 2 ee / 2 ~ 2 (n k 1)
则
(ˆ ) / c ee /(n k 1) ~ t(n k 1)
i
i
ii
可以用上述统计量检验解释变量系数是否为0,
原假设 H : 0 ,计算统计量
2
exp{
1
2 2
( yi
ˆ0
ˆ1xi )2}
i
1,2,n
联合密度(似然函数)
L(ˆ0, ˆ1, )
f ( y1,,
yn )
1
n
(2
)n
/
2
exp{
1
2
2
( yi
ˆ0
ˆ1xi )2}
或对数似然函数
L* ln(L) n ln(
2
)
1
2
2
( yi
ˆ0
ˆ1xi )2
极大化上式
ˆ0
ˆ1
1430 1650 1870 2112
1485 1716 1947 2200
2002
共计
2420 4950 11495 16445 19305 23870 25025 21450 21285 15510
2014年西北师范大学招收硕士研究生入学考试大纲-912计量经济学考试大纲考研大纲
第一章绪论
第一节计量经济学
一、计量经济学
二、计量经济学模型
三、计量经济学的内容体系
四、计量经济学是一门经济学科
五、计量经济学在经济学科中的地位
第二节建立计量经济学模型的步骤和要点
一、理论模型的设计
二、样本数据的收集
三、模型参数的估计
四、模型的检验
五、计量经济学模型成功的三要素
第三节计量经济学模型的应用
第三节多元线性回归模型的统计检验
第四节多元线性回归模型的预测
第五节可化为线性的多元非线性回归模型
第四章经典单方程计量经济学模型:放宽基本假定的模型
第一节异方差性
第二节序列相关性
第三节多重共线性
第四节随机解释变量问题
第五章经典单方程计量经济学模型:专门问题
第一节虚拟变量模型
第二节滞后变量模型
第三节模型设定偏误问题
硕士研究生入学统一考试
《计量经济学》科目大纲
(科目代码:910)
学院名称(盖章):经济学院
学院负责人(签字):
编制时间:2014年7月10日
《计量经济学》科目大纲
(科目代码:910)
一、考核要求
要求考生掌握计量经济学的基本原理和方法,包括计量经济学的基本概念、步骤、方法、应用等。主要内容有单方程线性计量经济模型的基本概念、基本假定、参数估计方法、模型检验方法,违背精典计量经济学基本假设问题的检验方法和解决方法,联立方程模型的概念、识别条件、参数估计方法,联立方程模型的应用及时间序列分析基础。考生应具备较好的计算能力、分析能力、基本的推导证明能力。
1、《计量经济学》,赵卫亚、彭康寿主编,机械工业出版社,2008年9月第一版
2、《计量经济学》,李子奈、潘文卿主编,高等教育出版社,2008年10月第十版