
洋河股份财务报表分析讲诉
财务报表分析
XX级XX班
XXX
江苏洋河酒厂股份有限公司
第一章、公司概况
一、基本概况
公司系经江苏省人民政府《省政府关于同意设立江苏洋河酒厂股份有限公司的批复》(苏政府复【2002】155号)批准,由洋河集团作为主要发起人,联合上海海烟。综艺投资、上海捷强、江苏高投、中食发酵、南通盛福等6家法人和杨廷栋、张雨柏、陈宗敬、王述荣、高雪飞、冯攀台、朱广生、钟玉叶、薛建平、沈加东、周新虎、吴家杰、丛学年、范文来等14位自然人,共同发起设立的股份有限公司。公司于2002年12月27日在江苏省工商行政管理局领取了注册号为3200001105705的企业法人营业执照。公司设立时注册资本为6,800万元,每股面值1.00元,全体股东共出资10,372.02万元,按1:0.65561的相同比例折股,股份总数为6,800万股。
主营业务:洋河蓝色经典、洋河大曲、敦煌古酿等系列品牌浓香型白酒的生产、加工和销售。
经营范围:洋河系列白酒的加工、生产、销售、自营和代理各类商品和技术的进出口(国家限定公司经营和禁止进出口的商品和技术除外),粮食收购。
二、历史概况
洋河大曲这一传统佳品,在解放前因战争连年而生产凋蔽,奄奄一息。1949年,全国解放后,党和政府拨出专款在几家私人酿酒作坊的基础上建立了国营洋河酒厂,即江苏洋河酒厂股份有限公司。建厂初期,全厂占地仅1.4万平方米,职工41人,年产大曲酒26吨,产值4.34万,税利合计只有3.43万元。 建厂五十多年来,在党和政府的领导下,生产连年发展,产品质量不断提高。
1979年在第三届全国评酒会上,洋河大曲一跃而跻身于全国八大名酒之列。
1980年到1982年的3年全国白酒技术协作会和质量检评会上,均深受专家的好评和同行的仰慕。他们评价洋河大曲“入口甜、落口绵、酒性软、尾爽净、回味香”。
1984年5月,在全国第四届评酒会上,55度洋河牌洋河大曲的品评得分为全国参评的148种白酒之冠,蝉联国家名酒称号,荣获国家质量奖金牌;38度洋河牌低度洋河大曲亦荣获国家质量奖银牌。
1989年1月在全国第五届评酒会上,洋河大曲55度、48度、38度、28度四种产品均夺得同类产品总分第一名,荣获三枚金牌(55度、48度、38度洋河大曲)和一枚银牌(28度洋河大曲),蝉联了国家名酒“三连冠”。
1990年7月, 在轻工总会举办的五年一次全国浓香型白酒分级评比中洋河大曲以93.5分的最高分当选为标杆酒。
自2005年以来,江苏洋河酒厂已连续7年保持年均50%以上的增长,高于行业平均增幅近30个百分点。2011年,洋河股份突破百亿元大关,实现营业总收入127.41亿元,成为江苏省宿迁市工业企业首家、江苏省白酒行业第一家、中国白酒行业第三家销售超百亿的企业。
三、业务概述
(一)主营产品
洋河股份有限公司属白酒类饮料制造业,经营范围包括白酒的生产、加工、销售以及预包装食品的加工与销售,国内贸易,自营和代理各类商品和技术的进出口(国家限定公司经营或禁止进出口的商品和技术除外),粮食收购。主营洋河、双沟系列白酒的生产和销售。 洋河系列酒
洋河蓝色经典系列
主要包括:海之蓝,天之蓝,梦之蓝5A,梦之蓝M3,梦之蓝M6,梦之蓝M9等。主要是政府机关、企事业单位以及成功人士招待用酒,同时兼顾高档礼品酒市场。
绵柔苏酒系列
主要包括:“绿苏”、“翠苏”和“锦苏”三大系列产品。是超高端白酒主导品牌。
洋河大曲窖藏系列
主要包括洋河大曲(十年窖藏)、洋河大曲(八年窖藏)、洋河大曲(六年窖藏),老名酒系列包括洋河大曲(蓝瓷)、洋河大曲(象耳)、洋河大曲(八角)六个产品。定位于中档商务、公务接待,同时满足礼品、婚庆及其他用酒。
洋河敦煌系列
产品分别为金敦煌和红敦煌,敦煌品牌为集团三大战略品牌之一,是洋河中低价位段的旗舰产品。
(二)市场占有率
自2005年以来,洋河已连续七年保持年均50%以上的增长。洋河股份公布2012年年度报告,公司去年全年实现营业收入172.7亿元,同比增长35.55%;实现归属于上市公司股东的净利润61.54亿元,同比增长53.05%。
申银万国白酒行业资深分析师童驯、周雅洁认为,洋河未来发展有五大利好,一是以消费者需求为导向,立足长远,提前布局产能。预计2013年底,公司将建成白酒行业规模最大、配套最齐全、现代化程度最高的生产基地。二是公司产品覆盖价位较全,护城河更宽。海之蓝、君坊属中高端,天之蓝、圣坊属次高端,梦之蓝、绵柔苏酒属超高端。三是渠道运作走在行业前列,深度全国化将启动。四是未来公司将进一步在“洋河大曲”等老八大名酒的基础上丰富品牌内涵,提升品牌力。五是公司有望通过强化执行降低成本,继续保持比较优势
四、 公司竞争优势
1、洋河酒厂先天具备酿好酒条件、历史造就品牌底蕴、有动力和能力的团队打造企业核心竞争力。消费品企业的核心竞争力可以体现为产品力、品牌力、渠道力,从高端白酒来看,前两个力的打造需要天然条件、历史血统作为基础,但人仍然是打造核心竞争力的关键。洋河拥有优秀的股权制度设计(管理层股权使其与企业利益保持一致,国有股权督促企业不能懈怠)、市场化的用人导向以及独特的企业文化,整个团队凝聚力、执行力和创新力强,同时,领导者对白酒行业有着深入理解和独特眼光,有战略前瞻力。
2、在宏观经济增速放缓、“三公”消费加强管理的背景下,洋河齐全的产品线、系列化的品牌、广而深的渠道以及步入收获期的广阔市场将使其比较优势更加明显。洋河产品高、中、低价位全覆盖,重点产品海之蓝、天之蓝、梦之蓝都是独立的系列化品牌,近十年坚持执行以厂商为主导的销售模式,对终端掌控能力非常强(公司营销人员接近5000 人,经销商7000 多家),可以随时根据市场情况进行调整。宏观经济、“三公”政策对洋河来说既是挑战、更是机遇。
3、展望十二五末,洋河将是深度全国化、生产规模化、发展进入新阶段的洋河。2012 年,洋河完成初步全国化,销售网络覆盖国内所有的省份、333 个地级市、2862 个县区。通过品牌提升和渠道精细化运作,2015 年洋河省外有望打造3-5 个新江苏、重点省份销售突破10 亿元、一般省份销售达到3-5亿元。同时,在产能保障方面,洋河已经提前规划,预计明年底公司将成为白酒行业规模最大、配套最齐全、现代化程度最高的企业。
第二章、行业分析
一、 白酒行业背景
(一)原材料供应
农业生产稳定增长, 根据国家统计局对全国31个省(区、市)农业生产经营户的抽样调查和农业生产经营单位的全面统计,2012年全国粮食播种面积全国粮食播种面积111267千公顷,比2011年增加694千公顷,增长0.6%。全国粮食单位面积产量5299公斤/公顷,比2011年增加133公斤/公顷,提高2.6%。全国粮食总产量58957万吨(11791亿斤),比2011年增加1836万吨(367亿斤),增长3.2%。
(二)需求
国家统计局2月22日公布《2012年国民经济和社会发展统计公报》,公报显示,全年全社会固定资产投资374676亿元,比上年增长20.3%,扣除价格因素,实际增长19.0%。其中,固定资产投资(不含农户)364835亿元,增长20.6%;农户投资9841亿元,增长8.3%。东部地区投资[10]151742亿元,比上年增长16.5%;中部地区投资87909亿元,增长24.1%;西部地区投资88749亿元,增长23.1%;东北地区投资41243亿元,增长26.3%。
二、行业宏观环境
【一】政治-法律环境
(一)政治政策
在“三公瘦身”的背景下,以公费支撑的高端白酒消费将下台阶,“三公瘦身”对高端白酒造成冲击。在第86届糖酒会期间发布的一份报告指出,2011年四季度开始,高端白酒市场出现萎缩,销售量明显下滑。在量跌的同时,价格也开始松动。2011年年末,53度飞天茅台在上海的零售价一度达到2180元,而近期上海部分超市,这款酒的价格已经回落到1848元。政府严控“三公”经费,白酒消费驱动力面临减弱,一些资本开始撤退。
(二)法律政策
白酒行业是受国家宏观调控比较大的一个产业,从1949到1978年29年时间里,白酒行业的税收占国家税收比例相当大,白酒产业是国民经济的重要支柱,国家领导人对白酒产业的发展十分重视。2006年4月1日起白酒行业进行消费税政策调整,取消粮食白酒和薯类白酒的差别税费,改为20%的统一税费,保留每斤白酒0.5元的定额税率从量征收政策。2008年1月,两税合并,企业所得税从33%将为25%,税收重大利好,增加10%以上
【二】经济环境
近20年中国经济一直保持高速发展,特别是2004年到2007年GDP增速一直保持在10%以上,人均国民收入和购买力大幅提高。随着国民人均收入水平的提高必将带来巨大的社会消费增长,特别是中高档消费品的增长,对于白酒行业也是一个难得的机遇。
【三】社会文化环境
(一)历史文化
白酒有着悠久的历史和广泛的群众基础,行业生产与销售保持增长势头,消费结构在向中高档产品发展,行业前景依然看好。白酒是我国悠久历史的传统酒类饮料,消费升级和城乡一体化建设也加快引领白酒向中高端发展。
(二)人情文化
中国历史悠久的人情文化毫无疑问也是白酒行业莫大的助力。现代的社会,人们选择高档酒的目的,往往都不是为了自己消费的,而是送人情、送礼之用,白酒已经不仅仅是一种饮料了,已经被赋予一种特殊的意义。 【四】技术环境
白酒固态发酵技术是我国传统的酿酒技术。随着技术的进步,出现了可以提高出酒率为特征的液态工艺和固液相结合的液态法白酒酿造技术,使白酒工业的整体技术水平有了明显的提高。在单位耗粮水平大幅降低的同时,生产工艺,酿酒技术,微机应用,微波炉烤热等新技术和现代化检测手段的应用方面都取得了重大进步。白酒生产工艺现在已经基本定型,剑南春发明的白酒纳米技术更是让世人瞩目。
三、行业机遇
机遇一:行业调整为中低端白酒带来发展机遇
专家认为,2013年200元/瓶到400元/瓶的中端白酒将迎来重要的发展机会,尤其是地方酒厂,将迎来品牌建设的好时机。在行业调整和变革的时期,消费者对于品牌的选择,将更加频繁,对于特定品牌的忠诚度将有所降低。现在是中低端白酒发展壮大的好机会,未来几年,可能会有把握住此次机会的酒企脱颖而出。机遇二:国家扩大内需会促进消费
国家已经将推进城镇化作为扩大内需的重点,城镇建设与农民变市民的过程,将引起城镇消费的内在集聚扩大和需求结构的变化。其次,国家向民生倾斜的政策将长期化,制度化,随着政府改变分配结构,加强社会保障的力度逐年增大,城乡区域协调发展,未来我国居民消费能力将持续增加,消费升级的速度会不断增加。
四、行业挑战
挑战一:中青年消费者的理性消费对白酒市场容量的致命打击
随着人们生活水平的提高,对健康与品味的要求也越来越高。消费者在消费中考虑更多的是健康以及品质。这种理性消费直接和经济发展水平、消费习惯息息相关。这一点可以从近几年啤酒已经取代白酒成为最主要的含酒精饮料,以广东为代表的红酒市场,以杭州为代表的黄酒市场迅速崛起不无相关。红酒、黄酒
洋河股份2020年上半年财务风险分析详细报告

内部资料,妥善保管 第 1 页 共 5 页 洋河股份2020年上半年风险分析详细报告 一、负债规模测算 1.短期资金需求 该企业经营活动的短期资金需求为551,337.93万元,2020年上半年已经取得的短期带息负债为3,000万元。 2.长期资金需求 该企业长期投融资活动不存在资金缺口,并且可以提供1,996,694万元的营运资本。 3.总资金需求 该企业资金富裕,富裕1,445,356.07万元,维持目前经营活动正常运转不需要从银行借款。 4.短期负债规模 根据企业当前的财务状况和盈利能力计算,企业有能力偿还的短期贷款规模为1,511,770.81万元,在持续经营一年之后,如果盈利能力不发生大的变化,企业有能力偿还的短期贷款规模是2,592,127.49万元,实际已经取得的短期带息负债为3,000万元。 5.长期负债规模 按照企业当前的财务状况、盈利能力和发展速度,企业有能力在2年内偿还的贷款总规模为2,592,127.49万元,企业有能力在3年之内偿还的贷款总规模为3,132,305.83万元,在5年之内偿还的贷款总规模为4,212,662.5万元,当前实际的带息负债合计为3,003.64万元。 二、资金链监控 1.会不会发生资金链断裂 从当前盈利水平和财务状况来看,该企业不存在资金缺口。如果当前盈利水平保持不变,该企业在未来一个分析期内有能力偿还全部负债。该
洋河股份2021年一季度财务分析报告
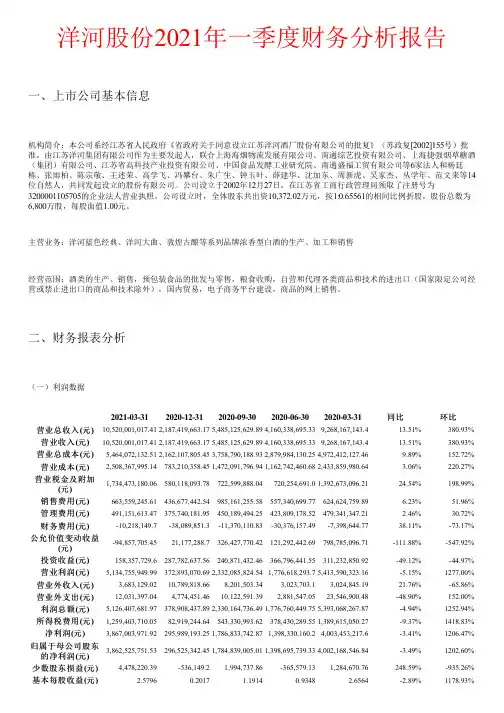
洋河股份2021年一季度财务分析报告
一、上市公司基本信息
机构简介:本公司系经江苏省人民政府《省政府关于同意设立江苏洋河酒厂股份有限公司的批复》(苏政复[2002]155号)批准,由江苏洋河集团有限公司作为主要发起人,联合上海海烟物流发展有限公司、南通综艺投资有限公司、上海捷强烟草糖酒(集团)有限公司、江苏省高科技产业投资有限公司、中国食品发酵工业研究院、南通盛福工贸有限公司等6家法人和杨廷栋、张雨柏、陈宗敬、王述荣、高学飞、冯攀台、朱广生、钟玉叶、薛建华、沈加东、周新虎、吴家杰、丛学年、范文来等14位自然人,共同发起设立的股份有限公司。公司设立于2002年12月27日,在江苏省工商行政管理局领取了注册号为3200001105705的企业法人营业执照。公司设立时,全体股东共出资10,372.02万元,按1:0.65561的相同比例折股,股份总数为6,800万股,每股面值1.00元。
主营业务:洋河蓝色经典、洋河大曲、敦煌古酿等系列品牌浓香型白酒的生产、加工和销售
经营范围:酒类的生产、销售,预包装食品的批发与零售,粮食收购,自营和代理各类商品和技术的进出口(国家限定公司经营或禁止进出口的商品和技术除外),国内贸易,电子商务平台建设,商品的网上销售。
二、财务报表分析
(一)利润数据
2021-03-312020-12-312020-09-302020-06-302020-03-31同比环比营业总收入(元)10,520,001,017.412,187,419,663.175,485,125,629.894,160,338,695.339,268,167,143.413.51%380.93%营业收入(元)10,520,001,017.412,187,419,663.175,485,125,629.894,160,338,695.339,268,167,143.413.51%380.93%营业总成本(元)5,464,072,132.512,162,107,805.453,758,790,188.932,879,984,130.254,972,412,127.469.89%152.72%营业成本(元)2,508,367,995.14783,210,358.451,472,091,796.941,162,742,460.682,433,859,980.643.06%220.27%营业税金及附加(元)1,734,473,180.06580,118,093.78722,599,888.04720,254,691.01,392,673,096.2124.54%198.99%销售费用(元)663,559,245.61436,677,442.54985,161,255.58557,340,699.77624,624,759.896.23%51.96%管理费用(元)491,151,613.47375,740,181.95450,189,494.25423,809,178.52479,341,347.212.46%30.72%财务费用(元)-10,218,149.7-38,089,851.3-11,370,110.83-30,376,157.49-7,398,644.7738.11%-73.17%公允价值变动收益(元)-94,857,705.4521,177,288.7326,427,770.42121,292,442.69798,785,096.71-111.88%-547.92%投资收益(元)158,357,729.6287,782,637.56240,871,432.46366,796,441.55311,232,850.92-49.12%-44.97%营业利润(元)5,134,755,949.99372,893,070.692,332,085,824.541,776,618,293.75,413,590,323.16-5.15%1277.00%营业外收入(元)3,683,129.0210,789,818.668,201,503.343,023,703.13,024,845.1921.76%-65.86%营业外支出(元)12,031,397.044,774,451.4610,122,591.392,881,547.0523,546,900.48-48.90%152.00%利润总额(元)5,126,407,681.97378,908,437.892,330,164,736.491,776,760,449.755,393,068,267.87-4.94%1252.94%所得税费用(元)1,259,403,710.0582,919,244.64543,330,993.62378,430,289.551,389,615,050.27-9.37%1418.83%净利润(元)3,867,003,971.92295,989,193.251,786,833,742.871,398,330,160.24,003,453,217.6-3.41%1206.47%归属于母公司股东的净利润(元)3,862,525,751.53296,525,342.451,784,839,005.011,398,695,739.334,002,168,546.84-3.49%1202.60%少数股东损益(元)4,478,220.39-536,149.21,994,737.86-365,579.131,284,670.76248.59%-935.26%基本每股收益(元)2.57960.20171.19140.93482.6564-2.89%1178.93%稀释每股收益(元)2.57960.20171.19140.93482.6564-2.89%1178.93%其他综合收益(元)-919,333.882,387,960.66-1,635,191.41,485,974.42-3,868,886.54-76.24%-138.50%综合收益总额(元)3,866,084,638.04298,377,153.911,785,198,551.471,399,816,134.623,999,584,331.06-3.34%1195.70%归属于母公司所有者的综合收益总额(元)3,861,604,729.71298,938,968.21,783,203,690.281,400,181,837.083,998,299,660.3-3.42%1191.77%
洋河股份2020年一季度财务分析结论报告
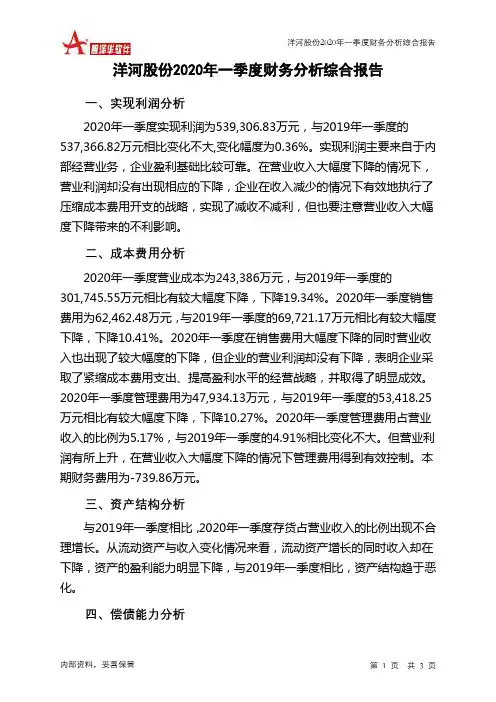
洋河股份2020年一季度财务分析综合报告 内部资料,妥善保管 第 1 页 共 3 页 洋河股份2020年一季度财务分析综合报告 一、实现利润分析 2020年一季度实现利润为539,306.83万元,与2019年一季度的537,366.82万元相比变化不大,变化幅度为0.36%。实现利润主要来自于内部经营业务,企业盈利基础比较可靠。在营业收入大幅度下降的情况下,营业利润却没有出现相应的下降,企业在收入减少的情况下有效地执行了压缩成本费用开支的战略,实现了减收不减利,但也要注意营业收入大幅度下降带来的不利影响。 二、成本费用分析 2020年一季度营业成本为243,386万元,与2019年一季度的301,745.55万元相比有较大幅度下降,下降19.34%。2020年一季度销售费用为62,462.48万元,与2019年一季度的69,721.17万元相比有较大幅度下降,下降10.41%。2020年一季度在销售费用大幅度下降的同时营业收入也出现了较大幅度的下降,但企业的营业利润却没有下降,表明企业采取了紧缩成本费用支出、提高盈利水平的经营战略,并取得了明显成效。2020年一季度管理费用为47,934.13万元,与2019年一季度的53,418.25万元相比有较大幅度下降,下降10.27%。2020年一季度管理费用占营业收入的比例为5.17%,与2019年一季度的4.91%相比变化不大。但营业利润有所上升,在营业收入大幅度下降的情况下管理费用得到有效控制。本期财务费用为-739.86万元。 三、资产结构分析 与2019年一季度相比,2020年一季度存货占营业收入的比例出现不合理增长。从流动资产与收入变化情况来看,流动资产增长的同时收入却在下降,资产的盈利能力明显下降,与2019年一季度相比,资产结构趋于恶化。 四、偿债能力分析
洋河股份2019年财务分析结论报告

洋河股份2019年财务分析综合报告 内部资料,妥善保管 第 1 页 共 3 页 洋河股份2019年财务分析综合报告 一、实现利润分析 2019年实现利润为977,080.43万元,与2018年的1,083,918.58万元相比有所下降,下降9.86%。实现利润主要来自于内部经营业务,企业盈利基础比较可靠。在营业收入下降的同时营业利润也在下降,企业减收减利,经营业务开展得不理想。 二、成本费用分析 2019年营业成本为662,636.23万元,与2018年的635,324.22万元相比有所增长,增长4.3%。2019年销售费用为269,171.12万元,与2018年的256,140.16万元相比有较大增长,增长5.09%。2019年尽管销售费用大幅度增长,但营业收入却呈下降趋势,表明企业市场销售形势不太理想,应当采取措施,调整产品结构、销售战略或销售队伍。2019年管理费用为185,649.17万元,与2018年的170,426.51万元相比有较大增长,增长8.93%。2019年管理费用占营业收入的比例为8.03%,与2018年的7.05%相比有所提高,提高0.97个百分点。而企业的营业利润却有所下降,企业管理费用增长并没有带来经济效益的增长,应当关注支出的合理性。本期财务费用为-7,842.66万元。 三、资产结构分析 从流动资产与收入变化情况来看,流动资产增长的同时收入却在下降,资产的盈利能力明显下降,与2018年相比,资产结构趋于恶化。 四、偿债能力分析 从支付能力来看,洋河股份2019年是有现金支付能力的。企业财务费用小于0或缺乏利息支出数据,无法进行负债经营风险判断。 五、盈利能力分析 洋河股份2019年的营业利润率为42.21%,总资产报酬率为18.82%,净资产收益率为21.07%,成本费用利润率为68.34%。企业实际投入到企
洋河股份2020年上半年财务分析结论报告
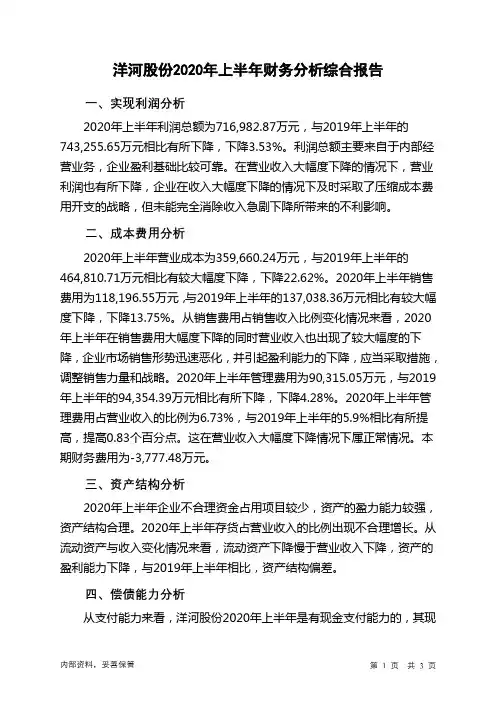
内部资料,妥善保管 第 1 页 共 3 页 洋河股份2020年上半年财务分析综合报告 一、实现利润分析 2020年上半年利润总额为716,982.87万元,与2019年上半年的743,255.65万元相比有所下降,下降3.53%。利润总额主要来自于内部经营业务,企业盈利基础比较可靠。在营业收入大幅度下降的情况下,营业利润也有所下降,企业在收入大幅度下降的情况下及时采取了压缩成本费用开支的战略,但未能完全消除收入急剧下降所带来的不利影响。 二、成本费用分析 2020年上半年营业成本为359,660.24万元,与2019年上半年的464,810.71万元相比有较大幅度下降,下降22.62%。2020年上半年销售费用为118,196.55万元,与2019年上半年的137,038.36万元相比有较大幅度下降,下降13.75%。从销售费用占销售收入比例变化情况来看,2020年上半年在销售费用大幅度下降的同时营业收入也出现了较大幅度的下降,企业市场销售形势迅速恶化,并引起盈利能力的下降,应当采取措施,调整销售力量和战略。2020年上半年管理费用为90,315.05万元,与2019年上半年的94,354.39万元相比有所下降,下降4.28%。2020年上半年管理费用占营业收入的比例为6.73%,与2019年上半年的5.9%相比有所提高,提高0.83个百分点。这在营业收入大幅度下降情况下属正常情况。本期财务费用为-3,777.48万元。 三、资产结构分析 2020年上半年企业不合理资金占用项目较少,资产的盈力能力较强,资产结构合理。2020年上半年存货占营业收入的比例出现不合理增长。从流动资产与收入变化情况来看,流动资产下降慢于营业收入下降,资产的盈利能力下降,与2019年上半年相比,资产结构偏差。 四、偿债能力分析 从支付能力来看,洋河股份2020年上半年是有现金支付能力的,其现
洋河股份2020年一季度财务风险分析详细报告

内部资料,妥善保管 第 页 共 1 页 洋河股份2020年一季度风险分析详细报告 一、负债规模测算 1.短期资金需求 该企业经营活动的短期资金需求为234,292.19万元,2020年一季度已经取得的银行短期借款为0万元。 2.长期资金需求 该企业长期投融资活动不存在资金缺口,并且可以提供2,379,087.07万元的营运资本。 3.总资金需求 该企业资金富裕,富裕2,144,794.88万元,维持目前经营活动正常运转不需要从银行借款。 4.短期负债规模 根据企业当前的财务状况和盈利能力计算,企业有能力偿还的短期贷款规模为2,209,717.46万元,在持续经营一年之后,如果盈利能力不发生大的变化,企业有能力偿还的短期借款规模是3,811,098.75万元,实际已经取得的短期贷款金额为0万元。 5.长期负债规模 按照企业当前的财务状况、盈利能力和发展速度,企业有能力在2年内偿还的贷款总规模为3,010,408.1万元,企业有能力在3年之内偿还的贷款总规模为3,410,753.43万元,在5年之内偿还的贷款总规模为4,211,444.07万元,当前实际的长短期借款合计为3.64万元。 二、资金链监控 1.会不会发生资金链断裂 从当前盈利水平和财务状况来看,该企业不存在资金缺口。如果当前盈利水平保持不变,该企业在未来一个分析期内有能力偿还全部负债。该
洋河股份2021年一季度财务分析报告 2
洋河股份2021年一季度财务分析报告
一、上市公司基本信息
机构简介:本公司系经江苏省人民政府《省政府关于同意设立江苏洋河酒厂股份有限公司的批复》(苏政复[2002]155号)批准,由江苏洋河集团有限公司作为主要发起人,联合上海海烟物流发展有限公司、南通综艺投资有限公司、上海捷强烟草糖酒(集团)有限公司、江苏省高科技产业投资有限公司、中国食品发酵工业研究院、南通盛福工贸有限公司等6家法人和杨廷栋、张雨柏、陈宗敬、王述荣、高学飞、冯攀台、朱广生、钟玉叶、薛建华、沈加东、周新虎、吴家杰、丛学年、范文来等14位自然人,共同发起设立的股份有限公司。公司设立于2002年12月27日,在江苏省工商行政管理局领取了注册号为3200001105705的企业法人营业执照。公司设立时,全体股东共出资10,372.02万元,按1:0.65561的相同比例折股,股份总数为6,800万股,每股面值1.00元。
主营业务:洋河蓝色经典、洋河大曲、敦煌古酿等系列品牌浓香型白酒的生产、加工和销售
经营范围:酒类的生产、销售,预包装食品的批发与零售,粮食收购,自营和代理各类商品和技术的进出口(国家限定公司经营或禁止进出口的商品和技术除外),国内贸易,电子商务平台建设,商品的网上销售。
二、财务报表分析
(一)利润数据
2021-03-312020-12-312020-09-302020-06-302020-03-31同比环比营业总收入(元)10,520,001,017.412,187,419,663.175,485,125,629.894,160,338,695.339,268,167,143.413.51%380.93%营业收入(元)10,520,001,017.412,187,419,663.175,485,125,629.894,160,338,695.339,268,167,143.413.51%380.93%营业总成本(元)5,464,072,132.512,162,107,805.453,758,790,188.932,879,984,130.254,972,412,127.469.89%152.72%营业成本(元)2,508,367,995.14783,210,358.451,472,091,796.941,162,742,460.682,433,859,980.643.06%220.27%营业税金及附加(元)1,734,473,180.06580,118,093.78722,599,888.04720,254,691.01,392,673,096.2124.54%198.99%销售费用(元)663,559,245.61436,677,442.54985,161,255.58557,340,699.77624,624,759.896.23%51.96%管理费用(元)491,151,613.47375,740,181.95450,189,494.25423,809,178.52479,341,347.212.46%30.72%财务费用(元)-10,218,149.7-38,089,851.3-11,370,110.83-30,376,157.49-7,398,644.7738.11%-73.17%公允价值变动收益(元)-94,857,705.4521,177,288.7326,427,770.42121,292,442.69798,785,096.71-111.88%-547.92%投资收益(元)158,357,729.6287,782,637.56240,871,432.46366,796,441.55311,232,850.92-49.12%-44.97%营业利润(元)5,134,755,949.99372,893,070.692,332,085,824.541,776,618,293.75,413,590,323.16-5.15%1277.00%营业外收入(元)3,683,129.0210,789,818.668,201,503.343,023,703.13,024,845.1921.76%-65.86%营业外支出(元)12,031,397.044,774,451.4610,122,591.392,881,547.0523,546,900.48-48.90%152.00%利润总额(元)5,126,407,681.97378,908,437.892,330,164,736.491,776,760,449.755,393,068,267.87-4.94%1252.94%所得税费用(元)1,259,403,710.0582,919,244.64543,330,993.62378,430,289.551,389,615,050.27-9.37%1418.83%净利润(元)3,867,003,971.92295,989,193.251,786,833,742.871,398,330,160.24,003,453,217.6-3.41%1206.47%归属于母公司股东的净利润(元)3,862,525,751.53296,525,342.451,784,839,005.011,398,695,739.334,002,168,546.84-3.49%1202.60%少数股东损益(元)4,478,220.39-536,149.21,994,737.86-365,579.131,284,670.76248.59%-935.26%基本每股收益(元)2.57960.20171.19140.93482.6564-2.89%1178.93%稀释每股收益(元)2.57960.20171.19140.93482.6564-2.89%1178.93%其他综合收益(元)-919,333.882,387,960.66-1,635,191.41,485,974.42-3,868,886.54-76.24%-138.50%综合收益总额(元)3,866,084,638.04298,377,153.911,785,198,551.471,399,816,134.623,999,584,331.06-3.34%1195.70%归属于母公司所有者的综合收益总额(元)3,861,604,729.71298,938,968.21,783,203,690.281,400,181,837.083,998,299,660.3-3.42%1191.77%
洋河股份偿债能力分析-会计-毕业论文
摘 要
偿债能力是指能直接反映出企业财务状况的好坏,关系到企业的生存和发展的一种指标。也表现出企业偿还各种债务的能力。在激烈的竞争市场中,由于经营的多元化,产品多样化,负债经营成为常态。现如今大多数企业对自身的偿债能力尤为看中。如果仅以资产,负债数量形式反映偿债能力往往具有局限性,因此应该结合企业所在的行业环境,自身的生产经营特点,产品生产周期等因素对偿债能力进行动态分析。洋河股份其旗下品牌跟随时代的口号占领市场,成为酒类行业次高端酒类企业的代表,分析其偿债能力具有重要意义。
本文以洋河股份为分析对象,运用所学知识以及一些著名著作研究近三年来洋河股份的财务报表数据,讨论其偿债能力。了解洋河股份偿债能力的外部影响因素,再从深层次的财务报表出发,挖掘数字背后的秘密,利用一系列的手段和技术,了解洋河股份存在的负债之间的关系。运用所学的各种偿债能力指标,利用文中图和数据,从不同的方面来分析企业偿债能力的强弱。找出洋河股份在偿债能力方面存在的问题,根据出现的问题提出针对性的意见。
关键词:洋河股份;短期偿债能力;长期偿债能力
Abstract
Solvency is an indicator that can directly reflect the financial status of an
enterprise and is related to its survival and development. It also shows the ability of the
company to repay various debts. In the fierce market competition, due to the
diversification of business, product diversification, debt management has become the
洋河股份2019年财务分析详细报告
洋河股份
2019年财务分析详细报告
内部资料,妥善保管 第 1 页 共 36 页 洋河股份2019年财务分析详细报告
一、资产结构分析
1.资产构成基本情况
洋河股份2019年资产总额为5,345,503.78万元,其中流动资产为
3,780,626.07万元,主要分布在交易性金融资产、存货、货币资金等环节,
分别占企业流动资产合计的47.55%、38.18%和11.37%。非流动资产为
1,564,877.71万元,主要分布在固定资产和无形资产,分别占企业非流动
资产的46.37%、11.16%。
资产构成表 项目名称 2019年 2018年 2017年
数值 百分比(%) 数值 百分比(%) 数值 百分比(%)
总资产 5,345,503.7
8 100.00 4,956,376.7
8 100.00 4,325,814.0
7 100.00
流动资产 3,780,626.0
7 70.73 3,587,480.1 72.38 2,852,657.5
7 65.94
长期投资 2,536.17 0.05 272,287.9 5.49 346,225.92 8.00
固定资产 725,655.75 13.58 783,366.53 15.81 824,955.95 19.07
其他 836,685.8 15.65 313,242.26 6.32 301,974.63 6.98
2.流动资产构成特点
洋河股份
2019年财务分析详细报告
内部资料,妥善保管 第 2 页 共 36 页 企业持有的货币性资产数额较大,约占流动资产的60.67%,表明企业
的支付能力和应变能力较强。但应当关注货币性资产的投向。企业营业环
节占用的资金数额较大,约占企业流动资产的38.18%,说明市场销售情况
的变化会对企业资产的质量和价值带来较大影响,要密切关注企业产品的
销售前景和增值能力。
流动资产构成表 项目名称 2019年 2018年 2017年
洋河股份利润质量分析
理财观野
洋河股份利润质量分析
骆润婷
摘要:白酒在我国悠久的酒文化中占据着重要地位,江苏洋河酒厂股份有限公司是一家发展状况较好的上市公
司。本文在分析了白酒行业背景的前提下,运用项目质量分析、结构分析、比较分析等方法,对洋河股份公司的利润方
面进行分析,发现了公司在利润方面存在的问题,通过对其原因分析,预测企业的发展前景并给出相关建议,
关键词:利润;项目质量分析;洋河股份
一、 公司概况
江苏洋河酒厂股份有限公司(以下简称洋河股份)是一家
传统型白酒制造企业,位于江苏省宿迁市,拥有优越的地理位
置及深厚的历史文化底蕴。公司成立于1949年,并于2009年11
月在深圳证券交易所挂牌上市,是白酒行业拥有洋河、双沟两
大中国名酒,两个中华老字号,六枚中国驰名商标的唯一企
业。2012年成功进入全球500强企业,其主导产品洋河大曲位
于全国十大名酒之列。
二、 公司利润质量分析
(一)利润表主要项目质量分析
1.营业收入项目质量分析。为了更加全面地反映公司的
经营情况,本文选取了公司近五年合并报表中的相关数据来
分析营业收入的结构和规模等,相关信息如下:
从行业结构来看.酒类行业几乎独占了公司的整个行业
业务,每年的占比率均保持在接近98%的水平;从产品结构 来看,白酒依旧是公司的主要产品,在主营业务中起着举足
轻重的作用.同时,白酒近五年来的占比较为稳定,结合公
司的行业结构.代表公司未来发展方向的产品依旧是白酒
的可能性极大。从地区结构来看,洋河股份的产品销往省内
的居多,不过其所占比重在稳步下降,公司上市时间较短,
大有向外走的趋势,由表格最后一行可以看出,仅5年的时
间.省外的销量就上升了近10%,极具扩展力,预计不久的将
来,洋河股份的省外市场会超过省内。此外,洋河股份年报
显示前五大客户的销售金额占年度销售总额比例为3.45%
-7.09%,可见其客户较为分散,风险较小。2015-2017年报显
示,其中关联方占有率为0,这在一定程度上保证了销售的