
其他税基评估-5.12PPT课件
3.资源税的税目、税率 资源税采用从量定额的方法征收,见下表:
-
8
资源税的基本要素
4.资源税的税收优惠 (1)开采原油过程中用于加热、修井的原油免征资源
税。
(2)纳税人开采或生产应税产品过程中,因意外事故 或自然灾害等原因遭受重大损失的,由省、自治 区、直辖市人民政府酌情决定减税或免税。
(3)国务院规定的其他减税、免税项目。具体包括: ①2002年4月1日起,对冶金联合企业矿山铁矿石资
(3)尚未核发土地使用证书的,由纳税人申报土地面积 作为计税依据,待核发土地使用证书后再作调整。
-
18
二、城镇土地使用税基本要素
4.城镇土地使用税的税率 城镇土地使用税采用定额税率 。税额如下表:
-
19
二、城镇土地使用税基本要素
5.城镇土地使用税的税收优惠 ①国家机关、人民团体、军队自用的土地。 ②由国家财政部门拨付事业经费的单位自用的土地。
-
13
城镇土地使用税
一、城镇土地使用税概述
二、城镇土地使用税的基本要素 三、城镇土地使用税税基的计算
四、城镇土地使用税纳税申报
-
14
一、 城镇土地使用税概述
1.城镇土地使用税概念 城镇土地使用税是对中华人民共和国境内使用土地的 单位和个人,以其实际占用的土地面积为计税依据而 征收的一种税。
2.城镇土地使用税的特点 (1)对占用或使用土地的行为征税 (2)征税对象是国有土地 (3)征税范围广泛
其他非金属矿产品等。 (2)盐:包括固体盐和液体盐。
-
6
资源税的基本要素
4)资源税的计税依据 (1)纳税人开采或生产应税产品销售的,以销售数量为课税数
量。 (2)纳税人开采或生产应税产品自用的,以自用数量为课税数
量。 (3)由扣缴义务人代扣代缴税款的应税产品,以扣缴义务人收
购数量为课税数量。
-
7
资源税的基本要素
(2)纳税人自产自用应税产品的,其纳税义务发生时间为移送使用应 税产品的当天。
(3)扣缴义务人代扣代缴税款的,其纳税义务发生时间为支付首笔 货款或者开具应支付货款凭据的当天。
-
11
四、资源税的纳税申报
2.资源税的纳税期限 资源税的纳税期限为1日、3日、5日、10日、15日
或者1个月,纳税人的纳税期限由主管税务机关根据实 际情况具体核定。不能按固定期限纳税的,可以按次 计算纳税。
(3)土地使用权未确定或权属纠纷未解决,其实际使用人为 纳税义务人。
(4)土地使用权共有的,共有各方都是纳税义务人,由共有 各方分别纳税。
-
16
二、城镇土地使用税基本要素
2.城镇土地使用税的征税范围 城镇土地使用税的征税范围包括在城市、县城、建制
镇、工矿区范围内的国家所有和集体所有的土地。 对外商投资企业和外国企业在华机构的用地不征收城
源税减征60%, ②对有色金属矿应纳资源税减征30%
-
9
三、资源税税基的计算
资源税税基的计算 应纳税额=课税数量×适用的单位税额
(1)纳税人开采或生产应税产品销售或自用的: 应纳税额=销售数量(自用数量)×适用的单位税额 (2)扣缴义务人收购未税矿产品的,于收购环节代扣代缴税款的: 应纳税额=收购未税矿产品数量×适用的单位税额
③宗教寺庙、公园、名胜古迹自用的土地。 ④市政街道、广场、绿化地带等公共用地。 ⑤直接用于农、林、牧、渔的生产用地。
镇土地使用税。
-
17
二、城镇土地使用税基本要素
3.城镇土地使用税的计税依据 ——纳税人实际占用的 土地面积
纳税人实际占用的土地面积按下列方法确定:
(1)凡由省、自治区、直辖市人民政府确定的单位组织 测定土地面积的,以测定面积为准。
(2)尚未经省、自治区、直辖市人民政府确定的单位组 织测量的,但纳税人持有政府有关部门核发的土地 使用证书的,以证书确认的土地面积义务人 (1)资源税的纳税义务人:
在中华人民共和国境内开采应税资源的矿产品或者 生产盐的单位和个人。 (2)扣缴义务人:
收购未税矿产品的单位为资源税的扣缴义务人。
-
5
二、资源税的基本要素
2.资源税的征税范围 (1)矿产品:包括原油、天然气、煤炭、金属矿产品和
(4)实行差别幅度税额
-
15
二、城镇土地使用税基本要素
1.城镇土地使用税的纳税义务人
纳税人是在城市、县城、建制镇、工矿区范围内使 用土地,承担城镇土地使用税纳税义务的单位和个人。 包括以下几类:
(1)拥有土地使用权的单位和个人。 (2)拥有土地使用权的单位和个人不在土地所在地的,其土
地的实际使用人和代管人为纳税义务人。
1
资源类的税基评估
城
资
镇
耕
源
土
地
税
地
占
使
用
用
税
税
-
2
资源税
一、资源税概述 二、资源税的基本要素 三、资源税税基的计算 四、资源税的纳税申报
-
3
一、资源税概述
1.资源税概念 资源税是对在我国境内开采应税矿产品及生产盐的单 位和个人,因其资源条件差异所形成的级差收入征收 的一种税。
2.资源税特点 (1)只对特定资源征税。 (2)资源税实行从量定额征收,对级差收入进行调节。 (3)资源税具有一次性、受益性的特征。
-
10
四、资源税的纳税申报
1.资源税的纳税义务发生时间 (1)纳税人销售应税产品的,其纳税义务发生时间为:
①采用分期收款结算方式的,其纳税义务发生时间为销售合同规定 的收款日期的当天。
②采用预收货款结算方式的,其纳税义务发生时间为发出应税产品 的当天。
③采用其他结算方式的,其纳税义务发生时间为收讫销售款或者取 得索取销售款凭据的当天。
-
12
四、资源税的纳税申报
3.资源税的纳税地点和纳税环节 (1)纳税地点。纳税人应当向应税产品的开采或者生产地主管税务 机关缴纳税款;扣缴义务人代扣代缴的资源税,应向收购地缴纳 。 (2)纳税环节。对外销售的应税产品于销售环节缴纳;自产自用的 应税产品,于移送使用环节缴纳;由扣缴义务人代扣代缴的,在 收购环节缴纳;盐的应纳税款,在出场环节由生产者缴纳。
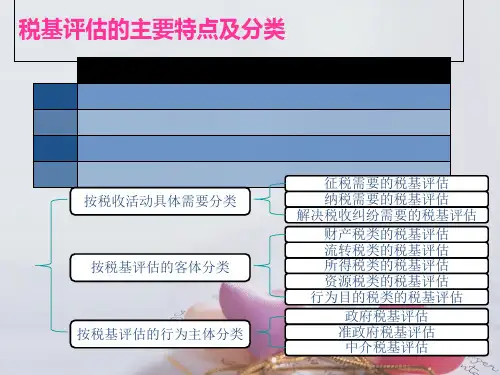
税基评估的主要特点及分类
按税收活动具体需要分类
按税基评估的客体分类
按税基评估的行为主体分类
-
征税需要的税基评估 纳税需要的税基评估 解决税收纠纷需要的税基评估
财产税类的税基评估 流转税类的税基评估 所得税类的税基评估 资源税类的税基评估 行为目的税类的税基评估
政府税基评估 准政府税基评估 中介税基评估
-
8
资源税的基本要素
4.资源税的税收优惠 (1)开采原油过程中用于加热、修井的原油免征资源
税。
(2)纳税人开采或生产应税产品过程中,因意外事故 或自然灾害等原因遭受重大损失的,由省、自治 区、直辖市人民政府酌情决定减税或免税。
(3)国务院规定的其他减税、免税项目。具体包括: ①2002年4月1日起,对冶金联合企业矿山铁矿石资
(3)尚未核发土地使用证书的,由纳税人申报土地面积 作为计税依据,待核发土地使用证书后再作调整。
-
18
二、城镇土地使用税基本要素
4.城镇土地使用税的税率 城镇土地使用税采用定额税率 。税额如下表:
-
19
二、城镇土地使用税基本要素
5.城镇土地使用税的税收优惠 ①国家机关、人民团体、军队自用的土地。 ②由国家财政部门拨付事业经费的单位自用的土地。
-
13
城镇土地使用税
一、城镇土地使用税概述
二、城镇土地使用税的基本要素 三、城镇土地使用税税基的计算
四、城镇土地使用税纳税申报
-
14
一、 城镇土地使用税概述
1.城镇土地使用税概念 城镇土地使用税是对中华人民共和国境内使用土地的 单位和个人,以其实际占用的土地面积为计税依据而 征收的一种税。
2.城镇土地使用税的特点 (1)对占用或使用土地的行为征税 (2)征税对象是国有土地 (3)征税范围广泛
其他非金属矿产品等。 (2)盐:包括固体盐和液体盐。
-
6
资源税的基本要素
4)资源税的计税依据 (1)纳税人开采或生产应税产品销售的,以销售数量为课税数
量。 (2)纳税人开采或生产应税产品自用的,以自用数量为课税数
量。 (3)由扣缴义务人代扣代缴税款的应税产品,以扣缴义务人收
购数量为课税数量。
-
7
资源税的基本要素
(2)纳税人自产自用应税产品的,其纳税义务发生时间为移送使用应 税产品的当天。
(3)扣缴义务人代扣代缴税款的,其纳税义务发生时间为支付首笔 货款或者开具应支付货款凭据的当天。
-
11
四、资源税的纳税申报
2.资源税的纳税期限 资源税的纳税期限为1日、3日、5日、10日、15日
或者1个月,纳税人的纳税期限由主管税务机关根据实 际情况具体核定。不能按固定期限纳税的,可以按次 计算纳税。
(3)土地使用权未确定或权属纠纷未解决,其实际使用人为 纳税义务人。
(4)土地使用权共有的,共有各方都是纳税义务人,由共有 各方分别纳税。
-
16
二、城镇土地使用税基本要素
2.城镇土地使用税的征税范围 城镇土地使用税的征税范围包括在城市、县城、建制
镇、工矿区范围内的国家所有和集体所有的土地。 对外商投资企业和外国企业在华机构的用地不征收城
源税减征60%, ②对有色金属矿应纳资源税减征30%
-
9
三、资源税税基的计算
资源税税基的计算 应纳税额=课税数量×适用的单位税额
(1)纳税人开采或生产应税产品销售或自用的: 应纳税额=销售数量(自用数量)×适用的单位税额 (2)扣缴义务人收购未税矿产品的,于收购环节代扣代缴税款的: 应纳税额=收购未税矿产品数量×适用的单位税额
③宗教寺庙、公园、名胜古迹自用的土地。 ④市政街道、广场、绿化地带等公共用地。 ⑤直接用于农、林、牧、渔的生产用地。
镇土地使用税。
-
17
二、城镇土地使用税基本要素
3.城镇土地使用税的计税依据 ——纳税人实际占用的 土地面积
纳税人实际占用的土地面积按下列方法确定:
(1)凡由省、自治区、直辖市人民政府确定的单位组织 测定土地面积的,以测定面积为准。
(2)尚未经省、自治区、直辖市人民政府确定的单位组 织测量的,但纳税人持有政府有关部门核发的土地 使用证书的,以证书确认的土地面积义务人 (1)资源税的纳税义务人:
在中华人民共和国境内开采应税资源的矿产品或者 生产盐的单位和个人。 (2)扣缴义务人:
收购未税矿产品的单位为资源税的扣缴义务人。
-
5
二、资源税的基本要素
2.资源税的征税范围 (1)矿产品:包括原油、天然气、煤炭、金属矿产品和
(4)实行差别幅度税额
-
15
二、城镇土地使用税基本要素
1.城镇土地使用税的纳税义务人
纳税人是在城市、县城、建制镇、工矿区范围内使 用土地,承担城镇土地使用税纳税义务的单位和个人。 包括以下几类:
(1)拥有土地使用权的单位和个人。 (2)拥有土地使用权的单位和个人不在土地所在地的,其土
地的实际使用人和代管人为纳税义务人。
1
资源类的税基评估
城
资
镇
耕
源
土
地
税
地
占
使
用
用
税
税
-
2
资源税
一、资源税概述 二、资源税的基本要素 三、资源税税基的计算 四、资源税的纳税申报
-
3
一、资源税概述
1.资源税概念 资源税是对在我国境内开采应税矿产品及生产盐的单 位和个人,因其资源条件差异所形成的级差收入征收 的一种税。
2.资源税特点 (1)只对特定资源征税。 (2)资源税实行从量定额征收,对级差收入进行调节。 (3)资源税具有一次性、受益性的特征。
-
10
四、资源税的纳税申报
1.资源税的纳税义务发生时间 (1)纳税人销售应税产品的,其纳税义务发生时间为:
①采用分期收款结算方式的,其纳税义务发生时间为销售合同规定 的收款日期的当天。
②采用预收货款结算方式的,其纳税义务发生时间为发出应税产品 的当天。
③采用其他结算方式的,其纳税义务发生时间为收讫销售款或者取 得索取销售款凭据的当天。
-
12
四、资源税的纳税申报
3.资源税的纳税地点和纳税环节 (1)纳税地点。纳税人应当向应税产品的开采或者生产地主管税务 机关缴纳税款;扣缴义务人代扣代缴的资源税,应向收购地缴纳 。 (2)纳税环节。对外销售的应税产品于销售环节缴纳;自产自用的 应税产品,于移送使用环节缴纳;由扣缴义务人代扣代缴的,在 收购环节缴纳;盐的应纳税款,在出场环节由生产者缴纳。
税基评估的主要特点及分类
按税收活动具体需要分类
按税基评估的客体分类
按税基评估的行为主体分类
-
征税需要的税基评估 纳税需要的税基评估 解决税收纠纷需要的税基评估
财产税类的税基评估 流转税类的税基评估 所得税类的税基评估 资源税类的税基评估 行为目的税类的税基评估
政府税基评估 准政府税基评估 中介税基评估
合集下载
其他税基评估

2020/3/21
二、城镇土地使用税基本要素
2.城镇土地使用税的征税范围 城镇土地使用税的征税范围包括在城市、县城、建制
镇、工矿区范围内的国家所有和集体所有的土地。 对外商投资企业和外国企业在华机构的用地不征收城
镇土地使用税。
2020/3/21
二、城镇土地使用税基本要素
3.城镇土地使用税的计税依据 ——纳税人实际占用的 土地面积 纳税人实际占用的土地面积按下列方法确定: (1)凡由省、自治区、直辖市人民政府确定的单位组织 测定土地面积的,以测定面积为准。 (2)尚未经省、自治区、直辖市人民政府确定的单位组 织测量的,但纳税人持有政府有关部门核发的土地 使用证书的,以证书确认的土地面积为准。 (3)尚未核发土地使用证书的,由纳税人申报土地面积 作为计税依据,待核发土地使用证书后再作调整。
税基评估的主要特点及分类
税基评估的主要特点
1 税基评估是以税收为特定目的的评估
2 同一评估对象同时存在两个甚至两个以上的不同评估主体
3 评估价值标准主要是从价税价值
4 评估具体对象多样化和复杂化 按税收活动具体需要分类
按税基评估的客体分类
按税基评估的行为主体分类
2020/3/21
征税需要的税基评估 纳税需要的税基评估 解决税收纠纷需要的税基评估
2020/3/21
三、资源税税基的计算
资源税税基的计算 应纳税额=课税数量×适用的单位税额 (1)纳税人开采或生产应税产品销售或自用的: 应纳税额=销售数量(自用数量)×适用的单位税额 (2)扣缴义务人收购未税矿产品的,于收购环节代扣代缴税款的: 应纳税额=收购未税矿产品数量×适用的单位税额
2020/3/21
得索取销售款凭据的当天。 (2)纳税人自产自用应税产品的,其纳税义务发生时间为移送使用应
二、城镇土地使用税基本要素
2.城镇土地使用税的征税范围 城镇土地使用税的征税范围包括在城市、县城、建制
镇、工矿区范围内的国家所有和集体所有的土地。 对外商投资企业和外国企业在华机构的用地不征收城
镇土地使用税。
2020/3/21
二、城镇土地使用税基本要素
3.城镇土地使用税的计税依据 ——纳税人实际占用的 土地面积 纳税人实际占用的土地面积按下列方法确定: (1)凡由省、自治区、直辖市人民政府确定的单位组织 测定土地面积的,以测定面积为准。 (2)尚未经省、自治区、直辖市人民政府确定的单位组 织测量的,但纳税人持有政府有关部门核发的土地 使用证书的,以证书确认的土地面积为准。 (3)尚未核发土地使用证书的,由纳税人申报土地面积 作为计税依据,待核发土地使用证书后再作调整。
税基评估的主要特点及分类
税基评估的主要特点
1 税基评估是以税收为特定目的的评估
2 同一评估对象同时存在两个甚至两个以上的不同评估主体
3 评估价值标准主要是从价税价值
4 评估具体对象多样化和复杂化 按税收活动具体需要分类
按税基评估的客体分类
按税基评估的行为主体分类
2020/3/21
征税需要的税基评估 纳税需要的税基评估 解决税收纠纷需要的税基评估
2020/3/21
三、资源税税基的计算
资源税税基的计算 应纳税额=课税数量×适用的单位税额 (1)纳税人开采或生产应税产品销售或自用的: 应纳税额=销售数量(自用数量)×适用的单位税额 (2)扣缴义务人收购未税矿产品的,于收购环节代扣代缴税款的: 应纳税额=收购未税矿产品数量×适用的单位税额
2020/3/21
得索取销售款凭据的当天。 (2)纳税人自产自用应税产品的,其纳税义务发生时间为移送使用应
第10章 税基评估(资产评估学PPT)

第四,在确定评估目的、基准日,选择适当的价值标准等过程 上都较一般的资产评估简单。
(1)传统的税基评估方法体系的基本程序主要有:
① 确定税基的税种、基准日; ② 税基评估对象的清查核实和资料收集; ③ 开展传统评估方法体系的税基评估具体工作; ④ 撰写传统评估方法的税基评估报告; ⑤ 送达传统评估的税基评估结果。
(2)批量评估的税基评估方法体系的基本程序主要有:
① 识别待评估资产; ② 确定财产的一致性性状的市场区域; ③识别那些影响市场区域中的价值形成的特征因素(供给和需 求); ④建立能反映那些影响市场区域中的价值特征因素相互间关系的模型 (模型设定); ⑤校准模型以决定影响价值的各个特征因素的作用(模型校准层 次); ⑥把模型中所得到的结论应用于待评估资产; ⑦检测批量评估的结果; ⑧确定税基计税价值及送达最后税基的计税价值的结果。
3、日本的税基评估概况
日本确立了以政府为主导的财产税税基评估体系,明确了固定资 产税的征税主体为市、町、村级政府, 其收入全部归市町村支配。 对公益事业、住宅用地(灾区)等,按照财产评估额给予一定比例 的减除。
日本固定资产税是按照房地产市场的评估价为计税基础。固定资 产税的计税依据通常是在通过路线价法评估得出固定财产税的路线 价的基础上,再根据纳税人和课税对象的具体情况确定应纳固定资 产税的税额。原则上三年固定不变,从形态上区分为基准年度评估 额和比照基准年度评估额,以区别不同情况、不同用途的房地产。 此外,日本的涉税评估还包括遗产税的税基评估,也是在通过路线 价法评估得出遗产税的路线价的基础上,再具体确定遗产税的应纳 税额。
1、税基评估的基本程序
从总体上说,税基评估程序与一般的资产评估程序并没有存在 明显的区别,它一般也要遵循确定评估问题,搜集并分析资料、选 择应用评估途径(方法)和确定评估规则四大步骤。但是,具体实 施过程,税基评估程序与一般的资产评估程序仍存在一些差别,具 体表现如下:
(1)传统的税基评估方法体系的基本程序主要有:
① 确定税基的税种、基准日; ② 税基评估对象的清查核实和资料收集; ③ 开展传统评估方法体系的税基评估具体工作; ④ 撰写传统评估方法的税基评估报告; ⑤ 送达传统评估的税基评估结果。
(2)批量评估的税基评估方法体系的基本程序主要有:
① 识别待评估资产; ② 确定财产的一致性性状的市场区域; ③识别那些影响市场区域中的价值形成的特征因素(供给和需 求); ④建立能反映那些影响市场区域中的价值特征因素相互间关系的模型 (模型设定); ⑤校准模型以决定影响价值的各个特征因素的作用(模型校准层 次); ⑥把模型中所得到的结论应用于待评估资产; ⑦检测批量评估的结果; ⑧确定税基计税价值及送达最后税基的计税价值的结果。
3、日本的税基评估概况
日本确立了以政府为主导的财产税税基评估体系,明确了固定资 产税的征税主体为市、町、村级政府, 其收入全部归市町村支配。 对公益事业、住宅用地(灾区)等,按照财产评估额给予一定比例 的减除。
日本固定资产税是按照房地产市场的评估价为计税基础。固定资 产税的计税依据通常是在通过路线价法评估得出固定财产税的路线 价的基础上,再根据纳税人和课税对象的具体情况确定应纳固定资 产税的税额。原则上三年固定不变,从形态上区分为基准年度评估 额和比照基准年度评估额,以区别不同情况、不同用途的房地产。 此外,日本的涉税评估还包括遗产税的税基评估,也是在通过路线 价法评估得出遗产税的路线价的基础上,再具体确定遗产税的应纳 税额。
1、税基评估的基本程序
从总体上说,税基评估程序与一般的资产评估程序并没有存在 明显的区别,它一般也要遵循确定评估问题,搜集并分析资料、选 择应用评估途径(方法)和确定评估规则四大步骤。但是,具体实 施过程,税基评估程序与一般的资产评估程序仍存在一些差别,具 体表现如下:
《纳税评估方法》课件
品的价格进行比较来进行纳税评估
的一种方法。
3
成本法
成本法是通过计算企业资产的成本 来进行纳税评估的一种方法。
间接法
1
财务比率法
财务比率法是通过分析企业财务数据中的比率来进行纳税评估的一种方法。
2ห้องสมุดไป่ตู้
经济增加值法
经济增加值法是通过计算企业的经济增加值来进行纳税评估的一种方法。
3
动态实物规模方法
动态实物规模方法是通过衡量企业动态增长的实物规模来进行纳税评估的一种方 法。
《纳税评估方法》PPT课 件
本PPT课件介绍了纳税评估的方法和分类,包括直接法和间接法,以及每种方 法的定义,案例分析和优缺点,帮助您更好地了解纳税评估的意义和应用。
概述
1 纳税评估的意义
了解纳税评估的意义 可以帮助企业合理规 划纳税策略,减少税 务风险。
2 纳税评估的目的
纳税评估的目的是确 定纳税义务,确保企 业遵守税法并及时缴 纳税款。
结论
1 纳税评估方法的选择
根据企业的具体情况和需求,选择合适的纳税评估方法。
2 纳税评估的注意事项
在进行纳税评估时,需要注意数据的准确性和可靠性。
3 纳税评估的应用前景
纳税评估的应用前景广阔,可以帮助企业优化税务筹划,降低税务风险。
3 纳税评估的对象
纳税评估的对象包括 企业的资产、财务状 况、收入及各类税金。
纳税评估方法的分类
直接法
直接法是通过对企业实际状况进行评估的 方法。
间接法
间接法是通过对企业的财务数据和比率进 行评估的方法。
直接法
1
确凿证据法
确凿证据法是通过提供确凿的证据
市场比价法
2
项目6 其他税 《纳税实务》PPT课件
征收范围 征收率 3%
减免规定 比照增值税、消费税
技能知识目标 城建税及教育费
房产税 城镇土地使用税
印花税 车船税
教育费附加的计算
应纳教育费附加
=实际缴纳的增值税、消费税 额×征收比率(3%)
技能知识目标 城建税及教育费
房产税 城镇土地使用税
印花税 车船税
教育费附加的申报
纳税环节 纳税期限 纳税申报
房产税 城镇土地使用税
印花税 车船税
应纳税额的计算
税率
比例税率 按纳税人所在地的规定税率执行。
纳税人所在地 城市市区
县城、建制镇 不在城市市区、县城、建制镇
税率(%) 7 5 1
技能知识目标 城建税及教育费
房产税 城镇土地使用税
印花税 车船税
应纳税额的计算
税率
(1)由受托方代扣代缴、代收代缴增值税、消费税的单位和 个人,其代扣代缴、代收代缴的城建税按受托方所在地适用的 税率; (2)流动经营等无固定纳税地点的单位和个人,在经营地缴 纳增值税、消费税的,其城建税的缴纳按经营地适用税率。
技能知识目标 城建税及教育费
房产税 城镇土地使用税
印花税 车船税
车船税的纳税人
在我国境内,车辆、船舶的所有 人或者管理人为车船税的纳税人。
从事机动车交通事故责任强制保 险业务的保险机构为机动车车船 税的扣缴义务人,应当依法代收 代缴车船税。
技能知识目标 城建税及教育费
房产税 城镇土地使用税
印花税 车船税
印花税 车船税
城镇土地使用税的申报
纳税义务发生时间 纳税期限:按年
纳税地点:土地所在地 纳税申报
印花税的计算 核算与申报
技能知识目标 城建税及教育费
减免规定 比照增值税、消费税
技能知识目标 城建税及教育费
房产税 城镇土地使用税
印花税 车船税
教育费附加的计算
应纳教育费附加
=实际缴纳的增值税、消费税 额×征收比率(3%)
技能知识目标 城建税及教育费
房产税 城镇土地使用税
印花税 车船税
教育费附加的申报
纳税环节 纳税期限 纳税申报
房产税 城镇土地使用税
印花税 车船税
应纳税额的计算
税率
比例税率 按纳税人所在地的规定税率执行。
纳税人所在地 城市市区
县城、建制镇 不在城市市区、县城、建制镇
税率(%) 7 5 1
技能知识目标 城建税及教育费
房产税 城镇土地使用税
印花税 车船税
应纳税额的计算
税率
(1)由受托方代扣代缴、代收代缴增值税、消费税的单位和 个人,其代扣代缴、代收代缴的城建税按受托方所在地适用的 税率; (2)流动经营等无固定纳税地点的单位和个人,在经营地缴 纳增值税、消费税的,其城建税的缴纳按经营地适用税率。
技能知识目标 城建税及教育费
房产税 城镇土地使用税
印花税 车船税
车船税的纳税人
在我国境内,车辆、船舶的所有 人或者管理人为车船税的纳税人。
从事机动车交通事故责任强制保 险业务的保险机构为机动车车船 税的扣缴义务人,应当依法代收 代缴车船税。
技能知识目标 城建税及教育费
房产税 城镇土地使用税
印花税 车船税
印花税 车船税
城镇土地使用税的申报
纳税义务发生时间 纳税期限:按年
纳税地点:土地所在地 纳税申报
印花税的计算 核算与申报
技能知识目标 城建税及教育费
其他税基评估课件-5.12
二、城镇土地使用税基本要素
2.城镇土地使用税的征税范围 城镇土地使用税的征税范围包括在城市、县城、建制
镇、工矿区范围内的国家所有和集体所有的土地。 对外商投资企业和外国企业在华机构的用地不征收城
镇土地使用税。
二、城镇土地使用税基本要素
3.城镇土地使用税的计税依据 ——纳税人实际占用的 土地面积 纳税人实际占用的土地面积按下列方法确定: (1)凡由省、自治区、直辖市人民政府确定的单位组织 测定土地面积的,以测定面积为准。 (2)尚未经省、自治区、直辖市人民政府确定的单位组 织测量的,但纳税人持有政府有关部门核发的土地 使用证书的,以证书确认的土地面积为准。 (3)尚未核发土地使用证书的,由纳税人申报土地面积 作为计税依据,待核发土地使用证书后再作调整。
资源税的基本要素
4.资源税的税收优惠 (1)开采原油过程中用于加热、修井的原油免征资源
税。 (2)纳税人开采或生产应税产品过程中,因意外事故
或自然灾害等原因遭受重大损失的,由省、自治 区、直辖市人民政府酌情决定减税或免税。 (3)国务院规定的其他减税、免税项目。具体包括: ①2002年4月1日起,对冶金联合企业矿山铁矿石资 源税减征60%, ②对有色金属矿应纳资源税减征30%
资源类的税基评估
城
资
镇
耕
源
土
地
税
地
占
使
用
用
税
税
资源税
一、资源税概述 二、资源税的基本要素 三、资源税税基的计算 四、资源税的纳税申报
一、资源税概述
1.资源税概念 资源税是对在我国境内开采应税矿产品及生产盐的单 位和个人,因其资源条件差异所形成的级差收入征收 的一种税。
2.资源税特点 (1)只对特定资源征税。 (2)资源税实行从量定额征收,对级差收入进行调节。 (3)资源税具有一次性、受益性的特征。
其他税种的评估.ppt
3、土地增值税变动与营业税变动的配比=土地增值税变动率÷转让 的营业税变动率
转让土地使用权、销售建筑物、构作物、附属物,包括销售不动产连 同土地使用权一并转让的行为,应当征收营业税,这些行为也会形成 转让的增值额,征收土地增值税。该指标分析表明土地增值税变动对 营业税变动的反映程度。该指标接近0,或为负数,说明土地增值税 变动对营业税变动没有相关性或负相关,应确认为重点可疑进一步评 估分析。
第四节 房产税评估分析指标
1、房产税应纳税额变动率=(当期应纳房产税额 -基期应纳房产税额)÷基期应纳房产税额
一般情况下,纳税人房产变动不会很大,如果指标 明显偏大,超过20%左右的范围,需进一步查明 原因。
2、房产税变动与契税变动的配比=房产税增长率 ÷同期契税增长率
房产变动主要是购进或卖出,必然产生契税。一般 指标接近1,如果指标远小于1,接近0或为负数, 应进一步评估分析。
1,当比值远小于1,说明当期资源税的税收负担 小于上年同期水平,重点审查。
2、资源税同步增长系数
资源税同步增长系数=应纳税额增长率÷主营业务收入增长率
应纳税额增长率=(本期累计应纳税额-上年同期累计应纳税 额)÷上年同期累计应纳税额×100%
主营业务收入增长率=(本期主营业务收入-上年同期主营业 务收入)÷上年同期主营业务收入×100%
5、转让增值率变动与房产价格指数变动配比=转 让的增值率÷同期房产价格指数变动率
当价格指数增长快,反映房地产价格上升也快,土 地增值税的应税项目转让也会获得更大收入,得到 较高的增值率。该指标一般应该等于或略大于1, 如果远低于1,或为负数,说明转让价格增长大大 低于房产价格指数增长,甚至相反趋势,应确认为 重点可疑,进一步评估分析。
第九章 其他税种 《中国税制 》PPT课件
• (7)自2019年1月1日至2021年12月31日,对国家级、省级科技企 业孵化器、大学科技园和国家备案众创空间自用以及无偿或通过出租 等方式提供给在孵对象使用的房产免征房产税。
• (8)自2019年1月1日至2021年12月31日,对高校学生公寓免征房 产税。
• (9)自2019年1月1日至2021年12月31日,对农产品批发市场、农 贸市场(包括自有和承租)专门用于经营农产品的房产、土地,暂免 征收房产税。
一 纳税义务人与征税范围
(一)纳税义务人
城镇土地使用税的纳税人通常包括以下几类: • (1)拥有土地使用权的单位和个人。 • (2)拥有土地使用权的单位和个人不在土地所在地的,其土地的实
际使用人和代管人为纳税人。 • (3)土地使用权未确定或权属纠纷未解决的,其实际使用人为纳税
人。 • (4)土地使用权共有的,共有各方都是纳税人,由共有各方分别纳
☆ (4)无租使用其他房产的问题。
☆ (1)城市是指国务院批准设立的市。
☆ (2)县城是指县人民政府所在地的 地区。
☆ (3)建制镇是指经省、自治区、直 辖市人民政府批准设立的建制镇。
☆ (4)工矿区是指工商业比较发达、 人口比较集中、符合国务院规定的 建制镇标准但尚未设立建制镇的大 中型工矿企业所在地。开征房产税 的工矿区须经省、自治区、直辖市 人民政府批准。
CHAPTER
第 三 节 T H R E E
城镇土地使用税
n 我国宪法明确规定,城镇土地的所有权归国家,单位和个人对 占用的土地只有使用权而无所有权。征收城镇土地使用税不仅 有利于促进土地的合理、节约使用,还可以调节土地级差收入, 鼓励公平竞争。开征城镇土地使用税,将土地的级差收入纳入 国家财政,有利于理顺国家和土地使用者的分配关系,为企业 公平竞争创造条件。
• (8)自2019年1月1日至2021年12月31日,对高校学生公寓免征房 产税。
• (9)自2019年1月1日至2021年12月31日,对农产品批发市场、农 贸市场(包括自有和承租)专门用于经营农产品的房产、土地,暂免 征收房产税。
一 纳税义务人与征税范围
(一)纳税义务人
城镇土地使用税的纳税人通常包括以下几类: • (1)拥有土地使用权的单位和个人。 • (2)拥有土地使用权的单位和个人不在土地所在地的,其土地的实
际使用人和代管人为纳税人。 • (3)土地使用权未确定或权属纠纷未解决的,其实际使用人为纳税
人。 • (4)土地使用权共有的,共有各方都是纳税人,由共有各方分别纳
☆ (4)无租使用其他房产的问题。
☆ (1)城市是指国务院批准设立的市。
☆ (2)县城是指县人民政府所在地的 地区。
☆ (3)建制镇是指经省、自治区、直 辖市人民政府批准设立的建制镇。
☆ (4)工矿区是指工商业比较发达、 人口比较集中、符合国务院规定的 建制镇标准但尚未设立建制镇的大 中型工矿企业所在地。开征房产税 的工矿区须经省、自治区、直辖市 人民政府批准。
CHAPTER
第 三 节 T H R E E
城镇土地使用税
n 我国宪法明确规定,城镇土地的所有权归国家,单位和个人对 占用的土地只有使用权而无所有权。征收城镇土地使用税不仅 有利于促进土地的合理、节约使用,还可以调节土地级差收入, 鼓励公平竞争。开征城镇土地使用税,将土地的级差收入纳入 国家财政,有利于理顺国家和土地使用者的分配关系,为企业 公平竞争创造条件。
《其他各税》课件
房产税的纳税人是指房屋产权 所有人。
计税依据
房产税的计税依据是房屋的价 值或租金收入。
定义
房产税是以房屋为征税对象, 向产权所有人征收的一种财产 税。
税率
房产税的税率根据房屋用途和 地区不同而有所差异,具体税 率按照国家规定的标准执行。
征收管理
房产税的征收管理由税务机关 负责,纳税人应当按照规定及 时缴纳税款。
。
累进税率
个人所得税采用累进税 率,根据应纳税所得额 大小,分档次规定不同
的税率。
费用扣除
个人所得税有一定的费 用扣除额,以保障纳税
人的基本生活需要。
计算方法
个人所得税的计算方法 一般采用超额累进税率
法或速算扣除法。
个人所得税的征收管理
01
02
03
04
征收方式
个人所得税的征收方式有源泉 扣缴和自行申报两种方式。
车船使用税
定义
车船使用税是对在我国境内行驶的车 船征收的一种使用税。
02
纳税人
车船使用税的纳税人是指车船的使用 人或单位。
01
征收管理
车船使用税的征收管理由税务机关负 责,纳税人应当按照规定及时缴纳税 款。
05
03
税率
车船使用税的税率根据车船种类和使 用性质不同而有所差异,具体税率按 照国家规定的标准执行。
REPORT
CATALOG
DATE
ANALYSIS
SUMMAR Y
03
企业所得税
定义与特点
总结词
企业所得税是针对企业所得额征收的一 种税,具有法定性、无偿性和固定性的 特点。
VS
详细描述
企业所得税是国家对境内企业或组织,以 其生产经营所得为课税对象征收的一种税 。企业所得税具有法定性,必须依法纳税 ;无偿性,即国家征税后,不直接向纳税 人返还利益;固定性,即税率和税收优惠 政策相对稳定,根据国家经济发展需要和 企业实际情况进行调整。
计税依据
房产税的计税依据是房屋的价 值或租金收入。
定义
房产税是以房屋为征税对象, 向产权所有人征收的一种财产 税。
税率
房产税的税率根据房屋用途和 地区不同而有所差异,具体税 率按照国家规定的标准执行。
征收管理
房产税的征收管理由税务机关 负责,纳税人应当按照规定及 时缴纳税款。
。
累进税率
个人所得税采用累进税 率,根据应纳税所得额 大小,分档次规定不同
的税率。
费用扣除
个人所得税有一定的费 用扣除额,以保障纳税
人的基本生活需要。
计算方法
个人所得税的计算方法 一般采用超额累进税率
法或速算扣除法。
个人所得税的征收管理
01
02
03
04
征收方式
个人所得税的征收方式有源泉 扣缴和自行申报两种方式。
车船使用税
定义
车船使用税是对在我国境内行驶的车 船征收的一种使用税。
02
纳税人
车船使用税的纳税人是指车船的使用 人或单位。
01
征收管理
车船使用税的征收管理由税务机关负 责,纳税人应当按照规定及时缴纳税 款。
05
03
税率
车船使用税的税率根据车船种类和使 用性质不同而有所差异,具体税率按 照国家规定的标准执行。
REPORT
CATALOG
DATE
ANALYSIS
SUMMAR Y
03
企业所得税
定义与特点
总结词
企业所得税是针对企业所得额征收的一 种税,具有法定性、无偿性和固定性的 特点。
VS
详细描述
企业所得税是国家对境内企业或组织,以 其生产经营所得为课税对象征收的一种税 。企业所得税具有法定性,必须依法纳税 ;无偿性,即国家征税后,不直接向纳税 人返还利益;固定性,即税率和税收优惠 政策相对稳定,根据国家经济发展需要和 企业实际情况进行调整。
免费下载-涉税评估讲义-新一轮税制改革与相关税基评估问题PPT资料38页
新一轮税制改革与相关税 基评估问题
2019年5月
无所不在的税收
• 税收就像日常生活中离不开的阳光、空 气和水一样,已深深渗透到社会政治经 济生活之中。
• 税收不仅是一个经济问题,还是一个政 治问题、社会问题、国际问题,甚至是 一个道德问题。
税收是什么
看3组具体数据: 2019,10,20%,9,90%。 1.收入工具。 2.经营成本。 50%,0%;2,346,200,3.7。 1.政策工具。 2.引导生产、进口和消费行为。
3.所得税和纳税评估:税务部门为主。
面临机遇与挑战
1.捕捉改革透漏的重要信息、商机。 2.早作规划,更新观念,科学定位。 3.早作预案。营改增的影响?税收绿化的
支出有多少?环境资源土地成本支出增 加多少?人力资源成本变化情况?结构 调整、兼并重组成本多少?
面临机遇与挑战
5.加快实现知识更新,全面提升执业能力 ,抓住机遇,迎接挑战,努力实现我国 资产评估行业的跨越式发展目标。
1.2,3.1,2;34,3.95;4.17.
四大缺陷
3.税种配置上:税种太多太散,交叉重复 ,征管成本高效率低。
18个税种,两套征管机构。 4.税收决定权上:授权太多,法制化水平
偏低。
3个法律,15个暂行条例。
五大改革任务
宏观税负要保持总体稳定。 税收功能要更加注重调节。 税收结构要加大调整力度。 税种结构要加快简并整合。 税收决定权要由人大法定。
改革思路
首先,找到缺陷。 然后,明确改革任务和路径。 最后,明确改革方向。
四大缺陷
1.功能上:重收入轻调节。 环境资源代价沉重?收入分配两极分化严
重?
2.结构上:重间接税轻直接税;重流转税 轻财产所得税和环境资源税;重中央税 轻地方税。
2019年5月
无所不在的税收
• 税收就像日常生活中离不开的阳光、空 气和水一样,已深深渗透到社会政治经 济生活之中。
• 税收不仅是一个经济问题,还是一个政 治问题、社会问题、国际问题,甚至是 一个道德问题。
税收是什么
看3组具体数据: 2019,10,20%,9,90%。 1.收入工具。 2.经营成本。 50%,0%;2,346,200,3.7。 1.政策工具。 2.引导生产、进口和消费行为。
3.所得税和纳税评估:税务部门为主。
面临机遇与挑战
1.捕捉改革透漏的重要信息、商机。 2.早作规划,更新观念,科学定位。 3.早作预案。营改增的影响?税收绿化的
支出有多少?环境资源土地成本支出增 加多少?人力资源成本变化情况?结构 调整、兼并重组成本多少?
面临机遇与挑战
5.加快实现知识更新,全面提升执业能力 ,抓住机遇,迎接挑战,努力实现我国 资产评估行业的跨越式发展目标。
1.2,3.1,2;34,3.95;4.17.
四大缺陷
3.税种配置上:税种太多太散,交叉重复 ,征管成本高效率低。
18个税种,两套征管机构。 4.税收决定权上:授权太多,法制化水平
偏低。
3个法律,15个暂行条例。
五大改革任务
宏观税负要保持总体稳定。 税收功能要更加注重调节。 税收结构要加大调整力度。 税种结构要加快简并整合。 税收决定权要由人大法定。
改革思路
首先,找到缺陷。 然后,明确改革任务和路径。 最后,明确改革方向。
四大缺陷
1.功能上:重收入轻调节。 环境资源代价沉重?收入分配两极分化严
重?
2.结构上:重间接税轻直接税;重流转税 轻财产所得税和环境资源税;重中央税 轻地方税。