
高级管理会计5
2015/12/27
对生产经营的最终商品或劳务分类汇总, 明确成本对象。成本对象的确定必须包括 所有的最终商品或劳务,不能遗漏某种商 品或劳务,否则,其他商品或劳务就会承 担过高的成本,从而造成成本信息的失真 。但是,作业成本管理并不是直接以最终 商品或劳务为成本管理的对象,而是将其 相关的作业、作业中心、顾客和市场纳入 成本管理体系,这样就抓住了资源向成本 对象流动的关键。
2015/12/27
23
建立健全业绩评价体系,加强成本管理的 绩效考评。实施作业成本管理,必须结合 责任会计制度建立健全成本管理的绩效评 价体系,将作业中心的确立与责任中心的 划分衔接一致,明确经济责任和权限范围 。通过使用合适的成本动因,保证成本指 标和经营绩效的真实性与可靠性,从而有 助于管理当局从非财务的角度进行业绩评 价,进一步从理论上完善责任会计。
企业每完成一项作业都要消耗一定的资源 ,而作业的产出又形成一定的价值,转移 到下一个作业,依次转移,直至形成最终 产品,提供给外部的顾客。最终产品作为 企业作业链的最后一环,凝结了作业链所 形成并最终提供给顾客的价值。 因此,从价值形成的过程来看,作业链又 表现为价值链。
2015/12/27
2015/12/27
27
作业成本管理与传统成本管理的显著区别,在 于将企业视作为满足顾客需要而设计的一系列作业 的集合体,企业商品凝聚了在各个作业上形成而最 终转移给顾客的价值,作业链同时表现为价值链。 从而将成本管理的着眼点与重点从传统的“商品” 转移到了“作业”,以作业为成本分配对象,这样 不仅能够科学合理地分配各种制造费用,提供较为 客观的成本信息,而且能够通过作业分析,追根溯 源,不断改进作业方式,合理地进行资源配置,实 现持续降低成本的目标。因此,作业成本管理能够 很好地适应高新经济技术环境对成本管理的客观要 求。
2015/12/27
7
2、作业管理的基本思想
以顾客为导向,改进并完善企业的“作业 链—价值链”,对作业流程进行根本性的 改造,把不增加价值的作业降低到最低的 限度,把有限的资源运用于能够增加价值 的作业上,优化价值链,极大限度地提高 企业的整体经济效益,不断提高企业的市 场竞争优势。
2015/12/27
8
3、作业管理的基本特点
作业管理就是运用作业成本法所提供的明 细、动态信息优化企业价值链。 主要目标是:(1)通过作业为顾客提供更 多的价值;(2)在为顾客提供产品和服务 的同时获取更多的利润。
2015/12/27
9
把管理深入到作业层次, 以作业作为核心进行作业分析
作业分析的步骤 辨别必要作业与不必要的作业 重点分析增值作业 将作业与先进水平比较 分析作业之间的联系 ——构建理想的作业链
5
各项作业消耗与作业产出之间配比的结构, 就是企业得到的经济效益。 企业为了实现盈利的目的,必须优化作业 链—价值链,提高其作业产出,减少作业 消耗。 ——管理要深入到作业层次、进行作业分 析
2015/12/27 6
从管理的角度来看,作业成本法的
思想将管理理念从产品转化为作业, 进行作业分析和作业管理。
10
2015/12/27
以作业成本法为中介,并贯穿始终
企业要进行作业管理,首先要明确作业链 的各种作业耗费,即要求实施作业成本法。 作业成本法能够清晰的核算各种作业所消 耗的成本,为管理层提供明确、动态的成 本信息,为企业改善作业链—价值链的决 策提供信息。
2015/12/27
11
以产品设计、适时生产和全面质量 管理等战略环节为重点
2015/12/27 16
2015/12/27
17
以人为本柔性管理 柔性管理是在尊重人格独立与个人尊严的 前提下,在提高全体员工对企业的向心力、 凝聚力与归属感的基础上,所实行的分权 化民主管理。
2015/12/27
18
企业生产现场控制系统的变革 基于作业管理的企业管理思维,企业采用 由后往前的“拉动式”生产现场控制系统。 以需求为导向按照:销售阶段——生产阶 段——供应阶段,统筹安排生产活动。
2015/12/27 28
有利于加强成本控制
自20世纪80年代以来,现代企业间的市场竞争进入白热 化。与此相适应,企业商品通常采用多品种、个性化、小批 量的生产经营模式,以适应顾客日新月异的多样化需求。使 得传统的以“商品”为管理的核心与起点,以标准成本与实 际成本的差异分析及控制为重点的成本管理,日益难以适应 这种新的、动态的、不稳定的生产经营环境。 而作业成本管理则以作业成本为对象,以每一作业的完 成及其所耗资源为重点,以成本动因为基础,及时、有效地 提供成本控制所需的相关信息。从而可极大地增强管理人员 的成本意识,并以作业中心为基础设置成本控制责任中心, 将作业员工的奖惩与其作业责任成本控制直接挂钩,充分发 挥企业员工的积极性、创造性与合作精神,进而达到有效地 控制成本的目的。
2015/12/27
24
因此,作业成本管理将控制成本、降低成 本的视野由以“商品”为中心转移到以“ 作业”为中心,它不是以“成本” 论成本 ,而是联系成本发生的前因(成本动因) 与后果(成本耗费)来寻求控制成本的途 径和方法;它不是简单、盲目地削减成本 ,而是通过对作业的跟踪和动态反映,通 过事前、事中、事后的作业链及价值链分 析,实现企业持续低成本、高效益目标。
2015/12/27
13
适时生产系统 适时生产系统是企业整体生产经营过程的各个环 节相互协调,环环相扣,准确无误地运转,真正 消除一切不必要作业的过程。 供应阶段:适时提供生产所需要的材料、部件 生产阶段:适时提供下一个环节所需要的半成品 销售阶段:适时将产品送达顾客 在供产销的各个环节尽可能实现“零存货”
22
2015/12/27
发掘成本动因,加强成本控制。发掘成本 动因,以成本动因为标准,将各项成本聚 集到终极商品或劳务。加强成本控制,主 要强调两个方面:一是控制成本动因,只 有了解了主要价值链活动的成本动因,才 能真正控制成本;二是通过改造和优化企 业的主要作业链活动,如商品设计与研制 开发、生产、营销等,来取得成本竞争优 势。
2015/12/27一个 为了最终满足顾客需求而设计的一系列作 业的集合体。——企业运营的整个过程是 由一系列作业构成的。 每一个作业成为其他作业的顾客,各种作 业之间互为顾客,彼此连成一个整体,形 成顾客链,最终为企业的顾客服务。
2015/12/27 4
第六章 作业管理
2015/12/27
1
1、作业管理的背景
作业成本法仅仅是对产品成
本进行精确核算的一种方法 吗?
2015/12/27
2
根据相关文献,作业成本法虽然起源于产 品成本计算的精确性动机,但是其意义已 经完全超越了成本计算精确性要求这个层 面,深入到企业作业链—价值链重构,乃 至企业组织结构设计问题。 然而,作业成本法只是认识价值链的手段, 作业管理才能改造和优化价值链。 因此,从作业成本法发展到作业管理成为 历史的必然。
2015/12/27
25
6、作业管理的主要功能
降低成本 改进作业流程 ——改善成本管理和获利能力
2015/12/27
26
作业成本管理的意义
适应新经济技术环境的的客观要求
随着全球经济一体化和资本国际化进程的加 快,科学技术朝着信息化方向迅猛发展,市场需 求的多样化、个性化,现代企业商品生产过程的 自动化、信息化以及制造系统的复杂化是当前不 可逆转的大趋势。在这种新的经济技术环境下, 若继续采用在商品成本中所占比重越来越小的直 接人工去分配所占比重越来越大的制造费用,必 将导致商品成本信息的严重失真,进而误导企业 的战略决策。
产品设计 适时生产系统 全面质量管理
2015/12/27
12
产品设计 产品设计是作业链的首要环节,决定了产 品的性能、所用材料、生产的工艺流程, 基本上确定了产品生产经营过程中所消耗 的成本。 产品设计方案决定了作业链和价值链的构 成。 在产品设计过程中在保证必要功能的前提 下,尽量选用成本较低的作业,优化作业 链。
2015/12/27 29
有利于提高商品的市场竞争能力
随着社会生产的发展和世界经济的一体化,现 代企业间的市场竞争也逐渐趋于激烈化和国际化。 而我国传统的成本管理模式只注重商品投产后与生 产过程相关的成本管理,忽视了投产前商品开发与 设计的成本管理,这已愈来愈难适应当代社会经济 发展的需要,极大地阻碍了企业商品市场竞争能力 的提高。 作业成本管理则能很好地适应现代企业在激烈 的市场竞争中的发展需要,从一开始就特别重视商 品设计、研究开发和质量成本管理,力求按照技术 与经济相统一的原则,科学合理地配置相对有限的 企业资源,不断改进商品设计、工艺设计以及企业 30 2015/12/27 价值链的构成,从而提高企业商品的市场竞争能力
2015/12/27
19
5、作业成本管理实施的一般步骤
分析累积顾客价值的最终商品的各项作业 ,建立作业中心。既然企业最终商品的顾 客价值均由作业链创造,那么作业成本管 理的着眼点就应放在这条作业链上,对构 成作业链的各项作业进行分析,确认主要 作业和作业中心。一个作业中心即是生产 程序的一部分,按照作业中心汇集和披露 成本信息,便于管理当局控制作业,考评 绩效。
14
2015/12/27
全面质量管理 全面质量管理要求消除不能增加企业价值 的一切浪费、缺陷的作业。 目标:产品质量“零缺陷”,消除因质量 问题而引起的一切不必要作业。
2015/12/27
15
4、作业管理对企业管理的影响
生产周期时间是衡量企业整体作业链效率 的重要依据。 生产周期时间是企业从产品设计直至产品 最终交给顾客,整个流程所用时间。 缩短生产周期时间,优化企业整体作业链, 企业可以在不增加生产能力和保证及时交 货的情况下,提高产销量和市场竞争优势。
高级管理会计理论与实务(郭晓梅)答案
思考题见各章正文相关部分第一章习题1、管理会计:2)3)6)8)9)财务会计1)4)5)7)2、价格、交货期、售后服务成本,差别在于是否有考虑产品寿命周期成本。
顾客导向。
价值源于顾客需求,管理会计必须反映这部分成本,提供相关信息。
上述各举动分别从时间、质量等方面提高了顾客价值,从而改变了竞争地位。
管理会计必须能分析企业的竞争地位,分析竞争对手信息,提供质量、时间、成本等方面的信息.讨论题:1、竞争激烈、顾客需求多样等。
针对收集的资料展开讨论。
信息主要是全球性资源成本、时间、质量等诸多方面的比较等。
第二章习题1、1)1月2月4月的差异比较进行调查.2)采购部门对采购部门设置质量考核指标等。
3)生产部门:改进工艺等等2、1)变动成本法下:5。
5元/单位完全成本法7.5元/单位2)变动成本法:利润60万,完全成本法利润100万,差额40万.源于期末存货的固定制造费用:20*2=40万。
3)参见教材相关部分。
3、产量扩大,完全成本法下,单位成本下降,库存带走了部分固定性制造费用,使当期利润上升。
但长期看,这部分固定性制造费用将随存货出售而转出,使利润下降。
该方法无法长久,对公司造成存货积压及其他不利影响。
公司业绩计量注重生产忽视销售,可以考虑改变成本计算法为变动成本计算,并增加其他考核指标。
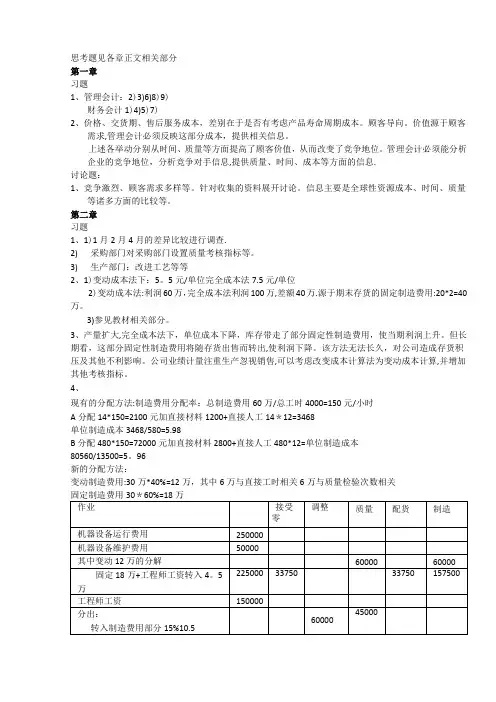
4、现有的分配方法:制造费用分配率:总制造费用60万/总工时4000=150元/小时A分配14*150=2100元加直接材料1200+直接人工14*12=3468单位制造成本3468/580=5.98B分配480*150=72000元加直接材料2800+直接人工480*12=单位制造成本80560/13500=5。
96新的分配方法:变动制造费用:30万*40%=12万,其中6万与直接工时相关6万与质量检验次数相关A零件制造费用分配各分配率乘相应动因数量,合计8606.935,单位成本:14。
84B零件制造费用分配合计42249。
高级管理会计 第5章作业成本计算

第五章>>第一节
四、实务界的客观需要是促成作业成 本计算产生的现实基础
根据作业成本计算,企业管理层的决策 就应考虑短期变动成本和长期变动成本 的数量,从而提高决策的科学性。
第五章>>第二节
二、作业成本计算法的基本原理
第五章>>第二节
作业成本计算基本步骤图
二、作业成本计算法的基本原理
在作业成本计算的实践中,经常提到如 下四个层次的作业:
(1)单位作业。单位作业是每生产一个单位 执行一次,而且各个单位所消耗的资源数量 大致相同的作业。
(2)批作业。批作业是每生产一批产品执行 一次的作业。其资源的消耗反映在与各批相 联系的成本动因上。
作业成本计算对直接材料成本和直接人 工成本的核算方法与传统的成本计算方 法并无不同。其特点主要体现在制造费 用的分配上。
第五章>>第二节
三、作业成本计算与传统成本计算法 的比较
传统成本计算法忽视了各种产品生产的 复杂性和技术含量不同以及与此相联系 的作业量不同。
而作业成本计算考虑了引起间接费用发 生的各种成本动因,并以此为基础分配 间接费用,因而,它能提供较为相关的 成本信息。可见,对比传统成本计算法, 作业成本计算提高了成本信息的相关性 。
作业具有三个特征:
➢(1)作业是投入——产出因果关系连动的实体; ➢(2)作业贯穿企业经营管理全过程,构成包容
企业内部和连接外部的作业链; ➢(3)作业是可量化的基准。
第五章>>第二节
管理会计5经营决策生产决策
产量
总成本
产量增加1000件 的差异成本
单位成本
产量增加1000件 的差别单位成本
固定成 本
8000 9000 10000 6000 6000 6000
变动成 本
24000 27000 30000
固定成 本
— 0 0
变动成 本
— +3000 +3000
固定成 本
0.75 0.67 0.6
变动成 本
在进行决策时,只将这两个方案加以比较,直接 出售可得收入500元,而修理后可得净收入800元( 1800-1000)显然,采用第二方案比采用第一方案可 多得300元。所以,应将旧设备修理后再出售。
六、重置成本:是指目前从市场上购买同一项原有 资产所需支付的成本,亦称为现时成本或现行成本
在商品订价决策中,一般需将重置成本作为重点考虑 对象。 [例]国华商场今年一月份购进牛仔裤10000条,购入价45 元。五月中旬有某顾客愿意单价50元全部买去。若按 历史成本为基础来考虑,似乎每条可获购销差价5元 ,共获毛利50000元。但按管理会计观点,要做出正 确的订价决策,必须以重置成本为根据。若五月份在 市场上该牛仔裤的现时成本需52元,那么现以单价50 元出售,不仅不获利,反而每条亏损2元。
管理会计 第五章

亏损产品是否继续生产应用举例: 某企业组织多品种经营,其中:甲产品2013年 的产销量为1000件,单位变动成本为80万元/件
,发生亏损10 000万元,其完全成本为110 000 万元。 假定2014年甲产品的市场容量、价格和成本水 平均不变,但停产后的相对剩余生产经营能力可 用于对外承揽零星加工业务,预计可获得25000 万元贡献边际。 问:2014年是否继续生产甲产品的决策,并说 明理由。
第五章
短期决策分析
3.无关成本是与特定决策没有关系的成本项目。 无关成本中应重点区分沉没成本和共同成本。 (1)沉没成本实际上就是历史成本,是指由于 过去决策所引起并已经实际支付过款项的成本。 (2)共同成本是应当由多个方案共同负担的注 定要发生的固定成本或混合成本,是与专属成本 相对立的成本。
管理会计学
以人为中心 的信息系统
主要参考书目
《管理会计》吴大军等 东北财大出版社 《管理会计学》孙茂竹等 中国人民大学 出版社 《高级管理会计》罗伯特.S.卡普兰 东北财大出版社 《资本主义经济制度》奥利弗.E.威廉姆森 商务印书馆
第五章
• • •
短期决策分析
•
一、决策分析概述 (一)基本概念 管理会计的决策分析:指针对企业未来经 营活动所面临的问题,由各级管理人中作 出的有关未来经营战略、方针、目标、措 施与方法的决策过程。 决策分析包括短期经营决策和长期经营决 策。
第五章
短期决策分析
二、短期决策的相关收入和相关成本 1.相关收入是指与特定决策方案相联系的、能 对决策产生重大影响、在短期经营决策中必须予 以充分考虑的收入。 2.相关成本是指与特定决策方案相联系的、能 决策产生重大影响的、在短期经营决策中必须充 分考虑的成本。
管理会计第5章 短期经营决策分析

三、几种常见的生产决策问题
(三)特殊价格追加订货的决策分析。 1.剩余生产能力可以满足: (1)无需增加专属成本(贡献毛益) (2)需要增加专属成本(剩余贡献毛益) (一般采用贡献毛益分析法或差别分析法) 指标:贡献毛益(或剩余贡献毛益、差别损益)
2.剩余生产能力无法满足(考虑机会成本): 方法及指标同上
三、短期经营决策分析成本概念
(一)相关成本 1.差量成本(Differential Cost) 2.边际成本(Marginal Cost) 3.机会成本(Opportunity Cost) 4.重置成本(Replacement Cost) 5.付现成本(Out-of-Pocket Cost) 6.专属成本(Specific Cost) 7.可延缓成本(Deferrable Cost) (二)无关成本 1.沉没成本(Sunk Cost) 2.共同成本(Common Cost) 3.不可延缓成本(Undeferrable Cost)
(二)例题讲解
项
单价 单位变动成本 单位贡献毛益 剩余生产能力(台时) 单位产品耗时(台时) 可生产量(件) 贡献毛益总额
目
20 10 10
甲产品
4 6
乙产品
10
1000 8台时/件 125 1250
1000 4台时/件 250 1500
请大家练习
已知:某企业尚有一定闲置设备台时,生产能力为1000台时, 拟用于开发一种新产品,现有A、B两个品种可供选择。A品种 的单价为100元/件,单位变动成本为60元/件,单位产品台时消 耗定额为2小时/件;B品种的单价为120元/个,单位变动成本为 40元/个,单位产品台时消耗定额为8小时/个。
管理会计 第5章--预测分析
生产者
企业的市场营销活动
消费者
(流通领域 ) 狭义的市场营销研究对象 图 顾 售后服 产品 市场研究 客 生产计划 消费者 务 产品决策 销 需 售 要 信息反馈 现代广义的市场营销研究对象图
三.市场营销观念的变化
(一)以生产为中心的阶段
1.基本观点:消费者欢迎那些可 买到 基本观点 买得起的产品, ,买得起的产品,企业要组织一切资源 降低成本, 具体表现: ,降低成本,加大产量 具体表现:我 们能生产什么 ,就卖什么
去:1.调查和研究市场营销刺激与消费 者之间的关系。 者之间的关系。 预测显得尤为重要
第一节: 第一节:预测分析概述 预测的意义: 一.预测的意义: 预测的意义 减少经营的盲目性,是 减少经营的盲目性, 决策必不可少的依据 之一。 之一。
消费者搜集信息的来源: 消费者搜集信息的来源:
–个人来源:主要指家庭成员、朋友、邻 个人来源:主要指家庭成员、朋友、
第二节:销售预测分析 第二节: 有了准确的销量预测, 有了准确的销量预测, 企业才能进行恰当的生 产能力配置, 产能力配置,选择合适 的生产时机、生产方式。 的生产时机、生产方式。 才能进行成本预测, 才能进行成本预测,最 终预测利润。 终预测利润。
一、定性销售预测
定性分析法—非数量分析法: 是依靠预测人员丰富的实践经验和 知识,以及主观的分析判断能力,在考 虑到某些因素对经济影响的前提下,对 事物的性质和发展趋势进行预测和推断 的分析方法。 某些因素: 政治、经济形势、消费倾向、市场 前景、经济政策(宏观环境的变化)等。
–2、此阶段的经营观念 、
–基本观点:认为消费者欢迎质量好,价 基本观点:认为消费者欢迎质量好,
格合理的产品, 格合理的产品,企业应尽力于提高产品质 只要物美价廉,顾客自会找上门, 量,只要物美价廉,顾客自会找上门,没 有必要大力推销 –具体表现:只要产品好,不怕卖不了 具体表现:只要产品好, –酒香不怕巷子深 市场营销近视症
管理会计第五章课后习题答案
第五章习题答案计算分析题1、A产品单位小时边际贡献:(400-240)/5=32B产品单位小时边际贡献:(300-180)/4=30因为A产品的单位小时边际贡献大于B产品,在存在资源约束并且不存在追加专属成本的情况下,可以直接通过比较单位资源边际贡献判断方案的优劣,所以本题中A产品优于B 产品,应开发A产品。
2、开发甲产品收益:2000×(90-42)-6000×(80-40)÷4=36000开发乙产品收益:2500×(85-40)-6000×(80-40)÷3=32500因为开发甲产品收益大于开发乙产品,所以应开发甲产品。
3、600件以内的成本平衡点:x1=800÷(6-4)=400600件以上的成本平衡点:x2=800÷(5-4)=800所以,当需用量在400件以下时应外购,需用量在400至600件之间时应自制;当需用量在600至800件之间时应外购,需用量在800件以上时应自制。
4、裂化加工的收益:20000×85%×3.80+20000×5%×1.90-20000×0.80=50500直接出售的收益: 20000×2.20=44000因为裂化加工后出售的收益大于直接出售,所以应当裂化加工后出售。
5、(1)产品的单位变动成本为600元,在影响正常销售且无追加成本的情况下,只要追加定货的出价高于单位变动成本就可以接受定货,所以应当接受定货。
(2)接受定货的收益:60×1000+40×700-100×600=28000元不接受定货的收益:80×1000-80×600=32000元所以此项定货不能接受。
6、(1)丙产品的边际贡献总额为1000元(4000-900-800-700-600),在生产设备不能移作他用的情况下,只要产品有边际贡献就不应当停产,所以丙产品不应停产。
东财ppt5高级管理会计理论与实务(郭晓梅)PPT
*车间的固定性制造费用由棉纱和白布各分摊42%和58%,然后按照棉纱每月90
件来分配,白布按每月100000米分配。
30000元。所以,停产不但不能使企业利润增加,反倒减少
了贡献毛益,从而使利润减少。
5-18
一、停止生产线决策
解析:(2)假设停产C产品后,可将生产能力转移到A和B
产品的生产上去,使A产品的销量增加30%,B产品的销量
增加20%。 则停产C产品,贡献毛益将减少30000元。但: A产品的贡献毛益增加:200000×30%×30%=18000 B产品的贡献毛益增加:180000×20%×40%=14400 合计 32400 减:C产品的贡献毛益减少: 30000 贡献毛益增加 2400
5-10
(2)直接人工相关成本的确定
直接人工成本主要为工资,存在着不 同的支付方式:
计件工资制——工资的变化直接和产量的变动相联系
计时工资制——产量变化不一定引起工资的线性变化用成本的确定
通常将制造费用分解为变动性制造费用和固定性制造费用 两部分。 决策不影响到固定成本的变化,则固定性制造费用就可以 不加考虑,而只考虑变动性制造费用的部分。 在对特殊订单定价时,企业可以采用边际成本定价法。
第五章
短期经营决策分析
5-1
学习目标
1、了解短期决策的基本流程和定性分析在决 策分析中的作用; 2、掌握确定相关成本和收入的方法; 3、掌握不同类型的短期经营决策分析方法。
5-2
学习目标1
高级管理会计试题及答案
高级管理会计试题及答案一、单项选择题(每题2分,共20分)1. 管理会计的主要目标是()。
A. 编制财务报表B. 提供决策支持C. 进行业绩评价D. 进行税务筹划答案:B2. 下列哪项不是管理会计的特点?()A. 面向未来B. 为内部决策服务C. 遵循公认会计原则D. 强调成本控制答案:C3. 标准成本计算中,固定成本的分配基础是()。
A. 实际产量B. 标准产量C. 预算产量D. 预测产量答案:B4. 在管理会计中,变动成本法与完全成本法的主要区别在于()。
A. 固定成本的分配B. 销售收入的计算C. 存货成本的计算D. 利润的计算答案:C5. 下列哪项不是管理会计中的责任会计的内容?()A. 成本中心B. 利润中心C. 投资中心D. 现金流量表答案:D二、多项选择题(每题3分,共15分)1. 管理会计在企业中的应用包括()。
A. 成本控制B. 预算编制C. 财务分析D. 财务报告E. 业绩评价答案:ABE2. 管理会计的职能包括()。
A. 规划B. 决策C. 控制D. 评价E. 报告答案:ABCD3. 管理会计的决策支持系统可以提供()。
A. 投资决策分析B. 融资决策分析C. 生产决策分析D. 营销决策分析E. 人力资源决策分析答案:ABCDE三、简答题(每题5分,共20分)1. 简述管理会计与财务会计的主要区别。
答案:管理会计主要为内部决策服务,强调未来导向,灵活性强,不拘泥于会计准则;而财务会计则主要对外报告,强调历史成本原则,遵循公认会计原则。
2. 描述管理会计在预算编制中的作用。
答案:管理会计在预算编制中的作用包括:协助制定预算目标、提供预算编制的方法和工具、协助分析预算执行情况以及提供预算调整的建议。
四、计算题(每题10分,共20分)1. 某企业生产一种产品,其标准成本为:直接材料成本5元/单位,直接人工成本3元/单位,变动制造费用2元/单位,固定制造费用1000元。
本月实际产量为500单位,实际直接材料成本为2500元,实际直接人工成本为1500元,变动制造费用为1200元,固定制造费用不变。
管理会计学第5章
5.3
产品组合优化决策
两个概念
产品组合优化决策:通过计算、分析进而作出 各种产品应生产多少,才能使各个生产因素得到 合理、充分的利用,并能获得最大利润的决策。
逐次测算法:根据企业有限的各项生产条件和 各种产品的情况及各项限制因素等数据资料, 分别计算单位限制因素所提供的贡献毛益并加 以比较,在此基础上经过逐步测试,使各种产品 达到最优组合。
整个需求量被划分为四个区 域:2200件以下、2200~3000件、 3000~4000件、4000件以上。至 于各个区域自制有利还是外购有利, 可设值代入自制方案成本公式和外购 方案成本公式进行计算确定
外购时有租金收入的决策
在零配件外购并且腾出的剩余生产能力可以转移的情况下(如出租、转产其他 产品),由于出租剩余生产能力能获得租金收入,转产其他产品能提供贡献毛益额, 因此将自制方案与外购方案对比时,必须把租金收入或转产产品的贡献毛益额作 为自制方案的一项机会成本,并构成自制方案增量成本的一部分。
5.2.2 亏损产品决策
两个备选方案具有不同的 预期收入和预期成本时, 根据这两个备选方案间的 差量收入、差量成本计算 的差量损益进行最优方案 选择的方法
决策依据
2
1
差量分析法
差量损益,是指差量收入与差量成本之间 的数量差异。
如果差量损益为正(即为差量收益),说明 比较方案可取
亏损产品能够提供贡献毛益额,弥补一部分 固定成本,除特殊情况,一般不应停产
储存成本是指为储存零部件及产品而发生的仓库及其 设备的折旧费、保险费、保管人员工资、维修费、 损失等费用的总和。储存成本与生产批量成正比, 与生产批次成反比。
1.一种零配件分批生 产的经济批量决策
• 最优生产批量通常采用公式法计算确定。设: A为全年产量; Q为生产批量; A/Q为生产批次; S为每批准备成本;X为每日产量; Y为每日耗用量(或销售量); C为每单位零配件或产品的年储存成本; T为年储存成本和年准备成本之和(简称年成本合计)。 • 根据以上符号,年成本合计可计算如下: 每批生产终了时的最高储存量=生产批量-每批生产日数×每日耗用量或销售量=Q(1-Y/X) 年平均储存量=1/2Q(1-Y/X) 年储存成本=1/2Q(1-Y/X)C 年准备成本=A/Q·S 年成本合计T=1/2Q(1-Y/X)C+AS/Q