
非线性回归模型的方法
1
安徽财经大学统计与数学模型分析实验中心
《数学软件》实验报告
实验名称:非线性回归 使用软件: Matlab
实
验
目
的
熟练掌握非线性回归模型的方法
实
验
内
容
(具
体题
目及
程
序)
根据以下数据
使用次数
2 3 4 5 6 7 8 9
增大容积
6.42 8.2 9.58 9.5 9.7 10 9.93 9.99
使用次数
10 11 12 13 14 15 16
增大容积
10.49 10.59 10.6 10.8 10.6 10.9 10.76
1. 作出散点图,猜测曲线类型
2. 建立函数并计算出参数的初始值
3. 计算残差平方和与可决系数
4. 画出原始数据与拟合曲线对比图
程序如下:
x=2:16;
y=[6.42 8.2 9.58 9.5 9.7 10 9.93 9.992 10.49 10.59 10.6
10.8 10.6 10.9 10.76];
plot(x,y,'*')
[a,b]=solve('6.42=a*exp(b/2)','10.49=a*exp(b/10)')
b0=[11.86,-1.23];
f=inline('k(1)*exp(k(2)./x)','k','x');
[b,r,J]=nlinfit(x,y,f,b0);
b
y1=11.6039*exp(-1.0642./x);
R1=sum(r.^2)
R2=1-sum((y-y1).^2)/sum((y-mean(y)).^2)
plot(x,y,'*',x,y1,'rp-')
2
实
验
结
果
分
析
1.
246810121416
6
6.5
7
7.5
8
8.5
9
9.5
10
10.5
11
猜测曲线类型为xbaey
2.
a =
-11.860024965506671878951474213337
11.860024965506671878951474213337*i
-11.860024965506671878951474213337*i
11.860024965506671878951474213337
b =
-1.2275107617658400024275402488887+31.415926535897932384626433832795*i
-1.2275107617658400024275402488887-15.707963267948966192313216916398*i
-1.2275107617658400024275402488887+15.707963267948966192313216916398*i
-1.2275107617658400024275402488887
取a=11.86,b=-1.23
x
ey23,186.11
3.
残差平方和为 R1 =0.8614
可决系数为R2 =0.9562
4.
3
246810121416
6
6.5
7
7.5
8
8.5
9
9.5
10
10.5
11
结果分析:写出上述实验中所需用到的Matlab命令,以及命令中应注意的问题
inline 定义的函数
f=inline('f(x) ', '参变量','x')
计算非线性拟合的最佳参数b
[b,r,J] = nlinfit(x,y,f,b0)
实现可决系数的命令:
R2=1-sum((y-y1).^2)/sum((y-mean(y)).^2)
成
绩
第四节 非线性回归模型的参数估计 (赵)
例5(P49) 求某行业的总成本函数和边际成本函数
*二、不可线性化模型
一般采用高斯—牛顿迭代法进行估计,即将其展开 成泰勒级数之后,再利用迭代估计方法进行估计。
1.迭代估计法 (1)根据经济理论和所掌握的资料,先确定一组数 作为参数的初始估计值;
(2)将模型在点 (a0 , b0 , c0 ) 处展开成泰勒级数,并 取一阶近似值:
3.半对数模型 模型 与
y a b ln x (对数函数模型) ln y a bx (指数函数模型)
由于模型中只有某一侧的变量为对数形式,所以称 为半对数模型。显然,经简单的变量变换也可以将 其转化成线性回归模型。 半对数模型中的回归系数b也有很直观的含义: 对数函数模型中,
即x增加1个单位时,y 将增长100b% 。特别地,若x 为时间变量(如年份),则系数b 衡量了y 的年均 增长速度。 4.多项式模型 模型 y b b x b x2 b xk
0 1 2 k
设
则 模型转化成多元线性回归模型。 (Eviews实现)
i 1,2,..., k xi x y b0 b1 x1 b2 x2 bk xk
(1)在方程描述窗口中点击按纽Options,可以设置迭 代估计的最大迭代次数(Max Iterations)和误差精度 (Convergence),以便控制迭代估计的收敛过程。
(2)利用NLS命令也可以估计可线性化的非线性回归 模型;例如,对于倒数变换模型和对数函数模型,可 以直接键入: NLS NLS Y=C(1)+C(2)/X Y=C(1)+C(2)*log(X)
第四节 非线性回归模型
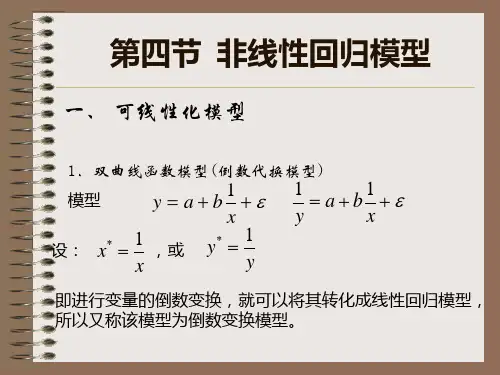
一、 可线性化模型
1.双曲线函数模型(倒数代换模型)
计量经济学_詹姆斯斯托克_第8章_非线性的回归模型
Ln(TestScore) = 6.336 + 0.0554 ln(Incomei) (0.006) (0.0021)
假设 Income 从$10,000 增加到$11,000(或者 10%)。
则 TestScore 增加大约 0.0554 10% = 0.554%。
如果 TestScore = 650, 意味着测试成绩预计会增加
非线性的回归模型
非线性的回归函数
“非线性”的含义:
(1)非线性的函数 自变量与解释变量之间的非线性
函 数形式。
(2)非线性的回归 参数与随机项的非线性形式。
非线性的回归函数
一、多项式回归 二、对数回归 三、自变量的交互作用 四、其他非线性形式的回归 五*、非线性回归(参数非线性)
一、多项式回归
1、指数函数曲线
指数函数方程有两种形式:
yˆ aebx yˆ abx
y a>0,b>0
a>0,b<0
x
图11.1方yˆ 程 aebx 的图象
二、对数函数曲线
对数函数方程的一般表达式为:
yˆ a b ln x
y
b>0
b<0
x
图11.2 方程yˆ =a+blnx 的图象
(2)根据拟合程度的好坏来确定(如,利用spss 的相关功能) 在社会科学领域里,阶数不会太高!
一、多项式回归
形式: Y 0 1X 2 X 2 ...r X r u
(2)多项式的本质 泰勒展开
一、多项式回归
形式: Y 0 1X 2 X 2 ...r X r u
Y——收入; D1——性别(1——男;0——女) D2——学历(1——大学学历;0——没有)
回归分析中的线性与非线性模型选择

回归分析中的线性与非线性模型选择回归分析作为一种常用的数据分析方法,可以用来研究自变量与因变量之间的关系。
在回归分析中,模型的选择是一个关键问题,决定了最终结果的准确性和可解释性。
线性和非线性模型是两种常见的选择,本文将讨论线性和非线性模型在回归分析中的选择问题,并探讨如何判断何时使用线性模型和何时使用非线性模型。
一、线性模型线性模型是回归分析中最基本的模型,它假设自变量与因变量之间存在线性关系。
线性模型的数学形式可以表示为:Y = β0 + β1*X1 + β2*X2 + ... + βn*Xn+ ε其中,Y是因变量,X1、X2、...、Xn是自变量,β0、β1、β2、...、βn是回归系数,ε是误差项。
线性模型的优点是简单、易于解释和计算,模型的形式清晰。
在一些数据集合具有线性关系的情况下,线性模型可以得到较好的拟合效果。
但是,在实际问题中,自变量与因变量之间的关系往往是复杂的,可能存在非线性关系。
二、非线性模型非线性模型是考虑了自变量与因变量之间的非线性关系的模型。
非线性模型的数学形式可以是多项式形式、指数形式、对数形式等。
在回归分析中,选择合适的非线性模型是一个挑战。
一种常见的方法是通过观察自变量与因变量的散点图来判断是否需要使用非线性模型。
如果散点图呈现出明显的非线性趋势,那么使用非线性模型可能会得到更好的拟合效果。
此外,可以使用统计方法来判断是否需要使用非线性模型,例如利用残差分析、F检验、信息准则等。
三、线性与非线性模型的选择在实际应用中,选择线性模型还是非线性模型需要综合考虑多个因素。
以下是一些建议:1. 数据的线性性:观察数据集合自变量与因变量的散点图,判断是否存在明显的非线性趋势。
如果散点图呈现出明显的非线性关系,那么考虑使用非线性模型。
2. 拟合效果:比较线性模型和非线性模型的拟合效果。
可以使用拟合优度指标(如R方值)来评估模型的拟合程度,选择拟合效果较好的模型。
3. 解释性:考虑模型的解释性和可解释性。
非线性回归模型

除了对高斯-牛顿法非线性回归可以利用最后一次线 性近似函数线性回归的 t检验以外,检验非线性模型参 数的显著性还有多种其他方法。 下面这个渐近F分布的统计量就是其中的一种方法,即 [ S (β R ) S (β)] / g F (g, n k ) S (β) /( n k ) 这个统计量分子、分母中β 的是未对非线性模型参数 施加约束时的参数估计, β 则是对模型的某些参数施 S (β) 和S (βR )分别是对应两 加 0假设约束后的参数估计, 种参数估计的残差平方和,g是0约束参数的数量。
二、非线性模型的参数估计
参数估计也是非线性回归分析的核心步骤。非线 性回归分析参数估计的方法也有多种,基本方法同 样是最小二乘参数估计和最大似然估计。 在此,主要了解非线性回归参数的最小二乘估计,
也称“非线性最小二乘估计”。
非线性最小二乘估计就是求符合如下残差平方和
S (β) [Y f (X , β)][Y f (X , β)] ˆ ( ˆ , , ˆ ) 达到极小的β 值,即为 β 1 p 。为了方便起见 ,将把上述最优化问题的目标函数S (β) 称为“最小二 乘函数”。
1.判决系数
判决系数不涉及参数估计量的分布性质,也不需要做以这些分 布性质为基础的假设检验,因此非线性导致的问题并不影响该 统计量在评价回归方程拟合度方面的作用,仍然是评价非线性 模型合理程度的基本指标,或者说最重要的基本指标之一。 它们在非线性回归分析中的使用方法仍然是与在线性回归分析中 相同的。
R2 1
2 ( Y Y ) i
2 ˆ u i
2.t检验和总体显著性 F检验
一般在线性回归分析中检验参数显著性的标准的检验 方法,以及用于评价线性回归总体显著性的F统计量, 在非线性回归中都会遇到困难。 2 因为我们无法利用回归残差得到误差项方差 的无偏 估计。即使非线性模型的误差项 ε 服从 0均值的正态 分布,非线性回归的参数估计量,以及残差: ˆ , , ˆ ) ei Yi f ( X1 i , , X K i ; 1 P 也不像在线性回归中的参数估计和回归残差那样服从 2 正态分布,因此残差平方和不服从 分布,参数估计 量不服从正态分布,所以标准的t检验和F检验都无法 应用。
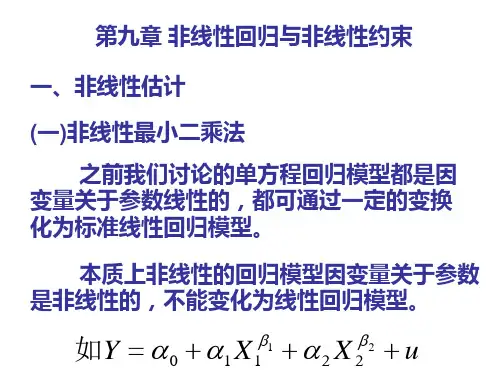
第四章 非线性回归与非线性约束
具体检验时,用来对原假设进行检验的似然比统 用来对原假设进行检验的似然比统 具体检验 计量定义为: 计量定义为: L( β R ) LR = −2(ln L( β R ) − ln L( βUR )) = −2 ln L( βUR )
LR ~ χ , m为限制条件的个数。
2 m 2 若LR大于给定显著性水平下的χ m临界值,
2
exp[−
1 2σ
2
(Yi − f ( X 1i , X 2i , L X ki , β1 , β 2 ,L β p )) 2 ]
则N个观测值的对数似然函数为 LnL = ∑ p (Yi , X i β ) = − ( N / 2) ln(2π ) − ( N / 2) ln(σ )
2
− (σ / 2)∑ (Yi − f ( X 1i , X 2i , L X ki , β1 , β 2 , L β p ))
L( β R ) 则似然比定义为λ = . L( βUR )
L( β R ) 则似然比定义为λ = . L( βUR )
L越大表明对数据的拟合程度越好,分母来自无条 越大表明对数据的拟合程度越好, 越大表明对数据的拟合程度越好 件模型,变量个数越多,拟合越好, 件模型,变量个数越多,拟合越好,因此分子小于分 似然比在0到 间 母,似然比在 到1间。分子是在原假设成立下参数的 极大似然函数值,是零假设的最佳表示。 极大似然函数值,是零假设的最佳表示。而分母则表 示在在任意情况下参数的极大似然函数值。 示在在任意情况下参数的极大似然函数值。比值的最 大极限值为1,其值靠近1, 大极限值为 ,其值靠近 ,说明局部的最大和全局最 大近似,零假设成立可能性就越大。 大近似,零假设成立可能性就越大。
设L( βUR )代表没有限制条件时似然函数 的极大值, L( β R )代表有限制条件时似然函数的极大值,
题目什么是非线性回归模型请给出一个非线性回归模型的例子

题目什么是非线性回归模型请给出一个非线性回归模型的例子什么是非线性回归模型?非线性回归模型是一种用于建立自变量和因变量之间非线性关系的统计模型。
在线性回归模型中,假设因变量与自变量之间存在一个线性关系,并基于此来进行预测和分析。
然而,在现实世界中,很多情况下自变量和因变量之间的关系并不是简单的线性关系,而是呈现出曲线、指数或其他非线性形式。
因此,非线性回归模型通过引入非线性项来更准确地拟合实际数据并预测未知结果。
非线性回归模型的例子:以物理学领域的自由落体运动为例,我们可以使用非线性回归模型来分析自由落体运动中的速度与时间之间的关系。
在自由落体运动中,当质点从高处自由下落时,它的速度会逐渐增加。
根据牛顿第二定律,质点的加速度与作用力成正比,而作用力与质量成正比。
因此,在不考虑阻力的情况下,可以推导出自由落体运动的速度与时间之间的关系如下:v = g * t其中,v 表示速度,g 为重力加速度,t 为时间。
然而,在实际情况中,考虑到阻力的存在,自由落体运动并非完全符合这个简单的线性关系。
当速度增大时,阻力会逐渐增大,使得加速度减小。
因此,我们需要引入非线性项来更准确地描述速度与时间的关系。
一个常用的非线性回归模型是二次回归模型。
它可以表示为:v = a * t^2 + b * t + c其中,a、b、c 为待估计的参数。
通过收集自由落体运动的实验数据,我们可以利用最小二乘法来估计参数a、b、c 的值,从而建立起速度与时间之间的非线性回归模型。
在实际应用中,非线性回归模型广泛用于各个领域,如生物学、经济学、社会科学等。
它可以更准确地描述和预测自变量和因变量之间的复杂关系,为决策和研究提供重要支持。
总结:非线性回归模型是一种用于建立自变量和因变量之间非线性关系的统计模型。
通过引入非线性项,它能更准确地拟合实际数据,并提供更准确的预测和分析结果。
以自由落体运动为例,我们可以使用二次回归模型来分析速度与时间之间的关系。
非线性回归模型的线性化
p f p ( X1, X 2 , , X k ) +u
令
Z1 f1(X1, X2, Z2 f2(X1, X2,
, Xk) , Xk)
Zp fp(X1, X2, , Xk )
则可以把原模型转化为一个标准的多元线性回归模型
Y 0 1Z1 2Z2 pZ p u
6
下面介绍在经济问题时经常遇到的几种非标准线性 回归模型
p fp(X1, X2, , Xk )
2024/10/17
5
4.2线性化方法
1、非标准线性回归模型的线性化方法 非标准线性回归模型的线性化方法是变量替换法。
非标准线性回归模型的一般形式为:
Y 0 1 f1( X1, X 2 , , X k ) 2 f2 ( X1, X 2 , , X k )
Yi* bX i ui
2024/10/17
16
(2)幂函数模型(全对数模型)
幂函数模型的一般形式为:
Yi
AX
1 1i
X
2 2i
X e k ui ki
对上式两边取对数得到:
ln Yi ln A 1 ln X1i 2 ln X 2i k ln X ki ui
令
Yi*
ln Y , 0
在这样一些非线性关系中,有些可以通过代数 变换变为线性关系处理,另一些则不能。下面我们 通过一些例子来讨论这个问题。
2024/10/17
1
线性模型的含义
线性模型的基本形式是:
Y 0 1X1 2 X 2 ...... k X k u
线性模型的线性包含两重含义:
(1)变量的线性
变量以其原型出现在模型之中,而不是以 X 2 或
(1)多项式函数模型 多项式函数模型的一般形式为:
非线性回归模型的线性化讲解
( b1>0, b2>0)
(b1<0, b2 <0
(2) 双曲函数模型
1 1 ui 双曲函数模型的一般形式为: Yi Xi 1 1 令 * * Yi , Xi Yi Xi
则可将原模型化为标准的线性回归模型
Yi X ui
* * i
双曲线函数还有另一种表达方式,
ln GDP i ln A ln Ki ln Li ui
Yi ln GDP i , X 1i ln Ki , X 2i ln Li
0 ln A, 1 , 2 则可将C-D生产函数模型转换成标准的二元线性回归模型
Yi 0 1 X1i 2 X 2i ui
Z p f p ( X1, X 2 ,, X k )
Y 0 1Z1 2 Z2 p Z p u
7
下面介绍在经济问题时经常遇到的几种非标准线性 回归模型 (1)多项式函数模型
多项式函数模型的一般形式为:
Yi 0 1 X i 2 X i2 k X ik ui
首先对上式做倒数变换得:
1 e X i ui Yi
令
1 Yi , X i* e X i Yi
*
则可将原模型化为标准的线性回归模型
Yi* X i* ui
15
2 可线性化的非线性回归模型的线性化方法
下面几种在研究经济问题时经常遇到的可线性化的非线性 回归模型 (1)指数函数模型
yt = b0 +b1 x 1t + b2 x 2t + b3 x 3t + ut 这是一个三元线性回归模型。如经济学中的总成本与产 品产量曲线与左图相似。
如何使用Matlab进行线性回归与非线性回归
如何使用Matlab进行线性回归与非线性回归使用Matlab进行线性回归与非线性回归简介:线性回归和非线性回归是统计分析中常用的两种回归模型。
线性回归假设自变量与因变量之间存在线性关系,而非线性回归则假设二者之间存在非线性关系。
本文将介绍如何使用Matlab进行线性回归和非线性回归分析,并分析其应用领域和优缺点。
一、线性回归分析线性回归是一种最基本的回归分析方法,广泛应用于统计学、经济学、金融学等领域。
在Matlab中,可以使用fitlm函数进行线性回归分析。
回归模型的基本形式如下所示:Y = β0 + β1X1 + β2X2 + ... + ε其中Y是因变量,X1,X2等是自变量,β0,β1,β2等是回归系数,ε是误差项。
线性回归模型的参数估计可以采用最小二乘法。
在Matlab中,可以使用fitlm 函数进行参数估计和显著性检验。
显著性检验可以帮助我们确定回归系数的是否显著不等于零,从而判断自变量对因变量的影响是否显著。
二、非线性回归分析在某些情况下,变量之间的关系不是线性的,而是呈现出曲线的形式。
这时,我们需要使用非线性回归模型进行分析。
在Matlab中,可以使用cftool函数进行非线性回归分析。
cftool是一个交互式的拟合工具箱,通过界面操作可以方便地进行曲线拟合。
用户可以选择不同的拟合模型,并根据数据点进行拟合。
cftool提供了各种常见的非线性回归模型,如指数模型、幂函数模型、对数模型等。
用户可以根据实际需求选择合适的模型进行分析。
非线性回归模型的参数估计可以使用最小二乘法、最大似然估计等方法。
在Matlab的cftool中,可以直接进行参数估计,并生成相应的拟合曲线。
三、线性回归与非线性回归的应用领域线性回归和非线性回归分析在各个领域都有广泛的应用。
线性回归常用于预测、趋势分析、经济建模等方面。
非线性回归则更适用于描述非线性关系的数据,常用于生物医学、环境科学、物理学等领域。
以医学领域为例,线性回归可以用于预测患者的生存时间、评估药物的剂量-效应关系等。
现代地理学中的数学方法 (2)
.
1 1 1 1 x11 x12 x13 x1n
x k1 xk 2 xk 3 xkn
x21 xk1 x22 xk 2 x23 xk 3 x2 n xkn
1 1 1 x x x 11 12 13 x21 x22 x23 T A X X xk 1 xk 2 xk 3
③ 偏回归系数的推导过程:根据最小二乘法原理,
( , k)应该使 i(i 0, 1, 2, ,k ) 的估计值 b i i 0,1,2,
2 Q ( ya y ) ˆa a 1 n
[ ya (b0 b1 x1a b2 x2a bk xka )]2 min
U /k F Q /( n k 1)
计算出来F之后,可以查F分布表对模型进行显著性检验。
多元线性回归分析实例
在表4.1.2中,把降水量(p)看作因变量, 把纬度(y)和海拔高度(a)看作自变量,下面 我们试建立p 与y、a之间的线性回归模型。 代入样本数据,得到:
1 40.50 1 170.80 1 36.60 1 707.20 X 1 36.14 1 111.70 53 3
b Lyp Lyy
1
( y
53
53
y )( p p ) y )2
1
( y
- 23 848.21 82.182 2 290.19
a p by 3 395.383 4
故,降水量(p)与纬度(y)之间的回归方程为:
p 3 395.383 4 82.182 2 y (4.2.7)
则正规方程组(4.2.15)式可以进一步 写成矩阵形式