
《金融资产定价》第8讲 CCAPM I
利率与边际效用
利率是与期望边际效用增长有关的,因而也 与消费的期望路径有关。在高实际利率的时 候,储蓄、购买债券就有意义,然后,明天 就消费得更多。因此,高实际利率应该与增 长的消费期望相联系。 (这是对模型的一种经济解释,说明利率高低 可以用这一模型来说明。) 利用这种框架来分析利率的决定因素:风险 规避程度、谨慎储蓄、消费的耐心程度等
主要内容
CCAPM模型概述
以消费为基础资本资产定价模 型(CCAPM): 概述
CCAPM的基本思想
在CCAPM模型中,金融资产允许消费者匀滑不 同时期的消费:售卖资产来为“萧条”时期的消 费进行融资,在“繁荣”时期进行储蓄。 那些收益与消费之间条件协方差为负且值很大的 资产,即使预期收益很低人们也愿意持有。这是 因为,在最需要这些资产的时候,即消费很低的 时候,这些资产能“转化为现金”,因此,额外 消费产生了更高的边际效用。 CCAPM模型将资产的系统风险与经济状态(即 消费)联系起来。
引言
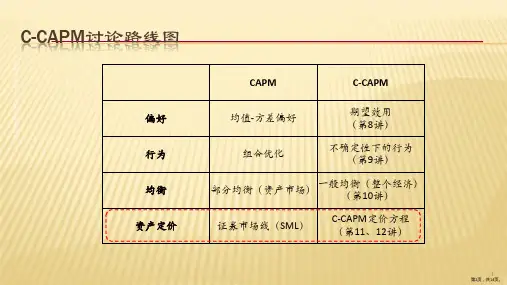
至此,我们已经学习过CAPM、APT、SIM、 Fama-French三因子模型、Carhart四因子模型 等线性因子模型。 如何选择因子是线性因子模型在实际应用中的关 键问题。常见的因子来源有:统计因子、宏观经 济因子、基本面因子和产业因子。 Cochrane等主张从宏观经济层面选择风险因子, (这种思想在当今的资产定价理论中居于主导地 位)这种思想背后的理论基础是什么呢? 我们在接下来的几次课程里面,以主流资产定价 理论——CCAPM/SDF——为主线来系统地讨论 这种定价思想,试图更好地理解资产定价思想。
引言
以消费为基础的资本资产定价模型(CCAPM模型),是 比上述线性因子模型更为一般的资产定价框架(主流资产 定价理论)。 在CAPM这个绝对定价模型中,包含相对的成份,它没有 对市场投资组合的收益进行解释,这是CAPM模型的一个 重大缺陷。而CCAPM则能对市场投资组合的收益进行解 释。 在这个模型中,投资者不像标准CAPM模型那样在单期收 益的均值和标准差基础上来决定自己的行为,这个模型属 于跨期模型,模型中的投资者最大化当前和未来消费的预 期效用。 CCAPM的跨期视角更接近金融现实(未来风险和不确定 性)
CCAPM的基本思想:几个要点
消费与投资之间的权衡:跨期模型 边际效用的关键作用:评判的标准 利率与边际效用:特殊资产 消费与边际效用
消费与投资之间的权衡
消费者行为理论:消费、效用、边际效用、边际效用递减规律 跨期决策:跨期消费框架 一个投资者必须决定多少钱用来储蓄、多少钱用来消费以及持 有什么样的资产组合。 最基本的定价方程来自对于这种决策的一阶条件。 今天少消费一点、多购买一点资产的边际效用损失等于未来多 消费一点资产偿付的边际效用增加。如果价格和偿付不满足这 个关系,投资者应该或多或少地购买资产。 利用投资者的边际效用来对偿付折现,由此得到资产价格应该 等于资产偿付的期望折现值。 CCAPM利用这一简单的观念来表达金融中的许多结果。
边际效用的关键作用
对资产价格的风险校正应该被资产偿付与边际效用的 协方差所驱动,因而也被资产偿付与消费的协方差所 驱动(系统风险的刻画)。 其他条件相同的情况下,一种资产处于衰退之类的坏 自然状态,使投资者感到不值钱而少消费,就比不上 另一种处于兴旺之类的好自然状态的资产,后者使投 资者感到值钱而多消费。 前一种资产将以低价卖出;其价格将反映一种关于它 的“风险性”的折价,并且这种风险性依赖于协方差, 而不是方差。
模型的出发点
单期标准CAPM模型假设投资者的目标函数完全由(单期)投资组合 的标准差和预期收益来确定。所有投资者选择风险资产的份额来最大 化夏普比。因为所有投资者都有相同的预期,所有资产都被投资者持 有,均衡收益产生。 CCAPM模型给出了确定均衡收益的另外一种观点。在这个模型中, 投资者最大化预期效用,而预期效用仅仅依赖于当前和未来的消费 (参见Lucas(1978),Mankiw和Shapiro(2001),Cochrane (2001))。 金融资产在模型中起着重要作用,有助于匀滑不同时期的消费。持有 证券的目的在于将购买力从一个时期转移到另一个时期。如果投资者 没有任何资产,也不允许他积累资产,那么她的消费就由当前收入来 完全决定。如果她持有资产,那么在当前收入很低时,她可以通过变 卖这些资产来为消费融资。所以,当预期消费很低时,如果个体资产 的预期收益很高,那么这些个体资产就是更为“合意”的资产。 因此,资产的系统风险由资产收益与消费之间的协方差(而不是像 “标准”CAPM模型中那样由资产收益与市场投资组合收益之间的协 方差)来确定。
模型表述
正如我们即将看到的那样,CCAPM模型有许多等价的表 述方式,有些表述方式比其他表述方式更为直观。 简而言之,CCAPM模型的变化比20世纪30年代由Busy Berkeey设计舞蹈动作的非常成功的好莱坞音乐的变化还 要多,它在资产定价和投资组合的整体文献中看上去非常 规则,模型色彩斑斓且根基牢固。 模型本身经历了一些有趣的发展(从1933年的掘金者, 到具有歌剧幻影的酒店歌舞表演,再到一些纤细的隐喻), 目的是为了更好地解释经验事实。
《金融资产定价》
朱
波
西南财经大学 2009年
以消费为基础的资本资产定价 模型(CCAPM)
引言
Fama-French三因子模型和Carhart四因子模型 在实践应用中有着特殊的地位,它们在线性因子 模型中居于领导者地位。 Fama-French三因子价值”因 子和“动量”因子,相应因子的收益序列的构造 就成为了一个关键问题。 中信风格指数的编制是以Fama-French三因子模 型为基础的,基于中信风格指数的投资机会挖掘 和投资策略选择实际上就是Fama-French三因子 模型的具体应用。
《金融资产定价》 CCAPM I

¾ 怎样度量市场风险?(根据人的行为来进行 刻画)
1.1 基本定价方程
¾ 投资者一阶条件给出基于消费的基本模型, ¾ 跨期决策的边际效用权衡给出了基本定价方程
pt
=
Et
⎡⎢β
⎣
消费与投资之间的权衡
¾ 消费者行为理论:消费、效用、边际效用、边际效用递减规律 ¾ 跨期决策:跨期消费框架 ¾ 一个投资者必须决定多少钱用来储蓄、多少钱用来消费以及持
有什么样的资产组合。 ¾ 最基本的定价方程来自对于这种决策的一阶条件。 ¾ 今天少消费一点、多购买一点资产的边际效用损失等于未来多
消费一点资产偿付的边际效用增加。如果价格和偿付不满足这 个关系,投资者应该或多或少地购买资产。 ¾ 利用投资者的边际效用来对偿付折现,由此得到资产价格应该 等于资产偿付的期望折现值。 ¾ CCAPM利用这一简单的观念来表达金融中的许多结果。
u' (ct+1) u' (ct )
⎤ xt+1 ⎥
⎦
基于消费模型
¾投资者需要求解的效用最大化问题:
• 建模
• 跨期模型的目标函数
xt+1 = pt+1 + d t+1
β反映投资者的耐心程度
max ξ
u
(ct
)
+
Et
[β
] u (ct +1 )
s
.t
.
⎧ ⎨ ⎩
ct ct
=
+1
et =
− ptξ
et+1 + x
CCAPM及其讨论金融经济学课件
8
第9页,共14页。
12.4.1 无风险利率之谜
《
金
融
经 济
学
二
假设CRRA效用函数(RR=γ,PR=γ+1)
rf
g
1 2
(
1)
2 g
五
讲
》 配
无风险利率之谜(risk
free
rate
puzzle)
套
课 件
中 σ2g国=0数.00据05(,2005-2015)rf :0.0ρ2=g02.01202.0((971对)12g应22δ300.0.09085),γ=2,͞g=9.7%,
12.3 风险溢价的决定
《
金
融 经
风险溢价由资产回报率与代表性消费者边际效用之间的协方差决定
济 学 二 五 讲
“雪中送炭”型资产风险溢价小:回报率与边际效用正相关性强(与总消费负 相关性强)
》 配
“锦上添花”型资产风险溢价大:回报率与边际效用负相关性强(与总消费正
套 课
相关性强)
件
E[rj ] rf
(1 rf ) cov
u(c0 )
u(c1), rj
资产的风险溢价由系统风险而非个体风险决定
完备市场中消费者只承担总消费(总禀赋)的波动,其他波动可被分散掉 总消费波动就是系统性风险,超出其波动的波动是个体风险 资产回报中那些与总消费波动相关的部分才是需要承担的“真正风险”,才会
影响资产风险溢价
)c02
g
2
课 件
1
c0u(c0 ) u(c0 )
g
1 2
c0u(c0 ) u(c0 )
c0u(c0 ) u(c0 )
g2
1
基于消费的资本资产定价模型
(CCAPM)
基于消费的CAPM模型
传统的CAPM模型中的一个关键假 设是:
投资者只考虑单一投资期
(是不现实的假设)
2020/7/11
青岛大学经济学院
张宗强
2
基于消费的CAPM模型将CAPM模型扩 Nhomakorabea到动态环境中
(默顿)构建了一个连续时期的投资组合 与资产定价的理论框架
投资者只考虑单一投资期是不现实的假设基于消费的capm模型将capm模型扩展到动态环境中默顿构建了一个连续时期的投资组合与资产定价的理论框架跨期capmicapm在跨期环境下布里顿用消费变量来描述与状态变量相关的随机因素建立由单一值来定价的基于消费的资本资产定价模型ccapm2018315青岛大学经济学院张宗强3青岛大学经济学院张宗强4基于消费的capm模型?投资者在当前消费与意在将来消费的储蓄和投资之间权衡
跨期CAPM(ICAPM)
在跨期环境下,布里顿用消费变量来描 述与状态变量相关的随机因素
建立由单一β值来定价的基于消费的 资本资产定价模型(CCAPM)
2020/7/11
青岛大学经济学院
张宗强
3
基于消费的CAPM模型
▪ 投资者在当前消费与意在将来消费的储蓄 和投资之间权衡。
▪ 经济越困难,收入的价值(效用)越大。 ▪ 消费追踪组合(consumption-tracking
portfolio)
2020/7/11
青岛大学经济学院
张宗强
4
基于消费的CAPM模型
将资产的风险溢价写作 “消费风险” 的函数:
E (Ri ) ic RPc
其中,资产组合 C被称为跟踪消费资产组 合,即与消费
《金融资产定价》(2008)提纲
《金融资产定价》(2008)提纲
Section I 基础知识
第一、二讲导言课程说明什么是资产定价影响资产定价的因素资产定价的发展历史
第三讲金融资产收益的典型特征
Section II 线性因子定价模型
第四五讲 CAPM模型、扩展、应用、推广 SIM模型
第六七讲 APT、扩展、检验与应用
Section III 主流资产定价理论
第八九十讲 SDF与CCAPM模型
Section III 具体的金融资产定价:主流资产定价理论的引用
第十五讲远期和期货定价
第十六、十七讲债券定价及利率期限结构
第十八、十九讲债券定价
Section V 行为资产定价
第十一讲金融异象
第十二讲心理偏差及其对资产定价的影响
第十三讲行为资产定价
第十四讲 SDF框架与行为资产定价欢迎您的下载,资料仅供参考!。
金融经济学capmppt课件

与风险资产的总值的比例
(市场证券组合是由所有证券组成的证券组
合。在这个证券组合中,投资在每种证券
上的比例等于它的相对市场价值)
用m表示市场组合
切点e就是市场组合
证券市场均衡
1.市场均衡的性质
每个投资者都持有正的一定数量的每种风
险证券,即在均衡时,每一种证券在切点证券
真正的β系数的取值是未来的β系数
只有当认为未来的情况不会有大的差别时,才将现在
的β系数用于未来
先看过去和现在如何,再看将来会发生什么变化
对β系数的预测还有很多,这里是几种方法最基本
1)用历史数据估计出的β值作为β系数的预测值;
2)用历史的β值调整后得到的值作为β系数预测值
3)用基础β系数作为β系数的预测值
第七章 资本资产定价模型
CAPM
均值方差模型提出了的证券选择问题,解决
了最优地持有有效证券组合,即在同等收益
水平之下风险最小的证券组合
夏普等人在该模型基础上发展了经济含义
任何证券组合收益率与某个共同因素的关系
资产定价模型(CAPM)
第一节 传统标准CAPM的
定价公式推导
一般所说的CAPM就是传统的标准的,在
增加,将使其价格上升
随着价格的上升,预期收益率将下降,
直到下降到均衡状态为止
O’点下降到其SML所对应的O点
低于SML的点(图中的Q’点)表示价格偏
高的证券。(应该卖出,供给增加)
其市价高于均衡状况下应有的价格
预期收益率相对于其系统风险而言,必
低于于市场的平均预期收益率
价格偏高,对该证券的供给就会“逐渐”
08 资本资产定价模型The Capital Asset Pricing Model

• 研究表明,大公司如IBM的流动性价差占到 股票价格的1%,更多的公司占到4~5%。最大 的价差出现在小公司、低价格的股票中。 • 还表明,20年为周期,流动性差的股票收益 率高于流动性好的股票8.5个百分点。纽交所 的情况是价差增加一个百分点,收益要高出 2.5个百分点。
• 启示:小额投资者应该使自己购买的股票类 型与预期的持股时间相符合。 • 如果希望在三个月内将股票出手,最好支付 流动性成本,购买最低价差的股票。如果计 划持股为一年甚至更长,则为获取更多收益 而选择3%甚至更高价差也是合适的。
有效边界与资本市场线
斜率与市场风险溢价
M rf E(rM) - rf E(rM) - rf = = = = = 市场资产组合 无风险收益率 市场风险溢价 风险的市场价格 斜率 of the CAPM
σM
– 证券市场线(SML ) 证券市场线(
ri − rf = βi rM − rf
• 这里
[
]
CAPM对理论与实务的贡献
• 投资者可以通过多元化投资(多地区多行业)来规避 部分风险。 • 部分风险是无法规避的,比如全球性的经济衰退,所 以即使是完全复制指数的指数基金,也有风险。 • 投资者只能获得无法规避风险所带来的收益,即投资 收益减去无风险收益的那一部分收益。 • 具体到某个金融产品的投资收益,收益只依赖其影响 市场组合收益的程度。 • 一般来说,这个影响程度用beta来描述,描述了该金融 产品风险与市场组合风险之间的关系。
证券市场线与资本市场线
• 资本市场线刻画的是有效资产组合的风险溢 价。有效资产组合是有市场资产组合与无风 险资产构成的资产组合,其收益是资产组合 标准差的函数。 • 证券市场线是刻画单个资产风险溢价的函数 。单个资产的收益是该证券对市场资产组合 方差的贡献度,即beta。 • 所以证券市场线即适用于单个资产也适用于 有效资产组合。
金融资产定价_四川大学中国大学mooc课后章节答案期末考试题库2023年
金融资产定价_四川大学中国大学mooc课后章节答案期末考试题库2023年1.无论投资者对风险的态度如何,他都会选择公平游戏参考答案:错误2.债券面临的利率风险主要包括:参考答案:价格风险_再投资风险3.以下风险衡量方法中,对可赎回债券风险的衡量最合适的是()参考答案:有效久期4.浮动利率债券不具有利率风险参考答案:错误5.下列要素中不属于债券内含选择权的是:参考答案:反抵押权6.债券的价值指的是债券的市场价格参考答案:错误7.债券的期限越长,其利率风险参考答案:越大8.以下哪一种技术不属于内部信用增级?参考答案:担保9.金融债券按发行条件分为()参考答案:累进利息金融债券_贴现金融债券_普通金融债券10.资本证券化产品的基础资产可拥有不同的到期日结构期限参考答案:错误11.一般形式的套利定价理论(APT)相对于简单CAPM的优势在于前者使用了多个因子、而非单一的市场指数来解释风险-收益率关系。
参考答案:正确12.贝塔为0的资产组合一定是无风险资产。
参考答案:错误13.组合A的期望收益率为20%,贝塔为1.4;组合B的期望收益率为25%,贝塔为1.2。
如果简单的CAPM是有效的,那么这两个组合是可能同时存在的。
参考答案:错误14.组合A的期望收益率为30%,标准差为35%;组合B的期望收益率为40%,标准差为25%。
如果简单的CAPM是有效的,那么这两个组合是可能同时存在的。
参考答案:正确15.无风险利率为10%;市场期望收益率为18%,贝塔为1.0;组合A的期望收益率为20%,贝塔为1.5。
在简单CAPM的背景下,这些组合是可能同时存在的。
参考答案:错误16.证券市场线描述了完整的资产组合是市场组合和无风险资产的组合。
参考答案:错误17.假设无风险利率是4%,市场期望收益率为15%,一只股票的贝塔小于零,那么这只股票的期望收益率低于4%。
参考答案:正确18.当持有分散化的投资组合时,单个证券对投资组合风险的影响取决于它的方差参考答案:错误19.以下属于债券投资者主要面临的风险的是:参考答案:通货膨胀风险_信用风险_提前偿还风险_利率风险20.以下属于债券或有要素的是:参考答案:可转换权_回售权_赎回权21.以下属于到期收益率所隐含的假设条件的是:参考答案:持有至到期_不存在违约风险_不存在再投资风险22.债券收益率主要包括如下类型:参考答案:当期收益率_赎回收益率_到期收益率23.以下属于免疫策略局限性的是:参考答案:无法精确衡量利率变化导致的债券价格变化_随利率变化,资产负债的久期不匹配_随时间变化,资产负债久期会按不同速度变化,债券组合不在具有免疫能力24.下列关于流动性偏好理论的说法中正确的是参考答案:投资者是风险厌恶者25.采用积极的债券管理策略成功的前期是,债券组合管理者认为债券市场是:参考答案:弱式有效或无效26.以下关于或有免疫策略说法正确的是:参考答案:或有免疫策略介于消极策略和积极策略之间27.采用何种债券投资组合策略主要取决于投资者对什么的判断:参考答案:市场有效性28.某美国公司债券的面值为10000美元,票面利率为8%,按半年支付利息。
《金融资产定价》第8讲 CCAPM I
➢ 利用这种框架来分析利率的决定因素:风险 规避程度、谨慎储蓄、消费的耐心程度等
消费与边际效用
➢ 是边际效用,而不是消费, 才用来作为我们感觉程度
的基本度量。
C U '(W ) (U ''(W )0 )
➢ 资产定价理论很大一部分 与“怎样从边际效用走向
可观察的指标”有关。当
边际效用高时,消费就低,
消费当然就是一个有用的 指标。
s i g n ( c o v ( X , C ) ) s i g n ( c o v ( X , U '( C ) ) )
➢ 当投资者的其他资产不值 钱时,消费也低,并且边
际效用高;这样我们可以
期待,价格对于与诸如市
场组合那样的大指数正协 变的资产来说是低的。
反 映 投 资 者 的 耐 心 程 度
max
u(ct
)
Et
u
(ct
1
)
s.t.
cctt
et pt
1 et1 xt
1
.
常相对风险规避效用函数
u (ct )
c
1 t
1
• 金融中经常用到的几 种效用函数
• 阿罗-普拉特绝对(相对)风险规避度量
• 参数的经济含义:风险规避的程度
• 消费的瞬时替代弹性或跨期替代弹性 1
pt Et(m t1xt1)
mt 1
u' (ct1) u' (ct )
1.4.1无风险利率
问题:利率与人的行为有什么关系?如何用代
表性消费者的相关信息来估算利率? R f
➢ 无风险证券就是当前价格为 1、未来价格为常数 的证券。利用基本方程可得
CCAPM模型推导
投资者的优化问题为选择对J种资产的持有量θ 来最大化其期望效用:其中pj为资产j的价格,Xsj为资产j在状态s下的支付,e为投资者的禀赋;v(c0)为投资者0期的效用,u(cs)为状态s下投资者的期望效用,πs为状态s发生的概率;δ是两期间投资者的折现因子,由于投资者都是不耐心的,所以δ<1。
把约束条件代入目标函数可得:其对θj的一阶条件为:运用期望符号处理上式,得:定义第j只证券的收益率:则一阶条件可以改写为:这就是资产定价的基本方程,其中定义随机折现因子stochastic discount factor(也称为定价核pricing kernel):令R=1+r,则资产定价基本方程可以写为:对于无风险资产,其总回报为1+rf,其中rf为无风险利率,则:两式相减,得:对于两个随机变量x与y的协方差,有以下等式:因此:利用上式,可以将改写为:将上式进一步整理,可得:这就是基于消费的资本资产定价模型—CCAPM模型的定价公式。
讨论CCAPM模型的经济学含义,将随机折现因子的形式写出来,即:这就是说,某项资产的回报率与未来消费的边际效用的协方差越高,由于u 的导函数为减函数,这意味着回报率与未来消费的协方差越低,这项资产的期望超额回报率就越低。
那些回报率与未来禀赋协方差越大的资产(未来某状态总禀赋越高,资产回报率越高的资产),当期价格会较低。
这是因为对消费者来说,这种资产起的是“锦上添花”的作用——在消费本来就比较高的时候提供比较多的回报。
而在这些消费较高的状态下,消费的边际效用比较低,因而就降低了消费者对这种资产的需求,从而压低了资产当期的价格。
反过来,那些回报率与未来禀赋协方差小的资产,当前价格更高。
这是因为它们对消费者而言,起到了“雪中送炭”的效果,在消费比较低(消费边际效用较高)的时候提供更多的回报,自然会受到消费者的青睐,因而在现在会有更高的估价。
《金融资产定价》第9讲 CCAPM II
E(Ri )
=
Rf
+
⎛ ⎜ ⎝
cov(Ri , m) var(m)
⎞ ⎟ ⎠
⎛ ⎜ ⎝
−
var(m) ⎞
E(m)
⎟ ⎠
=
Rf
+
− cov(Ri, m) E(m)
¾
因此, | E(Ri ) − R f
|=
ρ − m,Ri
σ (m) σ (Ri )
E(m)
≤
σ (m) σ (Ri )
E(m)
E(Ri ) − R f
β E ( R i ) − R f =
( E ( R ) − R ) ) i ,efficien t p o rtfo lio
efficient portfolio
f
期望收益-β表达式
¾ CCAPM的期望收益方程也可记为
E(Ri )
=
Rf
+
⎛ ⎜ ⎝
cov(Ri , m) var(m)
⎞ ⎟ ⎠
⎛ ⎜ ⎝
¾ 风险的三种度量-参照系“有效投资组合”
经典含义
¾ 收益可分解为 “被定价”(或 “系统”)部分 和“剩余”(或 “异质”)部分。 “被定价”部分 与折现因子完 全相关,“剩 余”部分不生 成期望收益。
¾ 5均值-标准差前沿的斜率与股权溢价之谜
均值-标准差前沿的斜率 和股权溢价之谜
¾ 下列比值称为 Sharpe 比:
附附录录::推推导导
p = E(mx) ⇒ 1 = E(mR f ) = E(m)R f
1 = E(mRi )
m = β (ct+1 / ct )−γ
Rf
=
1 E(m)