
产业链展示图产业链全景图
六大产业链简介
六大产业链
1. 云服务产业
云服务是基于互联网的相关服务的增加、使用和交付模式,通常涉及通过互联网来提供动态易扩展且经常是虚拟化的资源。云是网络、互联网的一种比喻说法。过去在图中往往用云来表示电信网,后来也用来表示互联网和底层基础设施的抽象。云服务指通过网络以按需、易扩展的方式获得所需服务。这种服务可以是IT和软件、互联网相关,也可是其他服务。它意味着计算能力也可作为一种商品通过互联网进行流通。
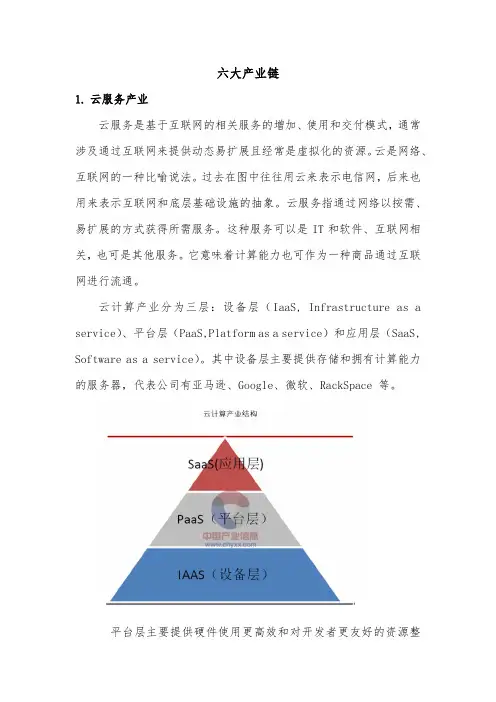
云计算产业分为三层:设备层(IaaS, Infrastructure as a
service)、平台层(PaaS,Platform as a service)和应用层(SaaS,
Software as a service)。其中设备层主要提供存储和拥有计算能力的服务器,代表公司有亚马逊、Google、微软、RackSpace 等。
平台层主要提供硬件使用更高效和对开发者更友好的资源整合,代表公司有做虚拟机起家的VMware。应用层主要面向广大企业、个人等,提供各种应用,最成功的公司包括SalesForces、Netflex、Netsuite 等。
云计算产业链全景图
2. 物联网产业
物联网(TheInternetofthings)的定义是:通过射频识别(RFID)、红外感应器、全球定位系统、激光扫描器等信息传感设备,按约定的协议,把任何物品与互联网连接起来,进行信息交换和通讯,以实现智能化识别、定位、跟踪、监控和管理的一种网络。物联网就是“物物相连的互联网”。这有两层意思:第一,物联网的核心和基础仍然是互联网,是在互联网基础上的延伸和扩展的网络;第二,其用户端延伸和扩展到了任何物品与物品之间,进行信息交换和通讯。
物联网产业链中包括设备提供商(前端终端设备、网络设备、计算机系统设备等)、应用开发商、方案提供商、网络提供商,以及最终用户。
物联网的产业链非常完整,从元器件到设备、软件产品到信息服务、解决方案提供到平台运维,物联网三个功能层都包含了硬件产品、硬件设备到软件产品、系统方案,还有公共管理系统、行业应用系统、以及第三方物联网平台的运维服务。基于对物联网三层架构的认识,我们构建了物联网产业链。可见,完整的物联网产业链主要包括感知和控制器件提供商、感知层末端设备提供商、网络提供商、软件与行业解决方案提供商、系统集成商、运营及服务提供商等六大环节。
《2021年中国汽车保险产业全景图谱》(附产业链图、市场规模、竞争格局)
《2021年中国汽车保险产业全景图谱》(附产业链图、市场规模、竞争格局)
预见2021:《2021年中国汽车保险产业全景图谱》(附产业链图、市场规模、竞争格局)
汽车保险产业链参与者众多,除了供给端的产险公司和需求端的车险用户外,还包括渠道端、监管端、风控端、服务端等。近年来国家政策对于车险进行综合改革,整体加强监管力度;另外,汽车保有量增速放缓进一步影响汽车保险保费收入增长。
在汽车保险市场增长趋缓的背景下,我国车险市场竞争进一步加剧。人保财险、平安产险和太平洋产险长期以来是我国财险以及车险市场的三巨头。三家公司市场总份额达67.23%,超过全国一半以上比重,市场集中度较高。
汽车保险产业链参与者众多
中国汽车保险产业链结构参与主体众多,除了供给端的产险公司和需求端的车险用户外,还包括渠道端、监管端、风控端、服务端等。汽车保险产业链上游包括汽车制造商、金融公司;保险公司与上游之间通过产业合作连接起来,与产业链下游则通过业务进行合作。提供车险的保险公司,其业务主要来自于直属展业,约占50%,剩下的很大一部分则来自保险中介,包括专业分销机构和兼业分销机构。专业分销机构包括保险经纪公司和代理公司;兼业分销机构则主要包括4S店和维修店。
监管端方面有中国银保监会与保险协会,针对汽车保险行业发展存在的一系列问题,近年来国家政策关于车险举行综合革新,整体增强监管力度。2020年9月,《中国银保监会关于印发实施车险综合革新指导意见的告诉》指出将来针对车险市场的主要方针为树立市场化条目费率形成机制,产丰富品服务,合理化附加用度,健全市场体系,推进市场竞争有序举行,车险高质量发展等。
汽车保险行业规模增长趋缓
机动车辆保险是财险领域第一大营业,社会关注度高。2019年我国车险承保机动车达2.6亿辆次,同比增长1.96%,下降约7个百分点,增速趋缓。
根据银保监会数据,2018-2019年我国保险公司车险保单数量呈小幅上升趋势。2019年保险公司车险保单数量累计达4.97亿件,同比增加11.02%。2020年11月底,我国保险公司车险保单数量为4.8亿件,同比增加8.35%。 2015-2019年,我国车险保费收入持续增长,从6199亿元增长至8188亿元,我国车险保费收入增速波动下降;自2017年开始我国车险保费收入增速下滑至4%左右;2019年,我国车险保费收入增速仍不足5%。2020年前11个月我国车险保费收入增长2.28%至7480亿元。我国汽车保险保费收入占财险保费收入的比例持续下降,从77.54%下降至59.88%,但是仍然超过一半比重。
竹木市场需求分析与预测
竹木市场需求分析与预测
一、我国竹制品市场需求与预测
(一)竹制品产业链
随着伴随世界森林资源的减少和环境保护意识的加强和为了实现达峰碳中和的目标,“以竹代木”、“以竹代塑”盛行,竹制品正引领全球消费趋势。随着竹制品突破传统工艺快速发展,将逐步在餐饮、纺织、家居以及体育娱乐等领域实现普及应用,未来市场前景广阔。详情图2-1
中国竹产业链全景图
图2-1 中国竹产业链全景图
上游:竹子及提取物 中游:竹产品 下游:应用领域
竹林资源:竹叶、竹花、竹材、竹浆、竹茹、竹笋、竹根、竹纤维等。
竹产品:竹建材、竹制品、竹家具、竹炭、竹饮料、竹食品、竹生物化学制品等。
应用领域:造纸、建筑、新材料、家具、包装、运输、医药、食品、纺织、竹林下经济、竹文旅游。
(二)竹产业链上中下游需求与预测
1)上游产业链需求与预测
竹林资源。竹资源是竹产业发展的基础。按照用途可分为材用竹、笋用竹、纸浆用竹和园林观赏竹等。毛竹是我国特有的最重要的竹种,目前我国竹质工程材料加工原料基本是毛竹,鲜笋市场和笋加工产品的原料 80%也依赖毛竹,在今后几十年,毛竹仍将是我国竹资源培育的主体。麻竹、绿竹、甜龙竹、筇竹、金佛山方竹等笋用竹市场前景看好,栽培面积将保持不断增长的趋势。随着竹浆造纸企业规模 的扩大和数量的增加,梁山慈竹、慈竹、硬头黄竹等纸浆竹资源将出现供不应求状况。茶秆竹、粉单竹等园林观赏竹种也将随着人民对美好生活的需求而增长。
竹林面积。我国是世界竹资源最丰富的国家。目前,中国有竹类植物39属530余种,数据显示,第九次全国森林资源调查中我国竹林面积641.2万公顷,占林地面积的1.98%,占森林面积的2.94%。其中,毛竹林467.8万公顷,占72.69%,其他竹林173.4万公顷,占27.04%。最新数据显示,2020年我国竹林面积达673万公顷,占世界竹林资源的1/3。详情如图2-2。
重磅100大产业链全景图(2020最新版)
重磅!100大产业链全景图发布(2020最新版)
文:新材料在线xincailiaozaixian
作为一名材料人,无论您是新材料企业家/市场销售/行业研究员/学者,还是从事新材料行业相关工作的投资人、政府人员、招商人员,对于当前热门产业链应该了如指掌,这样才能把握好新材料行业发展方向、做好规划。今天给大家捋一捋100+细分行业上下游的企业分布情况。
石墨烯产业链全景图
锆产业链全景图
稀土产业链全景图
贵金属产业链全景图
刀具产业链全景图
铜产业链全景图
钛产业链全景图
模具产业链全景图
铝产业链全景图
硅产业链全景图
VR产业链全景图
机器人产业链全景图
LED产业链全景图
家电产业链全景图
智能手表产业链全景图
智能家居产业链全景图
家居产业链全景图
建筑材料产业链全景图
保温材料全景图
冰箱产业链全景图
微波炉产业链全景图
洗衣机产业链全景图
空调产业链全景图
电饭煲产业链全景图
电视产业链全景图
阻燃材料产业链全景图
超导材料产业链全景图
半导体产业链全景图
IC产业链全景图
PCB产业链全景图
3D打印产业链全景图
激光器产业链全景图
MIM产业链全景图
粉末冶金产业链全景图
金属表面处理全景图
塑料表面处理全景图
玻璃表面处理全景图
陶瓷表面处理全景图
干货13大电子行业产业链全景图
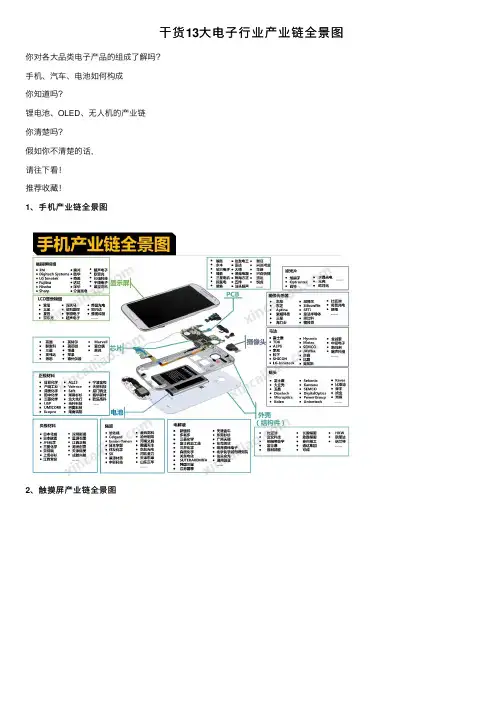
⼲货13⼤电⼦⾏业产业链全景图
你对各⼤品类电⼦产品的组成了解吗?
⼿机、汽车、电池如何构成
你知道吗?
锂电池、OLED、⽆⼈机的产业链
你清楚吗?
假如你不清楚的话,
请往下看!
推荐收藏!1、⼿机产业链全景图
2、触摸屏产业链全景图
3、VR产业链全景图
4、⽆⼈机产业链全景图
5、机器⼈产业链全景图
6、智能⼿表产业链全景图
7、LED产业链全景图
8、OLED产业链全景图
9、各类电池产业链全景图
10、锂电池产业链全景图
11、汽车产业链全景图
12、新能源汽车产业链全景图
13、车载摄像头产业链全景图
素材整理⾃⽹络
「END」
⽬前,⽬前,我们已建⽴相关⾏业微信群近百个,我们已建⽴相关⾏业微信群近百个,
涵盖⼯业机器⼈、服务机器⼈、智能装备、精密制造、航空航天、汽车及零部件、⼯业软件+⼯业云、智能硬件、电⼦通讯、光电显⽰、物联⽹·传感器、智慧交通、数控机床、⼯业物联⽹、智能家居、VR·AR、AI⼈⼯智能、⽆⼈机、新能源·锂电、新材料等20多个领域。
欢迎来撩~
☟ 戳这⾥,了解详情!!
铜产业全景图
铜产业链全景图
铜产业链包含了从矿山开采、铜矿冶炼、加工成材、终端消费的整个过程。上游主要是对矿山原矿进行开采和筛选,得到主要原料铜精矿。中游主要是冶炼环节,得到能直接用于加工的精炼铜(这里阴极铜、电解铜、精铜、精炼铜表示同一个含义);其中由铜精矿冶炼得到的精炼铜为原生精炼铜,由回收来的废杂铜冶炼得到的精炼铜为再生精炼铜。
下游主要是通过不同的加工工艺,将精铜加工成各种形状的铜材产品,如铜棒、铜管、铜板带、铜箔等。最后,铜材作为产品进入消费终端,其中最主要的终端是电力、建筑、房地产、电子、交通等行业。终端铜材的下游应用中电力行业占比最高;国外的机械设备行业应用占比排第二,而国内则是建筑行业应用占比排第二。
▼铜产业链全景图
全球铜矿资源寡头垄断,主要集中在智利国家铜业、美国自由港、必和必拓、英美资源等少数公司手中。目前全球产能仍在释放,而中国为应对资源短缺正加速海外矿山布局。
铜矿储量方面,智利全球第一,中国虽排第六,但总量在持续减少。铜矿产量方面,智利仍排第一,秘鲁超越中国成为第二。铜矿贸易方面,智利为最大出口国,中国为最大进口国。精炼铜方面,中国为世界最大的精炼铜生产国、消费国和进口国,且量级在全球占比逐年增加。
又来了!100大产业链全景图(无价之宝,请珍藏!!!)
又来了!100大产业链全景图(无价之宝,请珍藏!!!)
全国各省新材料产业链全景图军民融合新材料产业链全景图 无人超市产业链全景图电子产品包装材料产业链全景图伺服电机产业链全景图生物医用材料产业链全景图
介入器材产业链全景图医疗设备产业链全景图纤维产业链全景图碳纤维产业链全景图电子陶瓷产业链全景图氧化铝产业链全景图
飞机产业链全景图无人机产业链全景图涡轮发动机产业产业链全景图手机产业链全景图
手机全面屏产业链全景图
OLED产业链全景图LCD产业链全景图
手机陶瓷外壳产业链全景图3D玻璃产业链全景图触摸屏产业链全景图指纹识别产业链全景图人脸识别产业链全景图手机用胶黏剂产业链全景图iPhone8预测工艺产业链全景图电池产业链全景图手机外壳产业链全景图手机摄像头产业链全景图MEMS传感器产业链全景图Type-C 产业链全景图国内蓝宝石产业链全景图高铁产业链全景图新能源汽车产业链全景图锂电池产业链全景图充电桩产业链全景图汽车产业链全景图汽车座椅产业链全景图
汽车车灯产业链全景图车载摄像头产业链全景图汽车用胶黏剂全景图无人驾驶产业链全景图胶黏剂产业链全景图轨道交通产业链全景图特斯拉Model X 产业链全景图游轮产业链全景图共享单车产业链全景图超全膜产业链全景图功能涂料产业链全景图钛白粉产业链全景图光伏产业链全景图核电产业链全景图风电产业链全景图树脂基复合材料产业链全景图碳材料产业链全景图有机硅产业链全景图特种工程塑料产业链全景图氟化工产业链全景图改性塑料产业链全景图
橡胶产业链全景图聚氨酯产业链全景图石墨烯产业链全景图锆产业链全景图稀土产业链全景图贵金属产业链全景图刀具产业链全景图铜产业链全景图钛产业链全景图模具产业链全景图铝产业链全景图
硅产业链全景图VR产业链全景图机器人产业链全景图LED产业链全景图家电产业链全景图智能手表产业链全景图智能家居产业链全景图家居产业链全景图建筑材料产业链全景图保温材料全景图冰箱产业链全景图微波炉产业链全景图洗衣机产业链全景图空调产业链全景图电饭煲产业链全景图电视产业链全景图阻燃材料产业链全景图超导材料产业链全景图半导体产业链全景图IC产业链全景图PCB产业链全景图3D打印产业链全景图激光器产业链全景图MIM产业链全景图粉末冶金产业链全景图金属表面处理全景图塑料表面处理全景图
2021年中国智能手机行业产业链全景分析
2021年中国智能手机行业产业链全景分析
一、智能手机行业产业链图谱
智能手机产业链来源于功能手机的改进,但是相较于功能手机产业链环节更复杂,角色参与者更多。上游产业链主要包括操作系统开发商、芯片公司、元器件及零组件等原材料供应商;中游主要包括手机设计及组装制造企业,以及各个主流手机品牌商(国内包括华为、小米、VIVO和OPPO等);下游主要包括应用及增值服务供应商、运营商、渠道商等。同时还包括手机回收、维修等相关业务
二、智能手机行业上游产业链分析
当前,智能手机处理器、内存、存储、屏幕、镜头组、金属外壳在手机关键部件的成本占比已接近84.2%。以上成本支出结构反映出手机厂商在手机性能、手机功能以及手机外观设计和使用体验上的关注。同时,也客观上为智能手机供应链相关环节的厂商提供广泛商机,促进智能手机产业蓬勃发展。目前,智能手机渗透率已逐渐趋近饱和,智能手机市场缓慢步入瓶颈期。在新的市场环境下,消费偏好的转变将产生新的增量机会,带动智能手机成本结构转变,推动智能手机供应链结构调整,并为相关赛道中的玩家提供潜在发展机遇。
1、手机处理器 就全球智能手机处理器市场规模而言,根据Strategy Analytics数据显示,受全球智能手机整体市场已逐步饱和影响,2016-2019年全球智能手机应用处理器市场规模稳定200-220亿美元左右,同时市场整体呈现逐步下降趋势,2020年市场规模快速增长,主要是原因是后疫情期间带来消费爆发和5G手机换机潮带来市场增量,总体来看,预计短期内市场规模仍有部分增长空间,随着5G手机全面普及,市场规模将渐趋稳定。
根据Counterpoint统计,联发科成为全球最大的手机处理器厂商,2020Q4智能手机处理器份额达到32%;联发科在2020年取得较大市场份额主要系受益于100美金-250美金价格段的中端手机市场的强劲表现、拉美和中东等新兴市场的爆发以及HW禁令等因素。值得注意的是,华为海思受限于美国打压,主要被苹果和联发科蚕食,全球市场份额逐步降低。