
长三角地区经济现状及投资现状分析
中投顾问产业研究中心
中投顾问·让投资更安全 经营更稳健
长三角地区经济现状及投资现状分析
一、整体经济情况
中投顾问在《2016-2020年长三角地区产业投资环境分析及前景预测报告》中表示,2011-2015年,长三角地区经济发展出现速度减缓的现象(安徽省除外),长期高速发展导致的各种矛盾开始显现。这其中,产业结构升级缓慢,路径依赖投资驱动,城市功能提升滞后;土地要素和资本等仍是经济增长的主要推动力,创新对经济发展的贡献较小。
按照国际经验,作为人均地区生产总值已经达到10000美元的地区,服务经济应成为地区发展的主导业态。但实际上,长三角地区服务业在经济结构中的比重偏低,经济发展过于倚重制造业;2000年以来长三角居民消费占GDP比重总体上呈下降趋势,对经济增长贡献偏小,当前固定资产投资仍是拉动长三角经济增长的主要因素,高投资和出口导向模式不可持续。
长三角区域不仅是我国传统制造业的主要集聚地区,如钢铁、石化、重工、汽车、造船等,也是未来我国新兴产业培育成长和做大做强的重要区域,如航天航空产业、大飞机产业、城市快速交通运输产业、新能源产业、电子信息产业、机器人产业、生物医药产业、新材料产业等快速成长。在发展转型方面,长三角区域也走在了全国前列。如长三角区域前期发展的典型样板苏州地区,从原来主要依靠引入外资实现快速增长已明显转向以集聚人才、大力培育发展新兴产业为主,明确提出了“从依靠外资转向依靠创新、从依靠工业转向依靠服务业”的转型路径,并且取得了很大的进展。同时,长三角区域又是我国重要的现代服务业发展极,无论是消费者服务业还是生产者服务业,如金融产业、贸易服务、物流产业、旅游产业、文化产业,以及电子商务等,都在长三角区域迅速地集聚发展,其产业基础和产业影响力得到明显的提升。
二、长三角地区投资现状
2015年,长三角平均GDP为5597亿元,增速为8.6%,经济规模仍明显领先于其他地区,且保持旺盛的增长活力;东北地区人口流出严重,需求明显不足,房地产市场库存量大,经济增长乏力,GDP增速进一步明显回落至2.3%,经济规模被中部和西南地区赶超,仅高于西北地区。
2015年长三角房地产投资规模仍领先全国;珠三角投资增速在各区域中最高;环渤海和中部地区投资规模增长相对较快;东北和西北地区多数城市存在过度开发、人口外流等问题,房地产需求不足,库存去化压力大,2015年房地产开发投资额均为负增长。
中投顾问《2016-2020年长三角地区产业投资环境分析及前景预测报告》数据显示,2016年,在全国排名前50城中,长三角占据14个席位,领先于其他区域。上海凭借经济良好的势头,以及房地产市场热度高涨,本次投资吸引力仍居全国第一。南京、苏州、杭州在持续宽松的政策以及一线城市楼市火热带动下,房地产市场明显回暖,投资吸引力排名均上升,分列全国第5、6、7名。
中投顾问产业研究中心
中投顾问·让投资更安全 经营更稳健
第2页
图表 长三角区域投资吸引力全国领先
数据来源:中投顾问产业研究中心
长三角一体化战略及城市发展评析

长三角一体化战略及城市发展评析
下载提示:该文档是本店铺精心编制而成的,希望大家下载后,能够帮助大家解决实际问题。文档下载后可定制修改,请根据实际需要进行调整和使用,谢谢!本店铺为大家提供各种类型的实用资料,如教育随笔、日记赏析、句子摘抄、古诗大全、经典美文、话题作文、工作总结、词语解析、文案摘录、其他资料等等,想了解不同资料格式和写法,敬请关注!
Download tips: This document is carefully compiled by this editor. I hope
that after you download it, it can help you solve practical problems. The
document can be customized and modified after downloading, please adjust
and use it according to actual needs, thank you! In addition, this shop provides
you with various types of practical materials, such as educational essays, diary
appreciation, sentence excerpts, ancient poems, classic articles, topic
composition, work summary, word parsing, copy excerpts, other materials and
so on, want to know different data formats and writing methods, please pay
attention!
长三角一体化战略及城市发展评析
1. 引言
长三角地区经济形势及职业教育发展对策探究

长三角地区经济形势
及职业教育发展对策探究
职业教育是现代教育体系的重要组
成部分,也是中国国民经济和社会发展
的重要基础。大力发展职业教育,加快人
力资源开发,是中国实施科教兴国和人 才强国战略,走工业化道路,解决三农问
题,促进就业和再就业的重大举措,是全
面推进国民素质,提升综合国力,构建和
谐社会的重要途径。扬州要在江苏率先 崛起,领跑长三角地区经济发展,就必须
科学统筹规划职业教育,服务广大初、高
中毕业生、城乡新增劳动者、下岗失业人
员、企业在职人员、农村劳动者及其他社 会成员,培育大量的适用人才,实现做大
工业、做优服务业、做强农业,促进三次
产业协调发展、集约发展、可持续发展的
目标,形成以先进制造业为主导,高效农
业为基础、现代服务业为支撑的产业发 展新格局。
区域经济发展现状
长三角地区,历史上就是我国经济
发达地区之一,改革开放以来,长三角地 区经济持续快速增长,沪、苏、浙生产总
值年增长速度已逾14%,高于全国
9.39%的平均水平。工业增长对长三角地
区的惟动作用十分明显,按不变价格计 算,上海、江苏、浙江三省市的工业增加
值年平均速度分别为9.84%、14.17%和 16.96%。经济的高速增长使长三角地区
在全国经济中的地位不断上升,长三角
地区以仅占全面的2.1%的国土面积,集
中了全国1/4的经济总量和1/4的工业 增加值。
长三角地区是我国最重要的制造业
基地,规模以上制造业企业占全国规模
以上制造企业的29.73%;产品销售收入 占全国规模以上制造业企业的32.57%。
目前,长三角地区已形成了一大批优势
产业,化学纤维、纺织服装、通用设备、金 属制造、皮革、仪器仪表、电子机械及器
材、塑料制品、交通运输设备、通讯设备、
专业设备等行业占全国市场份额的30%
以上。其中化学纤维高达64.65%,通用
设备和服装接近50%,纱占27.9%、布占 40%、微型电子计算机占42%、集成电路
今年以来长三角经济形势分析及预测
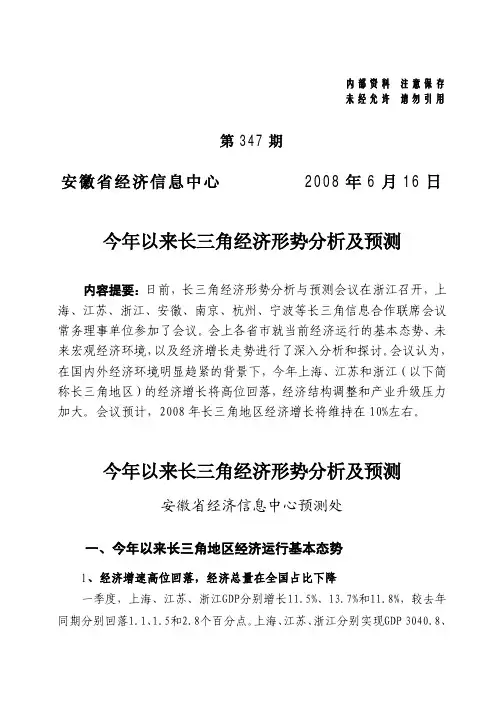
内部资料 注意保存 未经允许 请勿引用 第347期 安徽省经济信息中心 2008年6月16日 今年以来长三角经济形势分析及预测 内容提要:日前,长三角经济形势分析与预测会议在浙江召开,上海、江苏、浙江、安徽、南京、杭州、宁波等长三角信息合作联席会议常务理事单位参加了会议。会上各省市就当前经济运行的基本态势、未来宏观经济环境,以及经济增长走势进行了深入分析和探讨。会议认为,在国内外经济环境明显趋紧的背景下,今年上海、江苏和浙江(以下简称长三角地区)的经济增长将高位回落,经济结构调整和产业升级压力加大。会议预计,2008年长三角地区经济增长将维持在10%左右。 今年以来长三角经济形势分析及预测 安徽省经济信息中心预测处 一、今年以来长三角地区经济运行基本态势 1、经济增速高位回落,经济总量在全国占比下降 一季度,上海、江苏、浙江GDP分别增长11.5%、13.7%和11.8%,较去年同期分别回落1.1、1.5和2.8个百分点。上海、江苏、浙江分别实现GDP 3040.8、 ~ 1 ~ 6116.8和4602亿元,占全国GDP的22.38%,同比下降0.66个百分点。长三角十六市生产总值单季首次突破万亿元(11783亿元),平均增速为13.1%,同比回落1.9个百分点,比2007年全年降低2.1个百分点。 2008年一季度长三角地区经济增长15.21513.711.813.112.614.611.510111213141516上海江苏浙江16市%2007年一季度2008年一季度 2、工业增长明显放缓,服务业比重有所上升 除江苏外,浙江、上海工业增长明显放缓。1—4月份,浙江规模以上工业增加值2343.7亿元,增长12.5%,同比回落5.1个百分点,比全国低3.8个百分点;其中4月份仅增长9.6%,为“十五”以来最低月度增幅,出口导向的轻工业增幅全面回落。4月份,上海六大重点行业中的精品钢材制造业增速同比下降9.4%。与此同时,三产比重增加。一季度,上海第三产业比重比2007年全年提高0.4个百分点。长三角16市实现服务业增加值5063.47亿元,增长13.7%;占GDP比重达到43%,高出全国平均水平0.7个百分点。 3、投资增速明显回落,新开工项目下降较快 1—4月份,上海、江苏和浙江投资增速分别比全国低25.3、3.9和10.8个百分点;占全国投资的19.8%,同比下降1.9个百分点。上海投资放缓的主要原因,一是由于去年虹桥机场扩建工程和虹桥综合交通枢纽工程投资较大,拉高了基数,致使今年同期基建投资增速同比下降1.3%。二是工业投资逐月回落,1—4月份工业投资增幅比一季度回落8.1个百分点;汽车、精品钢材和成套设备制造业投资分别下降20.2%、26.6%和5.1%。三是房地产投资增幅回落14.6个百分点。 ~ 2 ~ 江苏、浙江两省投资增幅与去年同期基本持平,但新开工项目个数分别下降13.7%和8.4%,浙江全省11个市中固定资产投资增幅高于全国平均水平的只有3个。 2008年1-4月份长三角地区投资总量及增长1206.12989.82008.214.90.421.80500100015002000250030003500上海江苏浙江亿元0510152025% 注:上海为全社会固定资产投资,江苏为城镇投资,浙江为限额以上投资 4、消费与物价涨幅低于全国平均水平 从纵向看,上海(16.7%)、江苏(23.6%)和浙江(18.5%)1—4月份名义消费品零售总额增速同比分别提高3.3、6.9和3个百分点。但从横向比较看,除江苏外,上海、浙江社会消费品零售总额增速分别比全国平均水平低4.4和2.5个百分点。三省(市)社会消费品零售总额占全国的比例为20.62%,同比下降0.1个百分点。 物价涨幅低于全国平均水平。1—4月份,上海、江苏和浙江CPI指数分别为107.1、107.3和107.7,分别低于全国平均水平1.1、0.9和0.5个百分点。长三角CPI指数低于全国平均水平主要在于城市化水平较高,食品类核心价格上涨对CPI指数影响较小。 5、出口结构面临转型,利用外资质量提高 在人民币升值和成本上涨背景下,“价廉式”出口模式面临困境。4月份,浙江规模以上工业企业完成出口交货值增幅比上月回落3.5个百分点。传统的纺织、纺织服装和皮革毛皮羽绒制品三大行业出口交货值增幅分别比上月 ~ 3 ~ 回落11.7、13.9和5.2个百分点。1—4月份,江苏对美国出口下降1.7%;占全省出口一半以上的苏州市出口增幅为全省最低,只有13.1%。 1—4月份,上海合同利用外资52.69亿美元,增长21.7%。其中,71.3%的外资来自第三产业,增幅高达57.3%。交通运输、仓储业吸收外资2.85亿美元,增长1.1倍;信息传输、计算机服务和软件业吸收外资2.74亿美元,增长2.5倍;金融业吸收外资2亿美元,增长1倍。 6、企业利润与财政收入增幅下降,居民收入稳定增长 一季度,上海工业企业主营成本增幅高出主营业务收入增幅1.3个百分点,同时规模以上工业企业利润仅增长6%,同比下降43.7个百分点。由于国际原油价格上涨,石油加工、炼焦及核燃料加工业亏损11.74亿元(去年同期实现利润18.73亿元),成为上海工业企业利润增幅回落的主要原因。1—4月份,南京和宁波规模以上工业利润分别下降61.2%和9.2%。在企业利润下降的影响下,长三角地区财政收入增幅回落。1—4月份,上海地方财政收入增长25.4%,同比回落1.1个百分点。由于工资收入的增加和农产品涨价,城乡居民收入保持稳定增长势头。1—4月份,上海、江苏城镇居民人均可支配收入分别增长12.8%、13.4%;一季度,上海、江苏、浙江农民人均现金收入分别增长8.6%、17.8%和13.8%。 7、信贷投放稳中趋降,资金需求较大 受紧缩性货币政策影响,长三角信贷投放稳中趋降。从金融机构存贷款余额变化看,1—4月份,长三角十六市中有十一个市的本外币存款余额增速高于贷款余额增速,其中上海和杭州市存款余额增速分别高出贷款余额增速1.6和8.3个百分点。5月末,上海市金融机构本外币各项存款余额增长21.9%,比上月末提高2.5个百分点;而5月份企业贷款增量仅为4月增量的1/4。 同时,长三角地区资金需求较大,信贷投放比例较高。1—4月份,上海和长三角十六市金融机构本外币存贷比分别为71%、76.7%,高出全国平均水 ~ 4 ~ 平(68.8%)2.2和7.9个百分点。长三角十六市中有八个市的存贷比超过国家规定的75%上限。 二、长三角区域经济发展中需关注的问题 当前长三角地区经济虽然仍保持稳定增长,但经济获得较快发展的一些传统优势也在逐步消失,经济结构调整和产业升级进入关键时期,部分制约经济长远持续发展的瓶颈制约因素日益突出。 一是土地供应紧张矛盾日益突出。如江苏经济每增长一个百分点,需要占用2.4万亩土地,而江苏可用土地资源已经越来越少。2007年末,长三角人均土地面积1.96亩,仅相当于全国的18%。一季度,浙江省工业用地供应量减少64%,而土地价格上升47%,达到18.65万元/亩;其中,杭州市一般工业用地价格为30—40万元/亩,部分区域突破100万元/亩。二是劳动力与生产要素成本压力。长三角地区企业长期依靠的低成本生存和发展方式逐渐被打破,进入了“高成本运营时期”。调研发现,今年以来,长三角地区劳务成本平均上升10%以上;绍兴纺织服装业成本上升30%,化纤行业成本上升40%。三是资金来源有所紧张,企业财务成本上升。浙江等地虽然民间资金充足,但在紧缩货币政策的压力下,中小企业资金也日益趋紧。今年以来,浙江省制造业财务成本上升了35%,其中利息成本上升43%。四是能源要素制约不断增加。1—4月份,长三角地区电力供应缺口259.18亿千瓦时。据推算,整个长三角2010年能源消耗将达到4.3亿吨标准煤,而长三角能源自给率很低。2006年,上海原煤、原油、天然气等一次能源自给率为1.5%;浙江一次能源自给率为9.2%,其中原煤自给率仅0.1%;江苏一次能源自给率也只有13.4%,其中原煤、原油自给率分别为16.5%和8.2%。 三、2008年长三角地区经济发展趋势预测 从国际环境看,世界经济放慢已成定局,全球经贸增长将同步减少。从国内环境看,紧缩性货币政策将继续,产业结构调整力度加大,雪灾和地震 ~ 5 ~ 对经济的影响逐步显现,市场机构普遍预计2008年我国经济增长速度将降温。多数机构预测,2008年中国经济增长速度将在10%左右,比2007年回落1—2个百分点。基于以上背景,2008年长三角地区经济发展将呈以下态势。 1、经济仍将保持两位数增长 2008年长三角地区经济增速较上年有所回落,但仍将保持两位数的惯性增长。上海市全年GDP增速将达到11%,同比回落2.3个百分点。其中,第一产业增长1.7%,回落0.3个百分点。第二产业增长12.2%,提高0.7个百分点;工业增长12.4%,提高0.1个百分点。受制于国家宏观调控政策,金融业和房地产业低迷的局面或将持续。因此,上海第三产业保持去年的增速水平可能性不大,预计回落5.2个百分点,仅增长10%。江苏省上半年GDP增长会略高于一季度,上半年经济增长13.8%,全年增长14%,在三省(市)中经济增速最快。主要在于,地震导致的灾后重建将对江苏重工业有所拉动,预计上半年规模以上工业增长16.3%,全年增长16.1%。浙江全年GDP增速将达到11%,同比回落3.5个百分点。主要在于,国际国内环境日益趋紧,不利于浙江传统制造行业的增长。目前,浙江制造业中的十大支柱产业,轻纺产业或劳动密集型产业的比重超过四分之一,其中第一大产业为纺织业,占全部制造业的10%左右。 2、上海、浙江投资预计增长10%左右,江苏则在20%以上 目前,长三角地区新开工项目下降的情况已经引起当地政府高度重视,各级政府纷纷采取措施加大项目的组织实施力度,增加了投资项目。因此,2008年长三角地区投资将继续保持稳定增长。我们预计,上海全社会固定资产投资有望逐步回升,改变年初增长乏力的局面,全年增速将达到9.8%。主要在于,一是围绕世博会的市内外交通体系和生态环境建设等城市基本建设投资或将加快。二是依托大产业、大项目和大基地建设的工业投资力度将加大。江苏全年全社会固定资产投资预计增长22.6%。主要在于,续建项目的规模较大,投资资金量较为充裕。4月末,江苏省本年城镇投资资金来源仍 ~ 6 ~ 增长30%。浙江全年全社会固定资产投资预计增长10%左右,与GDP增速大致相同。主要在于,浙江企业向外投资的意愿更为强烈,省内投资相对下降。近年来,浙江企业每年对外投资约在600-700万左右,累计向省外投资超过6500亿元。与此相对应的是,2007年浙江规模以上工业新增固定资产原价只有企业利润的35.2%。从而形成浙江投资自2005年以来一直低于GDP增速的格局,我们预计今年仍将维持这一格局。 3、消费拉动作用持续增强,出口增长保持20%左右 在城乡居民收入稳定增长和消费结构升级的背景下,长三角地区消费市场将保持稳定增长,成为经济增长的主要动力。我们预计,上海全年社会消费品零售总额增长14.9%。江苏上半年社会消费品零售总额增长23.8%,全年增长24.2%。 一方面,受美国等发达经济体增速放缓影响,长三角地区出口增幅将下降。另一方面,对新兴经济体出口的加快,部分抵消了对美等地出口减少的负面影响。1—4月份,向东盟、拉美、印度和俄罗斯等新兴国家和地区的出口对江苏出口增长的贡献率为37.1%,共拉动全省出口7.6个百分点,同比提高2.9个百分点。因此,我们预计2008年长三角地区出口增幅仍在20%左右,但回落幅度较大。其中,上海全年出口增长20.7%,下降6个百分点;江苏增长20.5%,下降6.5个百分点。 2008年长三角地区主要经济指标增速预测值 单位:% 上海 江苏 浙江 2007年 2008年 2007年 2008年 2007年 2008年 GDP 13.3 11 14.8 14 14.5 11 第一产业 2 1.7 4 —— 2.8 —— 第二产业 11.5 12.2 15.5 —— 15.4 —— 第三产业 15.2 10 15.9 —— 15.1 —— 全社会固定资产投资 13.6 9.8 21.8 22.6 11.1 —— 社会消费品零售总额 14.5 14.9 18.3 24.2 16.7 ——
长三角地区产业转移情况和产业布局

一、 长三角招商地图
研究方法:基于产业转移是目前我国产业的主要趋势,我们将研究长三角五大一、二线城市即:上海、南京、杭州、苏州、宁波哪些产业面临转移出去,这些产业都分布在该城市哪些区域(园区),作为这个城市产业地产商未来做异地产业地产项目的招商客户地图。
同时我们结合了工信部发布的《2017年长江经济带五大产业集群及产业转移指南》,指南指出长江经济带将重点打造电子信息、高端装备、汽车、家电、纺织服装等世界级制造业集群,构建“一轴一带、五圈五群”产业发展格局。指南里列出了各地区承接五大产业集群转移的主要载体及优先承接方向。
1. 上海产业地产招商地图
据上海统计局发布的上海产业转移情况介绍,上海外移产业逐渐呈现分化趋势,并对应两种截然不同的转移方式。从转移类型上看,上海对外转移项目逐渐分化出两种不同类型,一类是集中在具备空间布局能力、自主创新实力、价值链延伸要求的资本密集、技术密集型行业或企业,以汽车、精品钢材等行业为代表;
而另一类则集中在劳动密集型、资源密集型、环境损耗型产业,以电子信息制造业、纺织业、小钢铁、小化工、铅蓄电池等行业为代表。上海对外产业转移的行业有:电子信息、汽车和钢铁,以及政府推动“三高一低”(高投入、高消耗、高污染、低效益)产业项目淘汰或转移:金属加工制品和四大工艺、传统机械、纺织印染和服装、化工和危化。
上海产业地产招商地图▼
来源:中国指数研究院搜集整理
2. 南京的产业地产招商地图
近年来,南京陆续出台了“江南绕城公路以内工业生产企业全部退出”“四大片区区域工业项目限批”“化工类项目投资不低于2亿元且全部进入南京化工园”等严格的项目准入政策,并重点推进了高世代液晶面板、中新科技岛等产业转型项目,加快了产业结构调整步伐。
南京产业地产招商地图▼
来源:中国指数研究院搜集整理 3. 杭州的产业地产招商地图
杭州的产业主要分布在:杭州高新技术产业开发区、杭州经济技术开发区、萧山经济技术开发区、钱江经济开发,建德经济开发区、临安经济开发区、淳安经济开发区、桐庐经济开发区、富阳经济开发,余杭经济开发区
比较中国三大经济圈(长三角,珠三角和京津唐地区)的发展特征
比较中国三大经济圈(长三角,珠三角和京津唐地区)的发展特征
杨俊涛
摘要:近年来,我国三大经济圈发展迅速,值得我们对他们的发展特征进行深入的研究,尤其比较他们的差异之处。本文简单介绍一下三大经济圈的基本情况,就FDI投资环境,产业结构,核心城市经济辐射力,服务业发展,人才,第三产业,高新技术产业方面对三大经济圈进行分析
关键词:发展 经济圈 比较
一.三大经济圈的简单介绍自主创新经济发展模式
大城市经济圈是指以经济比较发达并具有较强城市功能的中心城市为核心,与其具有紧密经济联系和地域相邻的若干周边城镇覆盖的区域所组成的,经济吸引力和经济辐射力能够达到并促进相应地区经济发展的最大地域范围。一般来说,大城市经济圈内至少有一个或多个经济发达并具有较强城市功能的中心城市。众所周知,中国有三大经济圈,首先简述一下三大经济圈的范围,长三角经济圈:一般指以上海为中心,南京、杭州为副中心,包括江苏的苏州、无锡、徐州、扬州、泰州、南通、镇江、常州、盐城、淮安、连云港、宿迁,浙江的宁波、温州、嘉兴、湖州、绍兴、舟山、台州、金华、衢州、丽水,安徽的合肥、马鞍山,芜湖、滁州、淮南共30个城市。以沪杭、沪宁高速公路以及多条铁路为纽带,形成一个有机的整体。珠三角经济圈:一般是指广东境内的广州,深圳,珠海,佛山,江门,东莞,中山,肇庆市区,惠州市区,惠阳县,惠东县,博罗县,高要县,四会县等14个市县。京津唐地区:一般指以北京,天津为双核,以唐山,保定为双翼,包括北京,,天津以河北的唐山,保定,廊坊,秦皇岛,张家口,沧州等两个直辖市,三个地级市,5个县级市。
二.三大经济圈的发展特征
1.长三角经济圈—投资拉动型,民资主导型
近年来,长三角地区由于拥有良好的基础设施、发达的科技教育和日趋完善的政策环境,成为国内外投资者关注的 “热土”,特别是跨国资本正大举向长三角地区转移,作为长三角经济中心的上海市日益发展成为大公司、大银行总部和研发中心的所在地,并正在朝着国际经济、金融、贸易和航运四大中心迈进。2002年包括沪苏浙的长三角经济圈共完成全社会固定资产投资 9465.6亿元,占全国的 21.9%,是珠三角(广东省)的2.4 倍,是京津两市的 3.6 倍。这里较早诞生以集体和私营经济为主体的“苏南模式”和“温州模式”,近些年经过规范的股份制改造,在中国地区经济中继续保持旺盛的活力。2002 年,在工业增加值中,非国有及国有控股工业占的比重,浙江达到87.6%,江苏为 81.5%;在全社会固定资产投资中,非国有经济投资占的比重,浙江为67%,江苏为63%,上海为65%,上海来自民间投资(不含外资)已占到 46.8%。
长江三角洲城市群分析

***
***
长江三角洲城市群分析
长江三角洲城市群是我国城市化程度最高、城镇分布最密集、经济发展水平最高的地区。它以上海为中心,南京、杭州为副中心,包括江苏的扬州、泰州、南通、镇江、常州、无锡、苏州,浙江的嘉兴、湖州、绍兴、宁波、舟山,共15个城市及其所辖的74个县市,以沪杭、沪宁高速公路以及多条铁路为纽带,形成一个有机的整体。近年来,长三角以其良好的基础设施、发达的科技教育和日趋完善的投资环境,成为国内外投资者关注的“热土”。2004年上半年,这一地区以占全国2%的陆地面积和约占10%的人口数量,创造了全国26%的GDP,完成了全国37%的外贸出口额,吸引了全国52%的实收外资,其经济总量领先于我国另外两大城市群——珠江三角洲和京津唐地区。
长江三角洲位于我国沿海、沿江发达地带交汇部,区位优势突出,经济实力雄厚,其核心城市上海是世界最大城市之一。长江三角洲城市群人口数量已接近北美、西欧、日本的世界级城市群,并有可能突破1亿。长江三角洲是我国乃至世界经济增长最迅速、城市化进程最快的地区之一,构造世界级城市群条件已基本具备。率先建设长江三角洲世界级城市群,能为探索中国的城市化道路进行试验、积累经验,为我国城市群建设提供示范。长江三角洲是我国最大的综合性工业基地,工业总产值占全国近1/4。改革开放后,长江三角洲多次出现大规模工业化浪潮。首先是乡镇工业异军突起,浦东开发后外向型经济又迅速发展。20世纪90年代后期,台湾电子信息制造业大批转向长江三角洲,上海、苏州已成为全球重要的电子信息产业基地。长江三角洲城市群处在中国东部“黄金海岸”和长江“黄金水道”的交汇处,对内、对外经济联系都十分便利。长江三角洲城市群有如此优越的条件,因此能够成为世界级城市群,成为中国***
*** 经济融入世界经济的重要枢纽,从而加速提升中国的国际竞争力,加快中国的经济国际化进程。
城市群的发展应该遵循一定的城市发展规律,在城市群发展的每一阶段都有其发展的重点区域。长江三角洲城市群是世界第六大城市群,根据城市发展理论和对长江三角洲城市群发展趋势与走向的分析,目前长江三角洲城市群的发展已进入城市带发展规律的第二阶段。即着重发展中心城市城郊地区,加强城市功能 1
经济全球化下的长三角地区发展战略远景
ToP-CI热点 题
长江三角洲地跨江、浙、沪两省一市 经济全球化下的
长三角地区发展战略远景
■厉无畏
国务院常务会议上审议并原则通过((进一步推进长江三角洲地区改革开放和经济社会
发展的指导意见 ,其中对长三角的最新定位是:长三角是我国综合实力最强的经济中心
亚太地区重要国际门户、全球重要的先进制造业基地、我国率先跻身世界级城市群的地区。
长江三角洲地跨江、浙、沪两省一市,包括上海、
南京、苏州、无锡、常州、镇江、扬州、泰州、南通、 杭州、宁波、嘉兴、湖州、绍兴、舟山、台州等l6
个城市(包括所辖县),是中国东部经济最为发达的 区域之一,长三角地区仅占全国的1%左右的国土
面积,集中了全国23%左右的经济总量。 自改革开放以来,长三角地区因其独特的地域
优势、相对发达的交通和科技、电讯和金融服务 业,以及丰富的文化底蕴吸引了大量的外国直接投
资。作为中国经济增长的引擎之一,在经济全球化 过程中,长三角地区积极参与世界经济体系的分工 和合作,在分享全球要素市场优化和重新配置所创
造的各种利益的同时,正面临着全球化带来的严峻
挑战和各种风险。 自2007年以来,受美国次级贷款危机的不利影
响,欧美等大国经济增长普遍放缓,长三角作为全
球经济相互依赖中的一个重要组成部分,其主要依 赖劳动密集型、投资驱动和出口导向型的经济模式
受到了严重冲击,直接影响到该地区未来经济增长 的稳定性和可持续性。为此,在当前阶段,必须从 国家战略高度来认识长三角在中国经济中的地位和
作用,以科学发展观角度分析经济全球化对长三角
地区的中、长期影响,尽快提出适合中国国情的长
三角地区发展模式和远景计划。
长三角在全国的地位及新的定位 长三角在中国经济中具有的举足轻重的地位可 以从两个不同的角度加以考量。首先可以通过一组 量化的指标清晰地勾勒出长三角在中国经济发展中
的份量。
1.长三角地区历史上就是我国经济发达的地 区之一。改革开放以来,长三角地区经济持续快
长三角小微企业经营与融资现状调研报告
长三角小微企业经营与融资现状 调研报告(2012.9) 2012年9月 目录 一、综述........................................................................................................................................... 3 (一)调研背景及目的 ........................................................................................................... 3 (二)调研方法 ....................................................................................................................... 3 二、长三角小微企业经营现状 ....................................................................................................... 6 (一)经营现状——企业主要经营数据下滑明显 ............................................................... 6 1、小微企业近6个月平均开工率较低 ......................................................................... 7 2、主动收缩成普遍现象 ................................................................................................. 9 3、半数小微企业利润下滑 ........................................................................................... 11 (二)经营现状——小微企业面临无米之炊 ..................................................................... 13 1、小微企业订单下滑严重 ........................................................................................... 13 2、经营成本影响趋稳 ................................................................................................... 15 3、资金不足影响日益深化 ........................................................................................... 16 三、长三角小微企业融资现状 ..................................................................................................... 18 (一)融资概况——负债经营小微企业持续增加 .............................................................. 18 (二)融资渠道——企业规模决定融资渠道异同 .............................................................. 19 (三)融资担保方式——担保和抵押方式为主 .................................................................. 21 (四)当前小微企业融资更趋审慎 ..................................................................................... 22 四、长三角小微企业税费负担状况 ............................................................................................. 24 (一)小微企业对扶持政策感知平淡 ................................................................................. 24 (二)税负压力反向抑制小微企业融资、政策享受 ......................................................... 26 (三)困境之下,小微企业期待税费减免 ......................................................................... 27 五、政策和经营建议 ..................................................................................................................... 29 (一)帮助小微企业拓展市场,改善销路成当务之急 ..................................................... 29 (二)进一步降低小微企业税费等负担,减轻小微企业用工成本等压力 ..................... 29 3 一、综述 (一)调研背景及目的 为了解小微企业真实的经营和融资现状并传递给社会各界,2011年7月以来,北京大学国家发展研究院联合阿里巴巴集团,先后在长三角、珠三角以及环渤海、中西部等区域开展小微企业经营和融资现状调研,并联合发布了多个区域的小微企业经营与融资现状调研报告,呈现出大量第一手小微企业生存状况、企业主当前心态、对政策需求建议等信息,引起强烈反响。 进入2012年,国内经济下行趋势已经得到确认,同时,,小微企业命运也得到更多关注,一系列税改、金融改革措施让人们感受到国家解决小微企业企业困哪的决心,而如今小微企业实际生存状况如何?此前,密集出台一系列帮扶小微企业的措施,究竟有没有给小微企业带来切实帮助? 带着对小微企业生存境遇的关注,北京大学国家发展研究院联合阿里巴巴集团,于2012年9月在长三角多个省市开展了小微企业经营和融资现状调研,并形成《长三角小微企业经营与融资现状调研报告》。 (二)调研方法 长三角小微企业经营与融资现状调研采用网络调研与实地走访相结合,定量分析与定性分析相结合的调研方法。 4 报告中,所有的数据按照四舍五入规则显示为无小数位数值,因此导致部分数据的加总值与字面相加值有微小的偏差,属正常现象。 1、样本分布情况。调研样本为2247份,以浙江、上海、江苏、安徽等省市小微企业为主要对象,样本分别占比43.88%、17.53%、31.33%、7.25%。内贸企业样本数超过66.76%,现行业经营年限3年以上的样本数为82.47%。按照《中小微企业划型标准规定》(工信部联企业[2011]300号),调研样本中小型、微型企业占比达到100%。行业分布以原材料、工业品、加工定制、服装服饰行业为主(见表1.1),原材料行业包括冶金矿产、橡胶、精细化学品、化工、纺织、农业、建材、能源、医药保养等;工业品行业包括通用机械、行业设备、五金工具、电工电器、电子元器件、仪器仪表、汽摩、安防、照明等;加工定制行业包括机加工、电子加工、印刷、模具、包装等。 表1.1 调研样本分布 主要经营地 样本数 百分比 安徽省 163 7.25% 江苏省 704 31.33% 上海市 394 17.53% 浙江省 986 43.88% 经营行业 样本数 百分比 行业经营年限 样本数 百分比 A.原材料 389 17.31% A.1年及以内 128 5.70% B.工业品 637 28.35% B.1年-2年(含) 266 11.84% C.加工定制 369 16.42% C.2年-3年(含) 282 12.55% D.家具百货 189 8.41% D.3年-5年(含) 394 17.53% E.服装服饰 209 9.30% E.5年-8年(含) 458 20.38% F.消费商品 173 7.70% F.8年以上 719 32.00% G.其它 281 12.51% 总计 2247 100.00% 总计 2247 100.00% 5 2、实地走访了上海、杭州、绍兴、苏州、常州、无锡六地的小微企业96家。 6 二、长三角小微企业经营现状 进入2012年,国内经济下行的趋势已经得到确认,下半年,这种趋势并未出现明显改善的迹象。在这种经济环境下,长三角过半数的小微企业开工率、销售额、利润等经营数据均出现不同幅度的下滑;而在影响小微企业经营的因素中,订单减少、员工工资上涨对小微企业经营压迫明显,尤其市场萎缩订单大幅减少使得不少小微企业面临无米可炊的局面。 (一)经营现状——企业主要经营数据下滑明显 在企业开工率、员工人数、月均销售额、月均净利润等小微企业经营的重要指标上,以近6个月的数据与2011年相比,选择下滑的小微企业比例,均高于选择上升的企业比例。其中选择近6个月月均净利润比2011年下滑的企业更是高达54.74%。(见图2.1) 图2.1 小微企业近6个月经营数据与2011年相比变化情况 7
长三角区域经济发展的定位研究
M0DERN EC0N0MIC RESEARCH
长三角区域经济发展的定位研究
周荣荣
内容提要:长三角经济已经成为中国经济的发动机。该文运用实证分析的方法及第二次全国经济普查数
据对长三角经济发展水平、收入水平、外商直接投资、地位进行比较分析,并对长三角的发展重点及定位进行 论述.指出长三角经济发展的制约因子及长三角经济社会发展的目标,并提出转变经济发展方式,打造国际先
进制造业基地,实施统筹城乡发展,推进产业结构的升级及推进区域经济一体化的战略决策。 关键词:长三角经济现状与特点发展战略 中图分类号:F120.4 文献标识码:A 文章编号:1009—2382(2010)12—0009—05
、区域经济发展现状
长江i角洲地区包括上海市、江苏省和浙江省,
据全同第二次经济普查.全区域面积21.07万平方公
里 经过30年的快速发展,长三角区域在经济增长 总量、规模、增幅和围际化等方而,已成为中同经济的
新增长极。据全国第二次经济普查数据,2009年,长
角地区GDP达到79725亿元,长三角地区以占全
国1.0%的土地创造了占全同21.61%的GDP。该地区 区位条件优越,自然禀赋优良,经济基础雄厚,城镇体
系完整,体制比较完善,科教文化发达,已成为全国发
展基础最好、体制环境最优、整体竞争力最强的地区 之一.在我同社会主义现代化建没全局中具有十分重
要的战略地位。
从区际规模比较看,京津唐的地域范围为l 8.5万 平方公里.范围略小于长 角的21.07万平方公里,长
三角是珠j角的3侪。人【:I规模比较,长■角区域人
口最多.2009年未总人口达14825.82万人.是珠i角 的2倍多:Kj角人口密度最高,达704人/平方公
里.是全同平均人口密度的5倍。珠三角位居第二,为 569人/平方公里,最少的是京津唐地区为324人/平 方公里。城市分布密度比较,珠三角为每万平方公里
1.5个省辖以上城市,高于长三角的每万平方公里1.2
长三角地区经济增长因素的动态分析
区域经济 2008年9月第5期 ………中国径济与管理科学
长三角地区经济增长因素的动态分析① 文/孙宁华② 黄玉梅 陈芳芳 南京大学经济学院南京210093 摘要:长三角地区正在成为中国甚至是全世界的生产中心和制造业基地,上个世纪9O年代以来长三角的制造业产值比重超 过环渤海地区;引进FDI势头超过了珠三角地区。本文实证研究了长三角地区五个方面的经济因素与经济增长的动态关系。改 革开放以来的经验数据证实,贸易开放度、城市化和信贷是长三角经济增长的新引擎,但是,三种检验方式同时表明,在计量经济 学意义上我们尚未发现长三角地区的FDI和人力资本促进经济增长的证据。 关键词:长三角地区 经济增长 动态分析 Dynamic analysis of factors of economic growth in yangtze delta region Sun Ninghua Huang Yumei Chen Fangfang Abstract:Yangtze Delta Region is becoming the base of manufacturing and center of world production.From 1990’S the propor— tion of manufacturing production value of Yangtze Delta Region has exceed that of pan—Bohai sea area,the tendency of introduce of FDI has overtaken that of Pearl River Delta Region.Empirically exploring the dynamic relationship between five economic factors and economic growth,this paper shows that economic opening,urbanization and credit are new engines of economic growth,but three econometric test methods allindicate that we haven’t find any evidence that FDI and human capital promote economic growth. Keywords:Yangtze Delta Region Economic growth Dynamic analysis 【中图分类号1F061.5 【文献标识码lc 【文章编号11009—9646(2008)09--0130—07 在中国经济增长最快的三大经济区中,长三角地区凭借其 大规模的制造业优势正在成为我国甚至是全世界的重要的生产 中心和制造业基地。上个世纪9O年代长三角的制造业产值比 重超过了因自然资源禀赋和老工业基地优势而一度领先的环渤 海地区。改革开放初期,珠江三角洲依靠政策倾斜和临近香港 的地理优势成为我国开放性经济和吸引外资的领跑区域。然 而,随着改革向内地的推进和上海国际都市圈的兴起,长三角地 区的发展势头逐步超过了珠三角地区,FDI呈现出从珠三角向 长三角转移的态势。正所谓“三十年河东,三十年河西”,从全国 和世界性经济布局的演进来看,区域经济增长中心在地域分布 上表现出此起彼伏的特点。 那么,长三角地区的经济增长潜力到底如何?长三角地区 经济增长的新引擎何在?人们普遍认同的一些经济因素(比如 外国直接投资、城市化、人力资本等)到底是否对长三角的经济 增长做出了贡献?本文试图从实证分析角度对这些问题给出尝 试性回答。在现有的数据资料可获得性的限制下,我们分别以 浙江、江苏和上海为例实证检验了长三角地区经济增长与开放 度、城市化、人力资本、FDI和信贷的因果关系以及长期和短期 的均衡关系。 1.文献回顾 1.1 贸易开放度与经济增长。新古典增长理论认为,贸易 开放能带来规模经济效应、促进资本形成以及资源配置效率的 提高,进而促进经济增长。Lueas(1988),Romer(1990),Gross— man and Helpman(1991)在内生增长理论框架下考察了贸易和 经济增长的关系,他们认为,贸易开放能促进知识和技术在国家 之间的外溢和扩散,加快开放国家的技术进步,提高要素生产 率;贸易的开展还能促进国内资源在物质生产部门和知识产品 生产部门之间的优化配置,从而加速经济增长。 在实证方面,Miller,Stephen M(2000)研究了开放度、贸易 定位、全要素生产率中的人力资本对发达国家和发展中国家的 影响。他发现,外向型国家有着很高的全要素生产力,并且产生 高于开放度的正向影响;在不太发达的国家,人力资本和开放度 的结合也能产生正向作用。Jin,Jang C.(2006)以日本和韩国为 研究对象,通过构造VAR模型,计算脉冲响应函数,分析了开 放度对产出增长率的影响。结果表明,两国在受到贸易开放的 冲击时,都会对经济增长产生很大的、负面的影响。杨全发和舒 元(1998)利用Balassa模型和Feder模型研究了中国出口贸易 对经济增长的影响。其结论是,改革开放以来中国经济增长的 主要引擎是资本投入,中国的初级产品出口增长和经济增长呈 正相关关系,而制成品出口增长和经济增长却呈负相关关系。 他们认为这是因为中国在提高制成品出口的过程中,制成品增 长方式仍然是粗放型的,没有通过技术进步、产品质量提高等实 现集约型发展。 其实,贸易开放和经济增长之间可能是一种复杂的非线性 ①此项研究得到国家社科基金重大项目(05 ̄ZD033)、南京大学“985工程”二期哲学社会科学创新基地“经济转型和发展’’项目资助。 ②孙宁华,南京大学经济学院副教授,经济学博士,研究方向:宏观经济学,计量经济学,金融衍生产品 誊册a,口 a 兜 e,, 山c 0 z,c