
挣值法计算及例题教学内容
挣值法计算及例题 精品资料
仅供学习与交流,如有侵权请联系网站删除 谢谢2 【 挣值法案例】
1 .背景
某装饰工程公司承接一项酒店装修改造工程,前 5 个月各月完成费用情况如表 2A320075 一 1 所示。
合同总价 1500 万元,总工期 6 个月。
2 .问题
( 1 )计算各月的已完工程预算费用 BCWP 及 5 个月的 BCWP 。
( 2 )计算 5 个月累计的计划完成预算费用 BCWS 、实际完成预算费用 ACWP 。
( 3 )计算 5 个月的费用偏差 CV 、进度偏差 SV ,并分析成本和进度状况。
( 4 )计算 5 个月的费用绩效指数 CPI 、进度绩效指数 SPI ,并分析成本和进度状况。
【 答案 】
( 1 )各月的 BCWP 计算结果见表 2A320075 一 2 。其中:已完工作预算费用 BCWP =计划完成预算费用 BCWS×已经完成工作量的百分比 5 个月的已完工作预算费用 BCWP 合计为 1250 万元。 精品资料
仅供学习与交流,如有侵权请联系网站删除 谢谢3
( 2 )从表 2A320075 一 2 中可见, 5 个月的累计的计划完成预算费用 BCWS 为 1220 万元,实际完成预算费用 ACWP 为 1 225 万元。
( 3 ) 5 个月的费用偏差 CV :
CV = BCWP — ACWP = 1250 一 1225 = 25 万元,由于 CV 为正,说明费用节约。 5 个月的进度偏差 SV :
SV = BCWP — BCWS = 1 250 一 1220 = 30 万元,由于 SV 为正,说明进度提前。
( 4 )费用绩效指数 CPI = BCWP / ACWP = 1250 / 1225 = 1 .
0204 ,由于 CPI 大于 1 ,说明费用节约。
进度绩效指数 SPI = BCWP / BCWS = 1 250 / 1220 = 1 .
0246 ,由于 SPI 大于 1 ,说明进度提前。
挣得值法例题
挣得值法例题
挣得值法例题:
一个假设:一个人有1000元存款,用于购买一件产品。这件产品原价1200元,但出于某种原因,将价格降低到1000元,此人就买了它。这是一个挣得值的情况。
挣得值的定义:所谓挣得值(Economic Value),是指消费者在购买物品时,可以获得的实际益处。 它指的是消费者购买某件物品时,使他节省的钱或可行之处等。
用简单的话说,一个人如果去购买一件产品,而这件产品实际上购买之后,使他省下的钱数就称为挣得值。
挣得值法的原理:挣得值法的原理是,消费者在购买某件物品时,只有当它的价格低于购买此物品所节省的费用时,才能算是一个合理的投资。
例:假设某人可以在市场上购买一个空调,这个空调的定价为5000元,但由于当天是闪购,他只需要支付4000元就可以买到。这种情况下,他购买这个空调挣得了1000元的值,即他比原价节省了1000元。
挣得值法的应用:挣得值法可以用来衡量消费的价值,帮助消费者从多个选项中选择最有价值的那个。例如,在购买一件衣服时,可以根据挣得值法来评估:价格低的衣服挣得值最大,因此这是最佳选择。
另外,挣得值法也可用于衡量市场上消费品的价格有多高。例如,如果一件物品的挣得值较高,那么它的价格就较高;反之,如果它的挣得值较低,那么它的价格就较低。
总之,挣得值法是一种衡量消费价值的方法,可以帮助消费者从多个选项中选择最有价值的一件物品,从而让其受益最大化。
挣值法
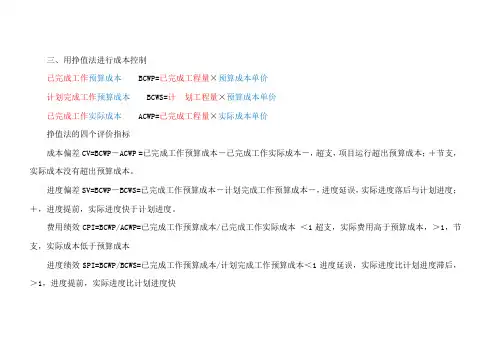
三、用挣值法进行成本控制
已完成工作预算成本 BCWP=已完成工程量×预算成本单价
计划完成工作预算成本 BCWS=计 划工程量×预算成本单价
已完成工作实际成本 ACWP=已完成工程量×实际成本单价
挣值法的四个评价指标
成本偏差CV=BCWP-ACWP=已完成工作预算成本-已完成工作实际成本-,超支,项目运行超出预算成本;+节支,实际成本没有超出预算成本。
进度偏差SV=BCWP-BCWS=已完成工作预算成本-计划完成工作预算成本-,进度延误,实际进度落后与计划进度;+,进度提前,实际进度快于计划进度。
费用绩效CPI=BCWP/ACWP=已完成工作预算成本/已完成工作实际成本 <1超支,实际费用高于预算成本,>1,节支,实际成本低于预算成本
进度绩效SPI=BCWP/BCWS=已完成工作预算成本/计划完成工作预算成本<1进度延误,实际进度比计划进度滞后,>1,进度提前,实际进度比计划进度快
挣值管理例题

挣值管理是一种常用的项目成本管理方法,可以帮助项目管理者了解项目的实际进度和成本情况,从而更好地控制项目。以下是一个简单的挣值管理例题:
假设某项目计划工期为3年,预算总成本为100万元。在项目的实施过程中,记录了第二年年末的实际情况如下:
实际成本发生额为40万元。
已完成工作的计划预算成本额为60万元。
根据这些数据,可以计算出项目的成本偏差和进度偏差,从而了解项目的实际执行情况。
首先,计算项目的计划成本发生额:
计划工期为3年,每年计划完成的工作量相同,所以计划每年完成的工作量为总预算的1/3,即每年计划成本发生额为100万元/3=33.33万元。
因此,第二年年末计划成本发生额应为33.33万元×2=66.67万元。
但是,实际成本发生额为40万元,低于计划成本发生额,因此成本偏差为-26.67万元。这表明项目的实际成本低于计划成本。
其次,计算项目的进度偏差:
已完成工作的计划预算成本额为60万元,实际成本发生额为40万元,因此进度偏差为-20万元。这表明项目的实际进度落后于计划进度。
综上所述,这个项目的成本执行情况和计划完工情况都不理想。项目已经完成的实际成本低于计划预算成本,但是项目的实际进度落后于计划进度。因此,项目管理者需要采取措施来提高项目的进度,以确保项目按时完成。
挣值法计算及例题教学内容

挣值法计算及例题 精品资料
仅供学习与交流,如有侵权请联系网站删除 谢谢2 【 挣值法案例】
1 .背景
某装饰工程公司承接一项酒店装修改造工程,前 5 个月各月完成费用情况如表 2A320075 一 1 所示。
合同总价 1500 万元,总工期 6 个月。
2 .问题
( 1 )计算各月的已完工程预算费用 BCWP 及 5 个月的 BCWP 。
( 2 )计算 5 个月累计的计划完成预算费用 BCWS 、实际完成预算费用 ACWP 。
( 3 )计算 5 个月的费用偏差 CV 、进度偏差 SV ,并分析成本和进度状况。
( 4 )计算 5 个月的费用绩效指数 CPI 、进度绩效指数 SPI ,并分析成本和进度状况。
【 答案 】
( 1 )各月的 BCWP 计算结果见表 2A320075 一 2 。其中:已完工作预算费用 BCWP =计划完成预算费用 BCWS×已经完成工作量的百分比 5 个月的已完工作预算费用 BCWP 合计为 1250 万元。 精品资料
仅供学习与交流,如有侵权请联系网站删除 谢谢3
( 2 )从表 2A320075 一 2 中可见, 5 个月的累计的计划完成预算费用 BCWS 为 1220 万元,实际完成预算费用 ACWP 为 1 225 万元。
( 3 ) 5 个月的费用偏差 CV :
CV = BCWP — ACWP = 1250 一 1225 = 25 万元,由于 CV 为正,说明费用节约。 5 个月的进度偏差 SV :
SV = BCWP — BCWS = 1 250 一 1220 = 30 万元,由于 SV 为正,说明进度提前。
( 4 )费用绩效指数 CPI = BCWP / ACWP = 1250 / 1225 = 1 .
0204 ,由于 CPI 大于 1 ,说明费用节约。
进度绩效指数 SPI = BCWP / BCWS = 1 250 / 1220 = 1 .
一建挣值法案例专题

一建挣值法习题
一建挣值法习题
一建挣值法习题
目录
一建挣值法习题 ............................................................................................................................. 1
一、基础知识 ................................................................................................................................. 4
二、选择 ......................................................................................................................................... 5
三、案例 ......................................................................................................................................... 8
挣值法实例
1 挣值法简介
挣得值分析法(简称挣值法)是在工程项目实施中使用较多的,对项目进度和费用进行综合控制的一种有效方法。挣值法将进度转化为货币或人月,核心是将项目在任一时间的计划指标,完成状况和资源耗费进行综合度量。下面简要介绍挣值分析的基本原理以及如何计算挣值分析的关键指标值。
1.1 挣值分析原理
挣值分析是在对范围、进度和成本进行综合测量的基础上评价项目绩效的一种方法,涉及3个关键值:
计划值(PV):在规定的时间内在各项工作(WBS)上将要花费的获得批准的成本估算部分;
实际成本(AC):在规定时间内完成各项工作(WBS)所花费的实际成本(直接和间接成本的总额);
挣值(EV):实际完成各项工作(WBS)的价值。
这三个值的使用可以提供衡量工作绩效好坏的尺度。常用的尺度有:
成本偏差(CV)=EV-AC。当CV<0时表示执行效果不佳,即实际消费费用超过预算值即超支。反之当CV>0时表示实际消耗费用低于预算值,表示有节余或效率高。若CV=0,表示项目按计划执行。
进度偏差(SV)=EV-PV。当SV>0表示进度提前,SV为负值表示进度延误。若SV=0,表明进度按计划执行。
CV和SV这两个值,可以转化为生产效率指标,反映成本与进度计划绩效:
成本绩效指数(CPI)=EV/AC。当 CPI>1表示低于预算,CPI<1表示超出预算,CPI=1表示实际费用与预算费用吻合。若CPI=1,表明项目费用按计划进行。
进度绩效指数(SPI)=EV/PV。当 SPI>1表示进度提前,SPI<1表示进度延误,SPI=1表示实际进度等于计划进度。
CPI被广泛用于预测完工时的项目成本。SPI有时与CPI一起被用于预测项目完工估算。完工估算(完成全部工作所需的成本)的计算公式如下:
挣值管理计算题
挣值管理计算题
当谈到挣值管理时,通常涉及到以下几个关键指标:计划价值(Planned Value, PV)、实际成本(Actual Cost, AC)和挣值(Earned Value, EV)。根据这些指标,可以计算出一些关键的挣值管理参数,如成本偏差(Cost Variance, CV)、进度偏差(Schedule Variance, SV)、成本绩效指数(Cost Performance Index, CPI)和进度绩效指数(Schedule Performance Index, SPI)。以下是一个示例计算题:
假设你正在管理一个项目,预算为10,000美元,计划完成工作量为200小时。在项目进行到一半时,你进行了一次评估,并记录了以下信息:
实际完成工作量:100小时
实际成本:5,000美元
现在,我们可以根据这些信息计算出相关的挣值管理参数。
首先,计算挣值(EV):
EV = 计划完成工作量 × 完工百分比
= 200小时 × 50%(实际完成工作量/计划完成工作量)
= 100小时
然后,计算成本偏差(CV):
CV = EV - AC
= 100小时 - 5,000美元
= -4,900美元
接下来,计算进度偏差(SV):
SV = EV - PV
= 100小时 - 100小时(50%的计划完成工作量)
= 0小时
然后,计算成本绩效指数(CPI):
CPI = EV / AC
= 100小时 / 5,000美元
= 0.02
最后,计算进度绩效指数(SPI):
SPI = EV / PV
= 100小时 / 100小时
= 1.0
通过这些计算,你可以得出以下结论:
- 成本偏差(CV)为-4,900美元,表示项目的实际成本超出了预算。 - 进度偏差(SV)为0小时,表示项目的实际进度与计划进度相符。
- 成本绩效指数(CPI)为0.02,表示项目的成本效率很低,每花费1美元只能完成0.02小时的工作。
挣值法练习
挣值法练习
挣值法是一种重要的项目管理工具,用于衡量项目进度和成本的实际情况。它是一种有效的管理方法,可以帮助项目经理掌握项目实际情况,及时调整计划,保证项目进度和成本的控制。
挣值法的基本原理是将项目的进度和成本按照某种比例进行划分,然后通过实际进度和成本的表现情况进行对比,以确定项目当前的状态和问题。在挣值法中,我们需要使用一些关键指标来衡量项目的进度和成本情况,其中主要包括三个指标:计划价值(PV)、实际成本(AC)和挣值(EV)。
计划价值(PV)是指在特定时间点上,计划已经完成的工作或项目的完成程度。它是根据项目计划的时间和阶段来确定的,是一个预估值,反映了项目当前的状态。实际成本(AC)是指在特定时间点上,项目实际的成本支出,包括人工、材料、设备等方面的成本。实际成本是通过对实际支出的记录和汇总获得的,是一个确切的数字。挣值(EV)是指在特定时间点上,计划中已经完成的工作或项目的完成程度的成本价值。它是根据实际完成的工作和项目的成本来确定的,是一个实际的数字。
在使用挣值法进行项目管理时,我们需要首先制定一个项目计划,确定项目的实施时间和完成阶段。然后根据项目计划,确定每个阶段的计划价值(PV)。在实施过程中,我们需要记录每个阶段的实际成本(AC)和实际完成的工作或项目的完成程度,以求得挣值(EV)。最后,我们需要对计划价值(PV)、实际成本(AC)和挣值(EV)进行比较、分析和解释,以确定项目的状态、进度和成本情况,并及时采取相应的措施。
例如,我们计划在30天内完成一个项目,每天完成10个单位的工作量,总共需要完成300个单位的工作量。我们首先确定计划价值(PV)为300,即项目完成的总量。在实施过程中,我们记录工作量的完成情况和实际成本。在第15天时,实际完成工作量为150个单位,实际成本为2000元。这时,我们可以根据完成工作量的成本比例计算出挣值(EV)为1000元。挣值法表达式为EV = PV x % 工作量总额。因此,EV = 300 x (150/300) = 1000元。
挣值法 2
挣值法
挣值法也叫赢得值法
一、挣值(赢得值)法的三个费用:BCWP、BCWS、ACWP
1、已完工作预算费用(BCWP):已完工程量×预算单价
2、计划工作预算费用(BCWS):计划工程量×预算单价
3、已完工作实际费用(ACWP):已完工程量×实际单价
二、挣值法的两个偏差
1、费用偏差CV(Corst Variance)
CV=已完工作预算费用-已完工作实际费用
=BCWP-ACWP
预算单价-实际单价
当CV<0时:成本超支
当CV>0时:成本节约
2、进度偏差SV(Schedule Variance)
SV=已完工作预算费用-计划工作预算费用
=BCWP-BCWS
已完工程量-计划工程量
当SV>0时:进度提前
当SV<0时:进度拖延
三、挣值法的两个绩效
1、费用绩效指标CPI
CPI=已完工作预算费用/已完工作实际费用
=BCWP/ACWP
已完工程量×预算单价/已完工程量×实际单价=预算单价/实际单价
当CPI>1时:成本节约
当CPI<1时:成本超支
2、进度绩效指标SPI
SPI=已完工作预算费用/计划工作预算费用
=BCWP/ BCWS 已完工程量×预算单价/计划工程量×预算单价=已完工程量/计划工程量
当SPI >1时:进度提前
当SPI <1时:进度拖延
四、案例分析
1、某项目经理部在对某施工项目进行成本管理过程中,对各月的费用进行了统计,有关情况见下表:
问题:1. 求出12个月的挣得值;
2. 求出12个月的CV和SV;
3. 求出12个月的CPI、SPI并分析成本和进度情况。
解:1. 计算结果如下表
2. 12个月的ACWP为2750万元,BCWS为4150万元。
费用偏差:CV= BCWP-ACWP=3332-2750=582万元,
CV为正,说明费用节支;
赢得值法(挣值法)
赢得值法(挣值法)
一、挣值理论应用于施工成本控制的基本程序
首先建立跟踪报告制度。项目的跟踪控制进行,主要依靠在比较基准建立以后,其主要原理就是实际数据与标准进行比较,判断项目实际完成情况。而建立跟踪报告制度的目的,就是能够使施工企业全面地系统地收集项目实施过程中的各种数据,数据传递、采集主要采取报表形式实现。
其次建立比较基准,其主要通过建立初始网络计划,赋予各工序成本和资源,优化和调整网络计划,以确定时间参数、工期、成本与资源的分配计划,并依此数据作为与实际完成情况进行对比的基础。
最后进行挣得值的后评价分析。对施工企业工程采取成本动态集成管理中,应用挣得值理论主要分为两个部分,一个是对将来发展的预测,再一个就是对现状的评估。
挣值理论用于施工工程项目成本控制的一般操作步骤如下:
1.进行项目工作分解,明确项目任务(WBS)
利用工作分解结构图,将项目按照其内在实施过程的顺序或结构逐层进行分解而形成的结构示意图,根据签订的合同内容,进行工作任务的分工和项目范围的确定,一般分解到确定的、相对独立的工作单元。项目工作分解层次由粗到细,从上至下。
2.落实责任分工,确定项目组织分解结构(OBS)
建立成本管理责任制,形成以班组、个人、工种为载体,纵向到底,责任到人,横向到边的控制体系,同时建立以项目经理为核心的项目成本控制体系。
3.进度计划编制
根据合同工期,根据整个项目进度计划分解成周进度计划或月进度计划,利用网络时标图或横道图编制整个项目进度计划。
4.进行费用计算
按建筑安装工程进度计划及费用组成进行分解,根据签订合同价格,确定目标成本,为施工阶段的成本控制提供基础。 5.建立挣得值 BCWS 基准曲线
以月为单位,逐月累加,按月进度计划将分解的预算值逐月分配,作出挣得值 BCWS 基准曲线。
6.批准与审查
确认挣得值 BCWS 基准曲线、项目进度计划及建筑安装工程费用,质量上是否符合国家规范或企业标准,项目部以此为依据,经项目经理签字批准及有关部门审查,作为项目进度、质量、成本实施的目标。