
计量实验报告模版一元线性回归
Yi=B0+B1Xi+ui
第二步,估计参数
由表1中样本观测数据,样本回归模型为
Yt=B0+B1Xt+et
由于样本数据为时间序列数据,通常下标写为t。
用EViews软件的操作步骤如下:
主菜单——File——New——Workfile
打开工作文件范围选择框,选择Annual,分别输入1989,2005。
主菜单——Quick——Sample
在打开的当前样本区间选择框中分别输入1989,2005
主菜单——Quick——Empty Group
【知识准备】
EVIEWS软件的基本操作
最小二乘法
【实验软件】
EVIEWS软件
【实验要求】
1.利用Eviews计算OLS估计量
2.利用Eviews求回归方程
3.对模型估计结果进行检验
【实验方案与进度】
1、构建1989-2005年中国出口总额与GDP数据的函数模型,被解释变量为GDP数据,解释变量为出口总额。
1999
16159.8
89677.1
2000
20634.4
99214.6
2001
22024.4
109655.2
2002
26947.9
120332.7
2003
36287.9
135822.8
2004
49103.3
159878.3
2005
62648.1
183084.8
数据来源:《中国统计年鉴(2007)》
2、从数据库获取数据,并建立Excel表格类型的数据文档。
3、利用lny=log(y) dlny=lny-lny(-1) dy=y-y(-1)公式,求解参数估计值和作图。
4、将数据导入Eviews5.0中,首先利用equation命令求解,进一步利用程序设计地方法解得参数估计值。
5.根据模型估计结果检验估计效果和拟合图形。
出口额影响的因素。
(2)统计检验
r2=0.81,说明总离差平方和的81%被样本回归直线解释,有19%未被解释,因此,样本回归直线对样本点的拟合度较高。
当显著水平为0.05,查自由度v=16-2=14的t分布表,得临界值t0.025(14)=2.15,t0=5.7> t0.025(15),t1=7.78> t0.025(15),故回归系数均显著不为零,回归模型中应包含常数项,X对Y有显著影响。杜滨DW=1.190714说明存在自相关。
括号内的数字为回归系数对应的t统计量的值,以下同。
第三步,评估模型
(பைடு நூலகம்)对回归方程的结构分析
B1=2.87是样本回归方程的斜率,它表示的是GDP边际倾向,说明出口额每增加1元,将增加2.87元的GDP;B0=26378.4是样本回归方程的截距,它表示不受
出口额影响的因素。
(2)统计检验
r2=0.92,说明总离差平方和的92%被样本回归直线解释,有8%未被解释,因此,样本回归直线对样本点的拟合度是较高的。
【实验过程】
一、一元线性回归
第一步,建立数学模型
由经济理论知,GDP大小受出口总额的影响,当出口总额增加时,GDP也会相应的随之增加,他们之间具有正向的同步变动趋势。GDP除受出口额的影响外,还受
表1
1989-2005年中国出口总额与GDP数据
年份
出口总额
GDP
1989
1956.1
16992.3
1990
出口额影响的因素。
(2)统计检验
r2=0.98,说明总离差平方和的98%被样本回归直线解释,有2%未被解释,因此,样本回归直线对样本点的拟合度是很高的。
当显著水平为0.05,查自由度v=17-2=15的t分布表,得临界值t0.025(15)=2.13,t0=13.4> t0.025(15),t1=25.1> t0.025(15),故回归系数均显著不为零,回归模型中应包含常数项,X对Y有显著影响。杜滨DW=0.935862说明存在自相关。
打开空白表格数据窗口,分别输入变量Y,X的数据。
主菜单——Quick——Estimate Equation
打开估计模型对话框,选择Least Squares,输入Y C X。下面是EViews的估计结果
一、原数据
即样本回归方程为
Yt=26378.4+2.87Xt
(4.95)(13.37)r2=0.92
《计量经济学》实验报告
实验时间:2013年5月系别:经济管理系专业班级:10级国贸本科
学 号:201001901185姓名:庞菲菲成 绩:
【实验名称】
计量经济学实验EVIEWS的基本操作
【实验目的】
(1)掌握EVIEWS软件的基本操作与最小二乘法的估计
(2)通过对案例的分析处理,利用EVIEWS软件对一元线性回归模型进行参数估计、经济统计检验,以便对其理论理解更深刻和统计并学习用计量经济学的知识来分析现实中的经济问题
三、差分时
打开估计模型对话框,选择Least Squares,输入的dy c dx。下面是EViews的估计结果
即样本回归方程为
Yt=5452+1.3Xt
(5.7)(7.78)r2=0.81
评估模型
(1)对回归方程的结构分析
B1=1.3是样本回归方程的斜率,它表示的是GDP边际倾向,说明出口额每增加1元,将增加1.3元的GDP;B0=5452是样本回归方程的截距,它表示不受
当显著水平为0.05,查自由度v=17-2=15的t分布表,得临界值t0.025(15)=2.13,t0=4.95> t0.025(15),t1=13.37> t0.025(15),故回归系数均显著不为零,回归模型中应包含常数项,X对Y有显著影响。杜滨DW=0.266099说明存在自相关。
二、取对数时
2985.8
18667.8
1991
3827.1
21781.5
1992
4676.3
26923.5
1993
5284.8
35333.9
1994
10421.8
48197.9
1995
12451.8
60793.7
1996
12576.4
71176.6
1997
15160.7
78973.0
1998
15223.6
84402.3
打开估计模型对话框,选择Least Squares,输入lny C lnx。下面是EViews的估计结果
即样本回归方程为
Yt=3.859+0.76Xt
(13.4)(25.1)r2=0.98
评估模型
(1)对回归方程的结构分析
B1=0.76是样本回归方程的斜率,它表示的是GDP边际倾向,说明出口额每增加1元,将增加0.76元的GDP;B0=3.859是样本回归方程的截距,它表示不受
《计量经济学》eviews实验报告一元线性回归模型详解

计量经济学》实验报告一元线性回归模型-、实验内容(一)eviews基本操作(二)1、利用EViews软件进行如下操作:(1)EViews软件的启动(2)数据的输入、编辑(3)图形分析与描述统计分析(4)数据文件的存贮、调用2、查找2000-2014年涉及主要数据建立中国消费函数模型中国国民收入与居民消费水平:表1年份X(GDP)Y(社会消费品总量)200099776.339105.72001110270.443055.42002121002.048135.92003136564.652516.32004160714.459501.02005185895.868352.62006217656.679145.22007268019.493571.62008316751.7114830.12009345629.2132678.42010408903.0156998.42011484123.5183918.62012534123.0210307.02013588018.8242842.82014635910.0271896.1数据来源:二、实验目的1.掌握eviews的基本操作。
2.掌握一元线性回归模型的基本理论,一元线性回归模型的建立、估计、检验及预测的方法,以及相应的EViews软件操作方法。
三、实验步骤(简要写明实验步骤)1、数据的输入、编辑2、图形分析与描述统计分析3、数据文件的存贮、调用4、一元线性回归的过程点击view中的Graph-scatter-中的第三个获得在上方输入Isycx回车得到下图DependsntVariable:Y Method:LeastSquares□ate:03;27/16Time:20:18 Sample:20002014 Includedobservations:15VariableCoefficientStd.Errort-StatisticProb.C-3J73.7023i820.535-2.1917610.0472X0416716 0.0107S838.73S44 a.ooao R-squared0.991410 Meandependentwar119790.2 AdjustedR.-squared 0.990750 S.D.dependentrar 7692177 S.E.ofregression 7J98.292 Akaike infocriterion20.77945 Sumsquaredresid 7;12E^-08 Scliwarz 匚「爬伽20.37386 Loglikelihood -1&3.3459Hannan-Quinncriter. 20.77845 F-statistic 1I3&0-435 Durbin-Watsonstat0.477498Prob(F-statistic)a.oooooo在上图中view 处点击view-中的actual ,Fitted ,Residual 中的第一 个得到回归残差打开Resid 中的view-descriptivestatistics 得到残差直方图/icw Proc Qtjject PrintN^me FreezeEstimateForecastStatsResids凹Group:UNIIILtD Worktile:UN III LtLJ::Unti1DependentVariablesMethod;LeastSquares□ate:03?27/16Time:20:27Sample(adjusted):20002014Includedobservations:15afteradjustmentsVariable Coefficient Std.Errort-Statistic ProtJ.C-3373.7023^20.535-2.191761 0.0472X0.4167160.01075S38.735440.0000R-squared0.991410 Meandependeniwar1-19790.3 AdjustedR-squa.red0990750S.D.dependentvar 76921.77 SE.ofregre.ssion 7J98.292 Akaike infacriterion20.77945 Sumsquaredresid 7.12&-0S Schwarzcriterion 20.S73S6 Laglikelihood -153.84&9Hannan-Quinncrite匚20.77545 F-statistic1I3&0.435Durbin-Watsonstat 0.477498 ProbCF-statistic) a.ooaooo在回归方程中有Forecast,残差立为yfse,点击ok后自动得到下图roreestYFM J訓YForea空巾取且:20002015 AdjustedSErmpfe:2000231i mskJddd obaerratire:15Roof kter squa red Error理l%2Mean/^oLteError畐惯啟iJean Afe.PereersErro r5.451SSQThenhe鼻BI附GKWCE口.他腐4Prop&niwi□ooooooVactaree Propor^tori0.001^24G M『倚■底Props^lori09®475在上方空白处输入lsycs…之后点击proc中的forcase根据公式Y。
试验二-一元线性回归模型的估计、检验、预测和应用-学生试验报告
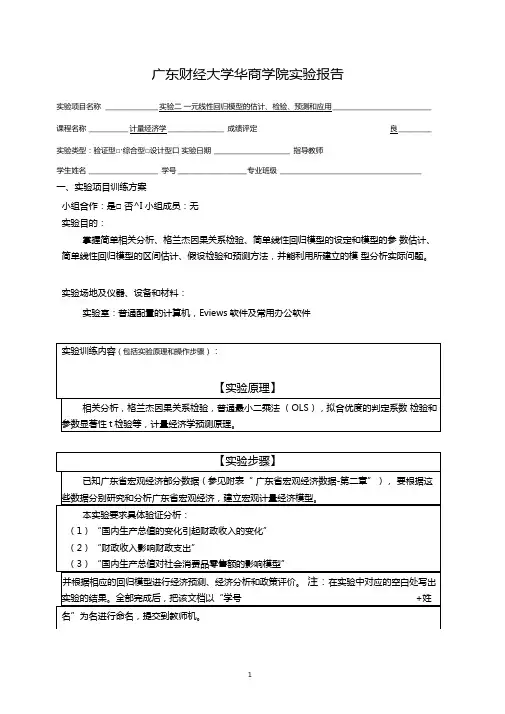
广东财经大学华商学院实验报告实验项目名称 ________________ 实验二一元线性回归模型的估计、检验、预测和应用______________________________ 课程名称 ____________ 计量经济学 _________________ 成绩评定良__________ 实验类型:验证型□"综合型□设计型口实验日期_______________________ 指导教师学生姓名_____________________ 学号 _____________________ 专业班级___________________________________________ 一、实验项目训练方案小组合作:是□ 否^I小组成员:无实验目的:掌握简单相关分析、格兰杰因果关系检验、简单线性回归模型的设定和模型的参数估计、简单线性回归模型的区间估计、假设检验和预测方法,并能利用所建立的模型分析实际问题。
实验场地及仪器、设备和材料:实验室:普通配置的计算机,Eviews软件及常用办公软件(二)相关分析(请对得到的图表进行处理,“相关分析”部分不得超过本页)1 •作散点图分别作上述三组变量之间的散点图(3个散点图),并根据散点图作简单分析,写出各组变量的关系。
散点图:分析:由(1)可知,X, y系数互为正相关关系。
由(2)可知,x, y系数互为正相关关系由由(3)可知,x, y系数互为正相关关系2、计算简单线性相关系数分别计算上述三组变量之间的简单线性相关系数,并根据相关系数作简单分析GDPS SLCGDPS CSGDPS 1.000000 0.992864CS 0.992864 1.000000CS CZCS 1.000000 0.997638CZ 0.997638 1.000000GDPS 1.000000 0.996795SLC 0.996795 1.000000(三)回归分析1 .【模型设定门(请对得到的图表进行处理,“模型设定”部分不得超过本页)(1)作因果关系检验(辅助“模型设定”)分别对上述三组变量作因果关系检验(3组检验结果),并根据因果关系检验的结果,作简单描述及分析。
计量经济学实验报告范文

S .. . ..学生实验报告(经管类专业用)一、实验目的及要求:1、目的利用EVIEWS实验软件,使学生在实验过程中全面了解和熟悉计量经济学的基本概念,熟悉一元线性回归模型估计的基本程序和基本方法。
2、内容及要求(1).熟悉EVIEWS实验软件的基本操作程序和方法;(2)、掌握一元线性回归模型基本概念,了解其估计和检验原理(3)、提交实验报告二、仪器用具:三、实验结果与数据处理:1 经研究发现,家庭书刊消费受家庭收入几户主受教育年数的影响,表中为对某地区部分. . . 资料. .8家庭抽样调查得到样本数据:(1) 建立家庭书刊消费的计量经济模型; (2)利用样本数据估计模型的参数;(3)检验户主受教育年数对家庭书刊消费是否有显著影响; (4)分析所估计模型的经济意义和作用 答:(1)建立家庭书刊消费的计量经济模型: i i i i u T X Y +++=321βββ其中:Y 为家庭书刊年消费支出、X 为家庭月平均收入、T 为户主受教育年数 (2即 ii i T X Y 3703.5208645.00162.50ˆ++-= (49.46026)(0.02936) (5.20217)t= (-1.) (2.) (10.06702)R 2=0. 944732.02=R F=146.2974(3) 检验户主受教育年数对家庭书刊消费是否有显著影响:由估计检验结果, 户主受教育年数参数对应的t 统计量为10.06702, 明显大于t 的临界值131.2)318(025.0=-t ,同时户主受教育年数参数所对应的P 值为0.0000,明显小于05.0=α,均可判断户主受教育年数对家庭书刊消费支出确实有显著影响。
(4)本模型说明家庭月平均收入和户主受教育年数对家庭书刊消费支出有显著影响,家庭月平均收入增加1元,家庭书刊年消费支出将增加0.086元,户主受教育年数增加1年,家庭书刊年消费支出将增加52.37元。
计量经济学实验报告

一、实验目的及要求:1、目的利用EVIEWS 实验软件,使学生在实验过程中全面了解和熟悉计量经济学的基本概念,熟悉一元线性回归模型估计的基本程序和基本方法。
2、内容及要求(1) 熟悉EVIEWS实验软件的基本操作程序和方法; (2) 掌握一元线性回归模型基本概念,了解其估计和检验原理 (3) 提交实验报告二、仪器用具:三、实验结果与数据处理:1下面是利用1970-1980年美国数据得到的回归结果。
其中Y 表示美国咖啡消费(杯/日.人),X 表示平均零售价格(美元/磅)。
注:262.2)9(2/=αt ,228.2)10(2/=αt6628.006.42)()1216.0(4795.06911.2ˆ2===-=R t se X Y tt)(值1. 写空白处的数值。
12. 对模型中的参数进行显著性检验。
3. 解释斜率系数1β的含义,并给出其95%的置信区间。
解:(1)1308.221216.06911.2)(00===ββse t0114.006.424795.0)(11-=-==tse ββ(2)用t 检验法分别对模型中的参数0β1β进行显著性水平检验: 在5%的显著性水平下,模型的自由度为11-2=9,且262.2)9(025.0=t 由于262.21308.220>=βt ,故该模型的截距项在统计上是显著的; 同理 262.206.421>=βt ,即斜率系数在统计上也是显著的。
(3)斜率系数4795.01-=β,小于0,在其他条件不变的情况下,咖啡的平均零售价格每增加一个单位,美国咖啡的日消费将平均减少0.4795个单位,说明咖啡的消费量与其平均零售价格呈负相关关系。
1β的95%的置信区间为:]4537.0,5053.0[)]ˆ(ˆ),ˆ(ˆ[12/112/1--+-即ββββααse t se t2美国各航空公司业绩的统计数据公布在《华尔街日报1999年年鉴》(The Wall Street Journal Almanac 1999)上。
计量经济学模型实验报告

实验(实训)报告项目名称一元线性回归模型所属课程名称计量经济学项目类型验证性实验实验(实训)日期15年4月日班级学号姓名指导教师李杰浙江财经学院教务处制一、实验(实训)概述:【目的及要求】目的:掌握用OLSE估计一元线性回归方程并根据方程进行预测,掌握拟合度的分析,掌握t检验与F检验,会做相关系数的显著性检验,会画散点图并通过编辑散点图掌握画回归线、置信区间的计算等。
要求:运用软件进行一元线性回归模型的相关计算,按具体的题目要求完成实验报告。
并及时上传到给定的FTP!【基本原理】t检验,F检验置信区间等.【实施环境】(使用的材料、设备、软件)R软件二、实验(实训)内容:【项目内容】一元线性模型的估计、回归系数和回归方程的检验、预测、置信区间的计算等。
【方案设计】【实验(实训)过程】(步骤、记录、数据、程序等)附后【结论】(结果、分析)附后三、指导教师评语及成绩:评语:成绩:指导教师签名:李杰批阅日期:15年4月目,x 为每周签发的新保单数目,y 为每周加班工作时间(小时),数据如下:9:该公司预测下一周签发新保单 x0=1000,需要的加班10:分别给出置信水平为 95%的均值与个体预测区间;实验题目:一家保险公司十分关心其总公司营业部加班的程度,决定认真调查一下现状。
经过 10 周时间,收集了每周加班工作时间的数据及签发的新保单数1:画散点图;2:x 与 y 之间是否大致成线性关系; 3:用最小二乘法估计回归方程; 4:求回归标准误差;5:求回归系数的置信度为 95%的区间估计; 6:计算 x 与 y 的决定系数; 7:对回归方程做方差分析; 8:做回归系数 β1 的显著性检验;时间是多少?11:请在散点图的基础上画出回归线,均值的预测区间图,个体的预测区间图。
分析报告:1:首先,读取 spass 数据:语言 read.spss("d:/huigui.sav"),读取数据$Y $Y[1] 3.5 1.0 4.0 2.0 1.0 3.0 4.5 1.5 3.0 5.0$X[1] 825 215 1070550 480 920 1350325 670 1215首先赋值 dat<- read.spss("d:/huigui.sav"),然后输入数据 plot(dat$Y,dat$X)画出 散点图ˆ 22:由散点图得,xy 成线性关系3:编辑语言 lm(dat$Y~dat$X)得出以下结果(注:如果做无截距,则程序为 lm(dat$Y~dat$X -1)) 程序如下 Call:lm(formula = dat$Y ~ dat$X)Coefficients: (Intercept)dat$X 0.1181290.003585Y = 0.1181291+ 0.0035851 X(0.3551477)(0.0004214)回归方程n = 10 R = 0.90054:编辑程序 lm.reg<-lm(formula=dat$Y~dat$X)summary(lm.reg)。
计量经济学实验报告一元线性回归模型实验

2013-2014第1学期计量经济学实验报告实验(一):一元线性回归模型实验学号姓名:专业:国际经济与贸易选课班级:实验日期:2013年12月2日实验地点:K306实验名称:一元线性回归模型实验【教学目标】《计量经济学》是实践性很强的学科,各种模型的估计通过借助计算机能很方便地实现,上机实习操作是《计量经济学》教学过程重要环节。
目的是使学生们能够很好地将书本中的理论应用到实践中,提高学生动手能力,掌握专业计量经济学软件EViews的基本操作与应用。
利用Eviews做一元线性回归模型参数的OLS估计、统计检验、点预测和区间预测。
【实验目的】使学生掌握1.Eviews基本操作:(1)数据的输入、编辑与序列生成;(2)散点图分析与描述统计分析;(3)数据文件的存贮、调用与转换。
2. 利用Eviews做一元线性回归模型参数的OLS估计、统计检验、点预测和区间预测【实验内容】1.Eviews基本操作:(1)数据的输入、编辑与序列生成;(2)散点图分析与描述统计分析;(3)数据文件的存贮、调用与转换;2. 利用Eviews做一元线性回归模型参数的OLS估计、统计检验、点预测和区间预测。
实验内容以下面1、2题为例进行操作。
1、为了研究深圳地方预算中财政收入与国内生产总值关系,运用以下数据:(1)建立深圳的预算内财政收入对GDP的回归;(2)估计模型的参数,解释斜率系数的意义;(3)对回归结果进行检验;(4)若2002年的国内生产总值为3600亿元,试确定2002年财政收入的预测值和预α=)。
测区间(0.052、在《华尔街日报1999年年鉴》(The Wall Street Journal Almanac 1999)上,公布有美国各航空公司业绩的统计数据。
航班正点准时到达的正点率和此公司每10万名乘客中投诉1(1)做出上表数据的散点图(2)依据散点图,说明二变量之间存在什么关系?(3)描述投诉率是如何根据航班正点率变化,并求回归方程。
计量经济学综合实验报告
6、对ce为被解释变量,di为解释变量模型输出结果进行经济理论检验,拟合优度检验和t检验。
(1)经济意义检验:所估计参数β1=,β2=,说明可支配收入增加1元,平均说来可导致城市居民消费支出增加元。
(2)拟合优度检验:通过以上的回归数据可知,可决系数为,说明所建模型整体上对样本数据拟合度不是太好。
Akaike info criterion
Sum squared resid
Schwarz criterion
Log likelihood
Hannan-Quinn criter.
F-statistic
Durbin-Watson stat
Prob(F-statistic)
即CEi= +
(()
t=()()
两变量的散点图:
由上图可知两变量基本呈正相关关系,存在一定的线性相关性。但相关程度不大。
4、结合凯恩斯绝对收入假说的消费理论和图形分析,设定以le为被解释变量,ni为解释变量的一元线性城市居民消费总体回归模型,预计回归系数的符号;
模型:LEi=β1+β2NIi+ui
因支出一般随收入的增加而增加,预测回归系数β1、β2的符号都是正号。
7、当城市居民可支配收入在14500元时,支出的均值为元。
在95%的置信度下,预测某省辖市城市居民可支配收入在17500元时的消费支出的均值区间。计算后区间为( )
模型预测
农村居民:
1、打开Eviews工作文件,建立新的文件夹,在命令框中输入“data le ni”回车 ,从数据表中粘贴数据到Eviews数据表中即可。
在组对象窗口中选择下拉菜单view-- covariance analysis——balanced sample 即可出现以下图表:
计量经济学一元回归实验报告
年份国民总收入X 最终消费Y 年份国民总收入X 最终消费Y1978 3645.217 2239.1 1993 35260.02 21899.91979 4062.579 2633.7 1994 48108.46 29242.21980 4545.624 3007.9 1995 59810.53 36748.21981 4889.461 3361.5 1996 70142.49 43919.51982 5330.451 3714.8 1997 78060.83 48140.61983 5985.552 4126.4 1998 83024.28 51588.21984 7243.752 4846.3 1999 88479.15 55636.91985 9040.737 5986.3 2000 98000.45 615161986 10247.38 6821.8 2001 108068.2 66878.31987 12050.62 7804.6 2002 119095.7 71691.21988 15036.82 9839.5 2003 135174 77449.51989 17000.92 11164.2 2004 159586.7 87032.91990 18718.32 12090.5 2005 184088.6 97822.71991 21826.2 14091.9 2006 213131.7 110595.31992 26937.28 17203.3 2007 251483.2 128444.61以分析国民总收入对消费的推动作用为目的建立线性回归方程,并估计参数2.计算回归估计的标准误差和可决系数3.对回归系数进行显著水平为5%的显著性检验4.如果2008年全国国民总收入为300670亿元,比上年增长9.0%,预测可能达到的最终消费水平。
实验步骤:(1)建立回归模型,应用EViews文件,由深圳市地方预算内财政收入(Y)和GDP的数据表,得散点图(如图1-1)。
一元回归及检验实验报告
竭诚为您提供优质文档/双击可除一元回归及检验实验报告篇一:一元线性回归模型的参数估计实验报告山西大学实验报告实验报告题目:计量经济学实验报告学院:专业:课程名称:计量经济学学号:学生姓名:教师名称:崔海燕上课时间:一、实验目的:掌握一元线性回归模型的参数估计方法以及对模型的检验和预测的方法。
二、实验原理:1、运用普通最小二乘法进行参数估计;2、对模型进行拟合优度的检验;3、对变量进行显著性检验;4、通过模型对数据进行预测。
三、实验步骤:(一)建立模型1、新建工作文件并保存打开eviews软件,在主菜单栏点击File\new\workfile,输入startdate1978和enddate20XX并点击确认,点击save 键,输入文件名进行保存。
2输入并编辑数据在主菜单栏点击Quick键,选择empty\group新建空数据栏,先输入被解释变量名称y,表示中国居民总量消费,后输入解释变量x,表示可支配收入,最后对应各年分别输入数据。
点击name键进行命名,选择默认名称group01,保存文件。
得到中国居民总量消费支出与收入资料:xY年份19786678.83806.719797551.64273.219807944.24605.5198 184385063.919829235.25482.4198310074.65983.21984115 656745.7198511601.77729.2198613036.58210.9198714627 .788401988157949560.5198915035.59085.5199016525.994 50.9199118939.610375.8199222056.511815.3199325897.3 13004.7199428783.413944.2199531175.415467.919963385 3.717092.5199735956.218080.6199838140.919364.119994 027720989.3200042964.622863.920XX20XX20XX20XX20XX20XX46385.45127457408.164623.17 4580.485623.124370.126243.22803530306.233214.436811 .2注:y表示中国居民总量消费x表示可支配收入3、画散点图,判断被解释变量与解释变量之间是否为线性关系在主菜单栏点击Quick\graph出现对话框,输入“xy”,点击确定。
计量经济学 实验一 一元线性回归 完成版
实验一一元线性回归方程1.下表是中国2007年各地区税收Y和国内生产总值GDP的统计资料。
单位:亿元地区Y GDP 地区Y GDP北京1435.7 9353.3 湖北434.0 9230.7 天津438.4 5050.4 湖南410.7 9200.0 河北618.3 13709.5 广东2415.5 31084.4 山西430.5 5733.4 广西282.7 5955.7 内蒙古347.9 6091.1 海南88.0 1223.3 辽宁815.7 11023.5 重庆294.5 4122.5 吉林237.4 5284.7 四川629.0 10505.3 黑龙江335.0 7065.0 贵州211.9 2741.9 上海1975.5 12188.9 云南378.6 4741.3 江苏1894.8 25741.2 西藏11.7 342.2 浙江1535.4 18780.4 陕西355.5 5465.8 安徽401.9 7364.2 甘肃142.1 2702.4 福建594.0 9249.1 青海43.3 783.6 江西281.9 5500.3 宁夏58.8 889.2 山东1308.4 25965.9 新疆220.6 3523.2 河南625.0 15012.5要求,运用Eviews软件:(1)作出散点图,建立税收随国内生产总值GDP变化的一元线性回归方程,并解释斜率的经济意义;解:散点图如下:得到估计方程为:ˆ0.07104710.62963=-y x这个估计结果表明,GDP 每增长1亿元,各地区税收将增加0.071047亿元。
(2) 对所建立的回归方程进行检验;解:从回归的估计的结果来看,模型拟合得较好。
可决系数20.7603R =,表明各地区税收变化的76.03%可由GDP 的变化来解释。
从斜率项的t 检验值看,大于5%显著性水平下自由度为229n -=的临界值0.025(29) 2.05t =,且该斜率满足0<0.071047<1,表明2007年,GDP 每增长1亿元,各地区税收将增加0.071047亿元。