
铁矿石定价简介
铁矿石定价从长协到指数的前世今生 http://www.custeel.com 2011-08-08 13:43
铁矿石长协价格年度谈判的背景及发展历程 铁矿石长协谈判有近百年的历史,而铁矿石国际贸易是随着日本钢铁工业的蓬勃发展和贸易全球化而日渐成熟的,并在80年代初逐渐形成了特定的交易惯例和价格机制??年度定价长协机制。在 1950 年以前全球铁矿石资源供应充足,交易方式以现货交易为主;20 世纪 60 年代,钢铁工业快速发展的日本由于国内资源贫乏而成为澳大利亚铁矿石资源的主要买方,双方为了加强合作开始签订短期合同,并在 60年代后期逐步发展为长期合同,铁矿石量和价都锁定10-20年;20 世纪 70年代,欧美借鉴日本经验大量利用进口铁矿石和签订长期合约,导致国际市场上的铁矿石供需日趋紧张,铁矿石出口国为了维护自身利益,在 1975 年成立了铁矿石输出国组织,增强了谈判力量并改签长期合为短期合约。
铁矿石长协定价机制决定年度铁矿石价格的谈判开始于1980年(1981财年),此后谈判机制逐步稳定并延续了近30年左右。其框架是:铁矿石供需双方长期协议“定量不定价”;价格一年一谈;确定“首发价”后,其他矿山公司和钢厂进行确认跟随。在长协合同中定死了供货的数量或采购的数量,期限一般达到5~10年,甚至达到20~30年。根据惯例每年第四季度开始,由世界主流铁矿石供应商与其主要客户进行谈判,决定下一财政年度铁矿石价格,价格一经确定,双方则依照谈定的价格在一年内执行。铁矿石需求方中的任意一方与铁矿石供应方中的任意一方价格达成一致后则谈判结束,国际铁矿石供需双方均接受此价格为新财年的价格。这一谈判模式即“首发-跟风”模式;且计价基准为离岸价,同一品质的铁矿石各地涨幅一致,同一类型各品质铁矿石涨幅一致,即“离岸价、同涨幅”。
铁矿石长协年度谈判机制的出现与变革都是与当时的历史背景密切相关的,在当时的背景下,年度定价机制对双方都有利,对主要买方日本来说年度定价合同有利于稳定货源与钢厂的生产计划;而处于发展阶段三大矿山而言,年度合同能够使其在年初就获得银行的贷款,有利于其快速发展。而最终形成年度长协价格谈判机制的理由如下:其一,铁矿石用途的唯一性(只能用于钢铁厂)使得矿山致力于与钢厂建立稳定的、长期的合作关系;其二,双方的长期合同对于矿山项目投资方来说是必不可少的,稳定的销售市场让矿山投资方面确信其投资能获得良好回报;其三,对于钢厂来说,钢铁生产是一个连续的过程,需要得到了稳定的铁矿石供应渠道,而且长期稳定的数量、价格有利于保持铁矿石库存水平的最优化;其四,比较稳定的钢材生产成本,也便于钢厂制定钢材的出厂价格,保持比较稳定的利润水平。在中国没有参与长协谈判以前,世界铁矿石供需情况总体上比较稳定,矿山的供应和钢厂的需求变化不会过大,价格的波动幅度也就相对较为平缓,因此这一模式受到了钢铁企业和矿企的双双青睐。
传统的铁矿石年度长协谈判主要在全球三大铁矿石生产商和全球各大钢铁企业之间举行。在中国采购崛起之前,世界铁矿石长协谈判是三大矿山和日韩美欧几家大钢厂之间势均力敌的垄断博弈,这些钢厂和矿山之间彼此还有交叉持股。根据传统的谈判习惯,国际铁矿石市场分为亚洲市场和欧洲市场。其中亚洲以日本的新日铁和韩国的浦项为代表,在欧洲以德国阿赛洛为代表与世界铁矿石主要供应商澳大利亚必和必拓、力拓以及巴西淡水河谷公司,分别确定亚洲市场和欧洲市场铁矿石产品价格。作为全球最大的铁矿石进口国,2003年底(2004财年度谈判)宝钢作为中国钢企代表加入到了铁矿石谈判的队伍中来,而宝钢的加入以及中国对铁矿石的巨大需求量逐渐成为改变铁矿石长协谈判格局的因素之一,这一内容我们将在后文中详细分析。但纵观中国参与铁矿石长协谈判后这几年的谈判结果可以发现,不论中方如何辗转腾挪,都很难将三大矿商逼退一步,换来的只是铁矿石价格的一涨再涨。 2008 年由于海运费的大幅上涨,以及现货价远高于长协价等因素,各大巨头纷纷显露出对现行定价机制的不满,积极谋求对自身有利的定价方式。最终“首发-跟风”和“同涨幅”的规则被打破,在淡水河谷谈定首发价后,力拓单独争取到了更大的涨幅;原有的铁矿石谈判机制面临再一次变革。2009年度的谈判是空前的“马拉松”,在日韩钢厂与三大矿确认了“首发价”后,中国方面没有执行“跟风”的规则,不承认日韩接受的33%的跌幅,并与三大矿山之外的FMG达成了价格略低的协议。但实际上,中国协议钢企大多按照日韩协议价购买长协矿,但长协的执行比例大幅下降,有一部分资源不得不以现货价购买,铁矿石长协谈判就此破裂。
表1:铁矿石历年谈判结果一览表
年度 亚洲市场 欧洲市场 定价时间 定价企业 涨幅 % 定价时间 定价企业 涨幅 % 1991 1991-1-30 hamersley 7.93 1991-1-13 CVRD-TKS 7.95 1992 1991-12-17 hamersley -4.9 1991-12-17 CVRD-TKS -4.9 1993 1993-1-13 BHP- 日本 -11 1992-12-22 SNIM-Usinor -13.47 1994 1994-2-8 Hamersley -9.5 1994-2-8 Hamrsley-TKS -6.77 Robe river -14.5 CVRD-TKS -9.5 1995 1994-12-20 BHPIO 5.8 1994-12-20 SNIM-Usinor 5.8 1996 1996-1-25 BHPIO 6 1997-1-29 CVRD-TKS 6 1997 1997-1-21 BHPIO 1.1 1997-1-29 Hamrsley-Corus -1.94 1998 1998-1-21 BHPIO 2.82 1998-1-22 CVRD-TKS 2.82 1999 1999-2-16 Hamersley -11 1999-2-19 CVRD-TKS -11 2000 2000-2-29 Robe river 4.35 2000-2-27 SNIM-Usinor 5.42 2001 2001-3-26 Hamersley 4.3 2001-3-20 CVRD-Riva 4.31 2002 2002-5-31 Bhpb.hamersley -2.4 2002-5-29 CVRD-TKS -2.4 2003 2003-3-21 Hamersley/BHP- 新日铁 8.9 2003-5-19 CVRD-Arcelor 8.9 2004 2004-1-14 Hamersley- 新日铁 18.62 2004-1-13 CVRD-Arcelor 18.62 2005 2005-2-22 CVRD- 新日铁 71.5 2005-3-3 CVRD-Arcelor 71.5 2006 2005-6-17 CVRD-JFE 19 2006-5-15 CVRD-TKS 19 2007 2006-12-21 CVRD- 宝钢 9.5 2006-12-27 CVRD-Riva 9.5 2008 2008-2-18 VALE- 新日铁 65 2008-2-19 VALE-TKS 65 2009 2009-5-26 力拓-新日铁 -32.95
数据来源:联合金属网 在2010年3月,全球第一大铁矿石生产商淡水河谷率先宣布改变原有的销售政策,执行更为灵活的铁矿石定价模式,原有年度基准定价机制改变为季度定价。之后全球第二大铁矿石生产商力拓和第三大铁矿石生产商必和必拓紧随淡水河谷宣布与多数亚洲客户以到岸价并在更为短期的价格基础上达成了铁矿石价格协议,从而取代以往的年度价格合同。至此延续了近30年的铁矿石年度定价机制也随之瓦解,转而代之的是季度定价机制。当然季度定价协议的改变并非没有先兆,早在2009年铁矿石谈判最焦灼时,就有相关人士预计未来中国市场的矿价合同可能“半年一签,或每季一签”。2010年3月国际炼焦煤谈判(澳洲矿企与日韩钢企谈判)首次引入季度定价协议,给随后的铁矿石谈判带来强烈的变化预期。经过这一年矿石市场价格形成新秩序建立,虽然表面上大家还保留着协议矿,但实际上已经改变了协议矿占主导位置的面貌。在此期间,就在季度定价协议墨迹未干,仅仅试水两个季度之后,全球三大矿商之一的必和必拓又开始游说我国钢厂采取更新的定价方法??月度定价。2011年6月23日,力拓方面也表示放弃季度定价,将转向更为灵活的铁矿石定价策略,包括按季度、月度甚至每天进行定价。至此铁矿石长协价格谈判机制已经彻底退出了历史舞台,铁矿石定价周期短期化渐成趋势。
表2:铁矿石价格与定价机制变迁 时间 事件 1950年以前 现货交易为主 20世纪60年代早期 供给短期合同出现 20世纪60年代以后 长期合同为主 1975年 铁矿石输出组织成立,改签长期合同为短期合同 1980年 年度合同谈判机制形成 2003年底(2004财年) 宝钢代表中国企业加入年度长协谈判 2008年 “首发??跟风”模式被打破??力拓单独定价 2009年 “首发??跟风”模式再度打破??中国没有接受33%跌幅 2010年 三大矿山改为季度定价,指数定价模式随之产生 2011年 月度定价渐成趋势
数据来源:根据公开资料整理 2010年4月三大矿山公司打破了一年一度的铁矿石谈判模式之后,将之改成了季度定价模式的同时也发展出了指数定价。所谓指数定价就是钢厂和矿山约定以前3个月指数平均价格,确定下一季度长期合同铁矿石价格,指数由第三方咨询机构公布。从2010年起,三大矿山开始通过指数定价的方式,对每个季度或每个月的铁矿石价格进行调整,所使用的指数主要参考现货市场的价格走势。目前国际上已有不少机构率先推出了铁矿石价格指数,并且得到了实际运用,包括有TSI指数、普氏指数、金属导报MBIO指数等。尤其是普氏指数,已经被矿业巨头纷纷引用,成为主流定价标准。不久前普氏指数收购了在铁矿石套期保值业务上领先于其他同类服务商的TSI指数,垄断地位进一步加强。这在一定程度上也反映出铁矿石定价服务市场的激烈竞争局面。实际上铁矿石指数定价体系的形成是金融财团完成“坐庄”的第一步。只要保证铁矿石指数波动性足够大,且有足够的钢厂、贸易商参与到掉期市场中来,金融财团便可坦然坐庄,在钢厂与矿商之间低买高卖掉期合约,从而获得稳定的价差收益。
中国加入铁矿石长协谈判及带来的影响 中国钢铁业在改革开放之后一直在悄然发展壮大过程中,并在进入21世纪之后达到了一个高潮,截至2009年中国的粗钢产量占全球粗钢产量的比重达到了47%,占据了全球钢产量的半壁江山;生铁产量更是占到全球的60%以上,全球钢铁业格局的这一巨大变化埋下了铁矿石年度定价体系瓦解的种子。中国钢铁工业进入
铁矿石交易指南系列之一——铁矿石品种概况

铁矿石交易指南系列之一——铁矿石品种概况编者按:2013年10月18日,继螺纹钢、焦炭和焦煤期货之后,全球首个以实物交割的铁矿石期货在大商所顺利上市,使钢铁产业链的避险工具更趋完善。
从交易和持仓情况看,好于多数近年来上市的大合约品种首月表现,如交易量是目前大商所最活跃品种之一的焦炭上市首月的近两倍,日均持仓远超焦炭,可以预见其未来的活跃度。
为了使投资者们更好的了解铁矿石投资,将自今日起发布铁矿石投资指南专栏,为投资者朋友们补充铁矿石投资知识库。
一、品种概况1、品种特性与分类铁矿石指存在利用价值的,含有铁元素或铁化合物的矿石,是钢铁生产企业的重要原材料,天然铁矿石经过破碎、磨碎、磁选、浮选、重选等程序逐渐选出铁。
自然界中存在的可用做炼铁原料的矿物主要有磁铁矿、赤铁矿、褐铁矿、菱铁矿等。
磁铁矿(Magnetite)是一种氧化铁的矿石,主要成份为Fe3O4,是Fe2O3和FeO的复合物,呈黑灰色,比重大约5.15左右,含Fe72.4%,O27.6%,具有磁性。
在选矿(Beneficiation)时可利用磁选法,处理非常方便;但是由于其结构细密,故被还原性较差。
经过长期风化作用后即变成赤铁矿。
赤铁矿(Hematite)也是一种氧化铁的矿石,主要成份为Fe2O3,呈暗红色,比重大约为5.26,含Fe70%,O 30%,是最主要的铁矿石。
由其本身结构状况的不同又可分成很多类别,如赤色赤铁矿(Red hematite)、镜铁矿(SPEcularhematite)、云母铁矿(Micaceous hematite)、粘土质赤铁(Red Ocher)等。
褐铁矿(Limonite)这是含有氢氧化铁的矿石。
它是针铁矿(Goethite)HFeO2和鳞铁矿(LepidoCRocite)FeO(OH)两种不同结构矿石的统称,也有人把它主要成份的化学式写成mFe2O3.nH2O,呈现土黄或棕色,含有Fe约62%,O 27%,H2O11%,比重约为3.6~4.0,多半是附存在其它铁矿石之中。
浅谈中国进口铁矿石定价机制及变化趋势
行业视角浅谈中国进口铁矿石定价机制及变化趋势侯永丰(安阳钢铁股份有限公司 河南 安阳 455004)摘 要:随着我国经济的快速发展,铁矿石的需求量也大幅增加,但我国在进口铁矿石定价机制方面却没有取得应有的话语权。
本文第一部分介绍我国进口铁矿石定价机制的演变历程,第二部分介绍全球主要的铁矿石定价指数,第三部分介绍普氏指数定价的制约因素及不足,第四部分提出我国进口铁矿石定价机制未来的变化趋势。
关键词:进口铁矿石;定价机制;价格指数;普氏指数中图分类号:F760 文献标识码:A DOI:10.19921/ki.1009-2994.2021-07- 0010-0052020年,中国进口铁矿石11.7亿吨,占全球铁矿石贸易量的70%以上。
虽然我国是世界上最大的铁矿石消费国,但并没有赢得相应的市场主导权,进口铁矿石定价机制完全由世界三大铁矿石贸易商控制。
即使前几年在我国钢铁企业大幅亏损的情况下,世界主要矿石供应商仍然利用其在铁矿石贸易中的垄断低位,获得高额利润,已经影响到我国钢铁行业的健康快速发展。
一、我国进口铁矿石定价机制的演变过程世界范围进口铁矿石价格谈判最早开始于1981年,铁矿石主要供应商和主要进口国钢厂进行协商谈判,双方确定一个年度进口铁矿石价格,该价格为FOB价格,铁矿石供应商以FOB价格进行交货,运费由进口方负责。
根据谈判传统习惯,国际铁矿石市场分为亚洲市场和欧洲市场,并分别确定亚洲价格和欧洲价格。
亚洲市场以日本为用户代表,欧洲则以德国为用户代表。
铁矿石供应商主要有3家:澳大利亚两大巨头力拓公司、必和必拓公司,以及巴西的淡水河谷公司。
不过,在2008年,一股新兴力量——澳大利亚第三大矿石供应商FMG公司也积极参与到铁矿石谈判中。
由于中国逐渐成为世界上最大的铁矿石进口国,2003年起,宝钢作为中国钢铁行业的代表,开始参与亚洲市场的铁矿石价格谈判。
2010年开始,巴西铁矿石供应商开始推出普氏指数定价,澳大利亚巨头力拓公司经过一段时间后,也开始逐渐采用普氏指数作为铁矿石定价基础,最终,指数定价机制为我国大多数钢厂接受。
当前的铁矿石定价方式杂谈
当前的铁矿石定价方式杂谈--资料来源孟庆恒的BLOG/mengqingheng888(一)长协矿机制瓦解年度协议矿存在几十年,并且一直高效稳定地运转,有两个基础:一是铁矿石供应过剩,市场供大于求,矿山通过签订长期供货协议,实现销售稳定;二是行业风险较高,在铁矿石这条产业链上,矿山开采和钢铁冶炼均需要有稳定的下游采购和原料供应保障,加上运输、仓储环节,市场风险很高。
通过稳定合作,矿山、企业获得相对稳定的经营环境,实现“双赢”。
但进入21世纪,全球矿石市场的供需失衡,矿石行业垄断加剧,下游钢铁企业需求分散,双方力量的此消彼长,导致了中国的铁矿石市场不再平衡。
具体来看,国际矿业巨头完成对矿源的控制,市场垄断程度加深。
同样,市场需求在增长,中国进入工业化中后期,随着印度、越南等其他新兴国家陆续进入工业化,长期稳定的国际矿石供求关系已经改变,矿石市场供应被有节奏地控制,从供应过剩到待价而沽的稀缺品,国际矿石企业要获取每一分超额价值,导致了长协矿的破裂。
在2008年的国际铁矿石价格谈判中,传统的长协矿机制被完全突破:1.“首发跟风”机制被突破根据以往惯例,铁矿石公司在与第一家钢企达成价格协议时,要许诺不会给予之后的任何钢厂更低的价格;钢厂也要许诺不会给予之后的铁矿石公司更高的价格。
因此,当任何一家铁矿石公司与钢厂达成价格协议后,其他各方均会无条件接受,由此形成了“首发跟风”机制。
2月18日,淡水河谷率先与日韩国钢厂达成协议,价格上涨65%—71%。
根据“首发跟风”机制,其它各方也要接受这一涨幅。
但当年澳大利亚的“两拓”对“首发定价”提出了异议,要求中国等亚洲钢厂给予额外的海运费补偿。
最终宝钢不得不做出让步,与两拓达成了涨价79.88%—96.5%的协议。
这虽然避免了谈判的破裂,但“首发跟风”机制遭到了完全破坏。
2.“离岸价”机制被突破每年的国际铁矿石谈判都是以“离岸价”做为谈判基础,价格的涨幅都是在“离岸价”基础上的涨幅。
铁矿石定价的金融属性
[ 关键 词 ]铁 矿石 价格 ;定价 机制 ;相 关性 [ 中图分 类号 ]F4 70 [ 文献 标识 码 ]A [ 章编 号 ]10 63 (00 6 0 4 0 文 05— 4 2 2 1)3 — 04— 3 于 尚未 受到广 泛认 可 的期 货 品种 或 期货 市 场 的初 级 产 品 , 其 价格 基本 上 由市 场上 的主要 买方 和主要 卖方 提前谈 判达 成 。石油 等大宗 商 品就是 以期货 市场 形成其 基准 价格 ,而 铁 矿石 的价格制 定则 是后 一种 方式 。 国际铁 矿石 定价 机制 主要是 :①谈 判 首发定 价 。每 年 年 初 由控 制全球 8 % 的铁 矿 石 资 源 的 世 界 三大 矿 业 巨 头 0
需要 , 国外铁 矿 石 依 赖 程 度 逐 年增 加 。20 对 03年 ,中 国 铁矿石进 口量 首次超 越美 国和 E本 ,成 为 全球最 大的铁 矿 t 石 进 口 国。20 09年 ,我 国进 口铁 矿 砂 及 其 精 矿 62 .8亿 吨 ,比 20 年 增长 4 .% 。鉴 于铁 矿 石价 格 变化 直 接 影 08 16 响钢材生 产 ,关 系 国家经济 的诸 多方 面 ,我 国必须增 强 钢 铁业 对铁 矿石价 格 的影响 力 ,提 高议价 能力 。 自从 我 国参 与 国际铁矿 石价格谈 判 以来 ,我们并 没有
矿石的年度基准价。如果其中有一家谈定价格 ,其他代表
就 中止 谈判 ,并 接 受 这 一 价格 作 为 当 年铁 矿 石 的标 准 价 格 。其 他钢 厂和矿 山 的跟随行 为 ,使 得此铁 矿石 交易 价格 具有 了一致性 和公 开性 。因此 ,这 一年度 长协价 格又 被称 为 “ 国际市场公 开价 ” 。 近几 年来 ,国际铁矿 石现货 价格 与年度 长协 价之 间 的 不 一致 现 象 越 来 越 突 出 ,前 者 经 常 超 过 后 者 。 特 别 是 2 1 以来 ,由 于需 求 增 加 ,现 货 市 场铁 矿 石 价 格 超 过 00年 长协 价一倍 。淡 水河 谷主 张实行 季度 调价合 同 ,将 铁矿石
进口铁矿石简介介绍
汇报人: 2023-11-26
目录
• 铁矿石概述 • 进口铁矿石市场现状 • 进口铁矿石的品质要求 • 进口铁矿石的贸易流程 • 进口铁矿石的价格走势及影响因素 • 进口铁矿石的供应链管理及风险控制
01
铁矿石概述
铁矿石的定义
01
铁矿石是一种天然含铁的矿物或 岩石,是钢铁工业的主要原料。
中国进口铁矿石主要来自澳大利亚、巴西、印 度等国家,采购渠道多元化,但依赖度仍然较 高。
中国铁矿石市场价格受到国际市场影响较大, 同时国内钢铁行业也在不断进行结构调整和转 型升级,对铁矿石的需求也在发生变化。
进口铁矿石的主要来源地
澳大利亚
澳大利亚是中国最大的铁矿石 进口来源地,其产量大、质量
稳定,价格相对较高。
01
选择具有良好信誉和稳定质量的供应商,以确保铁矿
石的持续供应和价格稳定性。
库存管理
02 建立合理的库存管理制度,平衡库存成本和供应链风
险,确保在需求波动时能够快速响应。
信息共享
03
通过与供应商、运输商等合作伙伴建立信息共享机制
,提高供应链透明度和协同运作效率。
风险控制策略
01
02
03
合同管理
签订详细的合同条款,明 确责任和义务,降低因合 同纠纷带来的风险。
进口铁矿石的品质要求
• 进口铁矿石是钢铁行业的重要原料,主要从澳大利亚、巴西、 印度等国家进口。这些铁矿石的品质要求主要包括以下几个方 面
04
进口铁矿石的贸易流程
进口铁矿石的贸易流程
• 进口铁矿石是全球贸易中重要的商品之一,主要用于钢铁行业。中国作为全球最大的钢铁生产和进口国,其进 口铁矿石的数量和来源地均具有多样性。下面将介绍进口铁矿石的贸易流程,包括询盘与报价、合同签订、装 运与支付等环节。
中国铁矿石现货价格指数
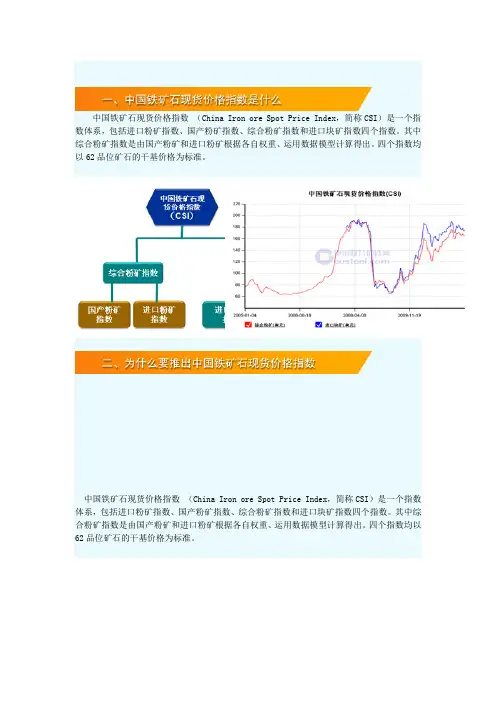
中国铁矿石现货价格指数(China Iron ore Spot Price Index,简称CSI)是一个指数体系,包括进口粉矿指数、国产粉矿指数、综合粉矿指数和进口块矿指数四个指数。
其中综合粉矿指数是由国产粉矿和进口粉矿根据各自权重、运用数据模型计算得出。
四个指数均以62品位矿石的干基价格为标准。
中国铁矿石现货价格指数(China Iron ore Spot Price Index,简称CSI)是一个指数体系,包括进口粉矿指数、国产粉矿指数、综合粉矿指数和进口块矿指数四个指数。
其中综合粉矿指数是由国产粉矿和进口粉矿根据各自权重、运用数据模型计算得出。
四个指数均以62品位矿石的干基价格为标准。
2010年中国铁矿石需求量达9.4亿吨,占全球总需求量的57%。
中国铁矿石进口量达6亿吨以上,占全球铁矿石海运贸易量的63%,进口铁矿石现货交易的比例越来越高,2010年中国国产铁矿石原矿产量10.7亿吨,在市场上流通的几乎全部为现货交易,因此中国是全球最大的铁矿石现货交易市场。
CSI指数涵盖进口矿和国产矿,全面体现中国铁矿石市场的真实成交价格。
●中国价格。
CSI对中国这个全球最大铁矿石市场中的铁矿石资源给予全面、客观、准确的价格描述。
●价值体现。
CSI体现了中国现货市场中铁矿石的真实价值。
●交易规范。
中国现货市场贸易双方的参与者众多,资源分散,市场不易被操控,交易完全市场化。
●行业成本。
CSI能够反映铁矿石这一重要原料在中国钢铁企业冶炼过程中的行业成本。
●成交价格。
全部样本均为现货实际成交价格,保证指数的准确性、真实性和及时性。
●体系完备。
CSI是目前唯一推出块矿品种价格的指数,为块矿定价双方提供更贴近市场的可参考指数。
●样本合理。
样本数据众多,区域分布广泛。
进口矿方面,港口选取我国铁矿石吞吐量最多、现货贸易规模较大、分布合理、未来铁矿业务发展较快十大港口,这十大港口铁矿吞吐量占沿海总吞吐量的73%。
国产矿方面,选取产量较多、现货成交量较大、分布较为广泛的中国15个省市33个采样点进基础价格数据采集。
国际铁矿石市场的定价方式及中国的对策分析
中 图 分 类 号 : 1 - F 133
文 章 标 识 码 : A
文章 编码 :0 14 2 (0 1 2 0 6 — 7 10 — 2 52 1) — 0 1 0 0
自 20 0 3年 以来 . 中 国一 直 是 全 球最 大 的铁
一
矿石 消 费 国 和进 口 国 . 在 铁 矿 石 市 场 定 价上 却 但 缺乏 有 效 的发 言 权 。 期 被 迫 接 受 铁 矿 石价 格 不 长 断上涨 继 2 0 0 5年 世 界铁 矿 石 涨价 7 .%之 后 . 1 5 20 0 6年 6月 . 国与 各 大铁 矿 石供 给 集 团谈 判 达 中 成 的协 议 价格 再度 上 涨 了 1 % 2 0 9 0 7年 的价格 谈 判 . 国虽 然 争 取 到 了价 格 谈 判 的 首 发 权 . 铁 中 但 矿 石进 口价 格 依 然上 涨 95 .% 2 0 0 8年铁 矿 石 价 格 继续 走 高 . 历 了 2 0 经 0 9年 短 暂 小 幅 回落之 后 . 21 0 0年铁 矿 石 价格 大 幅 上涨 已成定 局 . 而且 定 价 机制 也 将 向不利 于 进 口方 的方 向发展 急 剧上 涨 的进 口价 格 和 巨 大 的 进 口需 求 使 中 国钢 铁 企 业
背 上 了沉 重 的 负担 . 多 中小 钢 铁 企 业 已经 不 堪 很
重 负 关 于 铁矿 石 定 价 问 题 . 有 研 究 多 集 中在 现 分 析 铁 矿 石 价 格 谈 判 机 制 和 中 国 话 语 权 缺 失 原 因 的基 础上 提 出相 应对 策 , 者 如 张 帆 … 姚 娜 、 前 1, 崔 日明 []廉 正 [] , 者 如 张群 、 慧 恩 []刘 2, 3等 后 史 4。 晓亮 、 晓 宁 【] 。 而本 文 将 在对 铁 矿 石 市 场 的 张 5等
铁矿石研究框架
• 选矿,一般低于50%品位的铁矿石需要经 过选矿才能冶炼利用。
铁矿石成本曲线
• 铁矿石成本的构成: • 原矿开采成本+选矿费用+人工费+各种税费等 • 我国铁矿石成本较外矿高的主要原因: • 1、国产矿品位低(仅25,外矿普遍在50以上)
,选矿成本高 • 2、外矿多是露天矿,国内多是地下作业 • 3、国内矿山规模较小 • 国内成本多在100-110美金
矿石供给能力过剩9亿吨
2012年全球主要生铁生产国产量占比
2012年全球铁矿石主要生产国产量占比
世界铁矿石贸易格局
中国铁矿石供应
我国铁矿石生产企业规模小
2013年上半年,我国重点统计钢铁企业铁矿石原矿产量1.54亿吨,占全国产量的23.8%。独立矿山企业规模更小, 且分布分散。
我国铁矿石需求情况
交割地点
• 在青岛、日照、连云港、天津、唐山等地 的港口设置交割仓库,在河北内陆和部分 港口设置厂库,
交割单位:仓单交割1万吨,提货单交割4万吨
• 交割方式:仓单交割,提货单交割 • 提货单交割是指在交割月前一个月的规定时间内,由
买卖双方主动申请、经交易所组织配对并监督、按照 规定程序进行货物交收的方式。提货单是指在买方完 成商品验收、确认合格、并经存货港口对物权转移确 认后,卖方签发给买方的实物提货凭证。 • 仓储费:0.5元/吨天 • 持仓成本=15仓储费+10资金成本=25
铁矿石研究框架
2020年7月26日星期日
目录
• 一 基本知识介绍 • 二 合约介绍 • 三 铁矿石供求格局概况 • 四 价格分析与相关品种关系
一 铁矿石基本知识介绍
• 铁都是以化合物的状态存在于自然界中, 尤其是以氧化铁的状态存在的量特别多。 比如磁铁矿、赤铁矿、褐铁矿、菱铁矿
铁矿石估价方法和规格详解
2013年7月
2
估价方法和规格详解
铁矿石
可参看相关的交易文档。
如需进一步了解普氏能源资讯如何在质量、体积、交易数量、地点、 交货条款、时间和其它参数上对价格进行正常化处理,请参照本详解 中有关正常化处理的部分。
时间敏感的估价
普氏能源资讯认识到价格受时间影响,且价格是不断变化的。普氏能 源资讯的所有估价均标记时间,即使当市场频繁波动,也能提供前后 一致的价格基准。普氏能源资讯为其估价标记时间,以反映每个交易 区办公时间结束时的市场价格。
普氏能源资讯的IODEX铁矿石估价提供新加坡时间17:30:00的可交易价 格。其估价方法基于收市估价过程的价格( 参见附录) 。每个交易日 的交易活动, 包括询购/ 询售和交易,均被纳入估价,纳入估价的数 据截止时间为新加坡时间17:30:00。
普氏能源资讯按照市场关联性、可重复性和透明度审查所有市场活 动。关联方达成的交易,或交易未达到普氏能源资讯对透明度、可验 证性和可重复性之高标准,则不被纳入估价。
普氏能源资讯旨在确定与每宗交易相关的全部细节,包括质量、规 格、订单数量、体积、交货期以及地点和装运/交割信息等详情,并利 用这些客观信息为待估价的铁矿石品种建立一个有代表性的、可重复 的价格水准。
普氏能源资讯的估价基于市场中的透明交易、询购和询售盘,并反映 出收市时的成交价或可交易价格水平。
普氏能源资讯全天候监测交易活动,将收集到的信息用于估价。应该 声明的是,普氏估价反映的并非是当天交易的平均价格。
铁矿石飙涨行情幕后推手“浮出水面”,定价权深度分析
铁矿石飙涨行情幕后推手“浮出水面”,定价权深度分析回顾2021年铁矿石价格,犹如过山车,上半年气势如虹,下半年一泻千里。
近10年以来随着铁矿石价格的不断上涨,铁矿石成本在钢材生产成本中的占比达到40%-50%左右,铁矿石价格的涨跌直接关系到钢材价格的涨跌。
虽然中国占据着世界铁矿石最大进口国的位置,但一直对铁矿石定价没有话语权。
众所周知,中国是一个贫铁国家,国内铁矿储量低、品级低。
这就造成了中国钢铁企业对国外铁矿石极高的依赖程度,而且这种局面很难改变。
铁矿石血泪史踏着国际大宗商品在美联储本轮货币政策收紧之前上演的一波“牛市”节拍,铁矿石价格乘风扶摇直上。
仅就中国而言,2021年进口铁矿石价格就同比飙升55%,即便是进入2022年,美联储以及全球央行猛踩货币政策刹车,也没能阻挡铁矿石接续冲高的强大惯性,中国进口铁矿石到岸价一度摸到131.4美元/吨的年度高点,虽然之后所有回落,但前10月中国的铁矿石进口均价依然高达121.3美元/吨。
中国钢铁产量已连续20多年居全球首位,而且期间年年扩量增产。
2001年中国粗钢产量1.52亿吨,2011年增至6.85亿吨,2021年更是稳稳延续了连续五年的两位数产量势头,全年钢产达到10.323亿吨。
与此相对应,我国进口铁矿石只用了4年时间突破了2亿吨进口量,用了3年时间突破6亿吨的进口量,然后又用了5年时间最终突破了10亿吨的进口新目标。
中国成为了全球最大的铁矿石消耗国,对海外进口铁矿石的依赖率高达80%。
一方面是铁矿石价格的持续攀升走高,另一方面是由中国钢产量不断放大而带动起来的铁矿石进口放量,中国因此付出的超额采购成本以及遭遇到的外汇损失不言而喻。
2021年中国累计进口铁矿石11.24亿吨,按美元算均价为164美元/吨,且基本上是从澳大利亚与巴西进口,等于就是中国高达1843.3亿美元的铁矿石进口用汇基本被这两个国家瓜分。
同时对比发现,以2020年全年进口铁矿石均价101.7美元/吨计算,当年中国进口铁矿石11.7亿吨,对应金额约1189亿美元,也就是说即便在进口量有所减少的情况下,2021年中国也因铁矿石价格的上涨多支付外汇654.3亿美元,增幅高达55%。