
货币政策有效性研究述评(一)
货币政策有效性研究述评(一)
本文梳理了20世纪30年代以来中外学术界关于货币政策有效性问题的研究文献,在此基础上得出了货币政策能否有效发挥调控作用不在于货币政策本身,而取决于其发挥作用的环境和条件的研究结论。中国通货紧缩时期,货币政策完全可以有所作为。关键是要改善国民经济运行环境,畅通货币政策传导渠道。
一、引言
为了应对东南亚金融危机的袭扰,1998年以来中国政府连续5年实施了积极的财政政策和稳健的货币政策。此举对刺激内需拉动经济增长发挥了巨大的作用,充分显示了危难时期“双木撑天”的巨大威力.如今,随着中央财政债务依存度的提高和财政大规模基础设施项目投资效应的递减以及“挤出效应”的出现,财政政策要逐步淡出历史舞台,转由货币政策“独木撑天”,单独承担启动内需、促进经济增长的历史任务。为此,深入探讨中国货币政策有效性问题就不仅具有理论意义而且具有极其重要的现实意义。而西方经济学界关于货币政策有效性问题的研究成果作为“它山之石”,完全可以“洋为中用”,为中国制定和实施货币政策提供借鉴;中国理论界关于货币政策有效性方面的研究成果可能更适合中国国情,可望为货币政策操作提供理论支撑。
二、西方经济学界关于货币政策有效性的论争
货币政策真正发挥宏观调控作用是在20世纪30年代凯恩斯革命之后。凯恩斯学派(keynesians)对货币政策作用的认识有一个从保守走向激进的过程。凯恩斯本人偏爱财政政策,对财政政策高度重视,在其名著《就业利息和货币通论》中,凯恩斯指出:“就我自己而言,我现在有些怀疑,仅仅由货币政策操纵利率到底有多大成就。国家可以向远处看,从社会福利着眼,计算资本边际效率,故我希望国家多负起直接投资之责。”尽管凯恩斯偏爱财政政策,但其一生对经济学的重点研究仍然集中在刺激经济增长的货币政策理论上并以货币金融理论的研究成就闻名于世。因此,凯恩斯对财政政策和货币政策的选择绝不是“非此即彼”的态度。事实上,凯恩斯也极力主张实施廉价货币政策以增加有效需求,促进充分就业。凯恩斯指出:“有效储蓄之数量乃定于投资数量,而在充分就业限度以内,鼓励投资者乃是低利率。故我们最好参照资本之边际效率表,把利率减低到一点,可以达到充分就业。”“当然,当利率下降时,消费倾向很容易加强。”由此可见,凯恩斯并不是不重视货币政策,而是认为在经济衰退时期货币政策没有财政政策在增加有效需求方面来得直接和得力。此一认识被后继的凯恩斯主义者进一步阐发并得到完善和强化。
号称“美国的凯恩斯”的汉森(A.HHansen)和凯恩斯一样偏爱财政政策。汉森曾言:“货币武器确实可以有效地用来制止经济扩张。”这说明在经济扩张时期,紧缩性货币政策可以有效地抑制经济过热;汉森同时注意到:“20世纪30年代的经济萧条所提供的充分证据表明,恢复经济增长仅仅靠廉价的货币扩张是不充分的。”这说明在经济萧条时期,扩张性货币政策对于刺激经济增长的作用是有限的。由此可见,汉森已经认识到了货币政策作用的非对称性。
后继的凯恩斯主义者如萨缪尔森(Paul.A.Samuelson)和索罗(Robert.Solow)等虽然仍以“正统凯恩斯学派”自居,但认为凯恩斯低估了扩张性财政政策的负面影响,因而在理论上更多地倾向于货币政策。正是他们命名并完善了菲利普斯曲线,认为物价上涨率与失业率之间存在一种稳定的替代关系,政府完全可以据之选择失业率与物价上涨率之间的适当组合,使二者均达到社会可接受的水平,同时实现经济增长和国际收支均衡等宏观经济目标。在风靡全球的《经济学》教科书中,萨缪尔森和诺德豪斯(WilliamD.Nord-haus)指出:“凯恩斯革命早期,一些宏观经济学家对于货币政策的有效性充满疑虑,正如他们对新发现的财政政策充满信心一样。但是最近20年来,联邦储备体系发挥了更加积极的作用,并显示出自己有能力减缓或加速经济发展。”“目前,货币主义和凯恩斯主义都趋向于相信,美国的稳定经济政策应该主要通过货币政策实施。” “新古典综合派”的主要代表人物之一、美国著名的凯恩斯主义者詹姆斯.托宾(JamesTobbin)也断言货币政策具有重要性。托宾指出:“现在几乎没有一个人——当然也没有一个新经济学的实践者或支持者——会认为货币无关紧要,货币政策与名义国民生产总值无关”。他甚至断言;“在美国,标准的新凯恩斯学说,即我前面所说的新古典综合学派,至少从1950年以来,也就是说远在货币主义兴起之前,便认为货币是具有重要作用的。至少从1951年签订了财政部一联邦储备系统协议以来,政府就已根据这种看法制定政策了。
随着凯恩斯主义者对货币政策作用的认识的逐步深化,他们提出了“逆经济周期调节”的“相机抉择”的货币政策主张。但政策短期效应的长期化实践,使得凯恩斯主义在经历了20世纪50—60年代的辉煌后亦遭到“滞胀”现实的严峻挑战。
货币学派(Monetarists)是以凯恩斯学派的对立面出现的,其最显著的特点是强调“货币最重要。”其代表人物米尔顿.弗里德曼(Milton.Friedman)认为货币政策的作用有三:“货币政策能够防止货币本身成为经济波动的主要根源”;“货币政策能发挥的第二个作用,是为经济运行提供一个稳定的环境——继续用米尔的比喻,就是使货币政策这架机器润滑运行”;“货币政策有助于抵消经济体系中来自其他方面的主要波动。”弗里德曼所说的货币政策的三个作用就其实质而言只是一个,即稳定经济的作用。由此可见,货币学派对货币政策作用的看法比早期的凯恩斯学派要积极,但却不及后继的凯恩斯主义者那么激进。其对货币政策作用的强调也只是稳定经济而已,至于是否影响就业、产出等并未论及。
弗里德曼的货币政策具有稳定经济的作用,是基于其所宣扬的“有限制性的政府干预经济”的经济哲学思想,而这一经济哲学思想与早期芝加哥学派的传统信条一脉相承。在弗里德曼看来,消费函数具有稳定性,消费函数的稳定性决定了货币需求的稳定性,货币需求的稳定性决定了货币供给的稳定性。与货币供给的稳定性相适应,其货币政策主张自然而然是所谓“单一规则”。这一“单一规则”与凯恩斯学派的“逆经济风向行事”的货币政策主张形成了鲜明的对照。但“单一规则”的货币政策主张给人的印象是“以不变应万变”,大有固定化和程式化的倾向。“单一规则”的货币政策事实上也很难完全适应经济运行的复杂多变的现实。
如果说弗里德曼对货币政策作用的估价和后继的凯恩斯主义者有趋同而无鲜明特色的话,他关于货币政策有效性的意见却值得我们关注。弗里德曼指出:“在评价货币政策的标准方面存在着很大的分歧:有些人认为,评价货币政策应注意货币市场状况、利率及货币数量;而有些人则认为就业情况本身应该成为衡量货币政策的大致依据”。在进行观点概括后,弗里德曼提出了自己关于评价货币政策的标准:“如果(正如货币当局通常所作的那样)货币当局以利率或者目前的失业百分率作为评价政策的直接标准,那么,它将像一艘错误地选择了星球方位的宇宙飞船一样,无论它的导航仪多么灵敏、多么精密,它终究都将驶入迷路。”“我相信:某一货币总量是目前可得的、最好的、货币政策的直接指示器或评判标准。——而且我相信:与选择价格水平的做法相比,具体选择哪一种货币总量所带来的妨害则小得多。”由此可见,弗里德曼认为,评价货币政策有效性的标准不是利率、失业率和价格,而是货币供应量。
理性预期学派(RationalexpectationsSchool)对政策的作用持消极否定态度,货币政策自难例外。理性预期学派的主要代表人物之一卢卡斯(RobertElucas)曾提出过著名的“政策无效性命题”。他指出:“当扩张性货币政策反复推行时,它不再能实现自己的目标。推动力消失了,对生产没有刺激作用,期望生产能扩大,但结果却是通货膨胀,而不是别的。”显而易见,理性预期学派完全否认货币政策的作用。事实上,理性预期学派是沿着货币主义的思路特别是依据弗里德曼关于资本主义经济本身具有强有力:的自动稳定趋势这一思路前进的。因此,理性预期学派又称为“新古典宏观经济学”,又叫做“新货币主义”或“货币主义第二号”。如果说,货币主义者还承认总需求管理政策(财政政策和货币政策)可以被用来影响短期的产量和就业水平,理性预期学派的“政策无效性命题”连总需求政策的短期效应也完全否定掉了。由此,卢卡斯比弗里德曼在自由放任的道路上走得更远了。
供给学派(Supply_sideEconomics)是“穿上现代服装的古典经济学”,他们崇奉亚当.斯密(Adamsmith)的经济自由主义和萨伊定理(Say,slaw),因而对货币政策及其作用是漠视的。
为了回答20世纪70年代所谓的“凯恩斯主义理论危机”,20世纪80年代产生了新凯恩斯主义经济学(New—KeynesianEconomics),开始批评新古典宏观经济学对凯恩斯主义的全盘否定。新凯恩斯主义者认为,新古典宏观经济学并非关于人们实际生活世界的理论,它的研究方法只是一种远离客观经济世界的数学上的构想。经济理论应当切合于真实世界、真实世界的制度和现实行为。因此,必然发生凯恩斯主义的复兴。新凯恩斯主义者阿兰.布林德(Alan.Blinder)指出:“宏观经济学已处于另一次革命之中,这次革命等于凯恩斯主义的再现,但是具有更加严密的理论风格”。著名的新凯恩斯主义者保罗.克鲁格曼(Paul.Krugman)更专门撰写了《萧条经济学的回归》一书。克鲁格曼指出:“萧条经济学,即专门讨论30年代世界经济面临的问题的经济学,已经重返历史舞台了”。“萧条经济学回归了,这意味着什么?从本质上看,它意味着两代人以来,宏观经济需求管理方面第一次出现问题,即私人支出不足以利用现有的生产能力,越来越成为世界大部分地区通向繁荣的障碍”。显然,世纪之交全世界普遍存在的通货紧缩的阴影,为凯恩斯主义经济学梅开二度、再放光芒提供了广阔的舞台。
从全球货币政策的实践来看,第二次世界大战以后,西方资本主义国家普遍实施凯恩斯主义扩张性财政政策和货币政策,此举为恢复战争创伤,促进经济增长发挥了巨大的作用;20世纪60年代末,西方世界由于长期奉行凯恩斯主义政策,经济步入滞胀泥潭,各经济学派遂群雄并起,挑战凯恩斯主义的权威地位,西方经济学界进入“战国时代”;英美等国也曾改弦更张,奉行货币学派和供给学派的政策主张。世纪之交,全球经济面临通货紧缩的压力,萧条经济学开始回归,凯恩斯主义“大一统”的时代似又到来。从全球实践看,凯恩斯主义“相机抉择”货币政策不管是否有效,却是客观存在。
三、中国经济学界关于货币政策有效性问题的讨论
如果以凯恩斯的《通论》的出版作为现代货币政策的理论起点,货币政策距今已有60多年的历史;在中国,1984年中国人民银行才专门行使中央银行职能,因而新中国真正的货币政策实践距今尚不足20年。在二级银行体制建立前,中国奉行的是大一统的银行体制,中央银行和商业银行合二为一。因而,那时人们也讨论货币政策,并把货币政策与信贷政策以至金融政策混在一起,称之为货币信贷政策、货币金融政策。严格地说,这些提法是不够准确的。
1984年以来,中国经历了反通胀(1984—1997)与反通缩(1998以来)正反两方面的货币政策实践,取得了一定的经验.与之相适应,中国学术界对货币政策亦进行了热烈的讨论。特别是1997年东南亚金融危机以来,关于货币政策与财政政策的讨论更成为学术热点问题之一。这里,我们从货币政策能否发挥作用、货币政策为什么难以有效发挥作用以及如何提高货币政策有效性的途径三个层面上分别进行述评。
货币政策、债务结构与违约风险研究

摘要
I 摘 要
2018年中国市场融资流动性紧缩,多数企业利润率大幅下滑,营业收入降
低。其中大量企业由于不能按期偿还债务而发生违约事件。社会“违约潮”的发
生不仅损害投资者信心,还造成投资者财产损失。债务违约事件也导致公司丧失
公司声誉,进而危害公司绩效,导致公司价值下降。2018全年资本市场持续低
迷,股票市场蒸发超十万亿市值。我国经济增长速度放缓,逐渐增长的债券违约
金额显示出我国经济快速发展的背后存在着不稳定的因素。2017年非金融企业
部门负债总额占国内生产总值(GDP)的156.9%。企业不仅面临着较高的债务
水平,还面临着不合理的债务结构所带来的危机。
本文主要从债务结构的角度出发,研究不同的债务结构与违约风险之间的相
关性。由于债务的期限和企业债务融资从商品市场或金融市场的不同对企业债务
是否违约产生重要影响,因此本文根据债务的期限不同分为短期负债和长期负债,
根据债务从金融市场或商品市场的不同将企业债务分为金融性负债与经营性负
债,分别讨论短期负债、长期负债、金融性负债、经营性负债与企业债务违约风
险之间的关系。短期负债融资成本低,有利于保持财务灵活性,但是面临的再融
资危机大。长期负债利率较高,但是可以加强对企业的外部监督。金融性负债主
要包括银行等金融机构的借款,可以有效监督公司并提高企业资金使用的合法合
规性。而经营性负债债权人在公司治理水平中处于弱势地位,对公司资金运用产
生的限制作用较小。
本文利用2011-2017年沪深A股上市公司数据实证检验企业短期负债比重、
长期负债比重、金融性负债、经营性负债四个指标与企业债务违约风险之间的关
系。并且将企业所面临的宏观金融环境因素纳入考虑范围,研究货币政策对债务
结构与违约风险之间的调节作用。研究结果发现:(1)企业短期负债比重与违约
风险呈现显著正相关关系,长期负债比重与违约风险呈现显著负相关关系;(2)
当企业所面临货币政策宽松的时候,将抑制短期负债比重与违约风险之间的正相
基于_三元悖论_视角的我国货币政策失效原因探析
第24卷第111期湖南财经高等专科学校学报Vol24No111
2008年2月JournalofHunanFinancialandEconomicCollegeFeb2008
基于三元悖论视角的我国货币
政策失效原因探析
杨桂根
(中共池州市委党校,安徽池州 247100)
!摘 要∀在克鲁格曼三元悖论的三种政策目标组合中,理论上我国选择的是固定汇率制+资本管
制+货币政策独立。但在实际操作中,我国的汇率呈现单边上扬的走势、资本项目也在逐步
放开、货币政策缺乏独立性,由此导致我国货币政策失效。根据扩展的三元悖论,我国应
该选择的近期目标是货币政策相对独立+资本有限流动+汇率有限浮动,长远目标是货
币政策完全独立+资本完全流动+汇率自由浮动。
!关 键 词∀货币政策;有效性;三元悖论;扩展的三元悖论
!中图分类号∀F8220 !文献标识码∀A !文章编号∀1009-4148(2008)01-0093-03
#收稿日期:2007-12-13
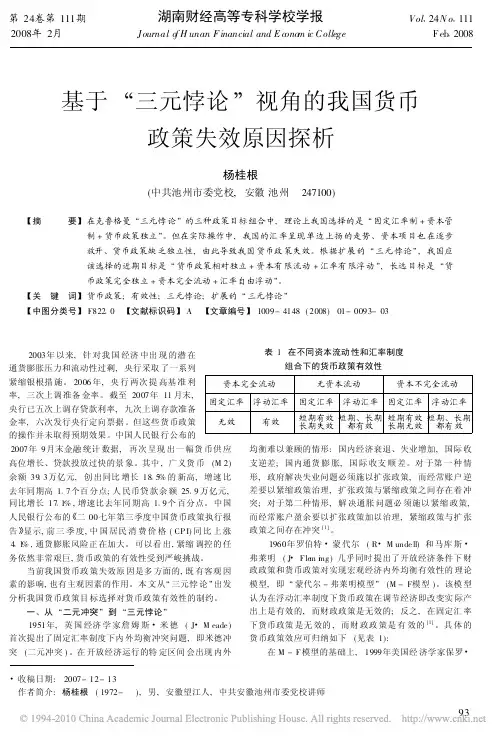
作者简介:杨桂根(1972- ),男,安徽望江人,中共安徽池州市委党校讲师表1 在不同资本流动性和汇率制度
组合下的货币政策有效性资本完全流动无资本流动资本不完全流动
固定汇率浮动汇率固定汇率浮动汇率固定汇率浮动汇率
无效有效短期有效长期失效短期、长期都有效短期有效长期无效短期、长期都有效 2003年以来,针对我国经济中出现的潜在
通货膨胀压力和流动性过剩,央行采取了一系列
紧缩银根措施。2006年,央行两次提高基准利率,三次上调准备金率。截至2007年11月末,
央行已五次上调存贷款利率,九次上调存款准备金率,六次发行央行定向票据。但这些货币政策
的操作并未取得预期效果。中国人民银行公布的
2007年9月末金融统计数据,再次呈现出一幅货币供应
高位增长、贷款投放过快的景象。其中,广义货币(M2)
余额393万亿元,创出同比增长185%的新高,增速比
文献综述、述评范文
文献综述、述评范文
我国现金股利政策研究文献综述
股利政策一直是上市公司财务管理的重要环节之一,长期以来也是公司财务领域的研究热点和难点。早在1976年被称之为“股利之谜”,围绕上市公司股利政策的研究结论层出不穷。
一、影响现金股利政策的因素
国内关于上市公司选择现金股利政策的动机和影响因素的研究成果较多,由于选取的样本和采用的研究力一法不同,结论一也不尽相同。
吕民江和王克敏(1999)研究发现对于现金股利分配的公司,其股利支付水平主要受前期股利支付额和当期盈利水平及其变化;同时现金股利分配主要受到公司规模、股东权益、盈利能力、流动能力、代理成本、国有及法人控股程度及负债率等因素影响,而且公司的股票股利支付额与现金股利支付水平相互影响。
林海(2000)实证分析结果表明现金股利发放水平与收益存在相关关系,上市公司的收益水平越高,相应的股利支付水平也越高,而且收益水平较高的上市公司的现金股利与股票股利存在着相互替代关系。
杨淑娥等(2000)实证研究结果表明现金股利主要受货币资金余额和可供分配利润两因素影响。
陈国辉和赵春光(2000)研究结论表明对现金股利有解释作用的因素主要有股票股利、净资产收益率、利润增长率和股票市价。
赵春光等(2001)实证研究结果认为上市公司是否分配现金股利与是否分配股票股利、上年度是否分配现金股利和企业规模有关;每股现金股利大小与股票价格、市盈率、主营业务利润、是否分配股票股利有关。
吕长江和韩慧博(2001)实证研究结果认为在影响股利分配倾向的各因素中,盈利能力和经营风险是最主要的因素,盈利能力与发放现金股利概率呈二项式变动,经营风险与其呈.相反方向变动。
原红旗(2001)实证研究结论发现我国现金股利政策是代理问题没有得到解决的产物,上市公司控股股东存在以现金股利从上市公司转移现金的行为;上市公司留存资金存在浪费行为,并非是股东利益最大化:规模大的公司倾向于选择现金股利。
财政政策与货币政策的比较研究

财政政策与货币政策的比较研究
周安平
【期刊名称】《江苏商业管理干部学院学报》
【年(卷),期】1996(000)004
【摘 要】在市场经济条件下,制定和实施宏观经济政策,是政府调节、控制社会经济活动的主要手段和方法,它分为财政政策和货币政策两部分。由于这两种政策在作用机理、效率和成本上都有很大差异,因此在实际问题中决定采用何种政策,必须进行比较分析。
【总页数】5页(P9-13)
【作 者】周安平
【作者单位】江苏商业管理干部学院
【正文语种】中 文
【中图分类】F810
【相关文献】
1.制度与经济:清代的财政政策与社会经济——《清代财政政策与货币政策研究》述评 [J], 杨国安
2.金融危机中的财政与货币政策——基于IS-LM框架下的财政政策与货币政策分析 [J], 邹沛江
3.我国货币政策与财政政策区域效应比较研究——基于1985-2010年面板数据
[J], 李菁;赵邦宏 4.积极财政政策评析--兼论财政政策与货币政策的配合 [J], 邓子基
5.我国货币政策和财政政策效果的比较研究 [J], 黄金竹
因版权原因,仅展示原文概要,查看原文内容请购买
货币流通速度变动对我国货币政策有效性及货币供求的影响

收稿日期:2010-01-06作者简介:李洁(1972-),女,南开大学马克思主义教育学院经济学博士。货币流通速度变动对我国货币政策
有效性及货币供求的影响
李 洁
(南开大学马克思主义教育学院,天津300071)
摘 要:作为货币经济学领域的一个重要问题,货币流通速度连接了实体经济的产出和金融领域的货币,能够
反映宏观经济环境的变化。要客观、准确地把握中国货币流通速度的变动规律,就需要从经济转型的角度,系统分
析货币流通速度变化与货币供需之间的联系。当前我国的货币政策应结合货币流通速度的变化进行微调,充分保
持宏观经济稳定运行所必需的货币流动性,调整货币政策的力度和节奏,逐步增强货币政策的有效性。
关键词:货币流通速度;货币政策;有效性
中图分类号:F830.33 文献标识码:A 文章编号:1005-1007(2010)06-0015-05
Abstract:Currencycirculationspeedconnectstheoutputofentityeconomyandcurrencyoffinancialfield.Itcan
reflectthechangeofmacro-economicenvironment.Inordertoobjectivelygraspthechangerulesofcurrencycircu2
lationspeed,weshouldmakeasystematicanalysisontherelationshipbetweenchangesofcurrencycirculationspeed
andsupplyanddemand.CurrencypolicyinChinashouldbeconnectedtothechangesofcurrencycirculationspeed,
andgraduallyimprovetheeffectivenessofcurrencypolicy.
2012年中国当代金融研究述评
含融教 与研究 2013年第2期(总第148期)
2
.0 1 2年中国当代金融研究述评
赵学军
(中国社会科学院经济研究所,北京100836)
摘要:2012年从长时段视角研究中国当代金融的热点集中在金融改革与发展、通货膨胀、金融发展与经济增长关
系、货币政策变迁与有效性、金融市场的发展、农村信用社改革与发展问题等方面。在研究方法上,更多的学者偏重
于建立理论模型进行计量分析。在研究时段上,偏重于改革开放至今。总的来看,学者们在发挥数理分析之长的同
时,或多或少地忽视了历史逻辑与历史事实的检验。
关键词:中国当代金融;研究;述评
中图分类号:F830 文献标识码:A 文章编号:1006—3544(2013)02—0021—07
本文从2012年发表的论文中,选取了较为有代表性的
从长时段研究当代中国金融问题的文章,从金融改革与发
展、通货膨胀、金融发展与经济增长关系、货币政策变迁与有
效性、金融市场的发展、农村信用社改革与发展等六个方面
作了述评。本文介绍了当代中国金融研究的热点问题,介绍
了文章作者的主要观点,并对本学术领域的研究进展与不足 作了简要的评析。
一、对于金融改革与发展的研究
在金融改革研究方面,学界的论文多偏重于出谋划策,
讨论中国金融应该如何改革。与去年相比,论述中国金融改 革历程的文章更少,突破性的研究成果不多见。兹选取其中
几篇,介绍其主要的观点。
中国人民银行行长周小川撰文《大型商业银行改革的回 顾与展望》,全面介绍了中国国有商业银行的改革过程与取
得的成绩。周小川指出,商业银行改革是整个金融改革的核
心组成部分。1993年中共十四届三中全会决定进行大型商业
银行改革,1997年亚洲金融危机爆发时,中国工商银行、中国
农业银行、中国银行、中国建设银行四大专业银行尚未转为 商业银行。亚洲金融危机揭示出监管机构和大型商业银行存 在的种种问题,尤其是不良资产比例过大的问题,坚定了决
社会融资结构变迁对货币政策有效性的影响
引 言 改革开放30多年以来,中国社会融资 格局发生了深刻的变化,今天直接融资和 创新性的金融业务已占据社会融资规模的 近半壁江山。数据显示,2010年企业债和 非金融企业股票筹资分别达1.2万亿元和 5787亿元,分别是2002年的36.8倍和9.5 倍。2010年证券、保险类金融机构对实体 经济的资金运用合计约1.68万亿元,是 2002年的8倍。虽然作为社会融资总额重 要构成部分的信贷、股票、债券和保险投 资等均形成了对实体经济的融资,但是他 们对货币发行的贡献是不一样的。在所有 的融资渠道中,由于商业银行和货币发行 单位中央银行的特殊和直接关系,使信贷 融资在货币发行中起着最重要和关键的作 用。股票、企业债融资和保险投资本身不 会增加货币发行,只是改变了货币供给存 量的结构。因此随着社会融资结构的变迁, 货币供给存量的结构也在不断变化,这将 影响货币政策效应的传导途径,进而影响 货币政策的有效性。追求利润最大化下的 金融创新与规避信贷规模管制的冲动所带 来的风险和监管问题,已经超出了传统的 货币和监管政策的视野,使得原有货币调 控面临巨大挑战。因此,分析中国社会融 资结构的变化以及对货币政策的冲击具有 重要的现实意义。 ◎兰州大学 崔虹虹胡建光 文献综述 货币政策有效性是经济学研究中的重要 内容,也是宏观经济预测与货币政策调节的 重要参考依据。现有关于货币政策有效性的 研究主要可以从以下三个方面进行述评:第 一、货币中性、非中性与货币政策有效性。 Cagan(1969)指出,由于货币供给导致的 价格调整很少是平稳的,而是时而缓慢地时 而剧烈地把货币冲击传递到经济实体,此时 货币就不再是“中性”的了,现实中货币的 非中性主要源于货币供给过程中的替代效应 和支出转移效应。Friedman和Meiselman (1963)是最早将时间序列计量经济方法应 用于货币经济学研究中,其最初目的是考察 货币政策与财政政策中哪一个对名义产出的 影响更大;Sims(1972,1980)等研究了货币 政策变量对实际产出变量的作用效果;Barro 和Rush f1980)、Cochrane(1998)等将货币 政策操作分解出预期与非预期部分,并分别 对其有效性进行考察;Cover f1992)、Wong (2000)等将货币政策分成正向冲击和负向 冲击并分别考察其有效性。刘斌(2001)的 研究表明,我国的货币政策冲击在短期会对 实体经济部门产生影响,在长期不会对实体 经济部门产生影响;刘金全和郑挺国 (2006)发现,我国货币政策冲击对实际产 出的作用效果存在明显的非对称性,经济衰
货币政策规范的理论分析与我国的选择
畲焉舌教亏与研究 2010年第5期(总第133期)
货币政策规范的理论分析与我国的选择 马运全 (山东大学经济研究院,济南250021) 摘要:货币政策规范是宏观经济学的重要研究对象,相机抉择与规则模式拥有各自的优缺点。通过对我国货币政策 操作实践的考察和分析,实行含有相机抉择成分的规则模式应是未来我国货币政策规范选择的趋势和方向。 关键词:货币政策规范;规则型;相机抉择型 中图分类号:F830.31 文献标识码:A 文章编号:1006—3544(2010)05—0002—03 一、货币政策规范理论述评 货币政策的有效性一直是宏观经济学所关注的 重要问题。货币政策的有效性是指货币政策的制定 和实施所达到的效果与预期之间的契合程度,即货 币政策目标能否实现以及在多大程度上得到了实 现。中央银行如何选择时机和恰当的政策工具实现 有效性则取决于许多因素,主要包括货币政策目标、 工具等,但非常重要的一个因素就是货币政策规范 的选择问题。 货币政策规范是指一国指导货币供给的规则、 惯例和态度的一种体系。货币政策规范是中央银行 制定和实施货币政策时所遵循的行为准则或模式, 是决定一国货币政策有效性的重要因素之一。选择 什么模式是基于一国金融市场发展、居民预期、货币 政策传导机制等因素的考量。政策规范大致有两种 类型:相机抉择型和规则型。相机抉择型是指中央银 行在操作货币政策工具时逆经济风向行事,不受固 定程序或原则的束缚,可以根据市场情况和各项调 节措施的特点,机动地决定和选择当前究竟应采取 哪一种或哪几种政策措施。所谓规则型是指中央银 行在制定和执行货币政策时,事先确定操作政策工 收稿日期:2010—08—10 作者简介:马运全(1978一),男,山东省枣庄市人,山东大学经济研究 院(中心)博士研究生。现供职于中国人民银行济南分行, 主要从事金融制度、法经济学和金融法学研究。 2 具的程序和原则。两种类型各有优劣,围绕它们的争 论由来已久。 (一)规则与相机抉择之争简介 货币政策操作的“规则与相机抉择”之争,迄今 至少有150余年的历史,最早可追溯到19世纪中叶的 通货学派与银行学派的学术争论中。凯恩斯主义学 派赞同政府干预并支持相机抉择,他们认为,当未预 料到的经济波动出现时,货币当局仍固守规则是不 明智的;而相机抉择的货币政策十分灵活,可在经济 扰动出现时进行微调以增进社会福利。以弗里德曼 为代表的货币学派从对货币政策的有效性怀疑出 发,认为中央银行应该放弃相机抉择的政策,而遵循 既定的规则。基德兰德和普雷斯科特将“动态不一 致”引入宏观经济学,并把规则视为一种事先的承诺 机制,从而引发了新一轮的规则与相机抉择之争。巴 罗和戈登建立了一个博弈模型,分析了货币政策的 信誉问题,并以短期菲利普斯曲线为例说明了意外 通货膨胀的激励问题。结果表明,在相机抉择下产出 没有系统性提高,而社会则承受了较高的通货膨胀。 这一结论从根本上改变 长期以来的规则与相机抉 择之争,也使得对货币规则的研究成为热点。 (二)相机抉择模式的优劣分析 相机抉择的优势在于:(1)灵活多变。市场的绝 对均衡只是一种理论假设,供求不平衡引起的波动 才是经济的常态。相机抉择可以不拘泥于固定规 则,针对不利的波动做出迅速、灵活的调整。
中国货币政策产出效应的实证研究
西北大学学报(哲学社会科学版) 2013年9月,第43卷第5期,Sep.,2013,Vo1.43,No.5 Journal of Northwest University(Philosophy and Social Sciences Edition)
【经济研究】
中国货币政策产出效应的实证研究
崔建军,袁静文
(西安交通大学经济与金融学院,陕西西安710061)
摘要:通过采用统计研究和实证研究等方法,对1990--2011年间我国货币政策产出效应进
行分析,结果表明:实际货币供给增长率高于货币供给合理区间,货币政策会有效推动产出,同时会
牺牲物价的稳定;实际货币供给增长率低于货币供给合理区间,会导致经济增长面 临下行风险。总
体研究结论是:我国货币供给的GDP产出呈现明显的持续下降趋势,表明伴随中国市场化改革进
程经济货币化程度日益加深,依靠货币供给推动经济增长的空间已越来越小,中国未来经济增长不
能走单纯投资驱动的老路。
关键词:货币政策;通货膨胀;通货紧缩;产出效应
中图分类号:F822 文献标识码:A 文章编号:1000-2731(2013)05-0105-06
1936年凯恩斯(John Maynard Keynes)革命以
来,货币政策产出效应问题一直是宏观经济学的热
点、难点问题。其实,货币政策产出效应不仅是理论
问题,更是现实性非常强的实践问题。本文结合我
国现实对之进行经验实证,进而对中国货币政策有
效性做出客观评价,并得出应有的政策结论。
一、文献述评
(一)国外的相关研究
20世纪30年代凯恩斯革命之后,货币政策开
始真正发挥宏观调控作用。尽管凯恩斯看重财政政
策,但从没有忽视货币政策增加有效需求,促进充分
就业的作用。凯恩斯指出:“失业问题之所以发生,
就是因为人们要造空中楼阁——如果人民所要的东
西(例如货币)不能生产,而对此东西之需求又不容
易压制,劳力便无法就业。唯一补救之道,只有要公
货币政策效应非对称性研究综述
第24卷第l16期
2008年12月 湖南财经高等专科学校学报
, 口z , 乜 凡口 c Z口, 巨 Dm c Clo Z.24Ⅳ0.1l6
Dec.2O08
货币政策效应非对称性研究综述
楚尔鸣赵凯
(湘潭大学商学院,湖南湘潭4l11O5)
【摘 要】货币政策是宏观经济调控的重要工具。近年来,关于货币政策效应非对称性的研究在国内外金
融学界引起广泛关注。从国内外两方面考虑,并以货币政策在方向上和经济周期上的非对称性
为两个侧重点切入,详细地介绍了国内外关于货币政策非对称性问题的研究进展,并对这一研
究领域的国内外成果进行了简要评述。
【关键词】货币政策;非对称性;政策方向;经济周期
【中图分类号】F821.O 【文献标识码】A 【文章编号】10o9—4148(20o8)O6一oo14一o4
20世纪20年代初期以前,经济学家们多数认
为货币政策作用效果是线性对称的。他们理想地认
为制定政策就像操作电梯一样可以均匀地提高和降
低经济活动的幅度,即通过改变利率与货币需求可
以相应地改变经济增长幅度。在1924年到1927年
期间,当美国经济出现轻微萧条的时候,联邦储备
利用扩张性的货币政策,使得经济出现好转,从而
使得人们增强了对扩张性货币政策效应的信心。然
而,爆发于20世纪30年代末的经济大萧条动摇了
人们对扩张性货币政策效应的信赖,使得经济学家
们开始思考货币政策非对称性问题。在其后的数十 年中,关于“紧缩性货币政策能够有效地抑制经济
过热,而扩张性货币政策在治理经济衰退中却显得
无能为力”这一观点逐渐为经济学家们所认同。在
20世纪60—70年代间,Friedman和schwanz
(1963)等人对“大萧条”期间货币政策进行重新
审视和检验,又一次动摇了货币政策非对称性的观
点。FriedmaIl和schwanz的分析表明,大萧条期间
美国的货币政策实际上是紧缩的而非普遍认为的扩
张性货币政策,因此,当时的经济现实说明的不是