
计量经济学演示课件 教学PPT 作者 庞皓 第二章 简单线性回归模型
计量经济学 第二章 一元线性回归模型
计量经济学 第二章 一元线性回归模型
第二章 一元线性回归模型
第一节 一元线性回归模型及其古典假定
第二节 参数估计
第三节 最小二乘估计量的统计特性
第四节 统计显著性检验
第五节 预测与控制
第一节 回归模型的一般描述
(1)确定性关系或函数关系:变量之间
有唯一确定性的函数关系。其一般表现形式为:
一、回归模型的一般形式
变量间的关系
经济变量之间的关系,大体可分为两类:
(2.1)
(2)统计关系或相关关系:变量之间为非确定
性依赖关系。其一般表现形式为:
(2.2)
例如:
函数关系:
圆面积S =
统计依赖关系/统计相关关系:
若x和y之间确有因果关系,则称(2.2)为总体回归模型,x(一个或几个)为自变量(或解释变量或外生变量),y为因变量(或被解释变量或内生变量),u为随机项,是没有包含在模型中的自变量和其他一些随机因素对y的总影响。
一般说来,随机项来自以下几个方面:
1、变量的省略。由于人们认识的局限不能穷尽所有的影响因素或由于受时间、费用、数据质量等制约而没有 引入模型之中的对被解释变量有一定影响的自变量。
2、统计误差。数据搜集中由于计量、计算、记录等
导致的登记误差;或由样本信息推断总体信息时产生
的代表性误差。
3、模型的设定误差。如在模型构造时,非线性关系
用线性模型描述了;复杂关系用简单模型描述了;此
非线性关系用彼非线性模型描述了等等。
4、随机误差。被解释变量还受一些不可控制的众多
的、细小的偶然因素的影响。
若相互依赖的变量间没有因果关系,则称其有相关
关系。
对变量间统计关系的分析主要是通过相关分析、方差分析或回归分析(regression analysis)来完成的。
他们各有特点、职责和分析范围。相关分析和方差分析本身虽然可以独立的进行某些方面的数量分析,但在大多数情况下,则是和回归分析结合在一起,进行综合分析,作为回归分析方法的补充。
第二章 简单回归模型

第二章 简单回归模型
2.1 简单回归模型的定义
选择题
(1)在简单线性回归模型𝑦=𝛽0+𝛽1𝑥+𝑢中,𝑦通常被称为( )。
A、被解释变量 B、因变量 C、响应变量 D、回归子
答案:ABCD
难易程度:较难
(2)若变量𝑥的一个变化可以导致变量𝑦的一个变化,我们称变量𝑥为( )。
A、因变量 B、被解释变量 C、解释变量 D、响应变量
答案:C
难易程度:容易
(3)在方程𝑦=𝛽0+𝛽1𝑥+𝑢中,𝛽0是( )。
A、因变量 B、自变量 C、斜率参数 D、截距参数
答案:D
难易程度:容易
判断题
(1)在简单线性回归模型𝑦=𝛽0+𝛽1𝑥+𝑢中,𝑢表示的是除了𝑥之外,其他因素对𝑦的影响。
答案:对
难易程度:容易
2.2 斜率参数的含义
选择题
(1)在简单线性回归模型𝑦=𝛽0+𝛽1𝑥+𝑢中,当误差项𝑢保持不变,即∆𝑢=0时,𝑦的变化量∆𝑦( )。
A、等于𝛽1𝑥 B、不等于𝛽1𝑥 C、等于𝛽1∆𝑥 D、不等于𝛽1∆𝑥
答案:C
难易程度:容易 2.3 零条件均值假定
填空题
(1) 均值独立假定与误差项平均值为零假定相结合时,能得到 假定。
答案:零条件均值
难易程度:容易
选择题
(1) 在简单线性回归模型𝑦=𝛽0+𝛽1𝑥+𝑢中,均值独立假定的含义是( )。
A、E(𝑢|𝑥)=0 B、E(𝑢)=0 C、E(𝑢|𝑥)≠E(𝑢) D、E(𝑢|𝑥)=E(𝑢)
答案:D
难易程度:较难
判断题
(1) 在简单线性回归模型𝑦=𝛽0+𝛽1𝑥+𝑢中,我们总可以通过调整𝛽1,使得 E(𝑢)=0成立。
答案:错
难易程度:较难
计量经济学课后答案第二章 简单线性回归模型
第二章课后答案
2.1
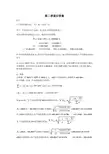
1)设回归模型为: 01iiiYXu
其中,Y为国内生产总值,iX为地方预算内财政收入
对回归模型的参数进行估计,根据回归结果得:
iY= -3.611151+ 0.134582iX
(4.161790) (0.003867)
t = (-0.867692) (34.80013)
2r=0.991810 F=1211.049 S.E.=7.532484 DW=2.051640
2)斜率系数的经济意义:国内生产总值每增加1亿元,地方预算内财政收入平均增加0.315亿元。
3)由以上模型可看出,X的参数估计的t统计量远大于2,说明GDP对地方财政收入确有显著影响。模型在的可决系数为0.991810,说明GDP解释了地方财政收入变动的99%,模型拟合程度较好。
4)预测
点预测:若2005年GDP为3600亿元,2005年的财政收入预测值为480.884。
区间预测:由X、Y的描述统计结果得:
22(1)587.269(121)3793733.66ixxn
22()(3600-917.5874)7195337.357fXX
取=0.05,fY平均值置信度95%的预测区间为:2/22()1ffiXXYtnx
fX=3600时,480.8842.2287.532517195337.357123793733.66=480.88423.61476991
即,2005年财政收入的平均值预测区间为:480.88423.34796 (457.2692, 504.4988)
fY个别值置信度95%的预测区间为:2/22()11ffiXXYtnx
fX=3600,480.8842.2287.532517195337.3571123793733.66=480.88428.97079
计量经济学庞皓第三版课后答案解析
第二章 简单线性回归模型
2.1
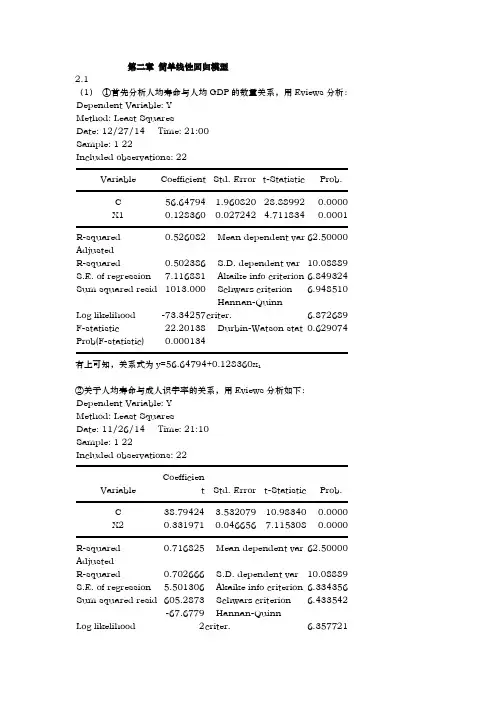
(1) ①首先分析人均寿命与人均GDP的数量关系,用Eviews分析:
Dependent Variable: Y
Method: Least Squares
Date: 12/27/14 Time: 21:00
Sample: 1 22
Included observations: 22
Variable Coefficient Std. Error t-Statistic Prob.
C 56.64794 1.960820 28.88992 0.0000
X1 0.128360 0.027242 4.711834 0.0001
R-squared 0.526082 Mean dependent var 62.50000
Adjusted
R-squared 0.502386 S.D. dependent var 10.08889
S.E. of regression 7.116881 Akaike info criterion 6.849324
Sum squared resid 1013.000 Schwarz criterion 6.948510
Log likelihood -73.34257 Hannan-Quinn
criter. 6.872689
F-statistic 22.20138 Durbin-Watson stat 0.629074
Prob(F-statistic) 0.000134
有上可知,关系式为y=56.64794+0.128360x1
②关于人均寿命与成人识字率的关系,用Eviews分析如下:
Dependent Variable: Y
计量经济学 - 庞皓 - 第三版课后答案
计量经济学 - 庞皓 - 第三版课后答案
第二章简单线性回归模型 2.1
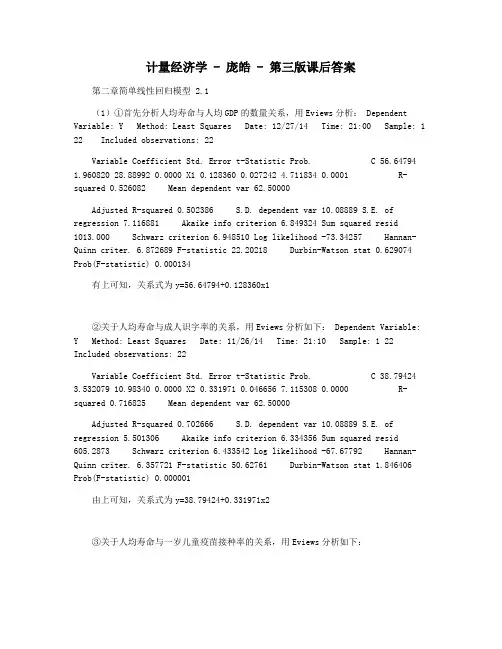
(1)①首先分析人均寿命与人均GDP的数量关系,用Eviews分析: Dependent
Variable: Y Method: Least Squares Date: 12/27/14 Time: 21:00 Sample: 1
22 Included observations: 22
Variable Coefficient Std. Error t-Statistic Prob. C 56.64794
1.960820 28.88992 0.0000 X1 0.128360 0.027242 4.711834 0.0001 R-squared 0.526082 Mean dependent var 62.50000
Adjusted R-squared 0.502386 S.D. dependent var 10.08889 S.E. of
regression 7.116881 Akaike info criterion 6.849324 Sum squared resid
1013.000 Schwarz criterion 6.948510 Log likelihood -73.34257 Hannan-Quinn criter. 6.872689 F-statistic 22.20218 Durbin-Watson stat 0.629074
Prob(F-statistic) 0.000134
有上可知,关系式为y=56.64794+0.128360x1
②关于人均寿命与成人识字率的关系,用Eviews分析如下: Dependent Variable:
第二章一元线性回归模型1

第二章 一元线性回归模型
计量经济学在对经济现象建立经济计量模型时,大量地运用了回归分析这一统计技术,本章
和下一章将通过一元线性回归模型、多元线性回归模型来介绍回归分析的基本思想。
第一节 回归分析的几个基本问题
回归分析是经济计量学的主要工具,下面我们将要讨论这一工具的性质。
一、回归分析的性质
(一 ) 回归释义
回归一词最先由F •加尔顿(Francis Galt on )提出。加尔顿发现,虽然有一个趋势,父母 高,儿女也高:父母矮,儿女也矮,但给定父母的身高,儿女辈的平均身高却趋向于或者“回归” 到全体人口的平均身高。或者说,尽管父母双亲都异常高或异常矮,而儿女的身高则有走向人口 总体平均身高的趋势(普遍回归规律)。加尔顿的这一结论被他的朋友 K •皮尔逊(Karl pearson) 证实。 皮尔逊收集了一些家庭出身 1000多名成员的身高记录, 发现对于一个父亲高的群体, 儿辈 的平均身高低于他们父辈的身高,而对于一个父亲矮的群体,儿辈的平均身高则高于其父辈的身 高。这样就把高的和矮的儿辈一同“回归”到所有男子的平均身高,用加尔顿的话说,这是“回 归到中等” 。
回归分析是用来研究一个变量(被解释变量 Explained variable或因变量Dependent variable 与另一个或多个变量(解释变量 Explanatory variable或自变量Independent variable之间的关系。 其用意在于通过后者(在重复抽样中)的已知或设定值去估计或预测前者的(总体)均值。
下面通过几个简单的例子,介绍一下回归的基本概念。
例子
1. 加尔顿的普遍回归规律。加尔顿的兴趣在于发现为什么人口的身高分布有一种稳定性 ,我 们关心的是, 在给定父辈身高的条件下找出儿辈平均身高的变化。 也就是一旦知道了父辈的身高, 怎样预测儿辈的平均身高。为了弄清楚这一点,用图 1.1 表示如下
计量经济学 第二章 一元线性回归模型
1 第二章 一元线性回归模型
2.1 一元线性回归模型的基本假定
2.1.1一元线性回归模型
有一元线性回归模型(统计模型)如下,
yt = 0 + 1 xt + ut
上式表示变量yt 和xt之间的真实关系。其中yt 称被解释变量(因变量),xt称解释变量(自变量),ut称随机误差项,0称常数项,1称回归系数(通常未知)。上模型可以分为两部分。(1)回归函数部分,E(yt) = 0 + 1 xt,(2)随机部分,ut 。
图2.1 真实的回归直线
这种模型可以赋予各种实际意义,居民收入与支出的关系;商品价格与供给量的关系;企业产量与库存的关系;身高与体重的关系等。
以收入与支出的关系为例。假设固定对一个家庭进行观察,随着收入水平的不同,与支出呈线性函数关系。但实际上数据来自各个家庭,来自同一收入水平的家庭,受其他条件的影响,如家庭子女的多少、消费习惯等等,其出也不尽相同。所以由数据得到的散点图不在一条直线上(不呈函数关系),而是散在直线周围,服从统计关系。
“线性”一词在这里有两重含义。它一方面指被解释变量Y与解释变量X之间为线性关系,即
1ttyx 220ttyx
另一方面也指被解释变量与参数0、1之间的线性关系,即。
1tyx, 221ty0 ,
01ty, 2200ty 2 2.1.2 随机误差项的性质
随机误差项ut中可能包括家庭人口数不同,消费习惯不同,不同地域的消费指数不同,不同家庭的外来收入不同等因素。所以在经济问题上“控制其他因素不变”是不可能的。随机误差项ut正是计量模型与其它模型的区别所在,也是其优势所在,今后咱们的很多内容,都是围绕随机误差项ut进行了。
回归模型的随机误差项中一般包括如下几项内容:
(1)非重要解释变量的省略,
(2)数学模型形式欠妥,
(3)测量误差等,
计量经济学庞皓第三版课后答案解析 2
计量经济学庞皓第三版课后答案解析
word文档,精心编排整理,均可修改
你的满意,我的安心 第二章 简单线性回归模型
字体如需要请自己调整
(1) ①首先分析人均寿命与人均GDP的数量关系,用Eviews分析:
Dependent Variable: Y
Method: Least Squares
Date: 12/27/14 Time: 21:00
Sample: 1 22
Included observations: 22
Variable Coefficient Std. Error t-Statistic Prob.
C
X1
R-squared Mean dependent
var
Adjusted R-squared . dependent
var
. of regression Akaike info
criterion
Sum squared resid Schwarz
criterion
Log likelihood Hannan-Quinn
criter.
F-statistic Durbin-Watson
stat
Prob(F-statistic)
有上可知,关系式为y=+
②关于人均寿命与成人识字率的关系,用Eviews分析如下:
Dependent Variable: Y
Method: Least Squares
Date: 11/26/14 Time: 21:10
Sample: 1 22
Included observations: 22
Variable Coefficient Std. Error t-Statistic Prob.
计量经济学总结第三版庞皓
计量经济学
第一章导论
一节什么是计量经济学
统计学,经济学,数学的结合
二节研究步骤
一、 模型假定
估计解释变量与被解释变量的关系,设置随机扰动项 卩
二、 估计参数
通过变量的样本观测值合理的估计总体模型的参数,是计量经济学的核心内容
三、 模型检验
(1) 经济意义检验,检验所估计的模型与经济理论是否相符
(2) 统计推断信息,检验参数估计值是否是抽样的偶然结果,需要运用数理统 计中统计推断方法对模型及参数的统计可靠性作出说明
(3) 计量经济学检验,t检验和F检验
检验模型是否符合计量经济学假定,如多重共线性,随机扰动项的自相关和异方 差性
(4) 模型预测检验
四、 模型应用
三节变量参数数据与模型
一、变量
经济变量:在不同的时间或空间有不同状态,回去不同的数值且可观测 eg居民家庭收入X和居民消费支出丫
分类:
(1) 流量与存量(2)解释变量/自变量与被解释变量/因变量(3)内生变量(由 模型所决定的变量,是模型求解的结果)和外生变量(由模型以外决定的变量)
二、参数的估计
所得到的参数估计值迎“尽可能接近总体参数真实值”原则 三、计量经济学中应用的数据
(1) 时间序列数据
(2) 截面数据
(3) 面板数据
(4) 虚拟变量数据
二章简单线性回归模型
一节回归分析与回归函数
一、相关分析与回归分析
(一)经济变量之间的相关关系
经济变量之间有两种关系,一种是确定性的函数关系,另一种是不确定的统 计关系,也叫相关关系。
当一个或若干个变量x取一定值时,与之对应的另一个变量丫的值虽然不确 定,但按照某种规律在一定范围内变化,称这种变量之间的关系为不确定的统计 关系或相关关系。
分类
(1) 简单相关关系/多重相关关系
(2) 线性相关/非线性相关
(3) 正相关/负相关
(4)完全相关/不相关
(二)简单线性相关关系的度量
1简单线性相关系数 总体相关系数P
P反应了总体两个变量X和丫的线性相关程度
计量经济学课件
计量经济学课件
1. 引言
计量经济学是经济学领域中一个重要的分支,通过运用数学和统计方法来研究和分析经济现象。本课件将介绍计量经济学的基本概念、方法和应用,并提供实际案例进行演示和说明。
2. 计量经济学的基本概念
2.1 变量与观测
计量经济学的核心是对经济变量进行测量和观测。在本节中我们将介绍不同类型的变量和观测方法,以及它们在计量经济学中的应用。
2.1.1 数值变量与分类变量
• 数值变量是可以用数值或数字来表示的变量,如收入、价格等。 • 分类变量是具有特定类别或标签的变量,如性别、地区等。
2.1.2 原始观测与数据集
• 原始观测是指直接从调查或实验中得到的原始数据。
• 数据集是包含多个观测的集合,可以是以表格形式展示的数据。
2.2 概率分布与统计量
概率分布和统计量是计量经济学中常用的工具,用来描述和分析变量的分布和特征。
2.2.1 概率分布
• 概率分布是描述随机变量的取值和概率的函数。常见的概率分布包括正态分布、均匀分布等。 2.2.2 统计量
• 统计量是根据样本数据计算得出的数值,用来对总体特征进行估计。常见的统计量包括均值、方差、标准差等。
3. 计量经济学的方法和模型
计量经济学研究中常用的方法和模型对于我们了解和解释经济现象至关重要。在本节中,我们将介绍一些常见的计量经济学方法和模型。
3.1 线性回归模型
线性回归模型是一种常用的计量经济学模型,用于探讨变量之间的关系。该模型假设自变量和因变量之间存在线性关系。
3.1.1 单变量线性回归
• 单变量线性回归是指只有一个自变量和一个因变量的线性回归模型。例如,收入和消费之间的关系。 3.1.2 多变量线性回归
• 多变量线性回归是指有多个自变量和一个因变量的线性回归模型。例如,收入、教育水平和消费之间的关系。
3.2 时间序列分析
时间序列分析是计量经济学中用于研究时间相关数据的方法。它包括对趋势、季节性和周期性等进行建模和分析。