
河北省车船税税目税额表
河北省车船税税目税额表
单位:元
税 目 计税单位 年税额
备注
乘用车[按发动机气缸容量(排气量)分档] 升(含)以下的 每 辆 120 核定载客人数9
人(含)以下
升以上至升(含)的 300
升以上至升(含)的 480
升以上至升(含)的 840
升以上至升(含)的 1800
升以上至升(含)的 3000
升以上的 4500
商用车
客车 核定载客人数10至19人 每 辆 516 包括电车
核定载客人数20
人(含)以上
540
货车 整备质量每吨 60 包括半挂牵引车
三轮汽车 30
低速载货汽车 30
挂车 整备质量每吨 30
其他
车辆
专用作业车 整备质量每吨 60
不包括拖拉机
轮式专用机械车 60
摩托车 每 辆 36
船舶 净吨位不超过200吨的 每 吨
3
拖船按照发动机
功率每1千瓦折
净吨位超过200吨 4
但不超过2000吨的 合净吨位吨计
算;拖船和非机
动驳船分别按机
动船舶税额的
50%计算
净吨位超过2000吨
但不超过10000吨的
5
净吨位超过10000吨的 6
游艇 艇身长度不超过10米的 每 米
600
长度指游艇总长
艇身长度超过10米
但不超过18米的
900
艇身长度超过18米
但不超过30米的
1300
艇身长度超过30米的 2000
辅助动力帆艇 600
1.车辆整备质量尾数在吨以下(含吨)的,按照吨计算;超过吨的,按照1吨计算。船
舶净吨位尾数在吨以下(含吨)的不予计算,超过吨的按照1吨计算。1吨以下的小型
车船,一律按照1吨计算。
2.拖船按照发动机功率每1千瓦折合净吨位吨计算。
办税指南车船使用税如何计算

车船使用税如何计算我国关于车船税的计算方法与征收标准有统一规定,那么车船使用税如何计算呢?车船税怎么算?车船税也就是车船使用税。
车船使用税是对行驶于公共道路的车辆和航行于国内河流、湖泊或领海口岸的船舶,按照其种类(如机动车辆、非机动车辆、载人汽车、载货汽车等)、吨位和规定的税额计算征收的一种使用行为税。
那么,汽车车船税怎么算?车船税各地的缴交标准不一致,同时根据您车辆的种类不同缴交费用也不一样,例如货车、小轿车、大客车的标准就都不一样。
车主如需进行车船使用税查询,在交车险的时候,保险公司会将车税税计算出来。
车船税按年征收,纳税人在规定的申报纳税期限内一次缴纳全年税款。
对购置的新车船,购置当年的应纳税额自纳税义务发生的当月起按月计算。
计算公式为:应纳税额=(年应纳税额÷12)×应纳税月份数。
具体的汽车车船税怎么算相关标准:车船税法所附的《车船税税目税额表》中列举的车辆、船舶都需要缴纳车船税,具体有乘用车、商用车、挂车、其他车辆、摩托车和船舶六大类。
机动车辆具体适用税额(1)1.0升(含)以下60元至360元;(2)1.0升以上至1.6升(含)300元至540元;(3)1.6升以上至2.0升(含)360元至660元;(4)2.0升以上至2.5升(含)660元至1200元;(5)2.5升以上至3.0升(含)1200元至2400元;(6)3.0升以上至4.0升(含)2400元至3600元;(7)4.0升以上3600元至5400元。
【车险知识】新车船税缴纳计算方法购置的新车船当年的应纳税额,自纳税义务发生的当月起按月计算。
对于2012年新购置的车船,购置当年的应纳税额自纳税义务发生的当月起按月计算,应纳税额为年应纳税额除以12再乘以应纳税月份数。
计算公式为:应纳税额=(年应纳税额÷12)×应纳税月份数此外,对逾期缴纳车船税的纳税人,从滞纳税款之日起按日加收万分之五的滞纳金,滞纳金和处罚从次年的1月1日起计算。
《税法》第十章 车辆购置税法和车船税法

五、车辆购置税税收优惠
(一)车辆购置税的免税、减税
自2018年1月1日至2020年12月31日,对购置的新能源 汽车免征车辆购置税。对免征车辆购置税的新能源汽车, 通过发布《免征车辆购置税的新能源汽车车型目录》实 施管理。
7
8
自2018年7月1日至2021年6月30日,对购置挂车减半 征收车辆购置税。购置日期按照《机动车销售统一发票》 《海关关税专用缴款书》或者其他有效凭证的开具日期 确定。
六、车辆购置税征收管理
(四)纳税申报
车辆购置税实行一车一申报制度。纳税人在办理纳税申报时应如实填写 《车辆购置税纳税申报表》,同时提供纳税人身份证明、车辆价格证明、车辆 合格证明及税务机关要求提供的其他资料。
免税条件消失的车辆,纳税人在办理纳税申报时,应如实填写纳税申报表, 同时提供以下资料:
(1)发生二手车交易行为的,提供纳税人身份证明、《二手车销售统一 发票》和《车辆购置税完税证明》(以下简称完税证明)正本原件;
特点
2.征收环节单一
4.征收方法单一
6.价外征收,税负不发生转嫁
二、车辆购置税的纳税义务人和征税范围
(一)纳税义务人
车辆购置税的纳税人是指在我国境内购置应税车辆 的单位和个人。其中“单位”包括国有企业、集体企业、 私营企业、股份制企业、外商投资企业、外国企业以及 其他企业,事业单位、社会团体、国家机关、部队以及 其他单位;“个人”包括个体工商户及其他个人,既包 括中国公民又包括外国公民。
(2) 军队、武警专用的车船 (5) 对节能汽车,减半征收车船税
(1) 捕捞、养殖渔船
六、车船税征收管理
(一)纳税义务发生时间
纳税义务发生时间为车船管理部门核发的车船登记证书或者行驶 证中记载日期的当月。纳税人未按照规定到车船管理部门办理应税车 船登记手续的,以车船购置发票所载开具时间的当月作为车船税的纳 税义务发生时间。对未办理车船登记务发生时间。
第十六章 车船税(税法)

应纳税月份数÷12。 • 应纳税月份数为车辆登记日期的当月起至该年度终了的
月份数。若车辆尚未到车船管理部门登记,则应纳税月 份数为购置日期的当月起至该年度终了的月份数。 • 购置年度以后欠缴税款=计税单位×年单位税额×(本 次缴税年度-车辆登记年度-1)
• (3)滞纳金计算 • 对于纳税人在应购买“交强险”截止日期以后购买
• ①购买短期“交强险”的车辆。对于境外机动 车临时入境、机动车临时上道路行驶、机动车 距规定的报废期限不足一年而购买短期“交强 险”的车辆,应纳税月份数为“交强险”有效 期起始日期的当月至截止日期当月的月份数。 保单中“当年应缴”项目的计算公式为:
• 当年应缴=计税单位×年单位税额×应纳税月 份数÷12
• 扣缴义务人应当及时解缴代收代缴的税款,并向地 方税务机关申报。扣缴义务人解缴税款的具体期限, 由各省、自治区、直辖市地方税务机关依照法律、 行政法规的规定确定。
• 车船税采用源泉扣缴的方式,由地方税务机关负责 征收。纳税地点,由省、自治区、直辖市人民政府 根据当地实际情况确定。跨省、自治区、直辖市使 用的车船,纳税地点为车船的登记地。
• ⑥地方税务机关应当按照规定支付扣缴义务人代收 代缴车船税的手续费。税务机关付给扣缴义务人代 收代缴手续费的标准由国务院财政部门、税务主管 部门制定。
中华人民共和国车船税法实施条例(2019年修订)-中华人民共和国国务院令第709号

中华人民共和国车船税法实施条例(2019年修订)正文:----------------------------------------------------------------------------------------------------------------------------------------------------中华人民共和国车船税法实施条例(2011年12月5日中华人民共和国国务院令第611号公布根据2019年3月2日《国务院关于修改部分行政法规的决定》修订)第一条根据《中华人民共和国车船税法》(以下简称车船税法)的规定,制定本条例。
第二条车船税法第一条所称车辆、船舶,是指:(一)依法应当在车船登记管理部门登记的机动车辆和船舶;(二)依法不需要在车船登记管理部门登记的在单位内部场所行驶或者作业的机动车辆和船舶。
第三条省、自治区、直辖市人民政府根据车船税法所附《车船税税目税额表》确定车辆具体适用税额,应当遵循以下原则:(一)乘用车依排气量从小到大递增税额;(二)客车按照核定载客人数20人以下和20人(含)以上两档划分,递增税额。
省、自治区、直辖市人民政府确定的车辆具体适用税额,应当报国务院备案。
第四条机动船舶具体适用税额为:(一)净吨位不超过200吨的,每吨3元;(二)净吨位超过200吨但不超过2000吨的,每吨4元;(三)净吨位超过2000吨但不超过10000吨的,每吨5元;(四)净吨位超过10000吨的,每吨6元。
拖船按照发动机功率每1千瓦折合净吨位0.67吨计算征收车船税。
第五条游艇具体适用税额为:(一)艇身长度不超过10米的,每米600元;(二)艇身长度超过10米但不超过18米的,每米900元;(三)艇身长度超过18米但不超过30米的,每米1300元;(四)艇身长度超过30米的,每米2000元;(五)辅助动力帆艇,每米600元。
第六条车船税法和本条例所涉及的排气量、整备质量、核定载客人数、净吨位、千瓦、艇身长度,以车船登记管理部门核发的车船登记证书或者行驶证所载数据为准。
中华人民共和国车船税法
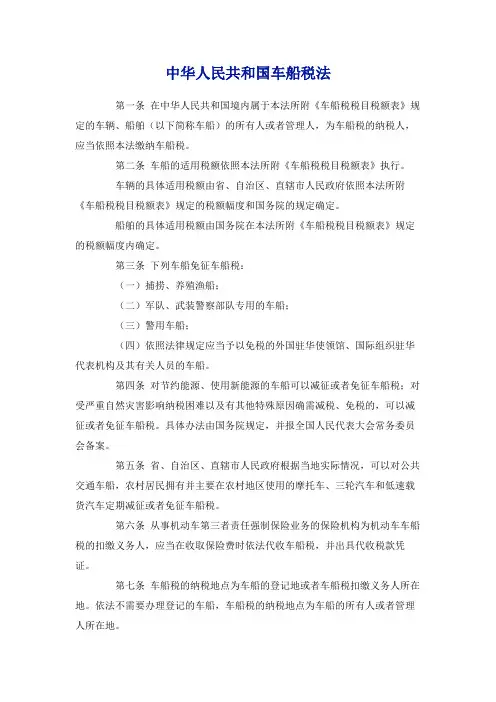
中华人民共和国车船税法第一条在中华人民共和国境内属于本法所附《车船税税目税额表》规定的车辆、船舶(以下简称车船)的所有人或者管理人,为车船税的纳税人,应当依照本法缴纳车船税。
第二条车船的适用税额依照本法所附《车船税税目税额表》执行。
车辆的具体适用税额由省、自治区、直辖市人民政府依照本法所附《车船税税目税额表》规定的税额幅度和国务院的规定确定。
船舶的具体适用税额由国务院在本法所附《车船税税目税额表》规定的税额幅度内确定。
第三条下列车船免征车船税:(一)捕捞、养殖渔船;(二)军队、武装警察部队专用的车船;(三)警用车船;(四)依照法律规定应当予以免税的外国驻华使领馆、国际组织驻华代表机构及其有关人员的车船。
第四条对节约能源、使用新能源的车船可以减征或者免征车船税;对受严重自然灾害影响纳税困难以及有其他特殊原因确需减税、免税的,可以减征或者免征车船税。
具体办法由国务院规定,并报全国人民代表大会常务委员会备案。
第五条省、自治区、直辖市人民政府根据当地实际情况,可以对公共交通车船,农村居民拥有并主要在农村地区使用的摩托车、三轮汽车和低速载货汽车定期减征或者免征车船税。
第六条从事机动车第三者责任强制保险业务的保险机构为机动车车船税的扣缴义务人,应当在收取保险费时依法代收车船税,并出具代收税款凭证。
第七条车船税的纳税地点为车船的登记地或者车船税扣缴义务人所在地。
依法不需要办理登记的车船,车船税的纳税地点为车船的所有人或者管理人所在地。
第八条车船税纳税义务发生时间为取得车船所有权或者管理权的当月。
第九条车船税按年申报缴纳。
具体申报纳税期限由省、自治区、直辖市人民政府规定。
第十条公安、交通运输、农业、渔业等车船登记管理部门、船舶检验机构和车船税扣缴义务人的行业主管部门应当在提供车船有关信息等方面,协助税务机关加强车船税的征收管理。
车辆所有人或者管理人在申请办理车辆相关登记、定期检验手续时,应当向公安机关交通管理部门提交依法纳税或者免税证明。
中华人民共和国车船税法

中华⼈民共和国车船税法中华⼈民共和国车船税法 中华⼈民共和国车船税法根据“总体税负不变”原则,优化了税负结构,对货车、挂车和船舶(游艇除外),以及87%左右的乘⽤车维持或下调了税负,对13%左右的乘⽤车增加了税负,那么,下⾯是车船税法的详细内容,希望对⼤家有帮助。
中华⼈民共和国车船税法 (2011年2⽉25⽇ 第⼗⼀届全国⼈民代表⼤会常务委员会第⼗九次会议通过) 第⼀条在中华⼈民共和国境内属于本法所附《车船税税⽬税额表》规定的车辆、船舶(以下简称车船)的所有⼈或者管理⼈,为车船税的纳税⼈,应当依照本法缴纳车船税。
第⼆条车船的适⽤税额依照本法所附《车船税税⽬税额表》执⾏。
车辆的具体适⽤税额由省、⾃治区、直辖市⼈民政府依照本法所附《车船税税⽬税额表》规定的税额幅度和国务院的规定确定。
船舶的具体适⽤税额由国务院在本法所附《车船税税⽬税额表》规定的税额幅度内确定。
第三条下列车船免征车船税: (⼀)捕捞、养殖渔船; (⼆)军队、武装警察部队专⽤的车船; (三)警⽤车船; (四)依照法律规定应当予以免税的外国驻华使领馆、国际组织驻华代表机构及其有关⼈员的车船。
第四条对节约能源、使⽤新能源的车船可以减征或者免征车船税;对受严重⾃然灾害影响纳税困难以及有其他特殊原因确需减税、免税的,可以减征或者免征车船税。
具体办法由国务院规定,并报全国⼈民代表⼤会常务委员会备案。
第五条省、⾃治区、直辖市⼈民政府根据当地实际情况,可以对公共交通车船,农村居民拥有并主要在农村地区使⽤的摩托车、三轮汽车和低速载货汽车定期减征或者免征车船税。
第六条从事机动车第三者责任强制保险业务的保险机构为机动车车船税的扣缴义务⼈,应当在收取保险费时依法代收车船税,并出具代收税款凭证。
第七条车船税的纳税地点为车船的登记地或者车船税扣缴义务⼈所在地。
依法不需要办理登记的车船,车船税的纳税地点为车船的所有⼈或者管理⼈所在地。
第⼋条车船税纳税义务发⽣时间为取得车船所有权或者管理权的当⽉。
中华人民共和国车船税法(2019年修正)
中华人民共和国车船税法(2019年修正)文章属性•【制定机关】全国人大常委会•【公布日期】2019.04.23•【文号】中华人民共和国主席令第二十九号•【施行日期】2019.04.23•【效力等级】法律•【时效性】现行有效•【主题分类】车船税正文中华人民共和国车船税法(2011年2月25日第十一届全国人民代表大会常务委员会第十九次会议通过根据2019年4月23日第十三届全国人民代表大会常务委员会第十次会议《关于修改〈中华人民共和国建筑法〉等八部法律的决定》修正)第一条在中华人民共和国境内属于本法所附《车船税税目税额表》规定的车辆、船舶(以下简称车船)的所有人或者管理人,为车船税的纳税人,应当依照本法缴纳车船税。
第二条车船的适用税额依照本法所附《车船税税目税额表》执行。
车辆的具体适用税额由省、自治区、直辖市人民政府依照本法所附《车船税税目税额表》规定的税额幅度和国务院的规定确定。
船舶的具体适用税额由国务院在本法所附《车船税税目税额表》规定的税额幅度内确定。
第三条下列车船免征车船税:(一)捕捞、养殖渔船;(二)军队、武装警察部队专用的车船;(三)警用车船;(四)悬挂应急救援专用号牌的国家综合性消防救援车辆和国家综合性消防救援专用船舶;(五)依照法律规定应当予以免税的外国驻华使领馆、国际组织驻华代表机构及其有关人员的车船。
第四条对节约能源、使用新能源的车船可以减征或者免征车船税;对受严重自然灾害影响纳税困难以及有其他特殊原因确需减税、免税的,可以减征或者免征车船税。
具体办法由国务院规定,并报全国人民代表大会常务委员会备案。
第五条省、自治区、直辖市人民政府根据当地实际情况,可以对公共交通车船,农村居民拥有并主要在农村地区使用的摩托车、三轮汽车和低速载货汽车定期减征或者免征车船税。
第六条从事机动车第三者责任强制保险业务的保险机构为机动车车船税的扣缴义务人,应当在收取保险费时依法代收车船税,并出具代收税款凭证。
中华人民共和国车船税法(2019修正)
中华人民共和国车船税法(2019修正)【发文字号】中华人民共和国主席令第29号【发布部门】全国人大常委会【公布日期】2019.04.23【实施日期】2019.04.23【时效性】现行有效【效力级别】法律中华人民共和国车船税法(2011年2月25日第十一届全国人民代表大会常务委员会第十九次会议通过根据2019年4月23日第十三届全国人民代表大会常务委员会第十次会议《关于修改〈中华人民共和国建筑法〉等八部法律的决定》修正)第一条在中华人民共和国境内属于本法所附《车船税税目税额表》规定的车辆、船舶(以下简称车船)的所有人或者管理人,为车船税的纳税人,应当依照本法缴纳车船税。
第二条车船的适用税额依照本法所附《车船税税目税额表》执行。
车辆的具体适用税额由省、自治区、直辖市人民政府依照本法所附《车船税税目税额表》规定的税额幅度和国务院的规定确定。
船舶的具体适用税额由国务院在本法所附《车船税税目税额表》规定的税额幅度内确定。
第三条下列车船免征车船税:(一)捕捞、养殖渔船;(二)军队、武装警察部队专用的车船;(三)警用车船;(四)悬挂应急救援专用号牌的国家综合性消防救援车辆和国家综合性消防救援专用船舶;(五)依照法律规定应当予以免税的外国驻华使领馆、国际组织驻华代表机构及其有关人员的车船。
第四条对节约能源、使用新能源的车船可以减征或者免征车船税;对受严重自然灾害影响纳税困难以及有其他特殊原因确需减税、免税的,可以减征或者免征车船税。
具体办法由国务院规定,并报全国人民代表大会常务委员会备案。
第五条省、自治区、直辖市人民政府根据当地实际情况,可以对公共交通车船,农村居民拥有并主要在农村地区使用的摩托车、三轮汽车和低速载货汽车定期减征或者免征车船税。
第六条从事机动车第三者责任强制保险业务的保险机构为机动车车船税的扣缴义务人,应当在收取保险费时依法代收车船税,并出具代收税款凭证。
第七条车船税的纳税地点为车船的登记地或者车船税扣缴义务人所在地。
人民大2023税法第二版教学课件第12章 车辆购置税、车船税和船舶吨税
下列车辆免征车辆购置税: 1.依照法律规定应当予以免税的外国驻华使馆、领事馆和国际组织驻华机构及其有关人员自用的车辆; 2.中国人民解放军和中国人民武装警察部队列入装备订货计划的车辆; 3.悬挂应急救援专用号牌的国家综合性消防救援车辆; 4.设有固定装置的非运输专用作业车辆; 5.城市公交企业购置的公共汽电车辆。 根据国民经济和社会发展的需要,国务院可以规定减征或者其他免征车辆购置税的情形,报全国人民代 表大会常务委员会备案。
1. 免征吨税 (1)应纳税额在人民币五十元以下的船舶。 (2)自境外以购买、受赠、继承等方式取得船舶所有权的初次进口到港的空载船舶。 (3)吨税执照期满后二十四小时内不上下客货的船舶。 (4)非机动船舶(不包括非机动驳船)。非机动船舶,是指自身没有动力装置,依靠外力驱动的船舶。 非机动驳船,是指在船舶登记机关登记为驳船的非机动船舶。
3. 退税管理:纳税人将已征车辆购置税的车辆退回车辆生产企业或者销售企业的,可以向主管税务机关
申请退还车辆购置税。退税额以已缴税款为基准,自缴纳税款之日至申请退税之日,每满一年扣减百分
之十。
应退税额=已纳税额×(1-使用年限×10%)
使用年限的计算方法是,自纳税人缴纳税款之日起至申请退税之日止。
• 纳税人、征税范围 • 税目与税率 • 应纳税额的计算与代缴纳 • 税收优惠 • 征收管理
(5)捕捞、养殖渔船。捕捞、养殖渔船,是指在中华人民共和国渔业船舶管理部门登记为捕捞船或者养 殖船的船舶。
(6)避难、防疫隔离、修理、改造、终止运营或者拆解,并不上下客货的船舶。 (7)军队、武装警察部队专用或者征用的船舶。 (8)警用船舶。 (9)依照法律规定应当予以免税的外国驻华使领馆、国际组织驻华代表机构及其有关人员的船舶。 (10)国务院规定的其他船舶。本条免税规定,由国务院报全国人民代表大会常务委员会备案。 2. 延期优惠 在吨税执照期限内,应税船舶发生下列情形之一的,海关按照实际发生的天数批注延长吨税执照期限:
辽宁省车船税车辆税目税额表
辽宁省车船税车辆税目税额表辽宁省的车船税是按照车辆的发动机气缸容量以及车辆的类型来分类征收的。
这个税目税额表为辽宁省内的车主提供了应缴税额的计算依据。
根据车辆的核定载客人数和发动机气缸容量来划分车辆类型。
核定载客人数主要分为9人以下、9人至20人、20人以上三类。
发动机气缸容量则根据车辆的排气量来划分,例如1.0升以下、1.0升至1.6升、1.6升以上至2.0升等。
对于乘用车,1.0升以下(含)的车辆每辆税额为300元,1.0升以上至1.6升(含)的车辆每辆税额为420元,1.6升以上至2.0升(含)的车辆每辆税额为480元,以此类推。
对于商用车,大型客车每辆税额为1200元,中型客车每辆税额为960元,货车整备质量每吨税额为96元,挂车整备质量每吨税额则为货车税额的50%,其他车辆的专用作业车整备质量每吨税额为96元,摩托车每辆税额为36元。
这个税目税额表为辽宁省内的车主提供了明确的指导,让车主了解自己应该缴纳的车船税金额。
这个表也帮助了税务部门进行征收和管理,确保了辽宁省内的税收制度的公平和透明。
辽宁省的车船税车辆税目税额表对于车主和税务部门都是非常有用的工具。
通过这个表,车主可以了解自己的应缴税额,税务部门则可以有效地进行征收和管理。
希望这个表能够帮助所有的车主和税务部门更好地理解和遵守税收法规。
车船税是针对在我国境内行驶的车辆和船舶所征收的一种税,其目的是为了调节经济,促进资源节约和环境保护。
在广东省,车船税的征收与车辆的类型、排量、使用性质等因素相关。
本文将详细介绍广东省车辆车船税的适用税额表。
根据最新的政策,广东省的车辆车船税适用税额表主要分为两大类:一类是乘用车,另一类是商用车。
乘用车:根据车辆排量、车型等不同因素,广东省对乘用车的车船税征收标准分为七档,从150元到3600元不等。
其中,排量在0升及以下的乘用车税额最低,为150元;排量在0升及以上的乘用车税额最高,为3600元。