
论税收法律关系的性质
论税收法律关系的性质
摘要: 税收法律关系性质的两种对立学说建立的前提理论建立在对税收认识基础上的。尽管权力说在主要的大陆法系国家被否认了(至少立法如此) ,但是,其与债权债务说的争议却从来都没有停止过,税收法律规范的种类错综复杂,理清税收法律关系的性质具有极其重要的作用。
关键词:税收;法律关系;税收法律关系性质
税收法律规范的种类十分复杂。例如,税法中既有宪法性规范,又有普通法律规范。在普通法律中,既有实体性规范,又有程序性规范。在实体性规范中,既有债务实体规范,又有责任实体规范。在责任实体规范中,既有行政责任规范,又有刑事责任规范。在程序规范中,既有征收程序规范,又有刑事出发规范,在救济程序规范中,既有行政服役规范,又有行政诉讼规范。所以税收法律关系相应的也具有综合性。
一、 对税收的认识
税收,又称为租税、赋税、捐税、税金、税捐等。古今中外的经济学家、法学家等大家们对此进行了无数的探讨与争鸣,并提出了各自相关的学说。
在英国古典经济学家亚当·斯密看来,税收不过是国家因为公共资本和土地两项收入无法满足其所需要的必要费用而占有一部分私人收入的公共收入。德国财政学家海因里希·劳认为:“税收并不是市民对政府的回报,而是政府根据一般市民的义务,按照一定的标准,向市民的课征。”美国财政学家塞里格曼认为:“赋税是政府对于人民的一种强制征收,用以支付谋取公共利益的费用,其中并不包含是否给予特种利益的关系。”梭墨菲尔德认为:“捐税是国家为了实现某些社会经济目的,不考虑纳税者特殊利益,按照预定的标准所进行的非惩罚性的,但是有强制性的,从私有部门到公有部门的资源转移。”
在我国,税收的定义也是中说纷纭。有人认为,税收是国家(政府)为了满足公共需要,凭借公共权力,按照法律所规定的标准和程序强制的、无偿的、定量的取得财政收入的基本形式,它体现政府与纳税人之间以法律为准绳结成的一种特殊的分配关系。也有人认为,税收似乎国家为了实现其职能,凭借政治权利,参与 一部分社会产品或过敏收入分配与再分配所进行的一系列经济活动。还有人认为,赋税是政府无偿、非罚与定例的从社会产出中征收的财富 。
税收究竟是国家凭借自己的权力维持国家机器的运转无偿征收的产物,还是为了满足人民的需要,而采取的一种手段,是值得思考的一个问题。
二、 税收法律关系性质的两种对立学说的简介
(一) 税收法律关系理论的由来
有关税收法律关系性质的争论最早源自于德国。在地磁世界大战之前,以Otto Mayer为代表的德国传统行政法主张,税收法律关系是依靠财政权力而产生的关系,国家或地方公共团体享有优越于人民的权力,而人民则必须服从于此种权力。因此从性质上看,税收法律关系是一种典型的权力关系。据此,税收法律关系是以行政行为为中心所构成的权利服从关系。
税收债务关系说是以1919年《帝国税收通则》的制定为契机,产生的与税收权力关系说截然不同的新理论。《帝国税收通则》确立了“租税债务”的立法原则,明确规定租税债务不以行政权的介入为必要条件。该法制订后,税法学家阿尔伯特·亨泽尔(Albert Hensel)在他的《税法》一书中对此问题进行了阐述,提出“税收债务关系说”。这种学说把税收法律关系定性为国家对纳税人请求履行税收债务的关系,国家和纳税人之间乃是法律上的债权人和债务人的关系。这种学说以《帝国税收通则》关于租税债务的规定为立法依据,否定了权力关系说中由征税机关的“查定处分”这一行政行为创设纳税义务的观点,认为只要满足税法规定的税收要素,税收债务即纳税义务就随即产生,征税机关的行政行为仅具有确定具体的纳税义务内容的效力。
(二) 对两种对立学说的继受
和其他法律部门一样,日本税法也深受德国的影响,尽管日本税收立法中没有就直接出现税收债权债务的概念,但对比而言,日本《国税通则法》第15条关于国税成立的内容与德国1977年 《税收通则》第38条的内容如出一辙。二者均认为税收的成立无须行政权力的介入,行政行为只是确认税收存在的法律程序而已。因此至少在实体法律体系上,日本理发已经承认可债权债务的性质和特征。尽管日本学者对于税收法律关系的性质的认识存在一定的差异,不过相比德国而言,这只是基本趋同前提下的一种细节分歧。
不过应该注意到的是,日本学者对税收法律关系性质的认识是分层次的,不同的认识层次可能会有不同的结论,但这并不意味着学者们的观点截然对立。例如,金子宏向来被认为是税收法律关系性质的二元论代表,即主张将税收实体法和程序法分别按照其性质归入债权债务关系和权力服从关系,既不赞成单一的税收债权债务关系,也不赞成单一的权力服从关系。但税法理论应以税收债务关系为中心进行展开。可见金子宏并不是真正的二元论者,他只是看到了税收实体法律关系与税收程序法律关系在事实上的性质区别,但就其主张而言,他更多的还是赞成税收债权债务关系说。
(三) 税收法律关系理论在我国的学说与实践
相对于德国和日本而言,中国的税法理论仍处在初级发展阶段。关于税收法律关系的性质,尽管金子宏的《租税法》很早就在内地翻译出版了,但是由于研究思路的差异,这个问题并没有得到学界的重视和呼应。一直到2001年,当野弘久的《税法学原理》(第四版)在内地翻译出版后,国内税法学者才开始认识到此问题的意义。
张守文在其著作《税法原理》中认为:税收法律关系分为税收体制法律关系和税收征纳法律关系,而税收征纳法律关系又分为税收实体法律关系和税收程序法律关系。而税收法律关系的性质,则很难一概而论,而应区分税收关系的不同阶段和环节来把握税收法律关系的性质,“税收体制关系和税收征纳程序关系,的确具有一定的权力服从性质,因而‘权力说’的解释也存在着一定的合理性;但在税收实体征纳关系中,又确实更侧重于税收债务的履行,并且,纳税义务成立与否,并非由行政机关单方决定,而是需要依据税法所规定的‘课税要素’来具体加以确定,从而使‘债务说’更有解释力。因此,针对税法所调整的复杂社会关系,确有必要做出具体区分,以针对具体阶段的社会关系,来确定税收法律关系的性质。”该理论以税权为研究核心,把税权从两个方面来加以阐释:一是从税权的享有主体看,国家和个人都享有税权;二是从税权层次上看,税权包括了税收权利与税收权力。因此,该理论一个重大独特之处就是看到了国家既享有税收权力,有享有税收权利,并以动态的分段式把国家享有的税收权利分解为税收债权和税收物权。尽管该理论有很大的新颖性,但其局限性也存在,细心的读者都可以发现,该理论与金子宏的税收法律关系有很大相似性,实际上,该理论把税收法律关系“三分法”,得出税收体制关系和税收征纳程序关系有权力性质,而税收征纳实体关系有债权债务性质的结论,并没有回答税收法律关系到底以权力性质为主,还是以债
务性质为主。
刘剑文在其著作《税法专题研究》中认为:税收法律关系是一个以三方主体之间的四重法律关系组成的两层结构:三方主体是指国家、征税机关、纳税人;四重法律关系是指税收宪法性法律关系、税收征纳法律关系、税收行政法律关系、国际税收分配法律关系;税收征纳关系法律关系和税收行政关系构成第一层,也是人们通常认识的税收法律关系,税收宪法性法律关系和国际税收分配法律关系构成第二层,是潜在的、深层次的,也是往往被人们所忽视的税收法律关系,最深刻地反映了税收法律关系的本质。税收法律关系的本质是契约精神和平等原则。
税收法律关系的平等性可以由税收的经济本质、法治理论和税法的发展史三方面获得论证。从经济本质角度看,用“税收价格论”阐释税收,认为其不过是人们享受国家(政府)提供的公共产品而支付的价格费用,税收价格必然要遵循“等价交换这一市场本性”。从法治理论看,纳税人通过自己的代表决定税收的征收,政府无权擅自决定税收征收,只能在征得人民同意后才能征税,这体现了宪法性税收
法律关系的平等性。在具体的税收征纳关系中,征税机关是政府的代表,纳税人是人民的一分子,税收宪法性法律关系的平等性延伸到税收征纳法律关系中,就是征税机关和纳税人法律关系的平等性。从历史上看,税法的发展史就是税收法律关系由不平等到平等发展的进程。该理论代表了我国目前关于税收法律关系性质研究的一个方向性成果。
在看了一些专注之后,我认为,税收法律关系可以从以下三个层次加以论述:
第一,税收实体法和程序法分离是现代税法的基本结构,实体法在税法中具有独立的意义,不是依附于程序法的附庸。就此而言,税收实体法律关系的发生、变更和消灭完全以法律为依据,行政行为对此只有确认意义,不具有创造性的法律效果,因此,税收实体法律关系是一种公法上的债权债务关系,其于权力服从关系关系没有直接的联系。而税收程序法则更多的受到公法上权力服从关系所支配,税务机关相对于纳税人的地位较为优越,而纳税人对税务机关的行政行为首先必须服从,然后才能根据法律进行救济。
第二,在现实生活中,由于税务机关掌握行政自力执法权而司法机关又未必能够全面妥善的进行救济,因此,虽然纳税人只需要依法纳税,税务机关依法征税,但是事实上号,税务机关在执法过程中还是拥有较大的自由空间的。因此,原本应该独立于税收程序法的实体法律关系,仍然处处收到行政权力的制约。从这个意义上讲,税收法律关系事实上表现出权力服从关系。
第三,从原理上看,为了推行税法学越传统行政法学的诀别,税法的研究必须以实体法为核心。为了规范行政权力,落实税收法定主义,必须清楚地认识到,税收程序只是实现税收债权的法律保障,其不能越俎代庖成为税法的中心。因此,应该以税收债务关系为基础,将程序权利至于实体法的制约之下。
三、 税收法律关系性质对税法的意义
税收法律关系两种学说对立的理论根源在于:国家权力与个人权利谁为第一位。如果认为国家权力为上位概念,个人权利处于从属地位,那么作为为国家赖以生存提供物资基础的税收,无疑就具有了国家行政行为的效力;如果认为个人权利为上位概念,国家权力处于个人权利的监督制约下,那么税收就可以按照社会契约论的理论来重新认识,税收法律关系就具有债的性质了。 马克思主义认为,国家起源于阶级斗争,是阶级矛盾不可调和的产物,因此,国家是阶级专政的工具。税收既是一个历史范畴,它伴随着国家的产生而存在;又是一个经济范畴,它体现了以国家为特殊主体的社会产品分配关系。税法本质则是通过法律体现的统治阶级参与社会产品分配的国家意志。马克思主义的这些观点成为我国主导观点,对税收的认识也限于马克思主义的基本观点。加上我国有长达几千年的封建专制制度,公法,特别是刑法的发展极为完备,而私法,特别是民法的发展极为畸形,没有一个充分尊重个人权利的历史传统。个人权利总是被压抑于国家权力之下而长期得不到伸张。改革开放以来,我们有了“为权利而斗争”的时代土壤, 中国的私法学有了长足发展,从立法、司法、执法和法学教育科研,都有了对个人权利的关注。但是,我们还是要看到,时至今日,我们对国家的认识还没有达到以个人权利制约国家权力的水准;“法”在大多数老百姓的心中还是“刑”的代名词;国家还没有被正确归位于人民的约束之下。因此,在当今中国,讨论税收法律关系的性质,万万不能离开中国这个巨大的国情。
正是如此,税收法律关系权力说在中国现阶段还是有一定存在价值的:一,税收的国家权力特性还是我们这个时代的主流观念,尽管我们所定义的税收包含了公共需要理论,但这并不能改变税收要依靠国家权力来实现的事实。从根源上就把税收看成了是国家政权赖以维系的物质基础,很难让高高在上的“国家”弯下腰来跟纳税人就税赋问题进行讨价还价;二,我国的法律传统还没有转变到让人们亲近法律、认同法律的现代法律文化时代,纳税人从内心压根就有抵制课税的动机;市场经济的“经济人”理论更是加深了纳税人设法避税的主观倾向。所以,在现阶段,税收法律关系还是要以权力说基本理论来构建。当然,权力说产生的时代背景与时至今日的中国有很大的不同,我们对这个理论要批判接受,合理移植。
税法的基本特征和法律特征是什么

【tips】本税法知识是由梁志飞老师精心收编整理!
税法的基本特征和法律特征是什么
税法作为法学学科的一个分支,是调整国家税收关系的所有法律规范的总称。通常对税法的理解有广义和狭义之分,广义的税法是指调整一切涉及税收关系的法律规范的总称;狭义的税法则仅指调整税务机关与纳税人等税务管理相对人之间权利义务关系的法律规范的总称,即冠以“税法”等规范名称的法律。
税法的基本特征
作为一种法律规范,税法与其他法律一样,是由国家制定或认可的,体现国家意志,并由国家强制力保障实施的社会规范。这种法律规范具有一般法律规范的共同特征。但是,由于税法是以税收关系为调整对象的,因而又区别于其他法律。下面将从三个方面对税法的基本特征进行阐释。
税法在法律体系中的特殊地位
税法究竟是属于行政法还是经济法,始终是法学理论界争论的重要课题。应当说,税法的绝大部分属于经济法的范围,即国家协调经济运行过程中所发生的经济关系;而税法的形式则更多地体现行政法的特征,如主体一方必是行政主体(税务机关)、法律与国家行使权力直接相关(征税权)、当事人不能将权利和义务自由处分等。因此,简单地将税法归于经济法或行政法都不准确。
税法应当作为一个独立的部门法,这是因为:一是税法具有其独立的调整对象,即税收关系,其中既包括大量的税收经济关系;也有一部分税收行政关系;二是税法有特定的调整方法,税法运用行政的、刑事的、民事的等多种方法对税收关系进行综合调整,
税法教案1——3讲

第一讲 第一章 税法总论
教学目标:
1.掌握税收的概念,理解税收的职能,了解税收的产生;
2.掌握税法的概念,熟悉税收法规关系,了解税法的作用。
3.掌握税法的构成要素,并能分析运用;
4.了解我国税制改革的进展情况;
5.掌握我国现行的税法体系,明确目前开征的税种以及税法的分类;
教学重点:
1.我国现行的税法体系;
2.税法的分类。
教学难点:
税法的分类
教学场所及教具:黑板、粉笔、课件、多媒体投影
教学方法:讲授法、案例教学法、讨论法
课内外作业:
课内:配套学习指导、习题与项目实训教材第一部分的第一章第一节习题训练
课外:了解当地税收情况
教学过程及主要内容:
【教学导入】
从同学们谈谈对税收最早的了解引入
一、税收的性质
(一)税收的概念
税收又称为“赋税"、“租税”、“捐税”,是国家为了实现其职能,凭借政治权力按照法律规定,强制地、无偿地参与社会剩余产品分配,以取得财政收入的一种规范形式。可以从以下五个方面来理解.
1.税收的本质是一种分配
2.税收分配以国家为主体,凭借政治权力来实现
3.税收分配的对象为剩余产品
4.征税的目的是为了满足社会公共需要
5.税收具有无偿性、强制性和固定性的特征
(二)税收的产生
税收是一个古老的历史范畴,已经有几千年的历史。
1.税收产生的条件
一般认为,税收的产生取决于相互制约的两个条件:
(1)国家的产生和存在。国家的产生和存在是税收产生的前提条件, (2)私有财产制的存在和发展。私有财产制度的出现同税收的产生也有着直接的必然联系,是税收产生的经济条件。
2.我国税收发展的历程
(1)夏商周时期的“贡助彻”。夏、商、周时代的贡、助、彻,是我国税收的雏形阶段。
(2)春秋时期鲁国的“初税亩”.初税亩顺应了土地私有制这一必然发展趋势,这是历史上一项重大的经济改革,也是我国农业税制从雏形阶段进入成熟时期的标志,正式确立起了以私有制为基础的,完全意义上的税收制度。
论税收滞纳金的法律性质、适用情形与核定机制

论税收滞纳金的法律性质、适用情形与核定机制
闫海;于骁骁
【摘 要】Tax overdue fine is one of the important measures of tax
collection and management. The legal nature of the tax overdue fine
should be define as an administrative enforcement penalty as well as the
compensation for damages. Its applied rule not only should be considered
the time dimension "over the prescribed time limit", but also be treated
differentIy combining with main factors such as subjective fault, nature of
action and the obligation body, Etc. The determining of tax overdue fine
can be taken the section surcharge rate, and the differences in methods of
payment should be considered when we determine the range of beginning
and ending time. Also, it should set the tax exclusive periods during tax
audit criminal investigation, administrative reconsideration and
税法总论
1
导论 税收概述
税收,是政府为了满足社会公共需要,凭借政治权力,强制、无偿地取得财政收入的一种形式。税收的本质特征具体体现为税收制度,而税法则是税收制度的法律表现形式。
一、税收的内涵
理解税收的内涵,需要从税收的分配关系本质、国家税权和税收目的三个方面来把握。
1、税收是国家取得财政收入的一种重要工具,其本质是一种分配关系。
国家要行使职能必须有一定的财政收入作为保障。取得财政收入的手段有多种多样,如发行国债、收费、罚款等等,而税收是国家财政收入的主要来源。
另外,税收解决的是分配问题,国家参与社会再分配的形式,体现了一种分配关系。
2、国家征税的依据是政治权力,它有别于按要素进行的分配。
国家通过征税,将一部分社会产品由纳税人所有转变为国家所有,因此,征税的过程,实际上是国家参与社会产品的分配过程。分配问题涉及到两个基本问题:一是分配的主体;二是分配的依据。分配的主体为国家;;而分配的依据,国家的强制力。
3、国家征税的目的是满足社会公共需要。
税收的必要性:公共欲望的满足和公共物品的提供。
·公共欲望:公众可以共同享有的需求,每个个体的享有不影响其他个体的享有,即不具有排他性,只能通过政府途径或公共经济部门来得到满足。满足公共欲望也是现今各国政府的重要任务。比如对教育的需求,对医疗的需求等。
·公共物品:因为公共物品不同于私人物品,各类主体对公共物品均可获得等量的、相同的消费,因此,各类主体对公共物品既都需要,又都不愿独自投资,“三个和尚没水喝”的故事,在一定意义上说明了这个问题。那么,公共物品就只能由公共经济部门去提供,从而使提供公共物品成为国家或政府的一项重要职能。
二、税收的特征(“三性”) 2
税收具有无偿性、强制性和固定性。三性的统一。
三、税收的职能
(一)分配收入的职能
税收是国家参与社会收入分配的重要手段。税收分配收入的职能包括两个方面,即获取财政收入和收入的再分配。
第一章 税法总论

第一章 总 论
1.1 税收制度概述
1.1.1 税收制度的内在规定性
1.1.1.1 税收的概念
税收,又称租税、赋税、捐税等,简称税,是国家为了实现其公共职能而凭借其政治权力,依法强制、无偿地取得财政收入的一种活动
1.1.1.2 税收的特征
同国家取得财政收入的其他方式相比,税收具有如下特征:
(1)强制性。税收以国家政治权力为依托,依法强制征收,不取决于纳税人的意愿,而只取决于征税主体的认识和意愿。
(2)无偿性。税收的过程,就是将纳税人所有的部分财产转移给国家所有,这种转移是单向的,国家既不需事先支付对价,也不需事后直接偿还,在国家与纳税人之间不存在等价有偿的交换关系。
(3)固定性。在征税之前,国家通过法律把每个税种的征税对象、纳税人及征收比例等规定下来,不仅纳税人要严格依法及时足额纳税,国家也只能严格依法征税,不能随意不征、少征或多征。
1.1.1.3 税收制度的概念及分类
税收制度简称“税制”,是国家以法律形式规定的各种税收法令和征收管理办法的总称。
税收制度有广义和狭义之分。广义的税收制度指的是国家的各种税收法规、税收管理体制、税收征收管理制度以及税务机关内部的管理制度的总称。狭义的税收制度则是指国家各种税收法规和征收管理制度,包括各种税法条例、实施细则、征收管理办法和其他有关的税收规定等等。
1.1.2 税收制度的构成要素
税法要素,又称课税要素,是构成税法必不可少的内容,一般包括纳税人、征税对象、税率、纳税环节、纳税期限和地点、减免税、税务争议和税收法律责任等内容。
1.1.2.1 征税对象。
征税对象,又称课税对象,是指征税的直接对象或称标的,它说明对什么征税的问题。征税对象是各个税种间相互区别的根本标志。根据征税范围不相交叉的原则设计出来的各个税种都有其各自的征税对象,并通过税法予以明确界定。国家只能就各个税种在其各自特定的征税对象范围内征税。因此,征税对象决定了各税种法不同的特点和作用。同时,在税率既定的情况下,征税的多少又直接取决于征税对象数量的多少。
2012注册会计师-税法-(打印版)第一章 税法总论
2012年注册会计师考试辅导 税 法
第1页 第一章 税法总论
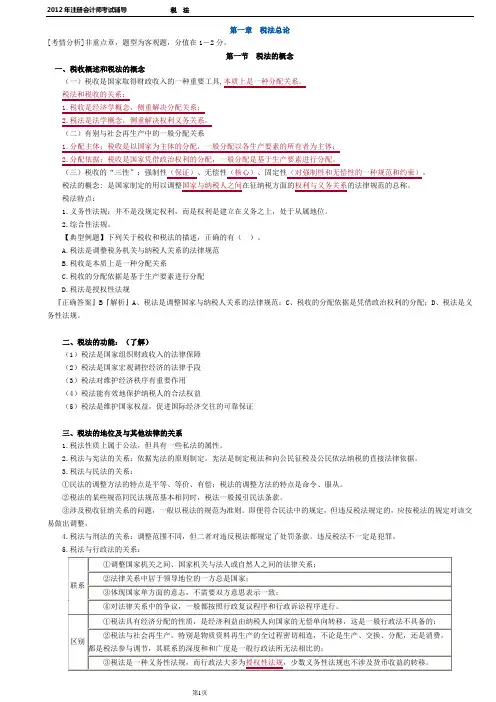
[考情分析]非重点章,题型为客观题,分值在1-2分。
第一节 税法的概念
一、税收概述和税法的概念
(一)税收是国家取得财政收入的一种重要工具,本质上是一种分配关系。
税法和税收的关系:
1.税收是经济学概念,侧重解决分配关系;
2.税法是法学概念,侧重解决权利义务关系。
(二)有别与社会再生产中的一般分配关系
1.分配主体:税收是以国家为主体的分配,一般分配以各生产要素的所有者为主体;
2.分配依据:税收是国家凭借政治权利的分配,一般分配是基于生产要素进行分配。
(三)税收的“三性”:强制性(保证)、无偿性(核心)、固定性(对强制性和无偿性的一种规范和约束)。
税法的概念: 是国家制定的用以调整国家与纳税人之间在征纳税方面的权利与义务关系的法律规范的总称。
税法特点:
1.义务性法规:并不是没规定权利,而是权利是建立在义务之上,处于从属地位。
2.综合性法规。
【典型例题】下列关于税收和税法的描述,正确的有( )。
A.税法是调整税务机关与纳税人关系的法律规范
B.税收是本质上是一种分配关系
C.税收的分配依据是基于生产要素进行分配
D.税法是授权性法规
『正确答案』B『解析』A、税法是调整国家与纳税人关系的法律规范;C、税收的分配依据是凭借政治权利的分配;D、税法是义务性法规。
二、税法的功能:(了解)
(1)税法是国家组织财政收入的法律保障
(2)税法是国家宏观调控经济的法律手段
(3)税法对维护经济秩序有重要作用
(4)税法能有效地保护纳税人的合法权益
(5)税法是维护国家权益,促进国际经济交往的可靠保证
三、税法的地位及与其他法律的关系
平等性--税收法律关系中的新视点
平等性 _ 蕊羹
税收法律关系中的新视点
■/云立新方文彬
长期以来,理解税收法律关系仅局限于它是~ 种单方面的权利、义务关系,即征税主体f通常是崮 家)享有单方面的征税权利,纳税主体【通常是企、比 和公民)负有单方面的纳税义务 由此产生砸税主 体与纳税主体两极,相关法律也因此而设计,卸忽 略了这样一个事实:税I发法律关系中的阿般互享权 利互担义务,差别仅在于二者享有的权利性质有所 不同,义务关系也相对不对等。征税主体由于其在 制定税收法规和进行税收监督过程中,其权利、义 务台二为一,以“职权”或责任的形式出现;而税牧 主体则是依据税收的相_关法律而享有一定的权 利。如日本著名税法学家金子宏所畜,把税收挂律 关系界定为单一的权力关系性质是不妥的,其基本 的和中心的关系为债务关系,是一种公法上的债 务。鄢种“以权力关系”性质理辫分析税收法律关系 至少是单 、片面的,尽管税收程序主要体现极为 关系性质,凸琥国家行政权力,但税收实体法律关 系性质的重心虚避债务关系; 从 义上说.幂辍税舞机关与纳税^的法律地 税 也正是为_『能够有效地.懿火限度地满足上述 人们对国家的要求。也就足随,纳税和租税I者在 时间的逻辑关系中应当是人民先同意纳税并进行 授权,然后国家才能征税;国家征税的意志 人民 同意纳税的意志为前提,目为如粜任何人凭着白已 的权势,主张向人民征税而无需取得人民的同意, 他们就侵犯了有哭财产枫的基率规定,破坏r政府 的目的 所以 国家之所以征秘或蕾说国家应该征 税是因为国家必须为其创造者—一体为缔约主体 的人民提供“公共服务”或 公共需要”。只有将“税 收利益”从人民的手中转让给茸家成为其财政收入 ——“取之于民”,和国家运用其财政收人为人民提 供服务——“用之于民 返两个槊道缩台起来,去考 察“税收利益”在整个税收法律关系理论模型中流 转的全过程,才能看出权利 Ⅱ义务在其间舯双向流 动,税收法律关系深层次的平等原则才能够真正得 以体现。因此.经由宪法的形式,国家和纳税人通过 税收法,俸以及相应的申介征税机关建立了相互间
第二章税法基本理论
第⼆章税法基本理论
第⼆章税法基本理论2.1 税法概述
2.1.1 税法的概念及特征
2.1.1.1 税法的概念
税法是国家权⼒机关及其授权的各种⾏政机关制定的调整税收关系的法律规范的总称。
税收活动必须按严格的规定进⾏,税法是税收的法律依据和法律保障。2.1.1.2 税法的特征
1.税法是调整税收关系的法
税法所调整的是在征纳税过程中形成的权利和义务关系,发⽣在国家和纳税⼈之间的税收关系,既包括税收分配关系⼜包括税收征收管理关系。1)税收分配关系是⼀种经济利益关系,它表现为三种不同的税收分配关系:国家与纳税⼈之间;
国家内部的各级政府之间;
中国政府与外国政府及涉外纳税⼈之间。国际税收协定2)税收征收管理关系
征税机关与纳税⼈之间形成的管理关系。2.税法关系主体的单⽅固定性
有⼀⽅始终是征税机关,另⼀⽅是不同的纳税⼈。没有征税机关作为⼀⽅,就不会产⽣税收法律关系。3.税法是权利与义务不对等的法
税收法律关系并⾮建⽴在协商⾃愿、等价有偿原则的基础之上。
因为税收具有强制性、⽆偿性的特征,税法体现了税收的特征。4.税法是实体法和程序法相结合的综合性质的法
既要规定征收内容,也要规定如何征收。2.1.2 税收法律关系
2.1.2.1 税收法律关系的概念和特征
税收法律关系是指税法确认和调整的在国家征税机关与纳税⼈之间基于税法事实⽽形成的权利义务关系,包括征税主体的权利义务和纳税主体的权利与义务两个⽅⾯。
税收法律关系有四个⽅⾯的独⽴特征:1、税收法律关系的⼀⽅是国家
2、体现国家单⽅⾯的意志
税收法律关系的成⽴、变更、消灭不以主体双⽅意思表⽰⼀致为要件。
只要当事⼈发⽣了税法规定的应纳税的⾏为或事件,就产⽣了税收法律关系。⽆得商量。3、权利义务关系具有不对等性
不同于民事法律关系,体现了税收的⽆偿性。4、具有财产所有权或⽀配权单向转移的性质税收法律关系中的财产转移具有⽆偿、单向、连续等特点。
纳税⼈只要存在税法规定的应纳税⾏为,税法关系就将⼀直延续下去。2.1.2.2 税收法律关系的基本要素
注册税务师考试《税法一》第一章考点练习解析
111 云考网 年注册税务师考试《税法一》第一章考点练习解析
第一节 税法概述
一、税法的概念与特点
(一)税法概念
税法是指有权的国家机关制定的有关调整税收分配过程中形成的权利义务关系的法律规范的总和。
了解税法定义时需注意:
1.立法机关--有权的机关:在我国即是全国人民代表大会及其常务委员会、地方立法机关、获得授权的行政机关。
2.调整对象--税收分配中形成的权利义务关系。
3.范围--广义与狭义之分。广义的税法,包括各级有权机关制定的税收法律、法规、规章,是由税收实体法、税收程序法、税收争诉法等构成的法律体系。
(二)税法的特点--了解
1.从立法过程看--税法属于制定法,而不属于习惯法
即税法是由国家制定的,而不是由习惯作法或司法判例而认可的。
2.从法律性质看--税法属于义务性法规,而不属于授权性法规
即税法直接规定人们的某种义务,具有强制性。
3.从内容看--税法属于综合法,而不属于单一法
即税法是由实体法、程序法、争讼法等构成的综合法律体系。
我国税法结构:宪法加税收单行法律、法规。
【考题·单选题】(2011年)下列有关税法特点的说法,错误的是( )。
222 A.税法属于制定法而非习惯法
B.从法律性质上看,税法属于授权性法规
C.税法是由国家制定而不是认可的
D.税法具有综合性
『正确答案』B
『答案解析』从法律性质上看,税法属于义务性法规,而不是授权性法规。
二、税法原则--掌握(分为两个层次,即:基本原则和适用原则)
税法的基本原则(四个)
1.税收法律主义
2.税收公平主义
3.税收合作信赖主义
4.实质课税原则
税法的适用原则(六个)
1.法律优位原则
2.法律不溯及既往原则
3.新法优于旧法原则
4.特别法优于普通法原则
5.实体从旧、程序从新原则
税法基础
第一节 税法的概念
一、税收和税法的定义
1.税收的定义
税收是政府为了满足公共需要,凭借政治权力,强制、无偿地取得财政收入的一种形式。其特征表现为三个方面:(1)无偿性;(2)强制性;(3)固定性。
税收三性是一个完整的统一体,它们相辅相成、缺一不可。其中,无偿性是核心,强制性是保障,固定性是对强制性和无偿性的一种规范和约束。
2.税法的定义
税法是国家制定的用以调整国家与纳税人之间在征纳税方面的权利及义务关系的法律规范的总称。它是国家及纳税人依法征税、依法纳税的行为准则,其目的是保障国家利益和纳税人的合法权益,维护正常的税收秩序,保证国家的财政收入。
税法具有义务性法规和综合性法规的特点。
2004 注册会计师考试 判断题
【经典例题】税法是调整税务机关与纳税人关系的法律规范,其本质是税务机关依据国家的行政权利向公民进行课税。( )
【答案】×
【解析】税法调整的是国家与纳税人之间的关系的法律规范,而不是调整税务机关与纳税人关系,税务机关只是代表国家行使征税职权。
二、税收法律关系
税收法律关系的构成 权利主体 一方是代表国家行使征税职责的各级税务机关、海关和财政机关 双方法律地位平等但权利义务不对等 另一方是履行纳税义务的单位和个人(按照属地兼属人的原则确定)
权利客体 即征税对象
法律关系内容 是权利主体所享有的权利和所应承担的义务,是税收法律关系中最实质的东西,也是税法的灵魂
税收法律关系的产生、变更与消灭 由税收法律事实来决定
税收法律关系的保护 税收法律关系的保护对权利主体双方是对等的,对权利享有者的保护就是对义务承担者的制约
【经典例题】在税收法律关系中,征纳双方法律地位的平等主要体现为双方权利与义务的对等。( )
【答案】×
【经典例题】税收法律关系的权利主体是指代表国家行使征税职责的税务机关。( )