
财务管理课堂例题 销售百分比法
【例·计算题】已知:某公司2009年销售收入为20000万元,2009年12月31日的资产负债表(简表)如下:
资产负债表(简表)
2009年12月31日单位:万元
该公司2010年计划销售收入比上年增长20%,为实现这一目标,公司需新增设备一台,需要320万元资金。
据历年财务数据分析,公司流动资产与流动负债随销售额同比率增减。
假定该公司2010年的销售净利率可达到10%,净利润的60%分配给投资者。
要求:
(1)计算2010年流动资产增加额;
(2)计算2010年流动负债增加额;
(3)计算2010年公司需增加的营运资金;
(4)计算2010年的留存收益;
(5)预测2010年需要对外筹集的资金量。
销售百分比的计算方法

销售百分比的计算方法在商业领域,销售百分比是一个非常重要的指标,它可以帮助企业了解销售情况、制定营销策略、评估业绩等。
因此,掌握销售百分比的计算方法对于企业管理者和销售人员来说至关重要。
本文将介绍销售百分比的计算方法,希望能对大家有所帮助。
销售百分比是指某一产品或服务在特定时间内的销售额占总销售额的比例。
通常情况下,销售百分比可以按照不同的维度进行计算,比如按产品、按地区、按时间等。
下面,我们将介绍几种常见的销售百分比计算方法。
首先,按产品进行销售百分比的计算。
假设某公司在一年内共销售了A、B、C三种产品,它们的销售额分别为100万元、150万元、200万元。
那么,我们可以按照以下公式来计算每种产品的销售百分比:产品A的销售百分比 = 产品A的销售额 / 总销售额 100% = 100 /(100+150+200) 100% = 20%。
产品B的销售百分比 = 150 / (100+150+200) 100% = 30%。
产品C的销售百分比 = 200 / (100+150+200) 100% = 40%。
其次,按地区进行销售百分比的计算。
假设某公司在东、南、西、北四个地区进行销售,它们的销售额分别为200万元、150万元、180万元、120万元。
那么,我们可以按照以下公式来计算每个地区的销售百分比:东部地区的销售百分比 = 200 / (200+150+180+120) 100% = 28.57%。
南部地区的销售百分比 = 150 / (200+150+180+120) 100% = 21.43%。
西部地区的销售百分比 = 180 / (200+150+180+120) 100% = 25.71%。
北部地区的销售百分比 = 120 / (200+150+180+120) 100% = 17.14%。
最后,按时间进行销售百分比的计算。
假设某公司在一年内每个季度的销售额分别为300万元、250万元、200万元、350万元。
第33讲_销售百分比法
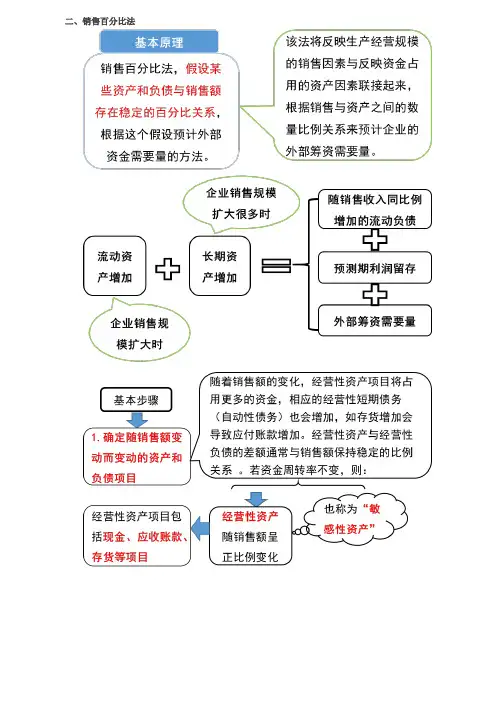
二、销售百分比法Δ敏感资产+Δ非敏感资产=Δ敏感负债+Δ留存收益+外部筹资需要量外部筹资需要量=Δ敏感资产+Δ非敏感资产-Δ敏感负债-Δ留存收益=[(Δ敏感资产-Δ敏感负债)+Δ非敏感资产]-Δ留存收益=Δ资金需求-Δ留存收益其中:(1)Δ敏感资产=基期敏感资产×销售增长率=销售变动额×(基期敏感资产/基期销售额)=(2)Δ敏感负债=基期敏感负债×销售增长率=销售变动额×(基期敏感负债/基期销售额)=(3)Δ留存收益=预测期销售额×预测期销售净利率×预测期留存收益率=预测期销售额×预测期销售净利率×(1-预测期股利支付率)应用举例【例题·2010年单选题】下列各项中,属于非经营性负债的是()。
A.应付账款B.应付票据C.应付债券D.应付销售人员薪酬【答案】C【解析】经营性负债是企业在经营过程中自发形成的,不需要企业刻意筹资,选项C不符合经营负债的特点。
【例题·2014年单选题】采用销售百分比法预测资金需求量时,下列各项中,属于非敏感性项目的是()。
A.现金B.存货C.长期借款D.应付账款【答案】C【解析】敏感性项目是指随销售额变动而变动的经营性资产及经营性债务,长期借款属于筹资性的长期债务,不属于敏感性项目。
【例题·2016年单选题】根据资金需要量预测的销售百分比法,下列负债项目中,通常会随销售额变动而呈正比例变动的是()。
A.应付票据B.长期负债C.短期借款D.短期融资券【答案】A【解析】在销售百分比法下,经营性负债与销售额呈正比例变动,经营性负债包括应付票据、应付账款等项目,不包括短期借款、短期融资券、长期负债等筹资性负债。
【例题·2011年单选题】某公司2011年预计营业收入为50000万元,预计销售净利率为10%,股利支付率为60%。
据此可以测算出该公司2011年内部资金来源的金额为()。
《财务管理》例题

《财务管理》例题第二章[例1]某人拟购房,开发商提出两种方案:1、现在一次性付80万元;2、5年后付100万元若目前的银行贷款利率是7%,应如何付款?解:方案一的终值:F5 =800 000×(1+7%)5=1 122 080或F5 =800 000×(F/P,7%,5)=1 122 080方案二的终值:F5 =1 000 000所以应选择方案2。
方案二的现值:P=1000000×(1+7%)-5=1000000 ×(P/F,7%,5)=1000000 ×(0.713)=713000<800000(方案一现值)结论:按现值比较,仍是方案2较好[例2]A、B两个项目未来的收益如下:A项目,5年末一次性收回110万元;B项目,未来5年每年末收回20万元。
若市场利率为7%,应如何选择哪个项目?解:项目A收益的终值:F = 110(万元)项目B收益的终值:F = 20×(F/A,7%,5)= 20 ×5.7507= 115.014(万元)[例3]某公司欲在5年后还款1 000 000元,如利率为6%,则每年年末应等额在银行存入多少金额?解:已知F=1 000 000 i=6 %n=5 求A?A = F/(F/A,6%,5)= 1 000 000/5.6371 =177 396.18元[例4]某公司向银行借款,需2010年末一次性还清借款的本息40万元。
该企业拟从2006年至2010年每年年末存入银行一笔等额的存款,以便在2010年末还清本息。
假设存款利率为12%。
解:已知F=400000,i=12%,n=5,求A?A = F/(F/A,12%,5)= 400 000/6.3528=62964.36元[例5]某人拟购房,开发商提出两种方案:1、现在一次性付80万元;2、从现在起每年末付20万元,连续支付5年。
若目前的银行贷款利率是7%,应如何付款?解:方案一的现值:80(万元)方案二的现值:P=20(P/A,7%,5)=20(4.1002)=82(万元)[例6]某公司需用一台设备,买价为9000元,可用8年。
资金需要量预测的销售百分比法

资金需要量预测的销售百分比法基本思路:假设企业的资产、负债中有一部分是与收入同比例增减的。
此方法是一个增量的预测方法,也就是在基期或上期期末的基础上去预测下一年度由于收入的增长导致资产的增长,资产的增长也就是资金占用的增加,就会有资金来源的增加。
在此基础上,去预测由于销售增长之后,从企业内部来看,增加的负债来源和增加的留存收益来源,这两部分增加的数额合在一起之后,与增加的资金来源的差额,这就是下一年度需要从外部筹集的资金量。
主要是围绕资产负债表开展预测的。
外部资金需要量=增加的资产-增加的负债-增加的留存收益(1)增加的资产=增量收入×基期敏感资产占基期销售额的百分比=基期敏感资产的合计数×销售增长率(2)增加的负债=增量收入×基期敏感负债占基期销售额的百分比式中:A为随销售变化的资产(敏感资产);B为随销售变化的负债(敏感负债);S0为基期销售额;S1为预测期销售额;ΔS为销售的变动额;P为销售净利润率;E为收益留存比率;A/S0为单位销售额所需的资产数量,即敏感资产占基期销售额的百分比;B/S0为单位销售额所产生的自然负债数量,即敏感负债占基期销售额的百分比。
此方法的特点:1.假设资产和负债中有敏感性资产和敏感性负债;2.核心问题是看清哪些资产、负债属于有敏感性的。
【例题】某公司2004年销售收入为1000万元,销售净利率为10%,净利润的60%分配给投资者。
2004年12月31日的资产负债表(简表)如下:该公司2005年计划销售收入比上年增长20%。
据历年财务数据分析,公司流动资产与流动负债随销售额同比率增减,公司现有生产能力尚未饱和。
假定该公司2005年的销售净利率和利润分配政策与上年保持一致。
预测该公司2005年外部融资需求量。
分析:外部资金需要量△F=增加的资产-增加的自然负债-增加的留存收益其中:增加的资产=增量收入×基期敏感资产占基期销售额的百分比==(1000×20%)×(100+200+300)/1000=120(万元)增加的自然负债=增量收入×基期敏感负债占基期销售额的百分比==(1000×20%)×(40+60)/1000=20(万元)增加的留存收益=预计销售收入×计划销售净利润率×留存收益率===1000×(1+20%)×10%×(1-60%)=48(万元)即:外部资金需要量△F=(敏感资产销售百分比×新增销售额)-(敏感负债销售百分比×新增销售额)-[预计销售额×计划销售净利润率×(1-股利支付率)]=120-20-48=52(万元)或:外部融资需求量△F=基期变动资产×销售增长率-基期变动负债×销售增长率-[计划销售净利率×预计销售额×(1-股利支付率)]=(100+200+300)×20%-(40+60)×20%-1000×(1+20%)×10%×(1-60%)=120-20-48=52(万元)幸福,时时刻刻围绕在你身旁。
销售百分比法在资金需要量预测中的应用及注意问题

销售百分比法在资金需要量预测中的应用及注意问题◎文/李开永摘 要 :在讲授《财务管理》课程中发现,多数教材在应 用销售百分比法进行资金需要量预测时,只就公式求解进行介 绍,其它的解题思路几乎没有涉及,不便于学生全面掌握这一 方法,在应用时做到一题多解。
文章就销售百分比法应用中的 几种解题思路及应该注意的问题做详细介绍。
关键词 :销售百分比法 ;应用 ;注意问题+ 40 000)/ 4 000 000=24%敏感负债销售百分比 =(80 000 + 200 000 + 40 000) / 4 000 000=8%需 要 增 加 的 资 金 额 =(24% - 8%)×(5 000 000 - 4 000 000)=160 000(元)需 要 从 外 部 筹 措 的 资 金 额 =160 000 - 5 000 000×5%×40%=60 000(元)其中,销售净利率 =200 000 / 4 000 000 =5% 利润留存率 =(200 000 - 120 000)/ 200 000 =40%企业经营的目标是实现财产的增值和所有者财富最大化, 要实现这一目标,就要进行资本运营,资金需要量预测是资本 运营的前提和基础,而销售百分比法是进行资金需要量预测的 常用方法之一。
表1单位 :元 一、销售百分比法的原理及步骤(一)销售百分比法的原理假定企业的某些资产和负债与销售额存在稳定的比例关 系,根据基期资产、负债与销售额的比例关系预计预测期资产 和负债,进而确定资金需要量。
(二)应用销售百分比法预测的步骤1. 分析基期资产负债表各个项目与销售收入总额之间的关 系,确定资产和负债中的敏感项目,并计算其销售百分比。
2. 确定需要增加的资金数额。
3. 确定需要从外部筹资数额。
表2 二、销售百分比法预测的常用公式及应用增加的资产 = 基期敏感资产占基期销售额的百分比 × 增 量收入增加的负债 = 基期敏感负债占基期销售额的百分比 × 增 量收入增加的留存收益 = 预计销售收入 × 销售净利率 × 利润留 存率∑A -∑B即 :对外资金需要量 =× △ S - P×E×S 1S 0式中 :∑ A 为基期敏感资产、∑ B 为基期敏感负债 S 0、 S 1 为基期、预测期销售额△ S 为预测期销售增加额 P 为销售净利率 E 为利润留存率 某企业 2008 年 12 月 31 日的资产负债表(简表)见表 1。
销售百分比法例题
1、某公司采用销售百分比法预测下一年度的销售费用,若今年销售额为1000万元,销售费用占销售额的15%,则下一年度预计销售费用为多少万元(假设销售百分比不变)?A. 150万元B. 120万元C. 180万元D. 200万元(答案:A)2、使用销售百分比法时,如果企业计划增加广告投放以提升销售额,通常会导致哪个比例上升?A. 销售成本率B. 销售费用率C. 毛利率D. 净利率(答案:B)3、一家零售企业去年销售额为5000万元,销售费用占销售额的8%。
若今年销售额增长至6000万元,且销售百分比保持不变,今年销售费用将是多少?A. 400万元B. 480万元C. 500万元D. 600万元(答案:B)4、在运用销售百分比法进行财务预测时,若预计销售额将增长20%,而销售费用占比计划从当前的12%降至10%,则销售费用将如何变化?A. 增加20%B. 减少20%C. 增加,但增幅小于20%D. 减少,但减幅小于20%(答案:D)5、某公司去年销售额为3000万元,销售费用率为6%。
若今年销售额预计增长15%,且公司决定维持销售费用率不变,今年销售费用预算应为多少?A. 180万元B. 207万元C. 210万元D. 225万元(答案:B)6、销售百分比法中,若企业希望通过降低销售费用比例来提高净利润率,以下哪项措施最直接有效?A. 提高销售价格B. 降低生产成本C. 减少销售费用支出D. 增加销售量(答案:C)7、一家制造企业去年销售额为8000万元,销售费用占销售额的5%。
若今年计划将销售费用占比降至4%,而销售额保持不变,今年销售费用将减少多少?A. 40万元B. 80万元C. 400万元D. 800万元(答案:C)8、在使用销售百分比法预测未来销售费用时,如果发现历史数据中销售费用占比逐年下降,这可能意味着:A. 企业销售效率在提升B. 企业对销售费用控制不力C. 企业销售额在持续下滑D. 企业正在增加市场营销投入(答案:A)。
2020年注册会计师考试《财务成本管理》要点:销售百分比法
2020年注册会计师考试《财务成本管理》要点:销售百分比法2020年注册会计师考试《财务成本管理》要点:销售百分比法销售百分比法
(一)核心公式:外部融资额=筹资总需求-可动用的金融资产-预计增加的留存收益
(二)推导过程:
外部融资额=资产增加-经营负债增加-预计增加的留存收益
=(经营资产增加+金融资产的增加)-经营负债增加-预计增加的留存收益
=经营资产增加-经营负债增加+金融资产的增加-预计增加的留存收益
=筹资总需求+金融资产的增加-预计增加的留存收益
因为:金融资产的增加=-金融资产的减少
所以:外部融资额=筹资总需求+(-金融资产的减少)-预计增加的留存收益
=筹资总需求-金融资产的减少-预计增加的留存收益
由于可动用的金融资产=现有的金融资产-至少要保留的金融资产,即金融资产被动用会导致金融资产减少,所以,可动用的金融资产=金融资产的减少
由此得出:外部融资额=筹资总需求-可动用的金融资产-预计增加的留存收益
内含增长率
1.含义:企业外部融资为0时的销售增长率。
2.计算原理。
假设可动用金融资产为0:
根据:经营资产销售百分比-经营负债销售百分比-计划销售净利率×[(1+增长率)÷增长率]×收益留存率=0,计算得出的增长率就是内含增长率。
【提示】
(1)当实际增长率等于内含增长率时,外部融资需求为零;
(2)当实际增长率大于内含增长率时,外部融资需求为正数;
(3)当实际增长率小于内含增长率时,外部融资需求为负数。
注册会计师考试栏目。
会计职称-中级财务管理-专题三 销售百分比法预测资金需要量(4页)
专题三销售百分比法预测资金需要量
(一)基本原理
假设某些资产(敏感性资产)和负债(敏感性负债)与销售额存在稳定的百分比关系,随着销售额的增长,敏感性资产和敏感性负债相应增加,从而增加企业未来的资金需求。
这部分增加的资金需求,一部分来自预测期的收益留存,另一部分通过外部筹资取得。
式1:资产=负债+所有者权益
式2:非敏感性资产+敏感性资产=非敏感性负债+敏感性负债+所有者权益
式2中:随着销售收入的增加,敏感性资产(如:存货)需要增加100万元,同时,随着销售收入的增长,敏感性负债(如:应付账款)自发增加30万元,则企业新增资金需求70万元。
【思考】新增70万元的资金需求如何满足?
【结论】一部分通过预测期的利润留存来满足(内部筹资);其余部分通过非敏感性负债和增发新股等股权筹资来满足(外部筹资)。
(二)基本步骤
1.确定随销售额变动而变动的资产和负债项目
经营性资产(敏感性资产):随销售额的变动而同向变动。
主要包括货币资金、应收账款、存货等正常经营中的流动资产。
经营性负债(敏感性负债、自发性负债、自动性债务):随销售额的变动而同向变动。
主要包括应付票据、应付账款等项目,不包括短期借款、短期融资券、长期负债等筹资性负债。
2.确定有关项目与销售额的稳定比例关系
3.确定需要增加的筹资数量
外部融资需求量=
式中:A为基期敏感性资产;B为基期敏感性负债;S1为基期销售额;S2为预测期销售额;ΔS为销售变动额;P为销售净利率;E为利润留存率
【提示】如果销售额大量增加,可能还需要增加非敏感性资产,则外部融资需求量也要相应增加,
第1页。
会计职称-中级财务管理-专题三 销售百分比法预测资金需要量(4页)
专题三销售百分比法预测资金需要量(一)基本原理假设某些资产(敏感性资产)和负债(敏感性负债)与销售额存在稳定的百分比关系,随着销售额的增长,敏感性资产和敏感性负债相应增加,从而增加企业未来的资金需求。
这部分增加的资金需求,一部分来自预测期的收益留存,另一部分通过外部筹资取得。
式1:资产=负债+所有者权益式2:非敏感性资产+敏感性资产=非敏感性负债+敏感性负债+所有者权益式2中:随着销售收入的增加,敏感性资产(如:存货)需要增加100万元,同时,随着销售收入的增长,敏感性负债(如:应付账款)自发增加30万元,则企业新增资金需求70万元。
【思考】新增70万元的资金需求如何满足?【结论】一部分通过预测期的利润留存来满足(内部筹资);其余部分通过非敏感性负债和增发新股等股权筹资来满足(外部筹资)。
(二)基本步骤1.确定随销售额变动而变动的资产和负债项目经营性资产(敏感性资产):随销售额的变动而同向变动。
主要包括货币资金、应收账款、存货等正常经营中的流动资产。
经营性负债(敏感性负债、自发性负债、自动性债务):随销售额的变动而同向变动。
主要包括应付票据、应付账款等项目,不包括短期借款、短期融资券、长期负债等筹资性负债。
2.确定有关项目与销售额的稳定比例关系3.确定需要增加的筹资数量外部融资需求量=式中:A为基期敏感性资产;B为基期敏感性负债;S1为基期销售额;S2为预测期销售额;ΔS为销售变动额;P为销售净利率;E为利润留存率【提示】如果销售额大量增加,可能还需要增加非敏感性资产,则外部融资需求量也要相应增加,此时:【例题】光华公司20×2年12月31日的简要资产负债表如表所示。
假定光华公司20×2年销售额10000万元,销售净利率为10%,利润留存率40%。
20×3年销售额预计增长20%,公司有足够的生产能力,无需追加固定资产投资。
要求:计算外部融资需求量。
光华公司资产负债表(20×2年12月31日) 单位:万元敏感性资产销售百分比=50% 敏感性负债销售百分比=15% 20×3年销售增长率=20%20×3年销售增长额=10000×20%=2000(万元) 基期敏感性资产=500+1500+3000=5000(万元) 基期敏感性负债=1000+500=1500(万元)20×3年预测新增资金需要量=50%×2000-15%×2000=5000×20%-1500×20%=700(万元) 20×3年预测利润留存=10000×(1+20%)×10%×40%=480(万元) 20×3年预测外部融资需求量=700-480=220(万元)【例题·综合题】(2017年)戊公司是一家啤酒生产企业,相关资料如下:资料一:由于戊公司产品生产和销售存在季节性,应收账款余额在各季度的波动幅度很大,其全年应收账款平均余额的计算公式确定为:应收账款平均余额=年初余额÷8+第一季度末余额÷4+第二季度末余额÷4+第三季度末余额÷4+年末余额÷8,公司2016年各季度应收账款余额如表1所示: 表12016年各季度应收账款余额表 单位:万元资料二:戊公司2016年末资产负债表有关项目余额及其与销售收入的关系如表2所示:表2 2016年资产负债表有关项目期末余额及其与销售收入的关系注:表中“N”表示该项目不随销售额的变动而变动资料三:2016年度公司销售收入为21000万元,销售成本为8400万元,存货周转期为70天,应付账款周转期为66天,假设一年按360天计算。
销售百分比法ppt课件
销售百分比法的基本假设
① 在一定的销售量范围内,财务报表中的非敏 感项目的数额保持不变
② 财务报表中的敏感项目与销售收入之间的百 分比保持不变
③ 产品销售价格固定 ④ 税率不变 ⑤ 企业的利润分配政策不变 • 敏感项目:通过历史资料判断随销售变动而
变动的资产和负债项目,这类项目可称之为 Nhomakorabea感项目。
.
销售百分比法的基本步骤
① 划分敏感项目与非敏感项目 ② 计算敏感项目的销售百分比 ③ 编制预计资产负债表 ④ 预算资本需要量 ⑤ 预算留用利润额 ⑥ 预算外部筹资量
.
计算公式
需要追加的外部筹资额
S
RA S
S
RL S
RE
外部资金需求量=
增加的资产-增加的负债-增加的留存收益
增加的留存收益=增加的销售额×销售净利润 率×(1-股利率)
• 若该公司计划在2011年把销售提高到360 000元,销售净利率和股利发放仍保持2010 年水平,要求:利用销售百分比法预测该 公司2010年需要追加的外部筹资额。
.
.
答案
• 首先确定销售收入的增长率: • K=(360 000-300 000)/300 000=20% • 其次确定随销售额变动的资产: • A=80 000+180 000+240 000+500 000=1 000 000(元) • 确定随销售额变动的负债: • L=130 000+20 000=150 000(元) • 确定留存收益的增加额: • R=360 000×10%×(1-60%)=14 400(元) • 追加的外部筹资额=(100万-15万)×20%-1.44万
.
.
答案