
复利系数标准表示法及复利计算公式汇总表
复利系数标准表示法及复利计算公式汇总表
系数名称 标准表示法 推算关系 公式
一次支付
现值系数 (P/F,i,n)
n
i)1(1
F→ P P=F(P/F,i,n)
P=F
ni)1(
1
终值系数 (F/P,i,n) ni)1( P →F F=P(F/P,i,n)
F=Pni1
等额序列支付
现值系数 (P/A,i,n) nniii)1(1)1( A→P P=A(P/A,i,n)
P=nnniiiAiiA)1(1)1()1(11
资金回收系数 (A/P,i,n) 1)1()1(nniii P→A A=P(A/P,i,n)
A=P·i+1)1(·niiP=P1)1()1(iiin
等额序列支付
储存基金系数 (A/F,i,n)
1)1(ni
i
F→A A=F(A/F,i,n)
A=F1)1(nii
终值系数
(F/A,i,n) ii1)1( A(→P)→F F=A(F/A,i,n)
F=Aiin1)1(
等差序列
现值系数 (P/G,i,n)
nnniniiii)1()1(
1)1(
1
G→P P=G(P/G,i,n)
P=A1nnnnniniiiiGiii)1()1(1)1()1(1)1(
年费用系数 (A/G,i,n) 1)1(1nini G→A A=G(A/G,i,n)
A=A1+G1)1(1nini
等比序列
现值系数 (P/s,i,n) nissi1111 s,A1→P P= A1(P/s,i,n)
P=])[1/(][11111时当时当siinAsiissiAn
年费用系数 (A/s,i,n) 1)1(1)1(1nnissii s,A1→A A= A1(A/s,i,n)
A=A11)1(1)1(1nnissii
复利的计算公式
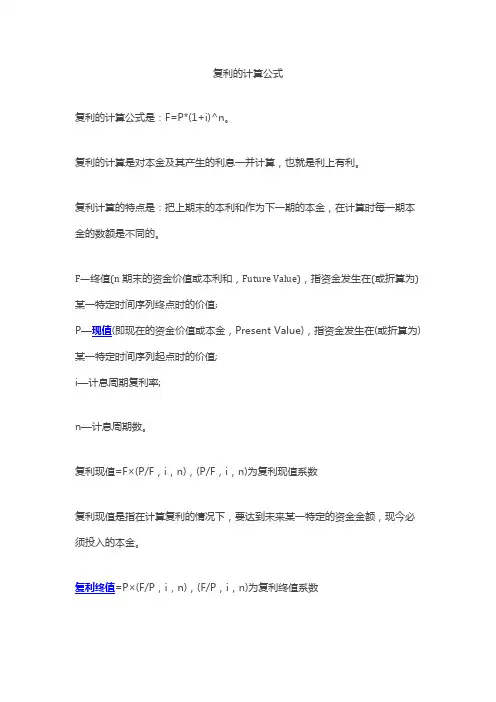
复利的计算公式复利的计算公式是:F=P*(1+i)^n。
复利的计算是对本金及其产生的利息一并计算,也就是利上有利。
复利计算的特点是:把上期末的本利和作为下一期的本金,在计算时每一期本金的数额是不同的。
F—终值(n期末的资金价值或本利和,Future Value),指资金发生在(或折算为)某一特定时间序列终点时的价值;P—现值(即现在的资金价值或本金,Present Value),指资金发生在(或折算为)某一特定时间序列起点时的价值;i—计息周期复利率;n—计息周期数。
复利现值=F×(P/F,i,n),(P/F,i,n)为复利现值系数复利现值是指在计算复利的情况下,要达到未来某一特定的资金金额,现今必须投入的本金。
复利终值=P×(F/P,i,n),(F/P,i,n)为复利终值系数复利终值是指本金在约定的期限内获得利息后,将利息加入本金再计利息,逐期滚算到约定期末的本金之和。
复利终值系数(即复利)是指在每经过一个计息期后,都要将所生利息加入本金,以计算下期的利息。
这样,在每一计息期,上一个计息期的利息都要成为生息的本金,即以利生利,也就是俗称的“利滚利”。
单利与复利单利计息:只对本金计算利息,各期利息相等。
复利计息:既对本金计算利息,也对前期的利息计算利息,各期利息不同。
利息的两种计算方法:单利计息公式:本利和=本金*(1+利率*期数)复利计息公式:本利和=本金*(1+利率)期数普通年金是年金的最基本形式,是指从第一期起,在一定时期内每期期末等额收付的系列款项。
普通年金终值是指普通年金最后一次收付时的本利和,它是每次收付款项的复利终值之和。
普通年金现值是指将一定时期内按相同时间间隔在每期期末收付的相等金额折算到第一期期初的现值之和。
普通年金终值和现值公式普通年金终值=A×(F/A,i,n),(F/A,i,n)为普通年金终值系数普通年金现值=A×(P/A,i,n),(P/A,i,n)为普通年金现值系数。
复利公式及计算方法

复利公式及计算方法
复利是指在投资或贷款中,利息不仅仅是基础金额的一部分,而且还包括之前利息的利息。
复利的计算可以使用以下公式:
A = P(1 + r/n)^(nt)。
其中:
A = 最终金额。
P = 本金。
r = 年利率 (以小数形式表示)。
n = 每年的复利次数。
t = 年数。
例如,如果你有1000美元的本金,年利率是5%,每年复利一次,你想知道5年后的最终金额是多少,可以使用上述公式进行计
算。
A = 1000(1 + 0.05/1)^(15)。
A = 1000(1 + 0.05)^5。
A = 1000(1.05)^5。
A = 1000(1.27628)。
A = 1276.28。
所以,5年后的最终金额是1276.28美元。
此外,还有一种常用的快速计算复利的方法,即 Rule of 72。
这个规则告诉你一个投资将在多长时间内翻倍。
只需将 72 除以年利率,得到的数字就是翻倍所需的年数。
例如,如果年利率是 6%,那么 72 除以 6 等于 12,意味着投资将在大约 12 年内翻倍。
总之,复利是一种强大的财务工具,可以帮助资金增长。
通过理解复利公式和计算方法,你可以更好地规划自己的投资和贷款。
复利计算
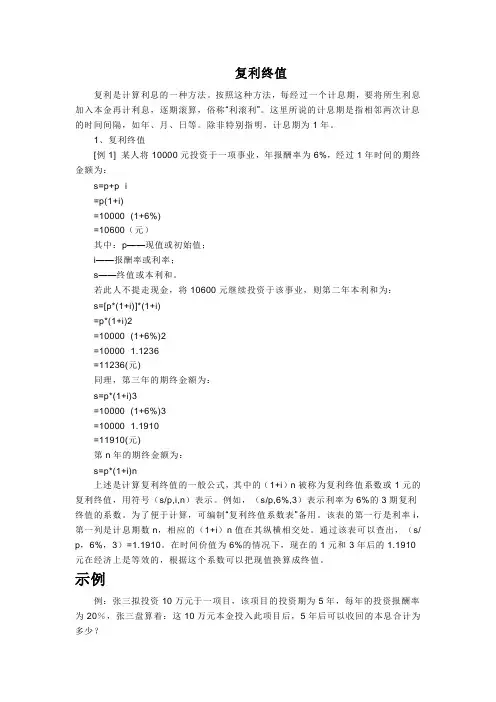
复利终值复利是计算利息的一种方法。
按照这种方法,每经过一个计息期,要将所生利息加入本金再计利息,逐期滚算,俗称“利滚利”。
这里所说的计息期是指相邻两次计息的时间间隔,如年、月、日等。
除非特别指明,计息期为1年。
1、复利终值[例1] 某人将10000元投资于一项事业,年报酬率为6%,经过1年时间的期终金额为:s=p+p×i=p(1+i)=10000×(1+6%)=10600(元)其中:p——现值或初始值;i——报酬率或利率;s——终值或本利和。
若此人不提走现金,将10600元继续投资于该事业,则第二年本利和为:s=[p*(1+i)]*(1+i)=p*(1+i)2=10000×(1+6%)2=10000×1.1236=11236(元)同理,第三年的期终金额为:s=p*(1+i)3=10000×(1+6%)3=10000×1.1910=11910(元)第n年的期终金额为:s=p*(1+i)n上述是计算复利终值的一般公式,其中的(1+i)n被称为复利终值系数或1元的复利终值,用符号(s/p,i,n)表示。
例如,(s/p,6%,3)表示利率为6%的3期复利终值的系数。
为了便于计算,可编制“复利终值系数表”备用。
该表的第一行是利率i,第一列是计息期数n,相应的(1+i)n值在其纵横相交处。
通过该表可以查出,(s/ p,6%,3)=1.1910。
在时间价值为6%的情况下,现在的1元和3年后的1.1910元在经济上是等效的,根据这个系数可以把现值换算成终值。
示例例:张三拟投资10万元于一项目,该项目的投资期为5年,每年的投资报酬率为20%,张三盘算着:这10万元本金投入此项目后,5年后可以收回的本息合计为多少?分析:由于货币随时间的增长过程与复利的计算过程在数学上是相似的,因此,在计算货币的时间价值时,可以使用复利计算的各种方法。
张三的这笔账实际上是关于"复利终值"的计算问题。
复利终值系数计算公式

复利终值系数计算公式复利是指在一定的利率下,利息会加入到原本的本金中,再计算下一期的利息,这样利息就会以复利的形式增长。
在金融领域,复利经常被用于计算投资的终值。
复利终值系数是指在给定的利率下,将未来其中一时刻的终值与现值之比,即终值系数。
计算复利终值系数的公式如下:终值系数=(1+利率)的n次方其中,利率是指每一期的增长率,n是指总的期数。
终值系数表示的是从现在到未来其中一时刻的资金增长倍数,可以用于计算未来的终值。
下面以一个例子来说明如何计算复利终值系数:假设有人每年投资1000元,年利率为5%,并且持续投资10年。
我们想知道10年后的终值是多少。
首先,我们可以使用终值系数公式来计算终值系数:终值系数=(1+利率)的n次方=(1+0.05)的10次方然后,我们可以将终值系数乘以初始本金来计算最终的终值:终值=初始本金×终值系数=1628.8946元所以,10年后的终值为1628.8946元,这个值表示了初始本金的增长倍数。
复利终值系数的计算公式是基于复利的计算方式,每一期的利息都会以复利的形式加入到本金中,从而使得本金增长得更加迅速。
在金融领域,复利终值系数被广泛应用于计算投资的终值,可以帮助投资者了解自己的资金增长情况,从而更好地做出投资决策。
需要注意的是,复利终值系数的计算公式仅适用于固定利率的情况。
如果利率是浮动的或者不断变化的,那么计算复利终值系数就会变得更加复杂。
此外,公式中的利率和期数都需要保持一致才能得到正确的终值系数。
总之,复利终值系数是一种用于计算投资终值的重要工具,通过使用这个公式,投资者可以更好地了解自己的资金增长情况,并做出更明智的投资决策。
复利现值系数计算公式

复利现值系数计算公式
有许多复杂的金融计算概念,但其中一个特别经典的概念是复利现值系数。
它是一种计算未来价值今天价值之间关系的重要公式。
复利现值系数(PVIF)作为一种重要资本金融和投资价值计算工具,它是非常重要的一部分,因为它可以确定投资者收入的范围。
复利现值系数公式可以表示为:PVIF=1/(1 + r)^ n,其中PVIF代表复利现值系数,r是投资的年利率,n代表投资的期数。
PVIF的结果将告诉投资者今天的现值和未来的现值之间的关系。
举个例子,假设一个投资者想在一年后取回投资,年利率为5%。
由于r等于0.05,而n等于1,因此公式最终计算得出的复利现值系数(PVIF)为0.9524。
在这种情况下,投资者可以计算出投资现值(PV)为原始投资金额乘以PVIF,即$1000* 0.9524 = $952.40。
因此,投资者只需投入952.40美元,一年后可以取回1000美元。
由此可见,复利现值系数(PVIF)是非常有用的。
投资者可以通过使用复利现值系数来确定投资未来价值今天价值之间的关系,从而判断投资的效率,帮助决定是否值得投资。
年金复利现值系数表
形式呈现。
年金复利现值系数表的制作方法
数据来源:根据年金复利现值系数的计 算公式,输入相应的利率和期数进行计 算。
3. 将计算结果填入表格相应位置,形成 完整的年金复利现值系数表。
2. 针对每个利率和期数组合,根据年金 复利现值系数的计算公式进行计算。
制作步骤
1. 确定需要计算的利率和期数范围,一 般按照一定间隔进行分类。
年金复利现值系数表的注意事项
准确性
表格中的数值需要准确计算 ,确保公式应用正确。
更新性
随着市场利率的变化,需要 定期更新年金复利现值系数
表。
适用性
表格中的数值仅适用于对应 利率和期数的年金类型,不 同年金类型可能需要使用不 同的计算公式或参照其他年 金复利现值系数表。
04
年金复利现值系数的使用
如何使用年金复利现值系数表
05
年金复利现值系数的计算软 件
软件介绍及使用方法
软件名称
复利现值系数计算器
开发商
金融工程研究所
软件功能
计算年金复利现值系数,支持自定义输入利率 、期数、本金等参数
软件的优缺点分析
01
优点
02
界面友好:软件界面简洁明了,操作方便。
03
计算准确:采用金融计算引擎,计算结果准确 度高。
软件的优缺点分析
02
年金复利现值系数的公 式为:PVIF = 1 / (1 +
r) ^ n
03
其中,PVIF表示年金 复利现值系数,r表示 素
年利率
年利率越高,年金复利现值系数越小 。
时间年限
时间年限越长,年金复利现值系数越 小。
计算方法
1 3
手工计算
复利终值系数
复利终值系数一、复利的概念及计算公式复利是指利息再生利息的利滚利现象,是在投资或借贷过程中所产生的利息根据本金本息和时间的计算方式。
复利的计算公式为:\[ FV = PV \times (1 + r)^n \]其中,FV为终值(Compound Value),PV为现值(Present Value),r为利率,n 为时间。
二、复利终值系数的含义复利终值系数指的是在给定利率和时间条件下,计算终值和现值之间的乘数关系。
具体而言,复利终值系数表征了本金在经过一定时间后所能增值的倍数。
三、复利终值系数的计算方法复利终值系数可以通过复利公式的变形推导得到:\[ FV = PV \times (1 + r)^n = PV \times FVIF \]其中,FVIF为复利终值系数(Compound Value Interest Factor)。
复利终值系数的计算公式为:\[ FVIF = (1 + r)^n \]四、复利终值系数的应用复利终值系数在金融、投资等领域有着广泛的应用。
投资者可以通过计算复利终值系数来了解自己的投资在未来可能增值的情况,从而制定更好的投资决策。
五、示例分析假设现在有一笔本金为1000元,年利率为5%,存款期限为5年。
根据复利终值系数的计算公式,我们可以得到复利终值系数为\( (1 + 0.05)^5 = 1.2762 \)。
因此,本金1000元在5年后的终值为1000元乘以1.2762,即1276.2元。
六、总结复利终值系数是衡量本金在复利计算下增值倍数的重要指标,对于投资者而言具有重要意义。
通过了解复利终值系数的概念及计算方法,投资者可以更好地规划自己的投资计划,实现财务增值的最大化。
复利现值系数
什么是复利现值系数
复利现值是复利终值的对称概念,指未来一定时间的特定资金按复利计算的现在价值,或者说是为取得将来一定复利现值系数本利和现在所需要的本金。
根据复利终值计算公式 s = p(1 + i)n,可得出:
复利现值的计算公式如下:
公式中(1 + i) − n及称为复利现值系数,i称为贴现率,由终值求现值的过程称为贴现。
复利现值系数也可记作(p/s,i,n),表示利率为i,计息期为n期的复利现值系数。
在实际工作中,也可利用复利现值系数表,直接查出相应的现值系数。
复利现值系数的运用
为了便于计算,可编制“复利现值系数表”(下表)进行查询。
该表的使用方法与“复利终值系数表”相同。
例:某人拟在5年后获得本利和10000元,假设投资报酬率为10%,他现在应投入多少元?
(元)
参考文献
↑《中级财务会计》辅助工具.复利现值系数表,北京广播电视大学网络课程。
复利的计算方法和公式
复利的计算是对本金及其产生的利息一并计算,也就是利上有利。
复利计算的特点是:把上期末的本利和作为下一期的本金,在计算时每一期本金的数额是不同的。
复利的计算公式是:F=P*(1+i)^n。
F—终值(n期末的资金价值或本利和,Future Value),指资金发生在(或折算为)某一特定时间序列终点时的价值P—现值(即现在的资金价值或本金,Present Value),指资金发生在(或折算为)某一特定时间序列起点时的价值i—计息周期复利率n—计息周期数。
复利现值=F×(P/F,i,n),(P/F,i,n)为复利现值系数复利现值是指在计算复利的情况下,要达到未来某一特定的资金金额,现今必须投入的本金。
复利终值=P×(F/P,i,n),(F/P,i,n)为复利终值系数复利终值是指本金在约定的期限内获得利息后,将利息加入本金再计利息,逐期滚算到约定期末的本金之和。
复利终值系数(即复利)是指在每经过一个计息期后,都要将所生利息加入本金,以计算下期的利息。
这样,在每一计息期,上一个计息期的利息都要成为生息的本金,即以利生利,也就是俗称的“利滚利”复利计算公式F=P*(F/P.i.n)。
其中F是终值,P是现值,i是利率,n是计息的期数,复利计算的特点是把上期末的本利和作为下一期的本金,在计算时每一期本金的数额是不同的,主要应用于计算多次等额投资的本利终值和计算多次等额回款值。
复利计算公式是计算前一期利息再生利息的问题,计入本金重复计息,即“利生利”“利滚利”。
其计算方法主要分为以下两种:(1)一次支付复利计算(2)等额多次支付复利计算。
一次性支付的情况,主要包含两个公式,具体如下:1、一次性支付终值计算F=P*(1+i)^n2、一次性支付现值计算P=F*(1+i)^-n两个公式互导,其中P代表现值,F代表终值,i代表利率,n代表计息期数。
等额多次支付的情况,主要包含四个公式,具体如下:1、等额多次支付终值计算F=A*((1+i)^(n+1)-1)/i2、等额多次支付现值计算P=A*((1+i)^(n+1)-1)/(1+i)^n*i3、资金回收计算A=P*(1+i)^n*i/((1+i)^(n+1)-1)4、偿债基金计算A=F*i/((1+i)^(n+1)-1)。
(完整版)租金现值、终值、复利现值、终值系数表
(完整版)租金现值、终值、复利现值、终
值系数表
本文档旨在提供租金现值、终值、复利现值和终值系数的详细表格和计算方法。
以下是相关内容的介绍和示例。
租金现值
租金现值是指将未来期限内的租金流量折算到当前时点,以衡量其当前价值。
租金现值的计算公式如下:
租金现值 = 租金支付金额 / (1 + 折现率)^期限
下表是一些常见租金现值系数的示例,折现率设定为10%:
租金终值
租金终值是指将未来期限内的租金流量折算到期限结束时点,以衡量其未来价值。
租金终值的计算公式如下:
租金终值 = 租金支付金额 × (1 + 折现率)^期限
下表是一些常见租金终值系数的示例,折现率设定为10%:
复利现值和终值
复利现值和终值是将连续复利应用于租金流量的折现和计算。
复利现值的计算公式如下:
复利现值 = 租金支付金额 × (1 + 折现率)^期限
复利终值的计算公式如下:
复利终值 = 租金支付金额 × (1 + 折现率)^期限
下表是一些常见复利现值和终值系数的示例,折现率设定为10%:
以上是租金现值、终值、复利现值和终值系数的表格和计算方法。
使用相应的公式和系数,可以准确地计算租金的现值和终值。