
会计科目表(全部)
矿产资源开发利用方案编写内容要求及审查大纲
矿产资源开发利用方案编写内容要求及《矿产资源开发利用方案》审查大纲一、概述
㈠矿区位置、隶属关系和企业性质。
如为改扩建矿山, 应说明矿山现状、
特点及存在的主要问题。
㈡编制依据
(1简述项目前期工作进展情况及与有关方面对项目的意向性协议情况。
(2 列出开发利用方案编制所依据的主要基础性资料的名称。
如经储量管理部门认定的矿区地质勘探报告、选矿试验报告、加工利用试验报告、工程地质初评资料、矿区水文资料和供水资料等。
对改、扩建矿山应有生产实际资料, 如矿山总平面现状图、矿床开拓系统图、采场现状图和主要采选设备清单等。
二、矿产品需求现状和预测
㈠该矿产在国内需求情况和市场供应情况
1、矿产品现状及加工利用趋向。
2、国内近、远期的需求量及主要销向预测。
㈡产品价格分析
1、国内矿产品价格现状。
2、矿产品价格稳定性及变化趋势。
三、矿产资源概况
㈠矿区总体概况
1、矿区总体规划情况。
2、矿区矿产资源概况。
3、该设计与矿区总体开发的关系。
㈡该设计项目的资源概况
1、矿床地质及构造特征。
2、矿床开采技术条件及水文地质条件。
会计科目表

一、资产类11001库存现金21002银行存款31003存放中央银行款项(银行专用新增)41011存放同业银行专用新增51012其他货币资金41101短期投资(分拆)51102短期投资跌价准备(更名)61021结算备付金(证券专用新增)71031存出保证金(金融共用新增)81101交易性金融资产(新增)91111买入返售金融资产101121应收票据111122应收账款121123预付账款131131应收股利141132应收利息151201应收代位追偿款(保险专用新增)161211应收分保账款(保险专用新增)171212应收分保合同准备金181221其他应收款191231坏账准备1261委托代销商品131161应收补贴款201301贴现资产(银行专用新增)211302拆出资金(新增)221303贷款(银行和保险共用新增)231304贷款损失准备(银行和保险共用新增)241311代理兑付证券(银行和证券共用新增)251321代理业务资产(新增)261401材料采购(更名)271402在途物资(新增)281403原材料291404材料成本差异301405库存商品311406发出商品(新增)321407商品进销差价331408委托加工物资341411周转材料(新增)1412包装物及低值易耗品351421消耗性生物资产361431贵金属371441抵债资产(金融共用新增)381451损余物资(保险专用新增)391461融资租赁资产(租赁专用新增)401471存货跌价准备411501持有至到期投资(新增)421502持有至到期投资减值准备(新增)431503可供出售金融资产(新增)441511长期股权投资291402长期债权投资(更名)451512长期股权投资减值准备461521投资性房地产(新增)471531长期应收款(新增)481532未实现融资收益(新增)491541存出资本保证金(新增)501601固定资产511602累计折旧521603固定资产减值准备531604在建工程541605工程物资551606固定资产清理561611未担保余值(租赁专用新增)571621生产性生物资产(农业专用新增)581622生产性生物资产累计折旧(农业专用新增)591623公益性生物资产(农业专用新增)601631油气资产(石油天然气开采专用新增)611632累计折耗(石油天然气开采专用新增)621701无形资产631702累计摊销(新增)641703无形资产减值准备651711商誉(新增)411815未确认融资费用(变更类别)661801长期待摊费用671811递延所得税资产(新增)681821独立账户资产(保险专用新增)691901待处理财产损溢二、负债类702001短期借款712002存入保证金(金融共用新增)722003拆入资金(金融共用新增)732004向中央银行借款(银行专用新增)742011吸收存款(银行专用新增)752012同业存放(银行专用新增)762021贴现负债(银行专用新增)772101交易性金融负债(新增)782111卖出回购金融资产款金(融共用新增)792201应付票据802202应付账款812203预收账款822211应付职工薪酬502153应付福利费(合并)832221应交税费(合并)532176其他应交款(合并)842231应付利息(新增)852232应付股利862241其他应付款872251应付保单红利(保险专用新增)882261应付分保账款(保险专用新增)892311代理买卖证券款(证券专用新增)902312代理承销证券款(证券和银行共用新增)912313代理兑付证券款(证券和银行共用新增)922314代理业务负债(新增)932401递延收益(新增)942501长期借款952502应付债券962601未到期责任准备金(保险专用新增)972602保险责任准备金(保险专用新增)982611保户储金(保险专用新增)992621独立账户负债(保险专用新增)1002701长期应付款1012702未确认融资费用(变更类别)1022711专项应付款1032801预计负债1042901递延所得税负债(更名)三、共同类1053001清算资金往来(银行专用新增)1063002货币兑换(金融共用新增)1073101衍生工具(新增)1083201套期工具(新增)1093202被套期项目(新增)四、所有者权益类1104001实收资本1114002资本公积1124101盈余公积1134102一般风险准备(金融共用新增)1144103本年利润1154104利润分配1164201库存股(新增)五、成本类1175001生产成本1185101制造费用1195201劳务成本1205301研发支出(新增)1215401工程施工(建造承包商专用新增)1225402工程结算(建造承包商专用新增)1235403机械作业(建造承包商专用新增)六、损益类1246001主营业务收入1256011利息收入(金融共用新增)1266021手续费及佣金收入(金融共用新增)1276031保费收入(保险专用新增)1286041租赁收入(租赁专用新增)1296051其他业务收入1306061汇兑损益(金融专用新增)1316101公允价值变动损益(新增)1326111投资收益1336201摊回保险责任准备金(保险专用新增)1346202摊回赔付支出(保险专用新增)1356203摊回分保费用(保险专用新增)1366301营业外收入1376401主营业务成本1386402其他业务支出1396403营业税金及附加1406411利息支出(金融共用新增)1416421手续费及佣金支出(金融共用新增)1426501提取未到期责任准备金(保险专用新增)1436502提取保险责任准备金(保险专用新增)1446511赔付支出(保险专用新增)1456521保户红利支出(保险专用新增)1466531退保金(保险专用新增)1476541分出保费(保险专用新增)1486542分保费用(保险专用新增)1496601销售费用(更名)1506602管理费用1516603财务费用1526604勘探费用(新增)1536701资产减值损失(新增)1546711营业外支出1556801所得税费用(更名)1566901以前年度损益调整四、借贷记账法下的账户分类与账户结构新会计制度将商品流通企业的会计账户分为四类:一是资产类;二是负债类;三是所有者权益类;四是损益类。
2024 常用会计科目表分类明细及详细解释
2024 常用会计科目表分类明细及详细解释一、资产类。
资产类科目就像是企业的宝藏,记录着企业拥有的各种有价值的东西。
1. 库存现金。
这是企业手头实实在在拿在手里的现金呀,就是那些放在企业保险柜里,能随时用来买东西、发工资的钱。
比如说,公司突然要临时采购一批办公用品,就可以直接拿库存现金去支付。
2. 银行存款。
这个就和我们个人的银行账户类似啦。
企业把钱存到银行里,通过银行进行各种收支结算。
企业收到客户的转账货款,钱就会进到银行存款这个科目里。
企业要付水电费,从银行账户转账出去,也是从这个科目里扣钱。
3. 应收账款。
这是企业应该收回来的钱。
比如说,企业把货物卖给了一个客户,但是客户没有当场给钱,说过段时间再付,那这笔钱在还没收到之前,就记在应收账款里。
这就像你把东西借给朋友,朋友还没还你钱,你心里记着这笔钱一样。
4. 预付账款。
和应收账款相反,这是企业预先付给别人的钱。
比如企业要定制一批特殊的原材料,需要先给供应商付一部分定金,这付出去的定金就记在预付账款里。
这就好比你去预订一个蛋糕,先付了一部分钱一样。
5. 其他应收款。
这个科目很有趣,它像是一个“杂物箱”,装着除了应收账款、预付账款之外的其他各种应收款项。
比如说,员工出差向公司借了一笔钱,这笔钱就记在其他应收款里,等员工回来报销,把钱还回来,这个科目里的金额就会减少。
6. 原材料。
这是企业生产产品的基础材料。
如果企业是生产家具的,那木材、螺丝这些东西就是原材料。
企业购买原材料的时候,就把钱记录在这个科目里,随着生产过程的进行,原材料会逐渐转化为产品。
7. 库存商品。
这是企业已经生产好,可以拿出去卖的商品。
比如家具厂生产好了一批椅子、桌子,这些还没卖出去放在仓库里的产品就属于库存商品。
二、负债类。
负债类科目就像是企业欠别人的债务,是企业未来需要偿还的东西。
1. 短期借款。
企业从银行或者其他金融机构借的钱,而且还款期限比较短,通常在一年以内。
比如说企业资金周转不过来,向银行借了一笔三个月要还的钱,这笔钱就记在短期借款里。
会计科目表(完整)

会计科目表(完整)会计科目表(黑字科目为制造业企业常用科目)序号编号名称1 1001 库存现金2 1002 银行存款3 1003 存放中央银行款项4 1011 存放同业5 1012 其他货币资金6 1021 结算备付金7 1031 存出保证金8 1101 交易性金融资产9 1111 买入返售金融资产10 1121 应收票据11 1122 应收账款12 1123 预付账款13 1131 应收股利14 1132 应收利息15 1201 应收代位追偿款16 1211 应收分保账款17 1212 应收分保合同准备金18 1221 其他应收款19 1231 坏账准备20 1301 贴现资产21 1302 拆出资金22 1303 贷款23 1304 贷款损失准备24 1311 代理兑付证券25 1321 代理业务资产26 1401 材料采购27 1402 在途物资28 1403 原材料29 1404 材料成本差异30 1405 库存商品31 1406 发出商品32 1407 商品进销差价33 1408 委托加工物资34 1411 周转材料35 1421 消耗性生物资产36 1431 贵金属37 1441 抵债资产38 1451 损余物资39 1461 融资租赁资产40 1471 存货跌价准备41 1501 应付账款42 2202 预收账款43 2203 应付职工薪酬44 2211 应交税费45 2221 应付利息46 2231 应付股利47 2232 其他应付款48 2241 应付保单红利49 2251删除了序号为49的行,因为缺少科目名称。
这是一个会计科目表,其中黑字科目是制造业企业常用的科目。
为了更好地理解这个表格,需要对每个科目进行解释。
第一个科目是“库存现金”,它指的是企业在库房或现金保险箱中存放的现金。
第二个科目是“银行存款”,它指的是企业在银行中的存款。
第三个科目是“存放中央银行款项”,它指的是企业在中央银行中的存款。
(完整版)会计常用总分类科目表
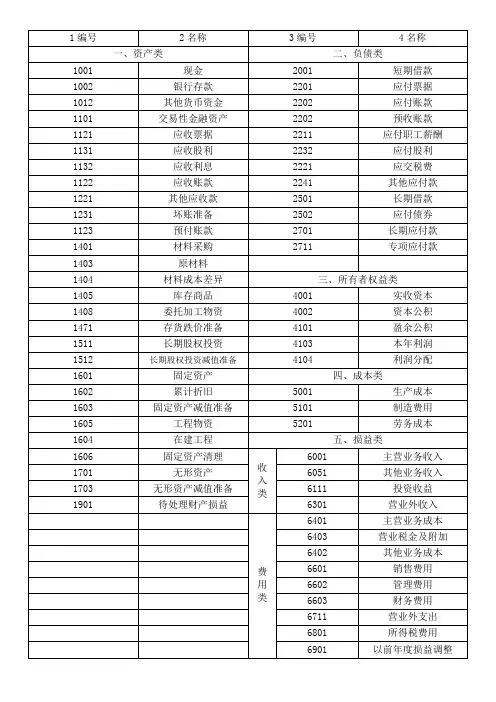
无形资产减值准备
6Hale Waihona Puke 11投资收益1901
待处理财产损益
6301
营业外收入
费用类
6401
主营业务成本
6403
营业税金及附加
6402
其他业务成本
6601
销售费用
6602
管理费用
6603
财务费用
6711
营业外支出
6801
所得税费用
6901
以前年度损益调整
1编号
2名称
3编号
4名称
一、资产类
二、负债类
1001
现金
2001
短期借款
1002
银行存款
2201
应付票据
1012
其他货币资金
2202
应付账款
1101
交易性金融资产
2202
预收账款
1121
应收票据
2211
应付职工薪酬
1131
应收股利
2232
应付股利
1132
应收利息
2221
应交税费
1122
应收账款
2241
其他应付款
1221
其他应收款
2501
长期借款
1231
坏账准备
2502
应付债券
1123
预付账款
2701
长期应付款
1401
材料采购
2711
专项应付款
1403
原材料
1404
材料成本差异
三、所有者权益类
1405
库存商品
4001
实收资本
1408
委托加工物资
4002
会计科目表
一、资产类1、库存现金:①内容:核算企业保存在财务室的库存现金(现钞)按内容分属于资产类②分类按用途结构分属于盘存类③记账方向:借方记增加,贷方记减少④余额方向:余额一定在借方2、银行存款:①内容:核算企业存放在银行的款项按内容分属于资产类\②分类按用途结构分属于盘存类③记账方向:借方记增加,贷方记减少④余额方向:余额一定在借方3、应收票据:①内容:核算应收取其他单位开来的书面承诺按内容分属于资产类②分类按用途结构分属于结算类③记账方向:借方记增加,贷方记减少…④余额方向:期末余额一般在借方4、应收账款:①内容:核算企业因销售商品、提供劳务,应向购货单位或接受劳务的单位收取的款项按内容分属于资产类②分类按用途结构分属于结算类③记账方向:借方记增加,贷方记减少④余额方向:一般在借方,也有在贷方的情况(双重性质)5、预付账款:①内容:核算企业按照活合同规定预付给供应单位的款项}按内容分属于资产类②分类按用途结构分属于债权结算类③记账方向:借方记增加,贷方记减少④余额方向:一般在借方(双重性质)6、应收股利:①内容:核算企业因股权投资而应收取的现金股利按内容分属于资产类②分类按用途结构分属于债权结算类:③记账方向:借方记增加,贷方记减少④余额方向:余额一般在借方7、其他应收款:①内容:核算企业除应收票据、应收账款、预付账款等以外的各种应收暂付款项,包括各种赔款、罚款、应向职工收取的各种垫付款按内容分属于资产类②分类按用途结构分属于债权结算类③记账方向:借方记增加,贷方记减少④余额方向:余额一般在借方(双重性质);8、坏账准备:①内容:核算企业提取的各种坏账准备按内容分属于资产类②分类按用途结构分属于备抵类(调整类)③记账方向:借方记减少,贷方记增加④余额方向:贷方9、材料采购:①内容:核算企业购入材料、商品等的采购成本按内容分属于资产类②分类、按用途结构分属于成本计算类(原材料计划成本核算法下,它同时也是计价对比类)③记账方向:借方记增加,贷方记减少④余额方向:余额在借方10、在途物资:①内容:核算企业支付货款后正在运输途中尚未验收入库的各种在途物资的采购成本按内容分属于资产类②分类按用途结构分属于成本计算类③记账方向:借方记增加,贷方记减少④余额方向:余额一般在借方,不是双重性质的账户(11、原材料:①内容:核算企业库存的各种材料包括原料及主要材料、辅助材料、包装材料等的成本按内容分属于资产类②分类按用途结构分属于盘存类③记账方向:借方记增加,贷方记减少④余额方向:余额在借方12、库存商品:①内容:核算企业库存的各种商品的实际成本(或进价:商业企业)按内容分属于资产类!②分类按用途结构分属于盘存类③记账方向:借方记增加,贷方记减少④余额方向:余额在借方13、固定资产:①内容:核算企业固定资产的原价按内容分属于资产类②分类按用途结构分属于盘存类③记账方向:借方记增加,贷方记减少,④余额方向:余额在借方14、累计折旧:①内容:核算企业固定资产的累计折旧按内容分属于资产类②分类按用途结构分属于备抵类(调整类)③记账方向:借方记减少,贷方记增加④余额方向:余额在贷方15、无形资产:①内容:核算企业为生产产品、提供劳务、出租给他人成为管理目的而特有的,没有实物形态的非货币长期资产>按内容分属于资产类②分类按用途结构分属于暂记类③记账方向:借方记增加,贷方记减少④余额方向:余额在借方16、待处理财产损溢:①内容:核算企业在清查财产过程中查明的各种财产盘盈、盘亏或毁损的价值按内容分属于资产类②分类按用用途结构分属于暂记类'③记账方向:该账户的记账方向要视盘盈、盘亏情况而定(借盘亏或转盘盈;贷盘盈或转盘亏)④余额方向:期末一般无余额二、负债类17、短期借款:①内容:核算企业向银行或其他机构借入的期限在一年以下的各种借款按内容分属于负债类②分类按用途结构分属于结算类③记账方向:借方记减少,贷方记增加¥④余额方向:余额一般在贷方(双重性质)18、应付票据:①内容:核算企业购买材料、商品、劳务等而开出的商业汇票按内容分属于负债类②分类按用途结构分属于债务结算类③记账方向:借方记减少,贷方记增加④余额方向:余额在贷方19、应付账款:①内容:核算企业因购买材料、商品、劳务等而应付给供应单位的款项%按内容分属于负债类②分类按用途结构分属于债务结算类③记账方向:借方记减少,贷方记增加④余额方向:余额一般在贷方(双重性质)20、预收账款:①内容:核算企业按照合同规定向购货单位预收的款项按内容分属于负债类②分类按用途结构分属于债务结算类.③记账方向:借方记减少,贷方记增加④余额方向:余额一般在贷方(双重性质)21、应付职工薪酬:①内容:核算企业应付给职工的工资总额按内容分属于负债类②分类按用途结构分属于债务结算类③记账方向:借方记减少,贷方记增加④余额方向:余额一般在贷方(双重性质)]22应交税费:①内容:核算企业应缴纳的各种税金按内容分属于负债类②分类按用途结构分属于债务结算类③记账方向:借方记减少,贷方记增加④余额方向:余额一般在贷方(双重性质)23、应付股利:①内容:核算企业经董事会确定分配的现金股利(分配的股票股利不通过本科目核算)按内容分属于负债类②分类!按用途结构分属于债务结算类③记账方向:借方记减少,贷方记增加④余额方向:余额一般在贷方24、应付利息:①内容:核算企业因短期借款而应支付给借款人的利息按内容分属于负债类②分类按用途结构分属于债务结算类③记账方向:借方记减少,贷方记增加④余额方向:余额一般在贷方(双重性质)~25、其他应付款:①内容:核算企业除应付票据、应付账款、暂收其他单位或个人的款项按内容分属于负债类②分类按用途结构分属于债务结算类③记账方向:借方记减少,贷方记增加④余额方向:余额一般在贷方(双重性质)26、长期借款:①内容:核算企业向银行等金融机构借入的期限在一年以上的各种借款按内容分属于负债类:②分类按用途结构分属于债务结算类③记账方向:借方记减少,贷方记增加④余额方向:余额一般在贷方(双重性质)27、应付债券:①内容:核算企业筹集长期资金而实际引发的债务及应付的利息按内容分属于负债类②分类按用途结构分属于债务结算类③记账方向:借方记减少,贷方记增加)④余额方向:余额一般在贷方(双重性质)三、所有者权益类28、实收资本:①内容:核算企业按照企业章程的规定,投资者投入到企业的资本按内容分属于所有者权益类②分类按用途结构分属于所有者权益类③记账方向:借方记减少,贷方记增加④余额方向:余额在贷方<29、资本公积:①内容:核算企业因资本或股本溢价及其他原因得到的资本公积按内容分属于所有者权益类②分类按用途结构分属于所有者权益类③记账方向:借方记减少,贷方记增加④余额方向:余额在贷方30、盈余公积:①内容:核算企业从净利润中提取的盈余公积按内容分属于所有者权益类^②分类按用途结构分属于所有者权益类③记账方向:借方记减少,贷方记增加④余额方向:余额在贷方31、本年利润:①内容:核算企业当年实现的净利润或发生的净亏损按内容分属于所有者权益类②分类按用途结构分属于财务成果类(计价对比类)③记账方向:借方记减少,贷方记增加?④余额方向:余额亏在借方,盈在贷方,保本无余额32、利润分配:①内容:核算企业利润的分配(或亏损的弥补)和历年分配(或弥补)后的积存金额按内容分属于所有者权益类②分类按用途结构分属于调整类③记账方向:借方记减少,贷方记增加④余额方向:余额在贷方或借方·四、成本类33、生产成本:①内容:核算企业进行工业性生产包括生产各种产品所发生的各种生产费用按内容分属于成本类(若有借方余额为资产类)②分类按用途结构分属于成本计算类③记账方向:借方记增加,贷方记减少④余额方向:余额在借方(完工结转后无余额)34、制造费用:①内容:核算企业为生产产品和提供劳务而发生的各项间接费用(包括机器设备折旧、办公水电费、机构燃料费、劳动保护费、车间管理人员的工资福利等);按内容分属于成本类②分类按用途结构分属于集合分配类③记账方向:借方记增加,贷方记减少④余额方向:期末一般无余额五、损益类35、主营业务收入:①内容:核算企业在销售商品、提供制造性劳务等过程中取得的收入【按内容分属于损益类②分类按用途结构分属于期间汇转类③记账方向:借方记减少,贷方记增加④余额方向:期末无余额36、其他业务收入:①内容:核算企业除主营业务以外的其他销售或其他业务收入按内容分属于损益类②分类按用途结构分属于期间汇转类\③记账方向:借方记减少,贷方记增加④余额方向:期末无余额37、投资收益:①内容:核算企业对外投资所取得的收益或发生的亏损按内容分属于损益类②分类按用途结构分属于期间汇转类③记账方向:借方记减少,贷方记增加④余额方向:期末无余额¥38、营业外收入:①内容:核算企业发生的与生产经营无直接关系的各项收入(非流动资产处置利得、债务重组利得、非货币性资产交换利得、政府补助、捐赠利得、盘盈利得)按内容分属于损益类②分类按用途结构分属于期间汇转类③记账方向:借方记减少,贷方记增加④余额方向:期末无余额39、主营业务成本:①内容:核算企业销售商品、提供劳务、让渡资产使用权等日常活动中发生的实际成本按内容分属于损益类②分类、按用途结构分属于期间汇转类③记账方向:借方记增加,贷方记减少④余额方向:期末无余额(转入本年利润)40、其他业务成本:①内容:核算企业除主营业务以外的其他销售或其他业务所发生的支出按内容分属于损益类②分类按用途结构分属于期间汇转类③记账方向:借方记增加,贷方记减少④余额方向:期末无余额。
新会计科目表

540104 (分项工程,其他直接费)
54010401 安全保障经费
54010402
材料、成品、半成品的二 次搬运费
54010403 冬雨季施工增加费
54010404 夜间施工增加费
54010405 临时设施摊销费
54010406 生产工具用具使用费
54010407 检验试验费
54010408 工程定位复测费
193101 拨付现金流 193102 拨付物资 193103 拨付设备
(单位名称)
220201 应付工程款 220202 应付购货款 220203 暂估应付款
220301 预收工程款 220302 预收材料款
拨付下级单位名称
应付单位名称 预收单位名称
87 2221 应交税费
88 2231 应付股利 89 2232 应付利息 90 2241 其他应付款
会计科目表
编码
二级科目 名称
编码
三级科目 名称
101501 银行本票 101502 银行汇票 101503 信用保证金 101504 存出投资款
112101 银行承兑汇票 112102 商业承兑汇票
112201 应收工程款 112202 工程质量保证金
112301 预付工程款 112302 预付购货款
126 5401
工程施工-合同成本
521013 其他费用 540101 (分项工程,直接人工费) 540102 (分项工程,直接材料费)
54010201 钢材
54010202 水泥
54010203 木材
54010204 钢绞线(支座)
54010205
地材(大堆料)(宕渣、 沙子、石子等)
54010206 混凝土(砼)
(完整word版)会计科目明细表及常用科目详解
一、资产类1 1001 库存现金2 1002 银行存款3 1003 存放中央银行款项银行专用4 1011 存放同业银行专用5 1015 其他货币资金6 1021 结算备付金证券专用7 1031 存出保证金金融共用8 1051 拆出资金金融共用9 1101 交易性金融资产10 1111 买入返售金融资产金融共用11 1121 应收票据12 1122 应收账款13 1123 预付账款14 1131 应收股利15 1132 应收利息16 1211 应收保户储金保险专用17 1221 应收代位追偿款保险专用18 1222 应收分保账款保险专用19 1223 应收分保未到期责任准备金保险专用20 1224 应收分保保险责任准备金保险专用21 1231 其他应收款22 1241 坏账准备23 1251 贴现资产银行专用24 1301 贷款银行和保险共用25 1302 贷款损失准备银行和保险共用26 1311 代理兑付证券银行和证券共用27 1321 代理业务资产28 1401 材料采购29 1402 在途物资30 1403 原材料31 1404 材料成本差异32 1406 库存商品33 1407 发出商品34 1410 商品进销差价35 1411 委托加工物资36 1412 包装物及低值易耗品37 1421 消耗性生物资产农业专用38 1431 周转材料建造承包商专用39 1441 贵金属银行专用40 1442 抵债资产金融共用41 1451 损余物资保险专用42 1461 存货跌价准备43 1501 待摊费用44 1511 独立账户资产保险专用45 1521 持有至到期投资83 2201 应付票据84 2202 应付账款85 2205 预收账款86 2211 应付职工薪酬87 2221 应交税费88 2231 应付股利89 2232 应付利息90 2241 其他应付款91 2251 应付保户红利保险专用92 2261 应付分保账款保险专用93 2311 代理买卖证券款证券专用94 2312 代理承销证券款证券和银行共用95 2313 代理兑付证券款证券和银行共用96 2314 代理业务负债97 2401 预提费用98 2411 预计负债99 2501 递延收益100 2601 长期借款101 2602 长期债券102 2701 未到期责任准备金保险专用103 2702 保险责任准备金保险专用104 2711 保户储金保险专用105 2721 独立账户负债保险专用106 2801 长期应付款107 2802 未确认融资费用108 2811 专项应付款109 2901 递延所得税负债三、共同类110 3001 清算资金往来银行专用111 3002 外汇买卖金融共用112 3101 衍生工具113 3201 套期工具114 3202 被套期项目四、所有者权益类115 4001 实收资本116 4002 资本公积117 4101 盈余公积118 4102 一般风险准备金融共用119 4103 本年利润120 4104 利润分配121 4201 库存股五、成本类122 5001 生产成本123 5101 制造费用124 5201 劳务成本125 5301 研发支出126 5401 工程施工建造承包商专用127 5402 工程结算建造承包商专用46 1522 持有至到期投资减值准备47 1523 可供出售金融资产48 1524 长期股权投资49 1525 长期股权投资减值准备50 1526 投资性房地产51 1531 长期应收款52 1541 未实现融资收益53 1551 存出资本保证金保险专用54 1601 固定资产55 1602 累计折旧56 1603 固定资产减值准备57 1604 在建工程58 1605 工程物资59 1606 固定资产清理60 1611 融资租赁资产租赁专用61 1612 未担保余值租赁专用62 1621 生产性生物资产农业专用63 1622 生产性生物资产累计折旧农业专用64 1623 公益性生物资产农业专用65 1631 油气资产石油天然气开采专用66 1632 累计折耗石油天然气开采专用67 1701 无形资产68 1702 累计摊销69 1703 无形资产减值准备70 1711 商誉71 1801 长期待摊费用72 1811 递延所得税资产73 1901 待处理财产损溢二、负债类74 2001 短期借款75 2002 存入保证金金融共用76 2003 拆入资金金融共用77 2004 向中央银行借款银行专用78 2011 同业存放银行专用79 2012 吸收存款银行专用80 2021 贴现负债银行专用81 2101 交易性金融负债82 2111 卖出回购金融资产款金融共用128 5403 机械作业建造承包商专用六、损益类129 6001 主营业务收入130 6011 利息收入金融共用131 6021 手续费收入金融共用132 6031 保费收入保险专用133 6032 分保费收入保险专用134 6041 租赁收入租赁专用135 6051 其他业务收入136 6061 汇兑损益金融专用137 6101 公允价值变动损益138 6111 投资收益139 6201 摊回保险责任准备金保险专用140 6202 摊回赔付支出保险专用141 6203 摊回分保费用保险专用142 6301 营业外收入143 6401 主营业务成本144 6402 其他业务支出145 6405 营业税金及附加146 6411 利息支出金融共用147 6421 手续费支出金融共用148 6501 提取未到期责任准备金保险专用149 6502 提取保险责任准备金保险专用150 6511 赔付支出保险专用151 6521 保户红利支出保险专用152 6531 退保金保险专用153 6541 分出保费保险专用154 6542 分保费用保险专用155 6601 销售费用156 6602 管理费用157 6603 财务费用158 6604 勘探费用159 6701 资产减值损失160 6711 营业外支出161 6801 所得税162 6901 以前年度损益调整企业应在“应交税金”科目下设置“应交增值税“明细科目”在“应交增值税”明细账中,应设置“进项税额"、“已交税金”、“销项税额”、“出口退税"、“进项税额转出”等专栏。
常用会计科目表(带解释)
常用会计科目表一、资产类1 1001 库存现金:企业出纳保管的现钞。
2 1002 银行存款:企业存放在银行的资金。
3 1015 其他货币资金:以其他形式存在的货币资金。
4 1101 交易性金融资产:购入准备随时转让的股票、债券和基金。
5 1121 应收票据:销货后收到的远期商业汇票。
6 1122 应收账款:销货后未收到款。
7 1123 预付账款:未购货预先支付的货款。
8 1131 应收股利:股权投资后应收取的现金股利。
9 1132 应收利息:债权投资后应收取的利息。
10 1231 其他应收款:除上述以外的应收款项。
11 1241 坏账准备:应收款项估计的坏账准备金。
12 1401 材料采购:计算外购材料成本。
13 1402 在途物资:已付款尚未收到的材料。
14 1403 原材料:已入库的材料。
15 1404 材料成本差异:材料实际成本与计划成本的差额。
16 1406 库存商品:已完工入库的产品。
17 1407 发出商品:已发出但尚未销售的产品。
18 1410 商品进销差价:商品售价与进价的差额。
19 1411 委托加工物资:委托其他单位正在加工的材料等物资。
20 1412 周转材料:企业购买入库的包装物及低值易耗品。
21 1461 存货跌价准备:存货估计的减值损失准备。
22 1521 持有至到期投资:购入准备持有至到期收回本息的债券。
23 1522 持有至到期投资减值准备:持有至到期投资估计的减值损失准备。
24 1523 可供出售金融资产:购入准备持有一段时间后(1年)转让的股票、债券和基金。
25 1524 长期股权投资:购入准备长期持有的股票或股权。
26 1525 长期股权投资减值准备:长期股权投资估计的减值损失准备。
50 1526 投资性房地产:用于出租的房产和地产。
27 1531 长期应收款:销货后收款期在一年以上的货款。
54 1601 固定资产:企业达到使用状态的机器设备、房产等。
28 1602 累计折旧:固定资产已损耗的价值。
(完整版)会计常用总分类科目表.docx
1 编号
2 名称
一、资产类
1001现金
1002银行存款1012其他货币资金1101交易性金融资产1121应收票据1131应收股利1132应收利息1122应收账款1221其他应收款1231坏账准备1123预付账款1401材料采购1403原材料1404材料成本差异1405库存商品1408委托加工物资1471存货跌价准备1511长期股权投资1512长期股权投资减值准备1601固定资产1602累计折旧1603固定资产减值准备1605工程物资1604在建工程1606固定资产清理1701无形资产1703无形资产减值准备1901待处理财产损益
3 编号
4 名称
二、负债类
2001短期借款
2201应付票据
2202应付账款
2202预收账款
2211应付职工薪酬
2232应付股利
2221应交税费
2241其他应付款
2501长期借款
2502应付债券
2701长期应付款
2711专项应付款
三、所有者权益类
4001实收资本
4002资本公积
4101盈余公积
4103本年利润
4104利润分配
四、成本类
5001生产成本
5101制造费用
5201劳务成本
五、损益类
收
6001主营业务收入
6051其他业务收入入
6111投资收益
类
6301营业外收入
6401主营业务成本
6403营业税金及附加
6402其他业务成本费6601销售费用
用6602管理费用
类6603财务费用
6711营业外支出
6801所得税费用
6901以前年度损益调整。
《会计基础》常用会计科目表
会计常用会计科目表资产=负债+所有者权益(财务状况)收入=费用+利润(经营成果)资产+成本+费用=收入+负债+所有者权益(一)资产类(借:增加,贷减少。
借方余额)库存现,银存款,坏帐准备预付款(库存现金,银行存款,坏帐准备,预付账款),四应收,四存货,跌价准备长收款(应收账款,应收股利,应收利息,其他应收款,原材料,库存商品,材料采购,在途物资,存贷跌价准备,长期应收款),长股权,长待摊,持有到期投资款(长期股权投资,长期待摊费用,持有至到期投资),固定资产累折旧,在建工程固清理(固定资产,累计折旧,在建工程,固定资产清理),无形资产累摊销,工程物资待处理(无形资产,累计摊销,工程物资,待处理财产损溢)。
库存现金:是核算企业现金(备用金)增减变动情况和结余的科目;按币种设置明细账,由出纳员记账,且必须设置库存现金日记账。
银行存款:是核算企业银行存款账户增减变动情况和结余的科目;按不同银行账户设置明细账,由出纳员记账,且必须设置银行存款日记账。
其他货币资金:核算银行汇票存款、银行本票存款、信用卡存款、信用证等其他货币资金的科目。
交易性金融资产:是核算企业对外进行的具有交易性(赚取差价)为目的股权、债券、基金等短期投资性科目。
应收票据:是核算企业因销售商品,提供劳务,向客户收取的商业汇票(包括商业承兑汇票、银行承兑汇票);按照票据总类设置明细账。
应收账款:是核算因销售商品提供劳务而应收未收的款项,按债务人名称设置明细科目。
其他应收款:是核算企业除了应收票据、应收账款以外的其他应收、暂付的款项,包括:预支差旅费、支付押金和应收租金等。
坏账准备:是应收账款的备抵账户。
预付账款:是核算企业因采购货物或接受劳务以及其他原因,按合同规定预付的款项,按供货方的名称或预付费用的种类设置明细科目。
在途物资:核算企业购入材料物质,但尚未运达企业或未验收入库,按材料物资的品名、种类设置明细账。
原材料:核算企业库存材料物资的收、发、存情况的账户,按材料物资的品名、种类设置明细账。