
中国资本外逃的宏观分析
中国资本外逃的宏观分析
摘 要: 资本外逃的概念在国外经济学界已经有60多年的历史了,而我国对资本外逃的研 究却在1997年东南亚经济危机之后。危机让我们认识到资本外逃产生的消极影响,因此,国 内学者对资本外逃的研究自上世纪末悄然兴起。但最近一年多的时间以来人民币升值呼声一 浪高过一浪,人们的注意力从资本外逃上逐渐向资本的内流转移。而众多研究结果表明,汇 率因素只是影响资本外逃的一个方面,资本外逃增长是一个比较稳定的过程。所以在目前的 形势下,继续关注资本外逃是有很强的现实意义的。
关键词:资本外逃 测算模型 规模
中图分类号:F830 文献标识码:A 文章编号:1004-4914(2008)05-067-03
中国资本流出主要有两种类型,一是正常的资本流出,主要是对外直接投资,二是非正 常的资本流出。
非正常的资本流出是资本流出的重要组成部分,它是相对于正常的资本流出而言的。一 般来说,非正常的资本流出是指国家货币管理当局明文规定所禁止的资本流出活动,这种资 本流出活动采取不合法或不公开的方式、通过非正常的渠道进行。在中国,非正常的资本流 出可包括两种情况:国际投机资本流出和国内资本外逃。但人们通常所理解的非正常的资本 流出主要是指资本外逃。
一、资本外逃的特征
首先,资本外逃是一种特殊的资本外流。资本流出或资本外流是相对资本流入或资本内 流而言的,它主要描述资本流动的方向;资本外逃不仅描述与资本外流相同的流动方向, 而且还重点表明这种资本流出是为了某些特殊的动机:或逃避风险与管理机制,或投机获利 。由此可见,资本流出不仅包含了一般性的资本外流,也包括资本外逃;而资本外逃只是 资本外流的一部分。
其次,资本外逃是宏观经济目标与微观经济目标相冲突的产物。如果从政府特别是发展 中国家的政府的角度来看,资本外逃通常被视为一种非正常的资本外流,这是因为发展中国 家一般都是资本稀缺,资本外逃会损害政府的经济目标、降低社会福利和国民效用。但是, 资本外逃未必就是非正常的资本外流。一方面,如果从微观经济目标角度来观察,资产的相 对收益和风险,即盈利性和安全性是投资者考虑其投资组合的出发点。当国内资产的预期收 益相对于国外资产的风险上升时,或国内资产的风险相对于国外资产的风险上升时,投资者 必然减少其资产组合中的国内资产比重,相应增加国外资产的比重。这种行为是符合经济学 原理的正常的经济行为,由此而产生的资本外流就属于正常的经济行为。另一方面,如果从 全球的角度来观察,资本边际效益最大化而产生的资本流动就属于正常的资本流动,而资本 外逃则正是逃避较高风险的、追求较高收益的资本外流,因此,也不能将其视为非正常的资 本外流。
再次,资本外逃未必都是非法的资本外流。资本外流是合法还是非法,取决于一国资本 管制的状况。在没有实施外汇管制的国家,由于资本外流不受限制,即便出现某种异常风险 而导致资本大量外逃,这种资本外流也是合法的;在实施外汇管制的国家,大部分的资本外 逃是为了逃避资本管制、非法转移,但也有一部分外逃的资本变相的以合法形式流出,这种 现象在法律体系不健全、监管水平低下的一些发展中国家尤为突出。因此,如果仅以资本流 出与否来判断是一般资本外流还是资本外逃是片面的。
二、资本外逃的理论
资本外逃也称为资本逃避。对于资本外逃目前尚无统一的定义,西方经济学家对资本外 逃的动因有众多的解释,有代表性的主要是以下几种:
1.动机理论。主要是根据资本外逃的动机来对资本外逃进行界定。金德伯格(Kindle Berger)在1937 年其经典著作《国际短期资本流动》一书中将资本外逃定义为:资产所有者因恐惧和疑虑所 导致的资本异常流出。这里的“异常”是指资本由高利率国家流向低利率国家。此后,杜利
(Dooley,1986)、卡丁顿(Cuddington,1986)、德普勒和威廉姆森(Michael Deppler and M artin Williamson,1987)等人也在此基础上展开了进一步的讨论。多利认为:资本外逃是 居民希望获得不受本国政府当局控制的金融资产的收益的愿望推动的资本流出;卡丁顿认为 ,资本外逃是短期投资性资本的异常外流,它不进行长期投资,而是对以下因素做出迅速反 应以获取短期收益:金融风险、预期资本管制、通货膨胀和税收优惠政策等;德普勒和威廉 姆森认为,资本外逃是资本所有者因担心资产存放于国内遭受损失而取得的对国外非居民的 一种要求权。布朗(Brendan Brown)认为,资本外逃描述了这样一种现象:资金抽逃到 国外,以寻求更大程度的安全。资本外逃背后的推动力包括实际存在的货币不稳定,或担心 可能出现的货币不稳定、没收性赋税、战争和革命。这种现象的例子在以往几个世纪都可找
到。在20世纪,资本外逃的频率和严重性已达到前所未有的程度。动机理论的基本观点是: 资本外逃是居民为逃避风险、逃避监管或投机获利而导致的资本异常流出。
2.国民效用理论。国民效用理论也称福利损失理论,是将国内资本的流出所造成的资本损失与国民效用的 降低相联系来定义资本外逃。世界银行曾在1995年将资本外逃定义为:债务国的居民将其财 富转移到国外的任何行为。托尼尔(Tornell,1992)认为资本外逃是生产资源由贫穷国家向
富裕国家的流失;萨克斯(Sachs,1992)认为,在发达国家将国内财富投资于外国时,人们 称之为投资多元化,当同样的过程发生在发展中国家时,则称之为资本外逃。由此可见,国 民效用理论是从整个国家财富的角度来界定资本外逃的,即资本外逃是国家财富的损失,它 大大降低了社会福利和国民效用。
3.不对称风险理论。 该理论认为,资本外逃是由于国内外投资者所获得的信息不对称,或面临的经济政治风 险不对称而产生的。该理论较好地解释了发展中国家债务国经常发生的外债与资本外逃同时 增加的新现象:一些国家存在国内资本外流与国外资本内流的现象;在一些国家,流入的外 资中有相当一部分又成为外逃资本的来源;而在另一些国家则可能 出现相反的情形,即外流的资本在国外转换为“外资”身份后,又重新回流。
近年来,随着我国资本外逃规模的不断扩大,国内学者对资本外逃现象的研究也逐渐增 多,对资本外逃的概念作出不同的释义。国内学术界的对资本外逃各有说法,但主要是沿着 国外学者的研究思路,结合本国的具体情况加以分析的。比较有影响的是宋文兵(1999)、 韩继云(1999)、李庆云和田晓霞(2000)、李晓峰(2000)、杨海珍和陈金贤(2000)、 杨胜刚和刘宗华(2000)等学者的研究成果。
比较新的一个理论是莫晓芳、李俊霖(2006)提出的基于蒙代尔-弗莱明模型的资本控 制理论。蒙代尔-弗莱明模型(The Mundell-F1eming Model)是20世纪60年代末、70年代初 国际收支调节理论动态机制的重要发展。此模型的基本思想是当国际收支不平衡时,资产存 量的变化(特别是货币供给的变化)会改变经济的均衡状况,最终使国际收支恢复平衡。蒙代 尔-弗莱明模型引申出一个相当重要的结论:不可能三角理论,即资本完全的自由流动,稳 定的汇率和自主的货币政策,这三者不可能同时存在。如果一个国家要实行自主的货币政策 ,同时又要保持汇率的稳定,那么它只有实行资本控制。蒙代尔一弗莱明模型为我国实行资 本控制提供了理论基础。根据“不可能三角理论”,中国实行资本控制可以从两方面进行解 释:首先,中国政府既要维持汇率稳定,又要采取自主的货币政策以保持适度经济增长,因 此不得不对资本的流出和流入、特别是资本流出实行控制。因为在宏观层次上,持续的资本 外逃可能使良好的国际收支状况发生逆转,对人民币汇率产生贬值压力,井将直接削弱资本 控制对套利与投机活动的限制,对现存的外汇体制与政策带来很大的冲击。当资本控制处于 失控或半失控状态时,当局将不得不在固定汇率目标与自由货币政策之间做出选择。在微观 层次上,巨额的资本流失将降低国内厂商创造就业的能力,并进一步扭曲国民收入的不平等
分配,加剧政府官员的腐败和扩大社会矛盾。其次,资本控制常常是为了维护金融抑制的体 制和通货膨胀的税基。从蒙代尔―弗莱明模型可以知道,资本控制可以避免国内利率受世界 利率的制约,从而使国内有货币自主权;另外,资本控制一方面能够限制居民拥有国外的资 产组合,另一方面又限制非居民拥有国内的资本组合,从而维护政府对本国金融活动、金融 收入和金融财富的课税能力。我们看到,中国的资本控制是一种内生的结果,它是中国政府 选择了汇率的稳定和货币自主性的情况下不得不采取的政策措施。
三、中国资本外逃的规模
中国资本外逃问题,特别是资本外逃的规模,已成为各方面广泛关注的重点。
近年来,国内有众多学者对中国资本外逃进行了较为深入的研究和测算,李庆元、田晓 霞(2000)的研究成果具有代表性。李庆云、田晓霞在对中国资本外逃的规模进行测算时, 仍然主要采用涵盖范围较全面、操作性较强的间接测算法,并考虑中国的实际情况以及间接 测算法本身存在的缺陷,对间接测算法的估算值进行了四项调整,即对资金来源项高报或低 报部分的调整、对余额B中包含的一部分正常资本流动进一步剔除、对余额C中包含的居民境 内外币资产部分进一步剔除、对余额法漏计的资本外逃部分进行估算。1982年至1999年,中 国传统意义上的资本外逃额累计约2329亿美元左右,年平均约为130亿美元,即中国每年资 本外逃的规模大约有130亿美元左右。1997年和1998年中国的资本外逃额达到 了20世纪90年代的最高峰,分别为364.74亿美元和386.37亿美元。
从目前的情况看,中国资本外逃的状况仍十分严重,据有关测算,2000年又高达480亿 美元左右,比当年外商对华实际投资的407亿美元还要多。必须指出的是,由于中国实行 外汇管制,一些资本还采用高报进口、低报出口的方式外逃,所以利用直接法和间接法计算 的结果不能涵盖所有的资本外逃,实际上的外逃资本额比估算的还要大。
近年来,也有一些国外学者对中国资本外逃进行了较为深入的研究和测算,其中有代表 性的是英国学者施奈德(Benu Schneider )。施奈德在2000年用世界银行剩余法即间接测 算法对全世界111个国家自1988年到1994年7年的资本外逃进行了统计。由于施奈德收集的数 据较为齐全,统计结果与同时期各国国内政治经济局势发展也较为吻合,比较接近实际,可 信度较高,所以受到各方面的重视并被广泛引用。根据施奈德的测算,1994年全世界资本 外逃约1224亿美元,其中中国资本外逃达242亿美元,约占全世界的1/5,位居榜首;1988年 至1994年的7年间,中国累计资本外逃达981.18亿美元,而这仅仅是静态的估计,如果加上1 0%的利息,则该期间资本外逃对中国国民经济造成的损失高达1100亿美元。 根据间接法,统计得出如下之“中国资本外逃折线图”。
由中国资本外逃折线图可以看出,中国各年的资本外逃额具有以下主要特点: (1)从资本外逃的总量来看,考察期的18年间,资本外逃累计达到8538.89亿美元,平均每 年约474.38亿美元。 (2)我国资本外逃的总量较大,且各年度资本外逃的规模波动明显。因此,要充分重视资本 外逃对我国宏观经济的影响。 (3)我国资本外逃的规模在1998年达到一个高峰,1999年又明显下降。主要原因是由于人民 币汇率在90年代中期达到高峰,当时境外资金混入我国套取利差、汇差,或进入A股市场炒 作。1997年亚洲金融危机发生后,形势发生变化,对人民币贬值预期加剧,导致境外“热钱 ”在1998年大量抽逃,国内资本也有一部分避险性质的资本逃逸。 (4)2001年之后,我国资本外逃规模大幅度上升,按照这个趋势,中国的资本外逃形势不容 乐观。 (5)由中国的资本外逃与实际利用外资、外债余额、GDP的平均
我国资本外逃问题解析
2006年2月 第1期(总第73期) 山东行政学院山东省经济管理干部学院学报 dourr ̄of sha咖 lrn“sb口bonInstltut ̄&sn田dong Ecxxt ̄nlc耻“】9 Personnel畦 Feb.2006 NO.1 Ser.NO.73
我国资本外逃问题解析
冯永晟,杜卫亮 (山东大学,山东济南250100) 摘要:资本外逃已成为制约我国经济健康发展的一个重大问题。必须在法律制度上明确对私营 经济的产权保护,加大反腐力度,加大对走私贩私等不法行为的打击,加强和完善对资本帐户的管制, 制造稳定的宏观经济环境,建立统一、高效的金融市场。 关键词:资本外逃;来源;渠道;影响 中图分类号:F81 2.2 文献标识码:A文章编号:1 008—31 54I 2006)01—0084—03 OntheProblem ofCapital ofOurCountry 出 FENG Yong-sheng,DU Wei-liang (Shandong University,Jinan 2501 00,China) Abstrad:Capital flight has been hindering the development of economy in our country.To solve this problem must define the property right protection of the private economy in the kgal system,enlarge anti-corruption extent,perfect the control of the capital accountand SO on. KeyWords:CapitalFlight;Sources;Channels;Effects 一、我国外逃资本的来源及外逃渠道 1.有哪些资本外逃 (1)非法所得 非法所得主要包括以下几种: ①腐败所得。在向社会主义市场经济体制的转 轨过程中,政府的一些腐败官员利用手中的特权,非 法挪用、侵吞国有资产,或为某些不法商贩的违法活 动提供方便从中收受巨额的“好处费”,随着我国反 腐力度的加大,这些资金最急于外逃。 ②部分国有企业经营管理者,利用我国从计划 经济体制向市场经济体制转轨过程中的体制漏洞和 法制的不健全,在企业兼并、重组、拍卖中,相互勾 结,使大量国有资产流入个人腰包。这部分资金也寻 机外逃。 ③走私贩私、诈骗及偷漏税等违法活动获得的 巨额资产。这些违法所得也急于外逃。 (2)合法所得 改革开放以来,我国不少私人企业主通过自己 的劳动,积累了大量私人资本。由于我国现存法律在 保护其财产方面的缺陷,这些私人企业主担心其合 法财产得不到有效保护,而纷纷外逃;还由于我国在 引进外资时,给外资以超国民待遇,致使一些人采取 收稿日期:2005—11-07 —84一 “迂回”手段、以外资的身份转移资金。这在目前资本 外逃中占很大部分。 2.我国资本外逃的渠道 ’ 主要有以下五类: (1)以“价格转移”等方式通过进出口渠道进行 资本外逃 “价格转移”是各国不法企业常用的转移资金和 利润的方式,具有相当的隐蔽性。高报进口骗汇,低 报出口逃汇,一直是我国资本外逃的主要渠道。同 时,以出口不收汇,进口不到货,通过假造贸易单证 骗汇,或将外汇截留境外等违法行为,也是我国资本 外逃的重要方式。 (2)虚报外商直接投资形成事实上的外逃 较为典型的做法是:中、外方合谋,以高报外方 实物投资价值或中方替外方垫付投资资金的方式, 通过设立合资企业向境外转移资产或权益。同时,由 于一些社会中介机构为外商投资企业虚假验资,产 生外商直接投资高报。这些虚增投资最终都会以利 润汇回或清盘形式要求换汇汇出,从而形成迂回的 资本外逃。 (3)通过“地下钱庄”和“手机银行”等境内外串
我国资本外逃问题解析 2

我国资本外逃问题解析
冯永晟;杜卫亮
【期刊名称】《山东行政学院学报》
【年(卷),期】2006(000)001
【摘 要】资本外逃已成为制约我国经济健康发展的一个重大问题.必须在法律制度上明确对私营经济的产权保护,加大反腐力度,加大对走私贩私等不法行为的打击,加强和完善对资本帐户的管制,制造稳定的宏观经济环境,建立统一、高效的金融市场.
【总页数】3页(P84-86)
【作 者】冯永晟;杜卫亮
【作者单位】山东大学,山东,济南,250100;山东大学,山东,济南,250100
【正文语种】中 文
【中图分类】F812.2
【相关文献】
1.浅析我国资本外逃问题 [J], 陆娇萍;刘明梁;韩杨
2.论我国的资本外逃问题及对策 [J], 王耀中;童文俊
3.我国资本外逃的问题研究——基于修正的间接测算法 [J], 尹伟华;张焕明
4.我国资本外逃问题研究 [J], 谢清河
5.我国资本外逃问题的原因、途径与对策 [J], 李吉
因版权原因,仅展示原文概要,查看原文内容请购买
中国资本外逃与经济稳定的实证研究

经济观察一一——.
中国资本外逃与经济稳定的实证研究
杨骁
(中南财经政法大学新华金融保险学院,湖北武汉430074)
【摘要】资本外逃涉及一国宏观经济的稳定,本文采用世界银行的间接法测算了我国2001~2009年间季度外逃数额;运用主成分 分析法从货币供应量(M2)变动率、直接标价法下人民币汇率变动率(EX)、上证综指变动率(SZ)以及国内生产总值(GDP)的变动率中提 取代表经济稳定的主成分,然后通过建立向量自回归模型(VAR)定量分析了我国资本外逃与经济稳定的关系。通过研究发现,现阶段我 国宏观经济稳定状态的变化能更好地解释资本外逃的发生;而资本外对宏观经济稳定状态虽有一定冲击,但是解释力较低。 【关键词】资本外逃;经济稳定;向量自回归;脉冲响应
一、数据选择
(1)资本外逃数据。本文采用被广泛运用的世界银行(Wor-
ld Bank)提出的间接测算方法,计算公式为:CF=FDI+TB+△
Debt-AFR,其中CF表示资本外逃数额,FDI为净国外直接投资,
TB为贸易盈余,ADebt表示外债增长额,AFR表示外汇储备的
增量。资本外逃被定义为资本的来源与运用之差 本文在考虑
数据可得性的基础上采用季度数据。(2)经济稳定指标。经济
稳定需要一系列指标来进行刻画,考虑到数据的代表性与可得
性,选择季度货币供应量(m2)增长率、直接标价法下人民币汇
率变动率(ex)、上证综指变动率(sz)以及国内生产总值(gdp)的
波动率分别代表货币政策、汇率政策、资本市场与实体经济的
变动情况,所有季度数据均已经过x-12方法进行了调整。本文
采用SPSS17.0进行主成分分析法(Principal components analy.
sis,PCA)合成用以代表经济稳定的指标,虽然原始数据不存在
量纲差异,但数量级存在较大异同,应先将原始数据标准化,分
析结果(如表1所示)。
表1主成分分析结果
单位:( ) 篇1主成分 第2主成分
资本外逃与税收维稳

资本外逃与税收维稳
摘 要:本文从微观、宏观和国际比较三个层面分析了当前我国资本外流的严峻局面,提出当前我国宏观经济管理的当务之急是控制资本外逃。在这一基本判断基础上,分析了国家税务总局2012年第30号公告对于稳定资本外流的政策意义,认为减税维稳政策的科学性受到四个方面的挑战。鉴于我国资本外逃成因的复杂性和趋势性,稳定资本外流的政策目标还需要改革的综合设计相配合才能实现。
关键词:30号公告;资本外逃;预提税;税收维稳
一、举世瞩目的外资预提税减税政策
2012年6月29日国家税务总局发布了《国家税务总局公告2012年第30号》(以下简称“30号公告”),放宽了外资在华利息股息汇出环节预提税优惠管理尺度,引发了国际主流媒体的积极反响和普遍赞誉。7月13日国际税收领域的“核心期刊”《国际税收评论》称赞30号公告“来的及时”,7月16日英国《金融时报》以刊登大标题“中国减征外资股息税”,认为“这些变化有望为企业节省巨额税收,最初可能导致企业汇回更多利润,但最终将形成加大投资的激励”①。7月26日又发表专栏文章,呼吁美国以中国为榜样改善投资环境,文章说:“看到了吗,华府的官员们?……中国政府已将预提所得税率下调至仅5%。如今,美国也应追随这股潮流。”这是2008年我国新企业所得税法实施,实现“两法合一”全面提升外资企业所得税税率以来,国际舆论对我国税收环境的第一次正面评价。
这一次我们为什么会引领世界潮流减征预提所得税?不会只是为了让老外给个好评吧?冷静分析我们不难看出,政府一改四年来强化外资企业和非居民税收管理的高压态势(如总局公告2011年第24号),放松利息股息汇出协定受益人的认定标准是我国在当前宏观经济下行,资本外流压力加大背景下而做出的稳增长、稳外资的结构性减税举措,是一次“税收维稳”行动。
二、经济下行中的宏观经济管理新挑战
2011年下半年以来全球经济形势持续低迷,2012年2月份国际货币基金组织就做出了“全球经济前景已经暗淡”的趋势性判断,中国经济也急速下滑,最令管理层担忧的是外资流入的骤减,这比当初外贸过热带来的经常项目顺差过大问题更加难以调控。2012年一季度外贸总额增幅骤减为7.3%,相对于2011年22.5%和2010年34.7%的年增长可谓相当惨淡,上半年进出口总额比上年同期回落17.8%。经常项目顺差占GDP的比率从2007年的10.6%持续下降至上年约2%的水平,二季度国际收支经常项目顺差又同比下滑了14%。为了挽救外贸这一转速急降的经济引擎,稳定不断下滑的GDP,政府及时“管理”了人民币升值幅度,而使得人民币对美元汇价不断出现双向波动,也使得国外做空中国的机构有机可乘,不断散布负面报告、消息,使得人民币兑美元贬值预期持续扩散。如今,人民币单边升值预期终告逆转,甚至频频出现短期持续贬值压力,今年第二季度,人民币兑美元中间价更贬值近0.9%。
论中国资本外逃问题以及研究对策

龙源期刊网
论中国资本外逃问题以及研究对策
作者:潘璟
来源:《全国流通经济》2018年第10期
摘要:资本外逃是一种非正常的资本流动现象,对我国经济的发展产生了重要的影响。即使我国实行了较为严格的资本管制,每年仍有大笔的资金通过各种渠道流向海外,这种现象将会导致我国利率、汇率的浮动,减少我国总产出,削弱我国税基,造成资源的流失,减少国内投资支持等,最终将影响我国金融行业的稳定性。本文通过分析资本外逃的规模和方向,为减少这种情况的发生而提出制度完善和法律防范几方面的建议。
关键词:资本外逃;影响;对策
中图分类号:F832.5 文献识别码:A 文章编号:2096-3157(2018)10 -0081-02
一、资本外逃规模及方向
自改革开放以来,政府开始不断的招商引资,在资本渐渐富足的同时,一大部分的资本却在悄然流失,经济合作与发展组织(OECD)曾经指出:1989年~1995年期间我国资本外逃的金额可能在1000亿美元以上。尤其是自1995年以后,粗略估计平均每年资本外逃金额至少在200亿美元以上。国家外汇管理局数据也显示,1997年~1999年期间资本外逃总额可能达到500多亿美元,约摸每年175亿美元的外流数量。从2011年第一季度到2016年第三季度,在国际收支计算中国大陆“误差与遗漏”项目的总额达6200亿美元,虽然现在认为直接用误差与遗漏账户反映资本外逃并不是十分严谨,但也一定程度上显示出我国有比较严重的资本外流现象。
中国资本流出数量并没有被官方具体统计,故本文通过对比国际收支平衡表和国际头寸表中项目的盈余状况推测资本外逃的规模和大致数目。首先是反应中国贸易顺差和资本净输出之间的差额,即“误差与遗漏”科目的缺口,其次是资本净输出和海外资产增加额的差额数目。
2015年~2016年的两年时间,中国国际收支平衡表上记载的资本流出高达1.28万亿美元,年均资本净流出相当于GDP总量的6%,其中包括很大一部分的非法资本外逃,这也对我国经济造成了直接的影响。另一个奇怪的现象是,从国际收支平衡表上显示流出的资本,最后并未累计在国际投资头寸表上。例如,在2011年~2016年的第三季度,我国经常项目顺差总额为1.24万亿美元,也就是中国向外输出了1.24万亿美元的资金,然而到了海外投资头寸表上,海外净资产只增加了0.19万亿美元。如此明显的漏洞,多少是出于统计和重新估值的误差,又有多少是资本的非法外逃呢?
我国资本外逃规模估算及原因探讨
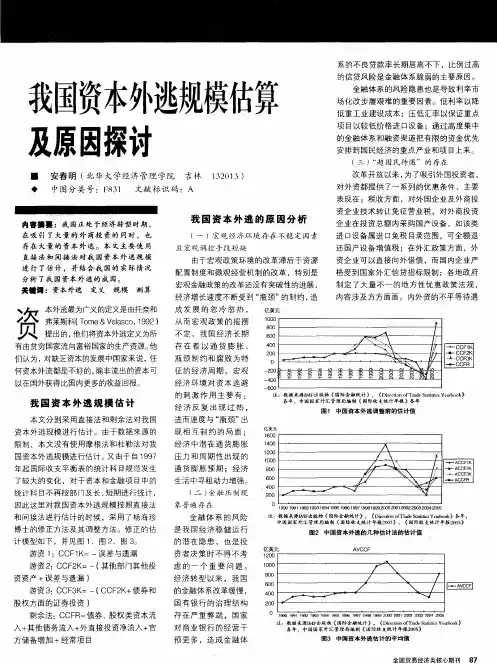
我国资本外逃规模估算 及原因探讨 ■ ◆ 安舂明(北华大学经济管理学院 中图分类号:F831 文献标识码: 内窖攮耍:我国正处于经济转型时期, 在吸引了大量的外商投资的同时,也 存在大量的资本外逃。本文主要使用 直接法和间接法对我国资本外逃规模 进行了估计,并结合我国的实际情况 分析了我国资本外逃的成因。 荚t诩:资本外逃定义规模测算 、 本外逃最为广义的定义是由托奈和 弗莱斯科(Tome&Velasco,1992) .1/ 提出的,他们将资本外逃定义为所 有由贫穷国家流向富裕国家的生产资源。他 们认为,对缺乏资本的发展中国家来说,任 何资本外流都是不好的,除非流出的资本可 以在国外获得比国内更多的收益回报。 我国资本外逃规模估计 本文分别采用直接法和剩余法对我国 资本外逃规模进行估计。由于数据来源的 限制,本文没有使用摩根法和杜勒法对我 国资本外逃规模进行估计。又由于自1997 年起国际收支平衡表的统计科目规范发生 了较大的变化,对于资本和金融项Ig中的 统计科目不再按部门及长、短期进行统计, 因此这里对我国资本外逃规模按照直接法 和问接法进行估计的时候,采用了杨海珍 博士的修正方法及其调整方法。修正的估 计模型如下,并见图1、图2、图3。 游资1:CCF1 K=一误差与遗漏 游资2:CCF2K=一(其他部门其他投 资资产+误差与遗漏) 游资3:CCF3K=一(CCF2K+债券和 股权方面的证券投资) 剩余法:CCFR=债券、股权类资本流 人+其他债务流入+外直接投资净流入+官 方储备增加+经常项目 吉林 13201 3) A 我国资本外逃的原因分析 (一)宏观经济环境存在不稳定因素 且宏观调控手段短缺 由于宏观政策环境的改革滞后于资源 配置制度和微观经营机制的改革,特别是 宏观金融政策的改革还没有突破性的进展, 经济增长速度不断受到“瓶颈”的制约,造 成发展的忽冷忽热, 从而宏观政策的摇摆 不定,我国经济长期 存在着以通货膨胀、 瓶颈制约和腐败为特 征的经济周期,宏观 经济环境对资本逃避 的刺激作用主要有: 经济反复出现过热, 进而速度与“瓶颈”出 现相互制约的局面: 经济中潜在通货膨胀 压力和周期性出现的 通货膨胀预期;经济 生活中寻租动力增强。 (二)金融压制现 象普遍存在 金融体系的风险 是我国经济稳健运行 的潜在隐患,也是投 资者决策时不得不考 虑的一个重要问题。 经济转型以来,我国 的金融体系改革缓慢, 国有银行的治理结构 存在严重弊端,国家 对商业银行的经营干 预更多,造成金融体 亿美元 系的不良贷款率长期居高不下,比例过高 的信贷风险是金融体系脆弱的主要原因。 金融体系的风险隐患也是导致利率市 场化改步履艰难的重要因素。低利率以降 低重工业建设成本;压低汇率以保证重点 项目以较低价格进口设备;通过高度集中 的金融体系和融资渠道把有限的资金优先 安排到国民经济的重点产业和项目上来。 (三)“超国民待遇”的存在 改革开放以来,为了吸引外国投资者, 对外资都提供了一系列的优惠条件,主要 表现在:税收方面,对外国企业及外商投 资企业技术转让免征营业税,对外商投资 企业在投资总额内采购国产设备,如该类 进口设备属进口免税目录范围,可全额退 还国产设备增值税;在外汇政策方面,外 资企业可以直接向外借债,而国内企业严 格受到国家外汇信贷指标限制;各地政府 制定了大量不一的地方性优惠政策法规, 内容涉及方方面面。内外资的不平等待遇 ^| , 、 \ 夕 : —●・ .■..■ .. ……, … 一— 殷 量量曼璺曼曼曼璺星量量量量 善 F 石 l ・一cc 2Kl l -*-璺c c璺r ̄kl 注:数据来源IMF出版物《国际金融统计》,{Direction ofTrade StatiSticsYearbook} 各年,中国国家外汇管理局编制《国际收支统计年报》各年 图1中国资本外逃调整前的估计值 八 / \ 、| /// |÷, … \\ ————厂、 F l+ACCF2KI I兰- ̄- AC C堕F3KI 注:数据来源IMF出版物《国际奎融统计》,{Direction ofTradeStatisticsYearbook ̄各年 中国国家外汇管理局编制《国际收支统计年报2o03》,《国际收支统计年 ̄1t20o5》 图2中国资本外逃的几种估计法的估计值 J^ ‘ 厂\ / \ / / \| , 、_/一 注:数据来源IMF出版物《国际金融统计》.{,DirectionofTrades衄拈 Ycarb∞k》 各年,中国国家外汇管理局编制《国际收支统计年报2005》 图3中国资本外逃估计的平均值 全国贸易经济类核心期刊87 咖黜㈣伽喜言0差;彻砌 栅 咖 枷{
中国资本外逃的规模与成因
1
中国资本外逃的规模与成因
陈桂洪
No. C2003004 2003年3月25日
2 中国资本外逃的规模与成因
陈桂洪
中国经济研究中心
通讯地址:北京大学34B606,100871
电子邮件:guihong@
3 中国资本外逃的规模与成因
[内容提要]
本文在对资本外逃的定义的基础上,给出了五种测算资本外逃的办法。发现这些方法得出的资本外逃量不仅变化方向相同而且与FDI的变化相似,这使得中国资本外逃有别于其他发展中国家。对资本外逃的传统解释是利率差异,经济和政治风险和外债负担,但作者发现这些都不足以解释中国资本外逃,更重要的因素与转型经济下特殊情况有关,即长期对外资的优惠和执法不严。所以本文希望改革现有的外资法以发展内资以及建立严格有效的投资体系。
[关键词] 资本外逃 规模测算 违背协议
[JEL分类号] F21;C82; D92
Measuring and Explaining Capital Flight: A case study of China
[Abstract]
The paper addresses the problem of defining and assessing the scale of capital flight from China
with 5 alternative measures. It is found that not only all capital flow measures proved to
fluctuate in the same way but they did much like FDI. As the traditional view of a reaction to
low domestic real returns and to economic and political risks and external indebtedness proves
发展中国家的资本外逃问题研究
发展中国家的资本外逃问题研究
高月康
(日照银行,山东 日照276826)
【摘要】根据国际理论界对资本外逃的定义、动因阐释及不同测度方法的综合评述,本文指出资本外逃是资本由发展中国家向资本相对安全、收益率相对高 的国家的流失;政府政策风险是资本外逃的根本动因。本文研究表明,中国在1990年代的 过渡性 资本外逃较为严重,在1997年达到高峰,进入21世纪后,资 本外逃现象明显减弱,总体上没有对社会经济产生过度的不良影响。随着中国社会、经济、金融国际化程度的不断提高,中国应进一步提高投资者对合理化的 社会经济发展的信心水平,以遏制资本外逃,吸引资本回流。 【关键词】发展中国家;资本外逃;风险管理
1 资本外逃的定义
Cuddington(1986)、Lessard&Wil1iamson(1987)、Dooley (1987)、李扬(1998)、宋文兵(1999)、杨海珍(2000)的研究 表明,大量的资本由发展中国家流入发达国家,其中的一部分属于资
本外逃。但时至今日,理论界和实物界也没有资本外逃的统一定义。
一般认为,资本外逃是一种私人资本(Private Capita1)而非官方 资本(Official Capita1)的异常的(Abnorma1)外流。不同学者在
特定的社会和经济环境下,根据自己的具体理解给出了不同的阐释,
本研究认为,资本外逃是资本由发展中国家向资本相对安全、收益率 相对高的国家的流失。
2.资本外逃的动因
Dornbusch(1985)、Cuddington(1986)、Conesa(1987)、 Varman—Schneidei(1991)研究了由于本国宏观管理和政策方面的失 误,如税收水平过高、通货膨胀水平过高、金融抑制、本币币值高
估、政局动荡等造成的整个投资环境恶化引起的,未来不一定流
回的“纯粹性”资本外逃。纯粹性资本外逃一般是出于保值、增 值、自由、机密、安全等动因。汇率高估、财政赤字与通货膨胀
我国资本外逃原因以及法律规制研究
我国资本外逃原因以及法律规制研究
一、资本外逃问题概述
资本外逃是指资本持有者对一国的政治或经济形势产生恐惧、怀疑,为了规避风险和管制,确保资本安全,而将资本转移到其他国家的一种非正常的资本外流。资本外逃对中国经济的发展是极为不利的。从短期看,大规模的资本外逃会带来经济的混乱和动荡。从长期看,资本外逃降低了中国可利用的资本数量,减少了政府从国内资产中可获取的税收收入,增加了外债负担,会引起一系列严重的经济后果。①
为了管理我国的外汇市场,法律的手段被不断地运用和实施。但也存在着一定的问题,如治理资本外逃的法律体系还不够完善,惩罚力度不够,没有起到法律震慑的作用,相关部门没有做到协调配合,致使我国资本外逃问题依然严峻。
二、资本外逃的原因
影响资本外逃的因素涉及很多方面,我国的资本外逃的影响因素既有其一般性,也有其特殊性,特别是当前我国经济处于转型时期,主要可分为以下几个方面:
(一)金融抑制
金融抑制是指国家因为本国的政治和金融目的对利率、汇率等金融资产价格进行管制,对市场准入进行限制,对金融实体或明或暗的规模管理。中国做为世界上最大的发展中国家,为实现经济发展、保证国家金融秩序的安全和稳定,采取了这一手段。主要表现
为金融机构的高度国有化,大力控制金融操作以及汇率的非市场化等。这些操作会导致国内金融市场不健全,资本分配效率低下,遏制国内投资渠道,加大了国内投资风险。②在国外开放的金融市场和高收益的驱使下,引起了资本外逃。
(二)我国国内资产存在公共产权
我国过去的全民所有制是产权模糊的一种所有制,”全民所有”在产权上是”全民皆有又全民皆无”,产权界定到每个人身上是虚无飘渺的东西。《物权法》第四条明确规定:”国家、集体、私人的物权和其他权利人的物权受法律保护,任何单位和个人不得侵犯。”但其中的私有产权为”合法”私有产权。”合法”、”不合法”是政府加以界定的。若政府行为受到严格约束和规范,政府行为变化的后果通常是可以预期的;相反当政府行为缺乏必要约束时,由于无法预期政府可信承诺的能力,私有产权将面临较大不确定性(风险)。③因此一部分人为了寻求更为安全的资产保护而将资产通过各种手段转移到对私有产权保护程度更高的国家,也就形成了资本外逃。
中国资本外逃探析
中国资本外逃探析
李果仁
【期刊名称】《河南工程学院学报(社会科学版)》
【年(卷),期】2004(019)004
【摘 要】近年来,我国已成为世界上第四大资本外逃国.我国资本外逃的方式主要有利用经常项目、资本项目及其它方式.其外逃的症结可概括为:体制因素、政策性因素、风险因素、"洗钱"因素.资本外逃会削弱国内建设的物质基础,影响宏观经济的稳定,引起外债增加,造成国有资产大量流失,使社会不稳定加剧,甚至会引发金融危机.因此,我国政府必须多管齐下积极预防和控制资本的大量外逃.
【总页数】6页(P35-40)
【作 者】李果仁
【作者单位】湖南省社会科学院,湖南,长沙,410003
【正文语种】中 文
【中图分类】F832.21
【相关文献】
1.中国资本外逃探析 [J], 张学友
2.中国资本外逃现象探析 [J], 宋瑞敏
3.中国资本外逃问题探析 [J], 李小瑜;饶玉琳
4.中国资本外逃问题探析 [J], 李小瑜;饶玉琳
5.外国直接投资与中国资本外逃关系探析 [J], 胡景芸 因版权原因,仅展示原文概要,查看原文内容请购买