
我国新股发行定价机制
新股发售定价机制比较研究

新 股 发 售 定 价 机 制 比较 研 究
李 毅 光 韩 笑 肠
摘 要 :采取有效的新股发 售定价机 制 ,不仅 可以提 高资金 的利 用效 率,提升 资本 市场的资 源配 置功能 ,还可 以均衡 一、二 级市场的 利益分配 ,有利于资本市场与 国民经济的持续健 康发展 。本 文总结 了新股发行 的四种机 制 ,包括 固定价 格机 制、拍 卖机制 、累计投 标询价 机 制 以 及 混 合 发 售机 制 , 阐 述 了四 种发 售机 制 的基 本 原 理 与发 售 流程 , 比较 了四种 发 售 机 制 的 特 点 以及 在 各 国运 用 。 研 究认 为 , 对发 售 机 制的选择 ,既要体现市场的供求关 系又要 客观 地反映公 司的 内在价值 ,各 国需要根据本 国资本 市场的发展阶段与特点进 行选择 。 关 键 词 :I P O;新 股 定 价 ;拍 卖 新股发售定价机 制 ,也被 称为 I P O定价机 制 、I P O价格发 现机 制 , 主要指拟上市公司与其承销商确定股票发行价格并出售给投资者 的一种 制度安排。它规定了发行人和承销商向投资者发行股 票时应 当遵循 的规 则和程序 ,主要具备两个功能 :价格发现与股票配售。 从世界范围来看 ,新股发售定价机制主要有以下 四种 :固定 价格机 制 ( F i x e d P i r c e )、拍 卖 机 制 ( A u c t i o n ) 、累 计 投 标 询 价 机 制 ( B o o k B u i l d i n g ) 、混 合 发 售 机 制 ( H y b i r d O f f e i r n g ) 。
科创板新股发行询价定价的表述
科创板新股发行询价定价的表述一、科创板新股发行询价定价的概述科创板是中国资本市场的全新模式,采用注册制,处于试点阶段。
在科创板上市的公司,其发行的新股需要进行询价定价,以便为市场参与者提供准确的投资参考。
由于科创板新股通常具有较高的科技含量,对询价定价的要求也更加严格。
二、科创板新股发行询价定价的过程1. 首先,主承销商会与发行人协商发行价格区间。
这个价格区间应基于发行人的业绩、行业前景、估值等多个因素。
2. 然后,主承销商会进行风险评估,并针对不同的市场情况,选择一种或多种发行方式(例如:网上发行、网下发行、定向增发等)。
3. 接下来,主承销商会向投资者发出询价,询问其愿意以何种价格购买新股。
投资者可以根据公司基本面、市场情况等因素进行自主决策。
4. 在询价结束后,主承销商会统计所有询价结果,并根据投资者的意愿与市场情况,确定发行价格。
5. 最后,发行人会根据发行价格和发行数量,发布发行公告,在科创板上市。
三、科创板新股发行询价定价的意义1. 为市场参与者提供准确的投资信息。
通过询价定价,投资者可以了解到不同市场参与者的意愿,有效提高投资决策的准确性和精确性。
2. 降低信息不对称风险。
询价定价可以确保发行价格与市场预期保持一致,减少了信息不对称风险。
3. 促进市场健康发展。
科创板新股发行询价定价是基于市场需求而设计的一种发行方式,有利于提高市场效率,推动市场健康发展。
四、科创板新股发行询价定价的关键因素1. 投资者需求。
询价定价的价格需要充分考虑投资者的需求,为投资者提供合理的投资参考。
2. 公司基本面。
发行价格应基于公司的实际业绩、行业发展前景等基本面因素,确保价格合理、估值准确。
3. 市场情况。
发行价格应基于市场需求和环境变化进行调整,以便适应市场变化和投资者需求。
科创板新股定价机制
科创板新股定价机制
科创板是中国证券市场的一种新型股票交易板块,旨在促进高科技、高成长、高含量的科技创新企业发展。
科创板的新股发行和定价机制也与传统的主板和创业板有所不同。
在科创板上市的企业,其定价机制采用了基于市场化、注册制的原则,即企业可以依据市场需求和公司实际情况自主定价,而不再像传统的发行制度,由证监会统一定价。
科创板新股定价机制的具体步骤如下:
1. 发行人选择承销商:发行人可以选择不超过6家承销商进行新股发行和承销。
2. 承销商接受委托:承销商在接受发行人委托后,将参与新股发行和承销。
3. 发行人与承销商定价:发行人根据市场需求和公司实际情况选择合适的发行价格,并与承销商协商确定定价范围。
4. 询价:发行人向市场投资者发出询价,以确定发行价格。
5. 确定发行价格:根据询价结果,发行人与承销商根据市场需求和公司实际情况确定最终发行价格。
6. 发行和上市:发行人按照发行价格向投资者发行新股并上市交易。
科创板新股定价机制的优势在于,其定价更加市场化、灵活和透明,有助于提高新股发行和上市的效率和质量。
同时,这种机制也要求发行人和承销商具有更高的市场认知和风险控制能力,有效地防范
了新股发行定价过高或过低的风险。
IPO定价方式有哪些
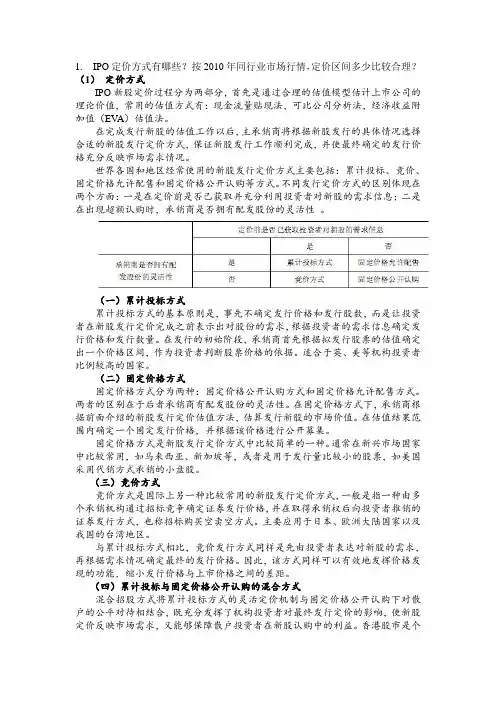
1.IPO定价方式有哪些?按2010年同行业市场行情,定价区间多少比较合理?(1)定价方式IPO新股定价过程分为两部分,首先是通过合理的估值模型估计上市公司的理论价值,常用的估值方式有:现金流量贴现法,可比公司分析法,经济收益附加值(EV A)估值法。
在完成发行新股的估值工作以后,主承销商将根据新股发行的具体情况选择合适的新股发行定价方式,保证新股发行工作顺利完成,并使最终确定的发行价格充分反映市场需求情况。
世界各国和地区经常使用的新股发行定价方式主要包括:累计投标、竞价、固定价格允许配售和固定价格公开认购等方式。
不同发行定价方式的区别体现在两个方面:一是在定价前是否已获取并充分利用投资者对新股的需求信息;二是在出现超额认购时,承销商是否拥有配发股份的灵活性。
(一)累计投标方式累计投标方式的基本原则是,事先不确定发行价格和发行股数,而是让投资者在新股发行定价完成之前表示出对股份的需求,根据投资者的需求信息确定发行价格和发行数量。
在发行的初始阶段,承销商首先根据拟发行股票的估值确定出一个价格区间,作为投资者判断股票价格的依据。
适合于英、美等机构投资者比例较高的国家。
(二)固定价格方式固定价格方式分为两种:固定价格公开认购方式和固定价格允许配售方式。
两者的区别在于后者承销商有配发股份的灵活性。
在固定价格方式下,承销商根据前面介绍的新股发行定价估值方法,估算发行新股的市场价值。
在估值结果范围内确定一个固定发行价格,并根据该价格进行公开募集。
固定价格方式是新股发行定价方式中比较简单的一种。
通常在新兴市场国家中比较常用,如马来西亚、新加坡等,或者是用于发行量比较小的股票,如美国采用代销方式承销的小盘股。
(三)竞价方式竞价方式是国际上另一种比较常用的新股发行定价方式,一般是指一种由多个承销机构通过招标竞争确定证券发行价格,并在取得承销权后向投资者推销的证券发行方式,也称招标购买空卖空方式。
主要应用于日本、欧洲大陆国家以及我国的台湾地区。
新股发行定价的影响因素分析

新股发行定价的影响因素分析摘要:本文针对目前A股市场的高溢价发行、高市盈率、超高募资现象,分析新股发行定价的影响因素以及高溢价发行对市场所带来的影响。
此外,基于统计数据,研究新股发行市盈率的可决因素及可能的发展趋势。
关键词:IPO;市盈率;新股发行制度改革一、IPO现状和定价理论概述1、我国上市公司IPO现状自2009年6月IPO重启以来,我国A股市场的高溢价发行,超高价上市几乎成了常规。
根据统计显示,2009年7月,新股平均发行市盈率为33.74倍。
而2010年1月,35只新股平均发行市盈率就高达66.87倍,创新股发行以来的单月历史最高。
今年5月以来,已公布发行市盈率的9家公司,平均发行市盈率为35.84倍,环比4月下降幅度达到35.86%。
今年1至4月,平均发行市盈率分别为72.91倍、55.42倍、56.94倍和55.88倍。
首发市盈率高使IPO公司获得大量的超募资金,而高市盈率和高超募资金现象也将暴露出一些问题,诸如过高的首发市盈率已在很大程度上透支了公司的未来发展业绩;在高首发市盈率前提下,加上二级市场的炒作,必然会加剧新股上市后的风险;新股的高定位改变了一、二级市场投资者之间的利润分配结构,加剧二级市场的资金压力;券商为了赚取更多的费用,人为地拉高开盘价与股价,这也将导致严重的利润挤压和风险转移的问题。
2、IPO定价的理论概述市盈率(Price Earning Ration,简称P/E)即一段时间内股票价格与每股收益之比,是评判股票价格是否合理的一个重要参数。
股票市场的平均市盈率作为一个比较宏观的技术指标,从整体上指示了上市公司的估值水平和增长潜力,对于评价一国股市是否存在过高风险或估值不足具有重要意义。
具体到每一家上市公司,新股发行在不同时期、不同的IPO定价制度下,首发市盈率到底多少才算合理,是由多种因素综合确定的。
通过研究我国IPO 发行定价过程中,一定发行制度下的发行者、保荐机构、承销商、机构投资者的市场行为,对IPO市盈率的影响做定性分析。
科创板注册制新股上市交易规则

科创板注册制新股上市交易规则
1. 定价机制:采用价格发现机制,通过询价、集合竞价和定价等环节,确定上市首日的发行价格。
2. 初次公开发行数量:首次上市的公司发行数量不超过总股本的20%。
3. 网上申购和网下配售:科创板新股网上申购和网下配售分别占发行数量的90% 和10%。
4. 联合配售机制:配售对象包括机构投资者和个人投资者,其中机构投资者包括券商、公募基金、保险公司、社保基金等。
机构投资者中,主承销商必须配售不低于60%,其他机构投资者必须配售不少于20%。
个人投资者配售不超过10%。
5. 发行日期:首次公开发行股票的发行日期为T 日,上市交易日期为T+1 日。
6. 沉淀期:首次公开发行的新股须在科创板交易系统内进行沉淀期交易,交易期限为上市首日和上市次日,沉淀期交易制度实现新股价格发现。
7. 暂停交易:若首日交易中发生单笔涨幅达到30% 或单笔跌幅达到20%,则自涨跌幅达到上述限制时起暂停交易30 分钟,之后恢复交易。
8. 公开披露:公司应当及时、准确、全面地公开披露信息,保护投资者合法权益,协助市场进行有效定价。
对于关键信息的披露,公司应当在交易前进行,而已知关键信息而不予披露或者故意掩盖关键信息的公司将受到监管机构的处罚。
2024打新规则
2024打新规则2024打新规则2024年,中国资本市场对于新股发行进行了一系列,出台了一系列新的打新规则。
这些新规则的出台旨在优化市场环境,提升市场效率,保护中小投资者的权益。
以下是2024年打新规则的主要内容:首先,打新规则明确了新股发行价格的形成方式。
根据规定,新股发行价格必须由投资者通过集合竞价方式,根据价格范围自主报价确定。
这一有效解决了以往新股发行过程中出现的“一口价”问题,确保了定价的公平合理。
其次,打新规则明确了新股申购方式的调整。
在过去,新股发行往往采用中签的方式确定申购结果,这导致了不少投资者投入大量时间和精力后最终却未能买到新股。
为了解决这个问题,打新规则引入了网上申购的方式,使得投资者可以通过网上申购系统进行申购,大幅减少了参与打新的门槛和成本。
再者,打新规则取消了新股申购中的限购规定。
在以往,每个投资者对于每只新股的申购数量都有一定的限制,这导致了很多大型投资机构和个人投资者无法满足自己的需求。
为了使市场更加自由和公平,新规则取消了这一限购规定,允许投资者根据自己的投资能力和需求进行申购。
此外,打新规则还对于新股发行的定价机制进行了优化。
根据规定,新股的发行价格必须与市场状况和公司实际情况相匹配,不得出现价格过高或者过低的情况。
这一规定有效防止了企业利用新股发行行为牟取暴利的情况,保护了投资者的权益。
最后,打新规则还对于新股持股期限进行了调整。
根据规定,新股持股期限为12个月,这一调整使得投资者在购买新股后有更长的时间持有,并享受其发展和增值所带来的收益。
同时,这一规定也可以有效遏制短期炒作行为,减少市场的投机性质。
综上所述,2024年的打新规则旨在优化中国资本市场的发育环境,提升市场效率,保护中小投资者的权益。
这些规则的出台不仅符合市场主体的需求,也有助于稳定市场的发展。
然而,需要注意的是,新规则的出台只是的一个起点,未来还需进一步完善和落地,以不断推动中国资本市场的健康、可持续发展。
IP0定价机制
(二)累计订单(投标)询价机制
累计订单询价机制,是美国最常用的IPO新股发售方 式,现已成为国际市场的主流定价方式。 1、含义 累计询价定价机制是承销商先向潜在的购买者推介股 票,然后据此制定发行价格的定价机制。该机制的显 著特征是承销商拥有完全的股票分配权。 2、运作过程 (1)主承销商与发行人初步估计新股发行价格区间 事先不确定发行价格和发行数量,在发行的初始阶段, 发行人与主承销商根据拟发行股票的内在价值、股票 发行时的大盘走势、流通盘大小、公司所处行业股票 的市场表现等确定出一个价格区间,作为投资者判断 股票价格的依据。
(二)累计订单(投标)询价机制
(2)路演、推介,征集需求量与需求价格 信息 主承销商向潜在的投资者宣传发行人的基 本情况,根据法律规定披露发行人的信息。 要求投资者在价格区间内按照不同的发行 价格申报认购数量,这一时期称为累计投 标期。 (3)确定发行价格并配售新股 主承销商根据投资者的需求信息确定发行 价格和发行数量。
由于累计投标机制可以最大限度地发掘市场 需求,这种发售机制基本上保证了存在一定倍 数的超额需求,承销商需要决定每位投资者的 配售比例。 通常情况下,股份的配发权力掌握在承销商 手中,他们不一定按照申报数量比例配发,也 不一定按照价格由高到低顺序配发,而是更注 重投标的质量。对于高质量的投标配发比例较 高,对于低质量的投标配发比例较低。
二、IP0定价机制类型
二、IP0定价机制类型 纵观世界各国股票市场,国际上被普遍采用 的IPO定价机制主要有3种,其划分标准是: (1)定价前是否已经获得并充分利用投资者 对新股的价值判断与需求信息; (2)承销商是否拥有的分配股票的自主权。 固定价格定价机制(Fixed Price Offer) 累计订单(投标)询价机制(Book—Building) 拍卖(竞价)机制(Auction)。
新股发行制度解读
新股发行制度解读引言新股发行制度作为证券市场的重要组成部分,对于促进证券市场的健康发展和提升市场透明度具有重要意义。
自2019年3月1日起,新版《证券法》正式实施,证券市场的新股发行制度也随之发生了改变,本文将对新股发行制度进行解读。
新股发行的概念和意义新股,即新发行的股票,是企业在市场上的首次公开发行。
新股发行对于企业来说,可以通过股票融资获得大量资金,促进企业的发展壮大;对于投资者来说,可以通过购买新股获得未来股票价值增长的机会。
因此,新股发行是证券市场上重要的一环。
新股发行的途径目前,新股发行主要有两种途径:1.公开发行企业通过公开招股向社会公开发行股票,包括向全体投资者(包括散户)发行和集中竞价发行,发行价格按照市场化方式确定。
通常情况下,发行后企业的股票将在证券交易所挂牌上市。
2.非公开发行企业通过向特定投资者定向分配股份的方式非公开发行股票,非公开发行的对象包括机构投资者和个人投资者,发行价格不得高于公司公开发行时的发行价格。
非公开发行的对象数量不得超过35人且单个对象需认购的股份数不得少于发行总数的5%。
非公开发行的股票不能在证券交易所挂牌交易,可以在场外市场上进行交易。
证监会的审核程序证监会在审核企业新股申请时,主要会对企业的财务数据、业务运营情况、证券发行和承销安排等进行审查。
具体审查程序如下:1.企业向证监会递交申请资料企业需要向证监会递交新股发行申请书及附件材料。
申请材料包括企业基本情况、财务报告、业务描述、前三年的财务数据、项目进展情况等信息。
2.初审证监会会对递交的申请资料进行初审,初审主要是验证申请额度、股价和发行时间的合理性,核查公司信息披露是否充分、真实、准确等。
初审不通过的企业需要对申请资料进行完善或者撤销申请。
3.反馈意见证监会在初审后,会根据申报企业的情况,向企业反馈审核意见,如果企业需要修改招股书,则需要修改后重新提交申报资料。
4.暂停审核对于不合规的企业申报,证监会会采取暂停审核的措施,直到企业整改或作者撤销申请。
以下关于科创板新股发行询价定价的表述
以下关于科创板新股发行询价定价的表述科创板是中国股市最新的板块,旨在吸引更多的高科技企业上市。
新股发行的价格是企业和投资者关注的焦点。
对于科创板新股发行,询价定价是一个重要的环节。
询价定价是指在发行新股之前,发行人与承销商进行谈判,确定发行价格的过程。
在科创板的询价定价过程中,发行人应当提出合理的发行价格并得到承销商的认可。
一般情况下,发行价格应该根据公司业绩、未来发展前景以及市值估值等因素进行综合考虑确定。
科创板的发行价格不同于传统A股市场发行价格的确定方式。
传统A 股市场采用集合竞价方式,即在发行日当天,在短时间内集中交易,由投资者自主报价进行竞价,最终确定发行价格。
而在科创板,发行价格则需要在发行前通过询价定价来确定。
由于科技型企业的特殊性质,其发行价格更多的取决于其技术和未来的发展前景,因此询价定价方式更符合科技型企业的实际情况。
从近期科创板新股的询价定价情况来看,发行价格普遍比预期高。
其中,上海米尔创投资股份有限公司(下称米尔创)的发行价格在询价定价过程中由最初的16.96元上调至21.5元,上海零跑汽车股份有限公司(下称零跑汽车)的发行价格也从最初的13.52元上调至14.98元。
通过这些数据可以看出,科创板企业在询价定价过程中必须要努力争取更合理的发行价格,以便能够得到更多的资金支持,更好地发展和壮大。
总的来说,询价定价是科创板新股发行中一个重要的环节。
科技型企业更加注重未来业绩和市场价值,因此需要在询价定价过程中,合理地制定发行价格,以吸引更多的投资者,为企业保驾护航,实现更好的发展。
从历史数据来看,发行价格往往超出了预期,然而这并不妨碍科创板企业在市场上获得更好的表现。
科创板已成为中国股市最具有活力的板块之一,相信在未来的发展中,科创板新股的询价定价过程也会更加规范化和成熟化。