
随机信号处理第三章
数字信号处理知识点整理Chapter3.

第三章 自适应数字滤波器
3.1 引言
滤波器的设计都是符合准则的最佳滤波器。
维纳滤波器参数固定,适用于平稳随机信号的最佳滤波;自适应滤波器参数可以自动地按照某种准则调整到最佳。
本章主要涉及自适应横向滤波器.....、自适应格型滤波器........、最小二乘自适应滤波器..........。
3.2 自适应横向滤波器
自适应...线性组合....器.和自适应....FIR...滤波器...是自适应信号......处理的基础.....。
3.2.1 自适应线性组合器和自适应FIR滤波器
自适应滤波器的矩阵表示式
滤波器输出:10Nmynwmxnm
n用j表示,自适应滤波器的矩阵形式为
TTjjjyXWWX
式中 1212,,,,,,,TTNNwwwxxxWX
误差信号表示为 TTjjjjjjjedyddXWWX
与维纳滤波相同,先考虑最小均方误差准则:
2222TTjjjjdxxxEeEdyEeRWWRW
2jEe称为性能函数....,将其对每个权系数求微分,形成一个与权系数相同的列向量:
2221222,,,TjjjjxxdxNEeEeEewwwRWR
令梯度为零,可得最佳权系数
1*xxdxWRR
此时最小均方误差为: 22*minTjjdxEeEdWR
要求2minjEe和最佳权系数*W,先求自相关矩阵xxR和互相关矩阵dxR。
3.2.2 性能函数表示式及几何意义
3.2.3 最陡下降法
3.2.1给出了要求2minjEe和最佳权系数*W的理论求解方法,但实际很难应用。
工程上常采用牛顿法和最陡下降法搜索最佳值。
用最陡下降法搜索最佳权系数:
1jjjWW
其中是调整步长。该式表示下一个权矢量1jW等于现在的权矢量jW加上一个正比于负梯度的变化量。
随机信号分析课后习题答案
随机信号分析课后习题答案
随机信号分析课后习题答案
随机信号分析是现代通信系统设计和信号处理领域中的重要基础知识。通过对随机信号的分析,我们可以更好地理解和处理噪声、干扰等随机性因素对通信系统性能的影响。下面是一些关于随机信号分析的课后习题及其答案,希望对大家的学习有所帮助。
1. 什么是随机信号?
随机信号是在时间域上具有随机性质的信号。与确定性信号不同,随机信号的每个样本值都是随机变量,其取值不是确定的。随机信号可以用统计特性来描述,如均值、方差、功率谱密度等。
2. 什么是平稳随机信号?
平稳随机信号是指在统计性质上不随时间变化的随机信号。具体来说,平稳随机信号的均值和自相关函数不随时间变化。平稳随机信号在实际应用中较为常见,因为它们具有一些方便的数学性质,可以简化信号处理的分析和设计。
3. 如何计算随机信号的均值?
随机信号的均值可以通过对信号样本值的求平均来计算。对于离散时间随机信号,均值可以表示为:
E[x[n]] = (1/N) * Σ(x[n])
其中,E[x[n]]表示信号x[n]的均值,N表示信号的样本数,Σ表示求和运算。
4. 如何计算随机信号的方差?
随机信号的方差可以用均方差来表示。对于离散时间随机信号,方差可以表示为: Var[x[n]] = E[(x[n] - E[x[n]])^2]
其中,Var[x[n]]表示信号x[n]的方差,E[x[n]]表示信号的均值。
5. 什么是自相关函数?
自相关函数是用来描述随机信号与其自身在不同时间延迟下的相似性的函数。自相关函数可以用来分析信号的周期性、相关性等特性。对于离散时间随机信号,自相关函数可以表示为:
Rxx[m] = E[x[n] * x[n-m]]
其中,Rxx[m]表示信号x[n]的自相关函数,E[ ]表示期望运算。
6. 如何计算随机信号的自相关函数?
随机信号的自相关函数可以通过对信号样本值的乘积进行求平均来计算。对于离散时间随机信号,自相关函数可以表示为:
随机信号分析与处理
一、基本概念
1、随机过程
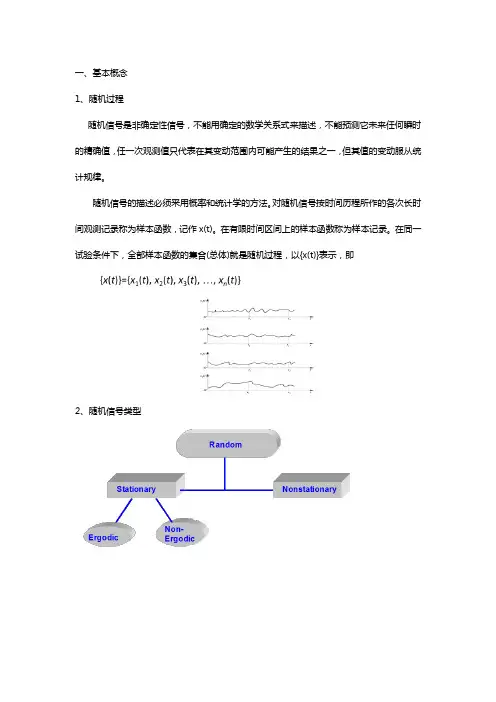
随机信号是非确定性信号,不能用确定的数学关系式来描述,不能预测它未来任何瞬时的精确值,任一次观测值只代表在其变动范围内可能产生的结果之一,但其值的变动服从统计规律。
随机信号的描述必须采用概率和统计学的方法。对随机信号按时间历程所作的各次长时间观测记录称为样本函数,记作x(t)。在有限时间区间上的样本函数称为样本记录。在同一试验条件下,全部样本函数的集合(总体)就是随机过程,以{x(t)}表示,即
2、随机信号类型
3、平稳随机过程
平稳随机过程就是统计特征参数不随时间变化而改变的随机过程。例如,对某一随机过程的全部样本函数的集合选取不同的时间t进行计算,得出的统计参数都相同,则称这样的随机过程为平稳随机过程,否则就是非平稳随机过程。
如采样记录的均值不随时间变化
4、各态历经随机过程
若从平稳随机过程中任取一样本函数,如果该单一样本在长时间内的平均统计参数(时间平均)和所有样本函数在某一时刻的平均统计参数(集合平均)是一致的,则称这样的平稳随机过程为各态历经随机过程。
显然,各态历经随机过程必定是平稳随机过程,但是平稳随机过程不一定是各态历经的。
各态历经随机过程是随机过程中比较重要的一种,因为根据单个样本函数的时间平均可以描述整个随机过程的统计特性,从而简化了信号的分析和处理。
但是要判断随机过程是否各态历经的随机过程是相当困难的。一般的做法是,先假定平稳随机过程是各态历经的, 然后再根据测定的特性返回到实际中分析和检验原假定是否合理。
由大量事实证明,一般工程上遇到的平稳随机过程大多数是各态历经随机过程。虽然有的不一定是严格的各态历经过程,但在精度许可的范围内,也可以当作各态历经随机过程来处理。事实上,一般的随机过程需要足够多的样本(理论上应为无限多)才能描述它,而要进行大量的观测来获取足够多的样本函数是非常困难或做不到的。在测试工作中常以一个或几个有限长度的样本记录来推断整个随机过程,以其时间平均来估计集合平均。
离散时间信号处理奥本海姆第二版课后答案第三章
第三章 连续时间信号的采样
3.1 序列
nnx4cos, n,
用采样模拟信号
ttxc0cos, t。
而得到,采样率为1000样本/每秒,问有哪两种可能的0值以同样的采样率能得到该序列nx?
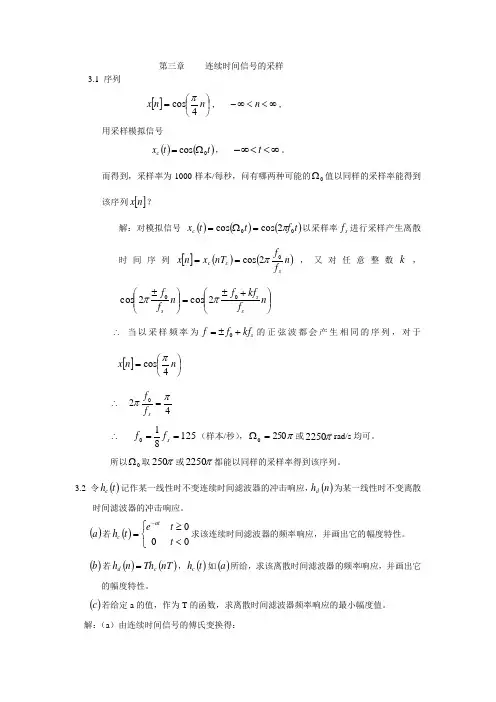
解:对模拟信号 tfttxc002coscos以采样率sf进行采样产生离散时间序列nffnTxnxssc02cos,又对任意整数k,nfkffnffsss002cos2cos
当以采样频率为skfff0的正弦波都会产生相同的序列,对于nnx4cos
420sff
125810sff(样本/秒),2500或2250rad/s均可。
所以0取250或2250都能以同样的采样率得到该序列。
3.2 令thc记作某一线性时不变连续时间滤波器的冲击响应,nhd为某一线性时不变离散时间滤波器的冲击响应。
a若000ttethatc求该连续时间滤波器的频率响应,并画出它的幅度特性。
b若nTThnhcd,thc如a所给,求该离散时间滤波器的频率响应,并画出它的幅度特性。
c若给定a的值,作为T的函数,求离散时间滤波器频率响应的最小幅度值。
解:(a)由连续时间信号的傅氏变换得: jajHc1
221ajHc 0a1)(jHc
(b) nccdnTttThnTThnh
kcjdTjkjTjHTeH2221
=kcTkjTjH2
信号处理知识点总结

.
实用文档. 第一章 信号
1.信息是消息的内容,消息是信息的表现形式,信号是信息的载体
2.信号的特性:时间特性,频率特性
3.假设信号可以用确定性图形、曲线或数学表达式来准确描述,那么该信号为确定性信号
假设信号不遵循确定性规律,具有某种不确定性,那么该信号为随机信号
4.信号分类:能量信号,一个信号如果能量有限;功率信号,如果一个信号功率是有限的
5.周期信号、阶跃信号、随机信号、直流信号等是功率信号,它们的能量为无限
频谱有两类:幅度谱,相位谱
7.信号分析的根本方法:把频率作为信号的自变量,在频域里进行信号的频谱分析
第二章 连续信号的频域分析
1.周期信号频谱分析的常用工具:傅里叶三角级数;傅里叶复指数
三角级数可以把周期信号分解成无穷多个正、余弦信号的加权和
3频谱反映信号的频率结构,幅频特性表示谐波的幅值,相频特性反映谐波的相位
4.周期信号频谱的特点:离散性,谐波性,收敛性
周期信号幅频谱线的大小表示谐波分量的幅值
相频谱线大小表示谐波分量的相位
6.周期信号的功率谱等于幅值谱平方和的一半,功率谱反映周期信号各次谐波的功率分配关系,周期信号在时域的平均功率等于其各次谐波功率之和
7.非周期信号可看成周期趋于无穷大的周期信号
8.周期T0增大对频谱的影响:谱线变密集,谱线的幅度减少
9.非周期信号频谱的特点:非周期信号也可以进行正交变换;
非周期信号完备正交函数集是一个无限密集的连续函数集;
非周期信号的频谱是连续的;
非周期信号可以用其自身的积分表示
10.常见奇异信号:单位冲激信号,单位直流信号,符号函数信号,单位阶跃信号
11.周期信号的傅里叶变换:周期信号:一个周期绝对可积傅里叶级数离散谱
非周期信号:无限区间绝对可积傅里叶变换连续谱
脉冲函数的位置:ω=nω0 , n=0,±1,±2, …..
脉冲函数的强度:傅里叶复指数系数的2π倍
周期信号的傅立叶变换也是离散的;
生医医学信号处理总结

第一章概述
我们可以把生命信号概括分为二大类:
化学信息
物理信息
化学信息是指组成人体的有机物在发生变化时所给出的信息,它属于生物化学所研究的范畴。
物理信息是指人体各器官运动时所产生的信息。物理信息所表现出来的信号又可分为电信号和非电信号两大类。
人体电信号,如体表心电(ECG)信号、脑电(EEG)、肌电(EMG)、眼电(EOG)、胃电(EGG)等在临床上取得了不同程度的应用。把磁场信号也可归为人体电信号。
人体非电信号,如体温、血压、心音、心输出量及肺潮气量等,通过相应的传感器,即可转变成电信号。
电信号是最便于检测、提取和处理的信号。
上述信号是由人体自发生产的,称为 “主动性”信号。
另外,还有一种“被动性”信号,即人体在外界施加某种刺激或某种物质时所产生的信号。如诱发响应信号,即是在刺激下所产生的电信号,在超声波及X 射线作用下所产生的人体各部位的超声图象、X 射线图象等也是一种被动信号。
我们这里所研究的生物医学信号主要是上述的包括主动的、被动的、电的和非电的人体物理信息。
生物医学信号的主要特点
1.信号弱2.噪声强3.频率范围一般较低4.随机性强
采用相干平均技术已成功提取诱发脑电、希氏束电和心室晚电位等微弱信号;
在体表心电和脑电检测中采用计算机进行多道信号同步处理并推求原始信号源的活动(逆问题);
在心电、脑电、心音、肺音等信号的自动识别分析中应用了多种信号处理方法,如频域分析、小波分析、时频分析、非线性分析等进行特征提取与自动分类;
在生理信号数据压缩和模式分类中引入了人工神经网络方法;
在脑电、心电、神经电活动、图像分割处理、三维图像表面特征提取及建模等方面引入混沌与分形理论等,已取得了许多重要的研究成果并得到了广泛的临床应用。
数字信号处理技术主要是通过计算机算法进行数值计算,与传统的模拟信号处理相比,具有如下特点:(1)算法灵活 ,易于改变处理方法(2)运算精确(3)抗干扰性强(4)容易实现复杂运算
随机信号分析(常建平 李海林版)课后习题答案
由于百度文库格式转换的原因,不能整理在一个word文档里面,下面是三四章的答案。给大家造成的不便,敬请谅解
随机信号分析 第三章习题答案
、随机过程 X(t)=A+cos(t+B),其中A是均值为2,方差为1的高斯变量,B是(0,2)上均匀分布的随机变量,且A和B独立。求
(1)证明X(t)是平稳过程。
(2)X(t)是各态历经过程吗?给出理由。
(3)画出该随机过程的一个样本函数。
(1)
(2)
3-1 已知平稳过程()Xt的功率谱密度为232()(16)XG,求:①该过程的平均功率?
②取值在(4,4)范围内的平均功率?
解 2()cos211,cos5cos22XEXtEAEtBABRttEA与相互独立21521()lim2TTTEXtXtXtXtdtAT是平稳过程4112211222222242'4(1)24()()444(0)41132(1)224414414(2)121tan13224XXXEXtGdRFGFeRGdddarcxxPPPP方法一()方:时域法取值范围为法二-4,4内(频域的平均率法功)2d
3-7如图3.10所示,系统的输入()Xt为平稳过程,系统的输出为()()()YtXtXtT。证明:输出()Yt的功率谱密度为()2()(1cos)YXGGT
:()[()()]{()()}{()(}2()()()()()()()()2(()[)()(()()]()())YXXXYXXYYYXXXYYjTjTREYtYtEXtXtTXtXtTRRRREYtYtGFRTTeeGRGRGGGG已知平稳过程的表达式利用定义求利用傅解系统输入输出立叶平变稳换的延时特性2()2()22()(1cos)jTjTXXXeeGGGT3-9 已知平稳过程()Xt和()Yt相互独立,它们的均值至少有一个为零,功率谱密度分别为
实验三 随机信号通过线性时不变系统
《随机信号处理》实验讲义(通信工程2018-2019-1)
实验三 随机信号通过线性系统的分析
一、实验目的
1 模拟产生特定相关函数的连续随机序列或者离散的随机序列,考察其特性。
2 模拟高斯白噪声环境下信号通过系统的问题,实现低通滤波。
3 掌握系统输出信号的数字特征和功率谱密度的求解。
二、实验设备
1计算机
2 Matlab软件
三、实验原理
随机信号通过线性系统分析的中心问题是:给定系统的输入函数(或统计特性:均值和
自相关函数)和线性系统的特性,求输出函数。
如下图所示,H为线性变换,信号X (t)为系统输入, Y(t)为系统的输出,它也是随机信号。
X(t)HY(t)
图3.1 随机信号通过系统的示意图 并且满足: H[X (t)] = Y(t) 在时域: 若X(t)时域平稳,系统冲激响应为h(t),则系统输入和输出的关系为:
()()*()()()()()YtXthtXhtdhXtd
输出期望:
0mXY)m(hm)]t(Y[Em
输出的自相关函数:)(h)(h)(R)(RXY
输出平均功率:dvdu)u(h)v(h)uv(R)(RXY
互相关:)()()()()(hRdhRRXXXY
在频域: 输入与输出的关系:)(H)(X)(Y 《随机信号处理》实验讲义(通信工程2018-2019-1) 输出的功率谱:2XXY)(H)(S)(H)(H)(S)(S
功率谱:)(H)(S)(SXXY
四、实验内容与步骤
1已知平稳随机过程X(n)的相关函数为:5),()(22mmR; 线性系统的单位冲击响应为111,0,)(实验者学号后两位rkrkhk。
编写程序求:
1)输入信号的功率谱密度、期望、方差、平均功率;
随机信号分析基础第三章课后答案
第三章,平稳随机过程的n维概率密度不随时间平移而变化的特性,反映在统计特征上就是其均值不随时间的变化而变化,mx不是t的函数。同样均方值也应是常数。(2)二维概率密度只与t1,t2的时间间隔有关,而与时间起点t1无关。因此平稳过程的自相关函数仅是单变量tao的函数。则称他们是联合宽平稳的。
第三章
Chapter 3 ==========================================
3.2 随机过程t为tcosAt0式中,A具有瑞利分布,其概率密度为02222aeaaPaA,,20,在上均匀分布,与是两个相互独立的随机变量,0为常数,试问X(t)是否为平稳过程。
解:由题意可得:
0021210200222220002222dtcosdaeaadadeatcosataa120212021202021202022212020220210120220222020100222222002010212121221122102122121212212122222222222222ttcosttcosttcosdettcosdaeeattcosdeadttcosttcosadeadtcostcosdaeaadadeatcosatcosattttRaaaaaaa)(,可见t与t无关,21ttR,与t无关,只与12tt有关。
t是平稳过程
另解:
随机过程第三章1-4节
第三章 随机过程的线性变换
在通信的和控制领域中,由于有用信号常常被噪声所污染,因而研究信号的传输和处理时,必然要涉及到研究随机噪声通过线性系统时的变换和处理,以便最有效地从噪声背景中提取有用信号。此外,在科学试验中所遇到的各类随机过程往往都与系统相联系。因此,要用统计方法来研究随机过程通过线性系统和非线性系统的变换问题。本章重点讨论随机过程通过线性系统时的统计特征。随机过程的非线性变换仅作简单介绍。
§ 3.1 随机过程变换的基本概念
3.1.1 系统的描述及其分类
系统可以定义为实现某种特性的要求而构成的集合。它可以是很简单的,也可以是很复杂。但从数学观点来看,系统的输出,只不过是系统对输入信号进行一定数学运算。或者说,系统可以看作是由输入到输出的数学映象。
如果给定函数为系统输入,按照某些特定规则而指定与相对应的,新的函数作为输出,如图3.1所示,则可表示为
图 3.1 系统模型
3.1.1
式中符号表示函数与之间相互对应的变换规则。这个系统就由变换规则来定义。
假定系统输入时一随机过程,则输出必有一随机过程。按照随机过程的概念,它可以看成是所有可能的诸样本函数的集合。而对某一特定的试验结果所取得的样本函数,可以看成是时间的的确定函数。而当系统的输出信号,即
3.1.2
而只是过程的一个组成部分,它与试验结果相对应,因此,系统对输入信号(过程)的响应和一般的确定性输入信号的相应是相同的。输出过程的随机性由输入过程的试验结果来表征。
如果所讨论的系统是确定性的,则“”就是一个确定性的变换,而确定性系统是大家所熟知的,它可以分为线性时不变,非线性时不变,线性时变和非线性时变系统等等。下面简略地讨论什么是确定性变换,什么是随机变换。