
优化Shibor报价机制 完善货币市场基准利率体系
上海银行间同业拆借利率(Shibor)
上海银行间同业拆借利率(Shibor)
中国人民银行西安分行货币信贷处
【期刊名称】《西部金融》
【年(卷),期】2008(000)009
【摘 要】一、Shibor简介(一)Shibor的推出2006年9月7日,为提高金融机构自主定价能力,指导货币市场产品定价,稳步推进利率市场化,完善货币政策调控机制,人民银行下发了《关于构建我国货币市场基准利率有关事宜的通知》,开始建立报价制的货币市场基准利率,也就是上海银行间同业拆放利率(Shibor)。
【总页数】2页(P77-78)
【作 者】中国人民银行西安分行货币信贷处
【作者单位】
【正文语种】中 文
【中图分类】F822.0
【相关文献】
1.余额宝收益率与上海银行间同业拆借利率关系的实证研究 [J], 牛润盛;王伟娟;;;
2.银行间同业拆借利率、银行间债券回购交易利率、SHIBOR与最优基准利率研究
[J], 许艳霞
3.余额宝收益率与上海银行间同业拆借利率关系的实证研究 [J], 王伟娟; 牛润盛
4.余额宝收益率对上海银行间同业拆借利率影响的实证研究 [J], 蒋焕宇
5.上海银行间同业拆借利率的影响因素 [J], 刘心悦 因版权原因,仅展示原文概要,查看原文内容请购买
基于SHIBOR的我国利率模型参数估计
基于SHIBOR的我国利率模型参数估计
【摘要】本文运用广义矩估计的方法,依据SHIBOR数据对利率期限结构模型进行参数估计,得出最适合SHIBOR体系的利率模型,并将估计结果与基于R007的模型参数估计结果进行比较,得出结论并提出相关建议。
【关键词】 SHIBOR 利率期限结构 GMM
一、前言
SHBIOR是上海银行同业拆借利率的简称。随着以SHBIOR为基准的浮息债券、远期利率协议和利率互换的推出,SHBIOR作为我国货币市场基准利率的地位得到了进一步的加强。
我国货币市场上共有三种基准利率,分别是一年定期存款利率、银行间七天回购利率和上海同业拆借利率。
基于一年定期存款的产品,其优点是与人民币贷款的相关性比较高,而且市场上也有不少基于一年定存的浮息债,适合企业进行债务管理以及银行资产负债管理;其缺点是利率受到管制不随市场变化而变化。特别是在目前紧缩货币政策背景下,市场单边需求现象严重,交投不活跃。另外,从利率市场化的目标来看,存贷款利率会逐渐放开,一年定存产品也会随之逐渐淡出市场。
七天回购利率是市场化程度比较高的货币市场利率,被国内很多机构作为交易的成本,再加上人民币远期外汇市场进行投机或套利的需求,所以基于FR007的互换产品是目前交易最活跃的产品。但是,由于七天回购利率是短期资金利率,只反映了货币市场的资金供求情况,与金融机构和企业资产负债的相关性并不高,起不到套期保值的作用。
SHIBOR利率的推出,对构建我国货币市场基准利率具有重要的意义。目前拆借利率、银行票据利率和部分浮息金融债已经与SHIBOR利率进行挂钩,SHIBOR利率已经具有“基准利率”的雏形。SHIBOR的推出意味着我国金融市场建立起了真正的价格中枢,将为人民币汇率产品如远期汇率、汇率期权,人民币利率衍生产品如利率互换、利率期权及利率期货等提供定价基准,极大地推动了人民币衍生市场的发展。
二、理论基础
1、模型介绍及模型转变
我国货币市场基准利率SHIBOR实证分析及运行评价

2009年第4期(总第357期)金融理论与实践【理论探索】
我国货币市场基准利率SHIBOR
实证分析及运行评价
张林,何广文
(中国农业大学经济管理学院,北京100094)
摘要:Shibor是我国货币市场基准利率。本文通过对包括Shibor在内的货币市场利率体系的实
证研究,发现短期Shibor的利率基准性较好,准确反映了短期货币市场资金供求状况,是市场
化的基准利率;而中长期限Shibor虽然受到一定程度的非市场化引导,但也较好反映了市场对
未来利率变动的预期。Shibor运行两年以来,已经逐渐发挥了利率基准作用,影响力在不断扩
大。
关键词:Shibor;基准利率;货币市场;货币政策
文章编号:1003-4625(2009)04-0009-04中图分类号:F820文献标识码:A
收稿日期:2009-03作者简介:张林(1985-),男,河北保定人,博士研究生,研究方向:货币政策、货币市场利率;何广文(1963-),男,四川达州人,教授,博士生导师,研究方向为农村金融。一、问题的提出
培育货币市场基准利率是推动利率市场化进程
的关键所在。目前我国货币市场利率体系比较复杂,
市场化的短期利率体系和尚未市场化的存贷款基准
利率并存。货币市场利率在目前是我国市场化程度
最高的利率,利率的形成基本上依赖于资金供求关
系的市场机制。
上海银行间同业拆放利率Shibor(ShanghaiIn-
terbankOfferedRate)是中国人民银行为进一步推动
利率市场化,提高金融机构自主定价能力,指导货币
市场产品定价,完善货币政策传导机制而推出的中
国货币市场基准利率。Shibor自2007年1月4日起
正式开始运行,迄今已有两年多的时间,其利率基准
性问题也受到了业界日益广泛的关注。
目前学术界对Shibor利率研究还比较少,主要
集中在Shibor利率的基准性、Shibor利率的合理水
平等方面。如郑葵方(2008)通过实证分析得出结论,
2周以下Shibor是对应期限的基准利率,货币当局
我国SHIBOR基准性地位研究及改进

我国SH I BOR基准性地位研究及改进
邹蜀宁马居亭丁培培
(中国人民银行青岛市中心支行,山东青岛266071)
摘要:上海银行问同业拆放利率(SHIBOR)正式运行已近两年,对推动我国利率市场化、培育货币市场基准
利率体系等发挥了积极作用。本文基于对SHIBOR运行状况的分析,探究了阻碍其基准地位发展的因素,并提出加 强其基准性地位的建议。
关键词:同业拆放利率;地位 中图分类号:F830文献标识码:B文章编号:1674.2265(2008)12.0038.04
2007年1月4 El,上海银行间同业拆放利率
(Shanghai interbank offered rate,简称SHIBOR)正式
运行。SHIBOR是由信用等级较高的l6家银行组成
报价团自主报m的人民币同业拆出利率计算确定的算
术平均利率。目前对外公布的SHIBOR品种有隔夜、
l周、2周、1个月、3个月、6个月、9个月及1年。
SHIBOR的正式运行意味着我国建立以SHIB0R为核
心的基准利率指标体系的开始,这是我国利率市场化
改革的必然要求,也是我国金融发展的一件大事。
SHIBOR自运行以来,在对推动我国利率市场
化、培育货币市场基准利率体系、提高金融机构自主
定价能力、指导货币市场产品定价、完善货币政策传
导机制方面起到了积极作用。但是与LIBOR和
EUIBOR等具有类似生成机制的利率体系相比。
SHlBOR在金融产品定价等方面的基础性作用还未得
到发挥,如何加强SHIBOR的基准性值得深入研究。
一、国内对SHIBOR体系的研究情况
国内众多学者对确立SHIBOR基准利率地位的可
行性和必要性进行了研究.对SHIBOR业已发生的积
极效应进行了肯定。如易纲(2008)从SHIB0R与利
率市场化、产品创新、人民币国际化的关系等角度论
述了SHIBOR作为基准利率的必要性和可行性;杨晓 胜(2007)通过分析我国利率市场化进程,得出
Shibor与中国的利率市场化
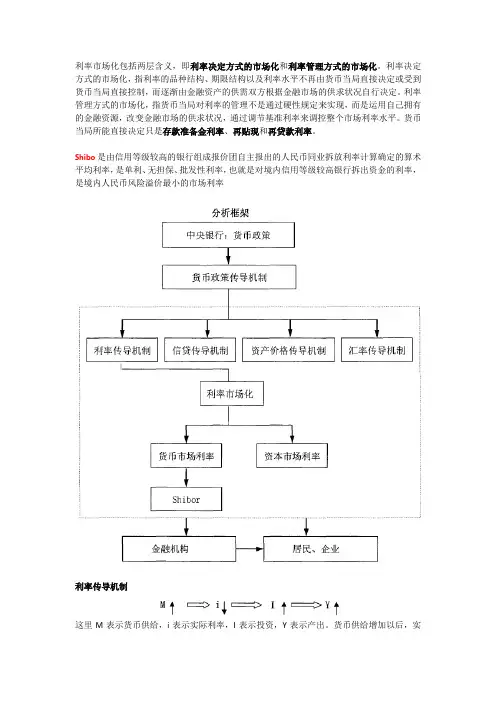
利率市场化包括两层含义,即利率决定方式的市场化和利率管理方式的市场化。利率决定方式的市场化,指利率的品种结构、期限结构以及利率水平不再由货币当局直接决定或受到货币当局直接控制,而逐渐由金融资产的供需双方根据金融市场的供求状况自行决定。利率管理方式的市场化,指货币当局对利率的管理不是通过硬性规定来实现,而是运用自己拥有的金融资源,改变金融市场的供求状况,通过调节基准利率来调控整个市场利率水平。货币当局所能直接决定只是存款准备金利率、再贴现和再贷款利率。
Shibo是由信用等级较高的银行组成报价团自主报出的人民币同业拆放利率计算确定的算术平均利率,是单利、无担保、批发性利率,也就是对境内信用等级较高银行拆出资金的利率,是境内人民币风险溢价最小的市场利率
利率传导机制
这里M表示货币供给,i表示实际利率,I表示投资,Y表示产出。货币供给增加以后,实际利率下降。对于企业来说,由于资金成本的下降,就会导致投资上升;而对于消费者来说,这可能引起他们在房产和耐用消费品上的投资支出增加。相应的,投资支出的扩张引起产出上升。
信贷传导机制
该传导机制通过银行贷款和资产负债平衡表发生作用
(1) 银行贷款渠道
扩张性货币政策企业获得贷款的数量投资产出
(2) 资产负债平衡表
逆向选择行为和道德问题投资+总需求企业财产状况扩张性货币政策企业资产价格企业资产净值企业负债利息支出名义利率企业获得贷款量产出扩张性货币政策通货膨胀
价格传导机制
略
汇率传导机制
货币政策扩张以后,由于名义利率的下降和预期通货膨胀率的上升,实际利率下降。这样投资者就会发现存储外币比储存本币获利的机会要大,就会转而购买外币,引起外币的价格上升,即汇率贬值,汇率贬值又会通过出口的扩大刺激经济
智利金融改革的教训
(1) 金融改革需要伴随着对银行和金融部门的严密监督,避免不适当的金融集中和不健全的银行经营;
(2) 在金融部门改革完成以前就开放资本帐户会引起不稳定的资本流动;
对SHIBOR有关问题的思考

龙源期刊网
对SHIBOR有关问题的思考
作者:姜 林
来源:《金融经济·学术版》2009年第08期
一、Shibor:成为基准利率的优势所在
(一)Shibor由货币市场资金供求所形成,市场相关性较高
平心而论,当前我们的Shibor还是能较好地反映市场不同期限的资金供求状况。对货币市场各主体有效判断供求和资金成本变动趋势的把握也有一定的指导作用。Shibor运行两年多来,与货币市场主要品种拆借及回购利率走势高度正相关,在货币市场短期资金融通中的基准地位明显。
(二)Shibor能较真实地反映资金成本
从Shibor的形成机制上看,接近于国际货币市场普遍被看作基准利率的Libor。Shibor运行以来,推动了拆借市场、回购市场、利率衍生产品市场等的快速发展。各报价行可利用本身的做市地位,通过报价与交易的结合,在相当大程度上推动拆借市场的发展,拆借交易量稳步上升,与各时段利率高度相关,货币市场与Shibor发展已形成了良性互动的格局。
(三)Shibor能较好反映市场利率预期
中长端Shibor能较好反映贷币市场利率走势预期。如:结合一年定期存款利率以及3个月期央行票据二级市场收益率走势来看,3个月Shibor较好地反映了货币市场利率走势的预期。同时,近两年来央行的利率调整前,3个月Shibor均作为先行指标提前反映了加息预期,并在调整后进行了进一步的修正。总体上,中长端Shibor综合反映了目前的二元利率体系下市场对利率走势的预期。
二、Shibor:不可能摆脱的体制性束缚
(一)微观层面 龙源期刊网
1、以Shibor定价的金融产品较为缺乏
我国的金融市场尚处于发展的起步阶段,产品种类和市场规模都处于较低水平,特别是债券市场和金融衍生品市场规模很小,不利于Shibor的培育和发展。
完善Shibor报价体系建设推进我国利率市场化进程
40中国货币市场2008_7 Shibor专题 完善Shibor报价体系建设 推进我国利率市场化进程 lmprOVe nlb0r-qUOtlnq svstem construct ̄0n: promote lnterest—rate marketization ln hlna 李雨桐李松 作者简介 李雨桐,中国光大银行资金部交易处业务副经理 李松,中国光大银行资金部交易处业务副经理 Authors Li Yutong,Treasury Department,China Everbright Bank Li Song,Treasu ry Department,China Everbright Bank ●李雨桐 摘要 该文首先探讨-ZShibor在我国货币体系中的地位及作用,认为Shib0r的正式运行标志着我国利率市场化改革迈出了关键性的一步,是 未来我国货币体系中的利率基准;进而介绍了光大银行sh.b0r报价的运行实践,分析了目前Shibori ̄中存在的问题,并在此基础上提出 推进Shibor的相关建议。 Abstract The first part of the paper is a discussion on Shibor’s role and significance in China’s money system.The authors hold that the official operation of Shibor marks a key step in China’s reform to leave interest rates to market forces,and that Shibor will be the interest rate benchmark in the country’s future money system The second part of the paper is an introduction to the practice of Shibor quoting by China Everbright Bank.Based on the practitioners’observation,the paper points out the problems in Shibor operation and puts forward recommendations to promote the Shibor system. 006午9月, {】国人民银行发布 关于构建中国货 厶币市场基准利率有 事宜的通知》,选定16家商 业银行在银仟间市场试行Shibor报价,并于2007年l 正式对外发布Shibor报价,由此我国利率市场改革 翻开了新的一 。冬文探讨_r Shibor在我国货币体系 中的地位及怍用,介绍了Shibor报价的运行实践,分 析r目前Shibor运行中存在的问题,在此基础上提出 推进Shibor的相关建议。 一、Shibor在我国货币体系中的地位及作用 2007年1月4日,“上海银,彳间同业拆放利率” (Shibor)开始正式运行,改变1r我国货币市场没有真 正统一・基准利率的局面,这是我国金融改革和发展进 程中的又一重要举措,标志苕我国利率市场化改革迈 出了关键性的一步,末来我国货币体系中的利率基准、 中国的“联邦基金利率”正式亮相。 (一)Shibor的建立为我国货币政策从数量 调控向价 格型调控转型创造r条件 近年来,我国货币政策阔控~ 直偏重贷款总规模、 货币供应量等数量型工具,利率、汇率等价格型丁具 的调控作用发挥得还不够。价格型调控之所以难以施
市场利率定价自律机制关于调整Shibor发布时间的公告
市场利率定价自律机制关于调整Shibor发布时间的公告
文章属性
• 【制定机关】市场利率定价自律机制
• 【公布日期】2014.07.23
• 【文 号】市率发[2014]7号
• 【施行日期】2014.07.23
• 【效力等级】部门规范性文件
• 【时效性】现行有效
• 【主题分类】银行业监督管理
正文
市场利率定价自律机制关于调整Shibor发布时间的公告
(市率发[2014]7号)
2007年1月,上海银行间同业拆放利率(Shibor)正式发布以来,在中国人民银行和市场利率定价自律机制(以下简称自律机制)的指导下,通过各报价行和指定发布人的共同努力,Shibor的报价形成机制逐步优化,基准性与公信力不断增强。目前,Shibor已经成为市场认可度最高、应用最广泛的货币市场基准利率。随着近期同业存单发行交易的稳步推进,Shibor报价质量得以进一步提高。
为进一步发挥Shibor对市场利率的引导作用,促进货币市场平稳运行,健全市场化利率形成和传导机制,为有序推进利率市场化改革创造有利条件,经自律机制工作会议审议,并报中国人民银行备案,决定自2014年8月1日起将Shibor发布时间由上午11:30调整为上午9:30。同时,简化Shibor报价期限品种,各报价行每个交易日仅对隔夜、1周、2周、1个月、3个月、6个月、9个月和1年八个品种进行报价,不再报送3周、2个月、4个月、5个月、7个月、8个月、10个月、11个月等八个选报品种。
为保障相关工作顺利推进,自律机制从6月3日起组织Shibor报价行开展了一个多月的Shibor提早报价试运行工作。试运行期间,各报价行加强了对自身头寸情况、市场资金供求和利率走势的分析预判,完善了内部报价方法体系和流程,进一步健全了报价管理制度,并能在截止时间前正常提交报价。全国银行间同业拆借中心作为Shibor的指定发布人也做好了相关系统的准备工作。试运行的情况表明,Shibor提早报价能够更好地体现出Shibor的稳定性和连续性,各报价行报价的独立性有所提升,对市场利率的引导作用也逐步增强。总体看,目前各方面都已基本具备了将Shibor报价发布时间正式提早至上午9:30的条件。
shibor 介绍
1SHIBOR利率介绍
SHIBOR是上海银行间同业拆放利率(Shanghai Interbank Offered Rate)
的简称。以位于上海的全国银行间同业拆借中心为技术平台计算、发布并命名,
是由信用等级较高的银行组成报价团自助报出的人民币同业拆出利率计算并确
定的算术平均利率,是单利、无担保、批发性利率,是我国着力培育的金融市
场基准利率。
SHIBOR与我们的生活
1、存贷款利率要看Shibor。目前,我国存贷款利率仍处于管制状态,存款
管上限、贷款管下限,但随着利率管制的逐步放松,居民、企业的存、贷款利
率都将与Shibor挂钩。
2、金融产品定价要看Shibor。当Shibor体系成熟之后,企业发行的债券、
办理的贴现,居民购买的理财产品以及各种金融创新产品都会与Shibor挂钩。
目前,短期融资券、企业债券、浮动利率政策性金融债、票据贴现和转贴现、
同业借款、同业存款、利率互换、远期利率协议等金融产品已经与Shibor挂钩。
3、金融机构内部资金转移定价要看Shibor。Shibor成为市场公认的基准利
率体系后,可以将金融机构的小资金池与金融市场的大资金池联系起来,为金
融机构构建高效的内部资金转移价格以及资产负债定价机制提供基础。
4、Shibor有利于提高人民币的国际地位。随着我国经济实力的增强,人民
币的影响力逐步加大,对外开放程度也不断提高,Shibor可以让我们掌握人民
币定价的国际主动权,提高人民币在国际货币市场的地位。
5、Shibor将成为央行宏观调控的重要手段之一。央行将通过公开市场操作
使Shibor在其公布的目标值附近波动,通过目标利率引导市场利率体系,通过
市场利率引导金融机构利率定价,通过金融机构利率定价引导企业居民的投资、
消费行为。
既然SHIBOR与我们的生活关系这么紧密,那么什么是SHIBOR呢?要了
解SHIBOR先从同业拆借利率开始。
同业拆借利率:
同业拆借利率是指商业银行同业之间的短期资金借贷利率。同业拆借有两
新金融知识:中国货币市场基准利率(Shibor)
新金融知识:中国货币市场基准利率(Shibor)
中国货币市场基准利率是根据信用等级较高的银行报出的人民币同业拆出利率计算确定的算术平均利率,是单利、无担保、批发性利率。该利率以位于上海的全国银行间同业拆借中心(以下简称同业拆借中心)为技术平台计算并发布,命名为“上海银行间同业拆放利率”(Shanghai Interbank Offered Rate,简称Shibor)。
同业拆借中心负责计算和发布Shibor。授权同业拆借中心为Shibor的指定发布人,负责Shibor的报价、计算、信息发布、信息监控和备份等相关技术系统的开发,以及上海银行间同业拆放利率网的日常维护;每个交易日根据各报价行的报价,按照《准则》的要求计算Shibor,并于11:30对外发布。
Shibor的品种。Shibor由隔夜、1周、2周、1个月、3个月、6个月、9个月及1年共8个公布品种和3周、2个月、4个月、5个月、7个月、8个月、10个月、11个月共8个参考品种组成。利率品种代码按期限长短排列为O/N、1W、2W、3W、1M、2M、3M、4M、5M、6M、7M、8M、9M、10M、11M、1Y(O/N代表隔夜,W代表周,M代表月,Y代表年)。
自2007年开始,Shibor正式投入运行。基准利率的缺失一直是制约中国利率市场化的重要原因之一。央行以一年期存款利率作为金融市场的基准利率的做法存在以下不足:一是与国际上通行的基准利率内涵不一样,从而使得国内利率调整无法与国际金融市场利率的变化进行比较;二是目前的一年期银行存款利率并不是通过市场公开、连续、广泛、集合的竞争来确定,而是央行管制下的结果,从而使得这种利率很难反映市场资金的供求关系,也就难以成为利率体系风险定价的基准;三是从利率期限结构角度来看,一年期银行存款利率难以反映不同期限的金融市场资金供求的态势, Shibor要对其他市场利率的影响,特别是对各类商业银行利率的影响都是十分有限的