
注册会计师审计工作底稿(ppt60页).pptx
注册会计师审计综合实训十三业务完成阶段工作底稿课件

注册会计师审计综合实训十三业务完成阶段工作底稿课件
Company number【1089WT-1898YT-1W8CB-9UUT-92108】
业务完成阶段审计工作
被审计单位:安琪儿食品有限责任公司
项目:业务完成阶段审计工作
编制:罗紫云
日期: 索引号: E
财务报表截止日/期间:
复核:
日期:
审计工作 索引号 执行人
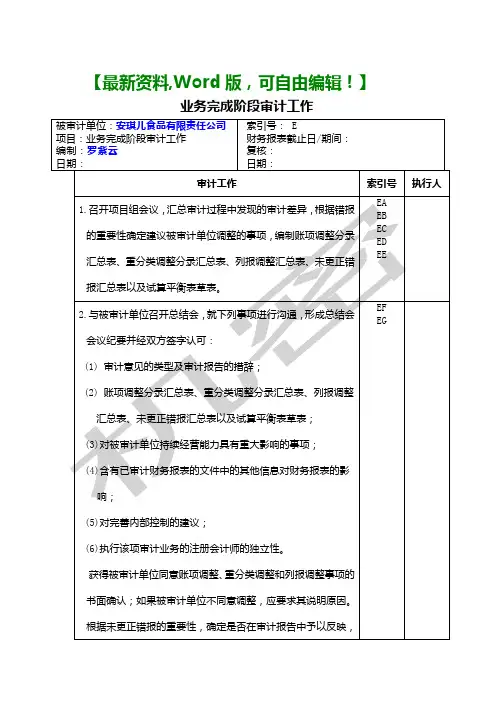
1.召开项目组会议,汇总审计过程中发现的审计差异,根据错报的重要性确定建议被审计单位调整的事项,编制账项调整分录汇总表、重分类调整分录汇总表、列报调整汇总表、未更正错报汇总表以及试算平衡表草表。 EA
EB
EC
ED
EE
2.与被审计单位召开总结会,就下列事项进行沟通,形成总结会会议纪要并经双方签字认可:
(1) 审计意见的类型及审计报告的措辞;
(2) 账项调整分录汇总表、重分类调整分录汇总表、列报调整汇总表、未更正错报汇总表以及试算平衡表草表;
(3)对被审计单位持续经营能力具有重大影响的事项;
(4)含有已审计财务报表的文件中的其他信息对财务报表的影响;
(5)对完善内部控制的建议;
(6)执行该项审计业务的注册会计师的独立性。
获得被审计单位同意账项调整、重分类调整和列报调整事项的书面确认;如果被审计单位不同意调整,应要求其说明原因。根据未更正错报的重要性,确定是否在审计报告中予以反映,以及如何反映。
在就上述有关问题与治理层沟通时,提交书面沟通函,并获得治理层的确认。 EF
EG
3.编制正式的试算平衡表。 EE
4.对财务报表进行总体复核,评价财务报表总体合理性。略
【最新资料,Word版,可自由编辑!】
被审计单位:安琪儿食品有限责任公司
CPA《审计》教材梳理:审计工作底稿(3)
CPA《审计》教材梳理:审计工作底稿(3)
第一节 审计工作底稿概述
第二节 审计工作底稿的格式、要素和范围
第三节 审计工作底稿的归档
一、审计工作底稿的变动
归档期间 1.在审计报告日后将审计工作底稿归整为最终审计档案是一项事务性的工作,不涉及实施新的审计程序或得出新的结论。
2.如果在归档期间对审计工作底稿做出的变动属于事务性的,注册会计师可以做出变动,主要包括:
(1)删除或废弃被取代的审计工作底稿;
(2)对审计工作底稿进行分类、整理和交叉索引;
(3)对审计档案归整工作的完成核对表签字认可;
(4)记录在审计报告日前获取的、与审计项目组相关成员进行讨论并取得一致意见的审计证据。
归档后 1.注册会计师发现有必要修改现有审计工作底稿或增加新的审计工作底稿的情形主要有以下两种:
(1)注册会计师已实施了必要的审计程序,取得了充分、适当的审计证据并得出了恰当的审计结论,但审计工作底稿的记录不够充分。
(2)审计报告日后,发现例外情况要求注册会计师实施新的或追加审计程序,或导致注册会计师得出新的结论。
2. 在完成最终审计档案的归整工作后,如果发现有必要修改现有审计工作底稿或增加新的审计工作底稿,无论修改或增加的性质如何,注册会计师均应当记录下列事项:
(1)修改或增加审计工作底稿的时间和人员,以及复核的时间和人员;
(2)修改或增加审计工作底稿的具体理由;
(3)修改或增加审计工作底稿对审计结论产生的影响。
注意:
修改现有审计工作底稿主要是指在保持原审计工作底稿中所记录的信息,即对原记录信息不予删除(包括涂改、覆盖等方式)的前提下,采用增加新信息的方式予以修改。
二、审计档案的结构
种类 定义 档案清单
永久性档案清单 永久性档案是指那些记录内容相对稳定,具有长期使用价值,并对以后审计工作具有重要影响和直接作用的审计档案。 1.审计项目管理:被审计单位名称、地址、主要联系人、职务、电话;参与项目的其他注册会计师或专家的姓名和地址;审计业务约定书原件;各期审计档案清单[如对各期财务报表审计业务,记录共有几本审计档案、存放地点等]。
《注册会计师审计综合实训》十三业务完成阶段工作底稿课件
业务完成阶段审计工作
被审计单位:安琪儿食品有限责任公司 项目:业务完成阶段审计工作 编制:罗紫云 日期: 索引号: E
财务报表截止日/期间:
复核: 日期:
审计工作 索引号 执行人
1.召开项目组会议,汇总审计过程中发现的审计差异,根据错报的重要性确定建议被审计单位调整的事项,编制账项调整分录汇总表、重分类调整分录汇总表、列报调整汇总表、未更正错报汇总表以及试算平衡表草表。 EA
EB
EC
ED
EE
2.与被审计单位召开总结会,就下列事项进行沟通,形成总结会会议纪要并经双方签字认可:
(1) 审计意见的类型及审计报告的措辞;
(2) 账项调整分录汇总表、重分类调整分录汇总表、列报调整汇总表、未更正错报汇总表以及试算平衡表草表;
(3)对被审计单位持续经营能力具有重大影响的事项;
(4)含有已审计财务报表的文件中的其他信息对财务报表的影响;
(5)对完善内部控制的建议;
(6)执行该项审计业务的注册会计师的独立性。
获得被审计单位同意账项调整、重分类调整和列报调整事项的书面确认;如果被审计单位不同意调整,应要求其说明原因。根据未更正错报的重要性,确定是否在审计报告中予以反映,EF
EG 【最新资料,Word版,可自由编辑!】
被审计单位:安琪儿食品有限责任公司 项目:业务完成阶段审计工作 编制:罗紫云 日期: 索引号: E
财务报表截止日/期间:
复核: 日期:
以及如何反映。
在就上述有关问题与治理层沟通时,提交书面沟通函,并获得治理层的确认。
3.编制正式的试算平衡表。 EE
4.对财务报表进行总体复核,评价财务报表总体合理性。如果识别出以前未识别的重大错报风险,应重新考虑对全部或部分交易、账户余额、列报评估的风险是否恰当,并在此基础上重新评价之前实施的审计程序是否充分,是否有必要追加审计程序。 略
2020注会(CPA) 审计 第六章 审计工作底稿
第1页 共11页
第42讲-基本要求
第六章 审计工作底稿
考情统计
本章 2017~ 2019年累计考了 11.4分,年均 3.8分,暂时排在全书各章的第 19位。但从以前年度考试情况来看,本章 2020年度考简答题的可能性很高,应纳入重要的章。
本章介绍与审计工作底稿相关的规定与要求,实务色彩浓,实用性强,涉及的专业知识与职业判断少,难度较低。
题型、题量及分值
年度 题型 题量 分值 考点
2019 单选 1 1 事务性变动 [3]
2018 多选 1 2 工作底稿归档 [3]
2017
简答
2
8.4 工作底稿编制 [2],识别特征 [2]
,工作底稿归档 [3],保存期限
[3],专家底稿 [3],记录内容 [3]
知识结构
第2页 共11页
第一节 基本要求
一、基本含义二、编制目的三、编制要求四、形式内容一、基本含义
审计工作底稿是指注册会计师对审计过程中 形成 的工作记录和 获取 的资料,包括审计 计划
、实施的审计 程序 、获取的相关审计 证据 ,以及得出的审计 结论 作出的记录 [ 整个过程,从头至尾,无所不包 ] 。
工作底稿的用途:形成审计报告的基础,实施质量控制复核,监督事务所遵循审计准则的情况,供第三方检查,用于法律诉讼 [ 举证倒置,自证清白 ] 。
[ 真题 /简答 /2017B] ABC 会计师事务所的 A注册会计师负责审计多家被审计单位 2016年度财务报表。与审计工作底稿相关的部分事项如下:
( 4) A注册会计师对丁公司某张大额采购发票的真实性产生怀疑,通过税务机关的发票查询系统进行了验证 [ 程序恰当、证据可靠 ] ,因未发现异常, 未 在审计工作底稿中 记录查询过程 [专业工作点点滴滴都要记录,并非只记异常 ] 。
要求:针对上述第( 4)项,指出 A注册会计师的做法是否恰当。如不恰当,简要说明理由。
[ 答案 ]不恰当。应当在审计工作底稿中记录查询的过程。
注册会计师工作底稿

注册会计师工作底稿
注册会计师工作底稿
《中国注册会计师审计准则1131号——审计工作底稿》(以下简称本准则)第一章(第一条至第六条),主要说明本准则的制定目的和适用范围、审计工作底稿的含义、编制目的和使用的文字及对审计工作底稿实施控制程序的要求。
一、审计工作底稿的含义
本准则第三条明确了审计工作底稿的含义,指出本准则所称审计工作底稿,是指注册会计师对制定的审计计划、实施的审计程序、获取的相关审计证据,以及得出的审计结论作出的记录。审计工作底稿是审计证据的载体,是注册会计师在审计过程中形成的审计工作记录和获取的资料。它形成于审计过程,也反映整个审计过程。
二、审计工作底稿的编制目的
本准则第四条规定、注册会计师应当及时编制审计工作底稿,以实现下列目的:
(1)提供充分、适当的记录,作为审计报告的基础;
(2)提供证据,证明其按照中国注册会计师审计准则(以下简称审计准则)的规定执行了审计工作。
审计工作底稿是注册会计师形成审计结论,发表审计意见的直接依据。在会计师事务所因执业质量而涉及诉讼或有关监管机构进行执业质量检查时,审计工作底稿能够提供证据,证明会计师事务所是否按照审计准则的规定执行了审计工作。
及时编制审计工作底稿有助于提高审计工作的质量,便于在出具审计报告之前,对取得的审计证据和得出的审计结论进行有效复核和评价。如果时间拖延过久,注册会计师可能会遗忘某些事项,使得审计工作底稿的记录不能全面地反映注册会计师所执行的审计工作。一般情况下,在审计工作执行过程中编制的审计工作底稿比事后编制的审计工作底稿更准确。
三、编制审计工作底稿使用的文字 本准则第五条规定,编制审计工作底稿的文字应当使用中文。少数民族自治地区可以同时使用少数民族文字。中国境内的中外合作会计师事务所、国际会计公司成员所和联系所可以同时使用某种外国文字。会计师事务所执行涉外业务时可以同时使用某种外国文字。
四、审计工作底稿的编制程序
CPA《审计》教材梳理:审计工作底稿(3) 2
CPA《审计》教材梳理:审计工作底稿(3)
第一节 审计工作底稿概述
第二节 审计工作底稿的格式、要素和范围
第三节 审计工作底稿的归档
一、审计工作底稿的变动
归档期间 1.在审计报告日后将审计工作底稿归整为最终审计档案是一项事务性的工作,不涉及实施新的审计程序或得出新的结论。
2.如果在归档期间对审计工作底稿做出的变动属于事务性的,注册会计师可以做出变动,主要包括:
(1)删除或废弃被取代的审计工作底稿;
(2)对审计工作底稿进行分类、整理和交叉索引;
(3)对审计档案归整工作的完成核对表签字认可;
(4)记录在审计报告日前获取的、与审计项目组相关成员进行讨论并取得一致意见的审计证据。
归档后 1.注册会计师发现有必要修改现有审计工作底稿或增加新的审计工作底稿的情形主要有以下两种:
(1)注册会计师已实施了必要的审计程序,取得了充分、适当的审计证据并得出了恰当的审计结论,但审计工作底稿的记录不够充分。
(2)审计报告日后,发现例外情况要求注册会计师实施新的或追加审计程序,或导致注册会计师得出新的结论。
2. 在完成最终审计档案的归整工作后,如果发现有必要修改现有审计工作底稿或增加新的审计工作底稿,无论修改或增加的性质如何,注册会计师均应当记录下列事项:
(1)修改或增加审计工作底稿的时间和人员,以及复核的时间和人员;
(2)修改或增加审计工作底稿的具体理由;
(3)修改或增加审计工作底稿对审计结论产生的影响。
注意:
修改现有审计工作底稿主要是指在保持原审计工作底稿中所记录的信息,即对原记录信息不予删除(包括涂改、覆盖等方式)的前提下,采用增加新信息的方式予以修改。
二、审计档案的结构
种类 定义 档案清单
永久性档案清单 永久性档案是指那些记录内容相对稳定,具有长期使用价值,并对以后审计工作具有重要影响和直接作用的审计档案。 1.审计项目管理:被审计单位名称、地址、主要联系人、职务、电话;参与项目的其他注册会计师或专家的姓名和地址;审计业务约定书原件;各期审计档案清单[如对各期财务报表审计业务,记录共有几本审计档案、存放地点等]。
注册会计师《审计》考点:审计工作底稿
注册会计师《审计》考点:审计工作底稿
备考需要扎实的基础知识,所以考生在学习的时候一定要把每一个知识点都学透彻,注册会计师《审计》考点希望大家能够学习透彻,备考过程中要保证学过的重要知识都能深刻理解并牢牢记住。以免浪费了大把的时间却做了无用功,什么都没学好,考试的时候稍微情绪不好就会忘记,不能发挥正常的水平。
审计工作底稿的含义
审计工作底稿是指注册会计师对制定的审计计划、实施的审计程序、获取的相关审计证据,以及得出的审计结论作出的记录。
审计工作底稿是审计证据的载体,是注册会计师在审计过程中形成的审计工作记录和获取的资料。它形成于审计过程,也反映整个审计过程。
注册会计师《审计》考点,审计工作底稿的编制目的
注册会计师应当及时编制审计工作底稿,以实现下列目的:
1.提供充分、适当的记录,作为出具审计报告的基础(记录);
2.提供证据,证明注册会计师按照中国注册会计师审计准则和相关法律法规的规定计划和执行了审计工作。(报告)
除上述目的外,编制审计工作底稿还可以实现下列目的(其他目的,6点):
(1)有助于计划和执行审计工作(工作底稿会对工作过程进行记录);
(2)有助于负责督导的工作成员履行指导、监督和复核的审计工作责任(工作底稿中督导的成员需要签字审核);
(3)有助于说明项目组执行审计工作的情况;
(4)应对在未来的审计工作中会持续产生重大影响的事项进行保留记录; (5)有助于注册会计师事务所按照规定实施质量控制复核与检查;
(6)便于监管机构和注册会计师协会这样的第三方对注册会计师事务所实施的执业质量进行检查。
注册会计师《审计》考点希望大家能够学习透彻,吃得苦中苦,方为人上人。若想提高通过考试的几率,怎能放弃晚饭后的这个黄金时段。研究表明,睡前的这段时间,属于记忆的黄金时期,结束一天的工作,身心相对来说比较放松,我们可以利用这段时间学习新知识,注册会计师《审计》考点这时候就可以学起来了。
2020注会(CPA) 审计 第二篇 第二篇 审计工具篇—第三节 审计工作底稿
2020年注册会计师《审计》
第二篇 审计工具篇——第三节 审计工作底稿
第5页 第三节 审计工作底稿
知识点2.3.1审计工作底稿概述
一、审计工作底稿的含义
审计工作底稿,是指注册会计师对制定的审计计划、实施的审计程序、获取的相关审计证据,以及得出的审计结论作出的记录。
●审计工作底稿是审计证据的载体,是注册会计师在审计过程中形成的审计工作记录和获取的资料。它形成于审计过程,也反映整个审计过程。
●记录审计中考虑的所有事项或作出的所有职业判断,既没必要也不可行。
●如果审计档案包含的文件已表明注册会计师遵守了审计准则,注册会计师没有必要再对遵守审计准则的情况单独予以记录(如在核对表中记录遵守了审计准则)
●及时编制充分、适当的审计工作底稿,有助于提高审计质量,便于在完成审计报告前,对获取的审计证据和得出的结论进行有效复核和评价。
●在审计工作完成后编制的审计工作底稿,可能不如在执行审计工作时编制的审计工作底稿准确。
二、工作底稿的编制目的和要求
(一)审计工作底稿编制的主要目的
审计工作底稿编制的主要目的
主要目的 解读
提供记录 提供充分、适当的记录,作为审计报告的基础
提供证据 提供证据,证明其已按照审计准则和相关法律法规的规定计划和执行了审计工作
(二)编制工作底稿的其他目的
(三)审计工作底稿的编制要求
1.注册会计师编制的审计工作底稿,应当使得未曾接触该项审计工作的有经验的专业人士清楚地了解:
编制底稿的质量要求
了解方面 具体含义
审计过程 按照审计准则和相关法律法规的规定实施的审计程序的性质、时间安排和范围
审计证据 实施审计程序的结果和获取的审计证据
审计结论 审计中遇到的重大事项和得出的结论,以及在得出结论时作出的重大职业判断
注会审计【047】第十章 审计工作底稿(1)
资料模板 资源共享 第十章 审计工作底稿
本章考情分析
本章属于中频率、中分值、低难度的章。考试题型:以选择题为主,偶尔也考简答题,平均每套试卷的分值大约为2-3分。
本章介绍与审计工作底稿相关规定与规范,涉及专业判断较少。难度低、篇幅短,容易理解。
本章内容框架
复核、归档后的变动归档期限、保存期限归档性质、档案结构归档要求工作底稿的若干要素素影响格式的若干考虑因格式要素底稿的形式与内容编制的目的与要求基本要求审计工作底稿
本章内容讲解
第一节 审计工作底稿概述
一、审计工作底稿的含义
审计工作底稿涉及到审计的方方面面。包括法律责任、职业道德、质量控制、审计计划、审计证据、控制测试、实质性程序、审计报告等。
1.内容:审计工作底稿,是指注册会计师对制定的审计计划、实施的审计程序、获取的相关审计证据,以及得出的审计结论作出的记录。
2.用途:审计工作底稿是审计证据的载体。
3.来源:是审计过程中形成的审计工作记录和获取的资料。
二、审计工作底稿的编制目的
1.作用:审计工作底稿(1)形成了审计报告的基础,(2)可用于质量控制复核,(3)用于监督会计师事务所对审计准则的遵循情况,(4)用于第三方的检查,(5)还可能用于法律诉讼(证明自己没有过错)等。
2.目的:注册会计师应当及时编制审计工作底稿,以实现下列目的:
(1)[对内]提供充分、适当的记录,作为审计报告的基础;
(2)[对外]提供证据,证明其按照审计准则的规定执行了审计工作。
除上述目的外,编制审计工作底稿还可以实现下列目的:
(1)有助于项目组计划和实施审计工作;
(2)有助于项目组成员对是否履行 “指导、监督与复核审计工作的责任”进行监督;
(3)使项目组说明其执行工作的情况;
(4)保留为未来审计工作持续产生重大影响的事项的记录;
资料模板 资源共享 (5)便于有经验的注册会计师实施质量控制复核与检查;
审计第六章——审计工作底稿(讲义)
审计第六章——审计工作底稿(讲义)
【知识点】审计工作底稿概述
一、审计工作底稿的含义★
审计工作底稿,是指注册会计师对制定的审计计划、实施的审计程序、获取的相关审计证据,以及得出的审计结论作出的记录。
二、审计工作底稿的编制目的★
注册会计师应当及时编制审计工作底稿,以实现下列目的:(1)提供充分、适当的记录,作为出具审计报告的基础;(2)提供证据,证明注册会计师已按照审计准则和相关法律法规的规定计划和执行了审计工作。
注意:
除上述目的外,编制工作底稿还可以实现的目的。
三、审计工作底稿的编制要求★★
注册会计师编制的审计工作底稿,应当使未曾接触该项审计工作的有经验的专业人士清楚地了解:
1.按照审计准则和相关法律法规的规定实施的审计程序的性质、时间安排和范围;
2.实施审计程序的结果和获取的审计证据;
3.审计中遇到的重大事项和得出的结论,以及在得出结论时作出的重大职业判断。
注意:
有经验的专业人士,是指会计师事务所内部或外部的具有审计实务经验,并且对下列方面有合理了解的人士:
(1)审计过程;
(2)审计准则和相关法律法规的规定;
(3)被审计单位所处的经营环境;
(4)与被审计单位所处行业相关的会计和审计问题。
四、审计工作底稿的性质★
(一)审计工作底稿的存在形式
审计工作底稿可以以纸质、电子或其他介质形式存在。
注意:
第一,在实务中,注册会计师可以将以电子或其他介质形式存在的审计工作底稿通过打印等方式,转换成纸质形式的审计工作底稿,并与其他纸质形式的审计工作底稿一并归档,同时,单独保存这些以电子或其他介质形式存在的审计工作底稿。
第二,事务所应当对审计工作底稿设计和实施适当的控制,以实现的目的。
(二)审计工作底稿通常包括的内容★
注意:
第一,包括的主要工作底稿。
第二,审计工作定稿不能替代被审计单位的会计记录。